Points clés
- L'action Snap a chuté de 11 % en une semaine après la publication de ses résultats du troisième trimestre, les revenus publicitaires n'ayant progressé que de 4 % et le nombre d'utilisateurs quotidiens ayant manqué les estimations.
- Les perspectives de Pinterest étaient également décevantes, mais Meta Platforms a augmenté ses revenus publicitaires de 26 %, ce qui suggère que le ralentissement de Snap lui est propre.
- Snap a dégagé un bénéfice et plus que doublé son EBITDA ajusté, mais le faible multiple repose sur des bénéfices qui excluent environ 1 milliard de dollars par an de rémunération en actions.
- Le rapport du quatrième trimestre, début février, devra montrer une accélération de la croissance publicitaire et un plan pour stabiliser le nombre d'actions en circulation.
L'action Snap (SNAP) a perdu 11 % au cours de la semaine dernière après une chute de 14 % le 5 novembre, la séance suivant la publication de ses résultats du troisième trimestre le 4 novembre. Snap a réalisé un bénéfice de 56 millions de dollars, mais la publicité n'a progressé que de 4 %, alors que Meta Platforms (META) a augmenté ses revenus publicitaires de 26 % sur la même période.
Pinterest (PINS) a également publié des prévisions de revenus pour le quatrième trimestre inférieures aux 1,52 milliard de dollars attendus par les analystes lors de la publication de ses résultats le 29 octobre, signe d'un marché difficile pour les plateformes plus petites. Mais les prix publicitaires de Meta ont augmenté de 14 %, ce qui montre que les annonceurs continuent de dépenser. Snap n'en capte tout simplement pas assez.
La publicité de marque a causé les dégâts
Les coûts étaient la bonne nouvelle : ils n'ont augmenté que de 1 % alors que les revenus ont progressé de 14 % pour atteindre 1,72 milliard de dollars, de sorte que l'EBITDA ajusté a plus que doublé pour atteindre 383 millions de dollars. C'est la publicité qui a posé problème. La publicité de réponse directe a connu une forte croissance, mais la publicité de marque a reculé par rapport à l'année précédente. Le PDG Evan Spiegel ne l'a pas caché lors de la conférence téléphonique du troisième trimestre de Snap :
« Il est certain qu'une croissance publicitaire de 4 % est inférieure à nos ambitions. »
Le nombre d'utilisateurs quotidiens a également manqué les attentes, s'établissant à 495 millions contre 499 millions attendus.
Bon marché, jusqu'à ce que l'on compte la rémunération en actions
Les analystes s'attendent à ce que la croissance des revenus ralentisse à environ 11 % en 2027 :
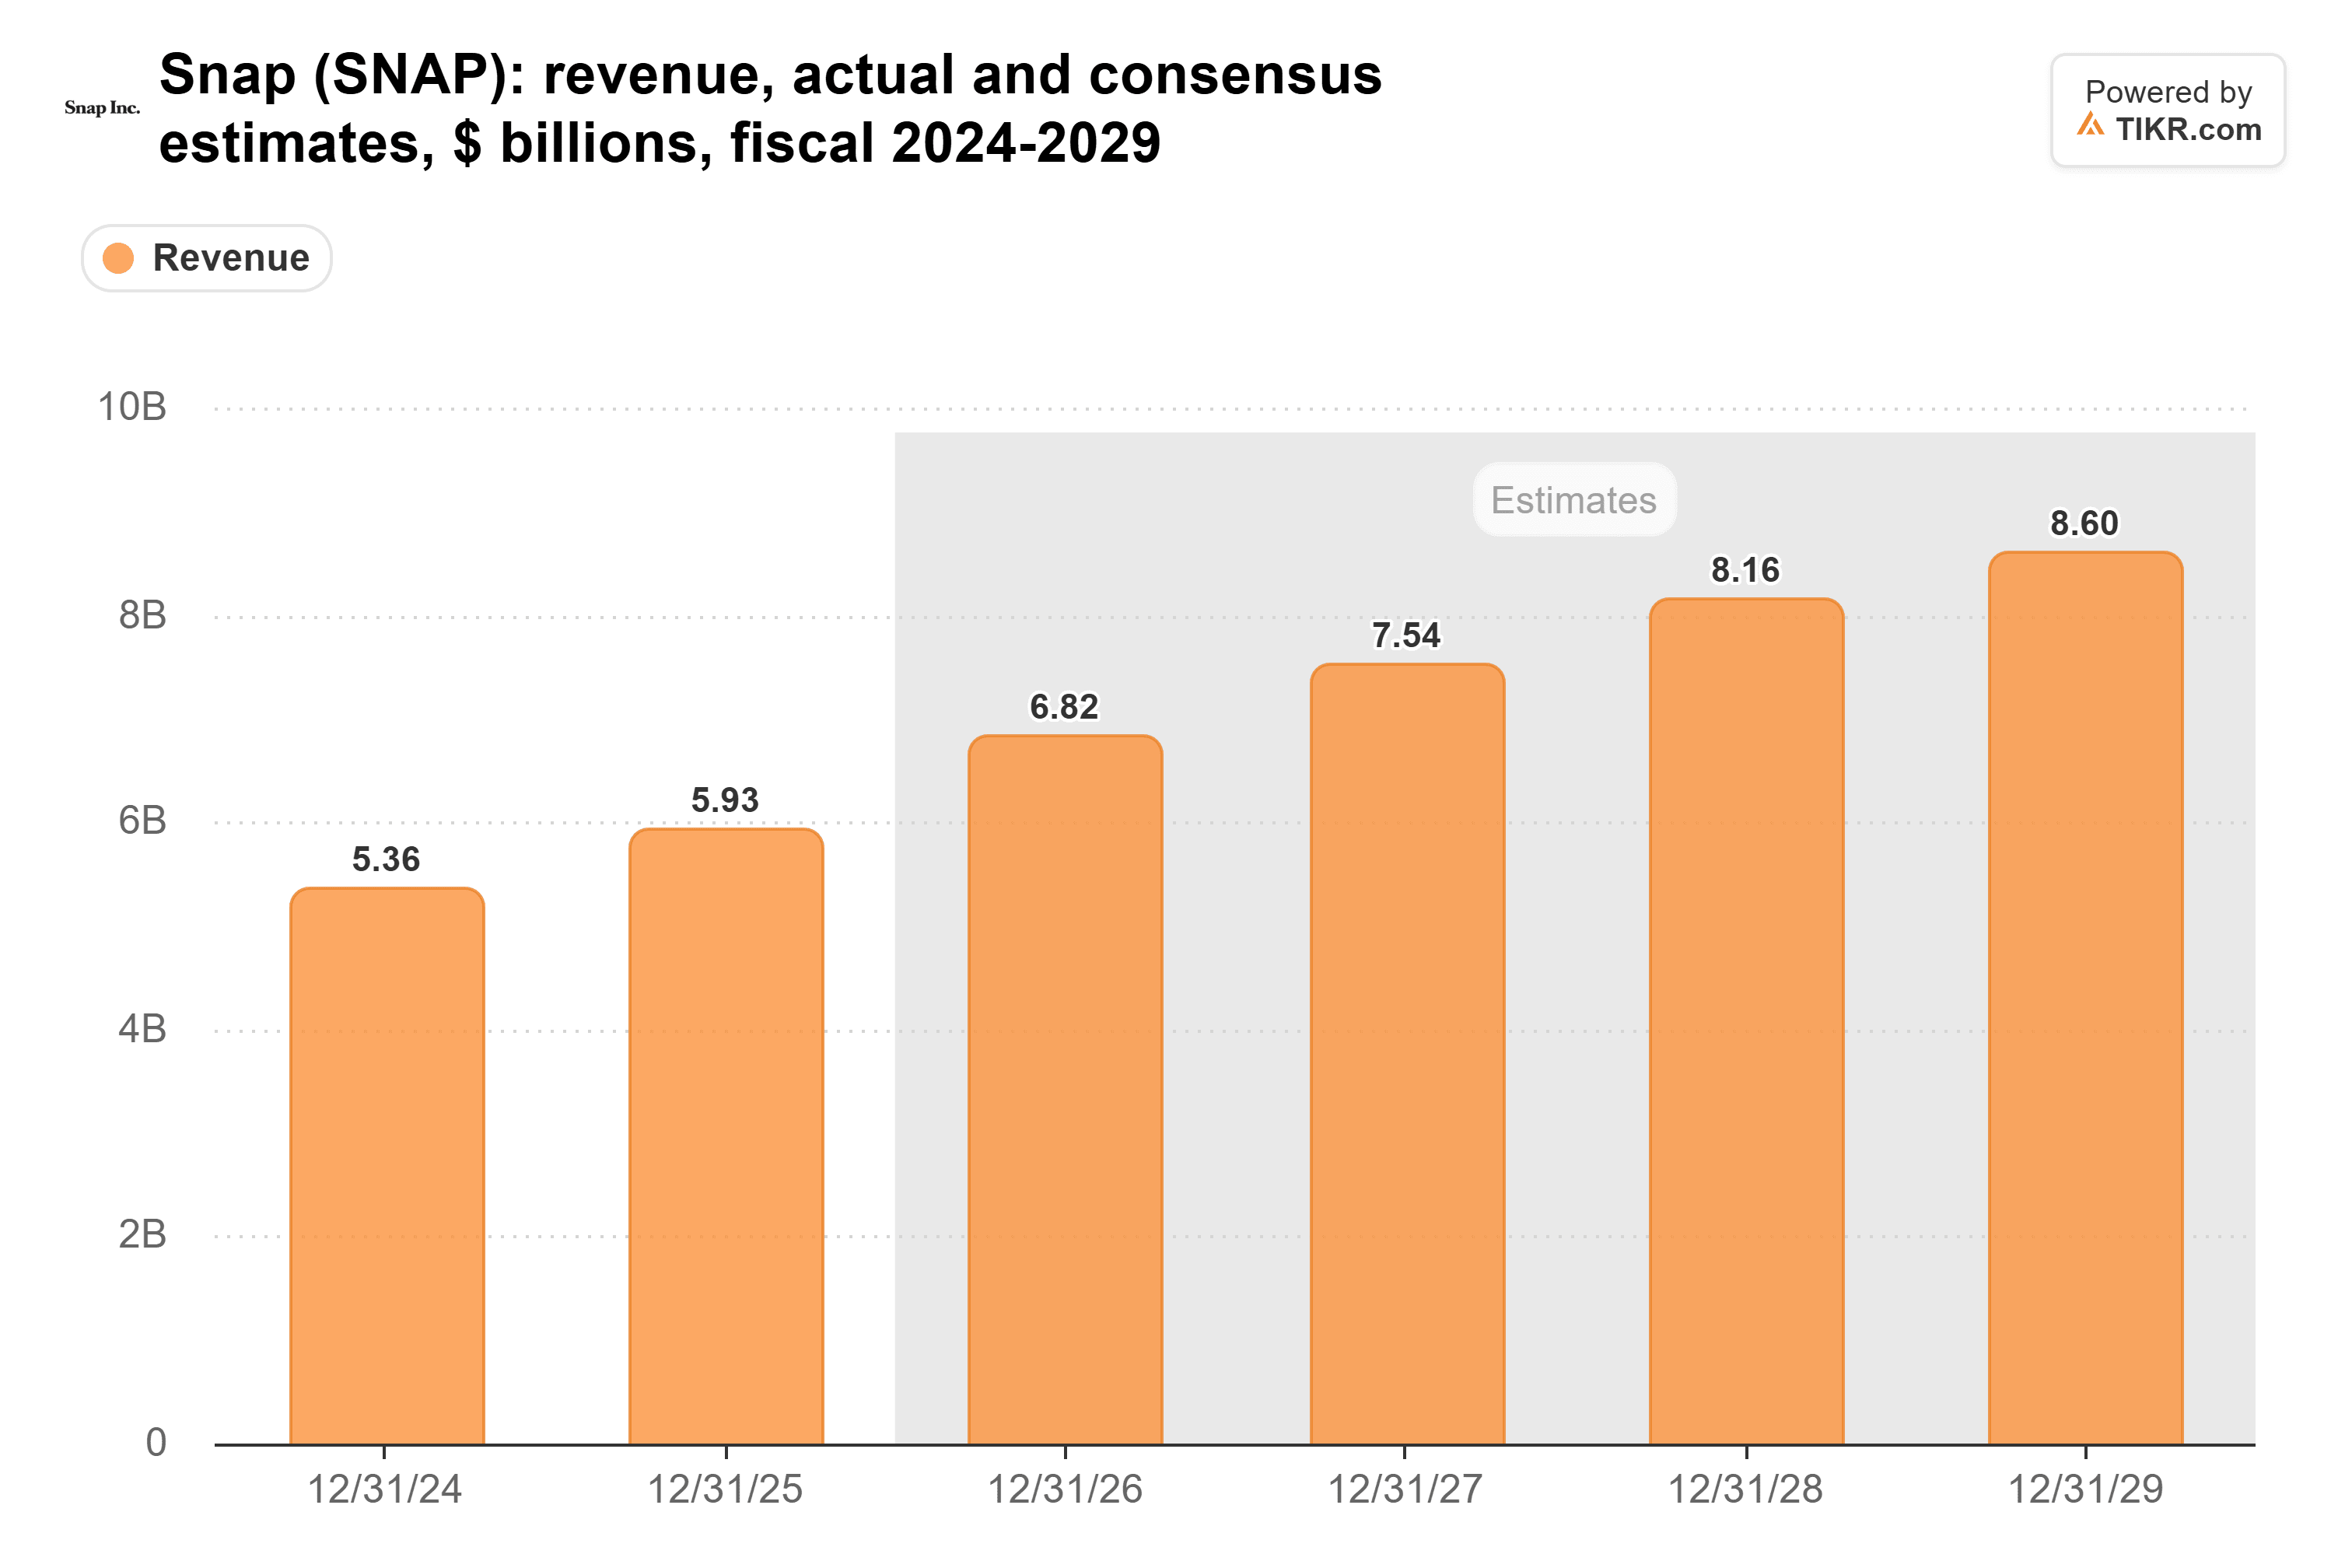
Le point médian des prévisions pour le quatrième trimestre correspond à ce consensus, de sorte que des réductions importantes des estimations semblent improbables à partir de maintenant.
Sur la base de ces estimations, Snap se négocie à environ 7 fois les bénéfices futurs, contre près de 12 fois en moyenne sur l'année écoulée. Mais ces bénéfices excluent environ 1,05 milliard de dollars de rémunération en actions cette année, soit plus que les 777 millions de dollars de flux de trésorerie disponible générés par Snap au cours des 12 derniers mois. C'est pourquoi le nombre d'actions diluées continue d'augmenter progressivement :
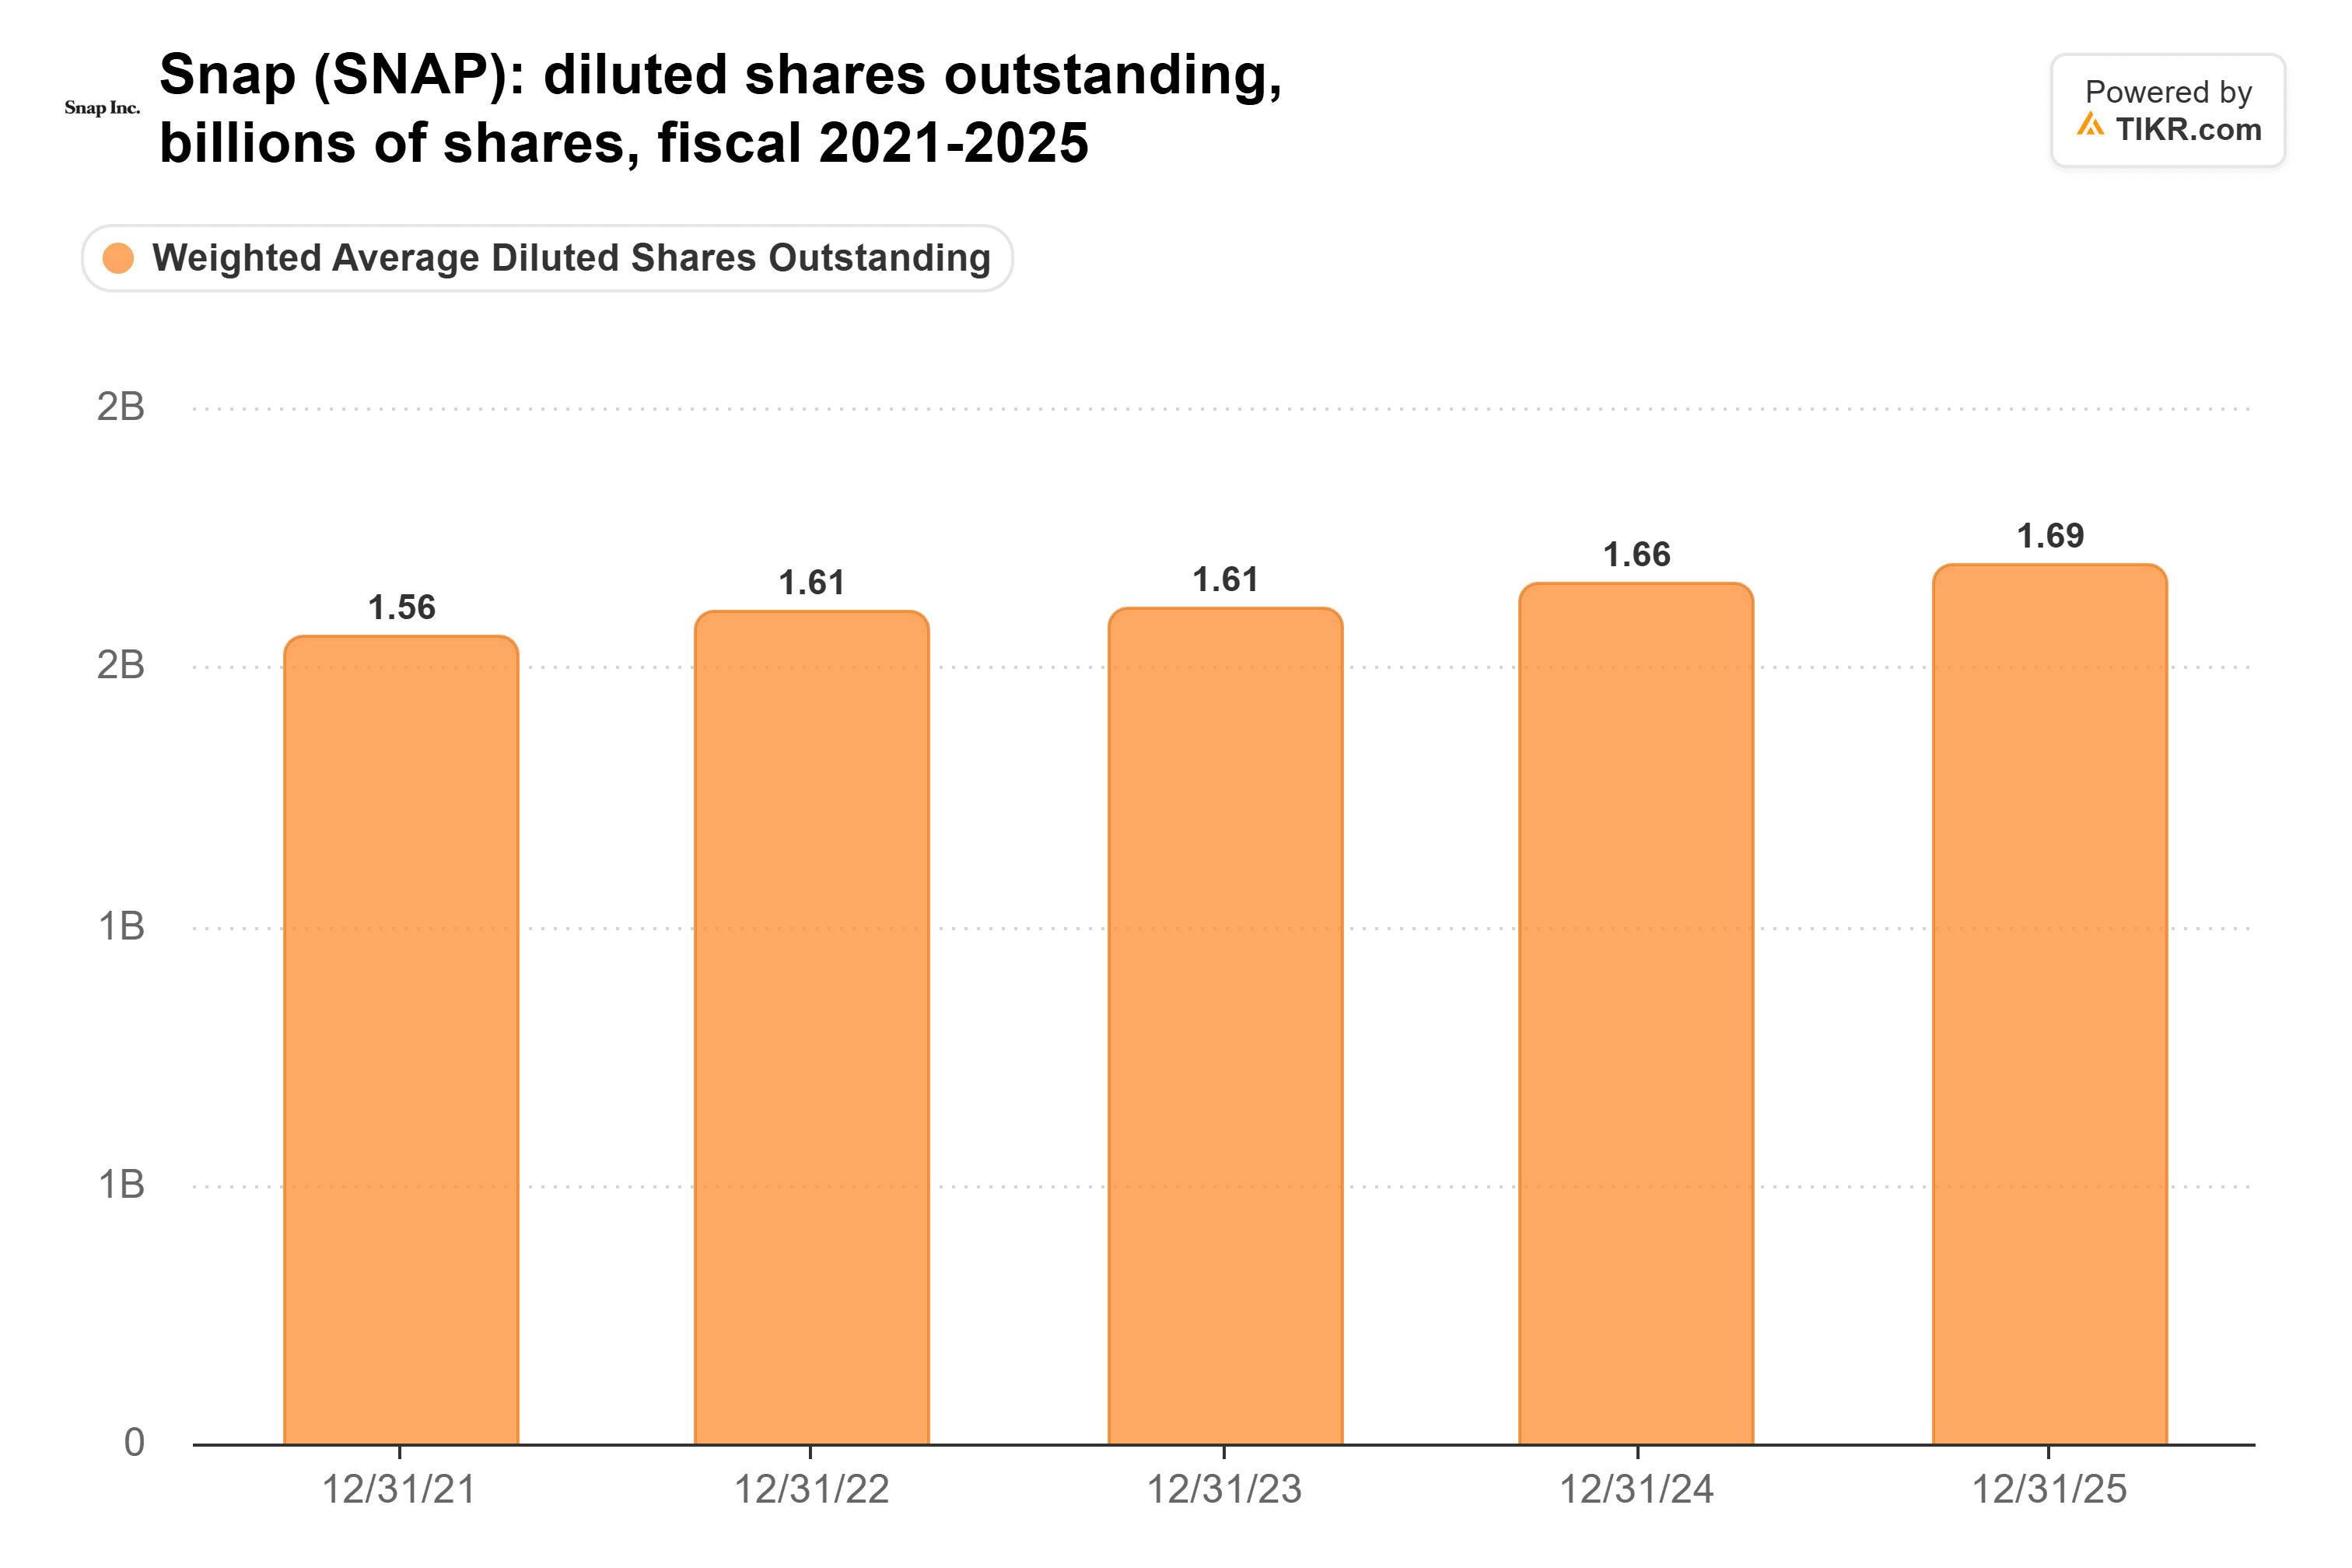
Les actions plus les attributions d'actions ont atteint 1,93 milliard à la fin septembre, contre 1,86 milliard un an plus tôt.
TIKR suit 41 analystes sur Snap. Combien recommandent « Acheter » ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Snap, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Snap
Février doit montrer une croissance publicitaire
La facture juridique est également toujours ouverte. Le 2 novembre, Snap a réglé l'affaire d'addiction des adolescents qu'il s'apprêtait à affronter lors d'un procès, mais des milliers d'autres affaires connexes sont toujours en attente.
À environ 7 fois les bénéfices, beaucoup de mauvaises nouvelles sont déjà intégrées dans le prix, mais des réductions de coûts ne peuvent pas compenser une croissance publicitaire de 4 %. L'objectif du directeur financier Doug Hott est « un nombre d'actions diluées stable en 2027 ». Le rapport du quatrième trimestre, attendu début février, devrait montrer si Snap peut financer cela à partir de ses flux de trésorerie disponible et ramener la croissance publicitaire vers des taux à deux chiffres.
Alors, quelle est la valeur réelle de l'action Snap ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que Snap pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !