Points clés
- L'action NVIDIA a chuté de 29 % par rapport à son plus haut de clôture d'octobre. Des rapports ont lié le PDG Jensen Huang à une espionne chinoise présumée, et le conseil d'administration de l'entreprise a ouvert une enquête.
- Bernstein a maintenu sa recommandation Outperform et son objectif de cours de 400 $, soit 137 % au-dessus de la clôture du 10 novembre, et son analyste affirme que cette recommandation dépend du maintien de Huang.
- L'objectif consensuel des analystes est de 327 $, et leurs estimations de bénéfices pour l'exercice se terminant en janvier 2028 continuent d'augmenter.
- L'objectif de Bernstein implique un PER forward de 33x, inférieur à la moyenne quinquennale de NVIDIA de 36x, donc l'appel tient la route sur les chiffres, et un changement à la tête représente le risque majeur.
NVIDIA (NVDA) a clôturé à 168,80 $ le 10 novembre, en baisse de 29 % par rapport à son plus haut de clôture du 6 octobre, alors que les questions concernant le PDG Jensen Huang s'accumulent. Stacy Rasgon de Bernstein voit toujours un potentiel de hausse de 137 % par rapport à son objectif de cours de 400 $, à condition que Huang conserve son poste.
Deux semaines de mauvais titres
Le New York Times a rapporté pour la première fois le 29 octobre que les renseignements américains avaient conclu qu'Alice Huang, une ancienne cadre de Megaspeed, cliente de NVIDIA, avait transmis des informations à Pékin. Un porte-parole de NVIDIA avait déclaré au Times à l'époque que les interactions de Huang avec Alice Huang n'étaient "ni inhabituelles ni inattendues", et l'ambassade de Chine a nié ces allégations. Puis les élections de mi-mandat ont ajouté une seconde inquiétude, l'ancien responsable de l'IA de la Maison Blanche, David Sacks, déclarant qu'il était "vraiment inquiet pour 2028" concernant les dépenses en centres de données.
Le 8 novembre, le conseil d'administration de NVIDIA a ouvert une enquête indépendante suite à des rapports selon lesquels Huang était la cible d'une opération de renseignement étrangère, et Huang a présenté ses excuses aux employés pour avoir été infidèle à sa femme. Le conseil a déclaré qu'il avait toujours confiance en lui. Puis est venue une action collective d'actionnaires le 9 novembre, un rapport de The Information le 10 novembre indiquant que la relation avait permis de transférer 7,5 milliards de dollars de puces NVIDIA vers des entreprises chinoises, et une déclaration du président de la commission des affaires étrangères de la Chambre, Brian Mast, selon laquelle il "absolument" envisagerait une assignation à comparaître si Huang ne répondait pas aux parlementaires d'ici le 11 novembre.
TIKR suit 61 analystes sur Nvidia. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Nvidia, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Nvidia
Bernstein parie sur le maintien de Huang
Rasgon a maintenu sa recommandation Outperform et son objectif de 400 $ dans une note après l'annonce du conseil. Il ne s'attend pas à ce que le scandale nuise à la demande pour les puces de NVIDIA, mais a déclaré que les titres seraient au mieux une "lourde distraction". Bernstein a également souligné le risque lié à l'homme clé, puisque Huang a environ 60 subordonnés directs et qu'il n'est pas clair qui pourrait le remplacer.
Rasgon a précisé la condition à Deirdre Bosa de Yahoo Finance dans une interview : "S'il reste, alors cela s'avérera exagéré, et ce sera une forte opportunité d'achat. Mais s'il ne reste pas, cela posera problème."
L'objectif de 400 $ tient-il la route ?
L'objectif consensuel est de 327 $, soit 94 % au-dessus de la clôture du 10 novembre et en hausse par rapport à 230 $ il y a un an :
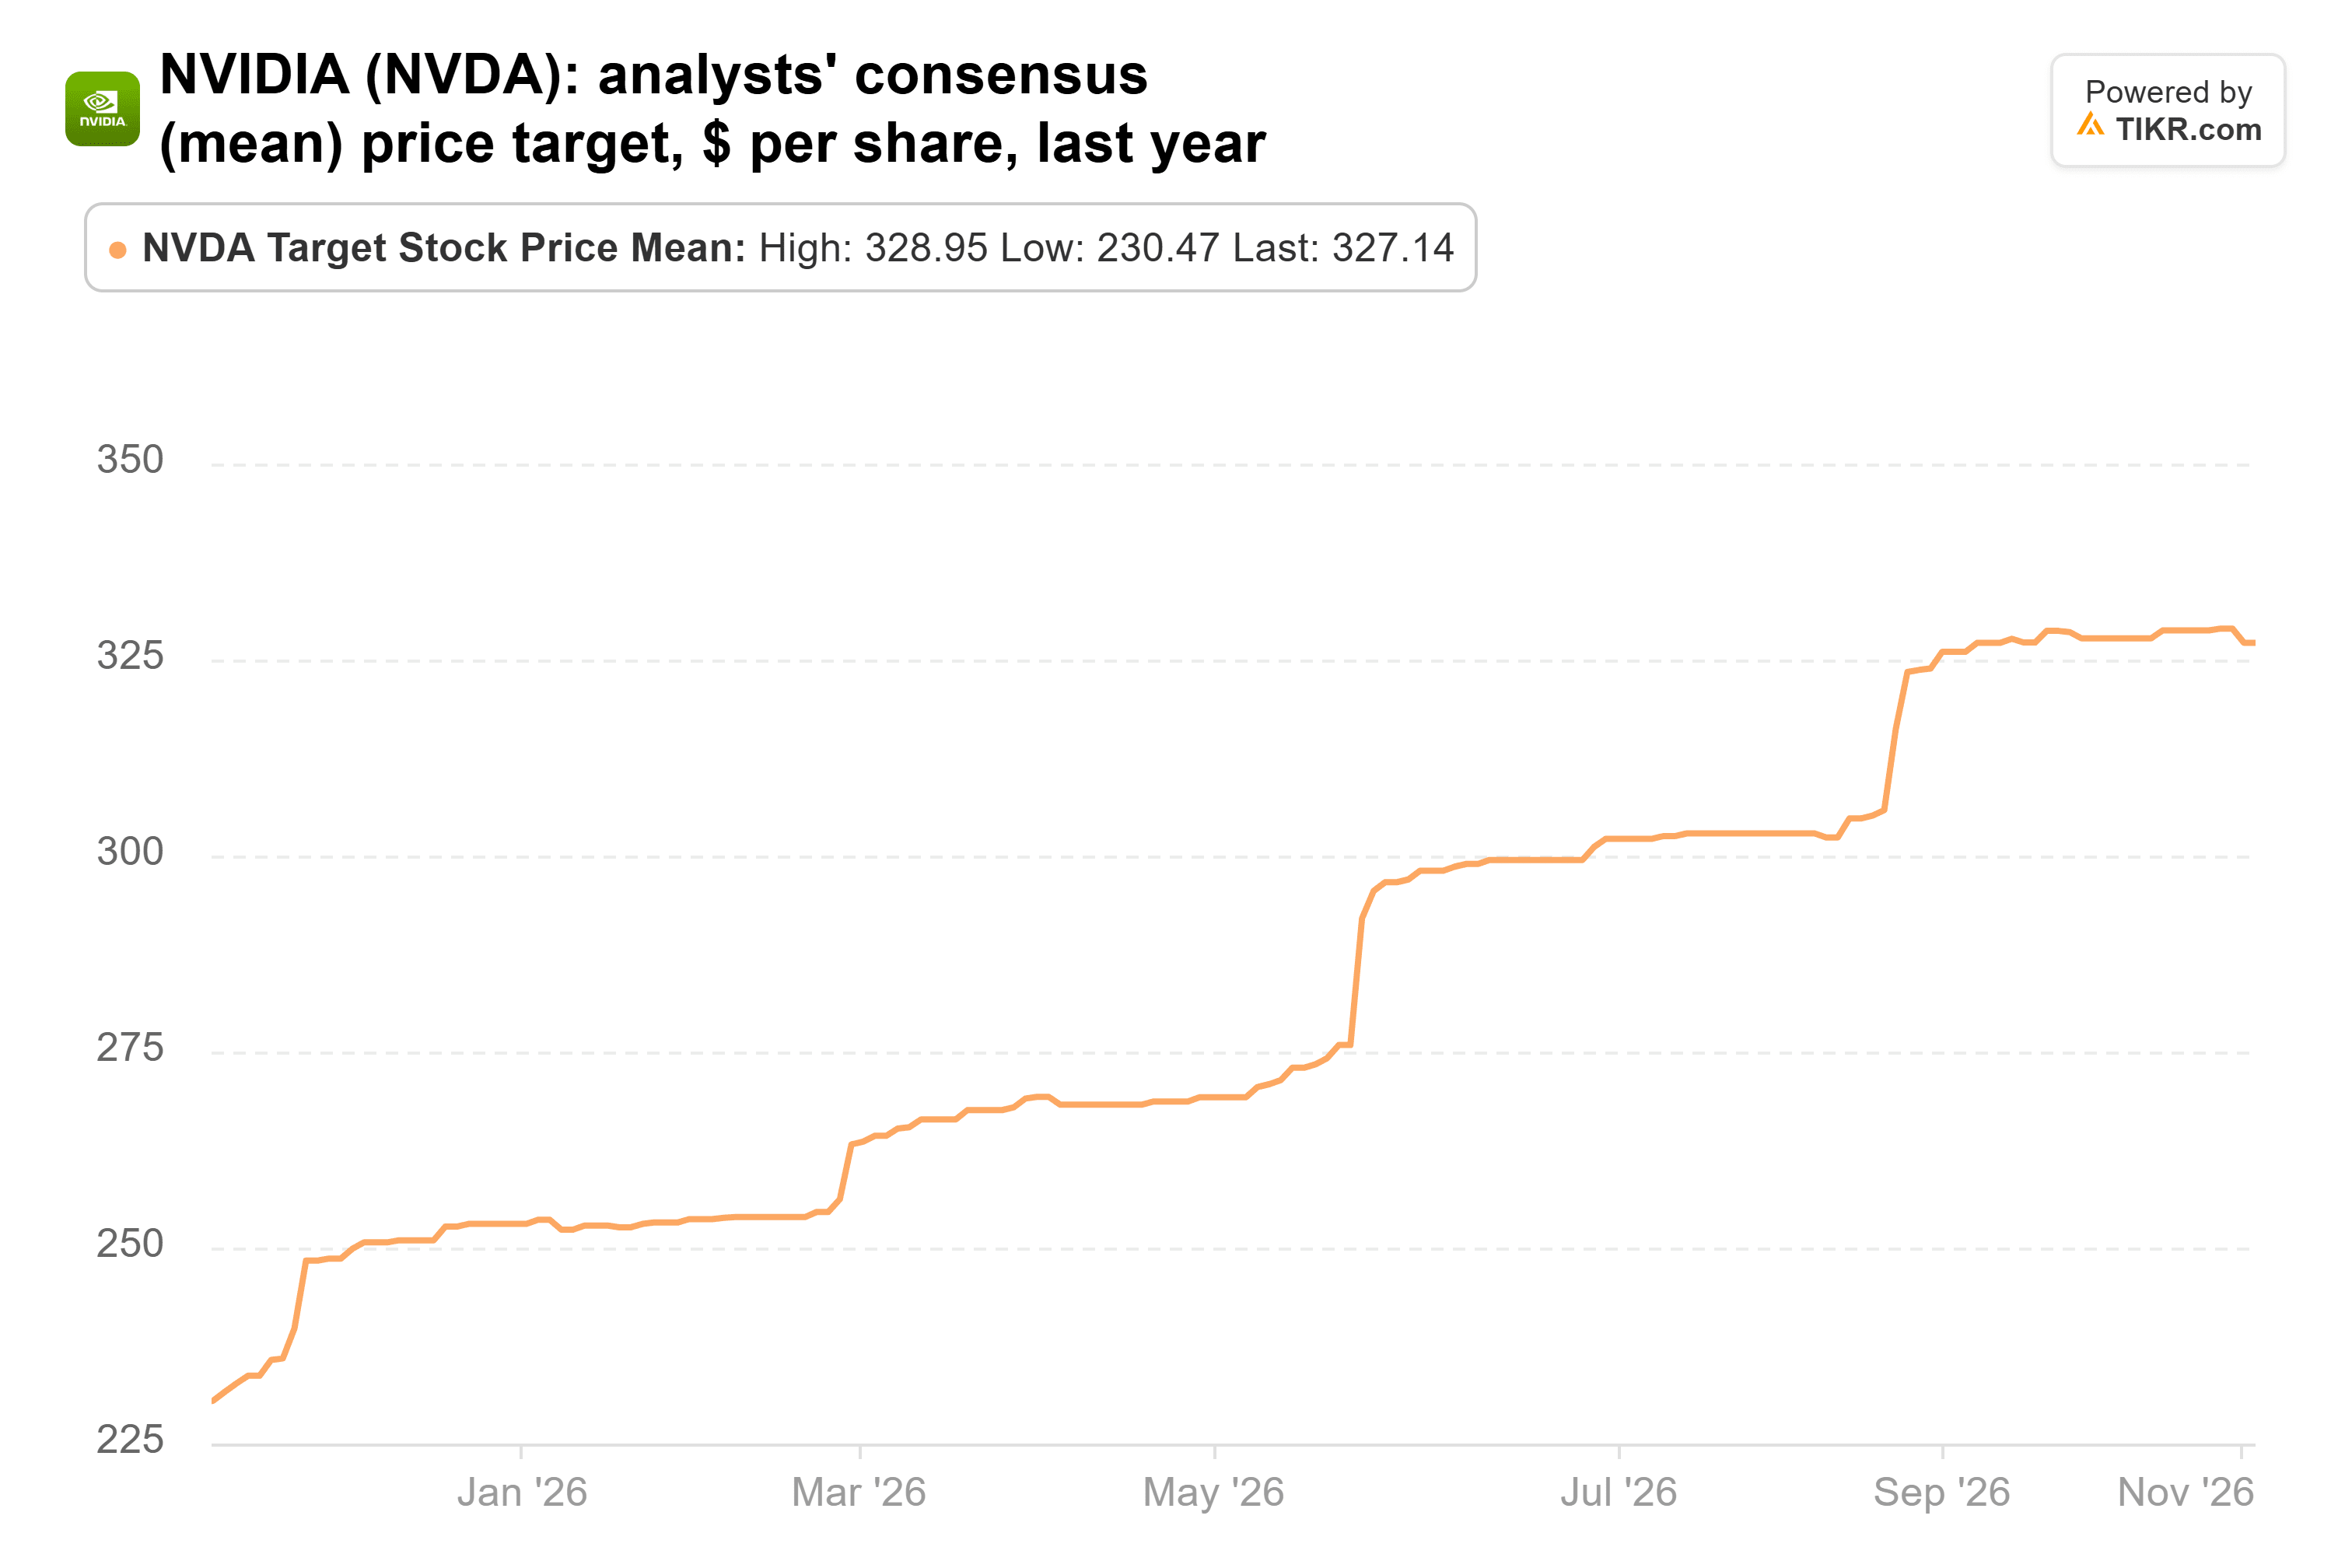
Les objectifs vont de 180 $ à 515 $, donc Bernstein se situe près du sommet. Tous les optimistes ne tiennent pas bon : le 10 novembre, Citi a abaissé son objectif à 285 $ contre 315 $ précédemment et Wells Fargo à 300 $ contre 315 $, bien que les deux aient maintenu des recommandations équivalentes à Acheter. Les estimations continuent également de grimper : les analystes anticipent 15,93 $ par action pour l'exercice se terminant en janvier 2028, contre 12,84 $ il y a trois mois, la DAF Colette Kress prévoyant une croissance des revenus d'environ 70 % cette année-là.
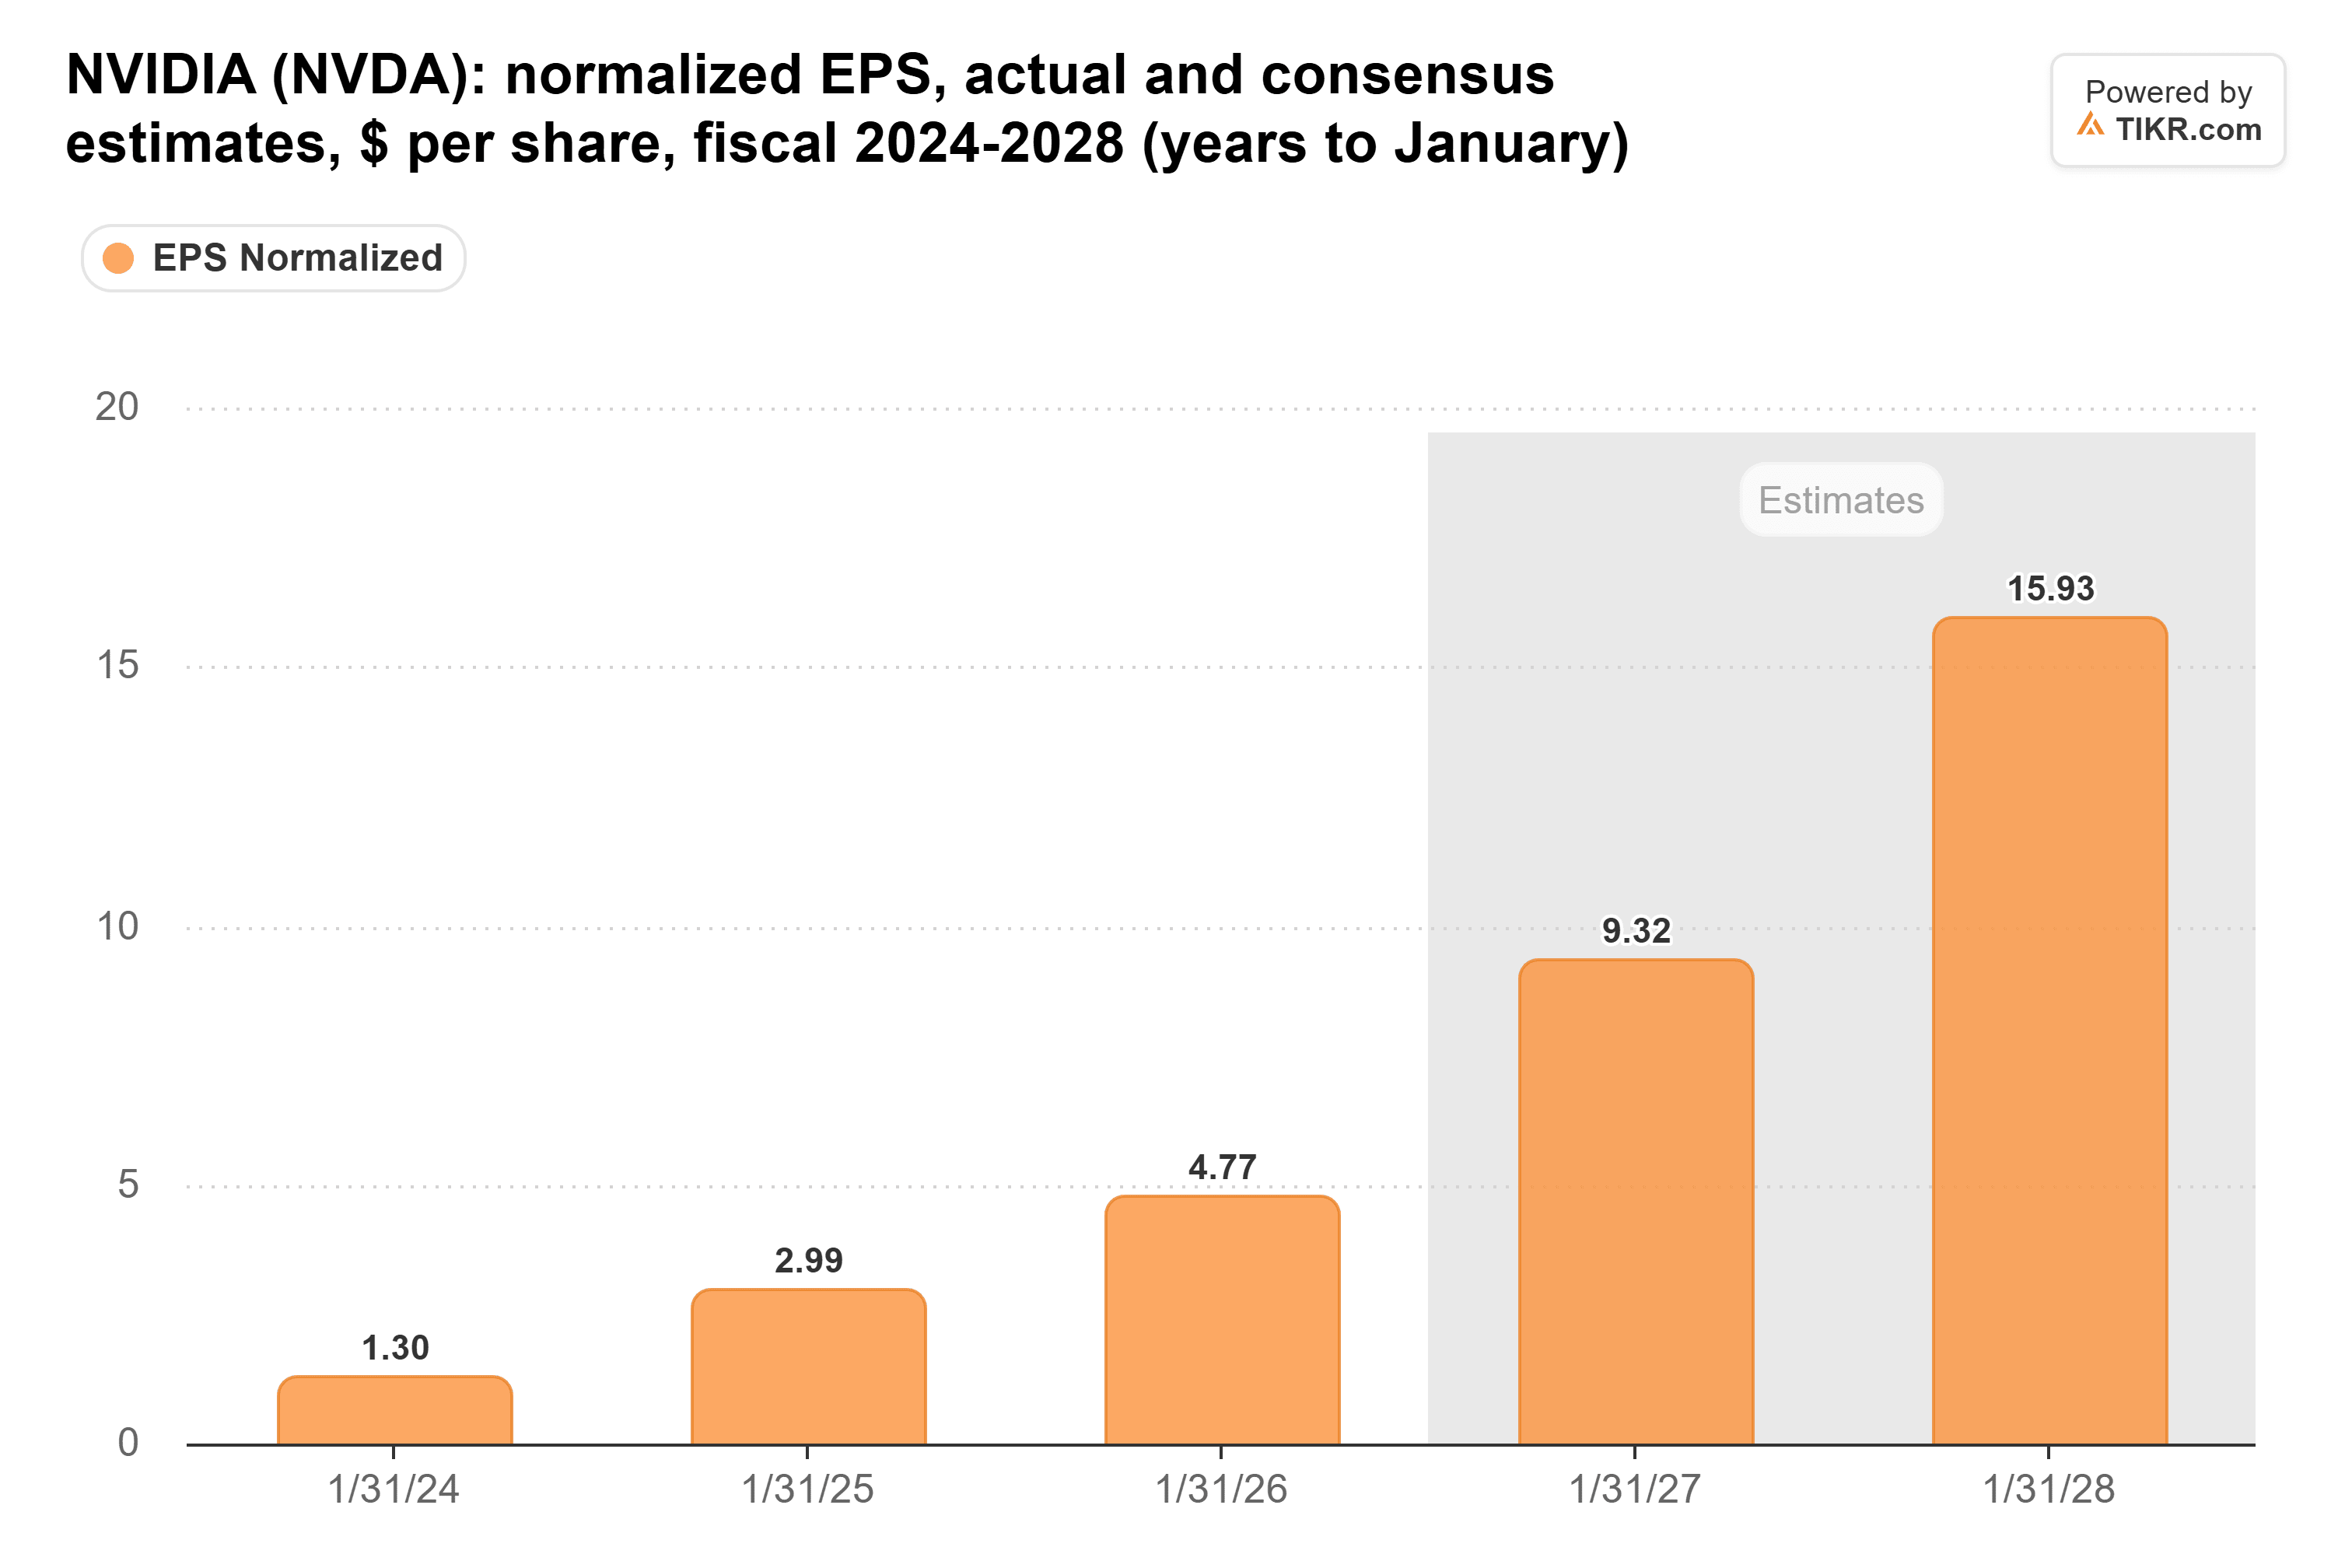
Aucune de ces nouvelles n'a jusqu'à présent affecté ces estimations. Pourtant, l'action se négociait à 15x les bénéfices forward à la clôture du 9 novembre, son niveau le plus bas en cinq ans, contre une moyenne quinquennale de 36x :
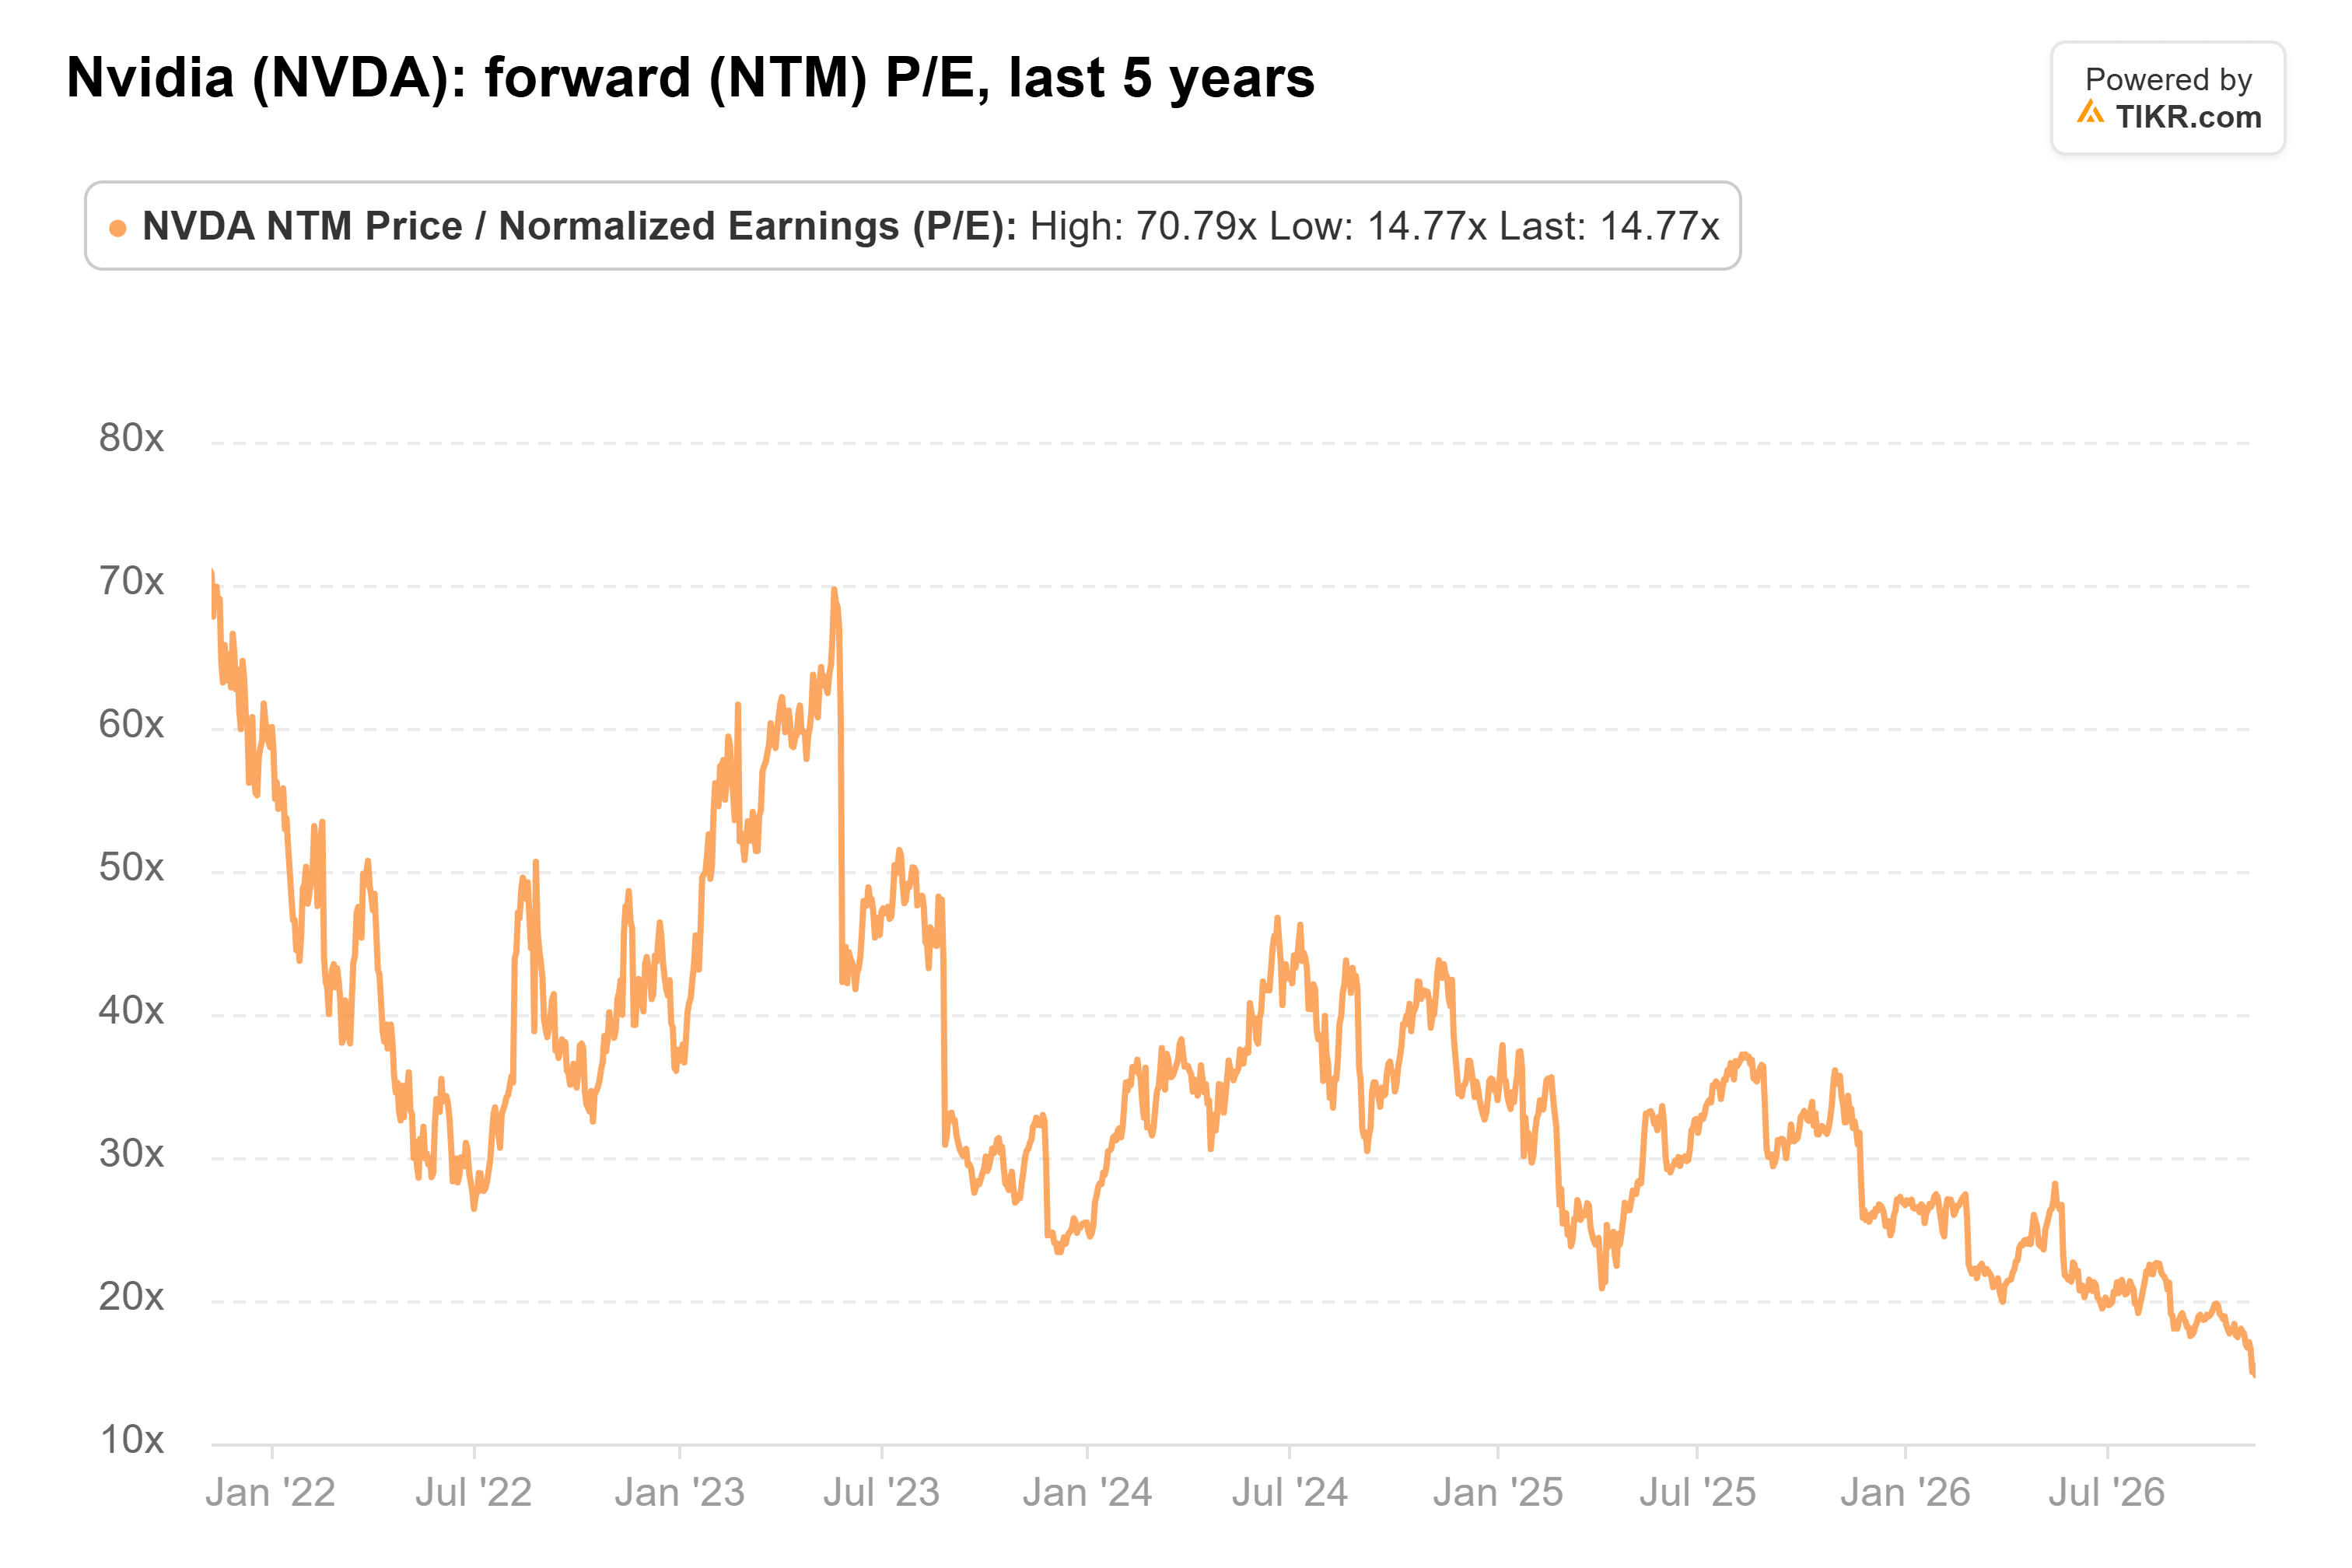
À la clôture du 10 novembre, il est encore plus bas, à environ 14x. En divisant l'objectif de Bernstein de 400 $ par les 12,10 $ par action que les analystes attendent sur les douze prochains mois, l'objectif nécessite un multiple de 33x, toujours inférieur à cette moyenne.
Trop bon marché, même avec le risque Huang
Si les conclusions du conseil coûtent son poste à Huang, NVIDIA perd la personne qui définit sa stratégie, et les législateurs ont de nouvelles raisons de pousser à des limites plus strictes sur les ventes de puces à la Chine.
En résumé : à environ 14x les bénéfices, l'action intègre déjà beaucoup de mauvaises nouvelles, et l'objectif de 400 $ de Bernstein n'a pas besoin que NVIDIA se rapproche de ses anciens multiples. Sur les chiffres, l'argument de Rasgon tient la route, et la plus grande menace pour son objectif est un changement à la tête. Les prochains tests sont la publication des résultats de NVIDIA le 17 novembre et la présence ou non de Huang à la réunion d'information de la Chambre que les législateurs ont demandée pour le 18 novembre.
Alors, quelle est la valeur réelle de l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que NVIDIA pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !