Points clés
- L'action Pinterest a progressé de 20% au cours du mois écoulé jusqu'à la clôture de lundi, tandis que le S&P 500 a gagné moins de 1% et Snap a pris 13%.
- Le titre a rebondi après un creux de septembre proche du prix payé par Pinterest pour racheter ses propres actions, et deux rallyes des médias sociaux l'ont porté plus haut en octobre.
- Même après cette hausse, Pinterest se négocie à 10x les bénéfices anticipés, contre une moyenne sur cinq ans de 24x.
- Les résultats du troisième trimestre début novembre seront les premiers avec l'ancien d'Amazon James Dibbo comme CFO, et ils devront montrer une croissance aux États-Unis et au Canada proche des 18% du T2.
Pinterest (PINS) a progressé de 20% au cours du mois écoulé (jusqu'à la clôture de lundi), tandis que le S&P 500 a gagné 0,6% et le Nasdaq 100 a reculé de 0,4%. Snap (SNAP) a pris 13% sur la même période.
L'étrange ? Pinterest n'a pas publié de nouveaux chiffres trimestriels depuis début août.
Un creux en septembre, puis une hausse en octobre
Le mois a commencé sur une mauvaise base. Pinterest a chuté de 9% le 9 septembre après que le PDG Bill Ready a averti, lors d'une conférence Goldman Sachs, que l'activité internationale était sous pression, en raison des nouvelles limites de l'UE sur les vendeurs transfrontaliers basés en Asie et d'une réorganisation de ses ventes à l'étranger. La baisse s'est poursuivie avec une chute de 5% le 22 septembre, sans nouvelle à l'appui.
Mais elle s'est essoufflée à un niveau intéressant. Pinterest a dépensé plus de 2 milliards de dollars pour racheter ses propres actions cette année jusqu'à début août, à un prix moyen de 18,17$, et les actions ont touché un creux en septembre juste au-dessus de ce niveau.
Puis octobre a fait tout le travail : l'action a grimpé de 20% du 30 septembre au 15 octobre. Snap a bondi de 7% le 9 octobre lors d'un rallye général des actions des médias sociaux, et Pinterest a gagné 4,2%. Le groupe a de nouveau connu un rallye le 13 octobre, et Pinterest a ajouté 4,4%. Deux jours plus tard, il a encore gagné 4,4% alors qu'UBS maintenait sa recommandation Achat et son objectif de 33$.
TIKR suit 39 analystes sur Pinterest. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Achat, Conserver et Vendre sur Pinterest, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Pinterest
Le responsable financier de la pub d'Amazon prend les commandes
La seule véritable nouvelle de l'entreprise est venue le 5 octobre, après la clôture, lorsque Pinterest a nommé James Dibbo CFO, à compter du 26 octobre. Chez Amazon (AMZN), Dibbo gérait les finances d'Amazon Ads et de Prime Video, entre autres activités. L'action a à peine réagi, gagnant environ 1% après les heures de négociation.
Je pense que cette embauche compte plus que cela. Ready a été franc sur les points faibles de Pinterest : "Nous avons multiplié par 5 le nombre de clics vers les annonceurs sur les 3 dernières années, mais nous n'avons certainement pas multiplié les revenus par 5", a-t-il déclaré lors de la conférence téléphonique du deuxième trimestre.
Un directeur financier qui a aidé à diriger l'activité publicitaire d'Amazon est un choix sensé pour aider à combler cet écart.
Toujours bon marché après le rebond
Un mois à +20% semble beaucoup, jusqu'à ce que l'on voie le point de départ. Le P/E anticipé de Pinterest est aujourd'hui de 10,3x. C'est en hausse par rapport au plus bas sur cinq ans de 8,4x le 17 septembre, mais bien en dessous de sa moyenne sur cinq ans de 24x.

Wall Street n'a pas non plus suivi le mouvement. Les recommandations "Conserver" dominent désormais les notations, avec 19 contre 17 Achats et 2 "Outperform", alors qu'il y avait 29 Achats et 6 "Conserver" il y a un an. Et l'objectif consensus est resté à environ 29$ tout ce temps.

Cela représente toujours environ 30% au-dessus de la clôture de lundi, bien que ce soit en baisse par rapport aux 44$ d'il y a un an. De plus : l'action se situe désormais juste en dessous du prix de conversion d'environ 22,72$ sur les 1 milliard de dollars d'obligations convertibles d'Elliott.
Novembre doit le mériter
Les résultats du troisième trimestre sont attendus début novembre, le premier rapport avec Dibbo comme CFO. Pinterest a donné des prévisions de revenus de 1,19 à 1,21 milliard de dollars, soit une croissance de 13% à 15%. Cela fait suite à une croissance de 18% au T2, lorsque la croissance aux États-Unis et au Canada a accéléré de cinq points pour atteindre 18%.
Les analystes s'attendent toujours à ce que les revenus progressent de 16% cette année, à 4,91 milliards de dollars, et de 13% supplémentaires en 2027.
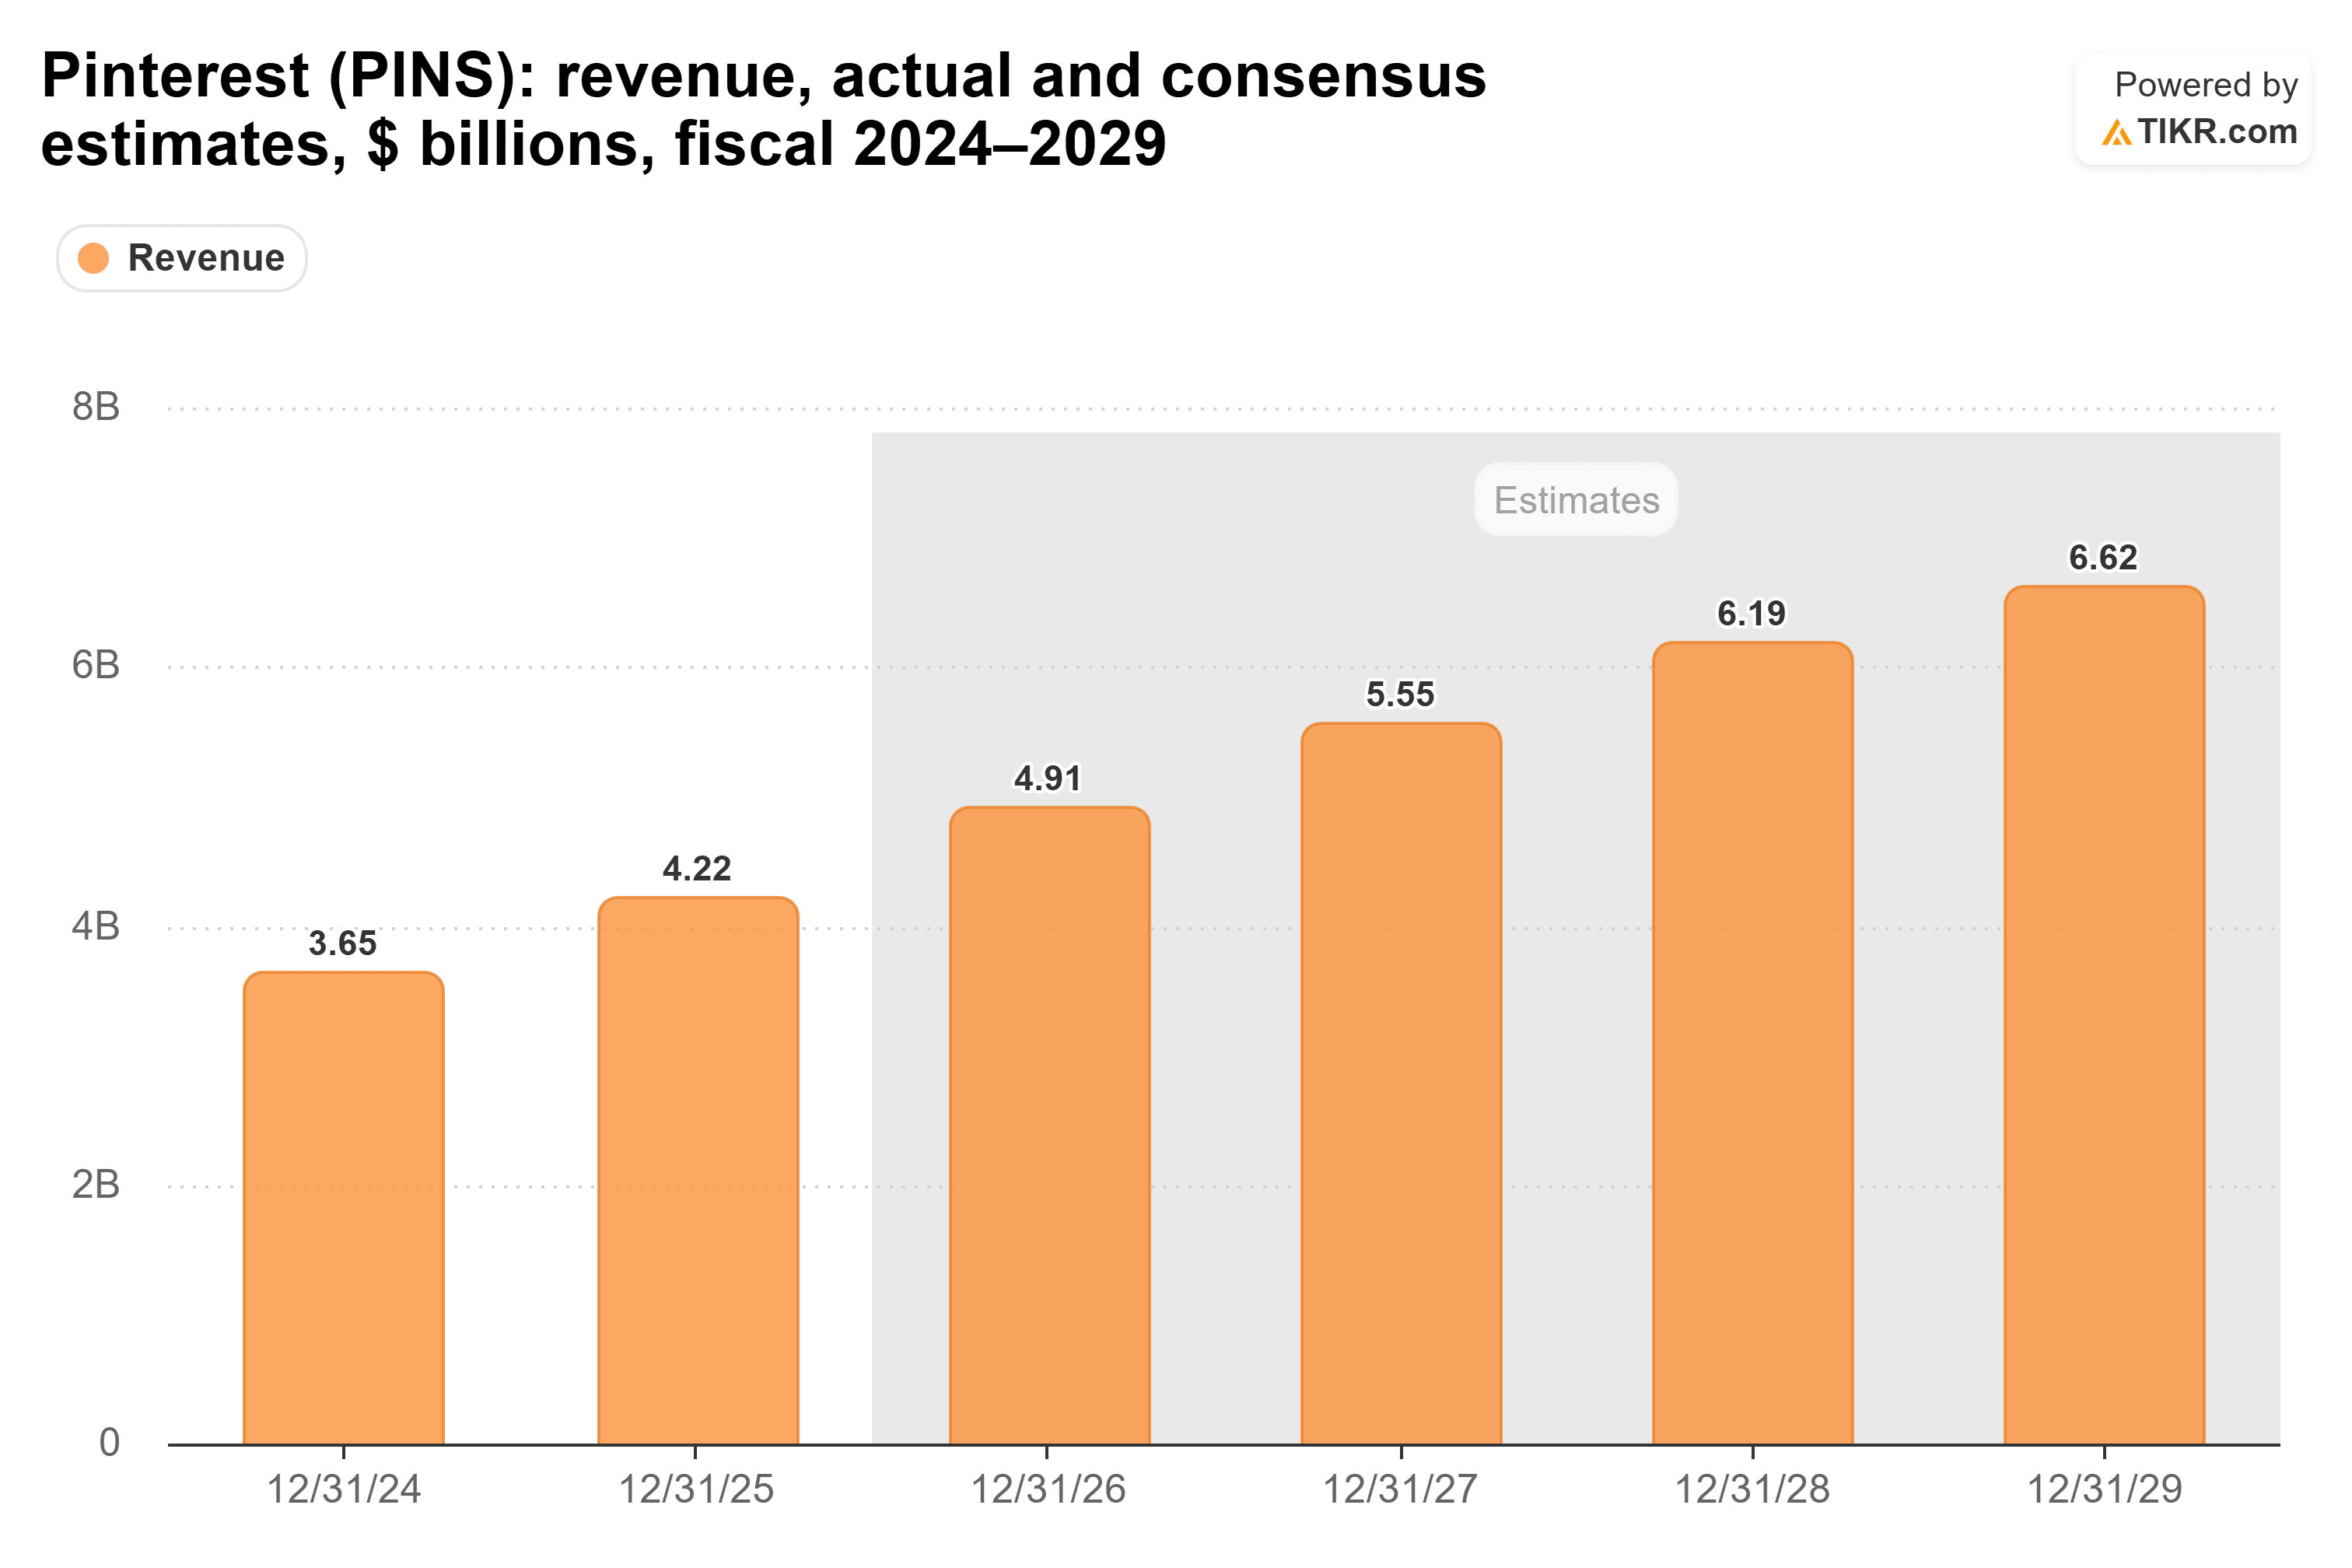
Rien dans les nouvelles d'octobre ne devrait modifier ces estimations, donc tout dépend du rapport de novembre.
Le risque est à l'étranger. L'activité internationale représente plus de 80% des utilisateurs de Pinterest mais ne génère qu'environ un cinquième de ses revenus, et la réinitialisation là-bas pourrait traîner en longueur.
Mon avis : Pinterest reste un achat à 10x les bénéfices anticipés. Si la croissance aux États-Unis et au Canada reste proche de 18%, ce multiple a beaucoup de marge de progression. Bien sûr, un écart par rapport aux prévisions renverrait l'action directement vers ce prix de rachat de 18$.
Alors, quelle est la valeur réelle de l'action Pinterest ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Pinterest pourrait valoir. Partez des estimations consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Pinterest gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !