


Points clés
- L'action d'Oracle a bondi de 12 % après que sa journée investisseurs ait prévu une trésorerie libre positive au second semestre de l'exercice 2028 et plus de 30 milliards de dollars en 2029.
- L'objectif de revenus de 225 milliards de dollars pour l'exercice 2030 reprend le chiffre de l'année dernière, donc le plan de trésorerie et le plafond de financement de 20 milliards de dollars sont les vraies nouveautés.
- La trésorerie libre du premier trimestre était négative à 5,4 milliards de dollars, et la dette nette s'élève à 132 milliards de dollars avec jusqu'à 95 milliards de dollars de dépenses d'investissement (capex) prévues.
- Le rapport du 10 décembre montrera si la croissance du cloud de 64 % à 70 % arrive comme prévu avec la mise en service des nouvelles capacités.
Oracle a enfin donné une date à la question que les investisseurs se posent depuis le début de l'année : quand la trésorerie revient-elle ?
Oracle (ORCL) a bondi de 12 % à 146 $ mercredi après que sa journée investisseurs ait tracé une voie vers une trésorerie libre positive au second semestre de l'exercice 2028. La trésorerie libre devrait ensuite dépasser 30 milliards de dollars en 2029, une fois que les dépenses d'investissement (capex) auront diminué après leur pic.
L'objectif principal était de 225 milliards de dollars ou plus de revenus pour l'exercice 2030. Oracle avait déjà utilisé ce même chiffre lors de sa réunion investisseurs d'octobre dernier. Ce qui est nouveau, c'est le plan de financement qui l'accompagne.
Même après cette hausse, l'action se situe à environ 48 % en dessous de son plus haut sur 52 semaines à 282 $.
Une date pour la trésorerie
Le plan se résume à trois engagements :
- Des revenus d'au moins 225 milliards de dollars pour l'exercice 2030, avec une marge opérationnelle non-GAAP supérieure à 40 % et un BPA supérieur à 21 $.
- Des dépenses d'investissement (capex) atteignant leur pic en 2027 et 2028, puis diminuant en 2029.
- De nouvelles levées de capitaux plafonnées à 20 milliards de dollars jusqu'en 2030, réparties équitablement entre actions et dette.
Ce plafond s'ajoute aux 20 milliards de dollars d'actions qu'Oracle a déjà vendus via un programme "at-the-market" (ATM) au dernier trimestre. Oracle a également réaffirmé ses prévisions pour l'exercice 2027 d'au moins 90 milliards de dollars de revenus et 8,10 $ de BPA.
Mais à quel point le trou se creuse-t-il avant le virage ?
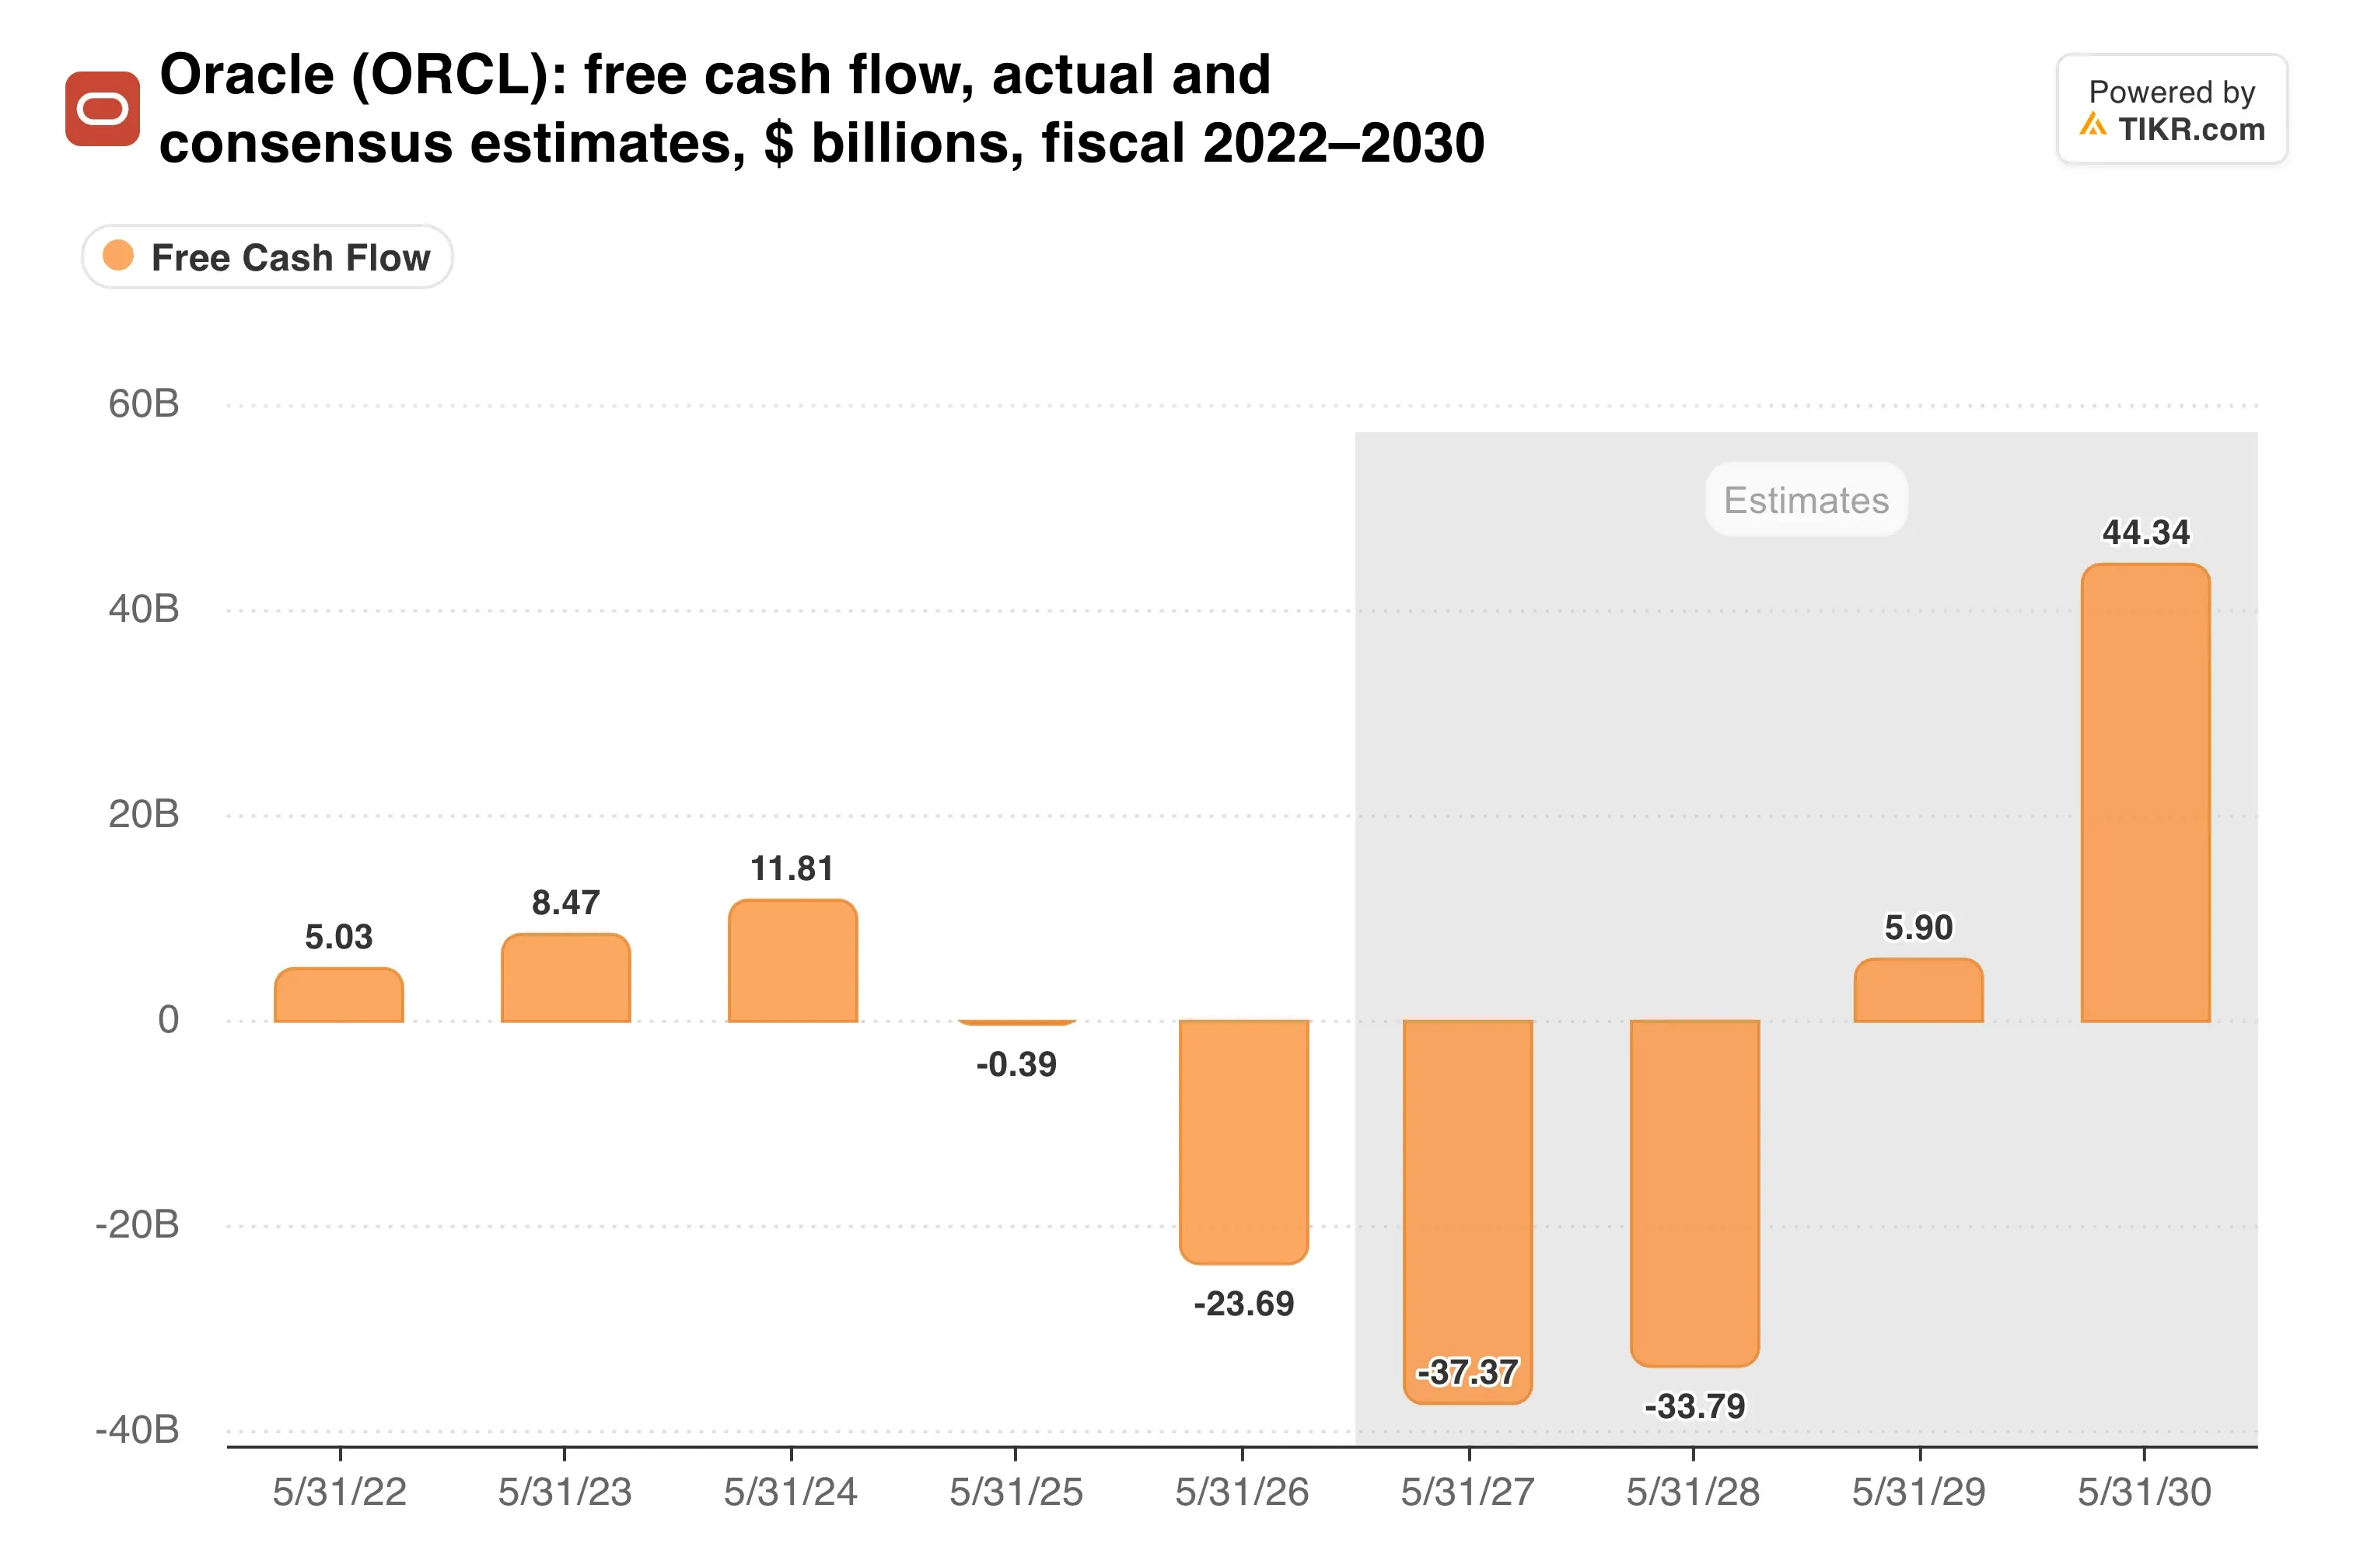
Rien qu'au premier trimestre, les dépenses d'investissement (capex) ont atteint 28,5 milliards de dollars et la trésorerie libre était négative à 5,4 milliards de dollars.
L'arriéré de commandes commence à se convertir
La demande n'a jamais été le problème d'Oracle. Les revenus du premier trimestre ont augmenté de 30 % à 19,3 milliards de dollars, les revenus de l'infrastructure cloud ont bondi de 121 % à 7,4 milliards de dollars, et les obligations de performance restantes ont atteint 664 milliards de dollars, en hausse de 209 milliards de dollars sur un an.
Oracle a signé plus de 30 milliards de dollars de nouveaux contrats cloud IA au cours du trimestre et a livré 850 mégawatts de nouvelles capacités. C'est ce rythme de livraison qui transforme l'arriéré de commandes en revenus.
La gamme de puces s'élargit également. Oracle a étendu son partenariat avec Nvidia (NVDA) à une échelle multi-gigawatt avec les systèmes Vera Rubin. Il proposera également les TPU d'Alphabet (GOOGL) et l'inférence rapide de Cerebras (CBRS) à partir de 2027, devenant ainsi le premier hyperscaler en dehors de Google à proposer des TPU.
Les analystes s'attendent déjà à une croissance forte :
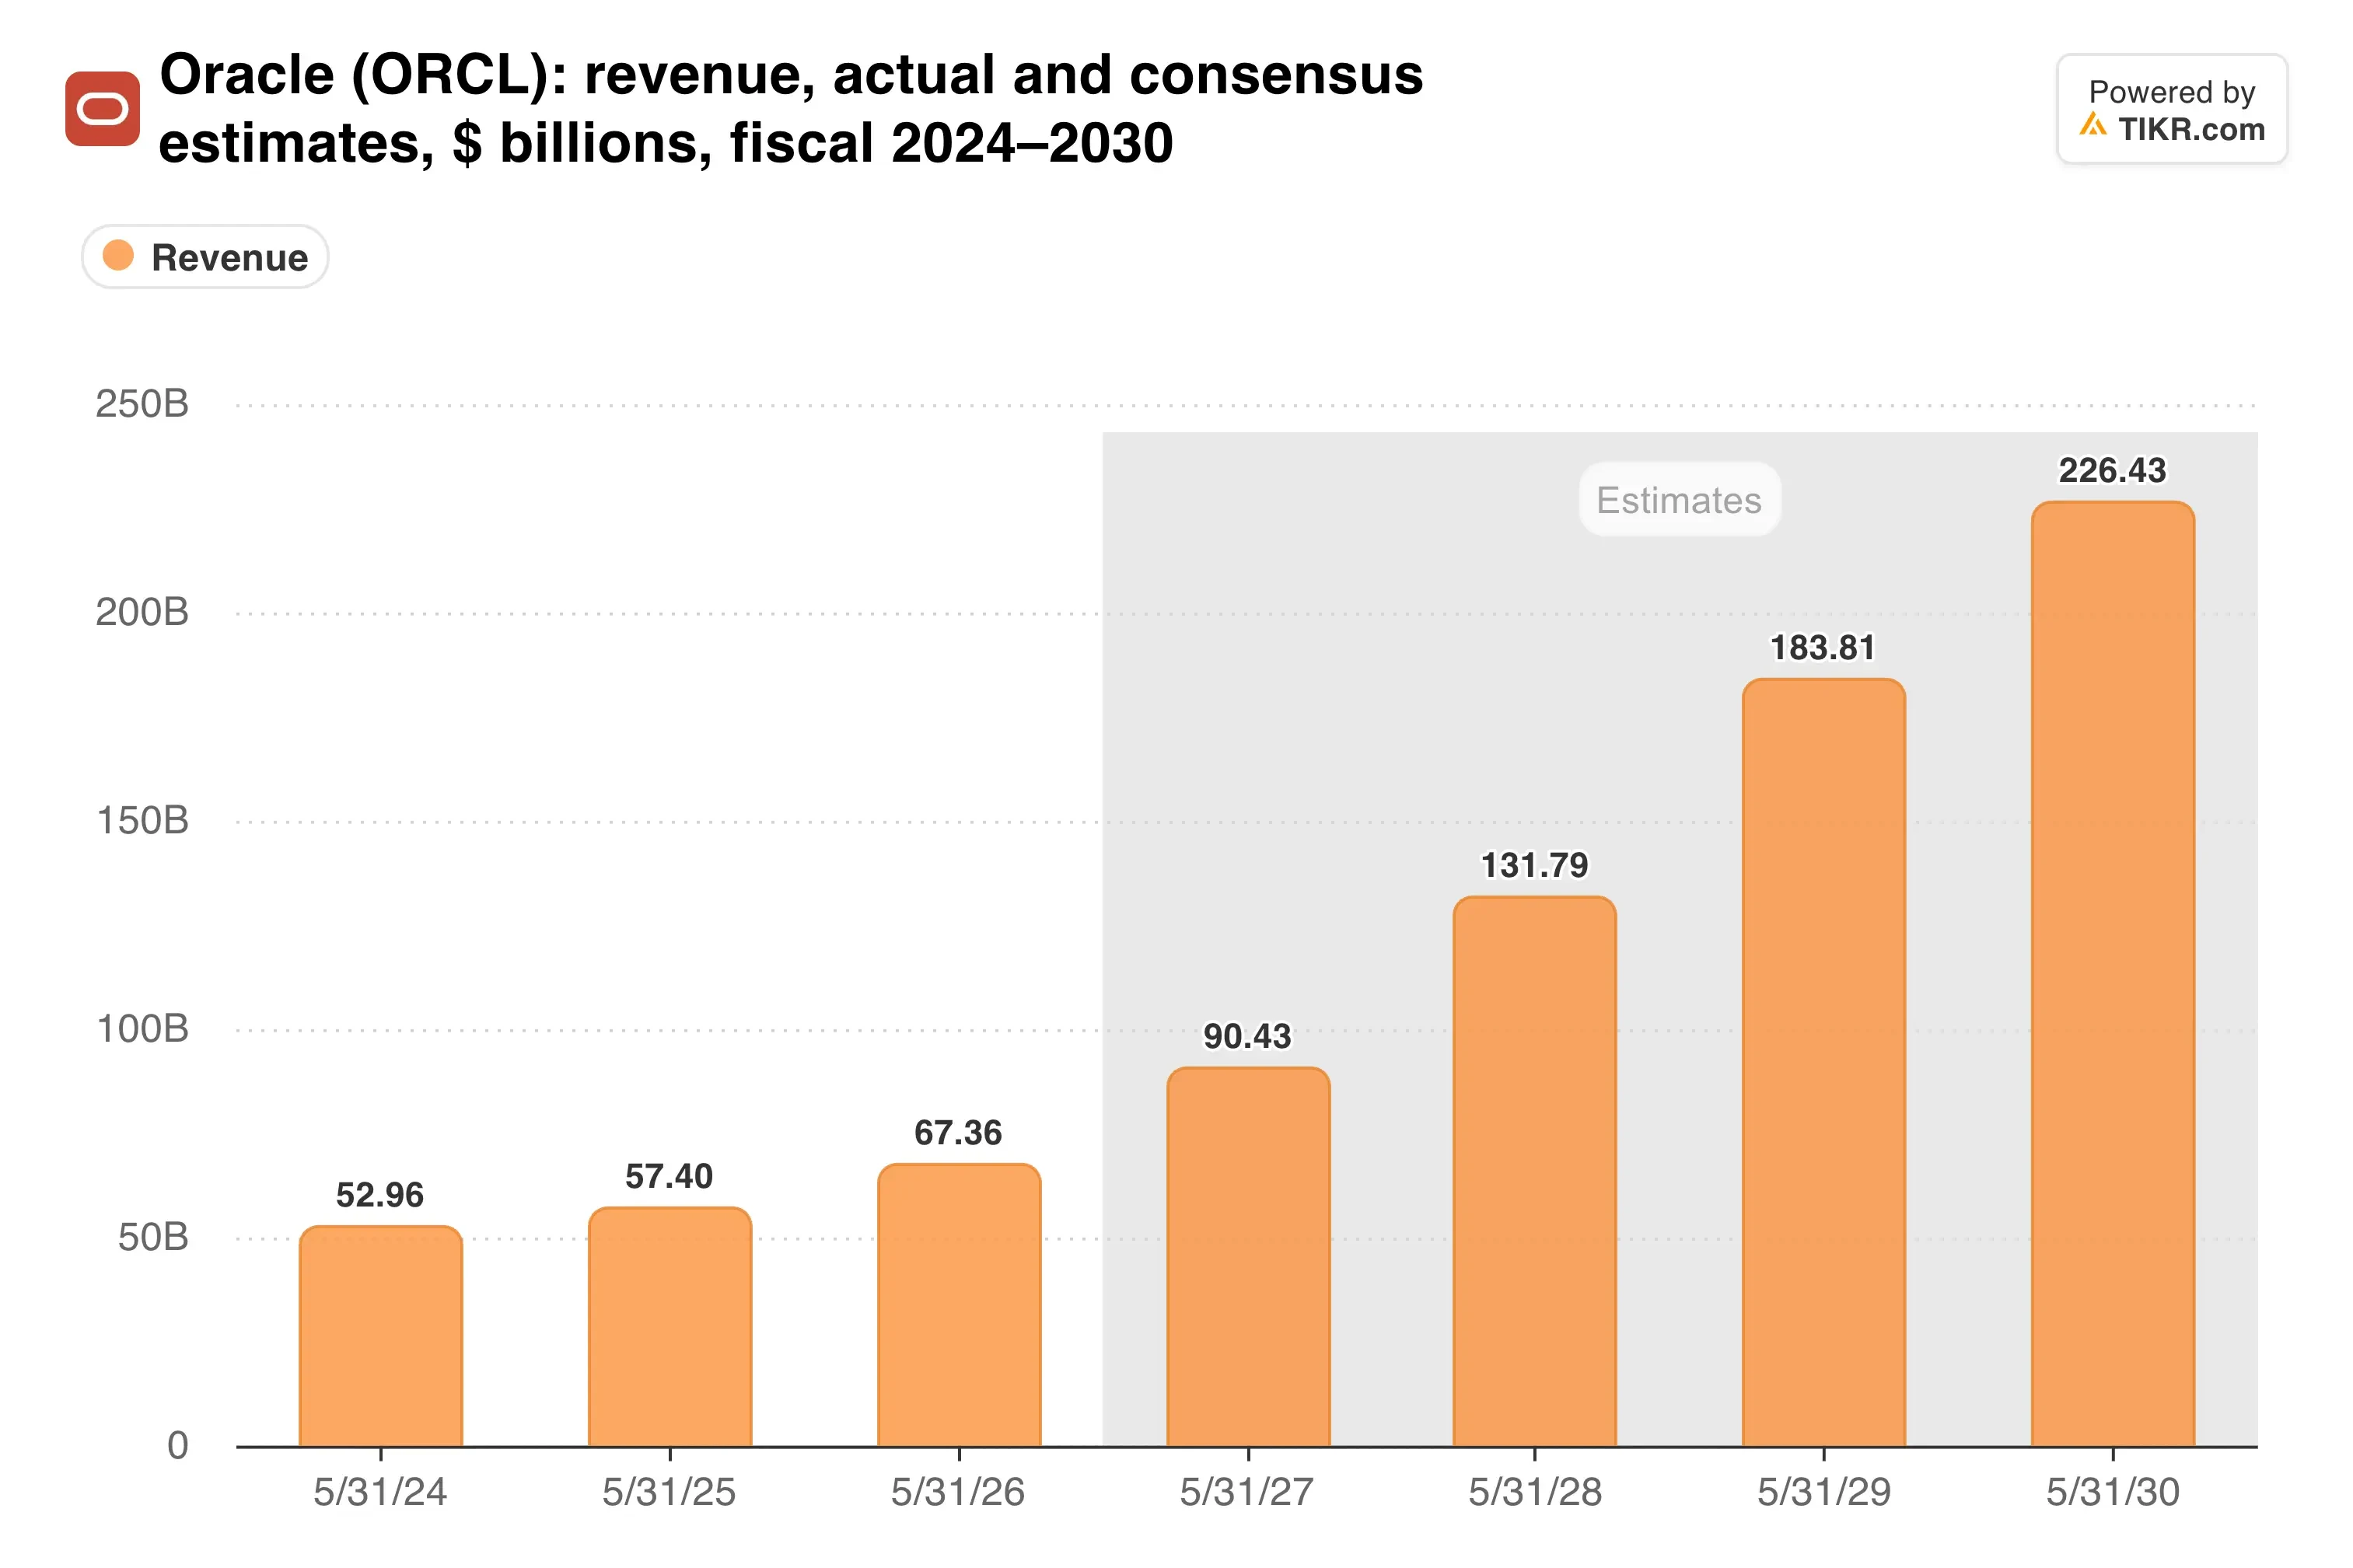
Le consensus prévoit une croissance annuelle des revenus de 39,9 % au cours des deux prochaines années, donc les objectifs à long terme d'Oracle ne dépassent pas beaucoup les attentes du marché.
TIKR suit 43 analystes sur Oracle. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Oracle, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Oracle
La dette fait le gros du travail
La dette nette s'élève à 132 milliards de dollars, soit 3,5 fois l'EBITDA. Et les dépenses d'investissement (capex) pour l'exercice 2027 sont prévues entre 90 et 95 milliards de dollars, même si les dépenses d'investissement nettes en trésorerie sont plafonnées à 70 milliards de dollars.
La concentration des clients n'a pas non plus disparu. OpenAI reste le plus gros engagement dans l'arriéré de commandes, donc toute pression sur son financement toucherait directement Oracle.
Pourtant, le marché ne paie pas cher pour cette croissance. Oracle se négocie à 15,3 fois les bénéfices anticipés, en dessous de Salesforce (CRM) à 16,4x, alors que les analystes s'attendent à ce que les revenus d'Oracle croissent près de quatre fois plus vite.
L'emprunt apparaît clairement au bilan...

Chaque dollar de dépenses d'investissement (capex) qui dépasse l'exercice 2028 fait monter cette ligne plus haut avant qu'elle ne redescende.
Mon avis : la hausse de mercredi me semble logique. Un besoin de financement plafonné et un retour de trésorerie daté éliminent le scénario le plus effrayant, qui était une dilution indéterminée. Cependant, l'ensemble du plan repose sur une baisse effective des dépenses d'investissement (capex) en 2029, et les déploiements d'IA rétrécissent rarement comme prévu. À 15,3 fois les bénéfices anticipés, je pense que ce risque est désormais correctement valorisé.
Oracle publiera ses résultats du deuxième trimestre le 10 décembre. La direction a prévu une croissance des revenus cloud totaux de 64 % à 70 % en monnaie constante, et le rapport montrera si les livraisons de capacités suivent le rythme.
Alors, quelle est la valeur réelle de l'action Oracle ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Oracle. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'acheter ou de vendre des actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


