Points clés
- Après les résultats du T3, Needham a abaissé son objectif de cours sur Carvana à 100 $ contre 120 $ précédemment, tout en maintenant sa recommandation Acheter. Le nouvel objectif représente un potentiel de hausse de 47 % par rapport au cours de clôture du 29 octobre.
- Carvana a vendu un nombre record de 217 385 voitures au trimestre, en hausse de 39 %, mais son EBITDA ajusté par voiture a diminué par rapport à l'année précédente.
- L'objectif de Needham implique un multiple d'environ 44x les bénéfices futurs, légèrement inférieur à la moyenne de 46x de l'action sur l'année écoulée, et les estimations de bénéfices pour 2027 ont été relevées.
- Le multiple semble juste, mais atteindre l'objectif dépend de la reprise des bénéfices sur les prêts de Carvana dans un contexte de hausse des taux d'intérêt.
Carvana (CVNA) cote actuellement 69 $ au moment de la rédaction, soit 30 % en dessous de son plus haut de janvier. Needham a récemment abaissé son objectif de cours à 100 $ contre 120 $, tout en maintenant sa recommandation Acheter.
Trois coups durs depuis janvier
Le 28 janvier, un rapport de vendeur à découvert sur les liens de Carvana avec DriveTime, propriété de la famille Garcia, a fait chuter l'action de jusqu'à 17 % dans la journée.
Le 29 juillet, Carvana a publié des prévisions d'EBITDA ajusté pour 2026 comprises entre 2,7 et 3,0 milliards de dollars. Le milieu de cette fourchette était inférieur aux 2,9 milliards attendus par les analystes, selon LSEG, et l'action a chuté de 14 % en après-bourse.
Et au T3, l'EBITDA ajusté par voiture a diminué par rapport à l'année précédente pour le quatrième trimestre consécutif, passant d'environ 4 085 $ à environ 3 680 $.
Le point de vue de Needham
Plus tôt cette année, l'analyste Chris Pierce avait déclaré que les inquiétudes concernant le bénéfice de détail par voiture s'étaient avérées de courte durée. Il valorisait l'action sur la base de l'EBITDA ajusté 2028, en supposant que Carvana vendrait 3 millions de voitures par an d'ici 2033.
Le T3 a confirmé sa thèse sur le segment de détail. Les unités ont augmenté de 39 % pour atteindre un record de 217 385, le bénéfice brut de détail non-GAAP par voiture a augmenté de 85 $, et les frais généraux et administratifs (SG&A) par voiture sont restés globalement stables.
TIKR suit 24 analystes sur Carvana. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Carvana, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Carvana
L'objectif de 100 $ est-il réaliste ?
L'objectif de cours moyen des 24 analystes qui suivent Carvana est tombé à 81 $ contre 85 $ il y a un an, après avoir atteint un pic de 97 $ en janvier :
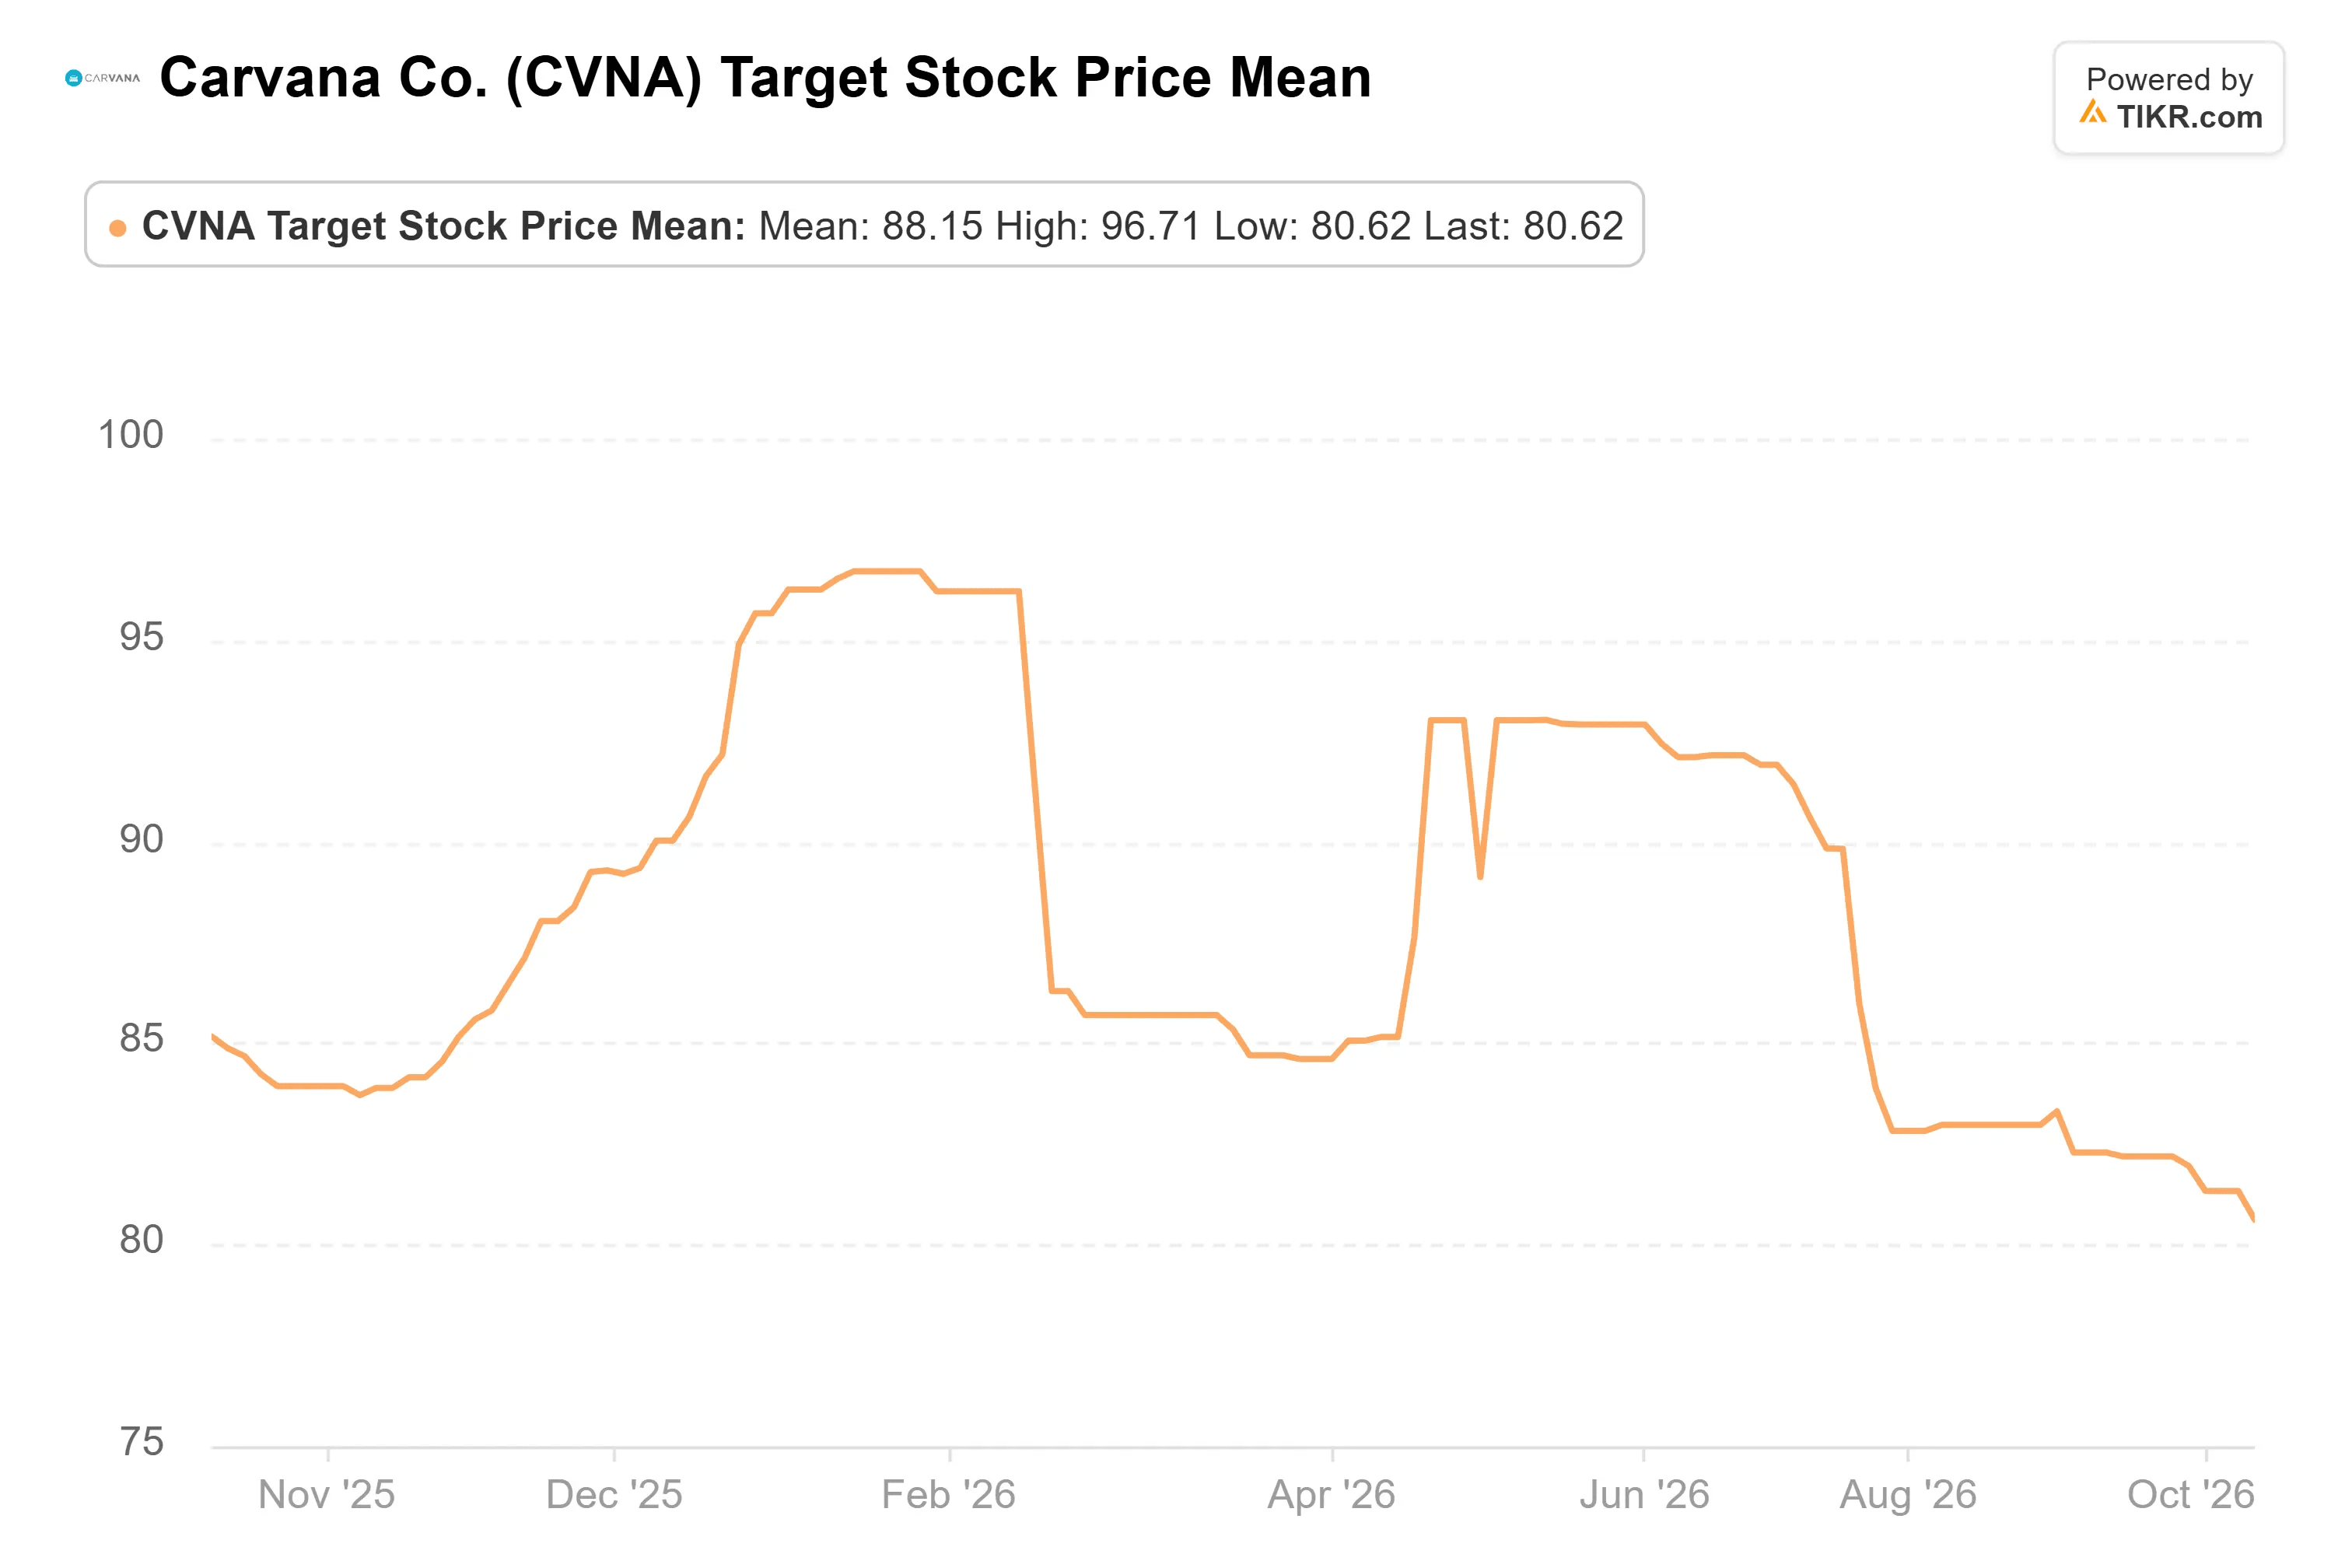
Cette moyenne est supérieure de 19 % au cours actuel, et l'objectif de 100 $ de Needham est supérieur de 23 % à cette moyenne.
Les estimations de bénéfices ont évolué dans l'autre sens. Les analystes s'attendent à ce que le bénéfice par action baisse à 1,52 $ cette année, puis grimpe à 2,25 $ en 2027 et 2,71 $ en 2028 :

Le chiffre pour 2027 a été relevé de 8 % en 90 jours, et le rapport trimestriel l'a à peine fait bouger.
Carvana se négociait à 26x les bénéfices futurs à la clôture du 28 octobre, contre 63x à la fin de 2025. L'objectif de 100 $ de Needham correspond à environ 44x, soit un peu en dessous de la moyenne de 46x de l'action sur l'année écoulée.
Tout dépend de l'activité de prêt
Le bénéfice brut autre non-GAAP par voiture, qui provient principalement des gains sur la vente des prêts accordés par Carvana, a diminué de 299 $ par rapport à l'année précédente. Carvana a réduit les taux qu'elle facture aux acheteurs alors que les taux de référence augmentaient.
Mon analyse : Le multiple de Needham est juste, et sa thèse sur le segment de détail tient la route. Mais atteindre 100 $ nécessite également une reprise de la ligne de prêt, et j'attendrais qu'elle se redresse avant d'acheter pour la reprise.
Le rapport du T4 en février sera le prochain point de contrôle. Il sera publié sans perspective pour 2027, car Carvana prévoit d'arrêter de donner des prévisions trimestrielles ou annuelles.
Alors, quelle est la valeur réelle de l'action Carvana ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Carvana pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Carvana gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !