Points clés
- Moderna a annoncé le 6 novembre qu'elle et Merck prévoyaient de déposer le dossier pour l'intismeran, qui a réduit de 42 % le risque de récidive ou de décès du mélanome en association avec le Keytruda, cette année.
- Merck partage les bénéfices de l'intismeran à parts égales avec Moderna, et une approbation n'est espérée qu'en 2027, donc le cours de l'action dépendra des prévisions pour 2027 qui seront publiées le 2 février.
- Les analystes attendent un BPA de 8,98 $ pour 2027, stable par rapport à 2025, tandis que Merck se négocie à 17,5 fois les bénéfices anticipés contre une moyenne quinquennale de 14,3x.
Merck (MRK) a obtenu un calendrier plus ferme pour son pari sur le mélanome le 6 novembre, lorsque son partenaire Moderna (MRNA) a annoncé que les deux sociétés prévoyaient de déposer le dossier pour l'intismeran cette année. Dans l'essai de phase 3 INTerpath-001, la thérapie personnalisée associée au Keytruda a réduit le risque de récidive ou de décès de 42 % par rapport au Keytruda seul.
La question plus immédiate pour l'action concerne les bénéfices : le Keytruda a représenté 48,7 % des ventes de Merck en 2025, et son brevet de composition américain expire en décembre 2028. Les troisièmes trimestres de Bristol Myers Squibb (BMY) et de Pfizer (PFE) montrent d'où pourrait provenir la prochaine croissance de Merck.
À deux ans, la phase 3 a suivi la phase 2
Le directeur du développement David Berman a déclaré que l'essai avait inclus plus de 1 100 patients atteints d'un mélanome de stade IIB à IV réséqué chirurgicalement :
- Un rapport de risque (hazard ratio) de 0,58 à l'analyse primaire pré-spécifiée
- 82,2 % sans récidive à deux ans, contre 70 % avec le Keytruda seul
Le président Stephen Hoge a déclaré que les partenaires "espéraient obtenir une approbation l'année prochaine".
Ce chiffre de 0,58 se situe près du 0,56 de la phase 2b à un suivi similaire. Les investisseurs l'ont comparé au 49 % à cinq ans de la phase 2b : lors de la fuite du 22 octobre, Moderna a chuté de 17,6 % et Merck de 1,76 %.
Merck dépend déjà du Qlex
Lorsque Merck a dépassé les estimations et relevé ses perspectives le 29 octobre, le Qlex a généré 830 millions de dollars de ventes, soit près de 10 % des ventes du Keytruda, tandis que le Keytruda IV a reculé de 5 % et que la famille a progressé de 6 % à 8,6 milliards de dollars. Bristol a observé la même évolution : l'Opdivo IV a reculé de 6 % à 2,37 milliards de dollars, tandis que l'Opdivo Qvantig est passé à 334 millions de dollars contre 67 millions de dollars un an plus tôt. (L'affaire de brevet d'Halozyme contre la version de Merck en Allemagne passe en appel le 19 novembre.)
Chaque patient sous intismeran reste sous Keytruda. Le hic : Merck partage les bénéfices de l'intismeran à parts égales avec Moderna.
TIKR suit 28 analystes sur Merck. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Merck, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Merck
Les analystes attendent un 2027 stable
Merck a relevé ses prévisions de BPA non-GAAP pour 2026 à 2,77-2,82 $, contre 2,66-2,76 $ auparavant, mais environ 550 millions de dollars de ventes du troisième trimestre provenaient d'un effet de calendrier d'achats, et 250 millions de dollars de ce montant s'inverseront en 2027.
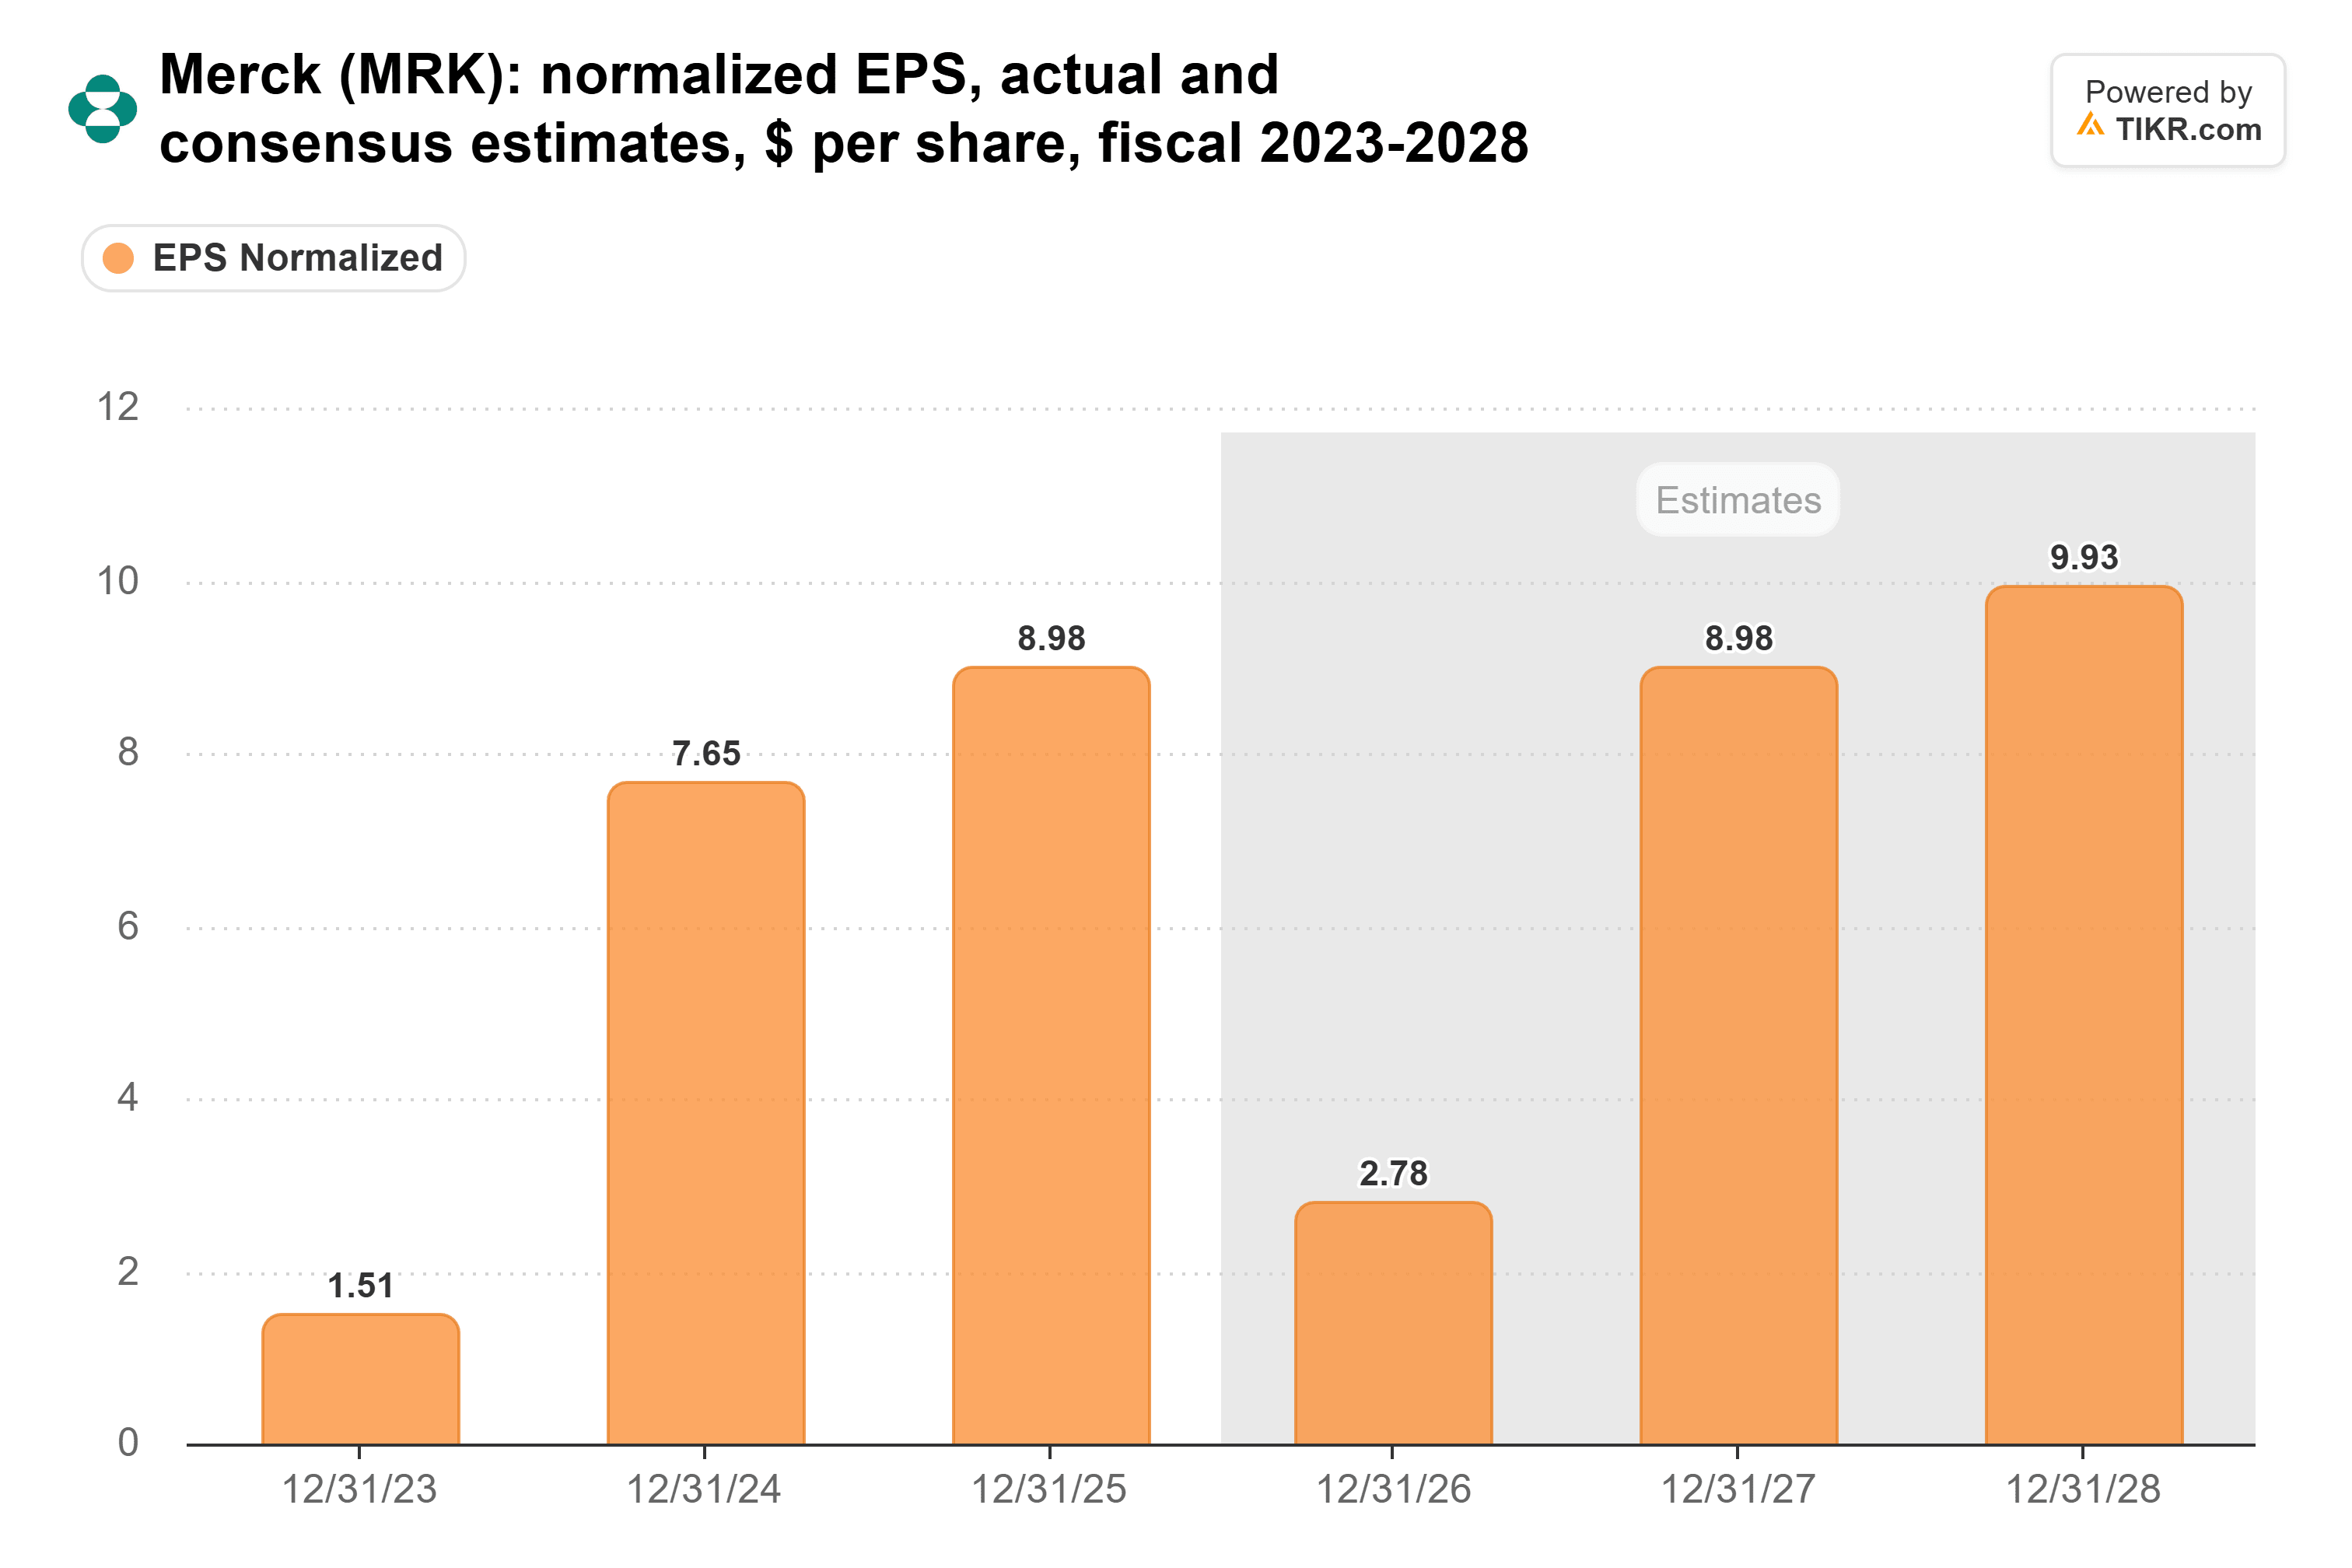
(La baisse de 2026 est principalement due à des charges de 5,93 $ par action liées à l'acquisition de Cidara et Terns.)
Le consensus de 8,98 $ pour 2027 correspond au chiffre réel de 2025, en baisse par rapport à 9,26 $ fin octobre. Merck s'attend à ce que ses dépenses d'exploitation sous-jacentes augmentent à un rythme moyen à élevé à un chiffre en 2027, bien qu'une redevance sur le Keytruda arrivant à expiration devrait améliorer la marge brute.
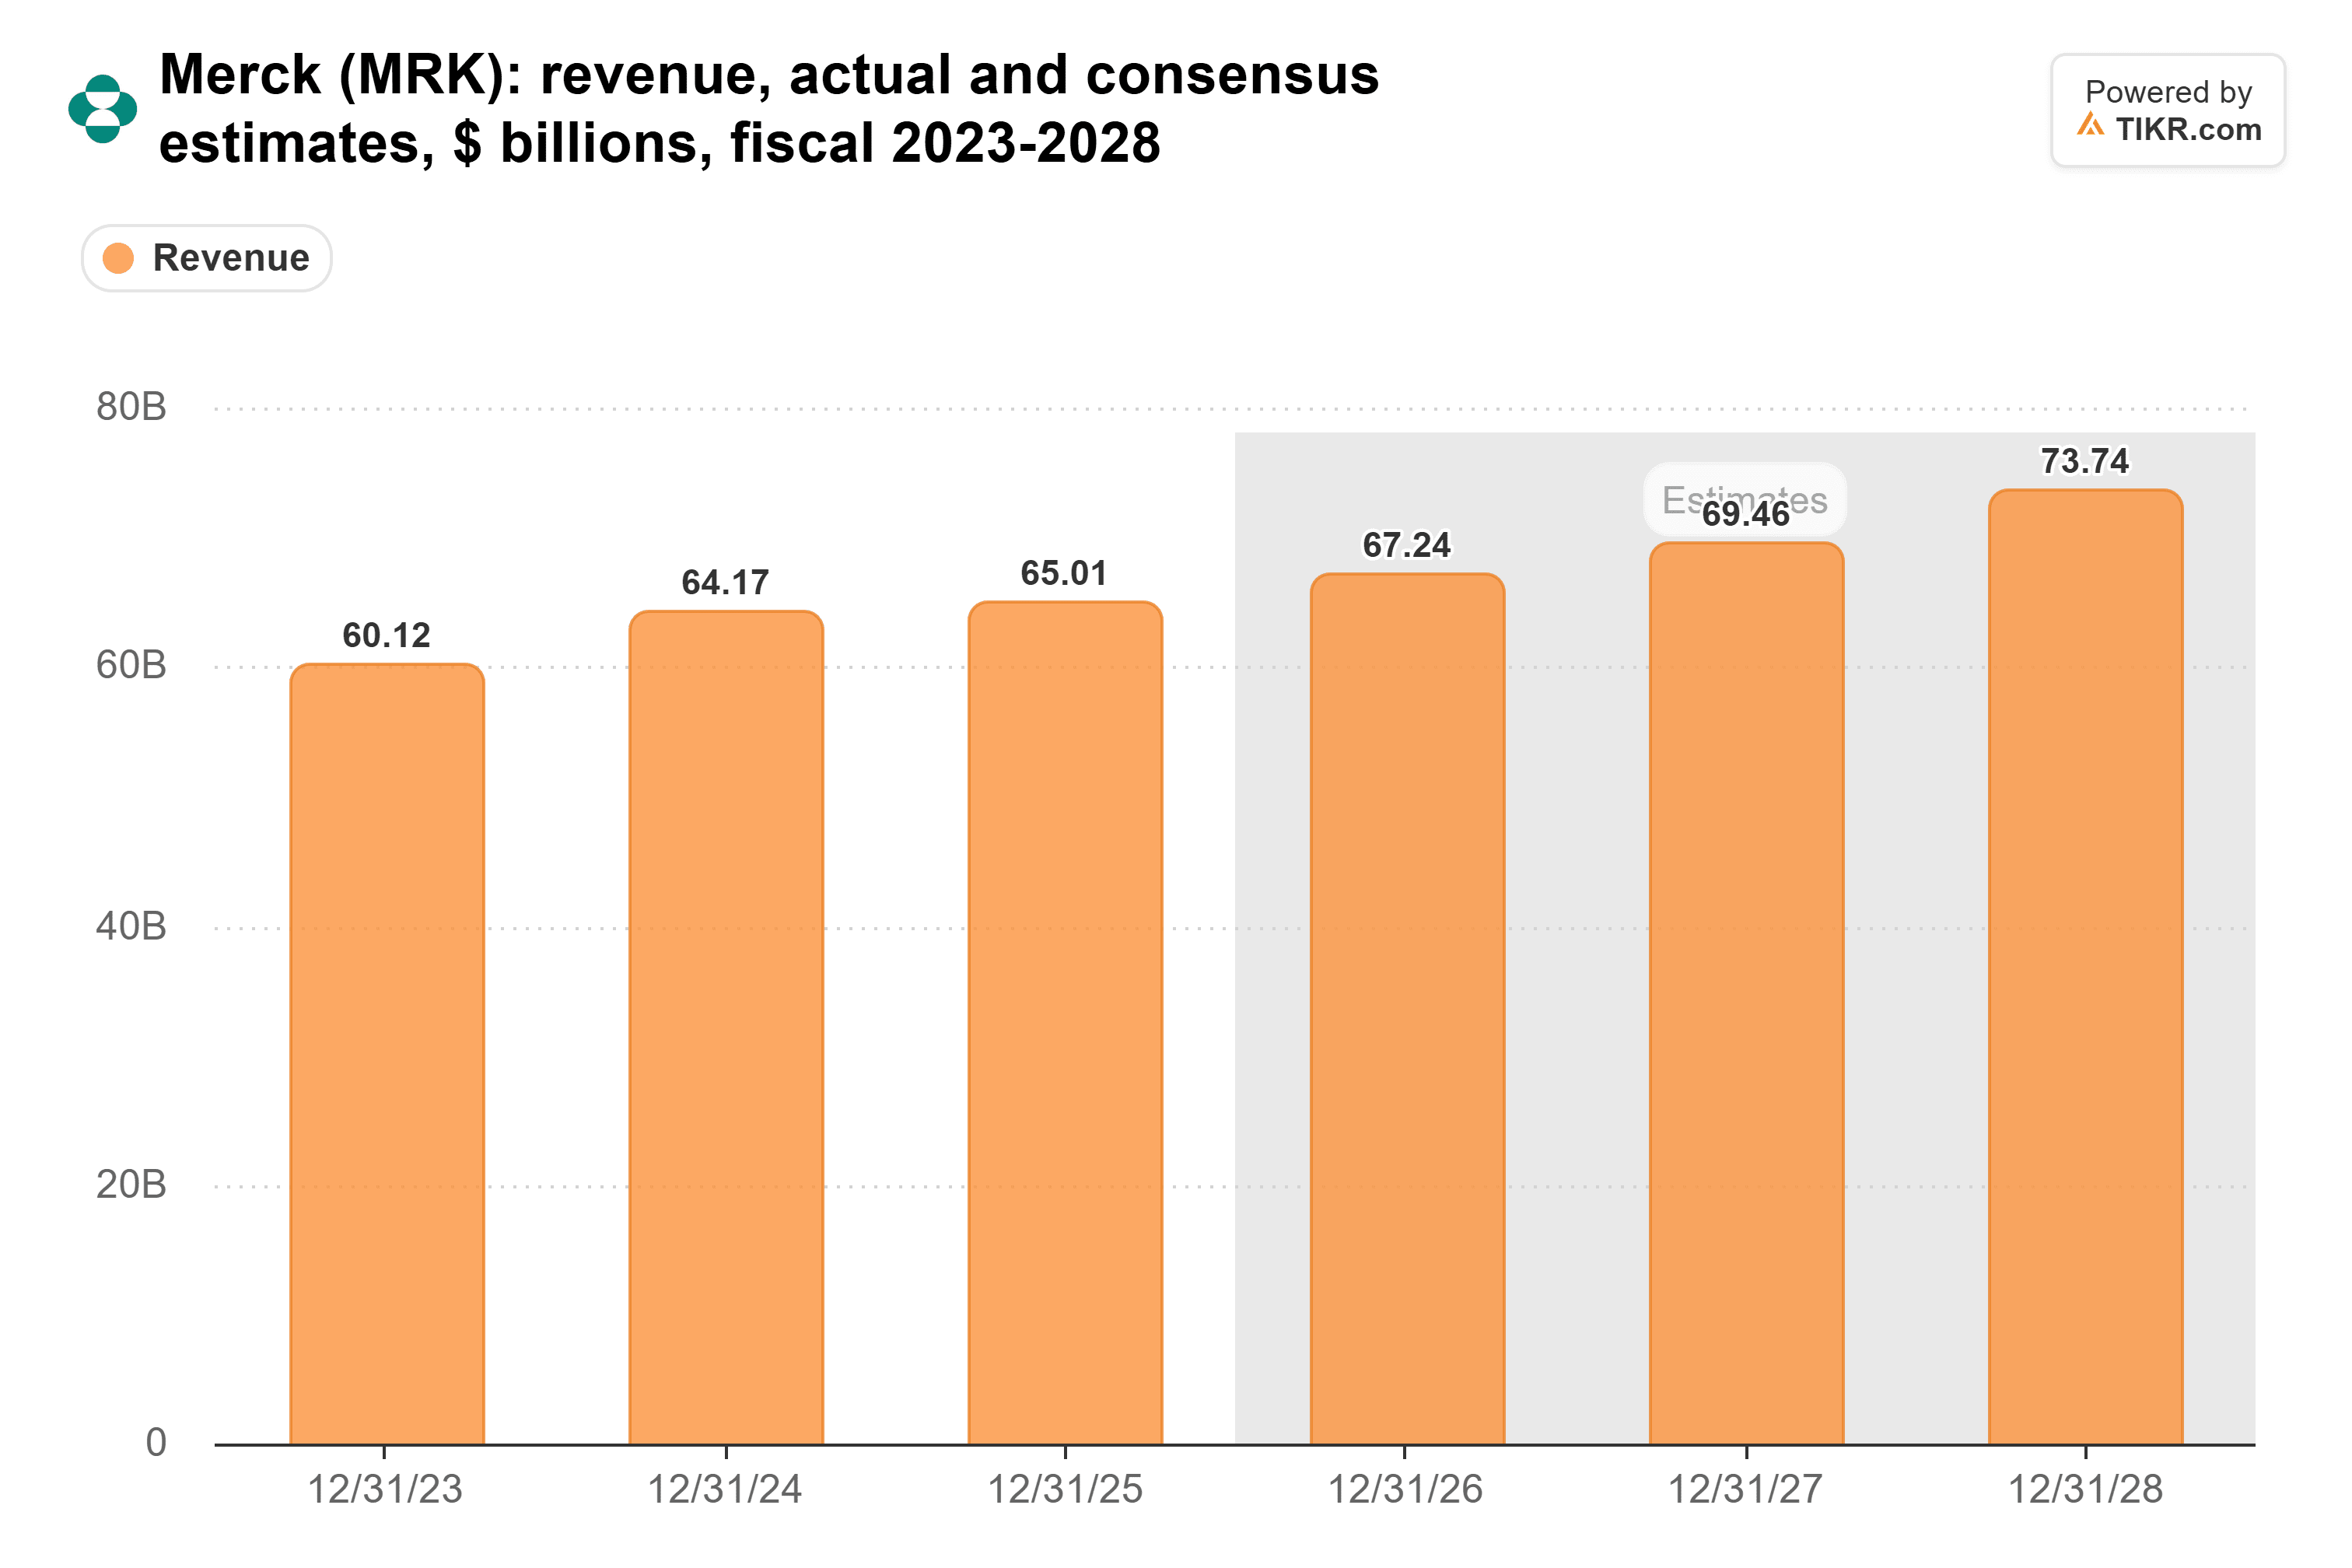
Le consensus prévoit une hausse des revenus chaque année, passant de 65,0 milliards de dollars en 2025 à 73,7 milliards de dollars en 2028, sans baisse encore liée à l'expiration du brevet du Keytruda :
Cette hausse dépend des produits plus récents. La famille Prevnar de Pfizer a reculé de 10 % sur une base opérationnelle au troisième trimestre, en partie à cause d'une érosion des parts de marché chez les adultes. Mon interprétation : le Capvaxive de Merck, son vaccin antipneumococcique pour adultes, prend une partie de ces parts.
Les prévisions de Merck du 2 février doivent dépasser 8,98 $
Merck se négocie à 17,5 fois les bénéfices anticipés, au-dessus de sa moyenne quinquennale de 14,3x :

(Les charges liées aux transactions de 2026 gonflent une partie de cette prime jusqu'à ce qu'elles sortent de l'estimation anticipée.)
Merck publiera ses prévisions pour 2027 avec son rapport du quatrième trimestre le 2 février. Pour maintenir une prime de valorisation, ces prévisions doivent atteindre ou dépasser 8,98 $. Tout chiffre inférieur laisserait l'action chère par rapport à des bénéfices qui n'auront pas progressé en deux ans.
Les données sur le mélanome améliorent les perspectives de Merck pour les années 2030, mais elles ajoutent peu à 2027, et à 17,5x, il n'y a pas beaucoup de marge pour des prévisions décevantes.
Alors, quelle est la valeur réelle de l'action Merck ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Merck pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !