Points clés
- Bill Ackman a déclaré sur CNBC mardi qu'il avait acheté Visa (V) et Mastercard (MA) à des PER dans le bas des 20, et les a qualifiés de redevance sur les dépenses des consommateurs.
- Les analystes s'attendent à ce que le BPA normalisé de Mastercard progresse d'environ 16 % par an de 2026 à 2028, soit plus rapidement que les 14 % par an environ attendus pour Visa.
- Le PER forward de Mastercard est remonté à 30x contre 23x en juin, ce qui reste légèrement inférieur à sa moyenne sur cinq ans de 31x.
- Les estimations soutiennent la thèse d'Ackman pour Mastercard, mais les deux réseaux dépendent de la poursuite des dépenses des consommateurs.
Bill Ackman pense que le marché boursier est cassé. Il pense aussi que Mastercard et Visa sont un type d'entreprise rare, et qu'il a enfin pu les acheter à son prix.
Lors de l'épisode du jour des élections, mardi, du Squawk Pod de CNBC, Ackman a déclaré que le marché avait passé l'année à courir après les puces et les semi-conducteurs.
Tout le reste a été "en quelque sorte ignoré", ce qui lui a permis d'acheter des entreprises qu'il avait toujours voulu posséder mais qu'il trouvait trop chères. Lorsque l'animateur lui a demandé ce qu'il y avait sur cette liste, il a nommé les deux réseaux de cartes :
"C'est en quelque sorte une redevance sur l'argent que les gens dépensent. C'est l'une des meilleures entreprises au monde. Toujours trop chère pour nous. Elles cotoyaient largement dans les 30x bénéfices. Nous avons pu les acheter dans le bas des 20x."
C'est un éloge fort de la part d'un investisseur qui gère un portefeuille notoirement concentré.
Mais il a nommé les deux réseaux dans le même souffle. Mastercard a gagné 15 % au cours du dernier mois et se situe à 2 % de son plus haut sur 52 semaines.
Quiconque l'achète maintenant a besoin que Wall Street attende plus de Mastercard que de Visa.
TIKR suit 41 analystes sur Mastercard. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Mastercard, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Mastercard
Wall Street s'attend à une croissance plus rapide de Mastercard
Les analystes s'attendent à ce que le BPA normalisé de Mastercard passe de 17,01 $ en 2025 à 26,89 $ en 2028 :
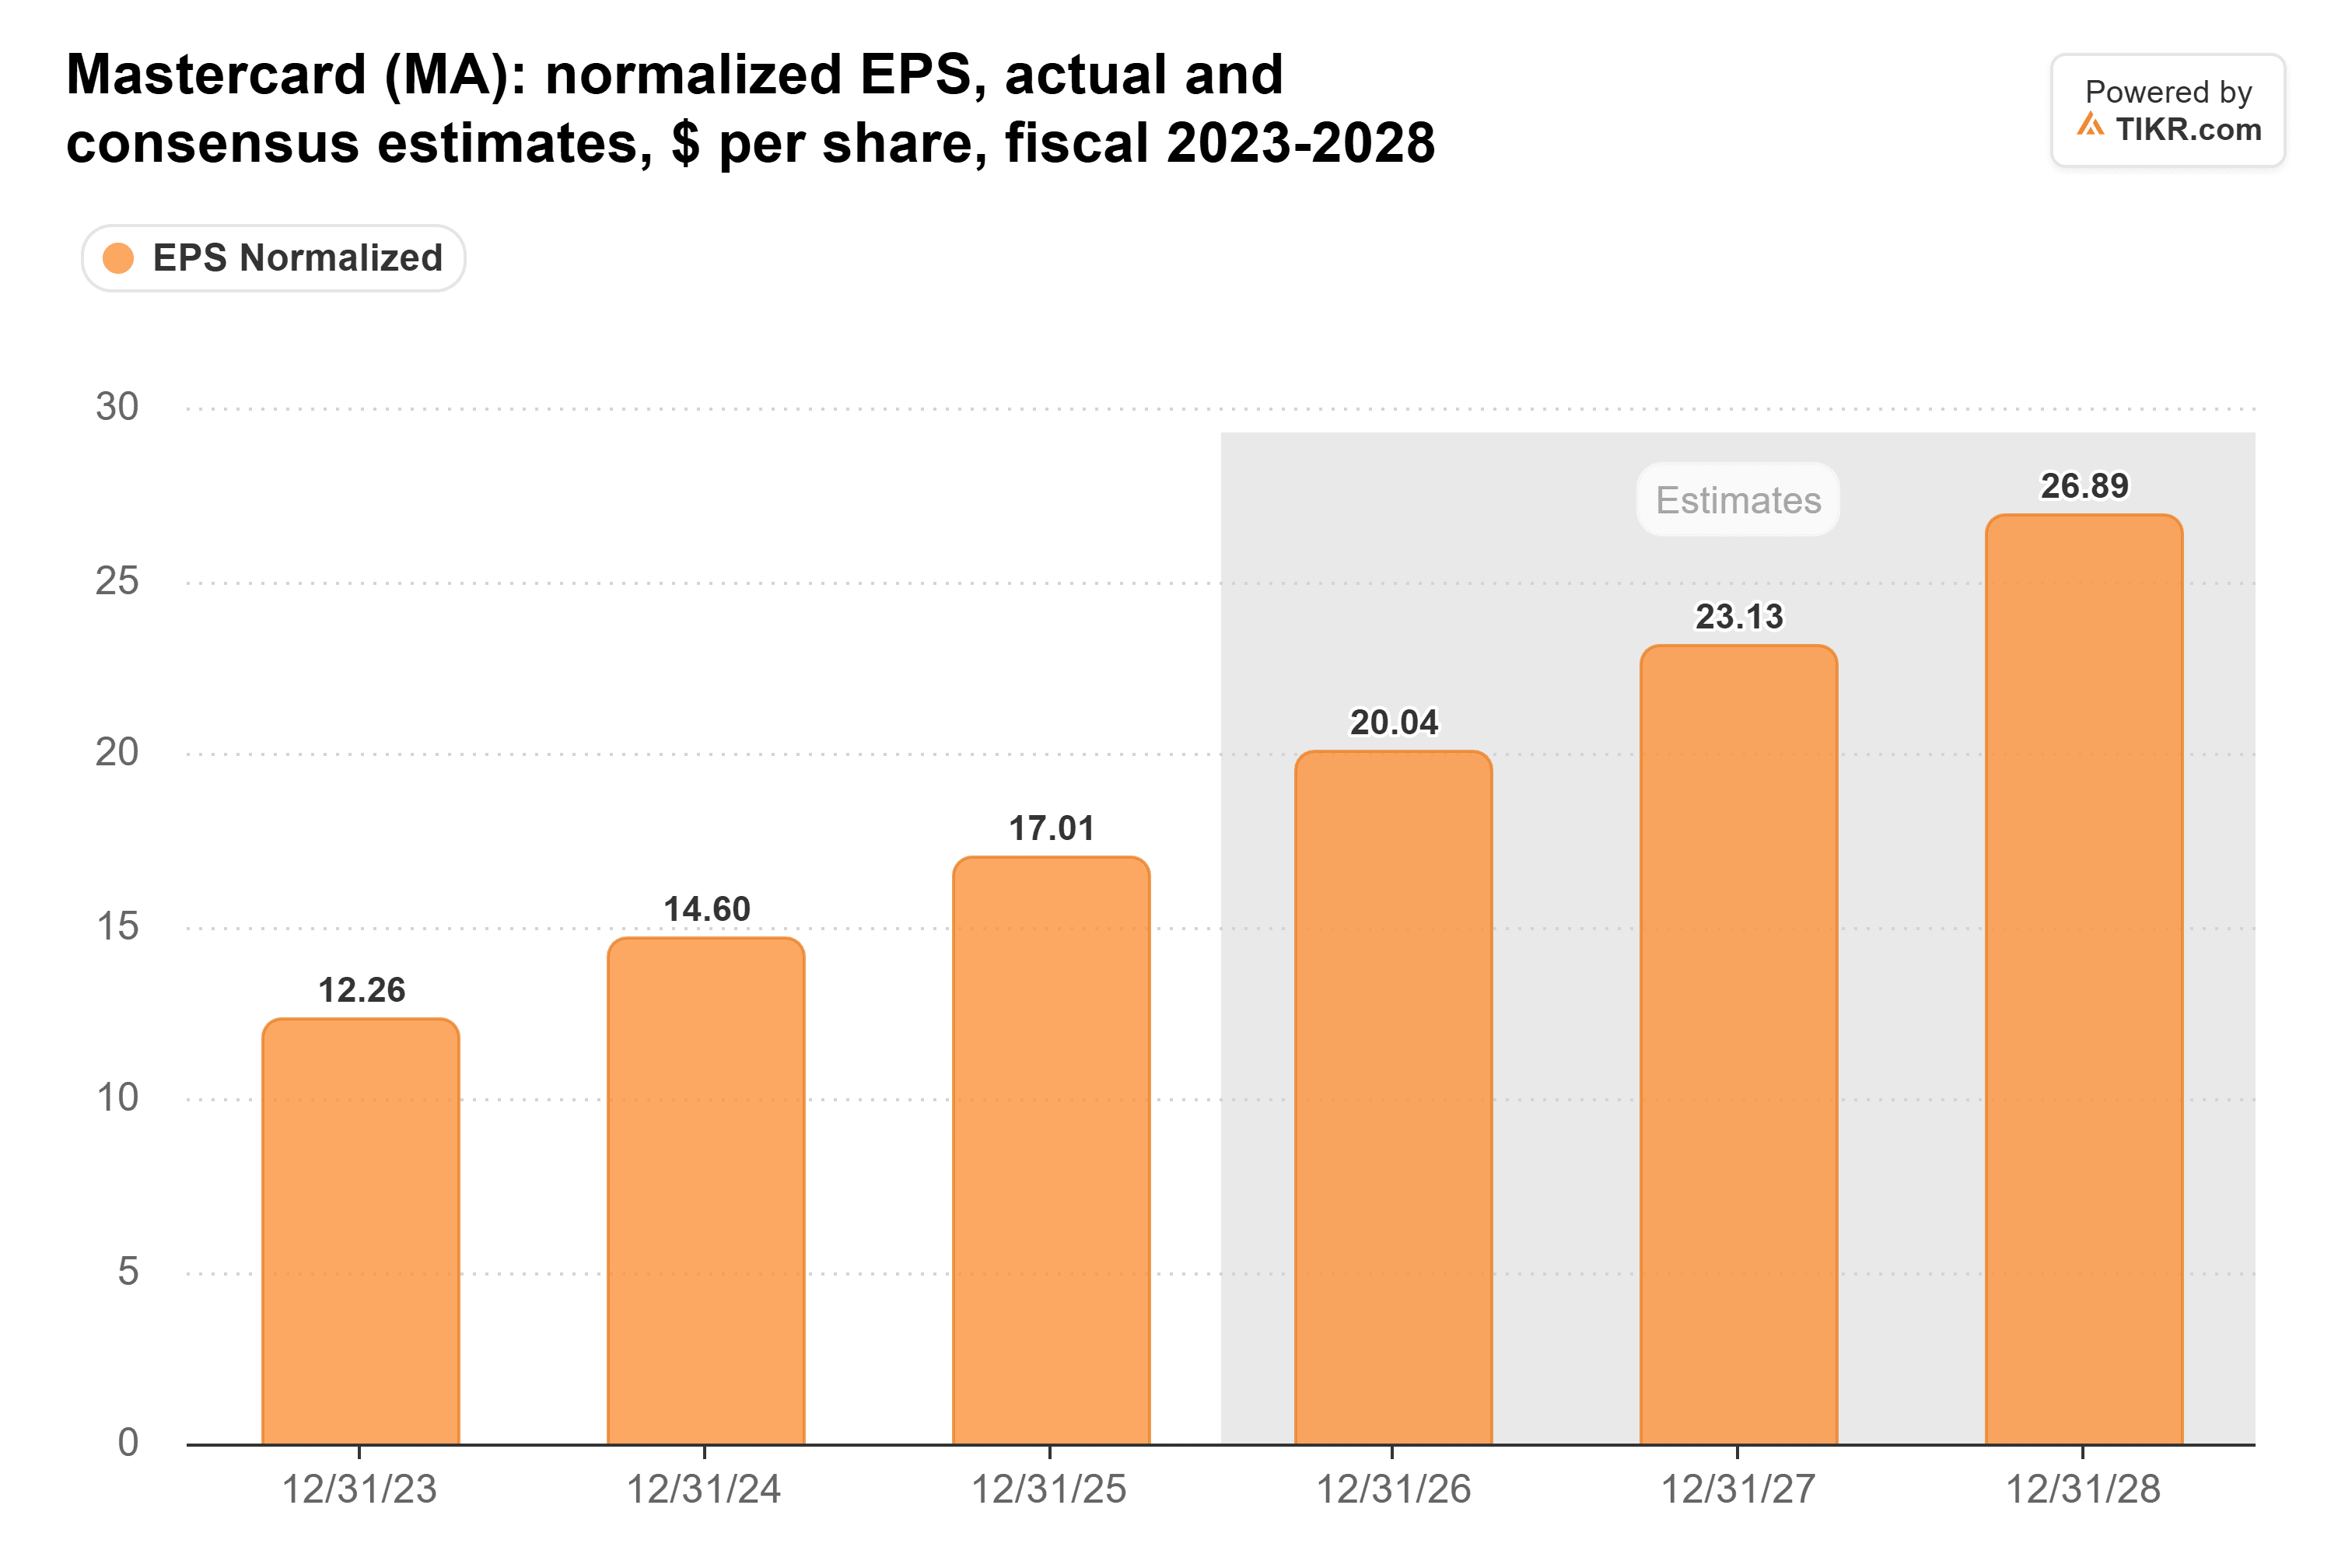
À partir des 20,04 $ attendus cette année, cela représente environ 16 % par an jusqu'en 2028.
Les bénéfices de Visa devraient également progresser, passant de 13,27 $ pour l'exercice clos en septembre à 17,13 $ pour l'exercice 2028 :

Cela représente environ 14 % par an. (L'exercice de Visa se termine en septembre, donc les deux ne coïncident pas exactement.)
L'avantage de Mastercard provient de ses services et de ses marges. Le chiffre d'affaires net du T3 a augmenté de 14 % pour atteindre 9,81 milliards de dollars, et les services ont progressé de 19 % en base neutre de change.
Sa marge opérationnelle ajustée est passée de 58,0 % en 2023 à 59,2 % en 2025, puis a atteint 61,0 % au premier semestre 2026. Lorsque les marges continuent d'augmenter ainsi, les bénéfices progressent plus vite que le chiffre d'affaires.
La décote qu'Ackman a obtenue a disparu
Le PER forward de Mastercard a touché un creux à 23x en juin. Il est revenu à 30x maintenant :

Cela reste un peu en dessous de sa moyenne sur cinq ans de 31x, et loin des 38x atteints début 2022.
L'acheteur d'aujourd'hui paie donc environ le multiple habituel de Mastercard pour des bénéfices que les analystes s'attendent à voir croître à un rythme moyen.
C'est un prix juste pour une entreprise aussi rentable, mais ce n'est plus l'affaire qu'Ackman a obtenue.
Les deux réseaux dépendent des mêmes consommateurs
Une redevance sur les dépenses reste un pari sur les dépenses. Si les consommateurs réduisent leurs achats, les estimations pour les deux réseaux baisseront ensemble, et la croissance plus rapide de Mastercard ne la protégera pas beaucoup.
Mastercard continue également de reverser davantage aux banques qui émettent ses cartes. Les remises et incitations ont représenté 52,4 % de ses frais de réseau bruts au T2 2026, contre 49,9 % un an plus tôt.
Le nouveau directeur financier Ling Hai a déclaré que cette part serait plus élevée au T4 qu'au T3.
Ackman a les chiffres de son côté
Les chiffres de Wall Street étayent la vision d'Ackman sur Mastercard. Les analystes s'attendent à ce qu'elle croisse ses bénéfices plus rapidement que son plus proche rival, et l'action cote toujours un peu en dessous de son multiple moyen sur cinq ans.
J'achèterais Mastercard à ce prix, même sans le point d'entrée dans le bas des 20x d'Ackman.
Bien sûr, Hai a déjà averti qu'une partie de la performance du T3 avait été anticipée par rapport au T4. Le rapport du T4 fin janvier, ainsi que ses premières prévisions pour l'exercice complet 2027, montreront si ce rythme de 16 % se maintient.
Alors, quelle est la valeur réelle de l'action Mastercard ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Mastercard pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Mastercard gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !