Points clés
- Rothschild & Co Redburn a rétrogradé Broadcom de l'avis Achat à Neutre le 13 novembre et a abaissé son objectif de cours à 398 $ contre 595 $, soit 9 % au-dessus de la clôture du 12 novembre à 364,36 $.
- La firme s'inquiète du fait que Broadcom dépend d'Anthropic et d'OpenAI, deux laboratoires qu'elle aide à financer pour ses puces, et qu'Alphabet (Google) pourrait davantage développer ses propres puces.
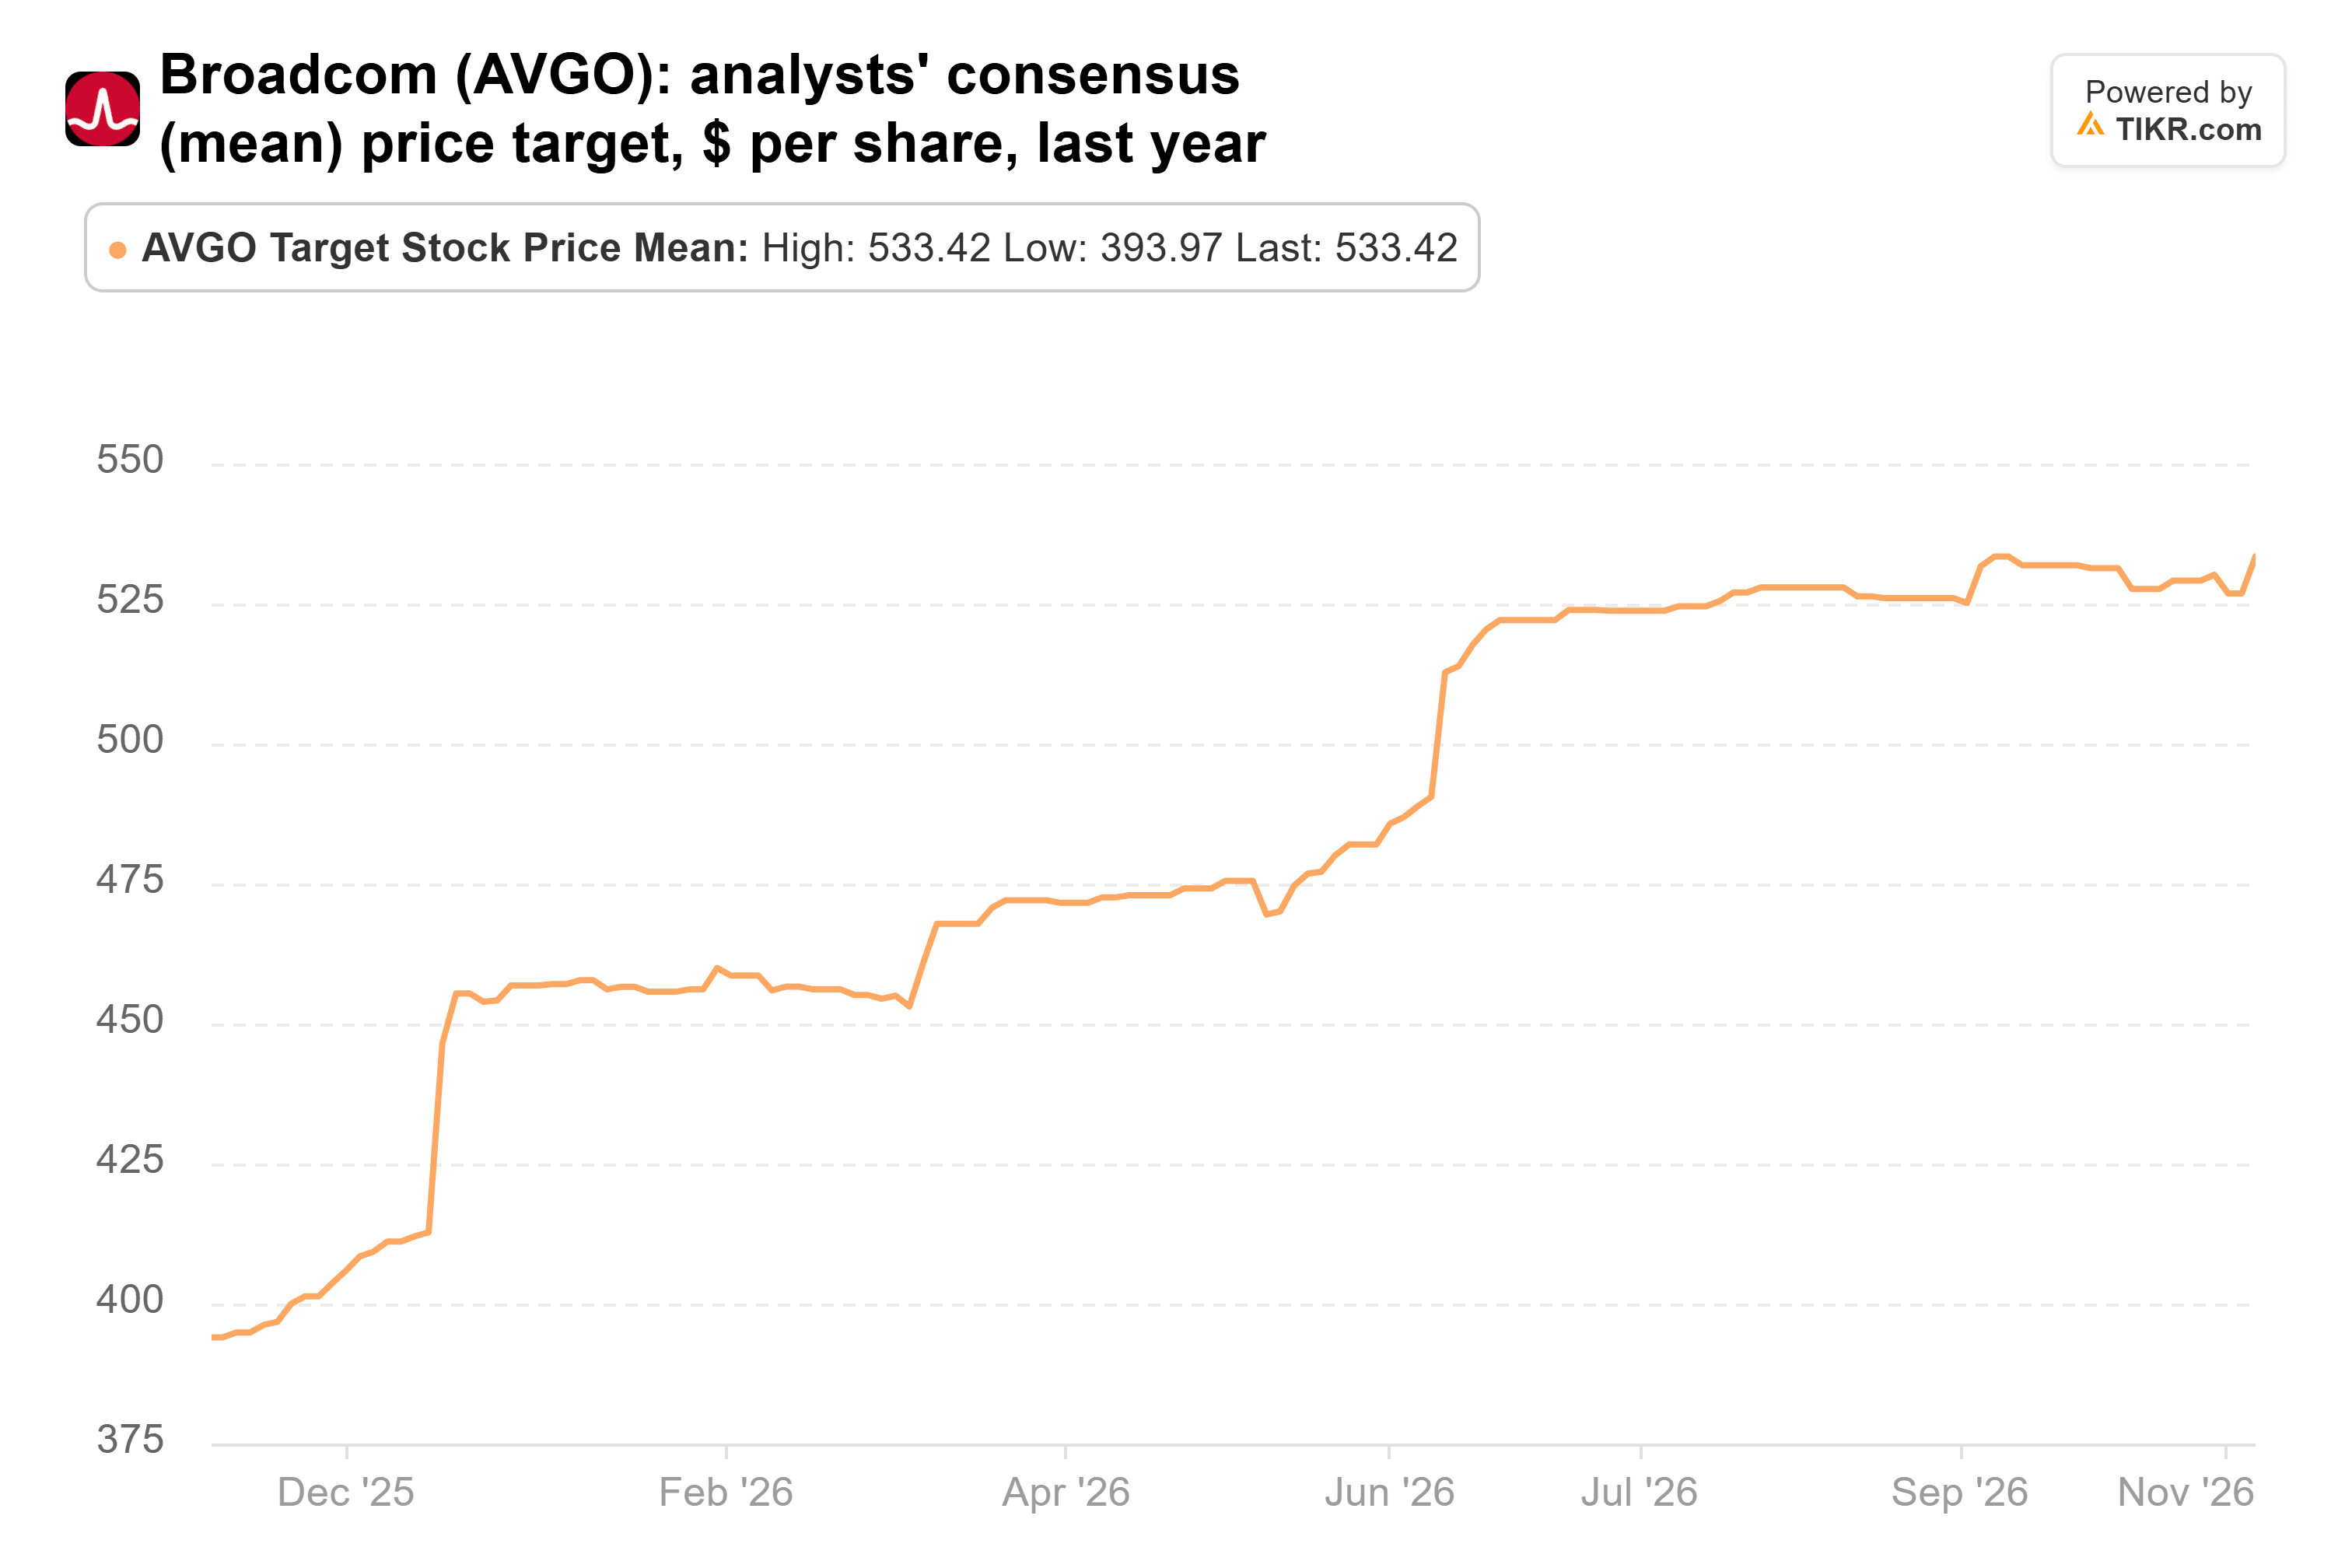
- L'objectif de cours consensuel des analystes est de 533 $, soit 46 % au-dessus de cette clôture, et leur estimation de bénéfice pour l'exercice 2027 est de 19,47 $ par action, contre 19,58 $ il y a trois mois.
- À 12 fois les bénéfices attendus par les analystes pour l'exercice 2028, Broadcom se négocie déjà avec une forte décote pour le risque identifié par Redburn, ce qui rend la rétrogradation tardive.
Rothschild & Co Redburn a rétrogradé Broadcom (AVGO) de l'avis Achat à Neutre le 13 novembre et a abaissé son objectif de cours à 398 $ contre 595 $. Cela représente une hausse de 9 % par rapport à la clôture du 12 novembre à 364,36 $, qui se situait déjà 24 % en dessous du plus haut de clôture de l'action du 2 juin.
L'inquiétude de Redburn porte sur la dépendance de Broadcom envers Anthropic et OpenAI, et sur le fait que Alphabet (GOOGL) maintienne ou non le développement des puces de Google avec Broadcom.
Broadcom est tributaire de ses plus gros clients
Broadcom s'attend à ce qu'Anthropic devienne son plus grand client de puces sur mesure en 2027, et OpenAI son deuxième plus grand en 2028. Et elle aide Anthropic à payer : elle garantit jusqu'à environ 29 milliards de dollars de loyers dans un financement antérieur d'Anthropic, et un dépôt le mois dernier a fixé un maximum d'environ 43 milliards de dollars pour son soutien à un second financement de 63 milliards de dollars.
Broadcom estime un paiement peu probable, et les deux montants maximums pourraient ne jamais culminer en même temps. Néanmoins, un soutien combiné allant jusqu'à environ 72 milliards de dollars est considérable pour Anthropic, alors que la société détenait 24,0 milliards de dollars de trésorerie au 2 août.
TIKR suit 51 analystes sur Broadcom. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Achat, Conserver et Vendre sur Broadcom, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Broadcom
Redburn veut des preuves, et elles ne viendront pas vite
Mike Harrison de Redburn a déclaré que les prévisions placent Broadcom à environ 11 fois les bénéfices de l'exercice 2028, mais a remis en question la qualité et la pérennité de ces bénéfices. La firme veut voir les deux laboratoires rester en avance sur les modèles open source et devenir financièrement autonomes rapidement, et voir les efforts de Google pour développer davantage ses propres puces rester limités. Elle s'attend à ce que cela prenne du temps.
Alphabet a donné une certaine couverture à Broadcom sur ce point : l'accord d'approvisionnement de Broadcom pour la mise en réseau des racks d'IA de nouvelle génération de Google court jusqu'en 2031.
L'objectif de 398 $ sous-évalue-t-il Broadcom ?
Les analystes ont relevé leur objectif de cours consensuel de 394 $ il y a un an à 533 $, soit 46 % au-dessus de la clôture du 12 novembre. Avant l'appel de Redburn, l'objectif le plus bas sur le marché était de 400 $.
Les analystes attendent un BPA normalisé de 19,47 $ pour l'exercice 2027 et de 30,37 $ pour l'exercice 2028 :
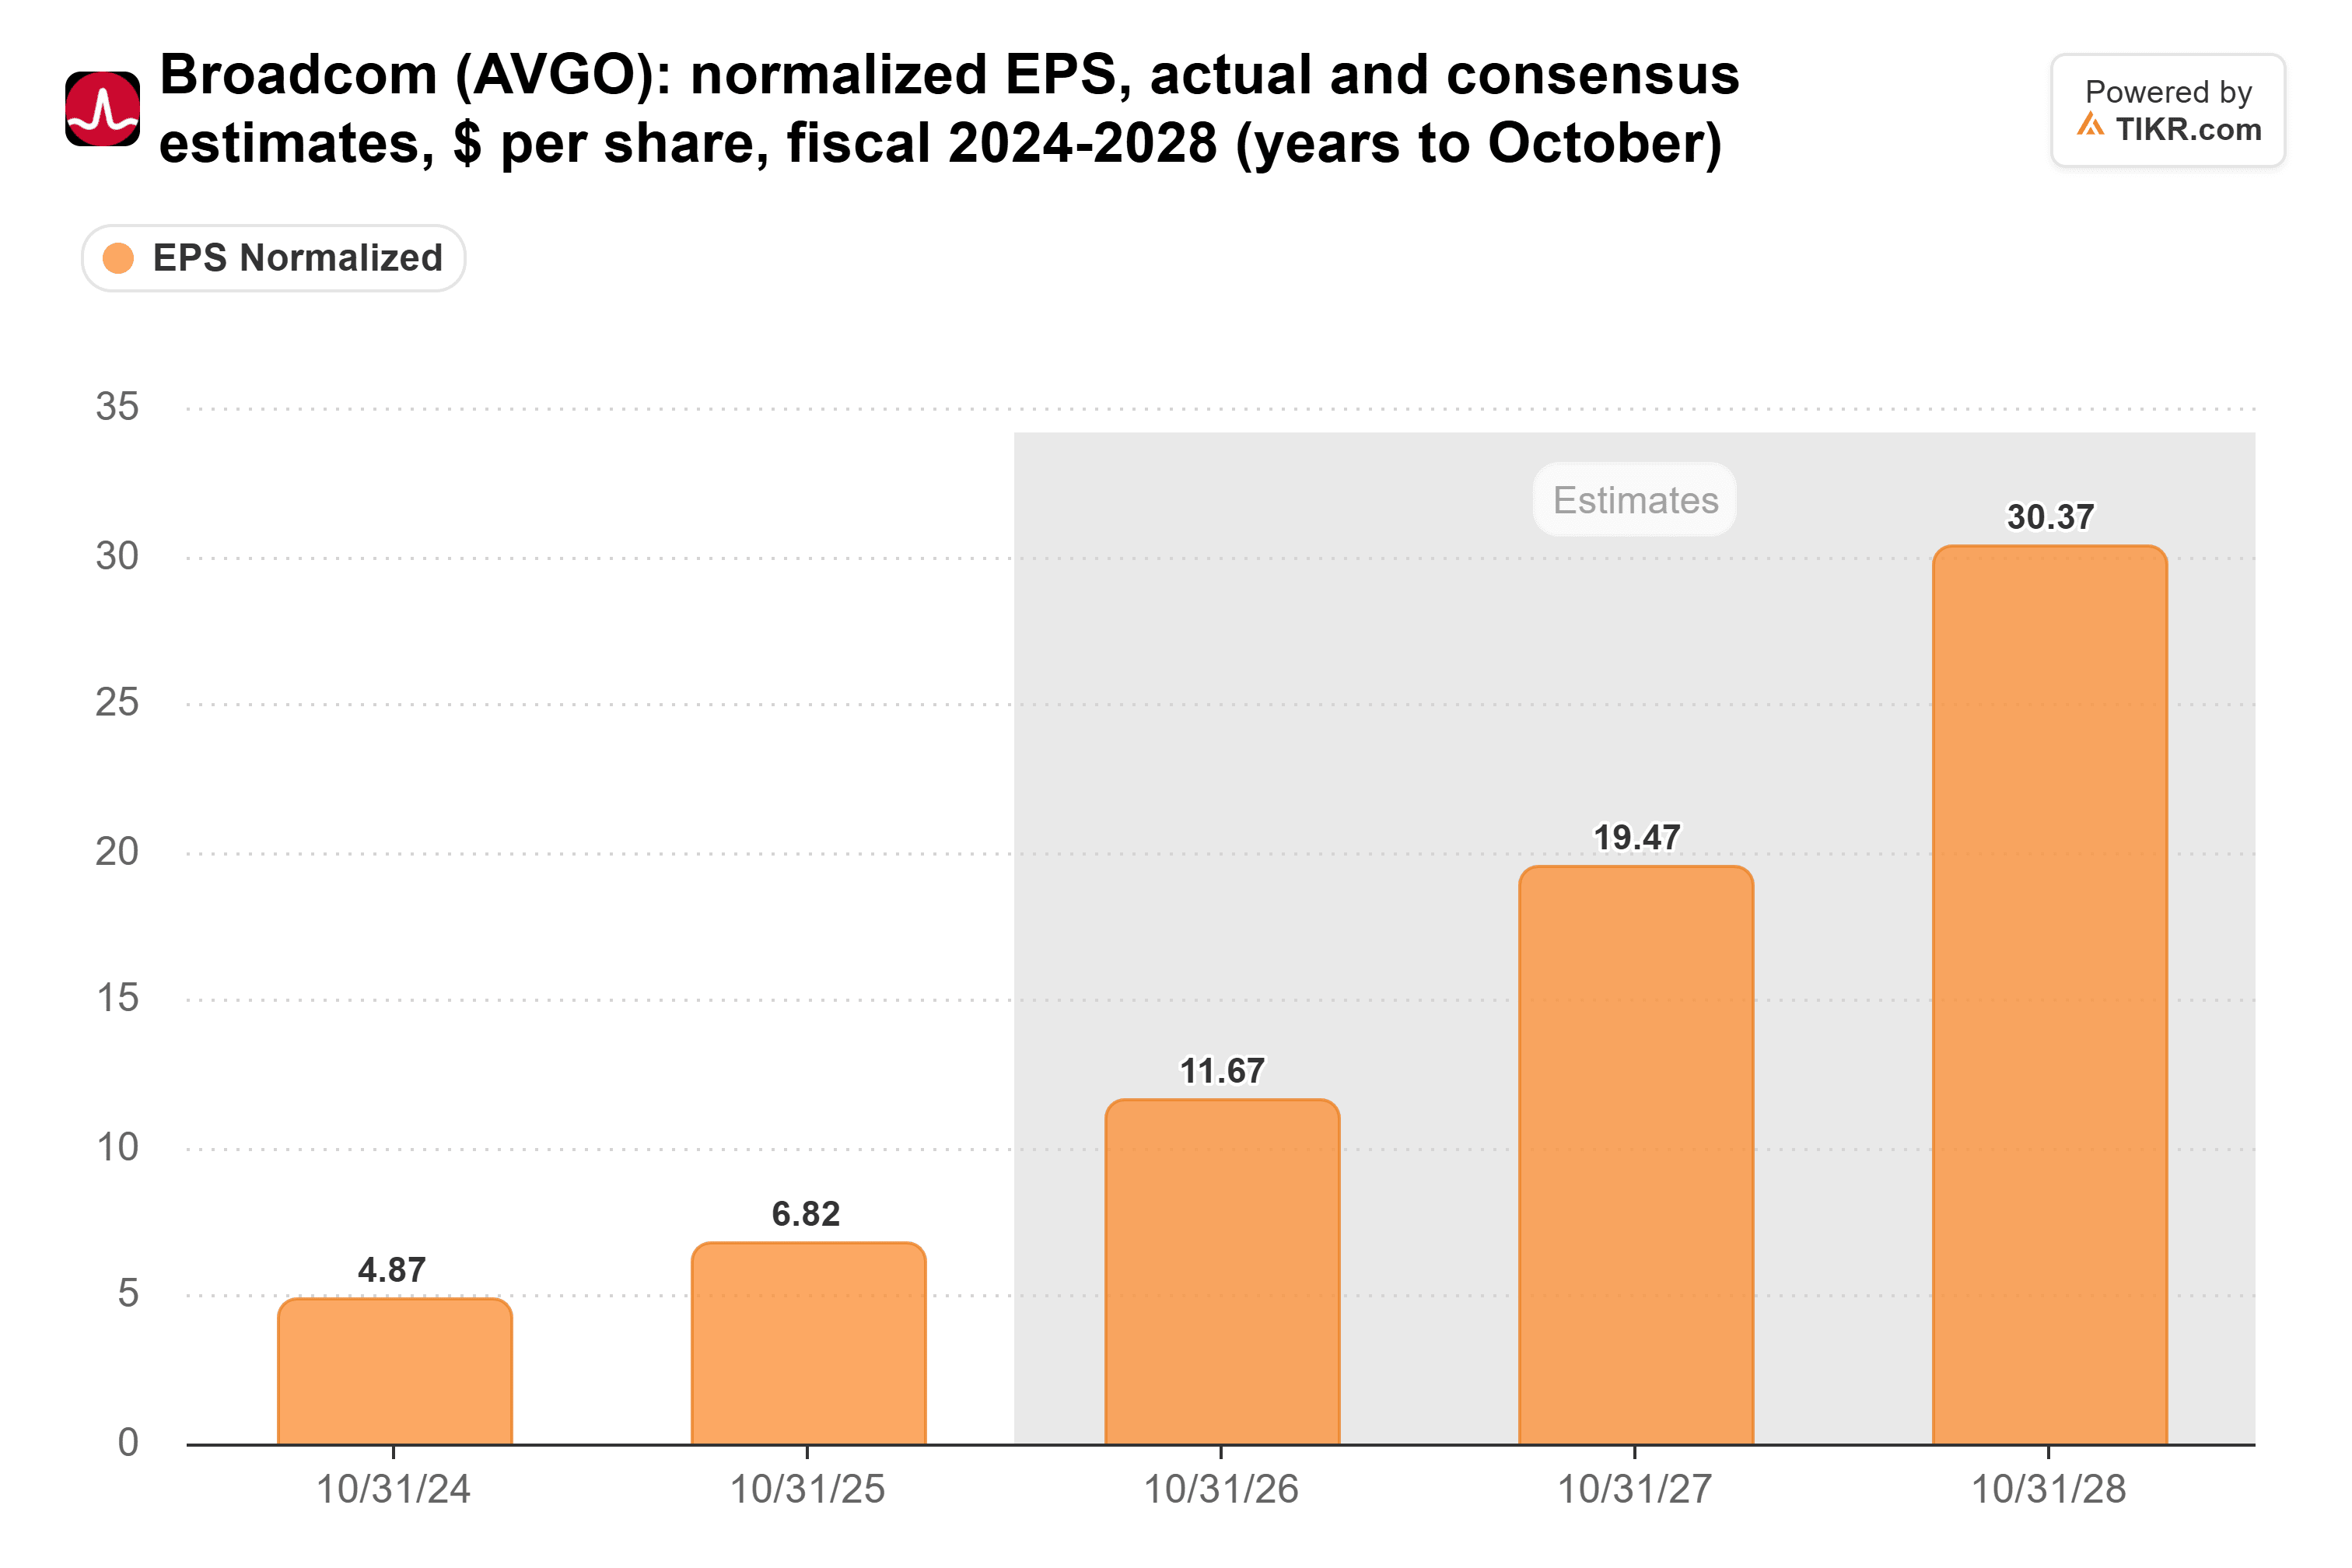
Il y a trois mois, l'estimation pour l'exercice 2027 était de 19,58 $, donc les chiffres ont tenu. Broadcom se négocie à 21 fois les bénéfices anticipés, en dessous de sa moyenne sur 5 ans de 24x, bien que cette moyenne inclue un pic à 49x en décembre 2025 :
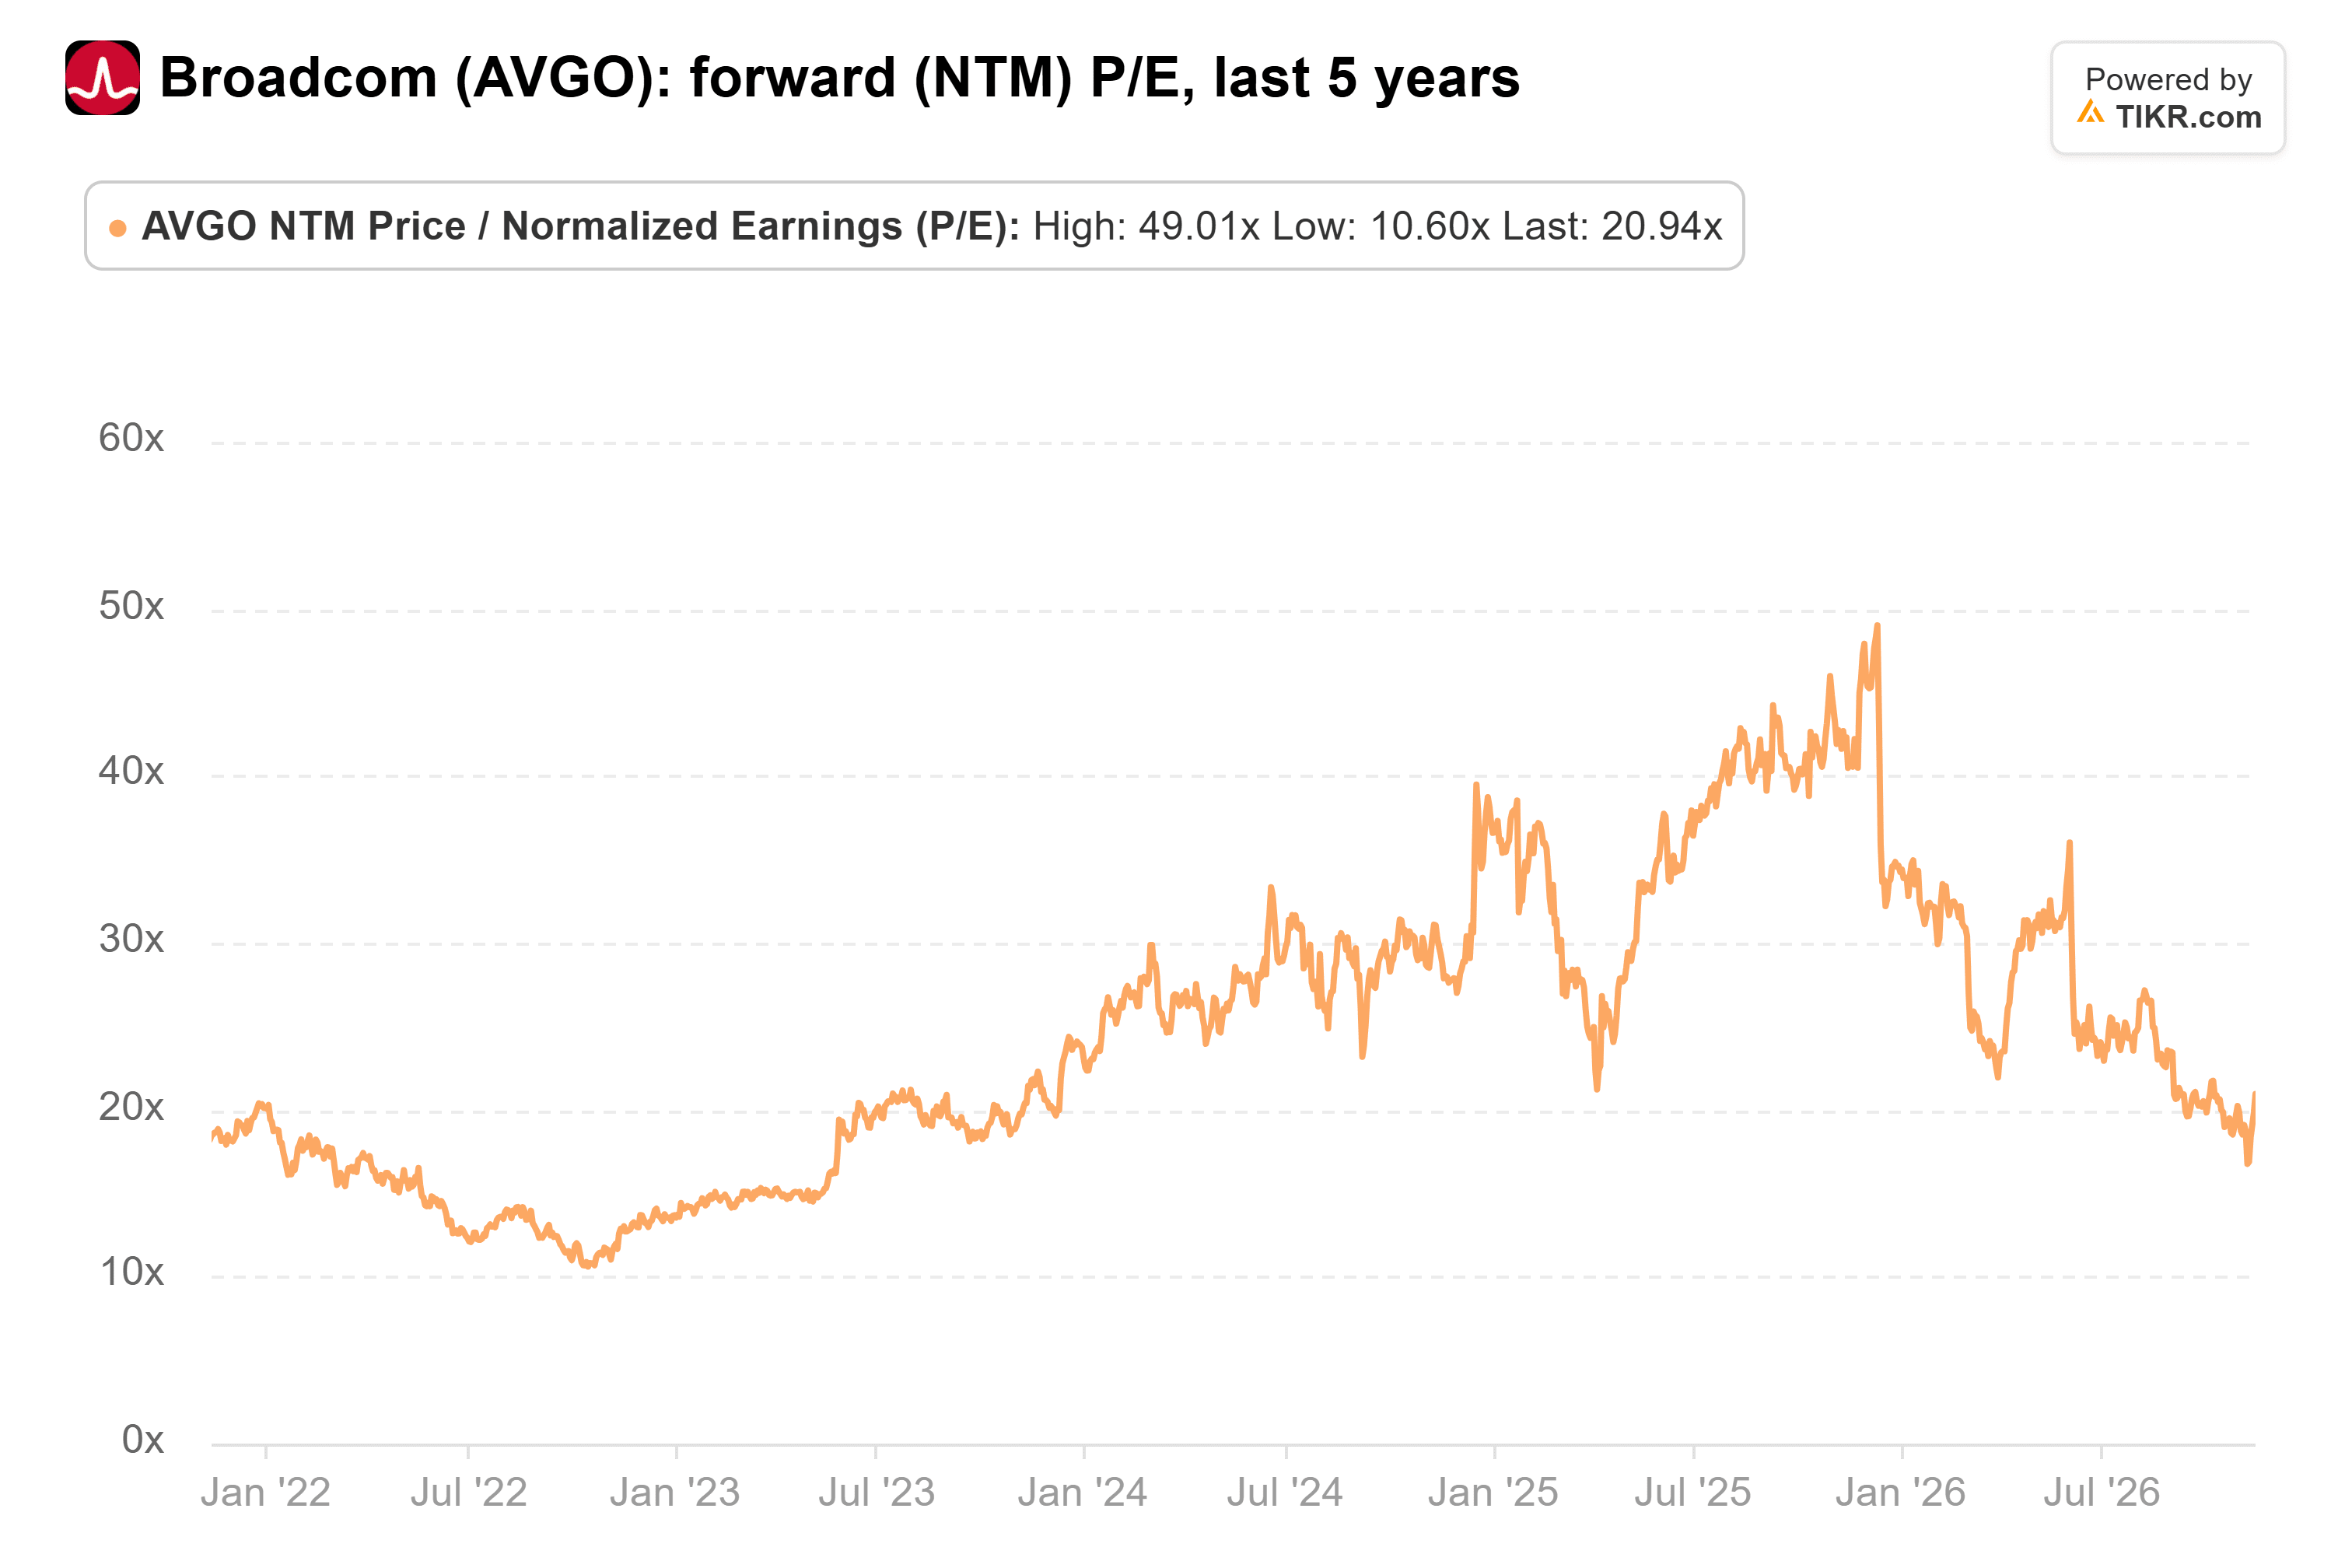
Sur la base des estimations consensuelles, le cours actuel correspond à 18,7 fois les bénéfices de l'exercice 2027 et à 12,0 fois ceux de l'exercice 2028. L'objectif de 398 $ de Redburn est un prix pour dans un an, donc la comparaison équitable est de 13,1 fois le consensus pour l'exercice 2028 contre 18,7 fois aujourd'hui sur l'exercice 2027.
Broadcom se négocie déjà avec une décote
Si Anthropic trébuche, Broadcom pourrait perdre sa croissance la plus rapide et devoir payer sur ses garanties la même année. Je pense que Redburn a raison sur le risque mais est en retard sur l'action : à 12 fois le consensus pour l'exercice 2028, le marché escompte déjà une grande partie de ce doute.
Le prochain test sera le rapport du quatrième trimestre de Broadcom le 9 décembre. Si la direction maintient ses perspectives d'environ 115 milliards de dollars de revenus liés à l'IA pour l'exercice 2027, une recommandation Neutre paraîtra trop prudente.
Alors, quelle est la valeur réelle de l'action Broadcom ?
TIKR vous permet de prévoir le cours futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que Broadcom pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !