Points clés
- Un auditeur de 58 ans sur Jill on Money, qui espère prendre sa retraite à 62 ans, s'attend à 2 400 $ par mois de la Sécurité sociale à son âge de retraite à taux plein de 67 ans.
- La faire valoir à 62 ans réduirait ce chèque de 30 % à vie, à 1 680 $ par mois, soit 8 640 $ de moins par an.
- Se verser lui-même l'intégralité des 2 400 $ sur ses économies de 62 à 67 ans nécessite 144 000 $. Ses 280 000 $ en liquide couvrent cela près de deux fois, donc attendre est tout à fait à sa portée.
- Attendre signifie renoncer à 100 800 $ de chèques anticipés, que le chèque plus important rattrape vers l'âge de 79 ans. Travailler jusqu'à 65 ans réduirait le pont à 57 600 $.
Si vous souhaitez arrêter de travailler à 62 ans mais attendre pour toucher votre chèque complet de Sécurité sociale à 67 ans, les cinq années intermédiaires ont un coût. La bonne nouvelle est que ce coût est facile à calculer, et un auditeur de l'épisode de cette semaine de Jill on Money l'a peut-être déjà épargné.
Un homme de 58 ans qui vise 62 ans
L'auditeur a 58 ans, est marié et gagne un peu plus de 200 000 $ par an. Il a 750 000 $ dans des 401(k) et IRA avant impôts et 280 000 $ en liquide accumulés au fil des ans. Il a également 377 000 $ sur un compte du marché monétaire provenant de la vente d'un condo en Floride en juin dernier. Il estime les dépenses du ménage entre 5 000 $ et 6 000 $ par mois.
Il a dit à Jill Schlesinger qu'il avait toujours espéré prendre sa retraite vers 62 ans, bien qu'il puisse s'imaginer travailler jusqu'à 65 ans. Elle lui a demandé ce que la Sécurité sociale lui verserait à l'âge de retraite à taux plein. Il a répondu environ 2 400 $ par mois, selon le chiffre qu'il avait consulté début de l'année dernière.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions versant des dividendes annuels de 6 %+.
Mais après une analyse d'investissement approfondie utilisant les données propriétaires de TIKR, nous pensons désormais que seulement six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous gratuitement dans le cadre de notre nouveau rapport d'investissement, que vous pouvez consulter ici.
Faire valoir ses droits à 62 ans coûte 30 % à vie
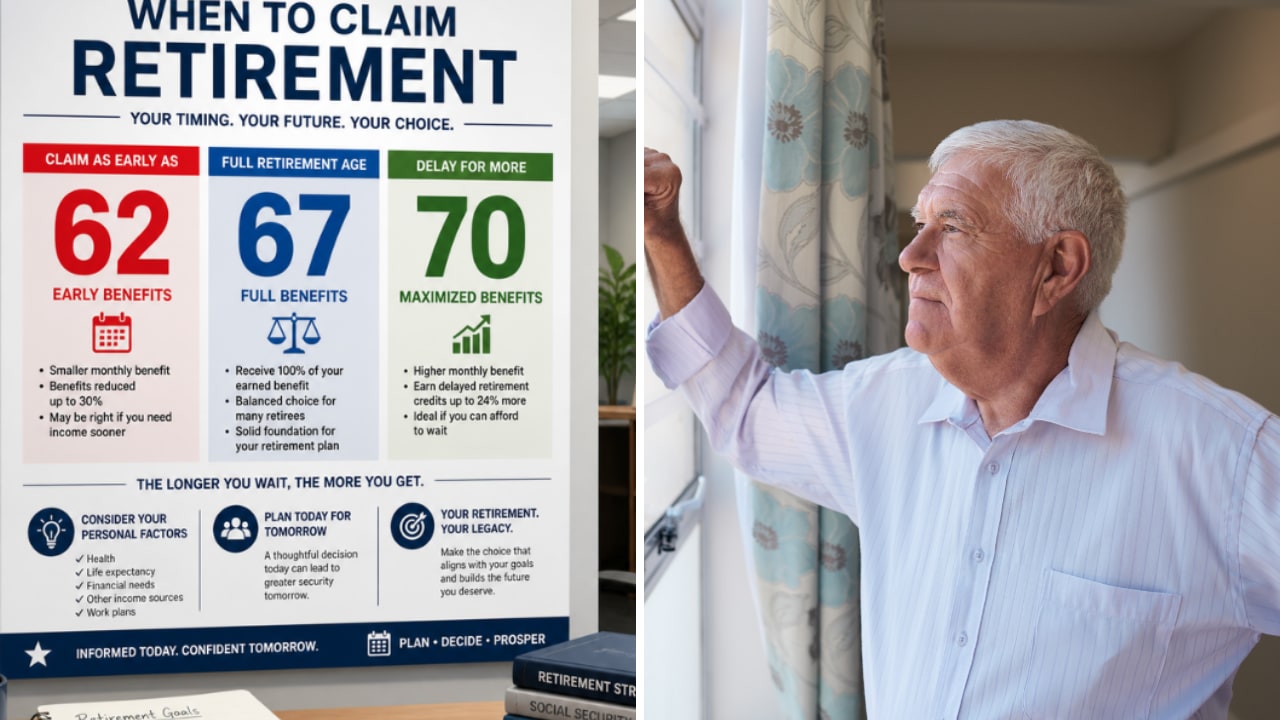
Pour toute personne née en 1960 ou après, l'âge de retraite à taux plein est de 67 ans, donc le sien est de 67 ans. Il peut commencer à percevoir ses prestations dès 62 ans, mais les faire valoir à cet âge les réduit de 30 %, et cette réduction dure toute la vie. Sur ses 2 400 $, cela signifie un chèque de 1 680 $, soit 720 $ de moins par mois, ce qui représente 8 640 $ par an.
Donc, s'il arrête à 62 ans, il peut soit prendre le chèque réduit immédiatement, soit attendre le chèque complet et vivre sur ses économies jusqu'à ce qu'il commence. Schlesinger lui a dit que l'attente est la partie difficile : « Le défi que vous avez, c'est que les années entre 62 ans et l'âge de retraite à taux plein, vous seriez obligé de puiser dans certaines de vos économies. »
Cinq ans de chèques complets nécessitent 144 000 $
Pour se verser lui-même l'intégralité des 2 400 $ par mois de 62 à 67 ans, il aurait besoin de 60 chèques mensuels de sa poche, soit 144 000 $. Il mettrait cela de côté comme un pont, dans un pot séparé, jusqu'à ce que la Sécurité sociale prenne le relais.
S'il faisait valoir ses droits à 62 ans, il recevrait 60 chèques de 1 680 $ sur ces mêmes cinq années, soit 100 800 $. C'est ce à quoi il renonce en attendant. À partir de 67 ans, il le récupère à raison de 720 $ par mois. Divisez 100 800 $ par 720 $ et cela prend 140 mois, soit un peu moins de 12 ans, donc il est gagnant à attendre s'il vit au-delà d'environ 79 ans.
Et les 144 000 $ ne remplacent que le chèque de la Sécurité sociale. Avec des dépenses de 5 000 $ à 6 000 $ par mois, le reste du budget provient de ses économies à partir de 62 ans, quelle que soit la manière dont il fait valoir ses droits.
Son liquide couvre déjà le pont
Ses 280 000 $ en liquide couvrent les 144 000 $ près de deux fois, sans toucher à l'argent du condo ou à ses comptes de retraite. Financer le pont avec du liquide a un autre avantage : cet argent a déjà été imposé, alors que les 750 000 $ dans ses 401(k) et IRA ne l'ont pas été, comme l'a souligné Schlesinger.
Si j'étais lui, je mettrais de côté les 144 000 $ et j'attendrais le chèque complet. Vivre au-delà de 79 ans est un pari raisonnable pour un homme de 58 ans qui se dit en bonne santé, et les 720 $ supplémentaires par mois continuent d'arriver aussi longtemps qu'il vit.
Travailler jusqu'à 65 ans réduit le pont à 57 600 $
La préférence personnelle de Schlesinger était qu'il continue à travailler quelques années de plus : « si vous voulez vraiment arrêter à 62 ans, le plan n'est pas aussi bon que de travailler jusqu'à 65 ans. » S'il prend sa retraite à 65 ans et fait valoir ses droits à 67 ans, le pont se réduit à 24 chèques de 2 400 $, soit 57 600 $, et il bénéficie en plus de trois années supplémentaires d'épargne. Elle a également souligné que 65 ans est l'âge auquel il aurait droit à Medicare. Dans les deux cas, son chiffre de 2 400 $ est une estimation qu'il a consultée début de l'année dernière, donc je recommanderais d'obtenir une nouvelle estimation de la Sécurité sociale avant de mettre un dollar de côté.
Profitez de votre retraite en toute élégance avec ces rendements de dividendes sûrs à 6 %+
Les dividendes peuvent détenir la clé d'une immense richesse. Mais seulement si vous achetez les bons.
Choisir la bonne action à haut rendement de dividendes peut faire la différence entre une retraite de rêve… et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bonnes investissements !