Points clés
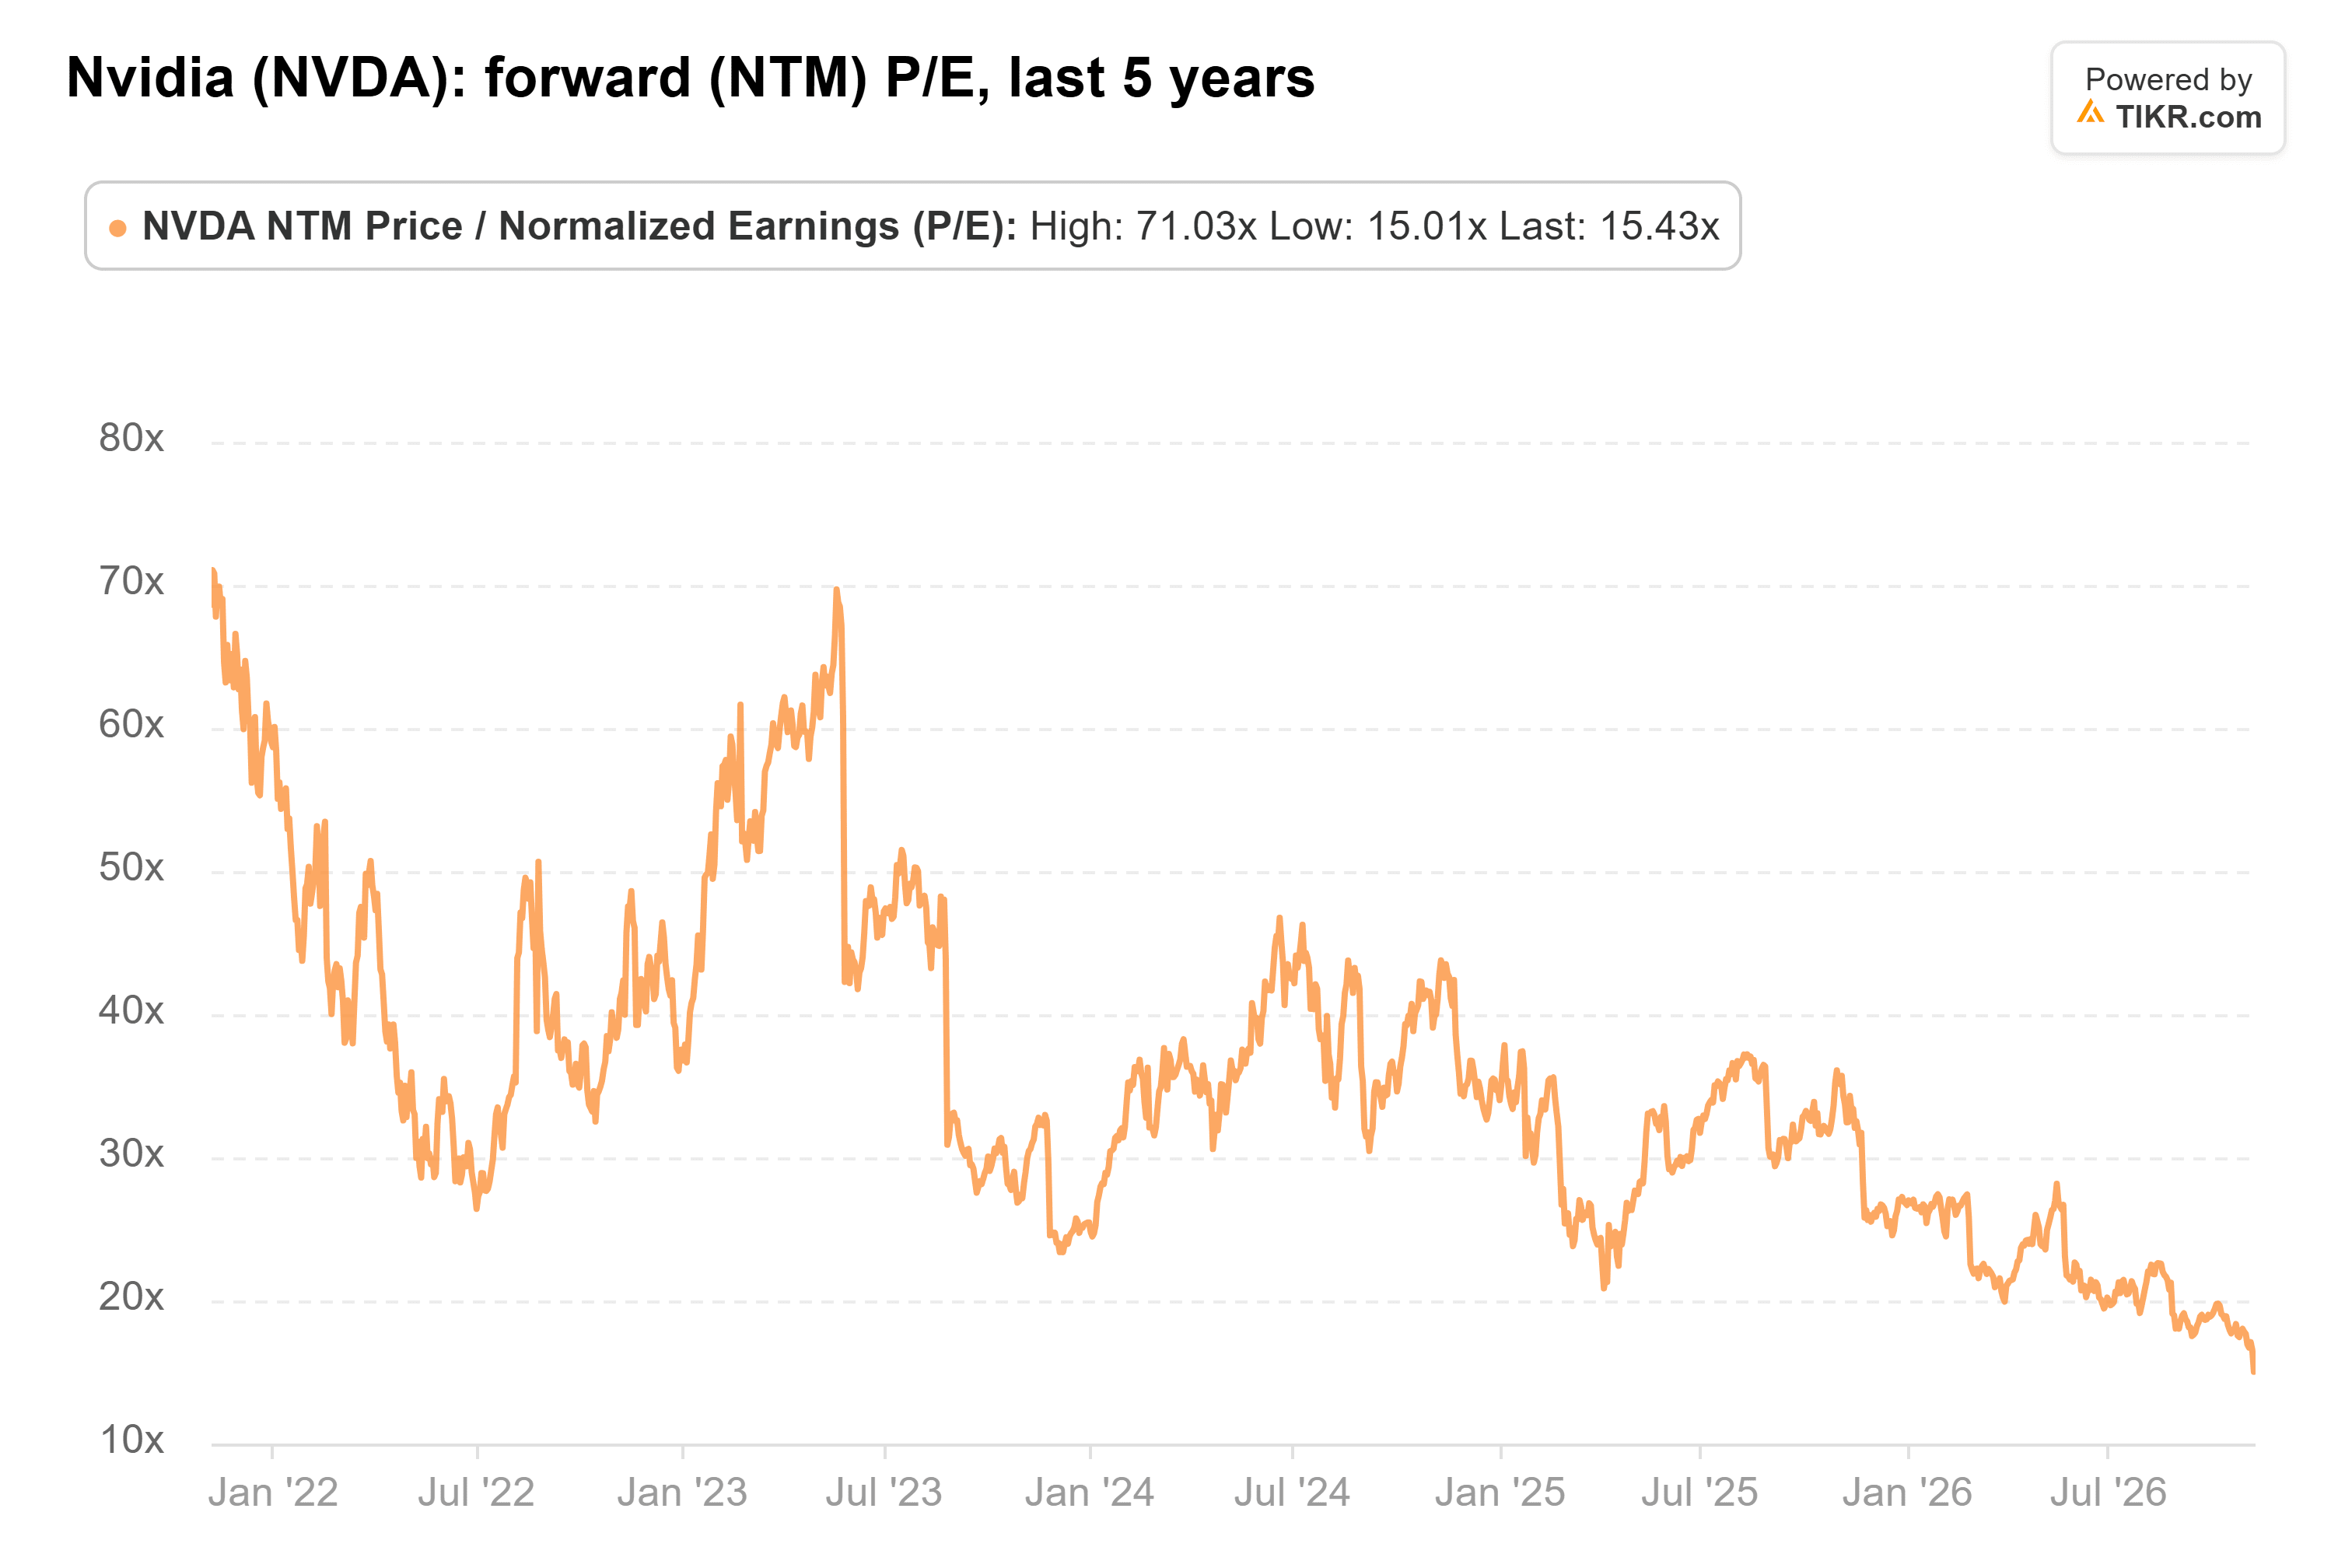
- Le PER prospectif de NVIDIA est tombé à 15x lors de la vente massive de la semaine dernière sur les semi-conducteurs, un plus bas sur cinq ans, tandis que Micron se négocie à 3,9x.
- Un investisseur a estimé la croissance requise de NVIDIA à 20 % par an pendant une décennie ; sur la base du free cash flow passé, elle est d'environ 16 %, contre 1,8 % pour Micron.
- L'estimation des analystes pour l'exercice 2030 représente déjà 4,6 fois le free cash flow passé de NVIDIA.
- L'enquête sur Huang et le rapport du 17 novembre sont les prochains tests.
NVIDIA (NVDA) vient d'atteindre son PER prospectif le plus bas en cinq ans après que les craintes d'un ralentissement des investissements américains dans les centres de données ont fait perdre environ 9 % à l'action jeudi dernier.
Cela amène certains investisseurs à la comparer à Micron Technology (MU), qui se négocie à 3,9x les bénéfices prospectifs. Un utilisateur de r/ValueInvesting a intitulé un post "Nvidia, juste une autre Micron" et s'est demandé si NVIDIA était en passe d'atteindre un multiple d'environ 5x.
Un investisseur sur r/stocks a retourné la question avec un DCF inversé sur 14 actions de semi-conducteurs : free cash flow passé, cours de clôture du 5 novembre, taux d'actualisation de 9 %, et dix ans de croissance suivis d'un cash flow stable. L'auteur a obtenu 20 % pour NVIDIA et 2,6 % pour Micron. En recalculant avec ces mêmes entrées, j'obtiens environ 16 % pour NVIDIA et 1,8 % pour Micron. Les 20 % correspondent à l'ancienne base de NVIDIA de 96,7 milliards de dollars pour l'exercice, et non à son chiffre passé d'environ 127 milliards de dollars.
Fin de l'histoire pour "juste une autre Micron".
Le marché s'attend déjà à ce que le boom de Micron s'estompe
À 1,8 %, le prix de Micron paie à peu près le cash flow actuel et guère plus. Les commentateurs dans le fil de discussion r/ValueInvesting ont expliqué pourquoi : les puces mémoire sont fabriquées selon des normes industrielles, donc les acheteurs peuvent changer de fournisseur, alors qu'il n'y a pratiquement nulle part ailleurs pour acheter ce que NVIDIA vend. Avec une croissance de 2,5 % à perpétuité après la dixième année, les barres tombent à environ 13 % et -0,5 %.
TIKR suit 62 analystes sur Nvidia. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Nvidia, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Nvidia
Les analystes estiment que NVIDIA franchira la barre en avance
NVIDIA a généré 96,7 milliards de dollars de free cash flow pour l'exercice 2026 (l'année s'achevant en janvier 2026), et les analystes s'attendent à ce que cela continue d'augmenter :
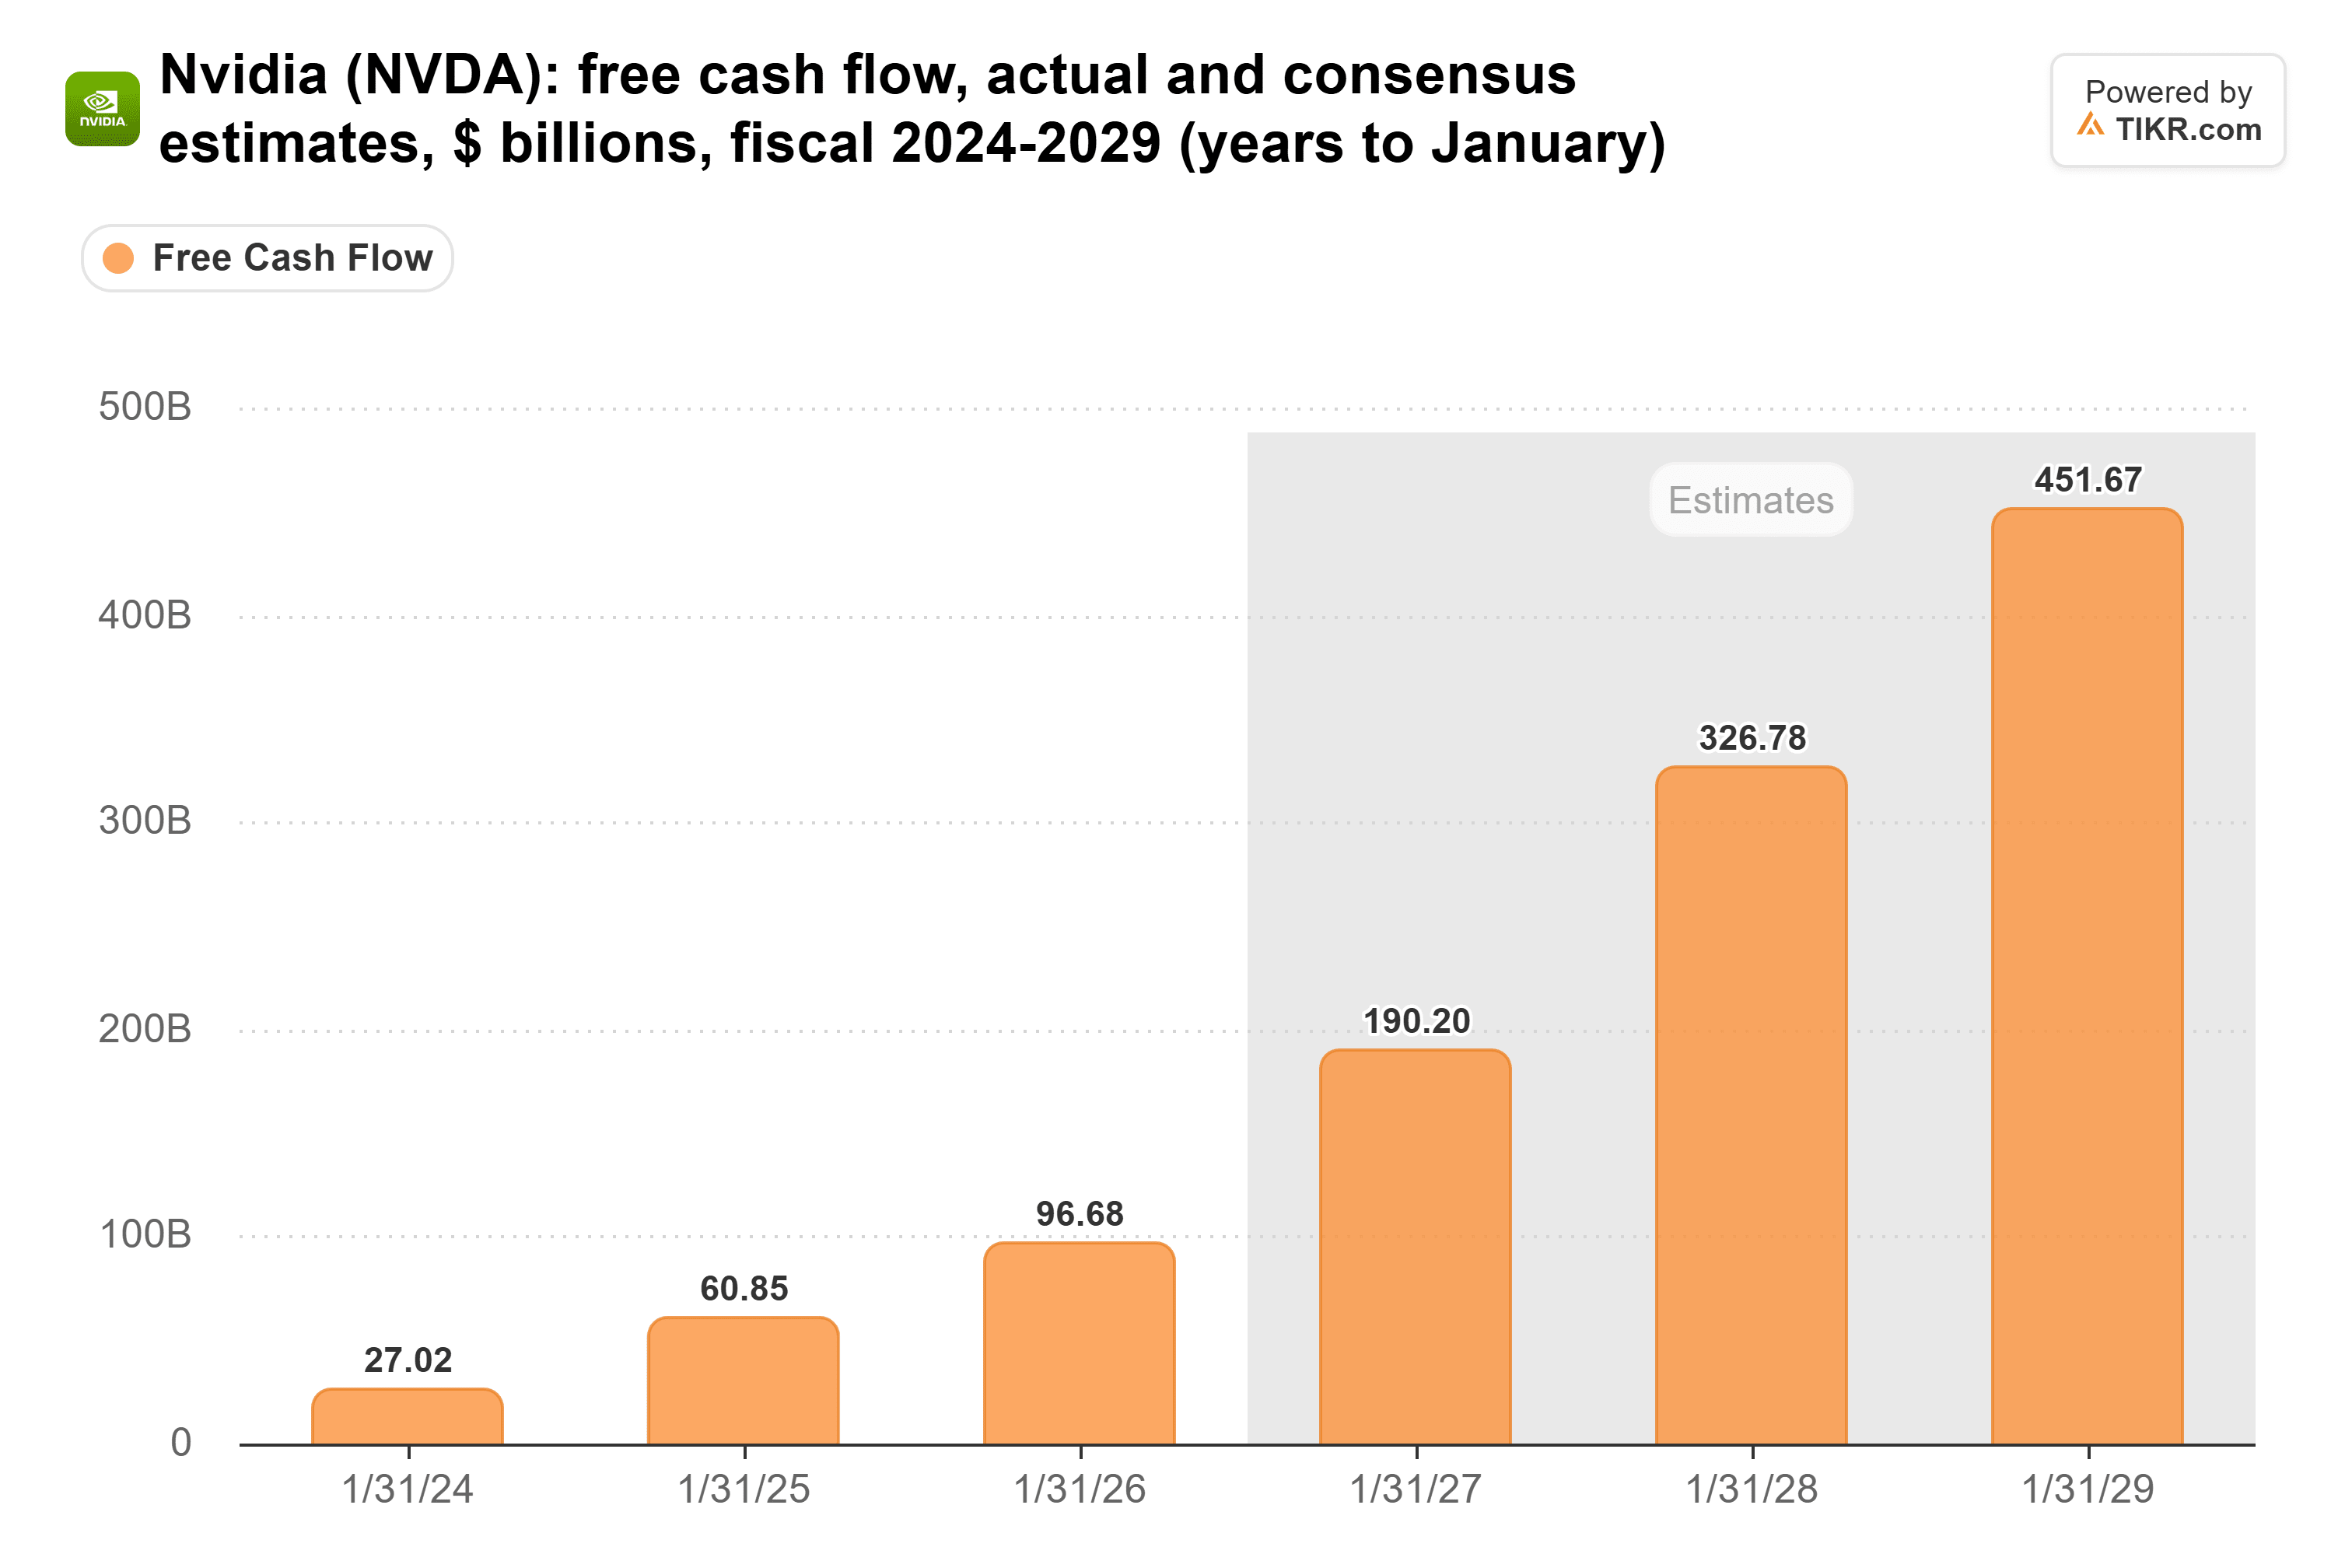
Seize pour cent par an pendant dix ans multiplie le cash flow par environ 4,4 fois. Les analystes attendent 583 milliards de dollars pour l'exercice 2030, soit environ 4,6 fois les 127 milliards de dollars environ générés par NVIDIA sur les 12 mois se terminant en juillet, et seulement trois ans et demi plus tard. Seuls trois analystes font des prévisions aussi lointaines, mais les 14 couvrant l'exercice 2029 attendent toujours 452 milliards de dollars.
NVIDIA a déjà connu un effondrement auparavant
Ces estimations proviennent cependant du sommet d'un boom. Un autre utilisateur de r/ValueInvesting a averti que les actions de semi-conducteurs semblent les plus chères au début d'un cycle et les moins chères à la fin. NVIDIA a vécu cela : pour l'exercice 2023, le chiffre d'affaires était stable à 27,0 milliards de dollars et la marge opérationnelle, hors charge de 1,35 milliard de dollars liée à l'accord Arm, est tombée à 20,7 % contre 37,3 %. Les analystes voient également la croissance du chiffre d'affaires ralentir de 68,2 % en 2028 à 21,3 % d'ici 2030.
Le multiple reflète déjà une partie de cela. Le PER prospectif de NVIDIA a atteint 15x le 5 novembre, contre une moyenne sur cinq ans de 36x :
Ensuite, il y a l'enquête sur Jensen Huang
Dimanche, le conseil d'administration de NVIDIA a ouvert une enquête indépendante suite à des rapports selon lesquels le PDG Jensen Huang était la cible d'une opération de renseignement étrangère, et l'action a perdu environ 3 % durant la nuit pour s'approcher des 180 $. Huang a admis dans un email au personnel qu'il avait été infidèle à sa femme. Le New York Times a rapporté le 29 octobre que les renseignements américains croient que la femme, une ancienne cadre de Megaspeed, a transmis des informations à Pékin. Le conseil ne voit aucune raison de croire que la sécurité nationale ou les secrets de NVIDIA ont été compromis, et Huang reste PDG.
Le risque le plus important se trouve à Washington. Trois présidents de commissions de la Chambre ont donné à Huang jusqu'au 11 novembre pour accepter un briefing à huis clos le 18 novembre, et Washington décide également des licences d'exportation de NVIDIA.
Pourquoi NVIDIA peut franchir la barre des 16 %
Le marché ne valorise pas NVIDIA comme une autre Micron. Son prix nécessite environ 16 % de croissance par an pendant une décennie, et les estimations des analystes y parviennent d'ici l'exercice 2030, soit environ six ans en avance. Je pense que 15x les bénéfices prospectifs est un bon prix pour une entreprise qui croît encore à cette vitesse.
Le rapport du 17 novembre arrive en premier : ses créances, la prévision de marge pour le trimestre de janvier et l'évaluation de la demande américaine dans les centres de données montreront si ces estimations tiennent.
Alors, que vaut réellement l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que NVIDIA pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !