Points clés
- Freedom Capital Markets a abaissé son objectif de cours pour Caterpillar (CAT) à 800 $ contre 980 $ le 2 novembre et a maintenu sa recommandation Acheter, ce qui laisse encore un potentiel de hausse de 30 %.
- Caterpillar est en baisse de 42 % par rapport à son plus haut de clôture du 30 juin, et ce malgré un troisième trimestre avec des ventes record et un carnet de commandes record de 78 milliards de dollars.
- Les estimations de bénéfices des analystes ont tenu bon pendant la baisse, donc la chute est venue du multiple que les investisseurs sont prêts à payer.
- L'objectif de Freedom nécessite environ 27x les bénéfices futurs contre une moyenne sur cinq ans de 19x. Cette prime semble peu susceptible de revenir tant que la direction guide les marges près du bas de sa fourchette.
Caterpillar vient de publier le plus gros trimestre de ventes de son histoire, et l'action est toujours en baisse de 42 % par rapport à son plus haut de clôture du 30 juin.
Le 2 novembre, Freedom Capital Markets a abaissé son objectif de cours à 800 $ contre 980 $ et a maintenu sa recommandation Acheter. Cela laisse encore un potentiel de hausse de 30 %.
Inquiétudes sur l'IA, puis un T4 plus modéré
L'alimentation électrique pour les centres de données avait fait de Caterpillar l'un des paris sur l'IA pour 2026, donc les inquiétudes sur les dépenses en IA l'ont durement touché. Le 26 octobre, Wells Fargo a abaissé son objectif à 840 $ contre 1 155 $, qui a ensuite été réduit à 805 $, citant un stress croissant autour du financement de l'IA.
Puis est arrivé le rapport du 29 octobre. Les ventes et revenus du T3 ont augmenté de 17 % par rapport à l'année précédente pour atteindre 20,7 milliards de dollars, et les ventes de production d'énergie ont progressé de 30 %, principalement grâce à la demande des centres de données.
Les perspectives du T4 étaient plus modérées. "Pour le T4, nous anticipons une croissance modérée des ventes par rapport à l'année précédente", a déclaré le CFO Kyle Epley lors de la conférence téléphonique.
La direction s'attend à ce que les distributeurs du secteur de la construction réduisent environ 1,6 milliard de dollars d'inventaire au cours du trimestre, ce qui représente un impact d'environ 1 milliard de dollars sur le volume des ventes de ce segment.
Et hors remboursements de droits de douane, elle s'attend toujours à ce que la marge opérationnelle ajustée de cette année se situe près du bas de sa fourchette cible.
TIKR suit 31 analystes sur Caterpillar. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Caterpillar, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Caterpillar
Freedom apprécie toujours l'entreprise
Freedom déclare qu'elle reste constructive sur les fondamentaux à long terme de Caterpillar, et que la réduction reflète une vision plus conservatrice de la valeur des actions.
Le carnet de commandes a atteint un record de 78 milliards de dollars à la fin septembre, en hausse de 96 % sur un an.
Le PDG Joe Creed a déclaré que Caterpillar "prend désormais de grosses commandes de moteurs alternatifs jusqu'en 2029 et des commandes de turbines jusqu'en 2030."
800 $ nécessitent un multiple de 27x
Trente et un analystes suivent Caterpillar. Leur consensus d'objectif est passé de 544 $ il y a un an à 838 $ le 30 octobre, soit 36 % au-dessus du cours de l'action :

L'objectif de 800 $ de Freedom se situe 5 % en dessous.
Les estimations de bénéfices ont tenu bon. Les analystes attendent un BPA normalisé de 27,50 $ en 2026, contre 24,72 $ il y a trois mois et 19,06 $ en 2025. Ils attendent 32,22 $ en 2027 et 38,77 $ en 2028 :
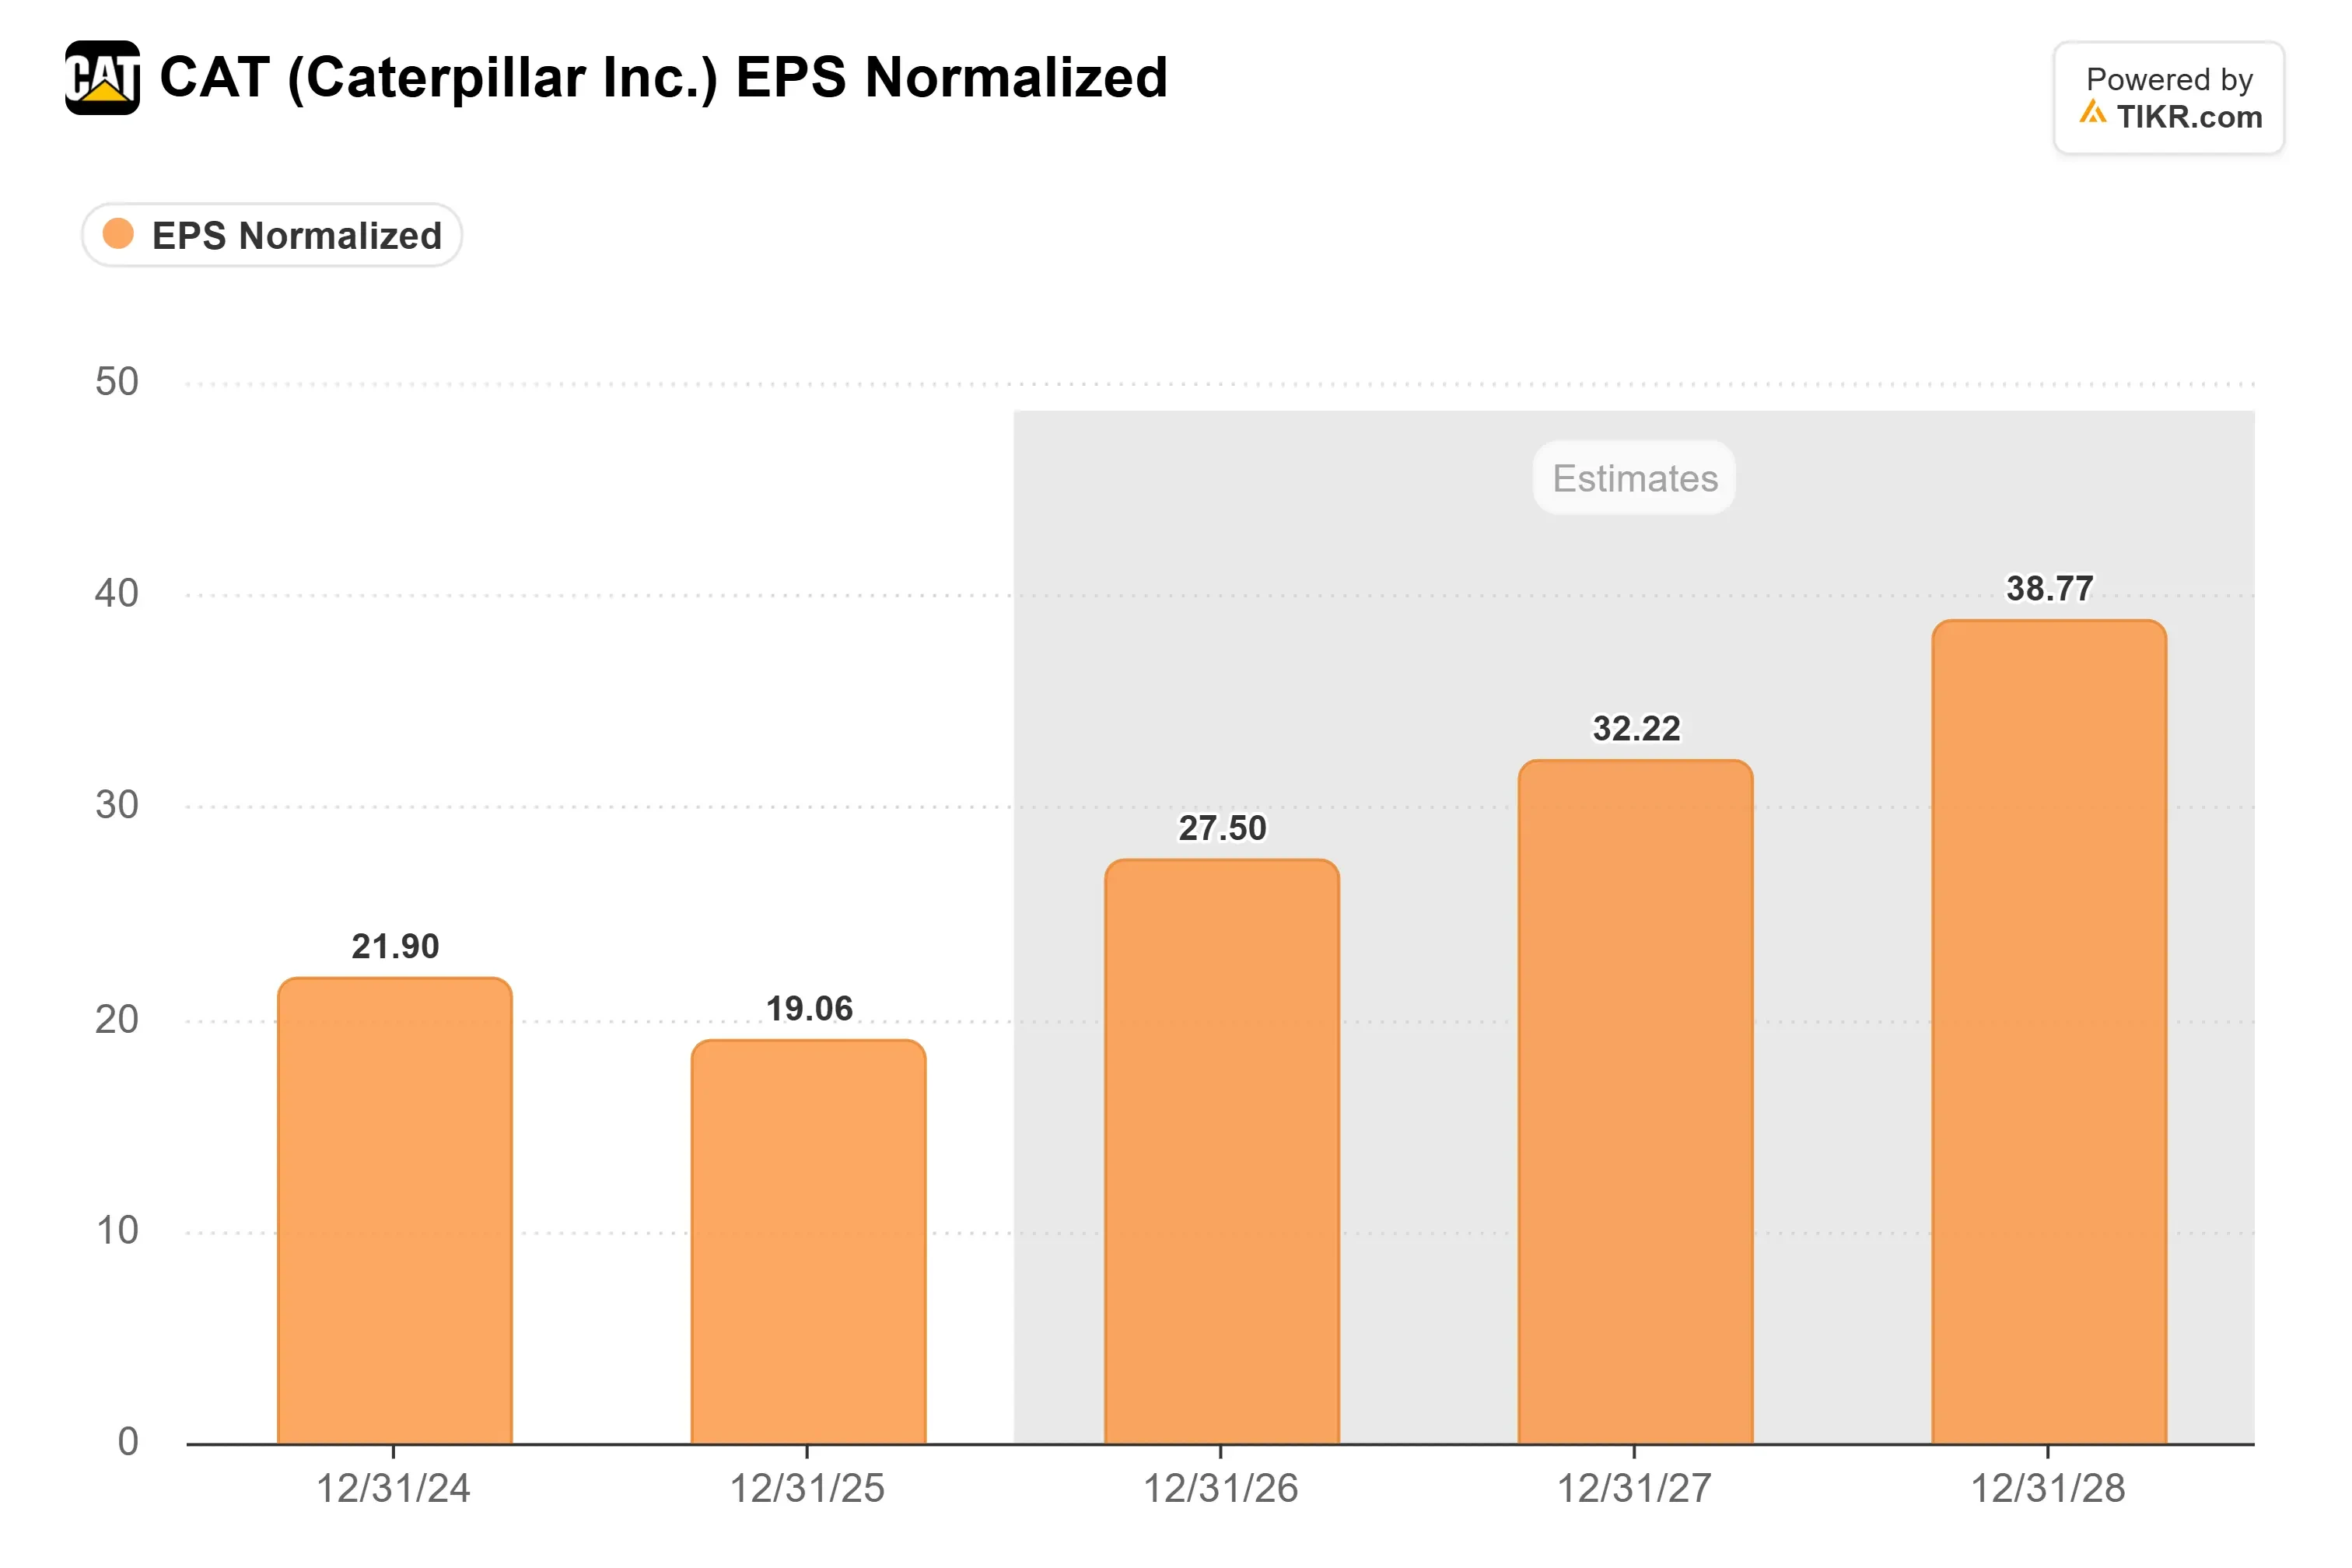
Ainsi, les investisseurs paient moins pour des bénéfices plus importants.
Caterpillar se négociait à 21x les bénéfices futurs à la clôture du 30 octobre, contre une moyenne sur cinq ans de 19x et un pic du 30 juin à 42x :

Divisez l'objectif de 800 $ de Freedom par les 29,95 $ par action que les analystes attendent que Caterpillar gagne au cours des 12 prochains mois, et l'objectif implique environ 27x. C'est bien au-dessus de la moyenne sur cinq ans.
L'argument de Freedom ignore les marges
Pour payer à nouveau 27x, les investisseurs doivent croire que l'énergie a rendu les bénéfices de Caterpillar plus stables que lors des cycles précédents.
Pendant ce temps, la direction guide les marges près du bas de sa fourchette, et les coûts du fret et de l'expansion des capacités continuent d'augmenter.
Je pense que c'est ce que l'appel de Freedom manque. Tant que les marges ne remontent pas dans la fourchette, je ne vois pas les investisseurs payer à nouveau 27x, même avec des bénéfices en hausse. Je ne compterais donc pas sur 800 $ dans un an.
La direction donnera son premier aperçu de 2027 avec les résultats du T4 fin janvier, y compris où dans sa fourchette de marge elle s'attend à se situer.
Un guide au-dessus du bas rendrait 800 $ beaucoup plus raisonnable.
Alors, quelle est la valeur réelle de l'action Caterpillar ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Caterpillar pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Caterpillar gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !