Principales statistiques pour l'action FedEx
- Prix actuel : $306.22
- Prix cible (milieu) : ~$364
- Cible consensus : ~$352
- Rendement total potentiel : ~19%
- TRI annualisé : ~4% / an
Désormais disponible : Découvrez le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
FedEx Corporation (FDX) a réalisé en 2026 une performance qu'elle n'avait réussi que deux fois auparavant dans son histoire. L'entreprise a dépensé moins en investissements qu'elle n'a comptabilisé d'amortissements, libérant ainsi des liquidités à une échelle rarement vue.
C'est là le décalage qu'il faut comprendre. Lorsque FedEx a publié ses résultats du quatrième trimestre le 23 juin, elle a dépassé les attentes tant sur le chiffre d'affaires que sur les bénéfices, et pourtant l'action a baissé, clôturant en baisse de 3,6% avant de glisser davantage après les heures de négociation. Les documents de relations avec les investisseurs racontent une histoire. La cotation en raconte une autre.
Les optimistes voient des liquidités record, une marge de Federal Express plus forte, et un bilan plus léger, et lisent une action que le marché a oubliée. Les pessimistes voient des prévisions pour une année de transition qui ressemblent à une révision à la baisse des objectifs et un rendement futur qui dépasse à peine celui d'un compte d'épargne. Les deux lisent le même rapport, mais en pondèrent différemment les parties.
La machine à cash que personne n'avait anticipée
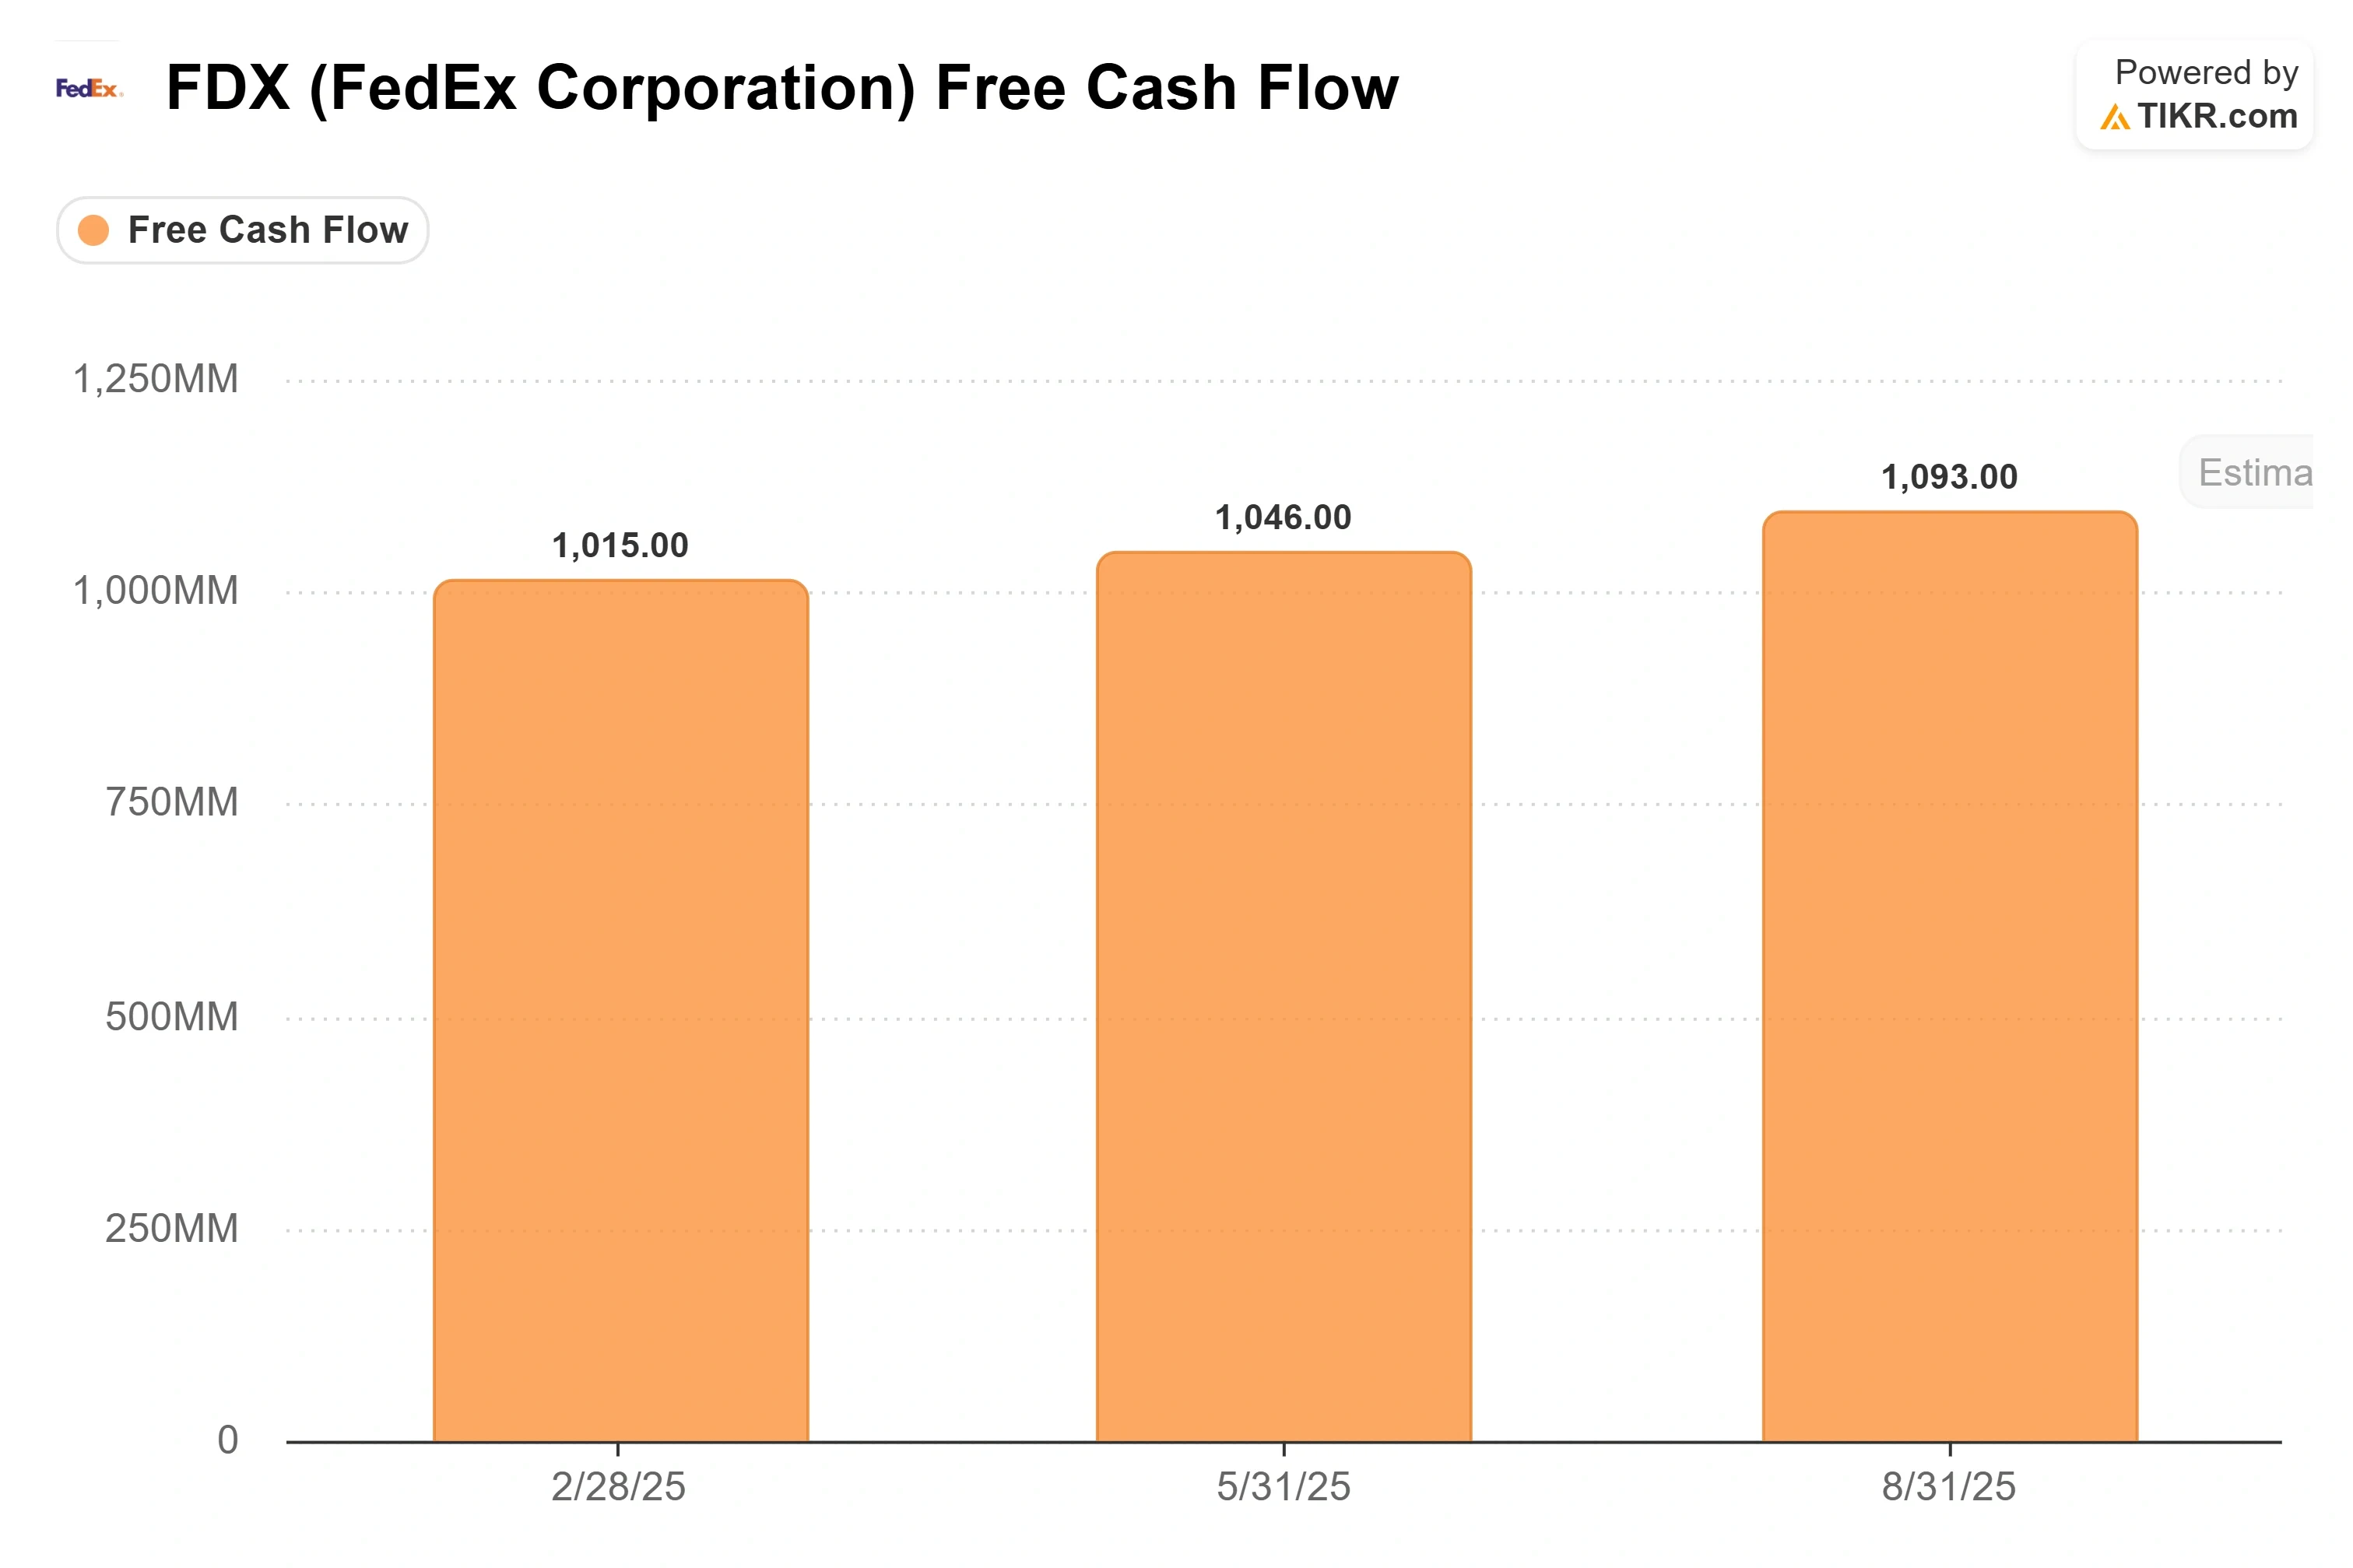
FedEx a généré 4,7 milliards de dollars de flux de trésorerie disponibles ajustés en 2026, en hausse de 800 millions de dollars par rapport à l'année précédente, convertissant près de 100% de son résultat net ajusté en cash. Les dépenses d'investissement se sont élevées à 3,8 milliards de dollars, soit 4% du chiffre d'affaires, l'intensité capitalistique la plus faible depuis la création de FedEx Corporation. Pour seulement la troisième année fiscale de l'histoire de l'entreprise, les investissements sont tombés en dessous des amortissements.
Le directeur financier intérimaire Claude Russ a été direct : "Nous avons délivré des niveaux historiques de flux de trésorerie disponibles ajustés." Il ne s'agit pas d'un sous-investissement. La direction attribue ces dépenses plus faibles à un réseau modernisé qui n'a plus besoin de capitaux constants, ce qui modifie entièrement le profil de trésorerie d'une entreprise historiquement gourmande en cash. Et cet argent n'est pas resté inactif.
Consultez les données historiques et les estimations futures pour l'action FedEx (C'est gratuit !) >>>
L'utilisation de l'argent révèle les convictions de la direction
Deux jours après la publication des résultats, FedEx a lancé des offres publiques de rachat pour racheter jusqu'à 4,15 milliards de dollars de ses obligations en circulation. À la date limite anticipée du 9 juillet, les détenteurs d'obligations avaient proposé plus que le plafond, et les titres acceptés ont été réglés le 14 juillet. La source de financement est la partie intéressante : le dividende en espèces d'environ 4,1 milliards de dollars que FedEx Freight a versé à la maison-mère dans le cadre de sa scission du 1er juin.
Ainsi, FedEx a séparé sa division de transport routier, a encaissé un dividende de 4,1 milliards de dollars au passage, et l'a directement affecté au remboursement de dette à long terme, visant à maintenir un levier neutre tout en réduisant les charges d'intérêts. Parallèlement, elle a augmenté son dividende de 5% après la scission, une sixième augmentation annuelle consécutive, et prévoit jusqu'à 1 milliard de dollars de rachats d'actions opportunistes d'ici la fin de l'année civile 2026 pour compenser la dilution.
Une autre affectation des liquidités est importante. FedEx s'attend à finaliser son investissement dans InPost, l'opérateur européen de consignes automatiques, au cours de l'année civile 2026. FedEx a rejoint un consortium qui a accepté en février de privatiser InPost dans une transaction d'environ 7,8 milliards d'euros, FedEx détenant une participation de 37% dans le groupe acquéreur. Il s'agit d'un accord annoncé qui est encore en attente d'approbations réglementaires, et non d'une transaction finalisée, et il permet d'acquérir une option de dernier kilomètre à faible coût en Europe sans racheter l'ensemble de l'entreprise. Lorsque David Vernon de Bernstein a insisté pour savoir si le gros solde de trésorerie pourrait inciter à une opération plus audacieuse, Russ a déclaré que c'était "un joli problème à avoir" et a cité InPost comme une destination possible de ces liquidités.
Les prévisions qui semblent pires qu'elles ne le sont
FedEx passe à une année fiscale se terminant le 31 décembre, et ses nouvelles perspectives pour l'année civile 2026 prévoient un bénéfice ajusté par action de 16,90 $ à 18,10 $. Comparé aux 20,24 $ de BPA ajusté que FedEx vient de réaliser pour l'exercice 2026, cela ressemble à une révision à la baisse à deux chiffres. Ce n'est pas le cas.
La comparaison de la direction utilise une base de référence de 15 $ pour l'année civile 2025 qui exclut Freight et comprend des coûts résiduels. Par rapport à ce point de départ plus propre, le milieu de la fourchette de prévisions à 17,50 $ implique une croissance du BPA ajusté d'environ 20% pour la période de transition de juin à décembre. Le chiffre en titre a diminué parce que l'entreprise a rétréci, pas parce que sa capacité à générer des bénéfices a diminué.
Le PDG Raj Subramaniam a maintenu le discours sur le long terme : "Je n'ai jamais été aussi confiant quant à notre voie à suivre." Il a souligné les objectifs réaffirmés pour 2029 d'une croissance annuelle composée de 14% du résultat net et de 6 milliards de dollars de flux de trésorerie disponibles. Les coûts résiduels, un frein aujourd'hui, devraient avoir largement disparu d'ici fin 2027.
Par rapport à ses pairs, FedEx semble raisonnablement valorisée plutôt qu'évidemment bon marché. Elle se négocie à environ 10,4 fois l'EV/EBITDA NTM (douze mois suivants, ou prospectif), une prime par rapport à United Parcel Service à 9,3 fois et Deutsche Post à 7,2 fois, mais bien en dessous du transitaire sans actifs Expeditors International à 18,4 fois. Sur le P/E prospectif, FedEx se situe près de 17 fois contre 15 fois pour UPS.
Voyez comment FedEx se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du modèle avancé TIKR
- Prix actuel : $306.22
- Prix cible (milieu) : ~$364
- Rendement total potentiel : ~19%
- TRI annualisé : ~4% / an

En utilisant les hypothèses du scénario médian de TIKR, le modèle valorise FedEx près de 364 $, réalisé fin 2030, pour un rendement total d'environ 19% sur 4,4 ans, soit environ 4% par an. C'est le contrepoids sobre à l'histoire de la trésorerie : l'exécution est réelle, mais au prix d'aujourd'hui, le calcul du rendement est modeste.
Le scénario médian repose sur deux moteurs de revenus : la poursuite de la force des rendements dans les segments B2B premium comme la santé, l'automobile, l'aérospatiale et la logistique des centres de données, et la croissance des exportations internationales menée par l'Asie et la stratégie de fret aérien Tricolor. Il suppose une croissance annuelle composée prudente du chiffre d'affaires d'environ 3%. Le moteur de marge est Network 2.0, l'effort combinant les opérations Express et Ground pour réduire les coûts, qui, parallèlement à la normalisation de la rémunération variable, devrait porter la marge nette vers 5%. Le principal risque est que les coûts de l'année de transition, le nouveau contrat des pilotes et les coûts résiduels s'avèrent plus tenaces que prévu, empêchant les gains de marge de se répercuter sur les bénéfices.
Le potentiel de hausse atteint environ 517 $ d'ici 2030 pour un rendement total d'environ 69% si les marges se développent plus rapidement et la croissance du chiffre d'affaires atteint 3%. Le scénario de baisse du modèle maintient toujours un rendement positif d'environ 15% près de 352 $, car la génération de cash amortit la chute même lorsque la croissance déçoit.
Conclusion
Le prochain vrai test aura lieu le 28 octobre, lorsque FedEx publiera ses résultats de juin à septembre sous le nouveau calendrier. Surveillez une chose : si la force de la marge brute déjà visible dans le compte de résultat se convertit enfin en résultat opérationnel. La direction a prévu un résultat opérationnel ajusté consolidé pour l'année de transition de 3,8 milliards de dollars, en hausse de 19% en glissement annuel au milieu de la fourchette. Si cet objectif est atteint, l'histoire de la trésorerie gagne une histoire de profit à sa mesure, ce qui permet de combler l'écart avec la cible du modèle. S'il est manqué, les pessimistes qui ont qualifié les prévisions de révision à la baisse pourront dire que les apparences étaient honnêtes. L'argent est déjà sur la table. Octobre nous dira si les bénéfices le suivent.
Devriez-vous investir dans FedEx ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Consultez FedEx, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de prix sont à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre FedEx aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez FedEx sur TIKR Gratuit →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre le smart money.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres... plus vous découvrirez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !