Points clés
- L'action DraftKings cote $21, en baisse de 41,4% cette année et seulement 14% au-dessus de son plus bas sur 52 semaines, avant la publication des résultats du T3 le 5 novembre.
- Au T2, le chiffre d'affaires a reculé de 5% à $1,44 milliard et l'EBITDA ajusté a chuté de 62% à $114,6 millions, pénalisé par des résultats favorables aux clients et des promotions plus agressives.
- La direction a maintenu ses prévisions d'EBITDA ajusté 2026 entre $700 et $900 millions, tout en prévoyant de dépenser $200 à $300 millions sur les marchés de prédictions.
- Le T3 devra montrer si les 600 000 clients des marchés de prédictions peuvent générer des revenus durables, le consensus anticipant déjà une perte d'EBITDA ajusté.
"Les prédictions croissent déjà plus vite que prévu", a déclaré le PDG Jason Robins dans le communiqué des résultats du T2. Les actionnaires sont moins enthousiastes.
DraftKings (DKNG) a clôturé vendredi à $21, en baisse de 41,4% cette année et seulement 14% au-dessus de son plus bas sur 52 semaines. La société finance une percée sur les marchés de prédictions avec les bénéfices actuels, et le marché déteste la facture.
Le rapport du 5 novembre montrera si cette facture diminue.
Les parieurs ont gagné au deuxième trimestre
Les chiffres bruts étaient mauvais :
- Le chiffre d'affaires a reculé de 5% à $1,44 milliard, en deçà du consensus de $1,52 milliard.
- L'EBITDA ajusté a chuté de 62% à $114,6 millions.
- La perte nette s'est établie à $67,6 millions.
En coulisses, l'activité a continué de croître. Le volume des paris sportifs a augmenté de 15% à $13,1 milliards. Le nombre mensuel de joueurs uniques payants a progressé de 15% à 3,6 millions, et le chiffre d'affaires moyen par joueur a augmenté de 17% à $135.
Les dégâts proviennent de deux sources. Des résultats favorables aux clients ont réduit la marge de la maison ("hold"), faisant chuter le chiffre d'affaires des paris sportifs de 12% à $745 millions. Des promotions plus agressives pour attirer des clients sur les paris sportifs et les prédictions ont fait le reste, tandis que les jeux en ligne ("iGaming") ont progressé de 9% à $342 millions.
Le chiffre d'affaires trimestriel montre à quelle vitesse la marge de la maison peut faire osciller le chiffre d'affaires…
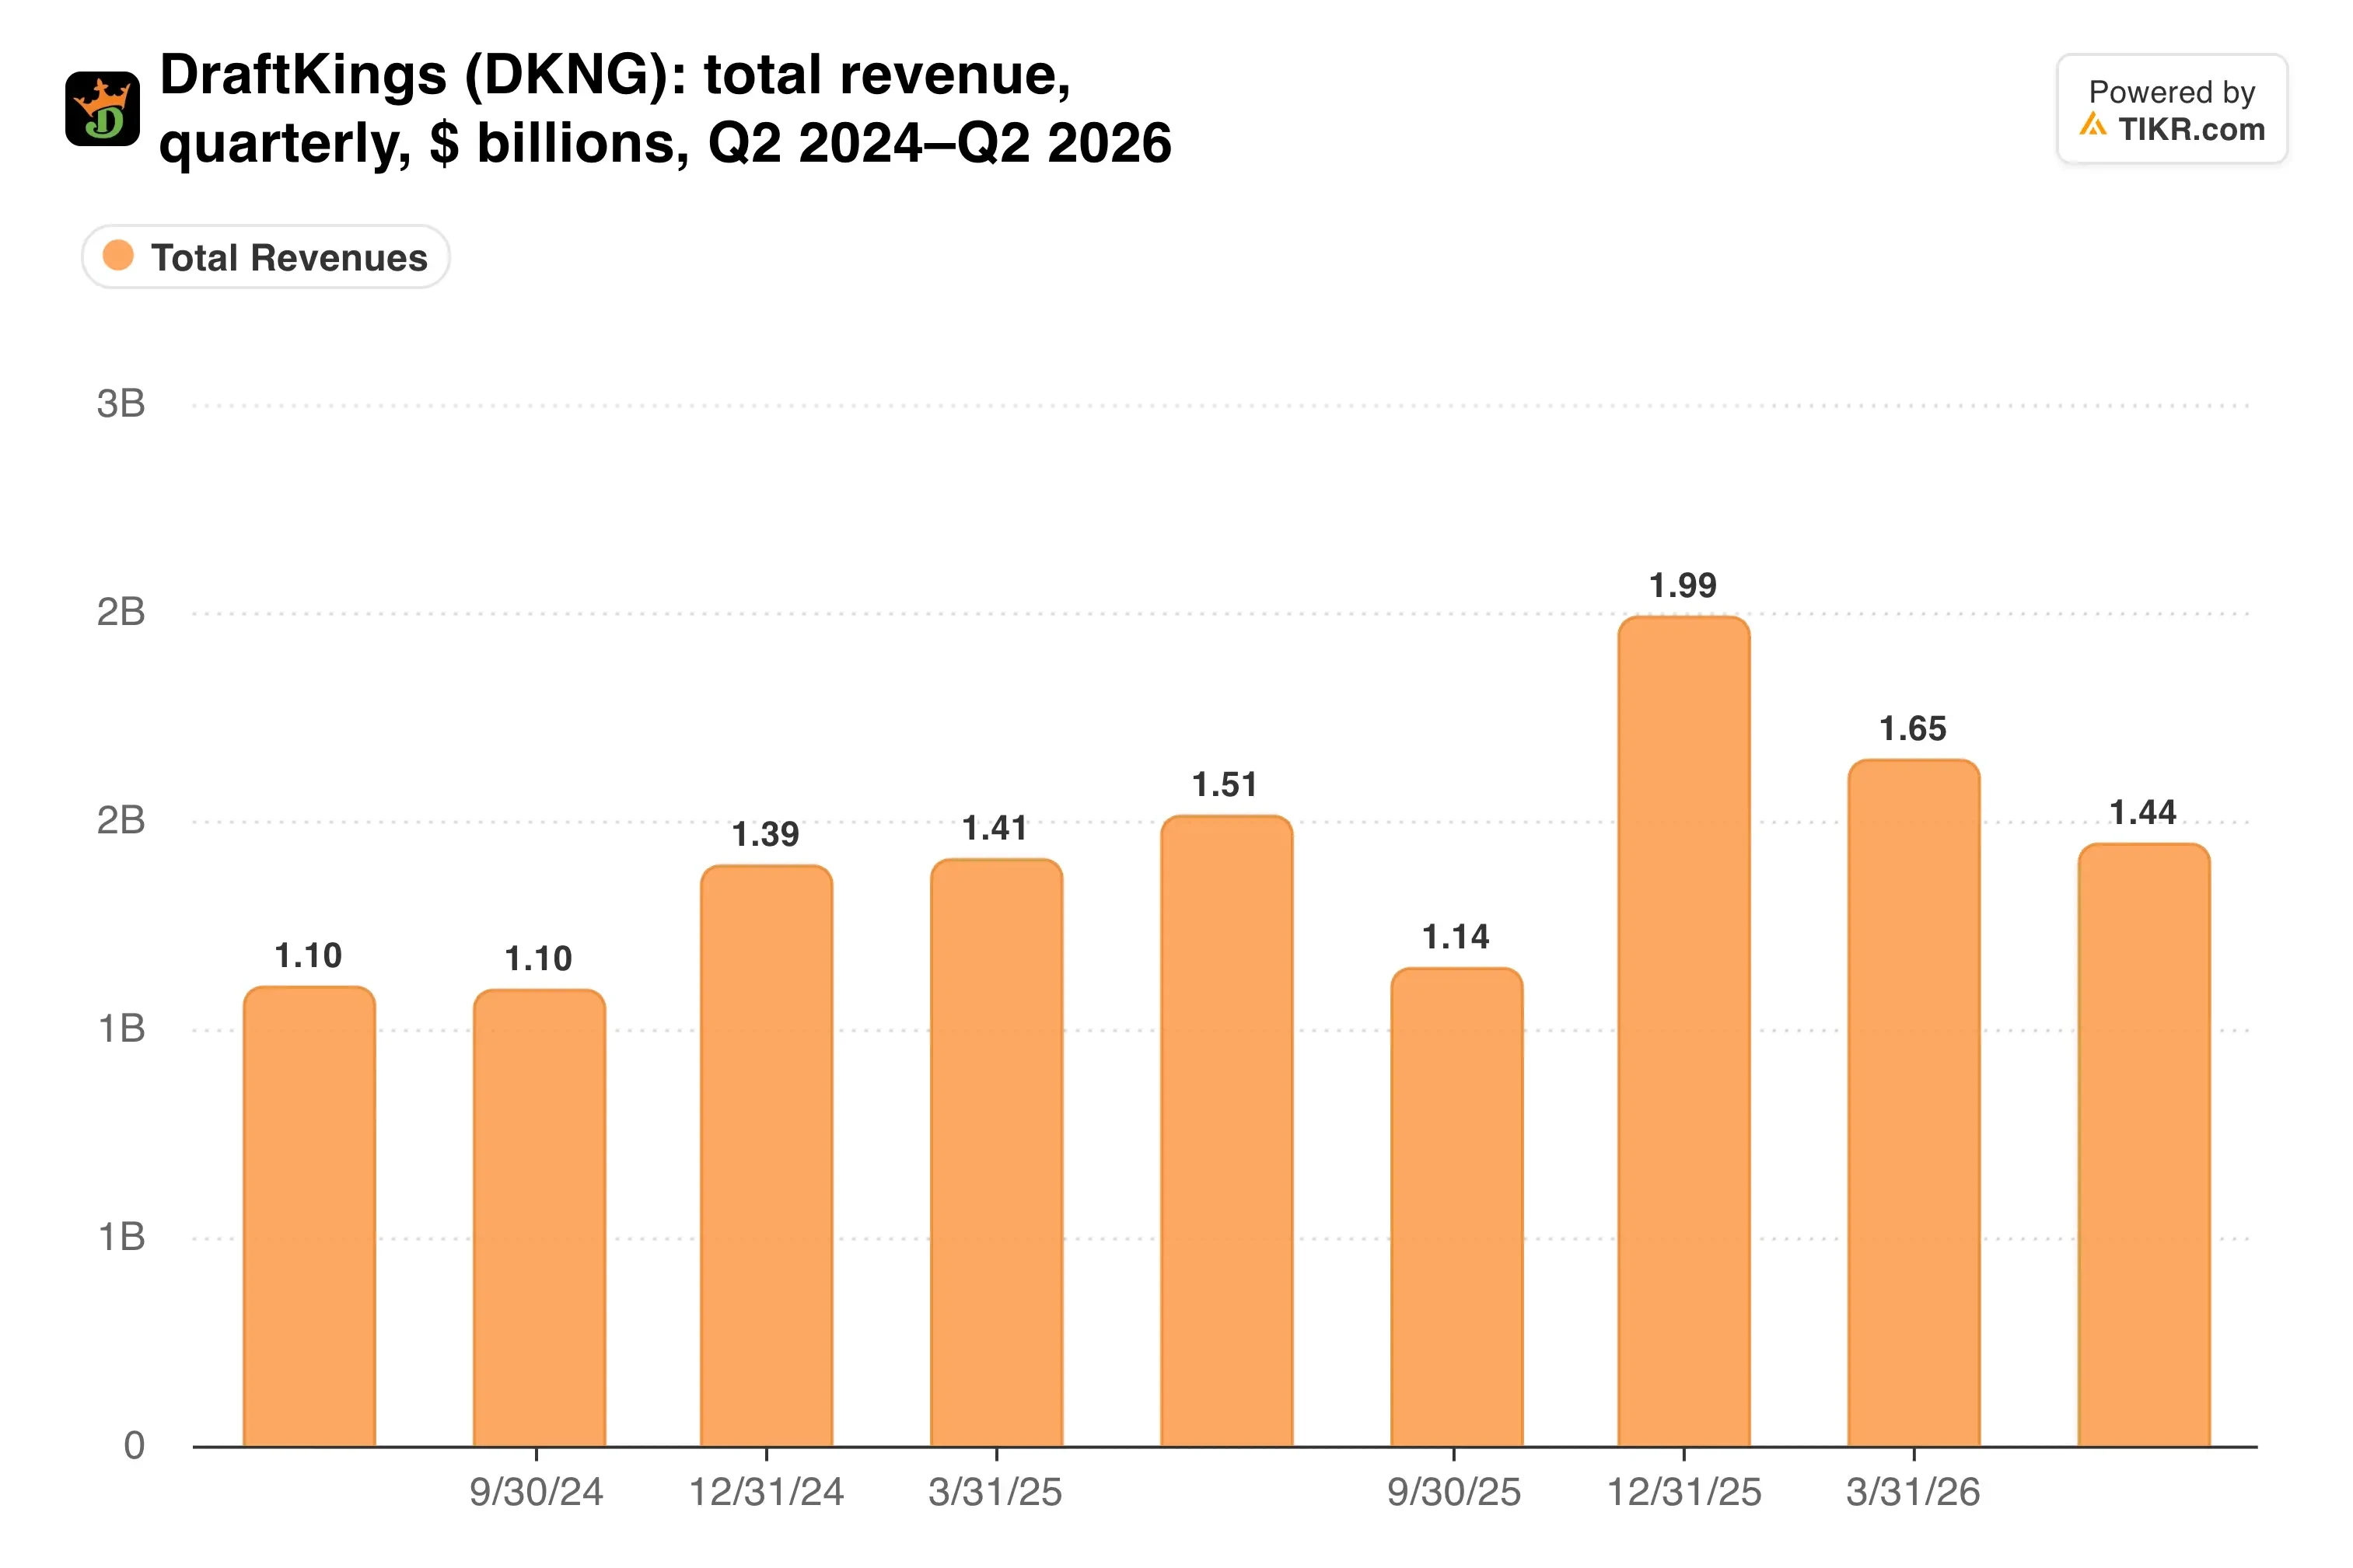
Le T2 a mis fin à une longue série de croissance en glissement annuel, mais le volume des paris ("handle") et le nombre de joueurs suggèrent que la demande sous-jacente est intacte.
Le prix d'une portée nationale
DraftKings s'attend à ce que son activité principale génère environ $1 milliard d'EBITDA ajusté en 2026 avant les dépenses sur les prédictions. Les $200 à $300 millions qu'elle prévoit d'investir expliquent l'écart avec ses prévisions de $700 à $900 millions.
Cet argent achète de la portée. Plus de 600 000 clients avaient utilisé DraftKings Predictions en août, et le produit atteint des États où les paris sportifs traditionnels restent illégaux.
Bank of America (BAC) a rehaussé l'action à l'achat en octobre avec un objectif de $27. L'analyste Julie Hoover estime que les marchés de prédictions pourraient générer environ $400 millions de commissions en 2027 s'ils restent viables, plus $200 à $400 millions de tenue de marché ("market-making").
L'économie devient attractive une fois que les coûts d'acquisition diminuent.
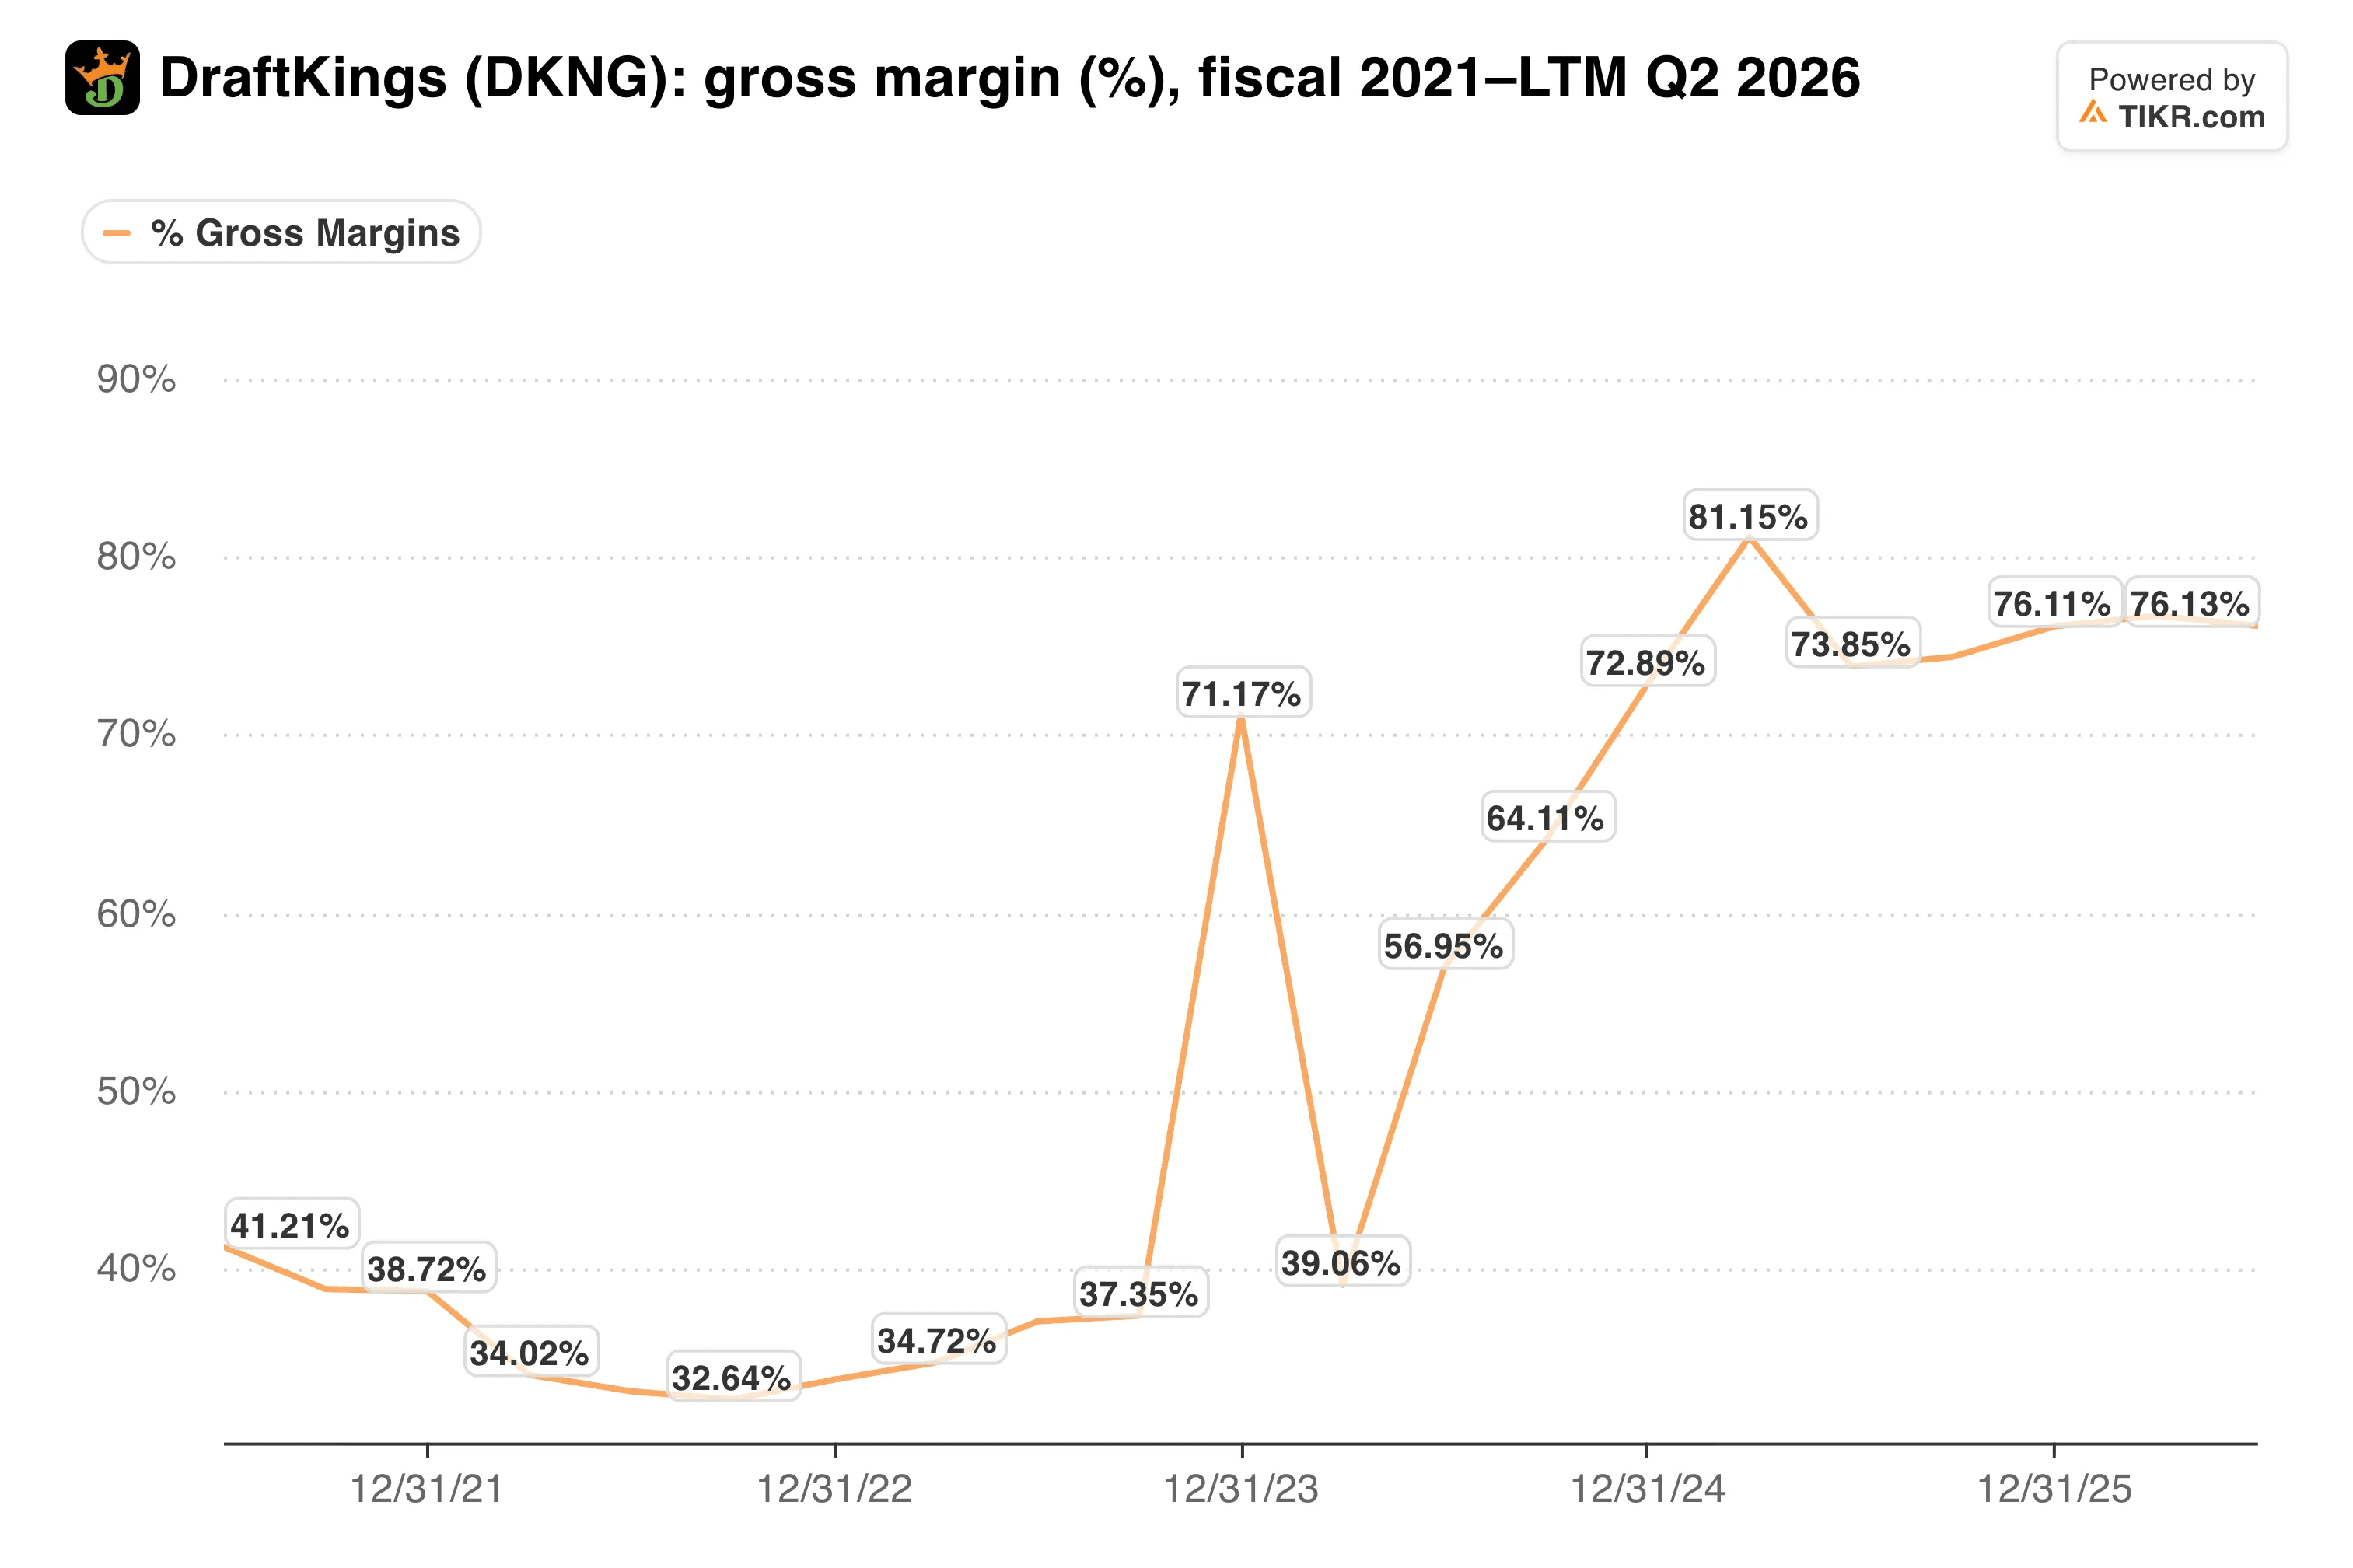
Une marge brute de 76,1% signifie que les revenus de commission peuvent rapidement se transformer en bénéfice, à condition que les promotions finissent par se normaliser.
DraftKings a également renforcé sa liquidité. En août, elle a clôturé un prêt à terme B ("term loan B") majoré de $700 millions échéant en 2033 au taux SOFR + 2,00%, et a étendu sa ligne de crédit renouvelable ("revolver") à $750 millions. Une partie des fonds servira à racheter ses obligations convertibles à 0% échéant en 2028.
TIKR suit 37 analystes sur DraftKings. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur DraftKings, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour DraftKings
Les dépenses déterminent le multiple
Un EBITDA déprimé rend le bilan tendu. La dette nette s'élève à 6,4x l'EBITDA glissant, et ce chiffre ne s'améliore que si les dépenses cessent d'évincer le bénéfice.
Le multiple s'est contracté alors même que le chiffre d'affaires continue de croître.
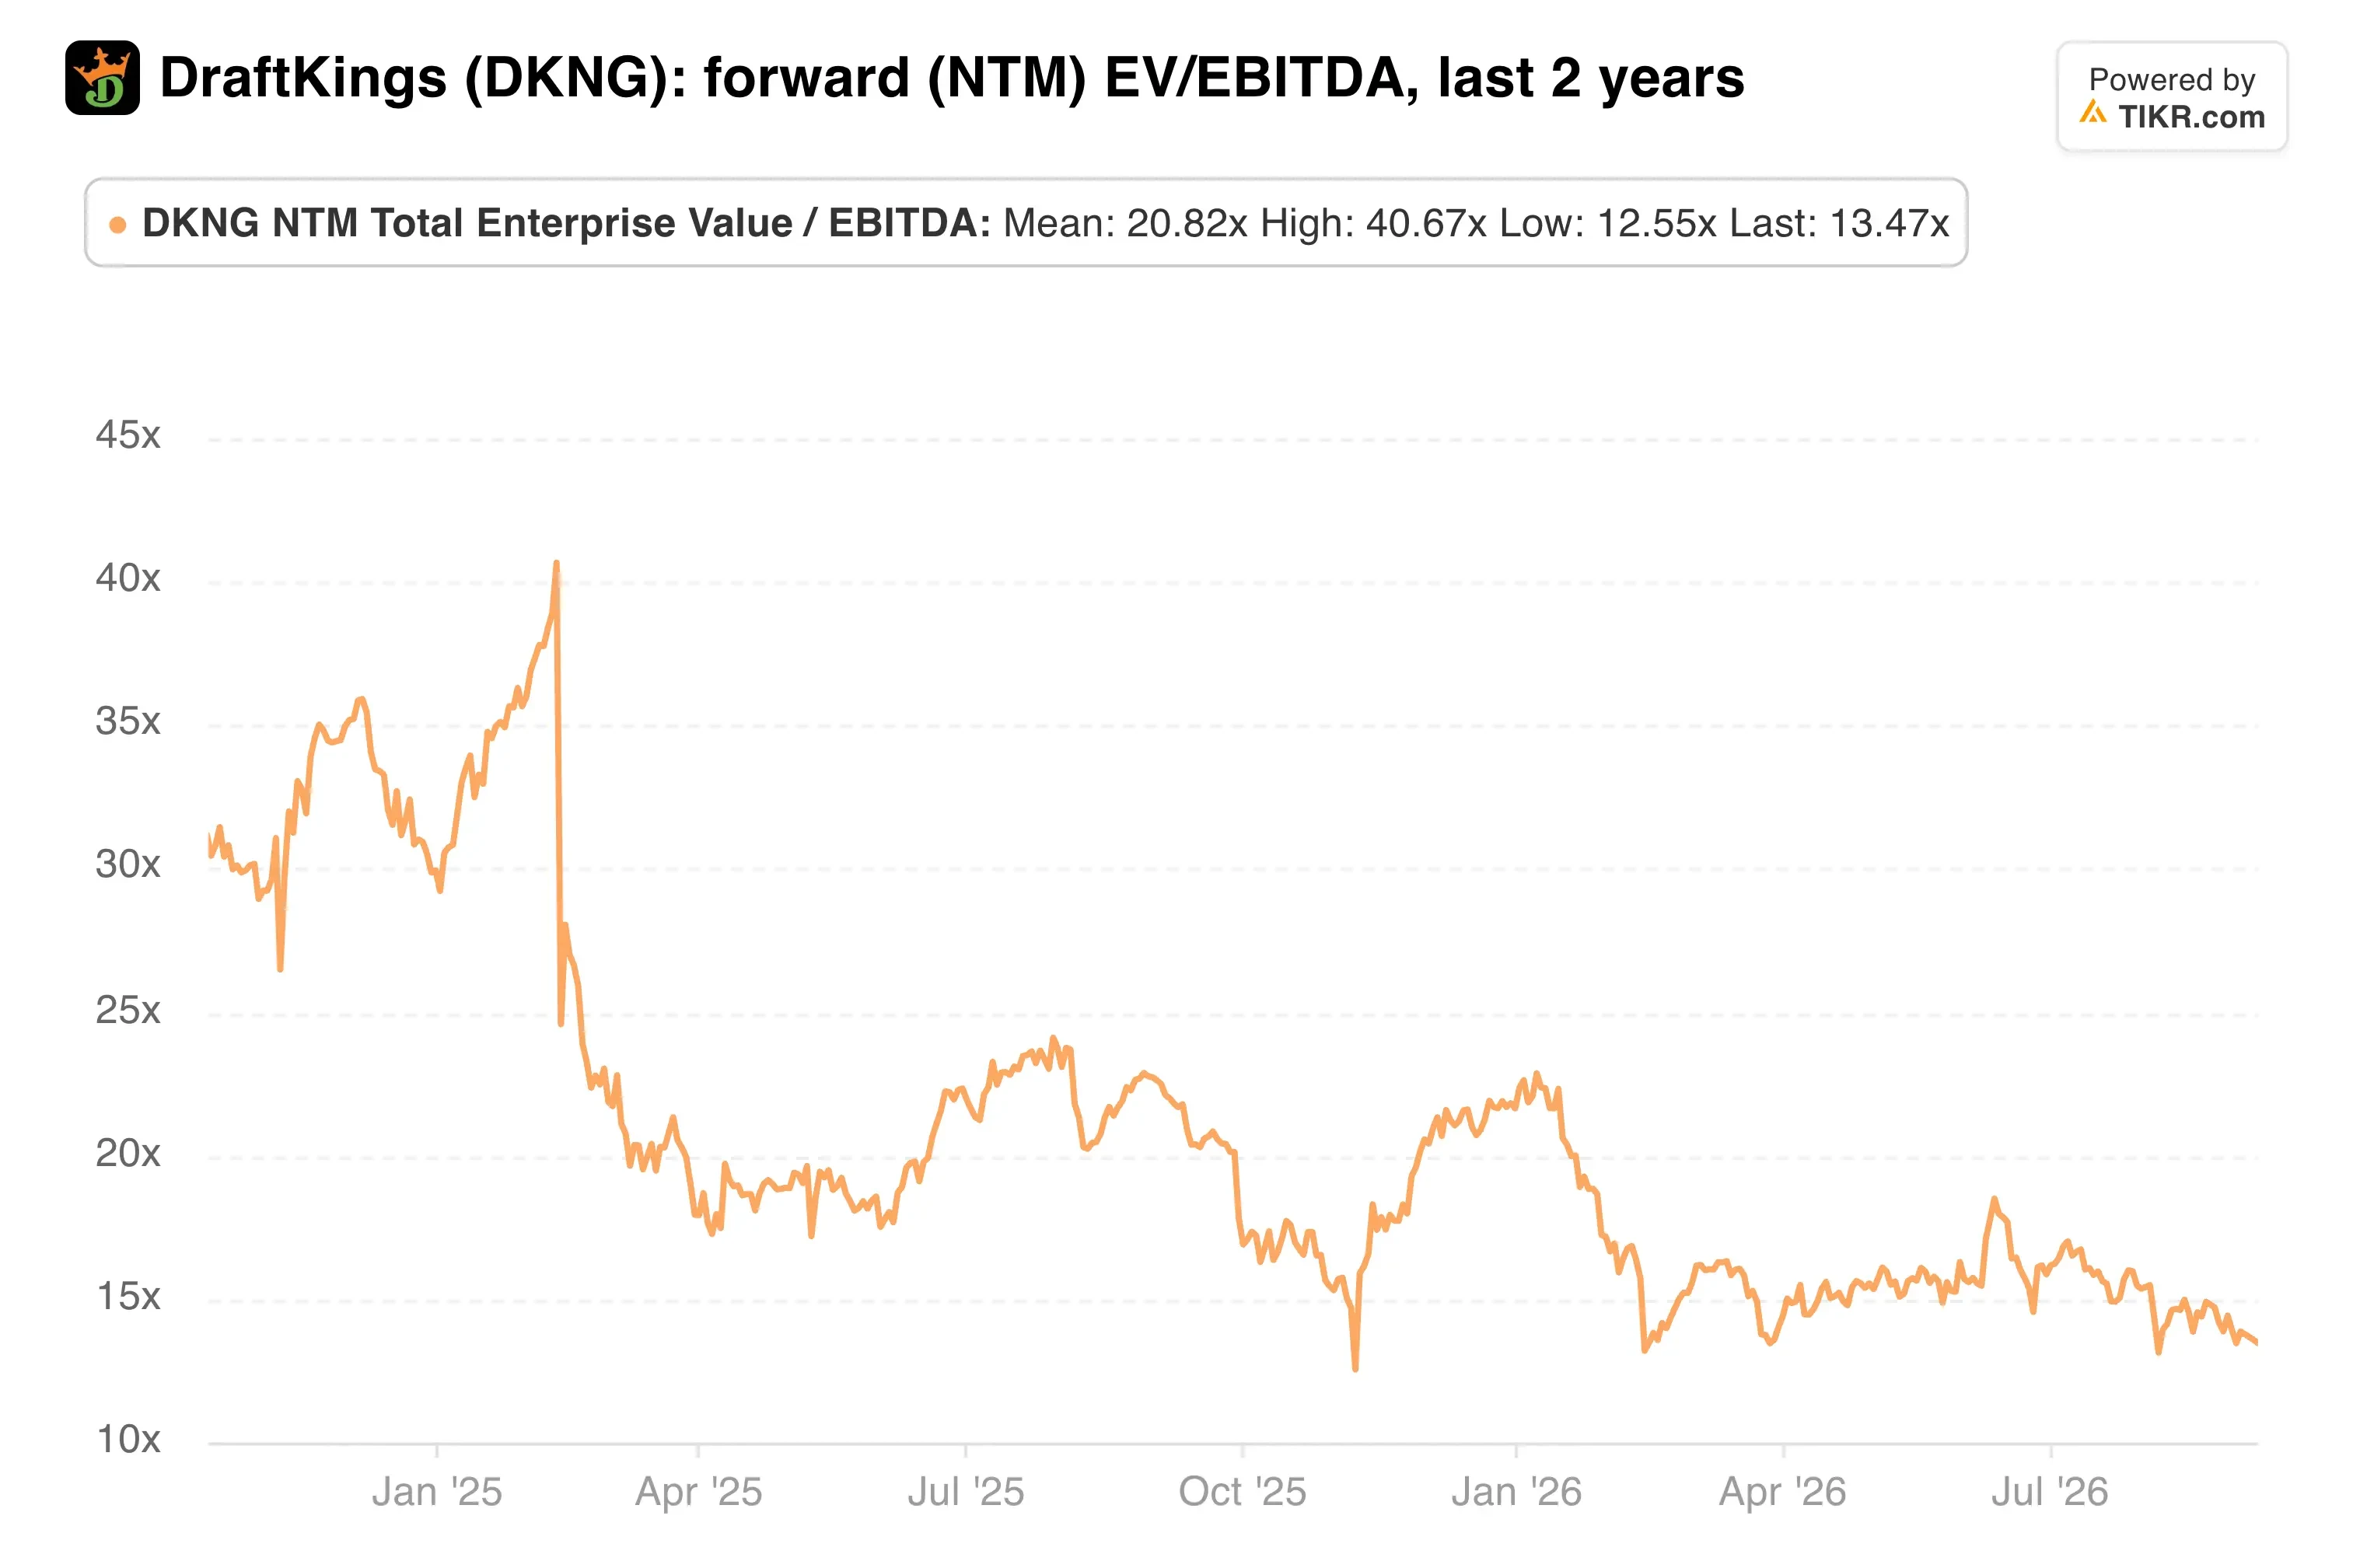
À 13,1x l'EBITDA prospectif et 20,0x le bénéfice prospectif, le marché considère les dépenses sur les prédictions comme permanentes. L'objectif moyen de la place de $34 implique une hausse potentielle d'environ 62%.
Les risques sont réels, cependant. Le consensus anticipe déjà une perte d'EBITDA ajusté pour le T3 sur un chiffre d'affaires proche de $1,37 milliard. Certains analystes s'attendent également à $100 millions supplémentaires de dépenses sur les prédictions au second semestre, ce qui porterait le total vers le haut de la fourchette.
La régulation des marchés de prédictions reste également incertaine. Une enquête de presse de septembre sur la promotion ciblée de DraftKings a ajouté une pression médiatique, et la société conteste ce récit.
Mon analyse : L'activité principale fonctionne, et le pari sur les prédictions est rationnel compte tenu de la portée nationale qu'il ouvre. Ce qui m'inquiète, c'est le budget ouvert. Si DraftKings réaffirme $700 à $900 millions et maintient ses dépenses dans sa fourchette, 13,1x semble trop bon marché. Si les prévisions reculent, le plus bas sur 52 semaines est de nouveau en jeu.
DraftKings publie ses résultats le 5 novembre, avec la conférence téléphonique le 6 novembre. Surveillez l'EBITDA implicite du T4, les dépenses sur les prédictions et la marge de la maison ("hold") en début de saison NFL.
Alors, quelle est la valeur réelle de l'action DraftKings ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que DraftKings pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !