


Points clés
- L'action Datadog a gagné 98 % depuis le début de l'année jusqu'au 23 octobre, clôturant à 269,65 $ après une nouvelle semaine volatile.
- Bernstein a relevé sa recommandation sur Datadog à « Outperform » avec un objectif de cours de 350 $, tandis que BofA a relevé son objectif à 335 $ avant la publication des résultats.
- Le chiffre d'affaires du T2 a augmenté de 36 % pour atteindre 1,12 milliard de dollars, dépassant largement la croissance trimestrielle de 16 % de son rival Dynatrace.
- Alors que l'action se négocie à une valorisation élevée et que les résultats du T3 approchent le 4 novembre, réaliser une partie des gains semble plus attractif qu'acheter de manière agressive.
Datadog (DDOG) a été l'une des actions du secteur logiciel les plus performantes en 2026, avec une hausse de 98 % depuis le début de l'année jusqu'au 23 octobre.
L'action a clôturé à 269,65 $ vendredi, rebondissant de 4,6 % après avoir chuté de 5,6 % la veille suite à des informations faisant état d'une acquisition potentielle de plusieurs milliards de dollars.
Malgré la volatilité, Wall Street reste optimiste quant au fait que l'accélération de la demande pour le cloud et l'augmentation des charges de travail liées à l'IA pourraient soutenir une croissance supplémentaire.
La question est de savoir si l'amélioration des fondamentaux de Datadog peut justifier sa valorisation élevée après une telle envolée.
Wall Street devient de plus en plus optimiste sur Datadog
L'optimisme des analystes a contribué à la performance récente de Datadog.
Le 9 octobre, l'action a bondi de 7,1 % pour atteindre un prix de clôture record de 293,26 $ alors que les valeurs technologiques rebondissaient et que CIBC relevait son objectif de cours à 315 $ contre 280 $.
L'action a ensuite atteint un plus haut intrajournalier sur 52 semaines de 300,68 $ le 12 octobre avant de reculer.
Le 19 octobre, Bernstein a relevé sa recommandation sur Datadog à « Outperform » contre « Market Perform » et a augmenté son objectif de cours à 350 $ contre 237 $.
L'analyste Peter Weed a cité une demande plus forte que prévue des clients natifs de l'IA, la consommation de tokens des entreprises augmentant plus rapidement que prévu.
BofA a suivi le 23 octobre, relevant son objectif de cours à 335 $ contre 305 $ tout en maintenant sa recommandation « Acheter ».
Ces relèvements suggèrent que les analystes s'attendent de plus en plus à ce que Datadog bénéficie de la poursuite des dépenses en infrastructures d'IA.
La croissance de Datadog s'accélère au-delà des clients IA
Datadog a annoncé un chiffre d'affaires du deuxième trimestre de 1,12 milliard de dollars, en hausse de 36 % en glissement annuel, marquant son cinquième trimestre consécutif d'accélération de la croissance du chiffre d'affaires.
À titre de comparaison, son rival Dynatrace (DT) a annoncé un chiffre d'affaires de 555 millions de dollars pour son trimestre clos le 30 juin, représentant une croissance de 16 % en glissement annuel.
L'expansion plus rapide de Datadog aide à expliquer sa valorisation élevée, bien que les deux entreprises bénéficient de la demande de surveillance du cloud des entreprises.
Il est important de noter que l'élan de Datadog s'étend au-delà de ses plus grands clients IA.
Le chiffre d'affaires provenant des clients non-IA a augmenté dans la fourchette haute des 20 %, contre 18 % un an plus tôt.
Datadog a également généré 316 millions de dollars de flux de trésorerie opérationnels et 279 millions de dollars de flux de trésorerie disponibles au cours du T2.
Cependant, l'action a chuté de 16,6 % après la publication des résultats en août, les investisseurs s'inquiétant d'une réduction de la consommation de son plus grand client IA.
Les prévisions de chiffre d'affaires pour le T3 de la direction, comprises entre 1,135 et 1,145 milliard de dollars, supposaient que ce client ne contribuerait qu'à son minimum contractuel.
Si la consommation liée à l'IA s'améliore tandis que la base client globale maintient son élan, Datadog pourrait dépasser ces attentes.
La valorisation de Datadog laisse peu de marge d'erreur
La principale préoccupation est le prix que les investisseurs paient déjà pour cette croissance.
Le PER prospectif de Datadog est passé de 47,4 fois le 23 février à 93,2 fois le 16 octobre.
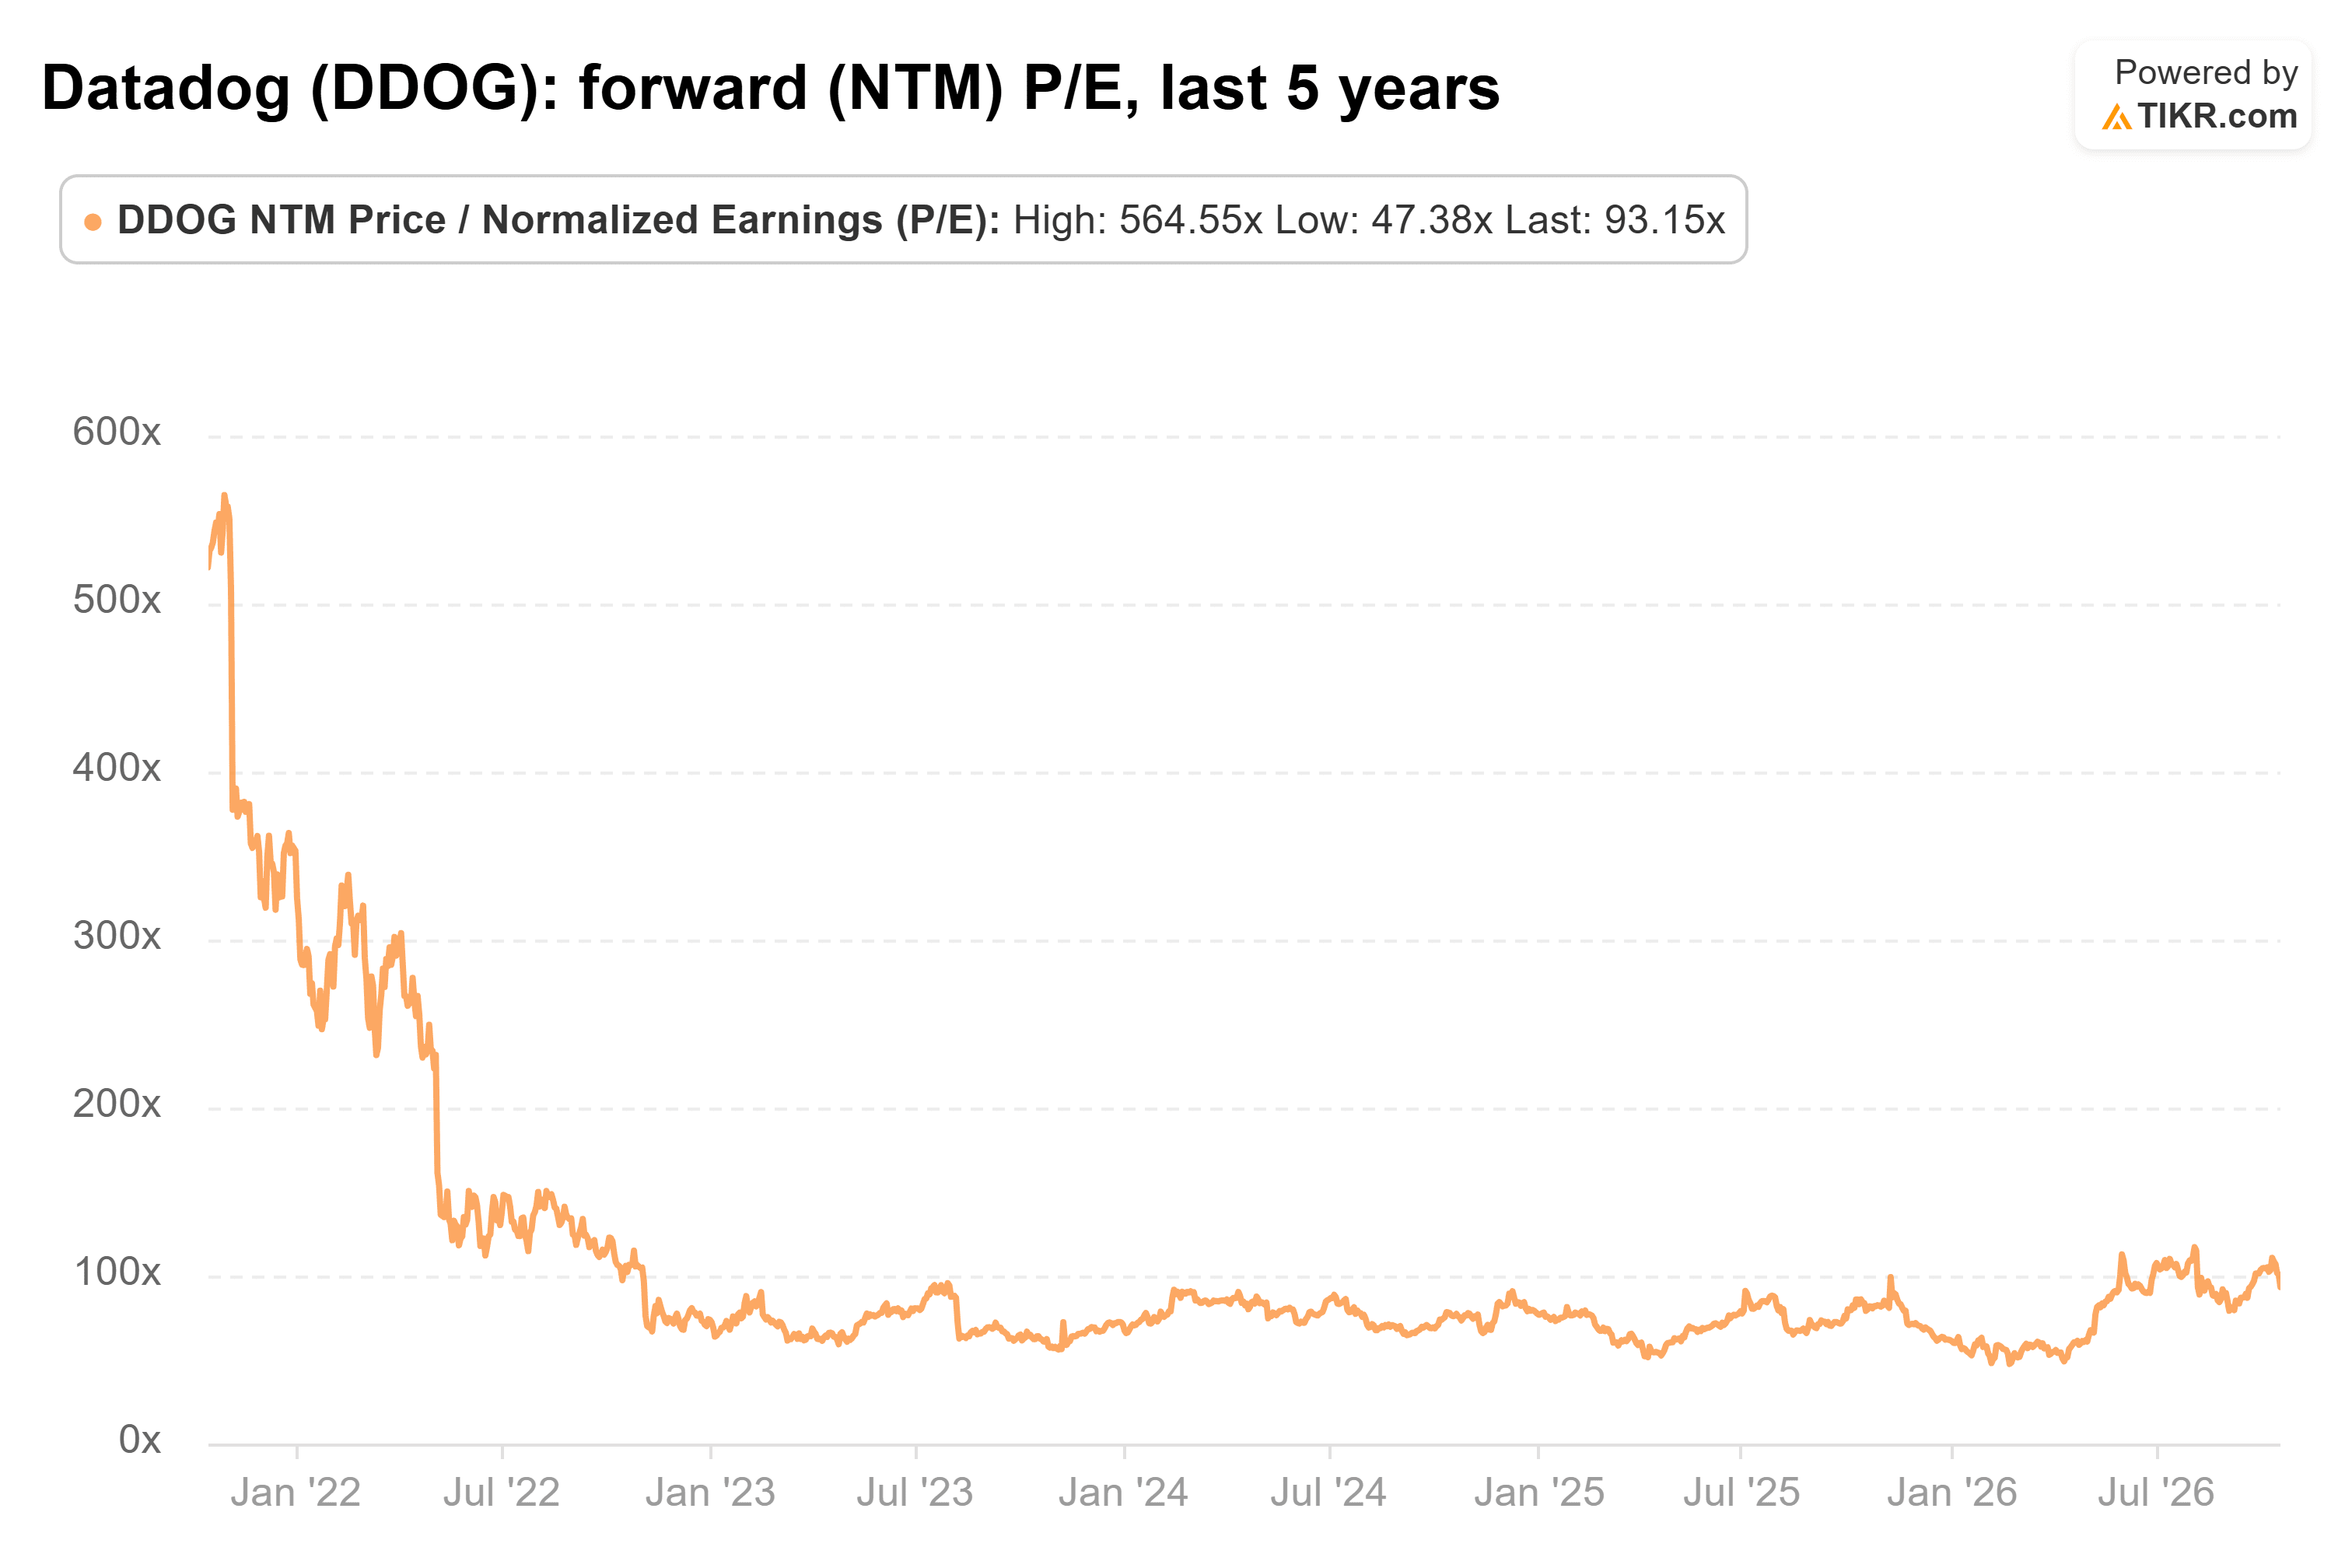
Cette expansion de la valorisation a largement dépassé l'augmentation d'environ 23 % des bénéfices prévus sur les 12 prochains mois entre fin mars et début octobre.
Le PER prospectif moyen sur cinq ans de Datadog est d'environ 108 fois, bien que des valorisations exceptionnellement élevées en 2021 gonflent considérablement ce chiffre.
Les analystes s'attendent toujours à une croissance substantielle.
Les prévisions consensuelles tablent sur une augmentation du chiffre d'affaires, passant de 3,43 milliards de dollars pour l'exercice 2025 à 4,47 milliards en 2026 et 6,78 milliards d'ici 2028.
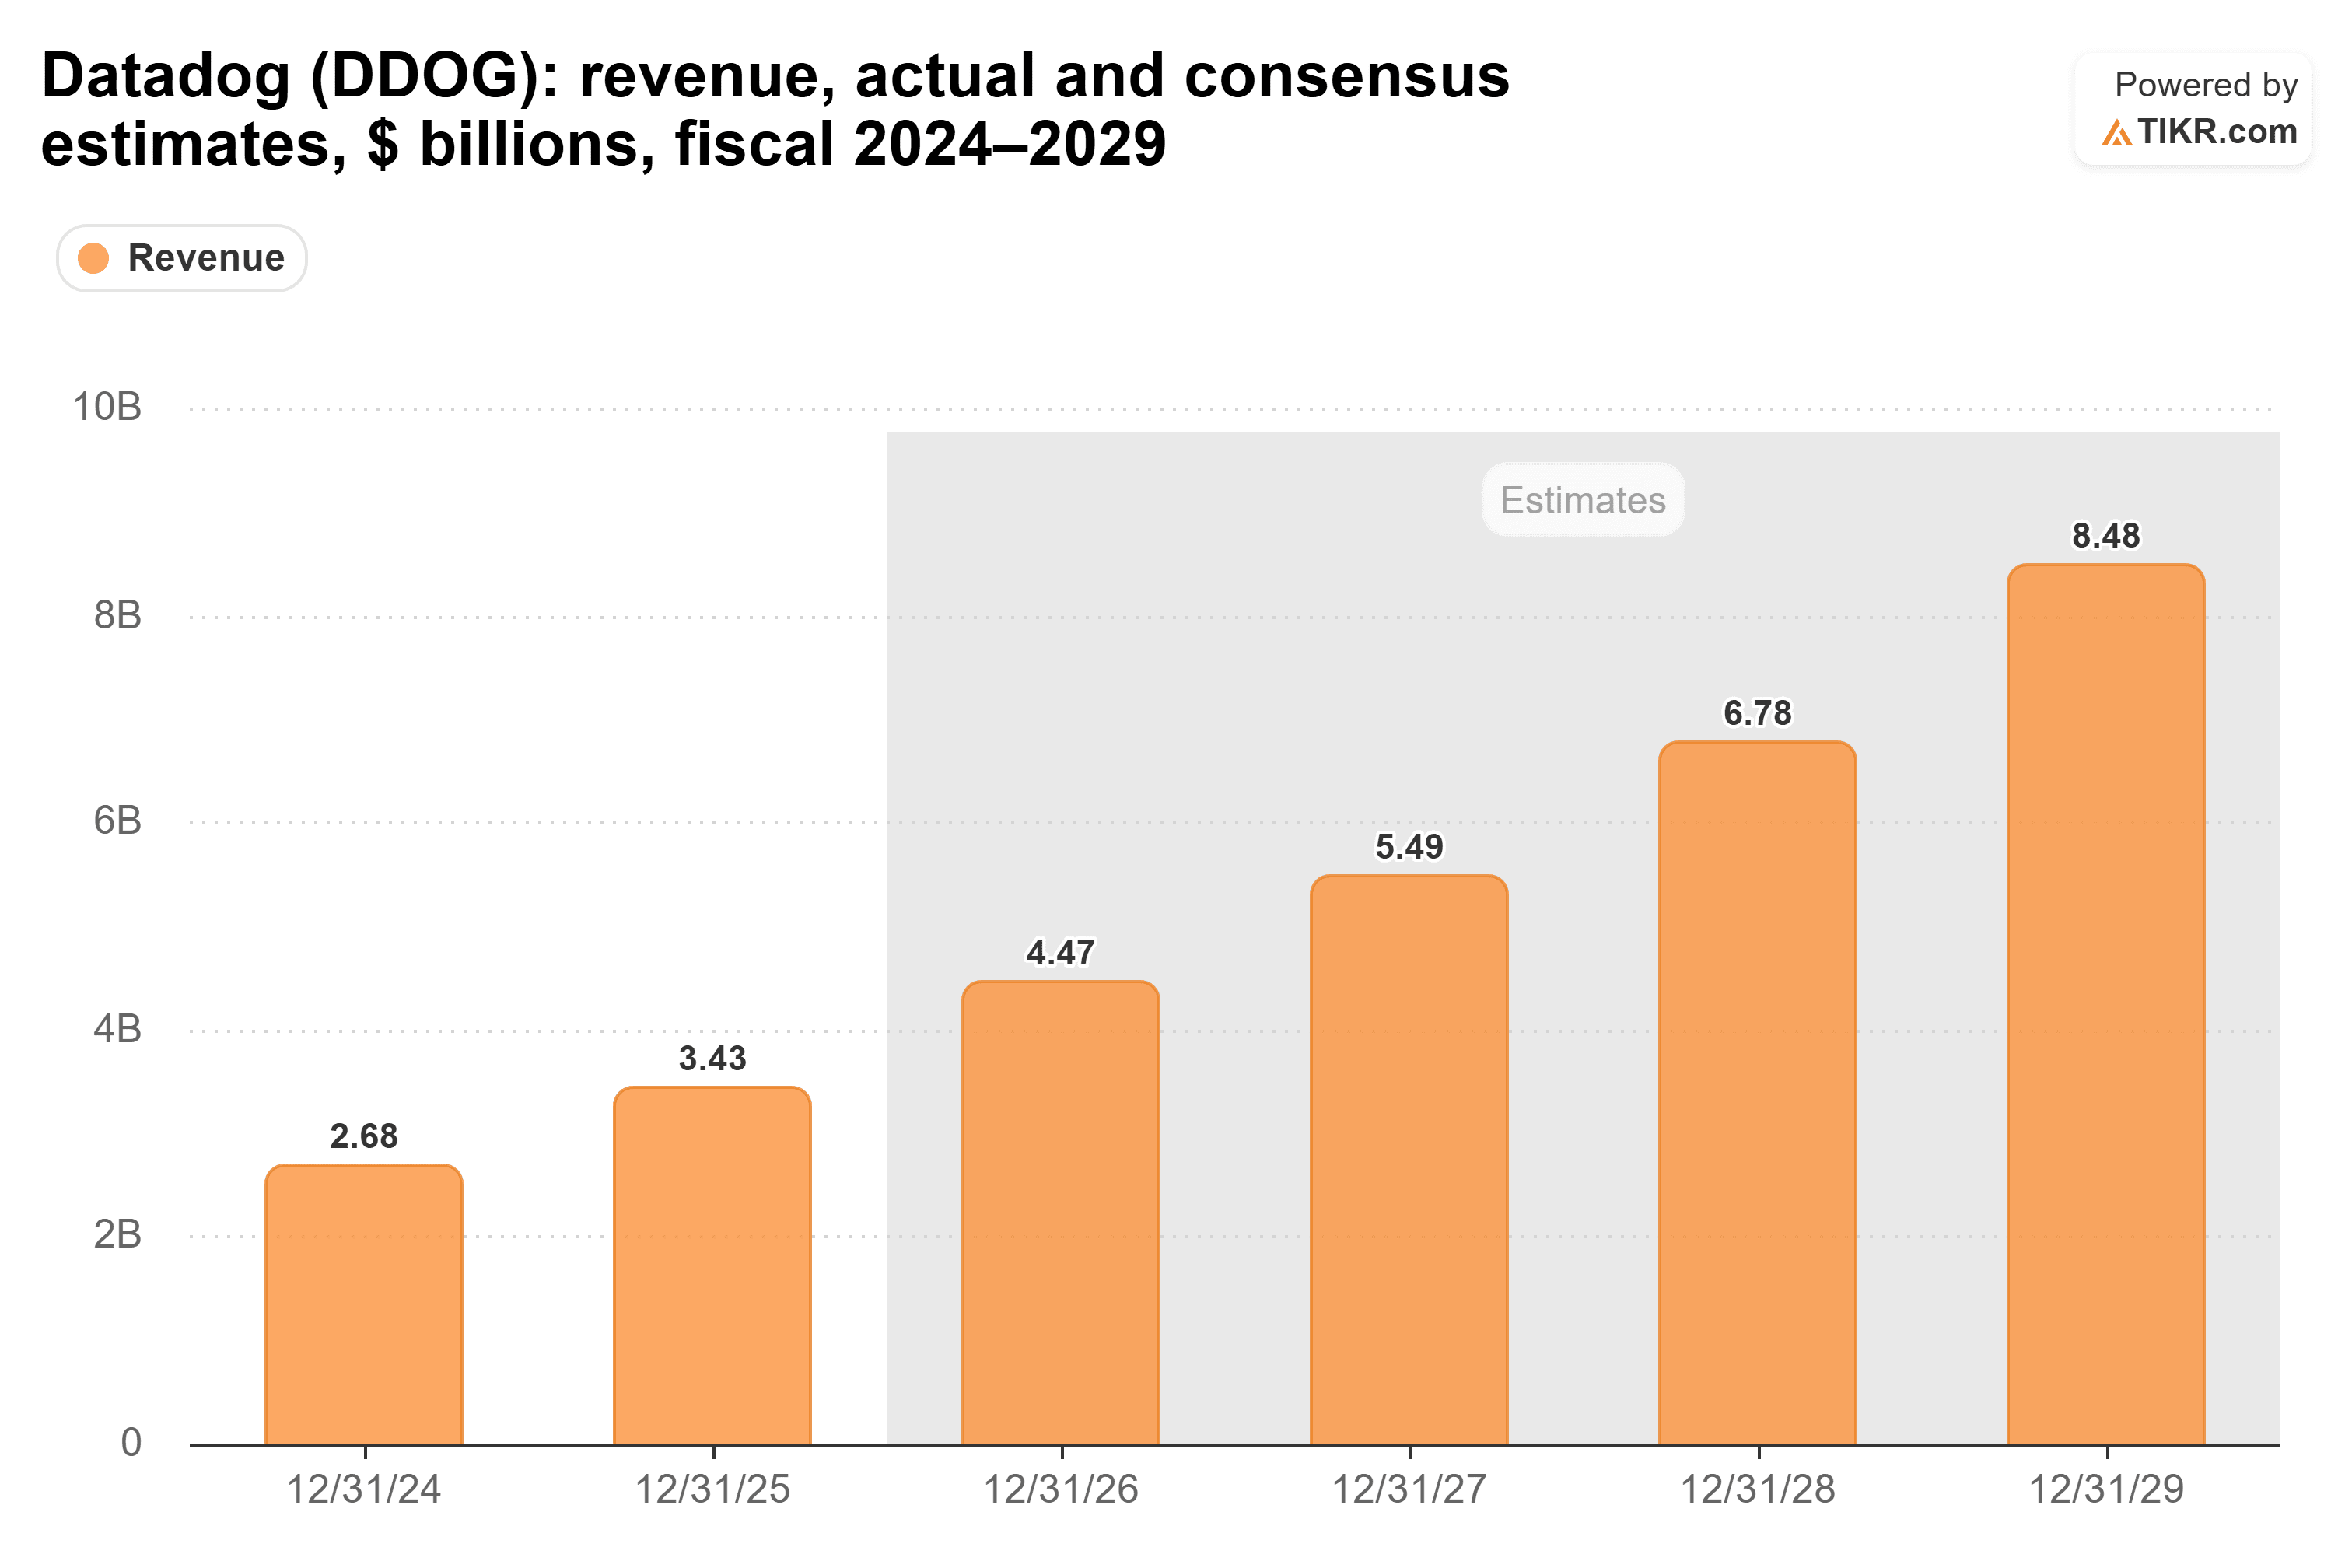
Ces projections soutiennent l'opportunité de croissance à long terme de Datadog, mais les investisseurs paient déjà une grande partie de cet optimisme.
Wall Street voit un potentiel de hausse d'environ 9 %
Les analystes ont régulièrement relevé leurs objectifs de cours sur Datadog au cours de l'année écoulée.
L'objectif moyen est passé d'environ 168 $ il y a un an à environ 293 $.
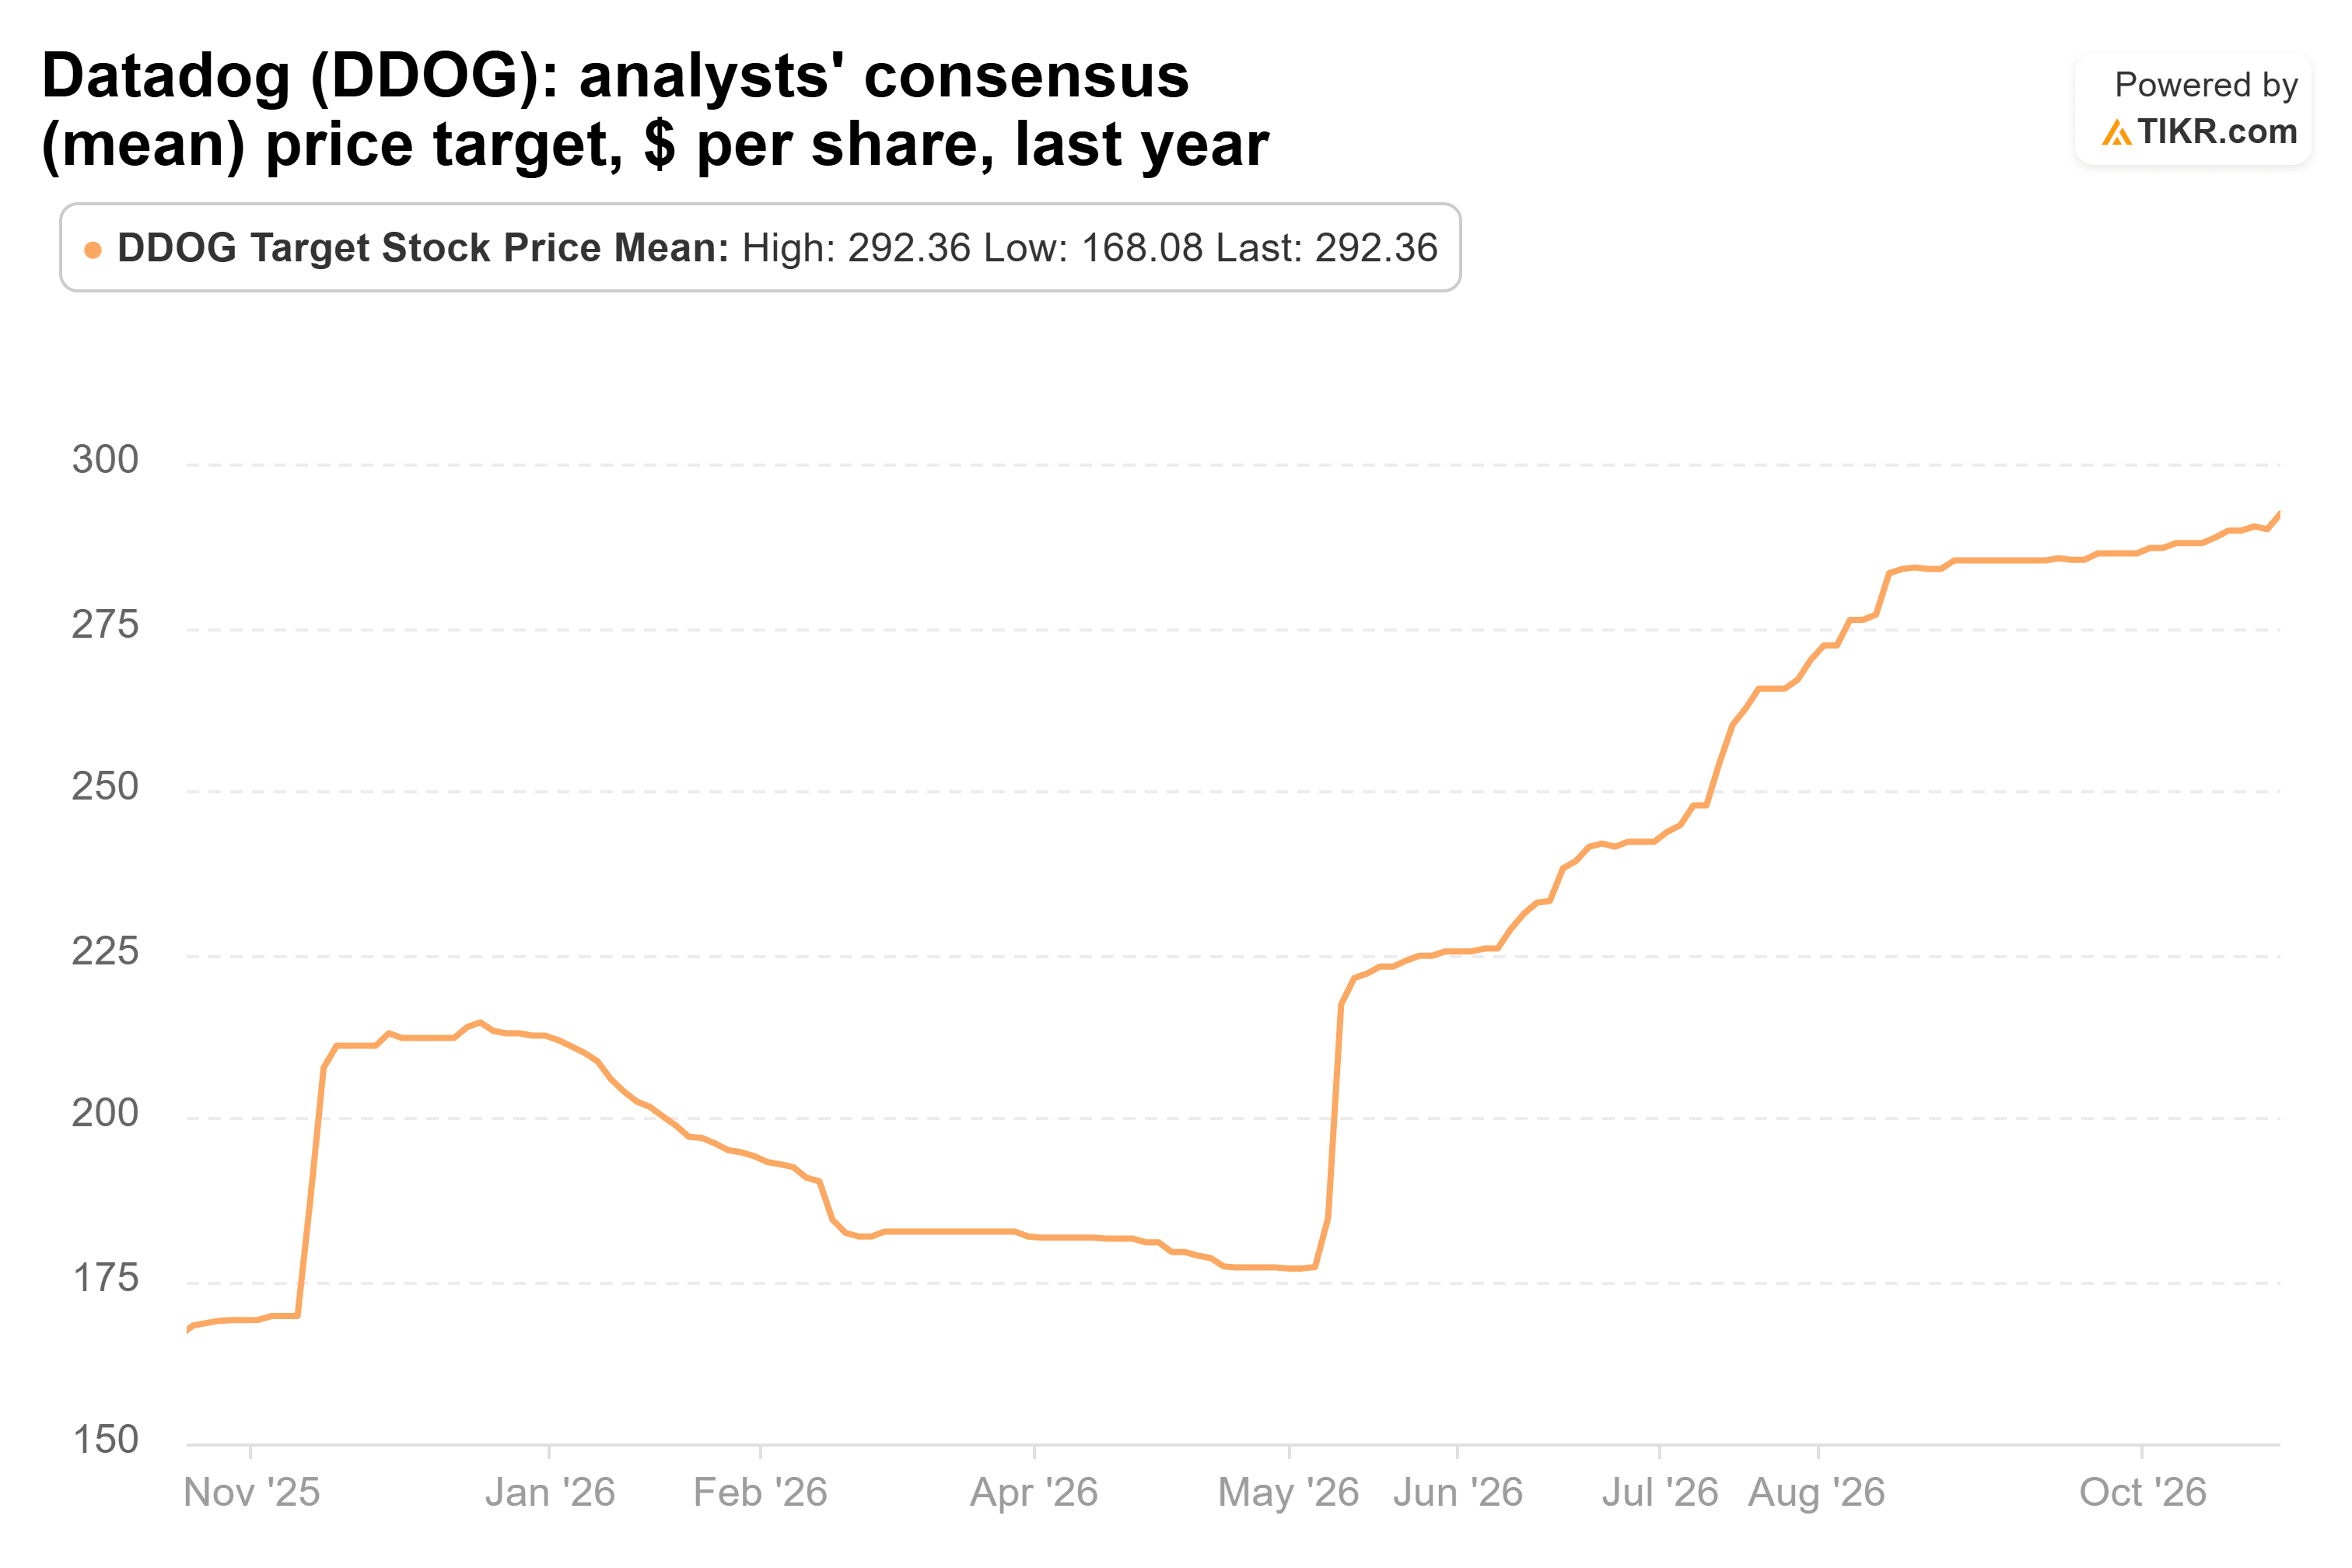
Par rapport au prix de clôture du 23 octobre de 269,65 $, l'objectif consensuel de 293 $ implique un potentiel de hausse d'environ 9 %.
L'objectif de 350 $ de Bernstein représente un scénario plus optimiste, tandis que l'objectif le plus bas des analystes reste à 158 $.
La large fourchette souligne l'incertitude entourant la capacité de Datadog à maintenir une croissance rapide tout en conservant sa valorisation élevée.
Les résultats du 4 novembre pourraient être le prochain catalyseur majeur
Datadog doit publier ses résultats du troisième trimestre avant l'ouverture du marché le 4 novembre.
Les analystes attendent un BPA ajusté d'environ 0,64 $, dans la fourchette des prévisions de la direction comprise entre 0,63 $ et 0,65 $.
La performance du chiffre d'affaires sera particulièrement importante.
Les investisseurs devront surveiller si Datadog dépasse le plafond de ses prévisions de chiffre d'affaires de 1,145 milliard de dollars et si la consommation des clients liée à l'IA s'améliore.
Un autre développement est l'offre rapportée de près de 4 milliards de dollars de Datadog pour acquérir la startup de sécurité cloud Upwind Security.
Aucune transaction finalisée n'a été confirmée.
Une acquisition potentielle pourrait renforcer l'offre de sécurité cloud de Datadog, bien qu'elle nécessiterait également des capitaux substantiels.
Datadog disposait d'environ 5 milliards de dollars de trésorerie, équivalents de trésorerie et titres négociables fin juin.
L'action Datadog vaut-elle toujours l'achat après son rallye ?
Le récit de croissance à long terme de Datadog reste attractif, mais après que l'action a presque doublé en 2026, réaliser une partie des gains semble plus attrayant qu'acheter de manière agressive plus d'actions aux prix actuels.
La croissance du chiffre d'affaires s'accélère, les clients non-IA dépensent plus, et une amélioration de la demande liée à l'IA pourrait soutenir un autre rapport de résultats solide.
Cependant, avec Datadog qui se négocie à une valorisation élevée et l'objectif de cours consensuel de Wall Street n'impliquant qu'environ 9 % de hausse potentielle, les investisseurs paient déjà une prime substantielle pour la croissance future.
Cela ne signifie pas que les investisseurs doivent vendre l'intégralité de leurs positions. Les actionnaires à long terme pourraient toujours bénéficier si Datadog continue de dépasser les attentes.
Mais pour les investisseurs assis sur des gains significatifs, réduire une partie de leurs avoirs pourrait diminuer l'exposition avant les résultats du 4 novembre tout en préservant une participation à la croissance à long terme de l'entreprise.
Entre réaliser des gains et acheter davantage, réaliser une partie des gains semble être le meilleur choix à la valorisation actuelle de Datadog.
Alors, quelle est la valeur réelle de l'action Datadog ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Datadog pourrait valoir. Partez des prévisions consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Datadog gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


