


Principales indicateurs pour l'action CVS
- Performance de la semaine dernière : +1,7 %
- Fourchette sur 52 semaines : $59 à $106
- Prix cible du modèle de valorisation : $142
- Potentiel de hausse implicite : 36,1 % sur les 2,5 prochaines années
Valorisez vos actions préférées comme CVS avec 5 ans de prévisions d'analystes grâce au nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Un T1 marquant, un revirement sur le Zepbound et le retour des managed-care
CVS Health Corporation (CVS) a réalisé une remontée remarquable depuis son plus bas sur 52 semaines près de $59. L'action se situe autour de $104, soit environ 77 % au-dessus de ce creux, et les catalyseurs de cette hausse sont fondamentalement opérationnels plutôt que spéculatifs. Le pivot a commencé avec le rapport de résultats du T1 2026 le 6 mai.

CVS a rapporté un chiffre d'affaires du T1 de 100,4 milliards de dollars, bien au-dessus de l'estimation consensuelle de 95,1 milliards de dollars. Le BPA ajusté s'est établi à 2,57 $ contre une estimation de 2,20 $. L'amélioration du contrôle des coûts médicaux dans la division de managed-care Aetna a principalement porté cette performance supérieure aux attentes.
Le ratio de coûts médicaux s'est amélioré plus que prévu. CVS a relevé ses prévisions de chiffre d'affaires pour l'année complète 2026 à au moins 405 milliards de dollars suite à ce trimestre solide. Lors de la conférence téléphonique sur les résultats, la direction a noté que les tarifs définitifs de Medicare Advantage pour 2027 restaient insuffisants, mais que la performance à court terme était supérieure au plan.
Puis est venue la décision sur le Zepbound. CVS Caremark a rétabli la couverture du médicament contre l'obésité Zepbound d'Eli Lilly, l'ajoutant aux formulaires commerciaux en tant qu'option préférée supplémentaire à partir du 1er octobre. Les décisions sur les formulaires sont le mécanisme utilisé par les PBM pour déterminer quels médicaments sont couverts par les régimes d'assurance parrainés par les employeurs. Le retrait précédent du Zepbound des formulaires avait été controversé.
Ce revirement indique que CVS Caremark gère activement le pipeline des médicaments contre l'obésité plutôt que de céder du terrain à des concurrents comme Express Scripts ou OptumRx. Aetna a également lancé une plateforme de traitement des réclamations par IA de deuxième génération qui a réduit le temps de traitement de plus de 20 %, diminuant les frictions administratives qui avaient contribué à la compression des marges l'année précédente.
À l'avenir, les investisseurs évalueront probablement l'action CVS en fonction de la poursuite ou non de l'amélioration des tendances des coûts médicaux au T2 et de la capacité de la performance de Medicare Advantage d'Aetna à rebondir suffisamment pour rendre les prévisions pour 2027 plus crédibles malgré l'environnement tarifaire difficile.
Voir les prévisions de croissance et les prix cibles des analystes pour CVS (C'est gratuit) >>>
L'action CVS est-elle toujours une valeur de redressement à $104 ?

Dans les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 3,7 %
- Marges opérationnelles : 4,1 %
- Multiple P/E de sortie : 13,7x
Sur la base de ces données, le modèle estime un prix cible de 142 $, ce qui implique une hausse totale de 36,1 % par rapport au cours actuel de 104 $ et un rendement annualisé de 13 % sur les 2,5 prochaines années.
Un rendement annualisé de 13 % pour une entreprise avec une croissance du chiffre d'affaires de 3,7 % nécessite une reprise de la marge opérationnelle, et c'est exactement le pari intégré dans ce modèle. La marge EBIT des 12 derniers mois de CVS est actuellement de 2,7 %. Le modèle projette une reprise à 4,1 %, ce qui reste bien en deçà des 6 % que CVS affichait en moyenne avant la crise des coûts d'Aetna. Le modèle n'assume donc pas un retour complet à l'efficacité historique. Il suppose une normalisation partielle, ce qui constitue un scénario de base plus défendable.
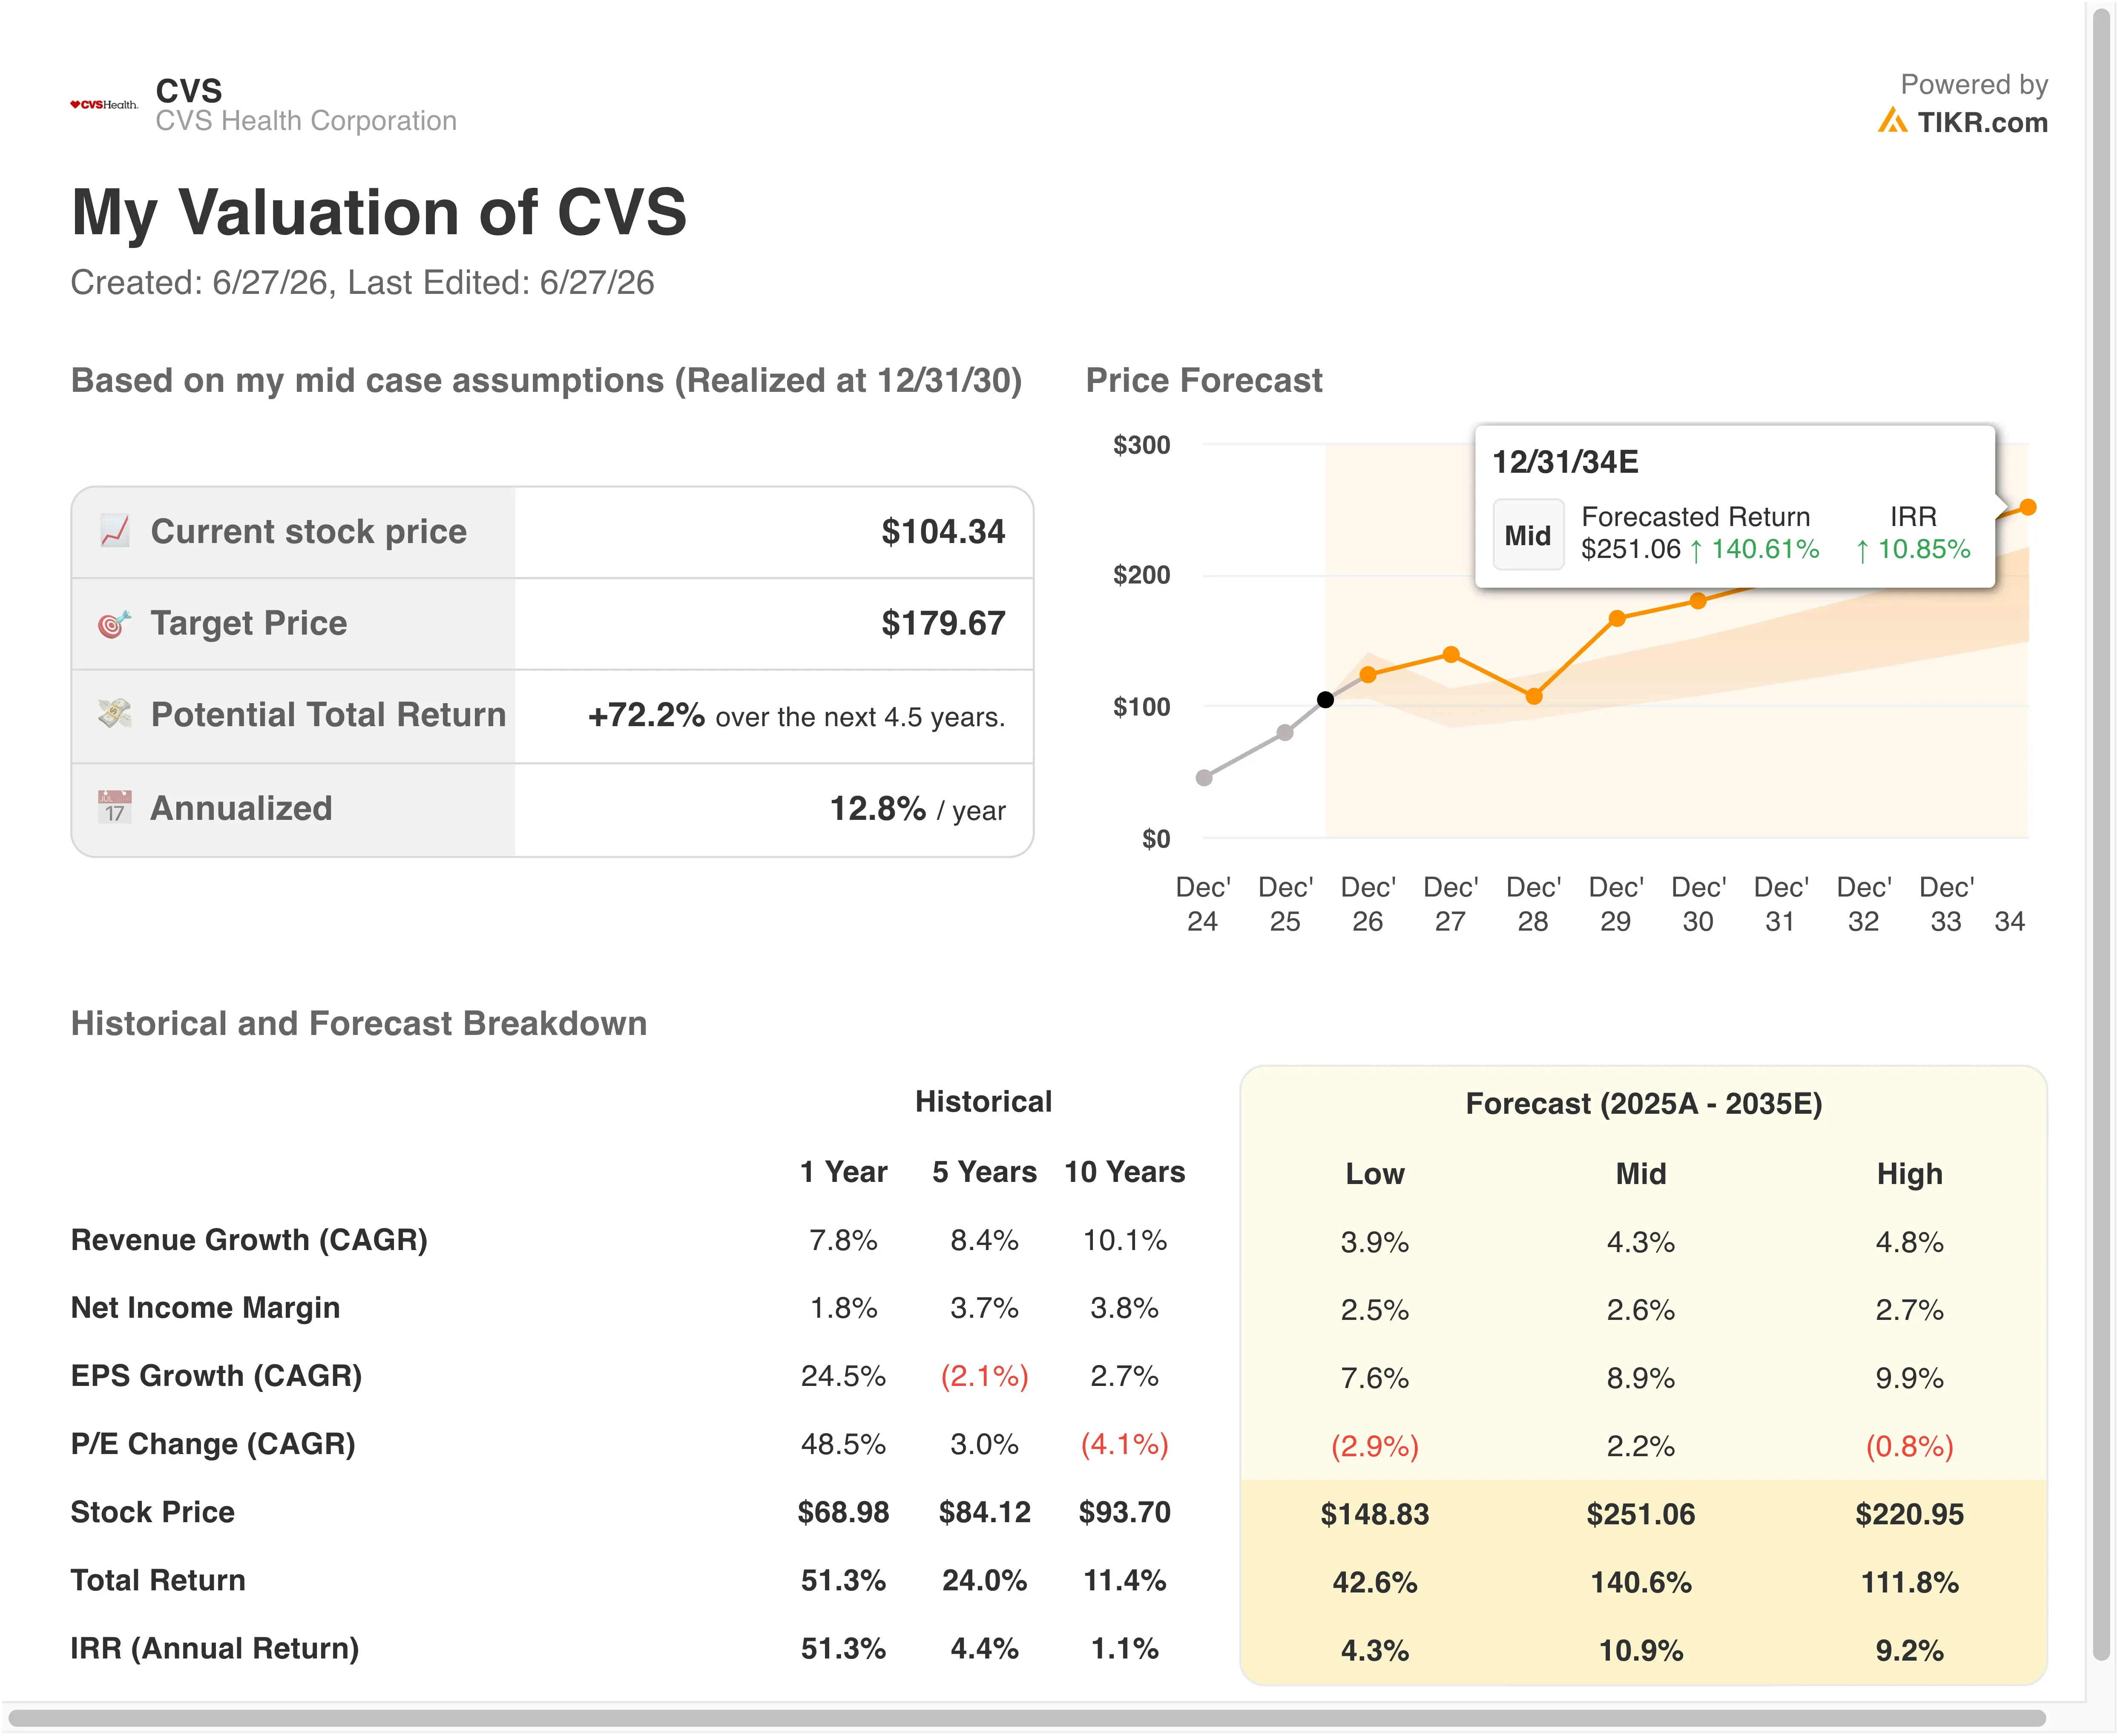
Le multiple P/E de sortie de 13,7x est modeste mais approprié pour un conglomérat de santé avec des marges nettes faibles, une dette significative et un examen réglementaire permanent. Le P/E sur les 12 prochains mois de CVS se situe aujourd'hui à 13,7x, donc le modèle suppose effectivement aucune expansion de multiple. L'intégralité du rendement implicite provient donc de la croissance des bénéfices. Ce cadre conservateur rend le rendement total de 36,1 % attractif si les hypothèses opérationnelles se réalisent.
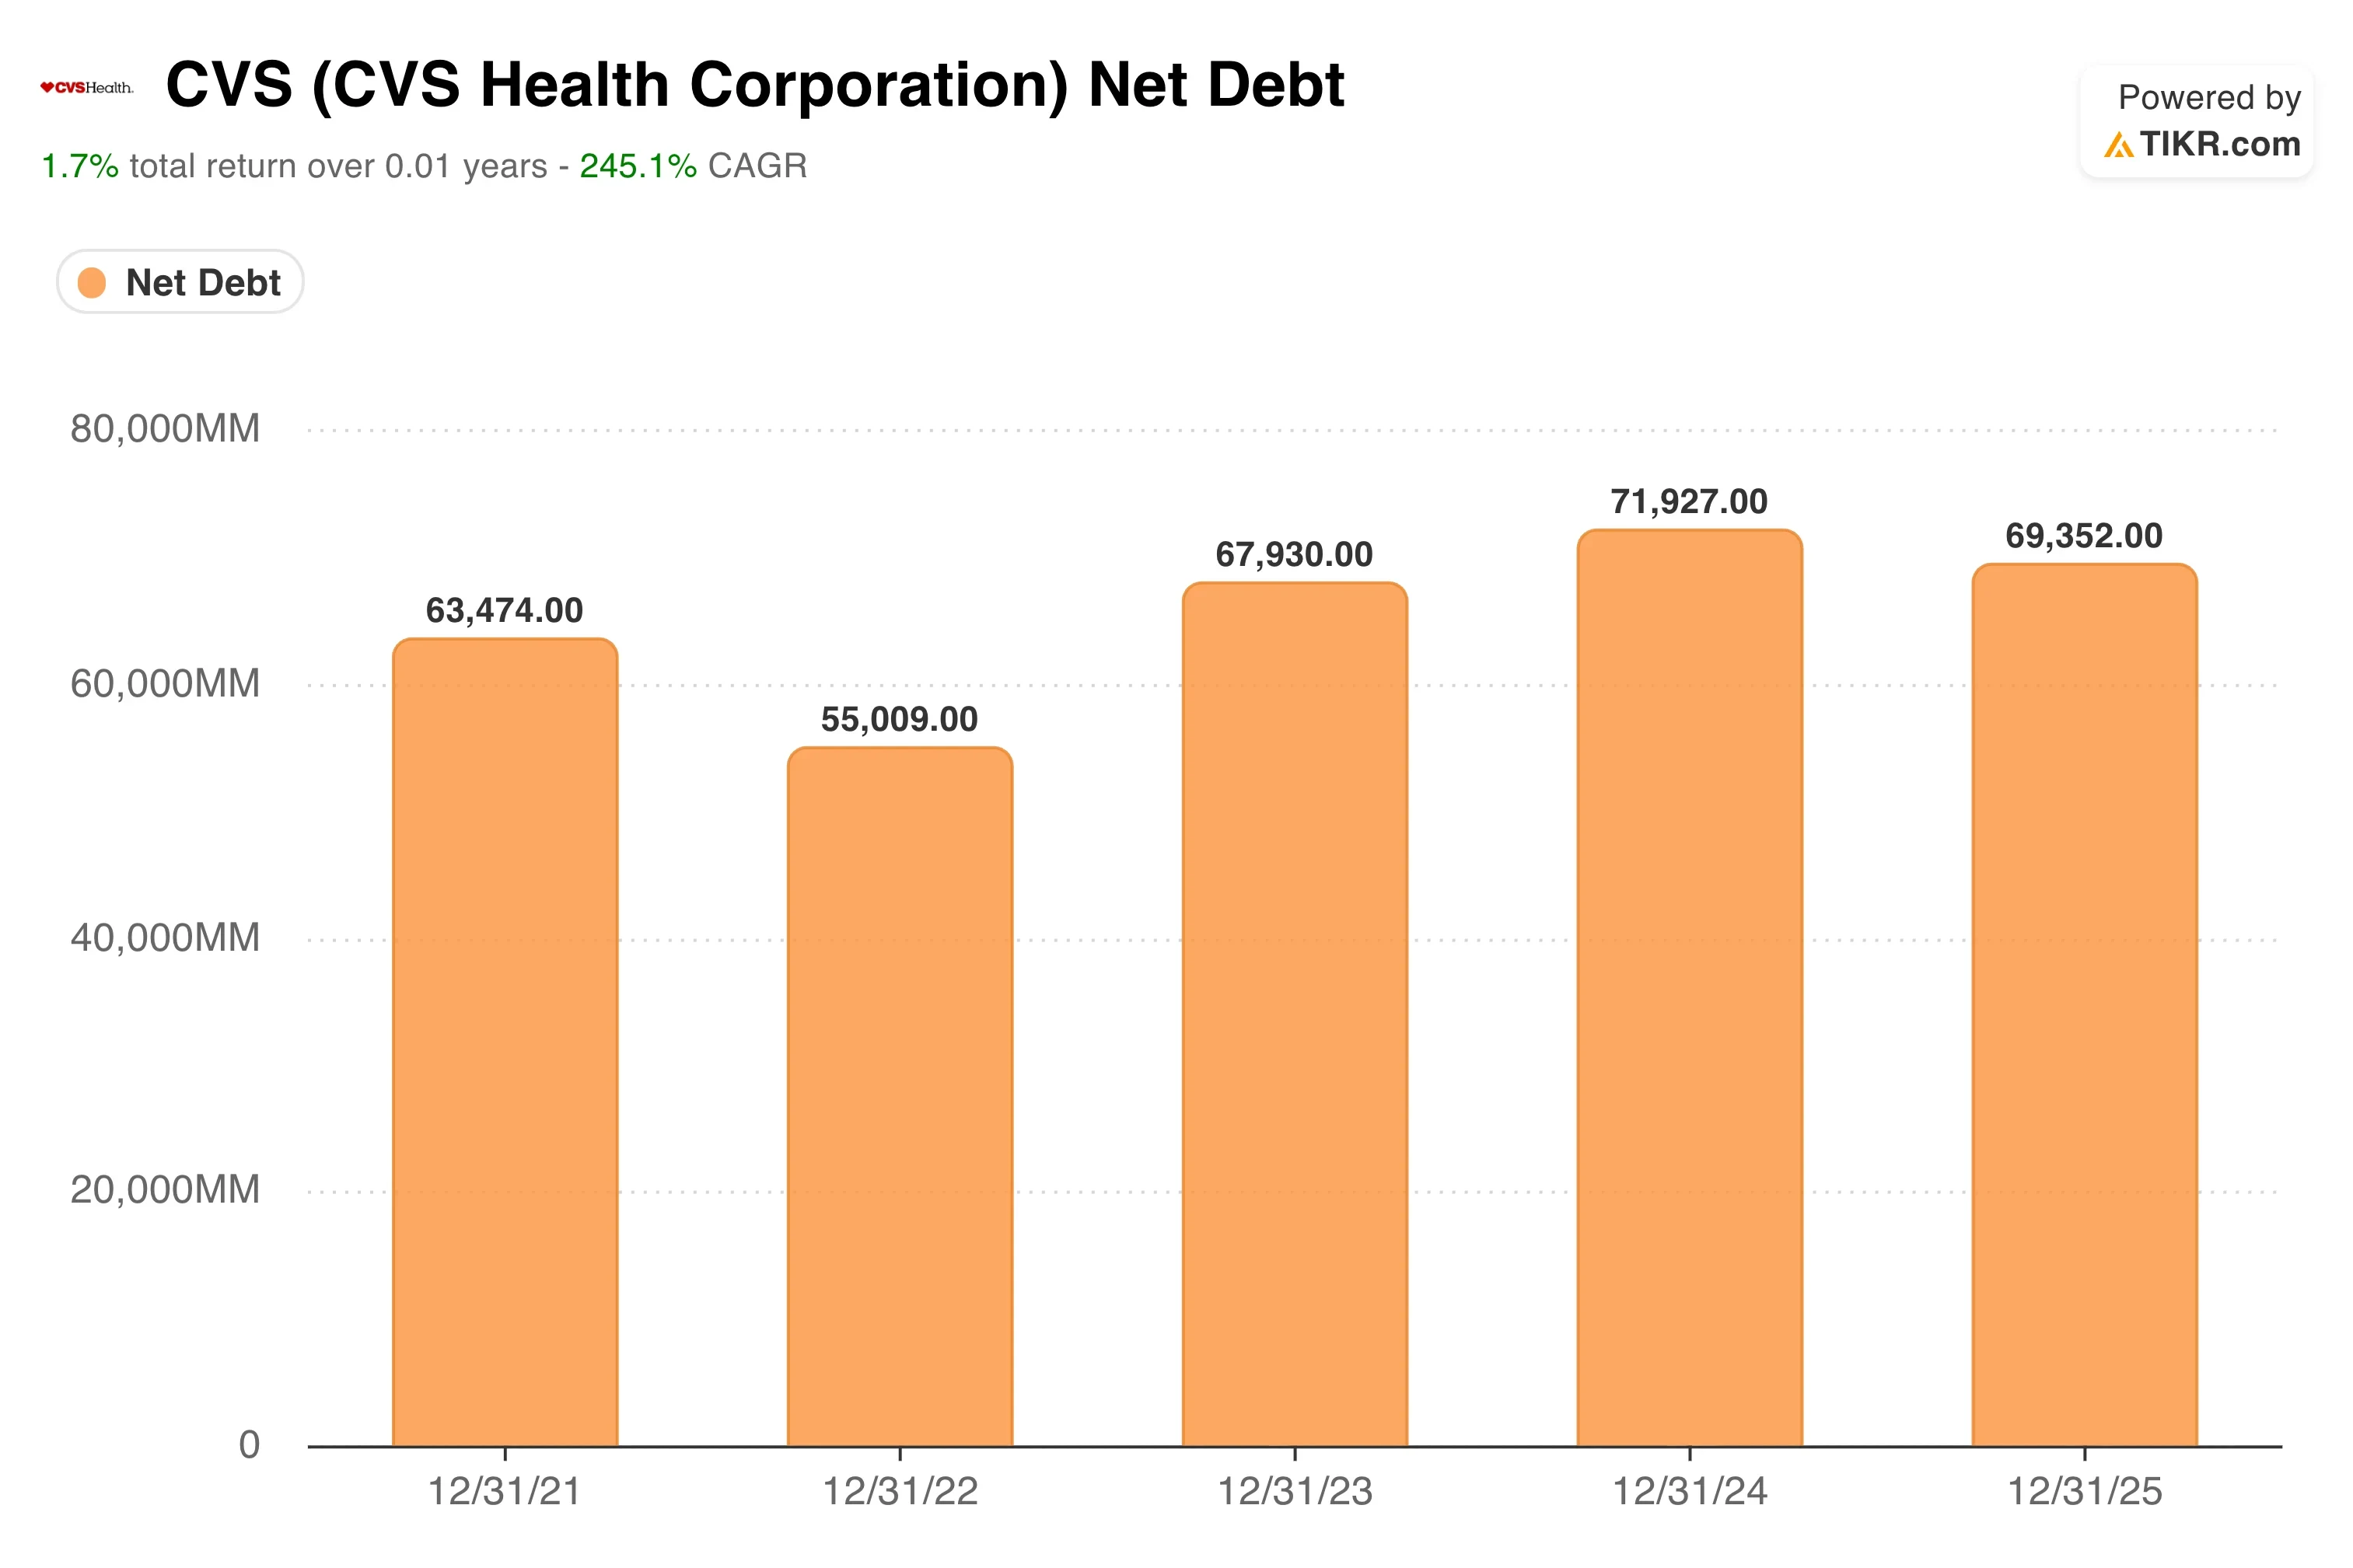
La dette nette des 12 derniers mois de CVS est de 66,5 milliards de dollars, ce qui est significatif. La dette nette sur EBITDA à 3,61x est élevée mais cohérente avec l'histoire de l'entreprise en tant qu'émetteur de qualité investment-grade gérant simultanément une grande activité de PBM et d'assurance.
Le rendement du dividende de 2,5 % et le taux de distribution de 116,1 % méritent attention. CVS verse actuellement plus en dividendes qu'elle ne gagne selon les normes GAAP, reflétant le frein comptable de l'amortissement et des charges de restructuration. À mesure que les bénéfices se normaliseront, le taux de distribution devrait revenir à des niveaux soutenables sans réduction du dividende.
CVS face à UnitedHealth, Cigna et le groupe de pairs des managed-care
CVS Health concurrence dans trois arènes qui se chevauchent : la vente au détail en pharmacie, la gestion des avantages pharmaceutiques via Caremark, et l'assurance managed-care via Aetna. Ses comparables les plus proches sont UnitedHealth Group (UNH) et Cigna (CI), bien que l'intégration verticale de CVS à travers les trois segments soit unique.
UnitedHealth est le plus grand opérateur de managed-care aux États-Unis et a rapporté un bénéfice du T1 supérieur aux attentes en avril, relevant ses prévisions pour 2026 et faisant monter les actions des assureurs santé. UNH se négocie avec une prime P/E significative par rapport à CVS, reflétant ses marges opérationnelles supérieures et son historique de bénéfices plus régulier. Sa division Optum, qui comprend les avantages pharmaceutiques et les services de santé, est un concurrent direct de CVS Caremark.
Les trois entreprises, y compris Humana et UnitedHealthcare, ont convenu d'adopter une norme unique pour l'autorisation préalable. L'autorisation préalable est le processus administratif par lequel les assureurs examinent et approuvent les traitements médicaux avant qu'ils n'aient lieu. Cette standardisation pourrait réduire les frictions avec les prestataires et abaisser les coûts administratifs d'Aetna avec le temps.
Express Scripts de Cigna est le concurrent PBM le plus direct de Caremark. Express Scripts a intenté un procès pour bloquer une loi sur la propriété des pharmacies dans le Tennessee, illustrant l'intensité avec laquelle l'industrie des PBM combat la pression réglementaire au niveau des États. CVS fait face à la même dynamique. Son règlement avec la FTC sur les prix de l'insuline, conclu en mars, a résolu un risque réglementaire.

L'examen plus large par le Congrès des pratiques des PBM reste une pression latente pour l'ensemble du secteur. L'EV/Chiffre d'affaires NTM de CVS de 0,48x et l'EV/EBITDA NTM de 10,62x sont sensiblement moins chers que les comparables d'UnitedHealth, reflétant le risque plus élevé lié au redressement en cours d'Aetna mais aussi le potentiel de hausse significatif si les marges se redressent vers leurs normes historiques.
Estimez la juste valeur d'une entreprise instantanément (Gratuit avec TIKR) >>>
Qu'est-ce qui va porter l'action CVS à l'avenir ?
Le rapport de résultats du T2 2026, attendu le 5 août, est le catalyseur à court terme le plus important. Les investisseurs voudront une confirmation que les tendances des coûts médicaux en avril et mai sont cohérentes avec ou meilleures que les niveaux du T1. Un deuxième trimestre consécutif de coûts médicaux maîtrisés validerait fortement la thèse de redressement et pourrait inciter plusieurs analystes à relever leurs prix cibles vers le niveau de 142 $ impliqué par le scénario de base du modèle.
Le rétablissement du Zepbound sur les formulaires est un moteur de revenus à moyen terme pour Caremark. Les médicaments contre l'obésité sont la catégorie à la croissance la plus rapide des dépenses en pharmacie. En ajoutant le Zepbound comme option préférée sur les formulaires commerciaux à partir du 1er octobre, CVS Caremark se positionne pour capter une plus grande part du volume des médicaments GLP-1.
GLP-1 fait référence aux agonistes des récepteurs du peptide-1 de type glucagon, une classe de médicaments utilisés pour la gestion du diabète et la perte de poids qui a entraîné une croissance explosive des dépenses en pharmacie spécialisée. Ce volume génère des frais de dispensation, des revenus de remise et de la fidélisation des membres pour les sponsors de régimes d'employeurs.
L'investissement en IA dans le traitement des réclamations est un jeu d'efficacité structurelle. La plateforme de traitement des réclamations par IA de deuxième génération d'Aetna a réduit le temps de traitement de plus de 20 %. Dans une activité où les dépenses administratives sont un moteur significatif du ratio de coûts médicaux, un traitement plus rapide des réclamations améliore directement la rentabilité.
CVS a également étendu son déploiement de l'IA Salesforce Agentforce aux centres d'appels d'Aetna et de Caremark, réduisant les coûts par contact à grande échelle. Ce ne sont pas des catalyseurs médiatiques, mais ils se cumulent en amélioration de marge sur plusieurs trimestres.
L'environnement tarifaire de Medicare Advantage pour 2027 est le risque non résolu le plus important. Medicare Advantage est la version privée de l'assurance Medicare qu'Aetna propose aux seniors. Les tarifs ont été relevés de 2,48 % pour 2027, mais la direction de CVS a déclaré que les tarifs finaux restent insuffisants pour couvrir les tendances des coûts médicaux.
Si cet écart persiste dans les cycles d'inscription de 2027, la reprise de la marge de managed-care d'Aetna s'arrêtera. Le scénario baissier pour CVS est essentiellement un scénario baissier pour Aetna. Pour les investisseurs prêts à assumer ce risque, cependant, le rendement annualisé de 13 % impliqué par le scénario de base offre une récompense convaincante pour la patience.
Devriez-vous investir dans CVS Health ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre exactement à cette question.
Appelez CVS, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont en tendance haussière ou baissière.
Vous pouvez créer une liste de surveillance gratuite pour suivre CVS aux côtés de toutes les autres actions sur votre radar. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action CVS sur TIKR Gratuit→
À la recherche de nouvelles opportunités ?
- Voyez quelles actions les investisseurs milliardaires achètent pour pouvoir suivre l'argent intelligent.
- Analysez des actions en aussi peu que 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez 100K+ actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !






