Points clés
- Le 30 octobre, KeyBanc a maintenu sa recommandation d'Achat sur Intel et a abaissé son objectif de cours à 140 $ contre 155 $ auparavant, soit 52 % au-dessus de la clôture de jeudi.
- Intel prévoit un chiffre d'affaires du quatrième trimestre compris entre 15,0 et 16,0 milliards de dollars, en baisse par rapport aux 16,5 milliards du troisième trimestre, en raison d'un affaiblissement de la demande pour les PC et d'un arrêt de production en Israël qui réduit les expéditions de serveurs.
- L'objectif de 140 $ implique un multiple de 80x sur les bénéfices des douze prochains mois, contre une moyenne quinquennale de 50x pour Intel.
- L'objectif exige un multiple plus élevé que ce que les chiffres à court terme justifient, et un client nommé pour le procédé 14A d'Intel serait l'élément susceptible de changer la donne.
Intel (INTC) a chuté de 35 % depuis son sommet de juin, et le rapport de jeudi a déclenché une vague de réductions d'objectifs.
L'analyste de KeyBanc, John Vinh, a abaissé le sien à 140 $ contre 155 $ le 30 octobre et a maintenu sa recommandation d'Achat. Cela représente toujours une hausse potentielle de 52 % par rapport à la clôture de jeudi à 92,07 $.
Les prévisions ont fait le plus de dégâts
La baisse a commencé en octobre. Début du mois, Elon Musk a confirmé que TSMC était en pourparlers pour rejoindre Terafab, l'utilisateur prévu le plus connu du procédé 14A d'Intel. Puis, le 14 octobre, un accident mortel a forcé l'arrêt prolongé de l'usine d'Intel en Israël.
Les prévisions publiées jeudi ont aggravé la situation. Intel prévoit un chiffre d'affaires du quatrième trimestre compris entre 15,0 et 16,0 milliards de dollars, en baisse par rapport aux 16,5 milliards du troisième trimestre, et un BPA non-GAAP de 0,25 $, contre 0,52 $. L'arrêt en Israël réduit ce chiffre d'affaires d'environ 300 millions de dollars, et le chiffre d'affaires des puces pour PC devrait chuter de plus de 20 % par rapport au troisième trimestre alors que les fabricants de PC réduisent leurs stocks.
« Nous estimons que le ralentissement du marché des PC va se poursuivre au moins jusqu'à la première moitié de l'année prochaine », a déclaré le directeur financier David Zinsner dans le communiqué.
Les serveurs continuent de prospérer
Le chiffre d'affaires du troisième trimestre a augmenté de 21 %, dépassant les prévisions, et le chiffre d'affaires des centres de données a bondi de 78 % à 7,3 milliards de dollars. Zinsner a déclaré que la demande pour ces puces « continue de dépasser significativement l'offre disponible ».
Lorsque Vinh a relevé son objectif à 155 $ en juillet, il avait souligné l'amélioration des rendements sur le procédé 18A d'Intel. Cet aspect tient bon : Intel indique que les coûts du 18A ont baissé d'environ 40 % depuis le premier trimestre.
TIKR suit 48 analystes sur Intel. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Intel, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Intel
L'objectif de 140 $ est-il réaliste ?
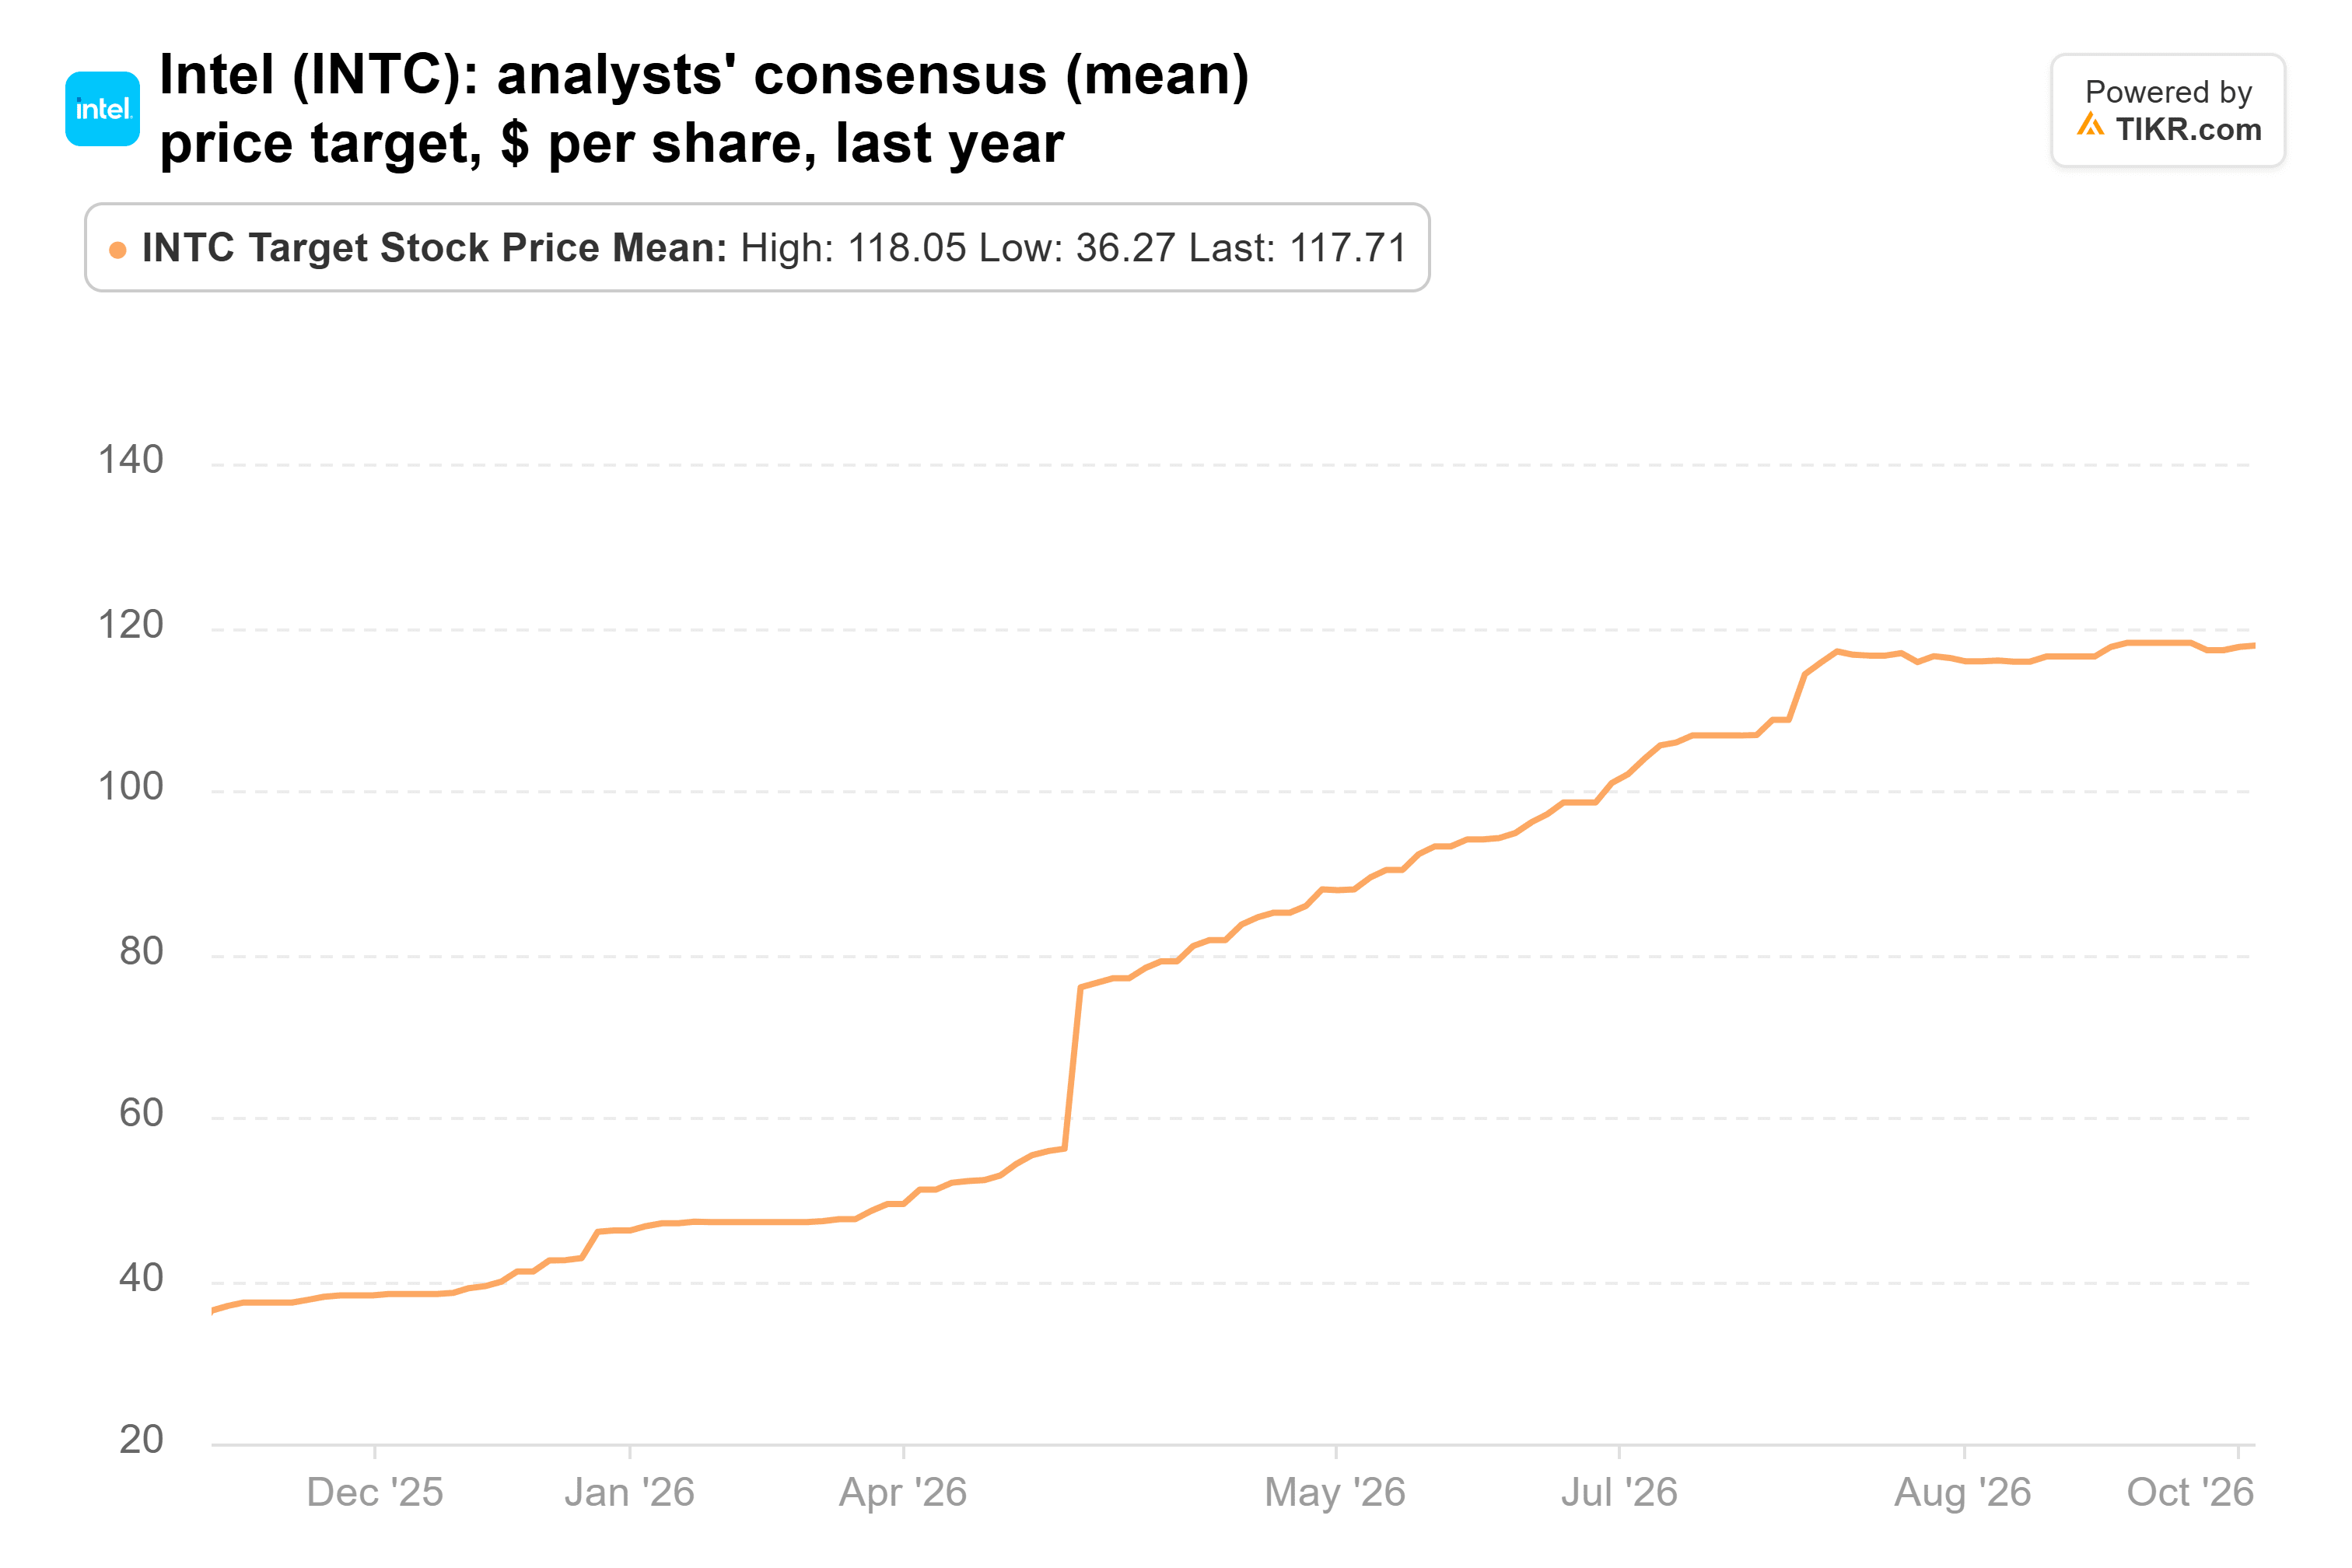
L'objectif de cours consensuel des 48 analystes couvrant Intel est de 118 $, soit [28 %] au-dessus du cours actuel et en hausse par rapport à 36 $ il y a un an. L'objectif de 140 $ de KeyBanc se situe 19 % au-dessus de ce consensus.
Le BPA normalisé consensuel est de 1,54 $ pour 2026 et de 2,19 $ pour 2027. Il y a trois mois, l'estimation pour 2027 était de 2,01 $.
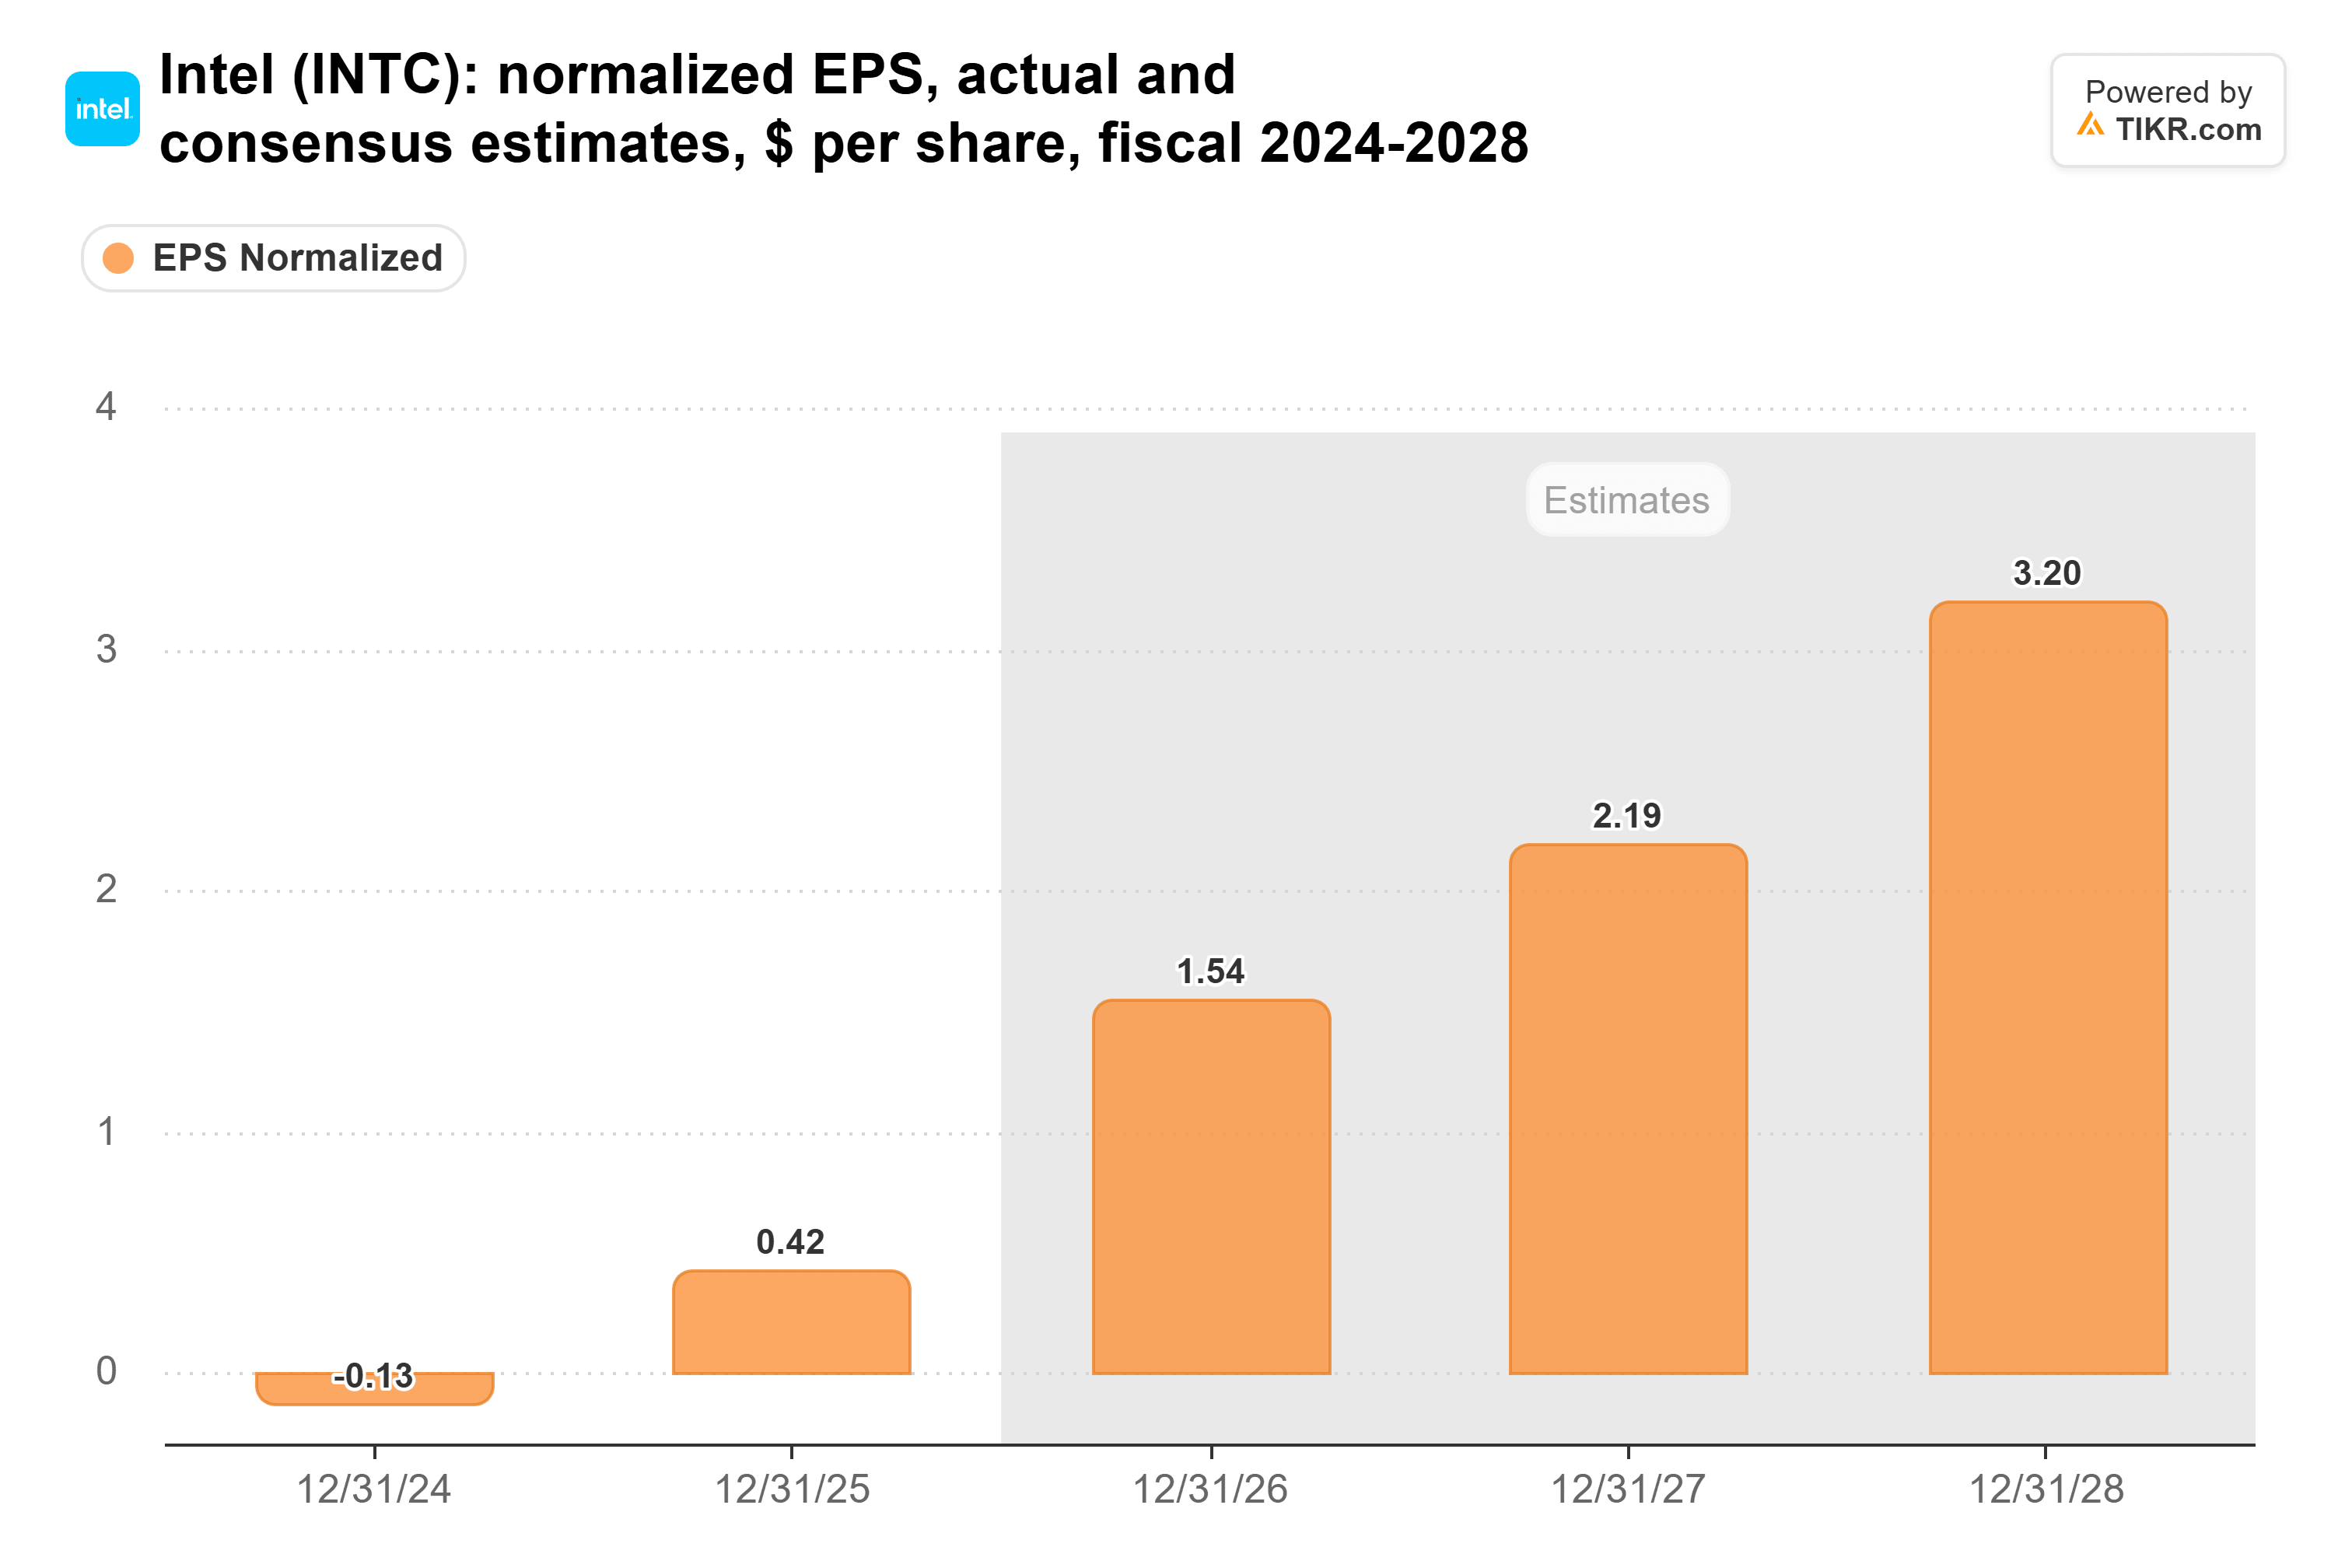
Avec un quatrième trimestre prévu à 0,25 $ par action, je m'attends à ce que les chiffres à court terme soient révisés à la baisse.
Le problème majeur est le multiple. En divisant 140 $ par les 1,75 $ par action que les analystes attendent sur les douze prochains mois, l'objectif implique un multiple de 80x sur les bénéfices futurs. Intel cote aujourd'hui à [53x], contre une moyenne quinquennale de 50x.
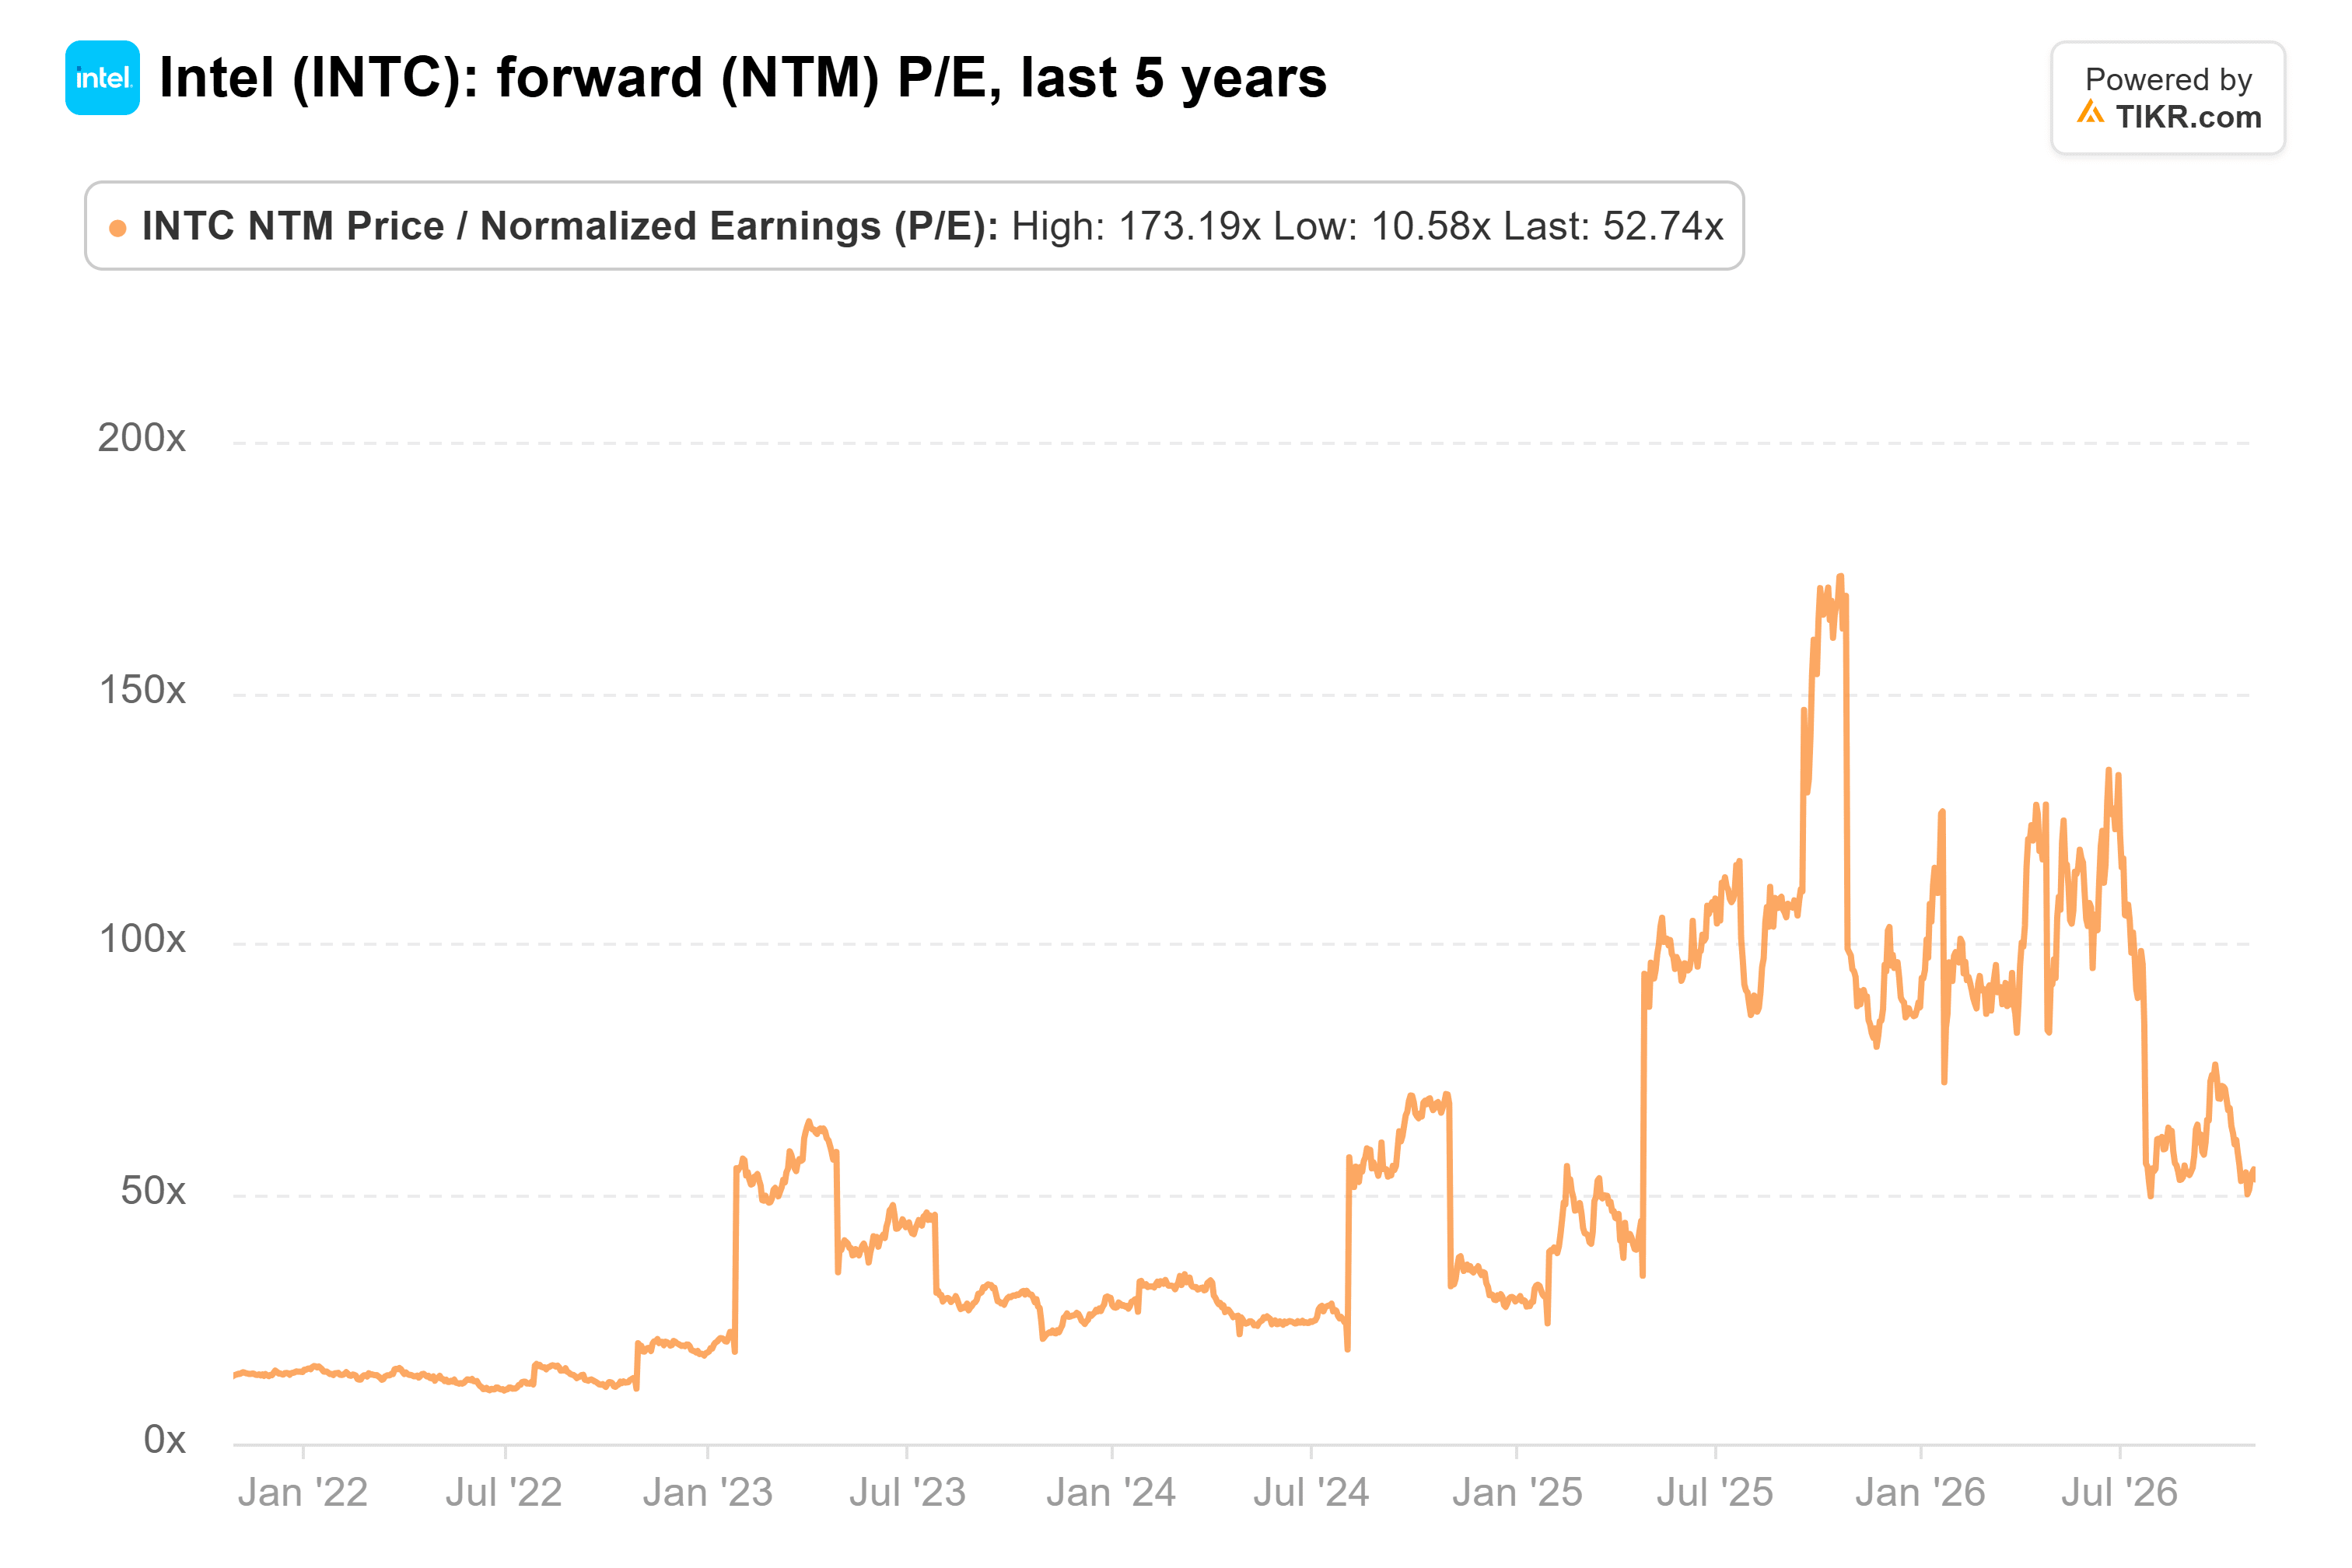
Intel a effectivement affiché une moyenne de 90x sur l'année écoulée. Mais c'était avant que les prévisions ne se dégradent.
Trop, trop tôt
Les dépenses d'investissement seront « nettement plus élevées » en 2027, a déclaré Zinsner, et il ne s'attend pas à une trésorerie libre positive l'année prochaine. L'augmentation de capital de 23 milliards de dollars en août avait déjà porté le nombre d'actions diluées à 5,31 milliards au troisième trimestre, contre 4,53 milliards un an plus tôt.
KeyBanc a raison concernant les serveurs. Mais un objectif de 140 $ demande aux investisseurs de payer 80x les bénéfices futurs pour une entreprise dont le prochain trimestre se dégrade et dont l'activité PC ne se redressera pas avant que les prix de la mémoire ne se détendent. C'est trop payer pour l'instant.
Un client nommé pour le 14A changerait la donne. Le PDG Lip-Bu Tan a déclaré qu'il était « très encouragé par les progrès que nous réalisons avec plusieurs clients potentiels sur le 14A », et un grand nom rendrait l'objectif de 140 $ beaucoup plus facile à défendre.
Alors, quelle est la valeur réelle de l'action Intel ?
TIKR vous permet de prévoir le cours futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Intel. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !