Points clés
- L'action de CoStar Group a chuté de 14% aujourd'hui après que les nouvelles inscriptions nettes du troisième trimestre se soient établies à 37 millions de dollars, contre 84 millions de dollars un an plus tôt.
- Le bénéfice record de CoStar provient d'une maîtrise des coûts tandis que le chiffre d'affaires augmentait, mais le moteur de vente qui génère les futurs revenus ralentit.
- Les prévisions de la direction indiquent une croissance du chiffre d'affaires d'environ 10% au quatrième trimestre, et son objectif de chiffre d'affaires relevé pour 2026 reste inférieur à l'estimation de Wall Street.
- L'action se négocie près de son plus faible PER prospectif des cinq dernières années, et les inscriptions dans le rapport du quatrième trimestre sont le chiffre à surveiller.
CoStar Group (CSGP) a publié un EBITDA ajusté record après la clôture de mardi, et l'action baisse tout de même de 14% aujourd'hui.
Le problème, ce sont les inscriptions. Comme l'a déclaré le fondateur et PDG Andy Florance lors de la présentation des résultats du troisième trimestre de CoStar, "Nos nouvelles inscriptions nettes annualisées étaient inférieures à nos attentes, s'établissant à 37 millions de dollars pour le troisième trimestre."
C'est moins de la moitié des 84 millions de dollars que CoStar avait enregistrés un an plus tôt.
Que s'est-il exactement passé
Le reste du trimestre était excellent :
- Le chiffre d'affaires a augmenté de 14% pour atteindre 952 millions de dollars.
- L'EBITDA ajusté a doublé pour atteindre 229 millions de dollars, bien au-dessus de sa fourchette de prévisions de 190 à 210 millions de dollars.
- Le BPA ajusté de 0,38 $ a dépassé le consensus de 0,34 $, et la société a relevé ses prévisions de BPA et d'EBITDA pour l'année complète.
Mais les inscriptions se transforment en revenus futurs. Florance a attribué ce manque à des facteurs externes défavorables et à une force de vente qui croît moins vite que prévu.
TIKR suit 21 analystes sur CoStar Group. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur CoStar Group, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour CoStar Group
Les réductions de coûts fonctionnent
Le chiffre d'affaires a augmenté de 14% tandis que les coûts totaux baissaient de 2%, donc presque tout le nouveau chiffre d'affaires est allé directement au bénéfice. Et CoStar a identifié au moins 200 millions de dollars supplémentaires d'économies pour les 12 à 18 prochains mois, ce qui, selon Florance, "améliorera l'efficacité sans sacrifier la croissance du chiffre d'affaires."
Je ne suis pas sûr que les perspectives de chiffre d'affaires le confirment. La fourchette relevée de CoStar pour 2026, de 3,75 à 3,77 milliards de dollars, reste inférieure aux 3,79 milliards de dollars de Wall Street, et ses prévisions pour le quatrième trimestre indiquent une croissance d'environ 10%. Les analystes s'attendent à ce que la croissance ralentisse encore par la suite...

Cela représente environ 10% de croissance en 2027 et 7% en 2028. Et 37 millions de dollars d'inscriptions donnent peu de raisons aux analystes de relever ces estimations.
Valorisée comme une entreprise à croissance ralentie
Avant aujourd'hui, CoStar se négociait à 19 fois les bénéfices prospectifs, contre une moyenne quinquennale de 66x...
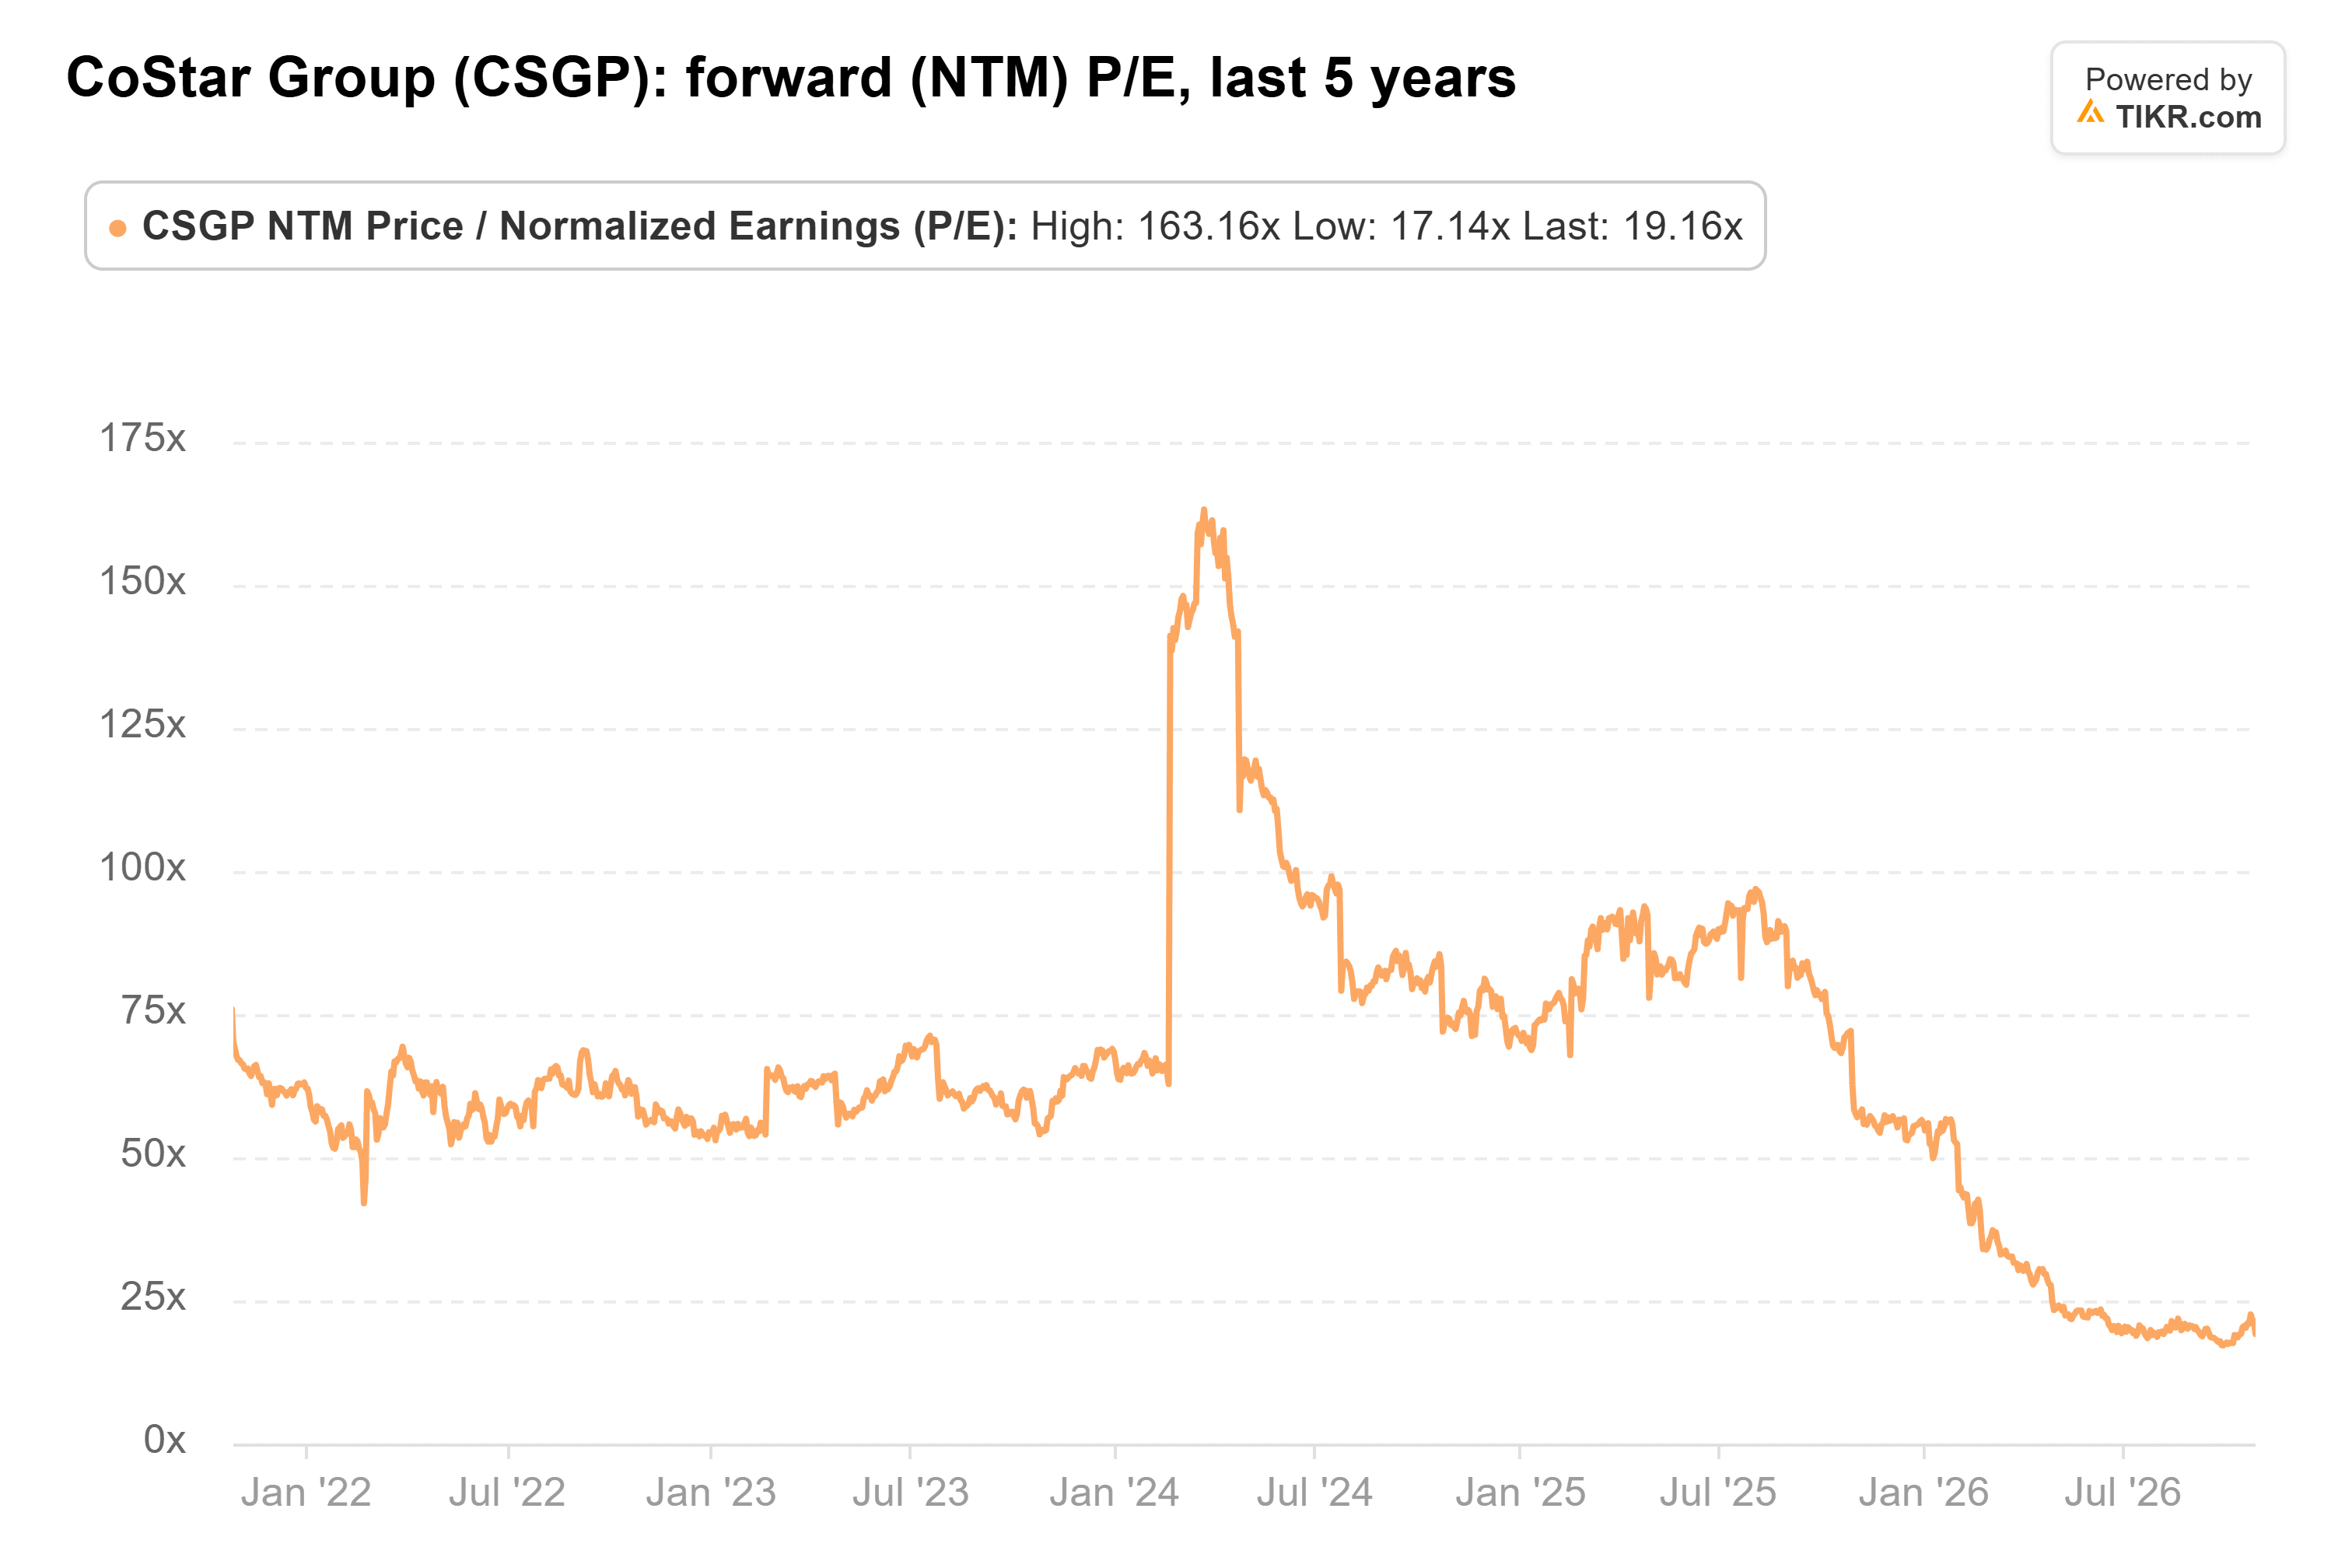
Après la baisse d'aujourd'hui, elle est revenue près du plus bas quinquennal de septembre à 17x. Cinq sociétés ont abaissé leurs objectifs de cours ce matin, dont BTIG, qui a souligné le cinquième écart d'inscriptions de CoStar.
De plus, CoStar paie environ 730 millions de dollars pour Vexcel, une société d'imagerie aérienne. Elle utilise sa trésorerie (500 millions de dollars fin septembre) et sa ligne de crédit.
Mon analyse : Les réductions de coûts sont réelles. Mais même avec 200 millions de dollars supplémentaires d'économies, CoStar reste à environ 200 millions de dollars de son objectif d'EBITDA ajusté de 1,25 milliard de dollars pour 2028, et cela doit provenir des ventes. Tant que les inscriptions ne se redressent pas, je pense que l'action reste bon marché pour une bonne raison.
Bien sûr, la direction a déclaré lors de la présentation qu'elle s'attendait à une amélioration des inscriptions au quatrième trimestre. Ce rapport, attendu début d'année prochaine, est celui à surveiller.
Alors, quelle est la valeur réelle de l'action CoStar ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que CoStar pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !