Puntos clave
- Nvidia cotiza a unas 15 veces los beneficios futuros tras una caída del 9% el 5 de noviembre, la mitad de su promedio de tres años.
- El consenso prevé 1,1 billones de dólares en ingresos para el año que finaliza en enero de 2030, un objetivo que Bob Elliott dice que es fácil de no alcanzar.
- Solo 8 analistas pronostican a tan largo plazo.
- El informe del 17 de noviembre es la próxima prueba de si 15 veces es barato o un múltiplo de ciclo máximo.
Nvidia (NVDA) cayó un 9% el 5 de noviembre en la venta masiva de chips que siguió a las elecciones intermedias, dejándola en su múltiplo futuro más bajo en al menos tres años.
Bob Elliott, cofundador, CEO y CIO de Unlimited Funds, cree que el precio aún asume demasiado. Dijo a CNBC’s Closing Bell Overtime el 6 de noviembre que "de ninguna manera hemos deshecho la manía en su totalidad".
Luego se puso específico: "las expectativas son que Nvidia venderá un billón de dólares en chips a nivel anual en 2029. Y, ya sabes, no se necesita mucho en términos de estancamiento del 'trade' de IA para decepcionar en relación con esas expectativas relativamente extraordinarias".
Wall Street Realmente Espera un Billón
La cifra de Elliott es correcta. Las estimaciones de ingresos suben cada año, y la del año que finaliza en enero de 2028 ha subido alrededor de un 25% desde junio:
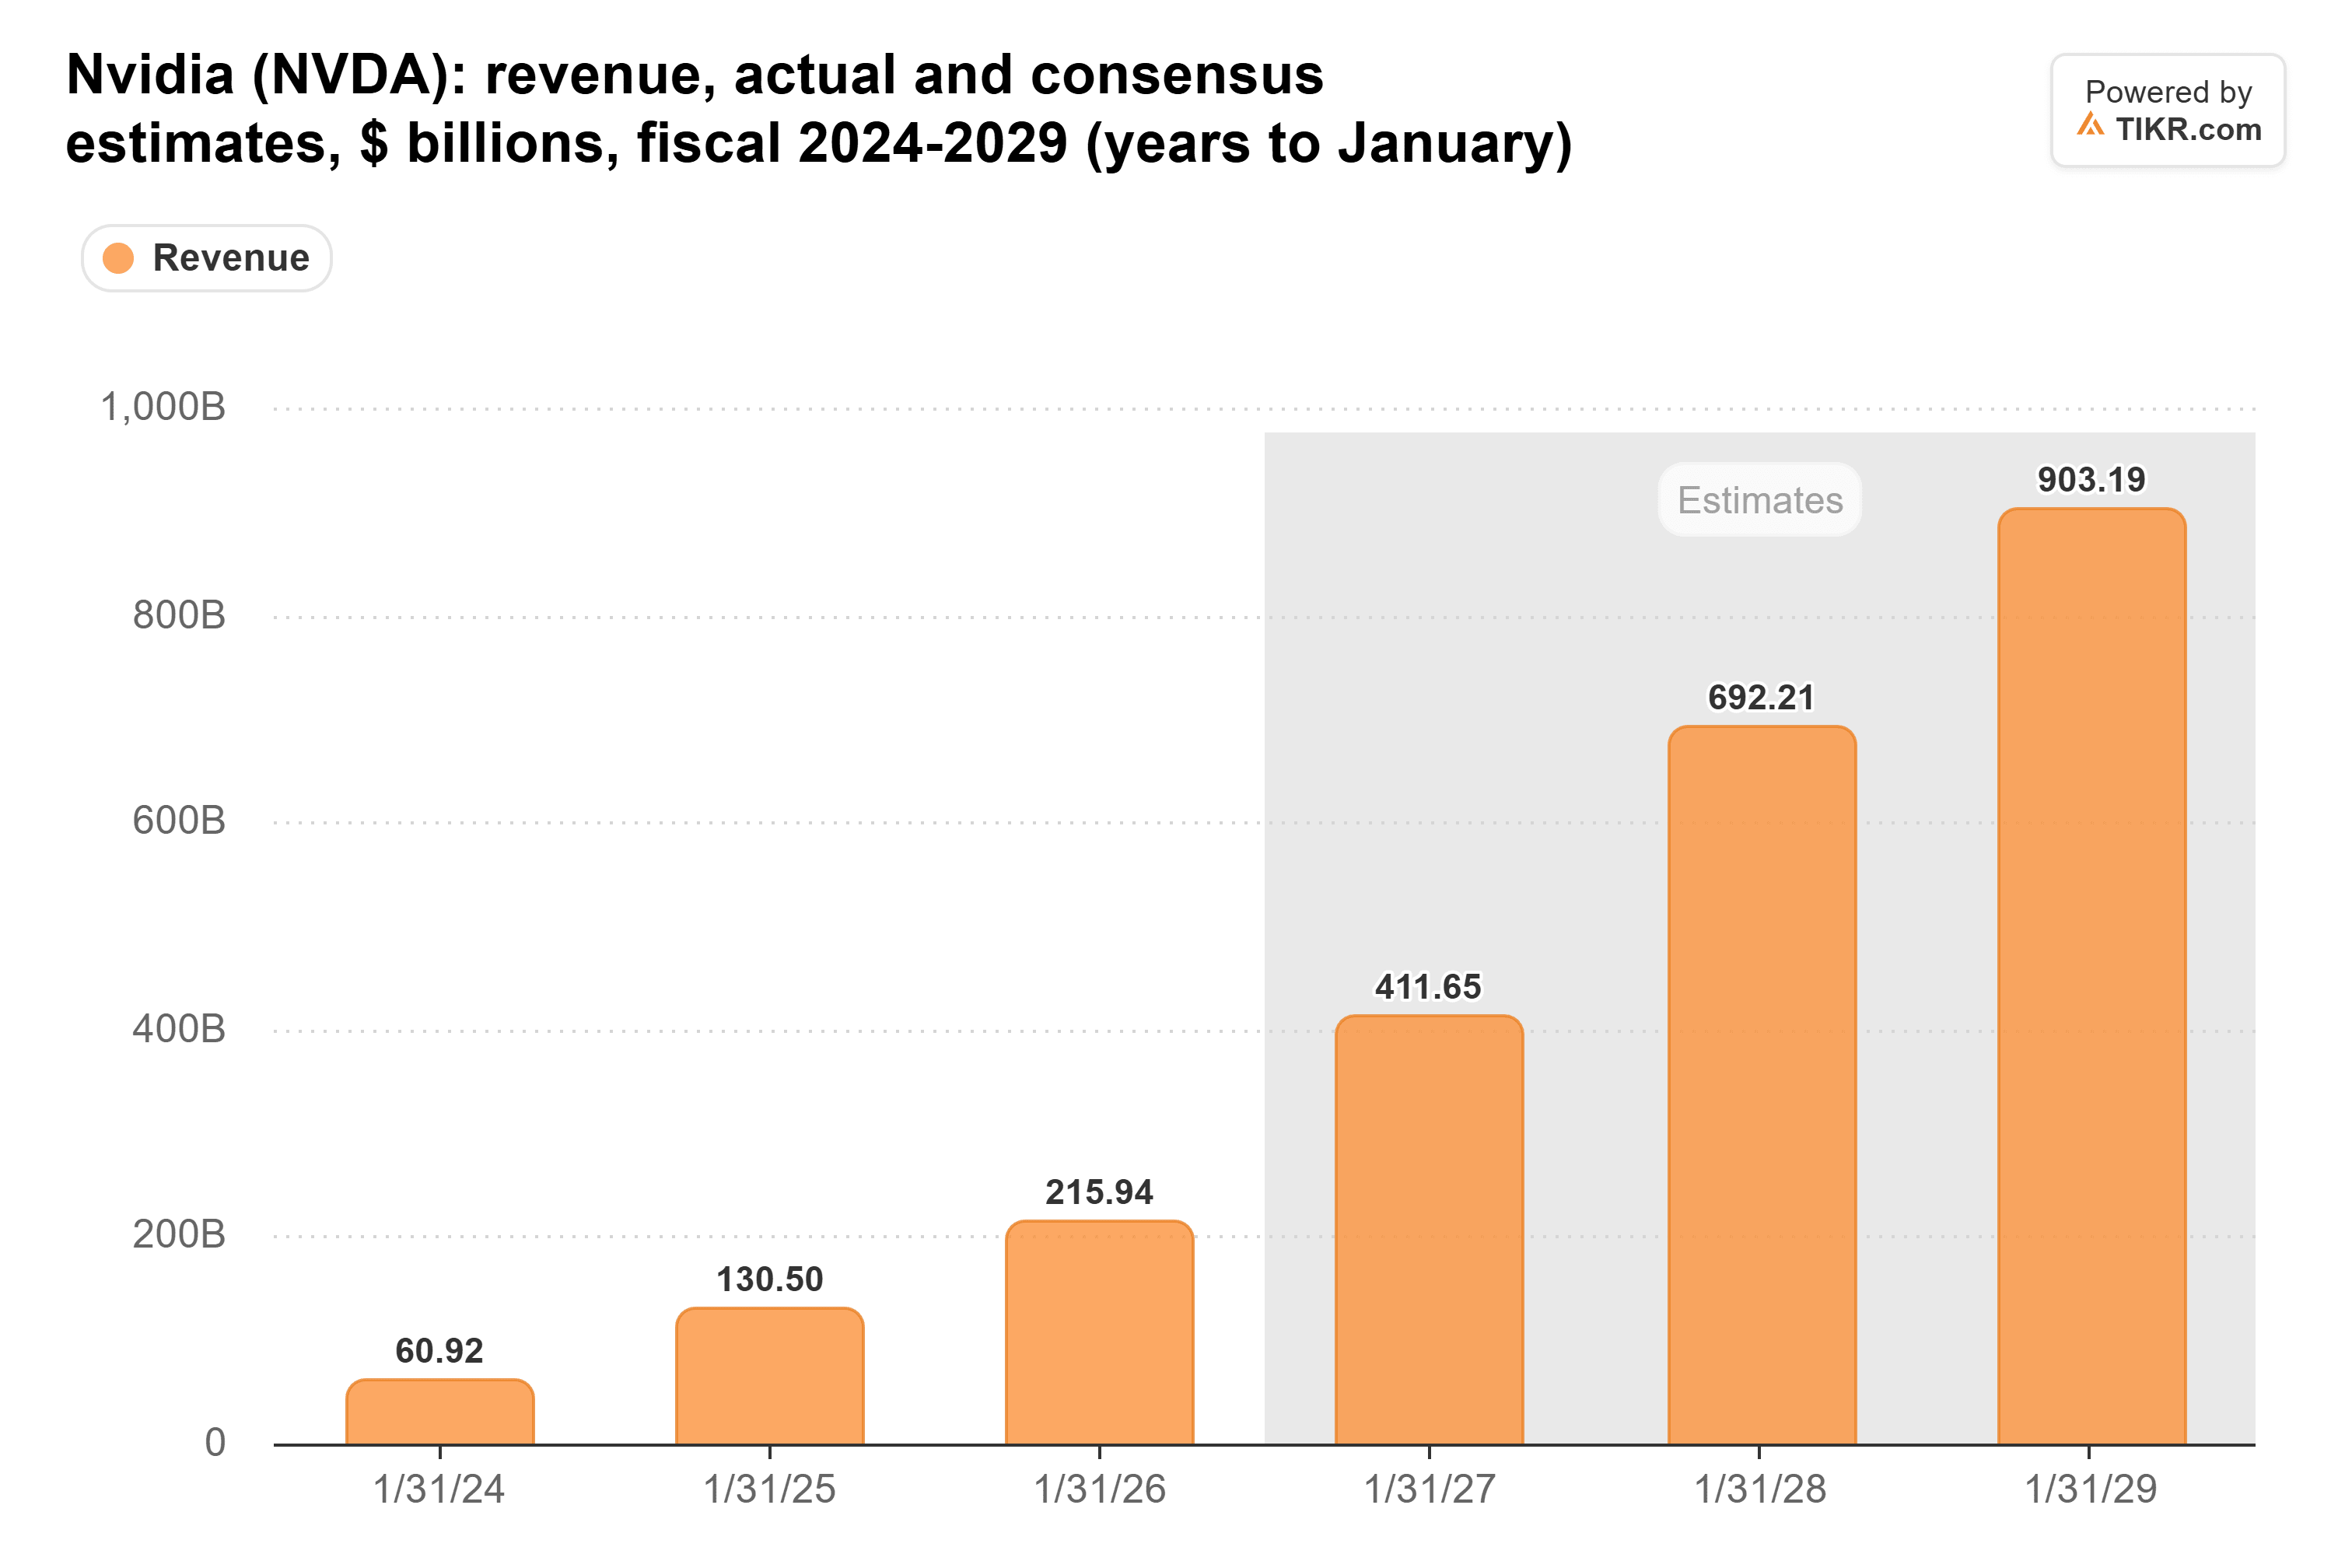
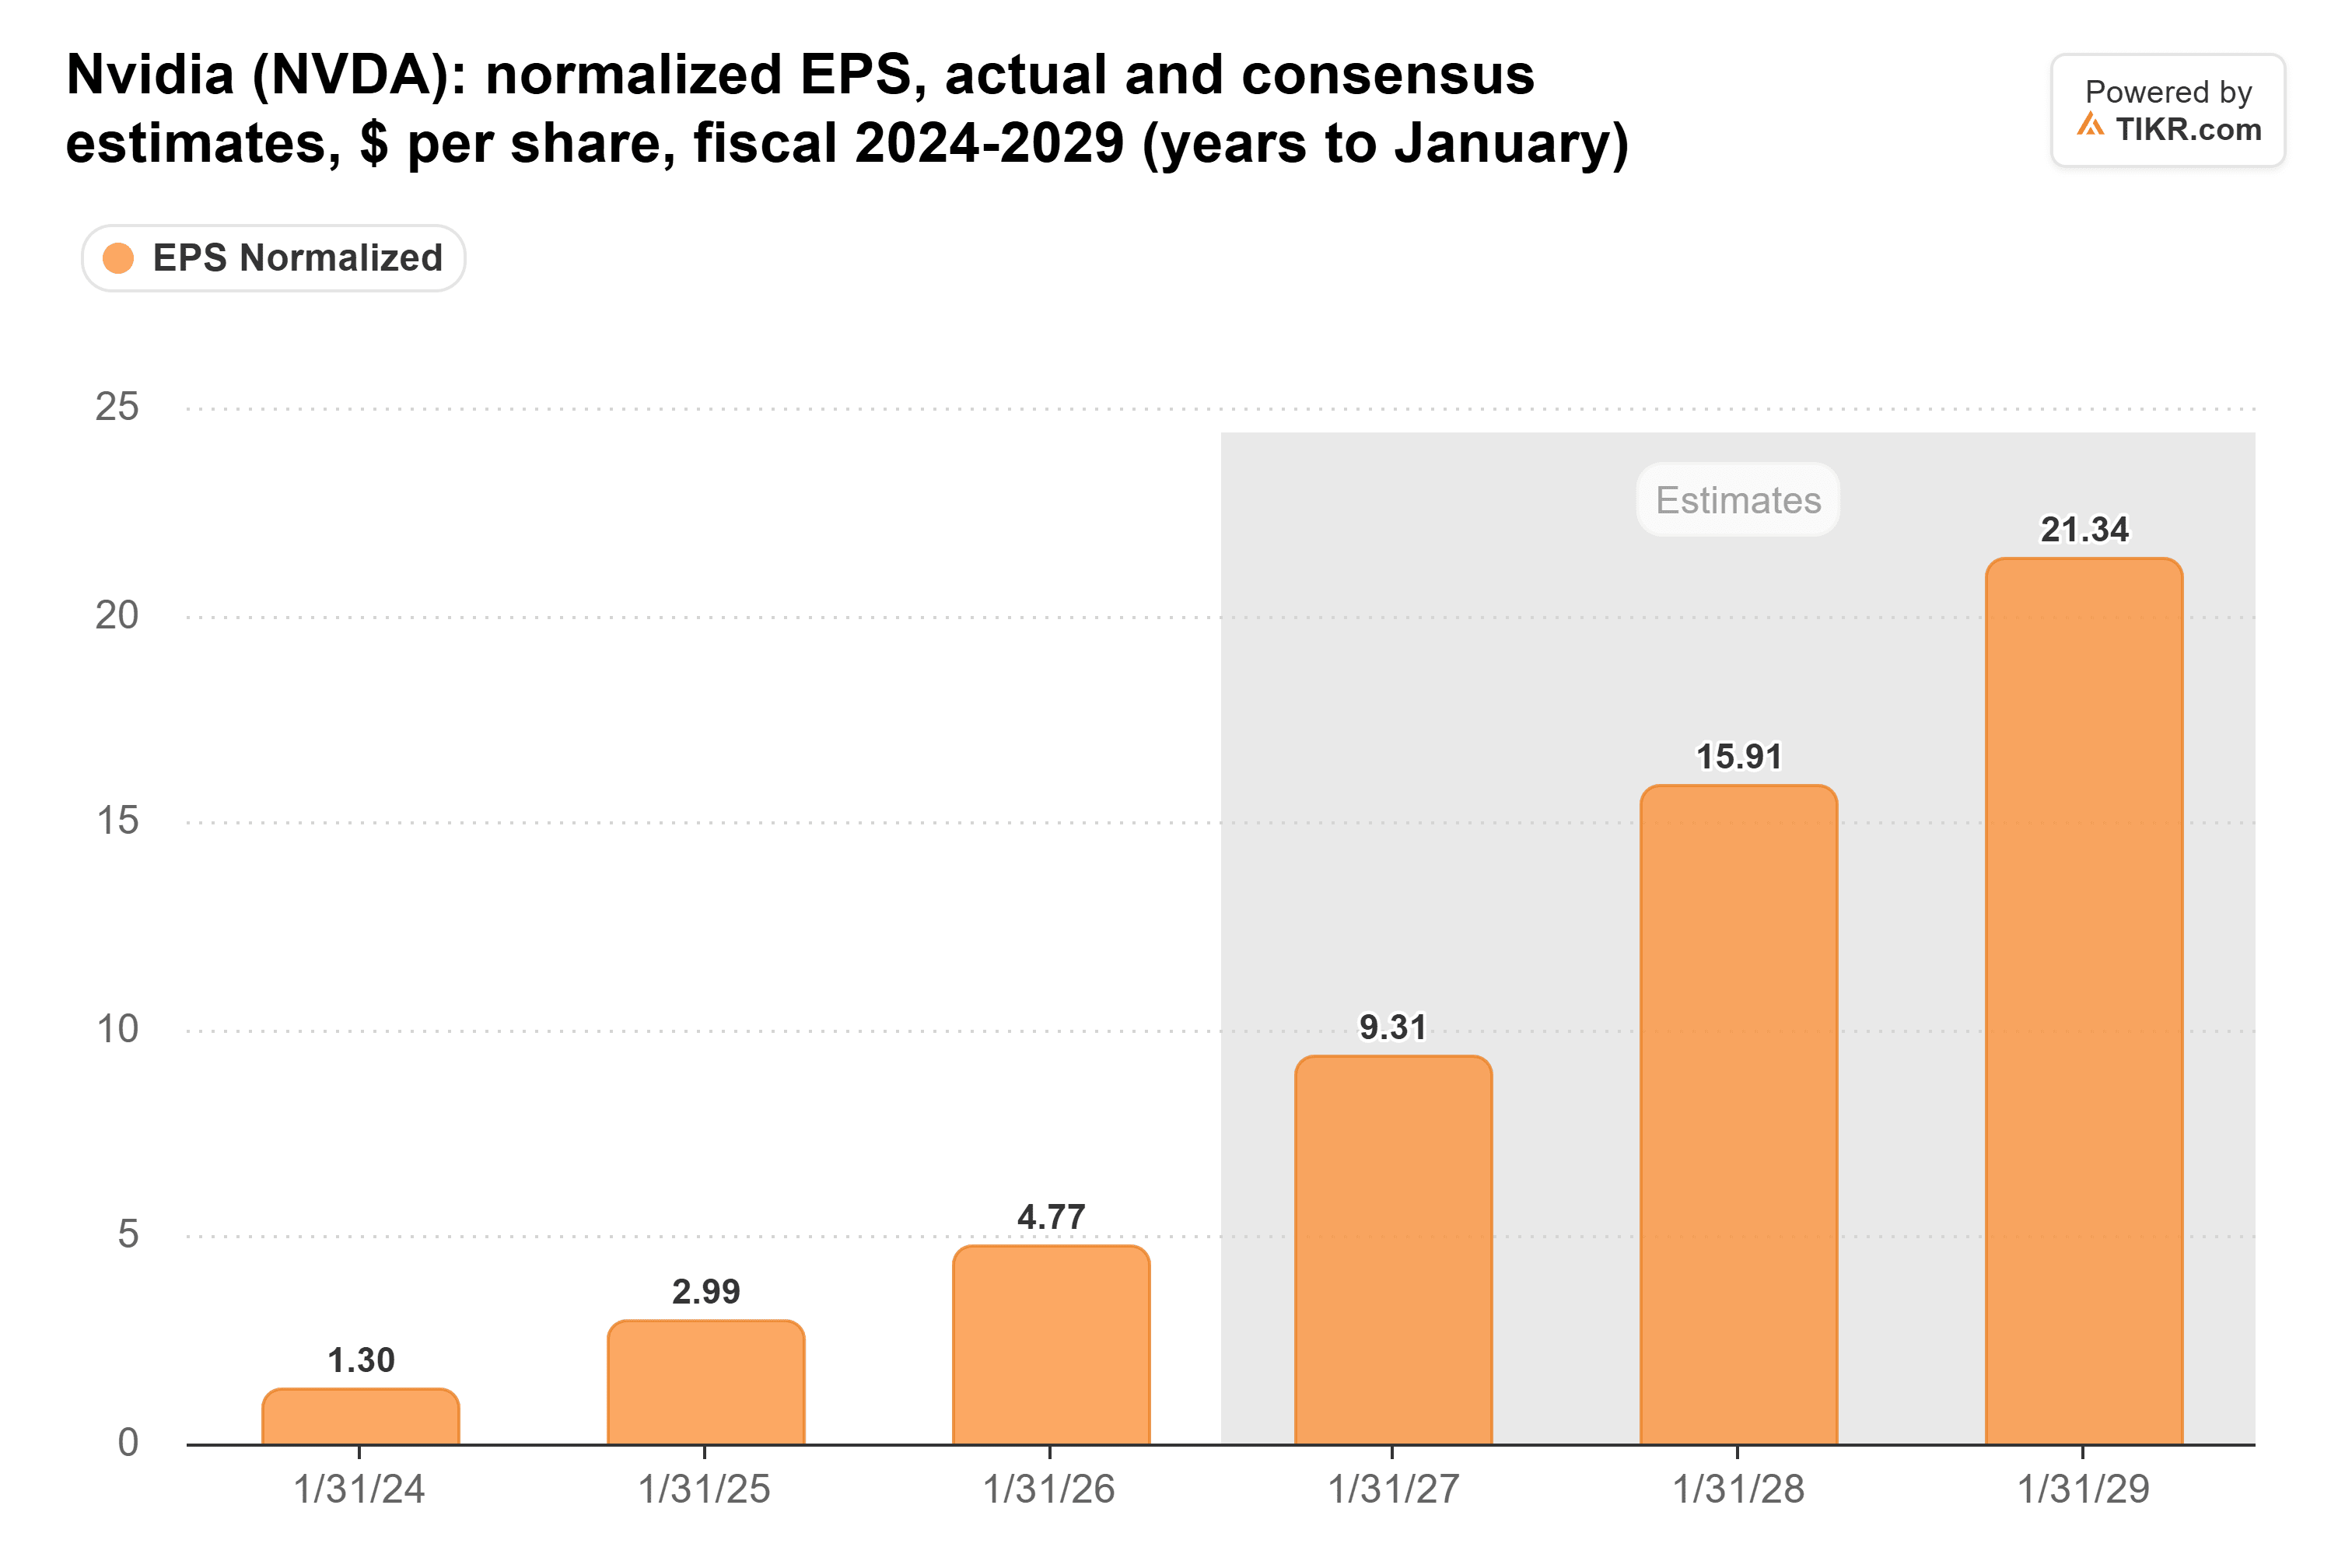
La última barra asciende a 1,1 billones de dólares, aproximadamente cinco veces los 215.900 millones de dólares que Nvidia vendió en el año terminado en enero de 2026. Solo 8 analistas la pronostican, frente a 57 para el año que finaliza en enero de 2028. El BPA normalizado sube de 4,77 dólares a 25,98 dólares en el mismo período, un pronóstico que solo hacen 4 analistas.
TIKR Sigue a 62 Analistas en Nvidia. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Nvidia, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Nvidia
Los Múltiplos Más Bajos Llegan en la Cima
El P/E futuro de Nvidia cayó a 15,4x el 6 de noviembre, aproximadamente la mitad de su promedio de tres años de 30,1x.
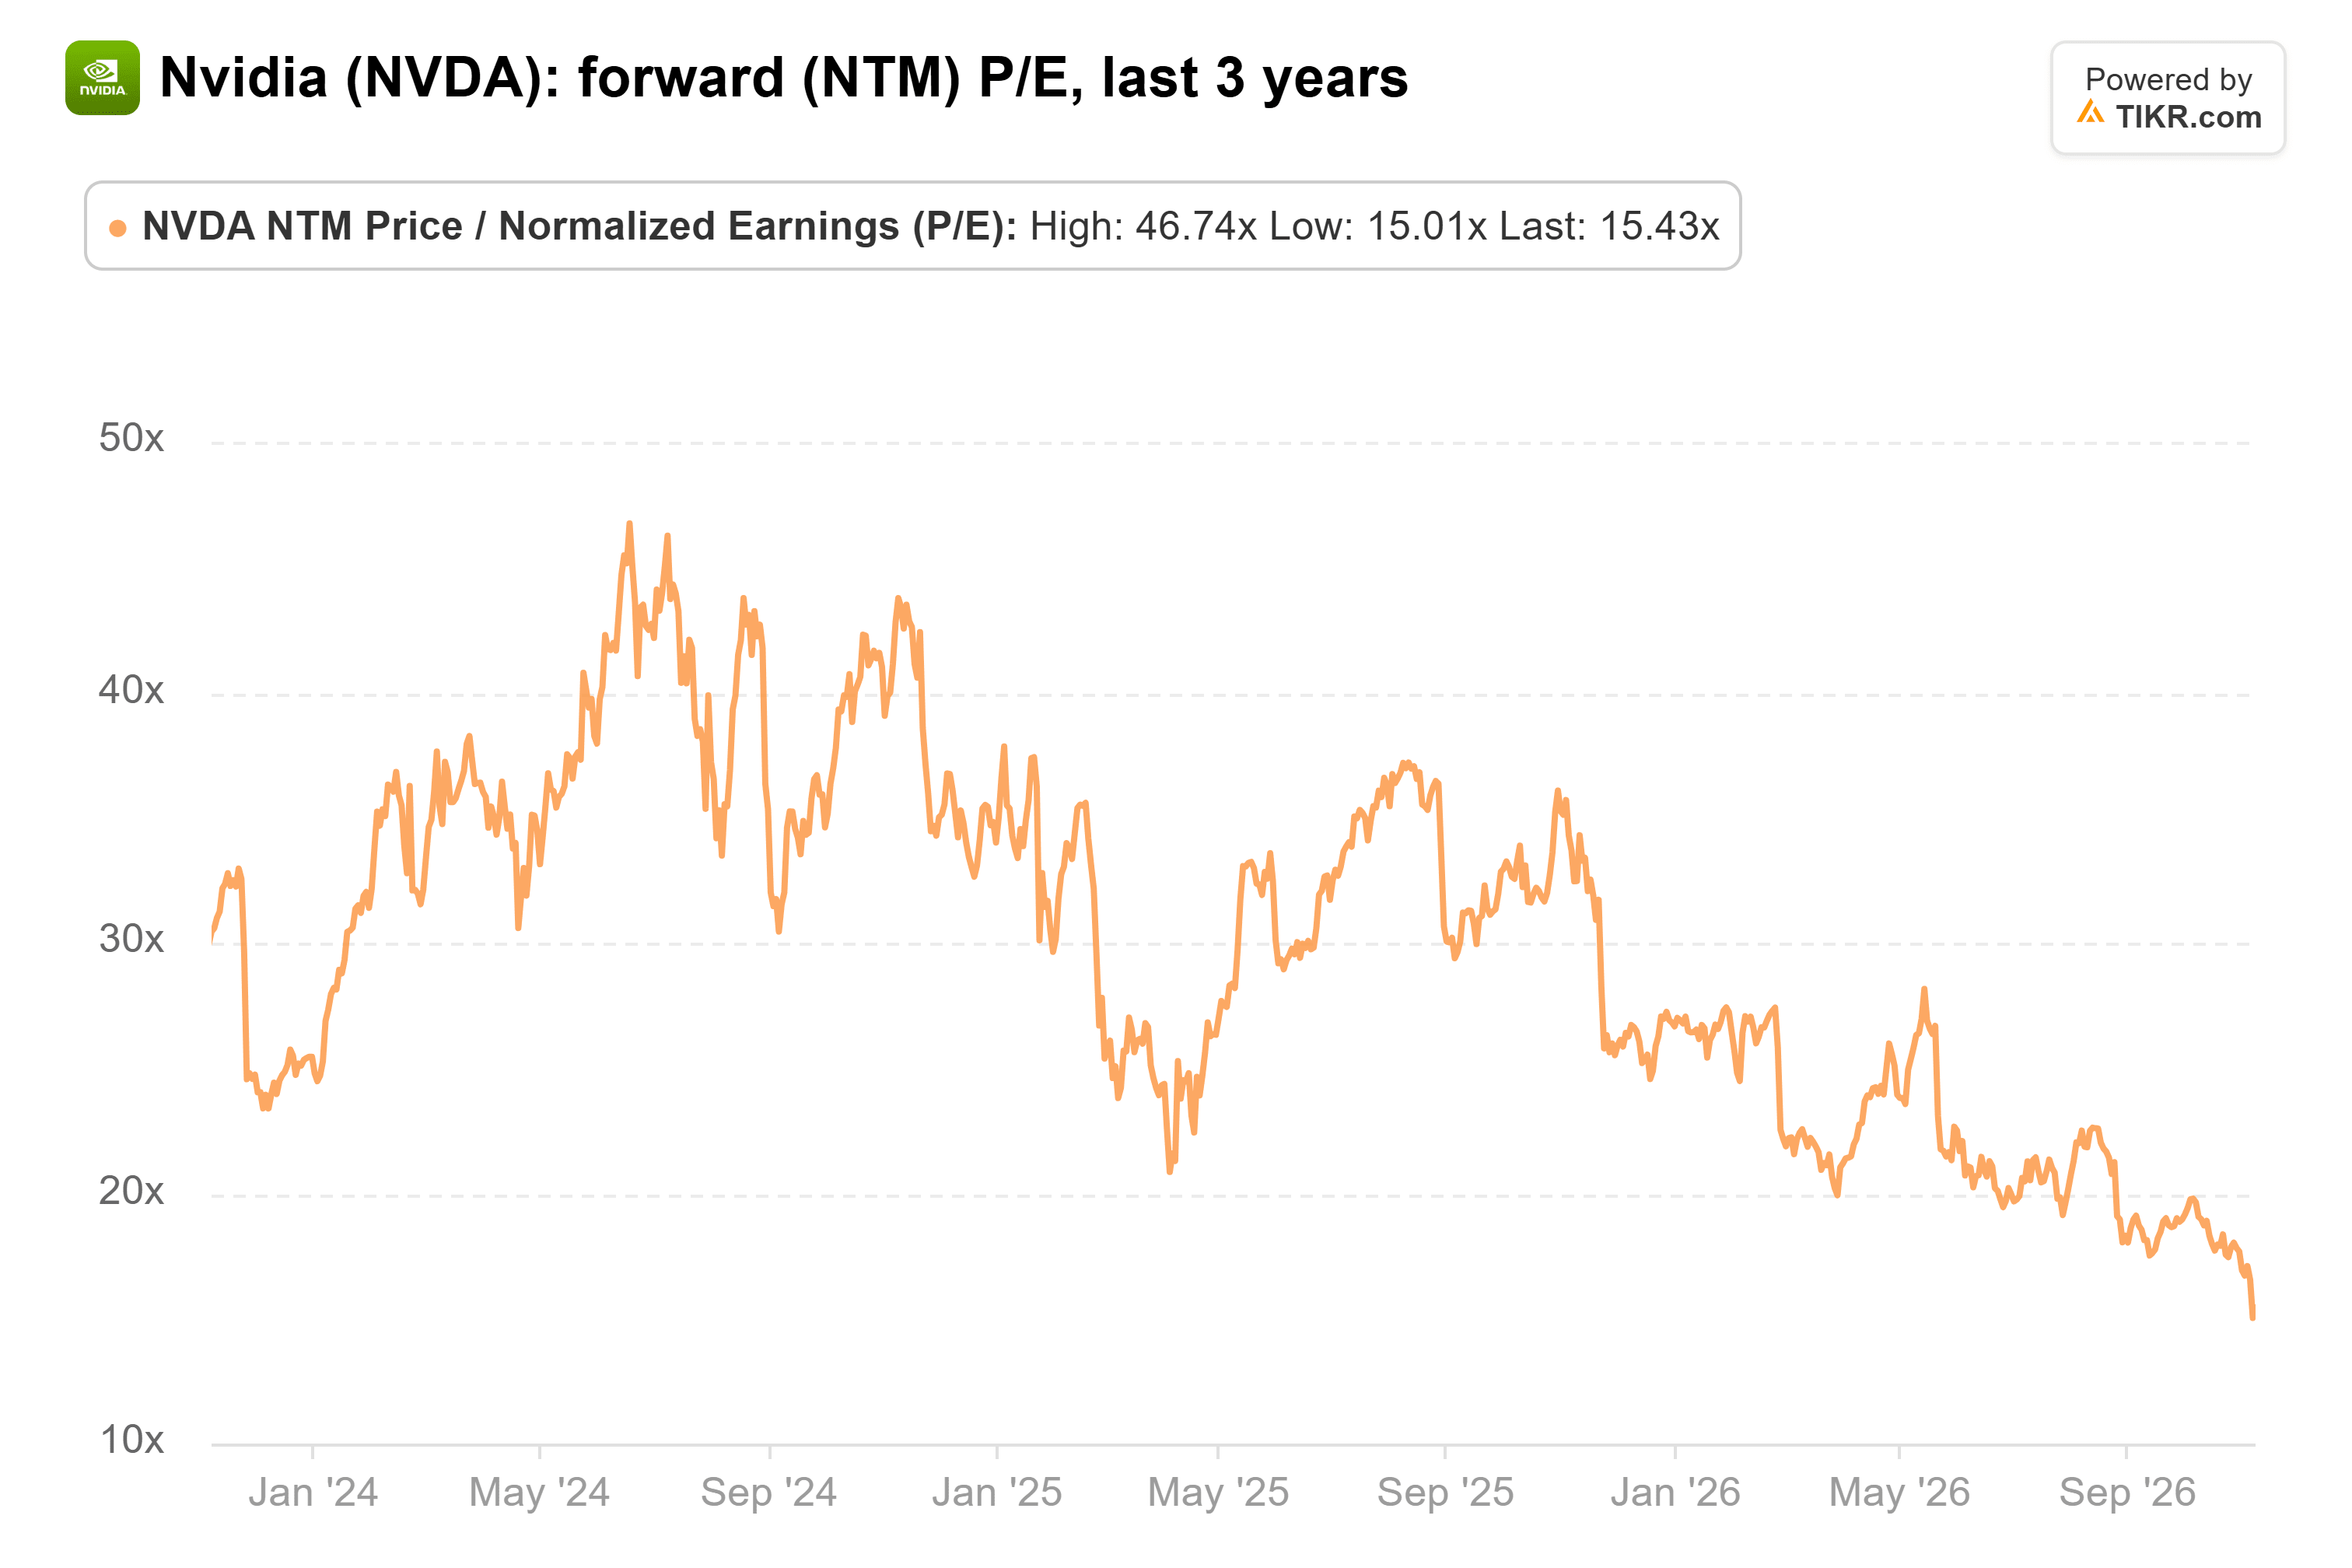
Ed Yardeni de Yardeni Research dijo sobre las acciones de chips en CNBC’s Closing Bell que "el hecho de que el P.E. haya bajado mientras los beneficios se disparan crea una oportunidad de compra". Jim Lebenthal de Cerity Partners dijo al Halftime Report que "estos son múltiplos que ahora expresan un sentimiento que es simplemente, en mi opinión, demasiado negativo".
Pero Yardeni también explicó por qué las acciones de chips cotizan tan bajo: "Se venden como cíclicas". En sus palabras, "siempre que tuviste beneficios muy altos, fue cuando tuviste tu PE más bajo".
Nvidia ya ha estado allí. En el año terminado en enero de 2023, los ingresos se mantuvieron planos en 27.000 millones de dólares, y el margen operativo, antes de la cancelación del acuerdo de Arm abandonado, cayó al 20,7% desde el 37,3%. Si este ciclo alcanza su punto máximo dentro de dos años, 15x es un múltiplo sobre los mejores beneficios que Nvidia reportará por un tiempo.
Los Clientes de Nvidia Siguen Gastando
En la llamada del 26 de agosto, la CFO Colette Kress dijo que se espera que el capex de los cinco principales 'hyperscalers' alcance 1,3 billones de dólares en 2027, con un 'backlog' en la nube por encima de los 2 billones de dólares. Elevó las previsiones de ingresos para el año que finaliza en enero de 2028 aproximadamente un 70%, calificándolo de limitado por la oferta. Ese año representa alrededor de nueve de los próximos doce meses detrás del múltiplo de 15x, por lo que los beneficios a corto plazo parecen cubiertos.
El billón está dos años más adelante, y el consenso tiene un crecimiento que se desacelera al 30,5% en el año que finaliza en enero de 2029 y al 21,3% al año siguiente. Nvidia también ha asegurado 279.000 millones de dólares en compromisos de suministro y capacidad, con 87.000 millones de dólares vencidos en el año que finaliza en enero de 2028 y 88.000 millones de dólares al año siguiente. Eso es mucha oferta que pagar si la expansión se desacelera.
El Informe del 17 de Noviembre de Nvidia Es la Primera Prueba
Elliott lleva la mejor parte de este argumento por ahora. El próximo año parece sólido, pero 15x solo se mantiene barato si los beneficios siguen subiendo después, y yo querría pruebas de que la expansión dura más allá de 2027 antes de llamar a Nvidia una ganga.
Esas pruebas comienzan el 17 de noviembre con los resultados del tercer trimestre. La previsión de ingresos es de 108.000 millones de dólares, más o menos un 2%, y la dirección espera que el margen bruto toque fondo entre el 71% y el 72% en el trimestre de enero. Otro trimestre por encima del límite superior de su rango de previsión de ingresos haría que el argumento de los 'osos' fuera mucho más difícil de sostener.
Entonces, ¿Cuánto Vale Realmente la Acción de NVIDIA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer NVIDIA. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!