Estadísticas Clave para la Acción de Uber
- Precio Actual: $69.42
- Precio Objetivo (Medio): ~$220
- Objetivo del Mercado: ~$101
- Rentabilidad Total Potencial: ~217%
- TIR Anualizada: ~31% / año
Ya Disponible: Descubre cuánto potencial alcista podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Sucedió?
Uber Technologies (UBER) cerró a $69.42 el 23 de septiembre, con una caída de aproximadamente un 28% en el último año y a solo unos dólares por encima de su mínimo de 52 semanas de $65.41. El negocio sigue capitalizando sus ganancias (compounding), pero la acción continúa deslizándose, y la razón no está en los estados financieros. Este mes recibió un golpe más agudo: Bank of America puso fecha a la amenaza del robotaxi, estimando que los rivales autónomos de Uber tendrán una ventaja de 18 a 24 meses antes de que la propia flota de Uber escale.
Luego, el CEO Dara Khosrowshahi compró $10 millones de acciones en el mercado abierto, cerca de los mínimos. La nota del analista dice que el reloj está corriendo. La compra del CEO dice que hay que comprar de todos modos.
Los Bajistas Acaban de Recibir un Calendario
Durante la mayor parte de 2026, la amenaza del robotaxi era una sensación. Ahora tiene fechas adjuntas. En una nota publicada el 22 de septiembre, el analista de Bank of America Justin Post estimó que Uber y Lyft esperan que sus asociaciones de vehículos autónomos (AV) comiencen a escalar en 2028, dando a las nuevas plataformas autónomas aproximadamente entre 18 y 24 meses para construir volúmenes primero. La misma nota proyecta más de 100,000 vehículos autónomos de Waymo, Tesla y Zoox operando en EE. UU. para 2029.
Ese es el caso bajista en una línea: los rivales obtienen una clara ventaja, y para cuando la flota de Uber importe, el mercado ya puede estar repartido. Ganó peso el 8 de septiembre, cuando Tesla presentó su Cybercab en Austin y Uber cayó un 4% en una sesión. Waymo añadió leña al fuego al planear lanzar su propia aplicación en Austin y Atlanta en enero de 2028, poniendo fin a su enrutamiento exclusivo a través de Uber en esas ciudades.
Lo que hace inusual la situación es que el analista que entrega la línea de tiempo es alcista. Post mantuvo su calificación de Compra y un objetivo de precio cercano a $101, y no está solo: de los analistas que cubren Uber, 33 la califican como Compra y 9 como Supera el Rendimiento, frente a 8 Mantenimientos y una única Venta. Su argumento es que las asociaciones de Uber con Nvidia, Lucid, Rivian, Volkswagen, Zoox y WeRide podrían darle acceso a unos 120,000 vehículos autónomos, y que el mercado aún resuelve un problema que los fabricantes de automóviles no pueden. Un robotaxi vacío quemando kilómetros sin pasajero pierde dinero. Uber aporta la demanda que mantiene esos coches llenos.
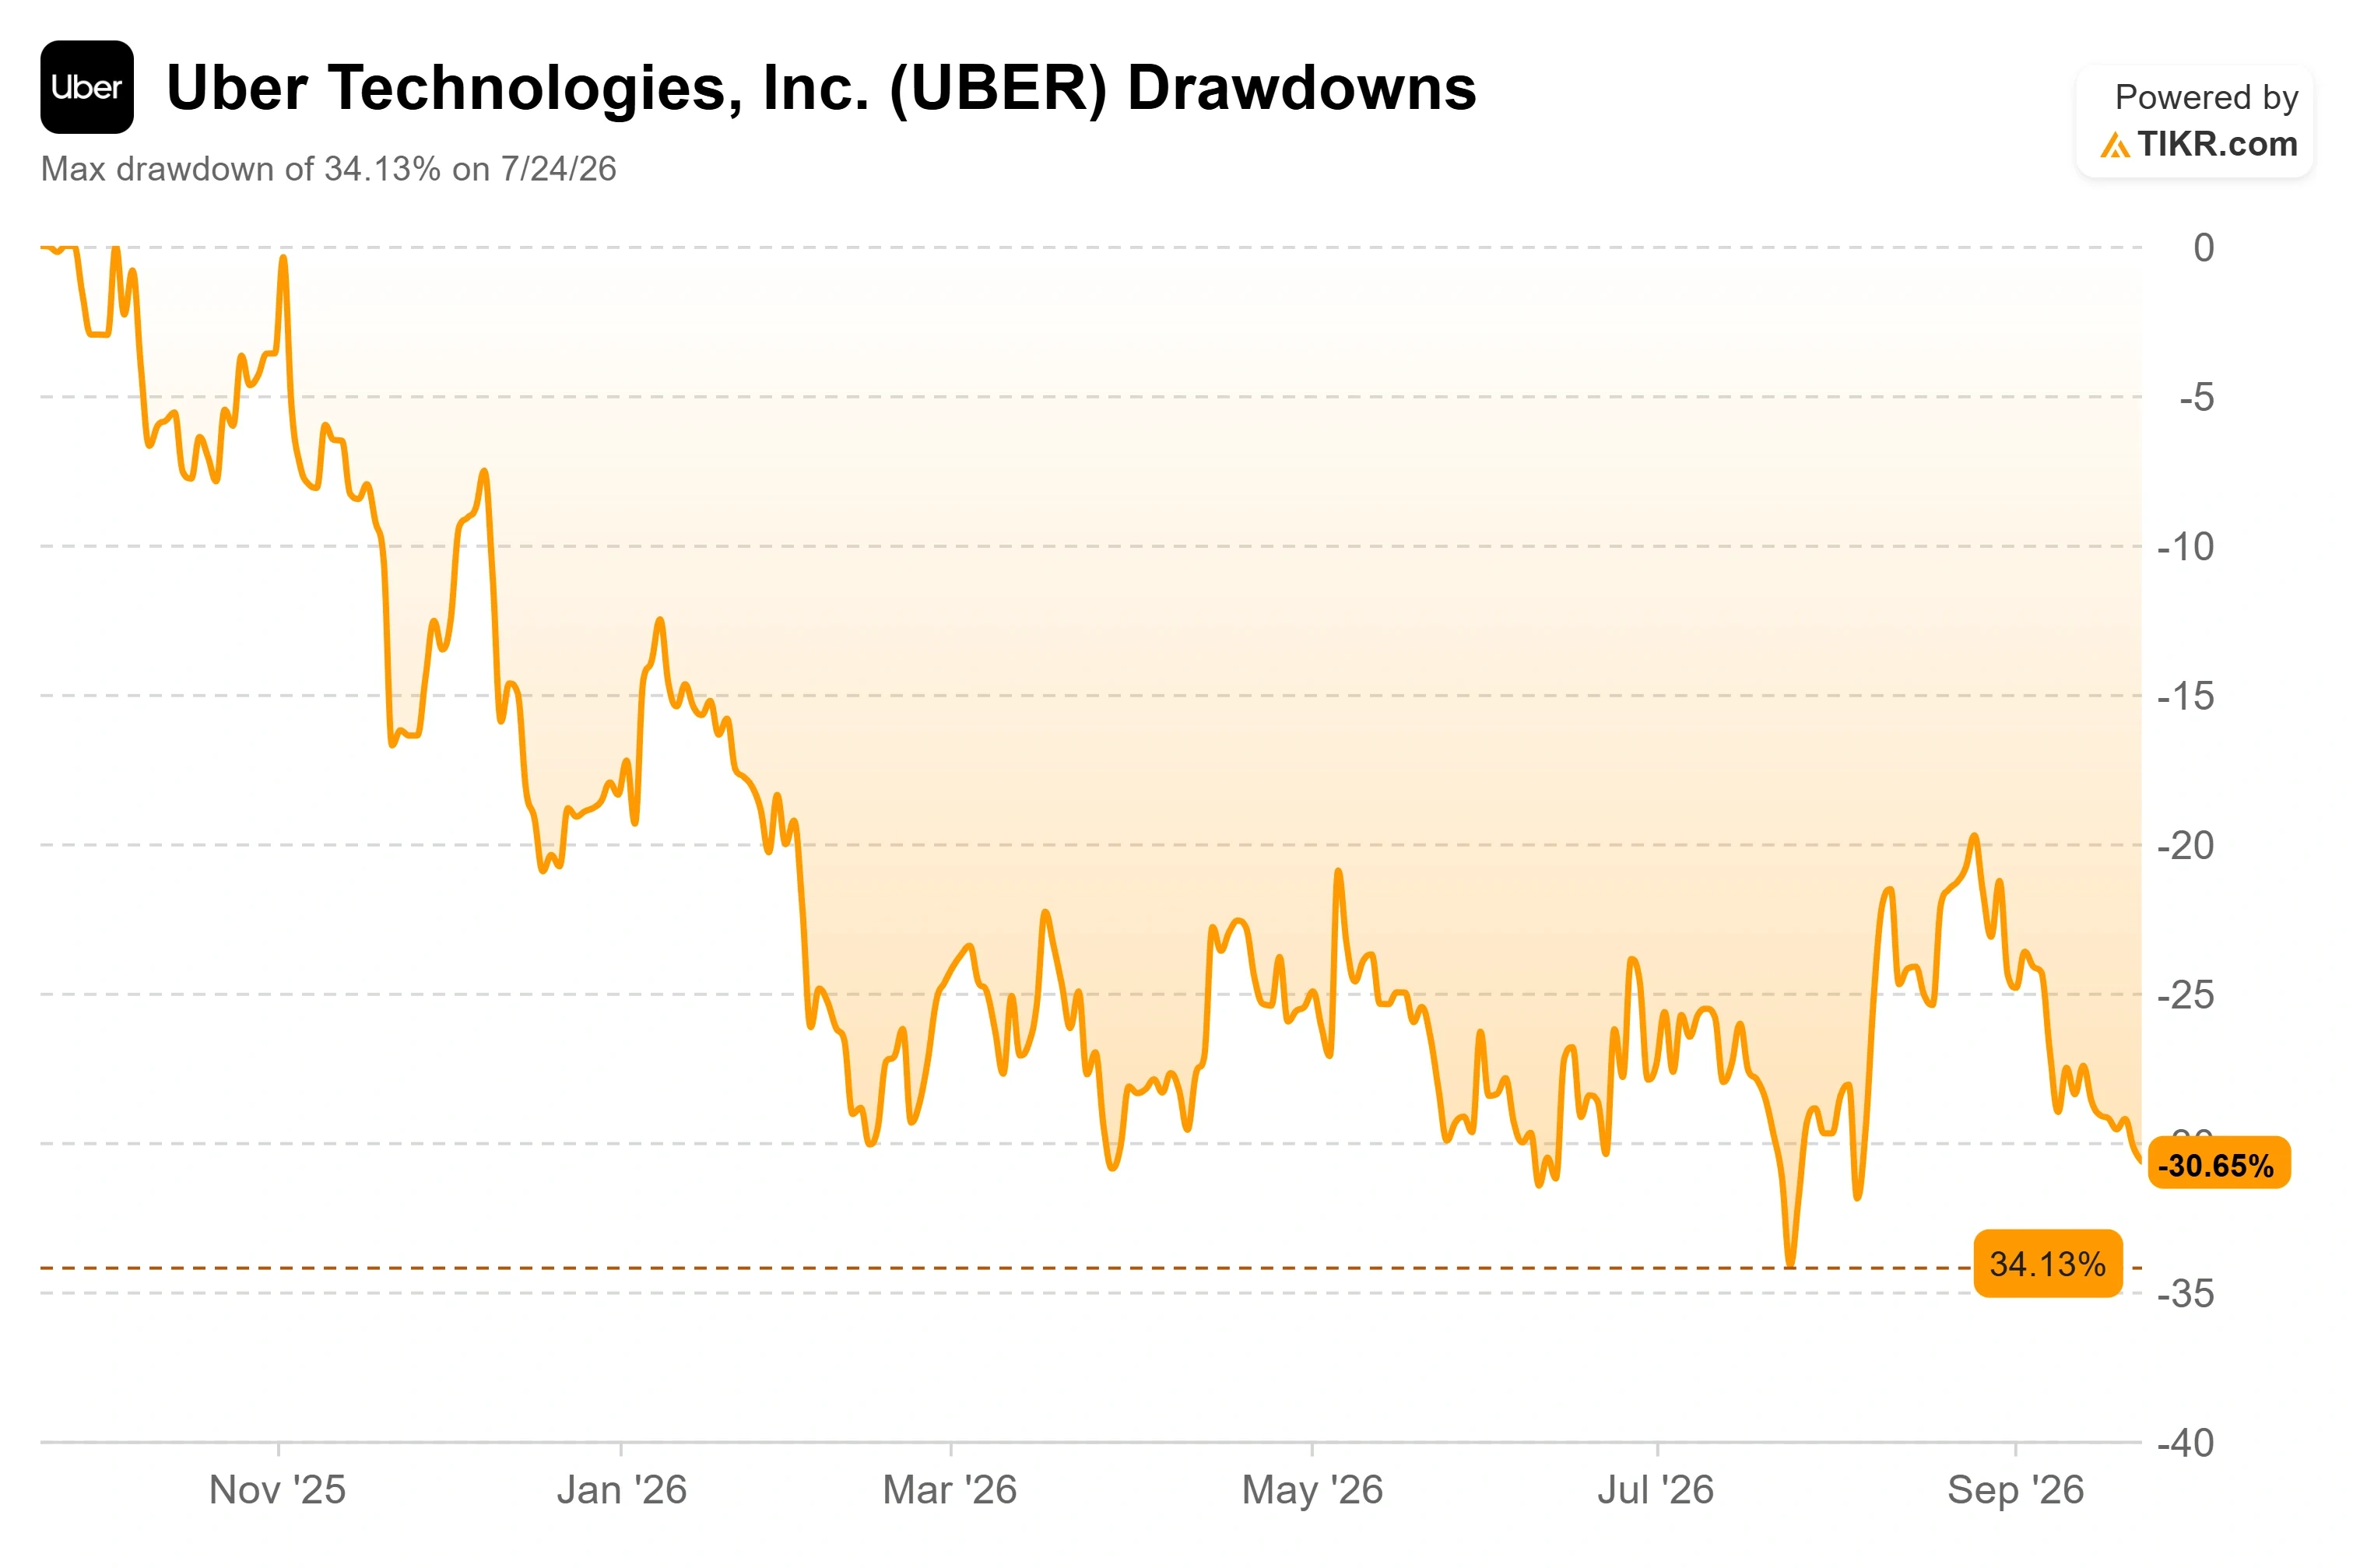
Consulta estimaciones históricas y futuras para la acción de Uber (¡Es gratis!) >>>
Por Qué la Utilización Es Todo el Argumento
Khosrowshahi hizo ese punto exacto en la conferencia Goldman Sachs Communacopia el 10 de septiembre, y es lo más importante que dijo la dirección en todo el mes. Explicó que la economía de los AV cambia el modelo de costo variable a fijo. "Pagamos a los conductores, nuestros conductores o mensajeros, cuando los usamos", dijo sobre el negocio actual. Con los AV, posees un coche caro y pagas por él tanto si se mueve como si no, además de los depósitos y la carga detrás de él.
Sobre la ventaja de Uber allí, fue específico: "Somos capaces de impulsar una utilización significativamente mayor de lo que es posible para, digamos, un operador de primera parte (1P). Estimamos que en un 30%". Una ventaja de utilización del 30% sobre un operador de primera parte es el número en el que se basa el caso alcista. Si se mantiene, Uber no necesita construir el robotaxi ganador. Necesita ser la aplicación que los pasajeros abran primero, para que cualquier socio que tenga un coche libre cerca obtenga el viaje. Por eso la membresía importa más de lo que parece: Uber One superó los 50 millones de suscriptores, creció un 50% interanual, impulsa aproximadamente la mitad de las reservas brutas y los miembros gastan tres veces más que los no miembros.
Si un solo operador como Waymo alcanza la escala para mantener sus propios coches llenos a través de su propia aplicación, retiene la economía y tiene menos razones para enrutar a través de Uber en absoluto, que es lo que presagia el movimiento en Austin y Atlanta. Los casos alcista y bajista se construyen a partir del mismo hecho. La utilización decide cuál gana.
El Negocio Bajo el Gráfico en Caída
En el segundo trimestre, reportado el 5 de agosto, Uber creció sus ingresos un 12% interanual hasta $14,190 millones, con reservas brutas aumentando un 24% a $58,020 millones y un flujo de caja libre de $2,790 millones. Fue el cuarto trimestre consecutivo de crecimiento de reservas brutas por encima del 20%, y la movilidad en EE. UU. se ha acelerado desde finales del año pasado, según la dirección.
La valoración es donde se muestra la desconexión. Uber cotiza cerca de 15 veces las ganancias pasadas y aproximadamente 12 veces el flujo de caja libre de los próximos doce meses, múltiplos que esperarías en un negocio que crece a tasas altas de un solo dígito, no en uno que aún capitaliza sus reservas por encima del 20%. El mercado está aplicando un P/E de empresa madura a una compañía que aún crece como una joven, porque está descontando la transición al robotaxi años antes de que llegue.
Khosrowshahi compró 141,000 acciones el 10 de septiembre a un precio promedio ponderado de $70.96, unos $10 millones, su primera compra en el mercado abierto desde 2022, presentada el mismo día. El presidente y COO Andrew Macdonald había comprado $5.3 millones una semana antes a $75.83. La acción subió con la compra del CEO pero desde entonces ha retrocedido por debajo de su entrada hasta $69.42, por lo que el comprador de hoy entra por debajo de ambos hombres. Preguntado en Communacopia por qué la barrera de adquisición de Uber es tan alta, Khosrowshahi dio la razón claramente: "creemos que nuestra acción es realmente barata". Las compras de insiders son convicción, y los ejecutivos también juzgan mal el momento, pero aproximadamente $15 millones de efectivo personal invertidos en la acción cerca de sus mínimos es difícil de ignorar.
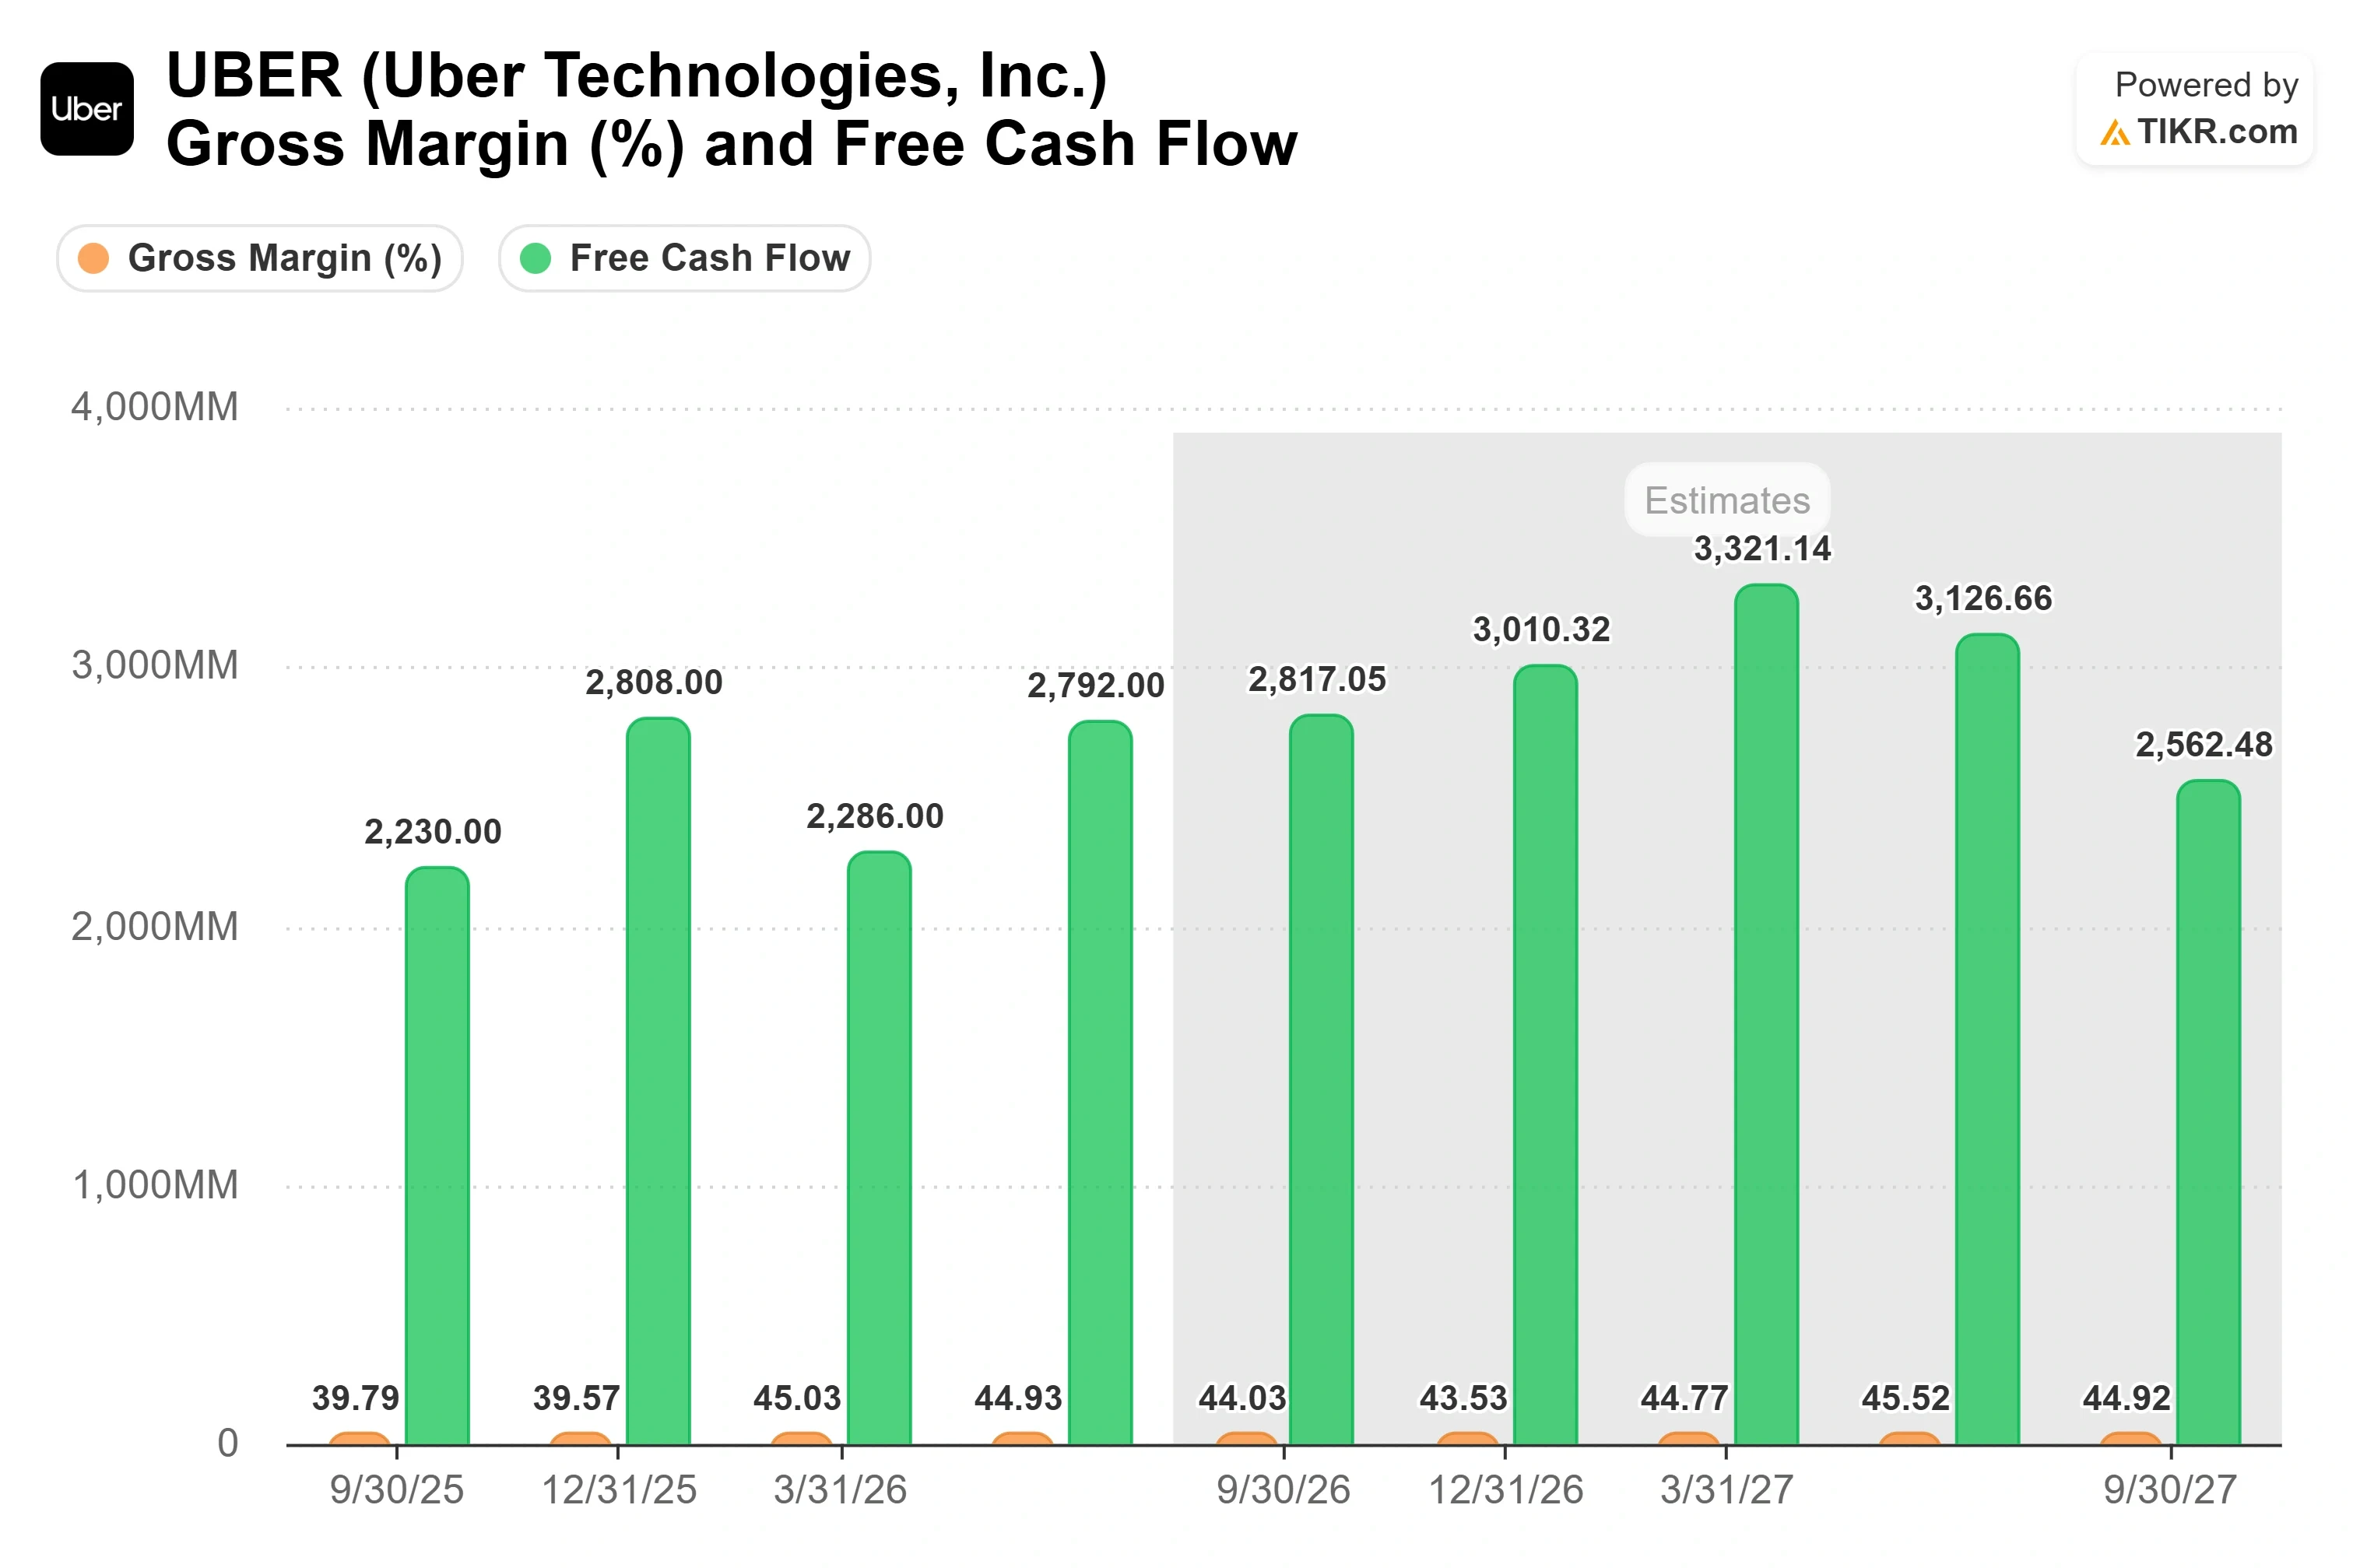
Consulta cómo le va a Uber frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $69.42
- Precio Objetivo (Medio): ~$220
- Rentabilidad Total Potencial: ~217%
- TIR Anualizada: ~31% / año
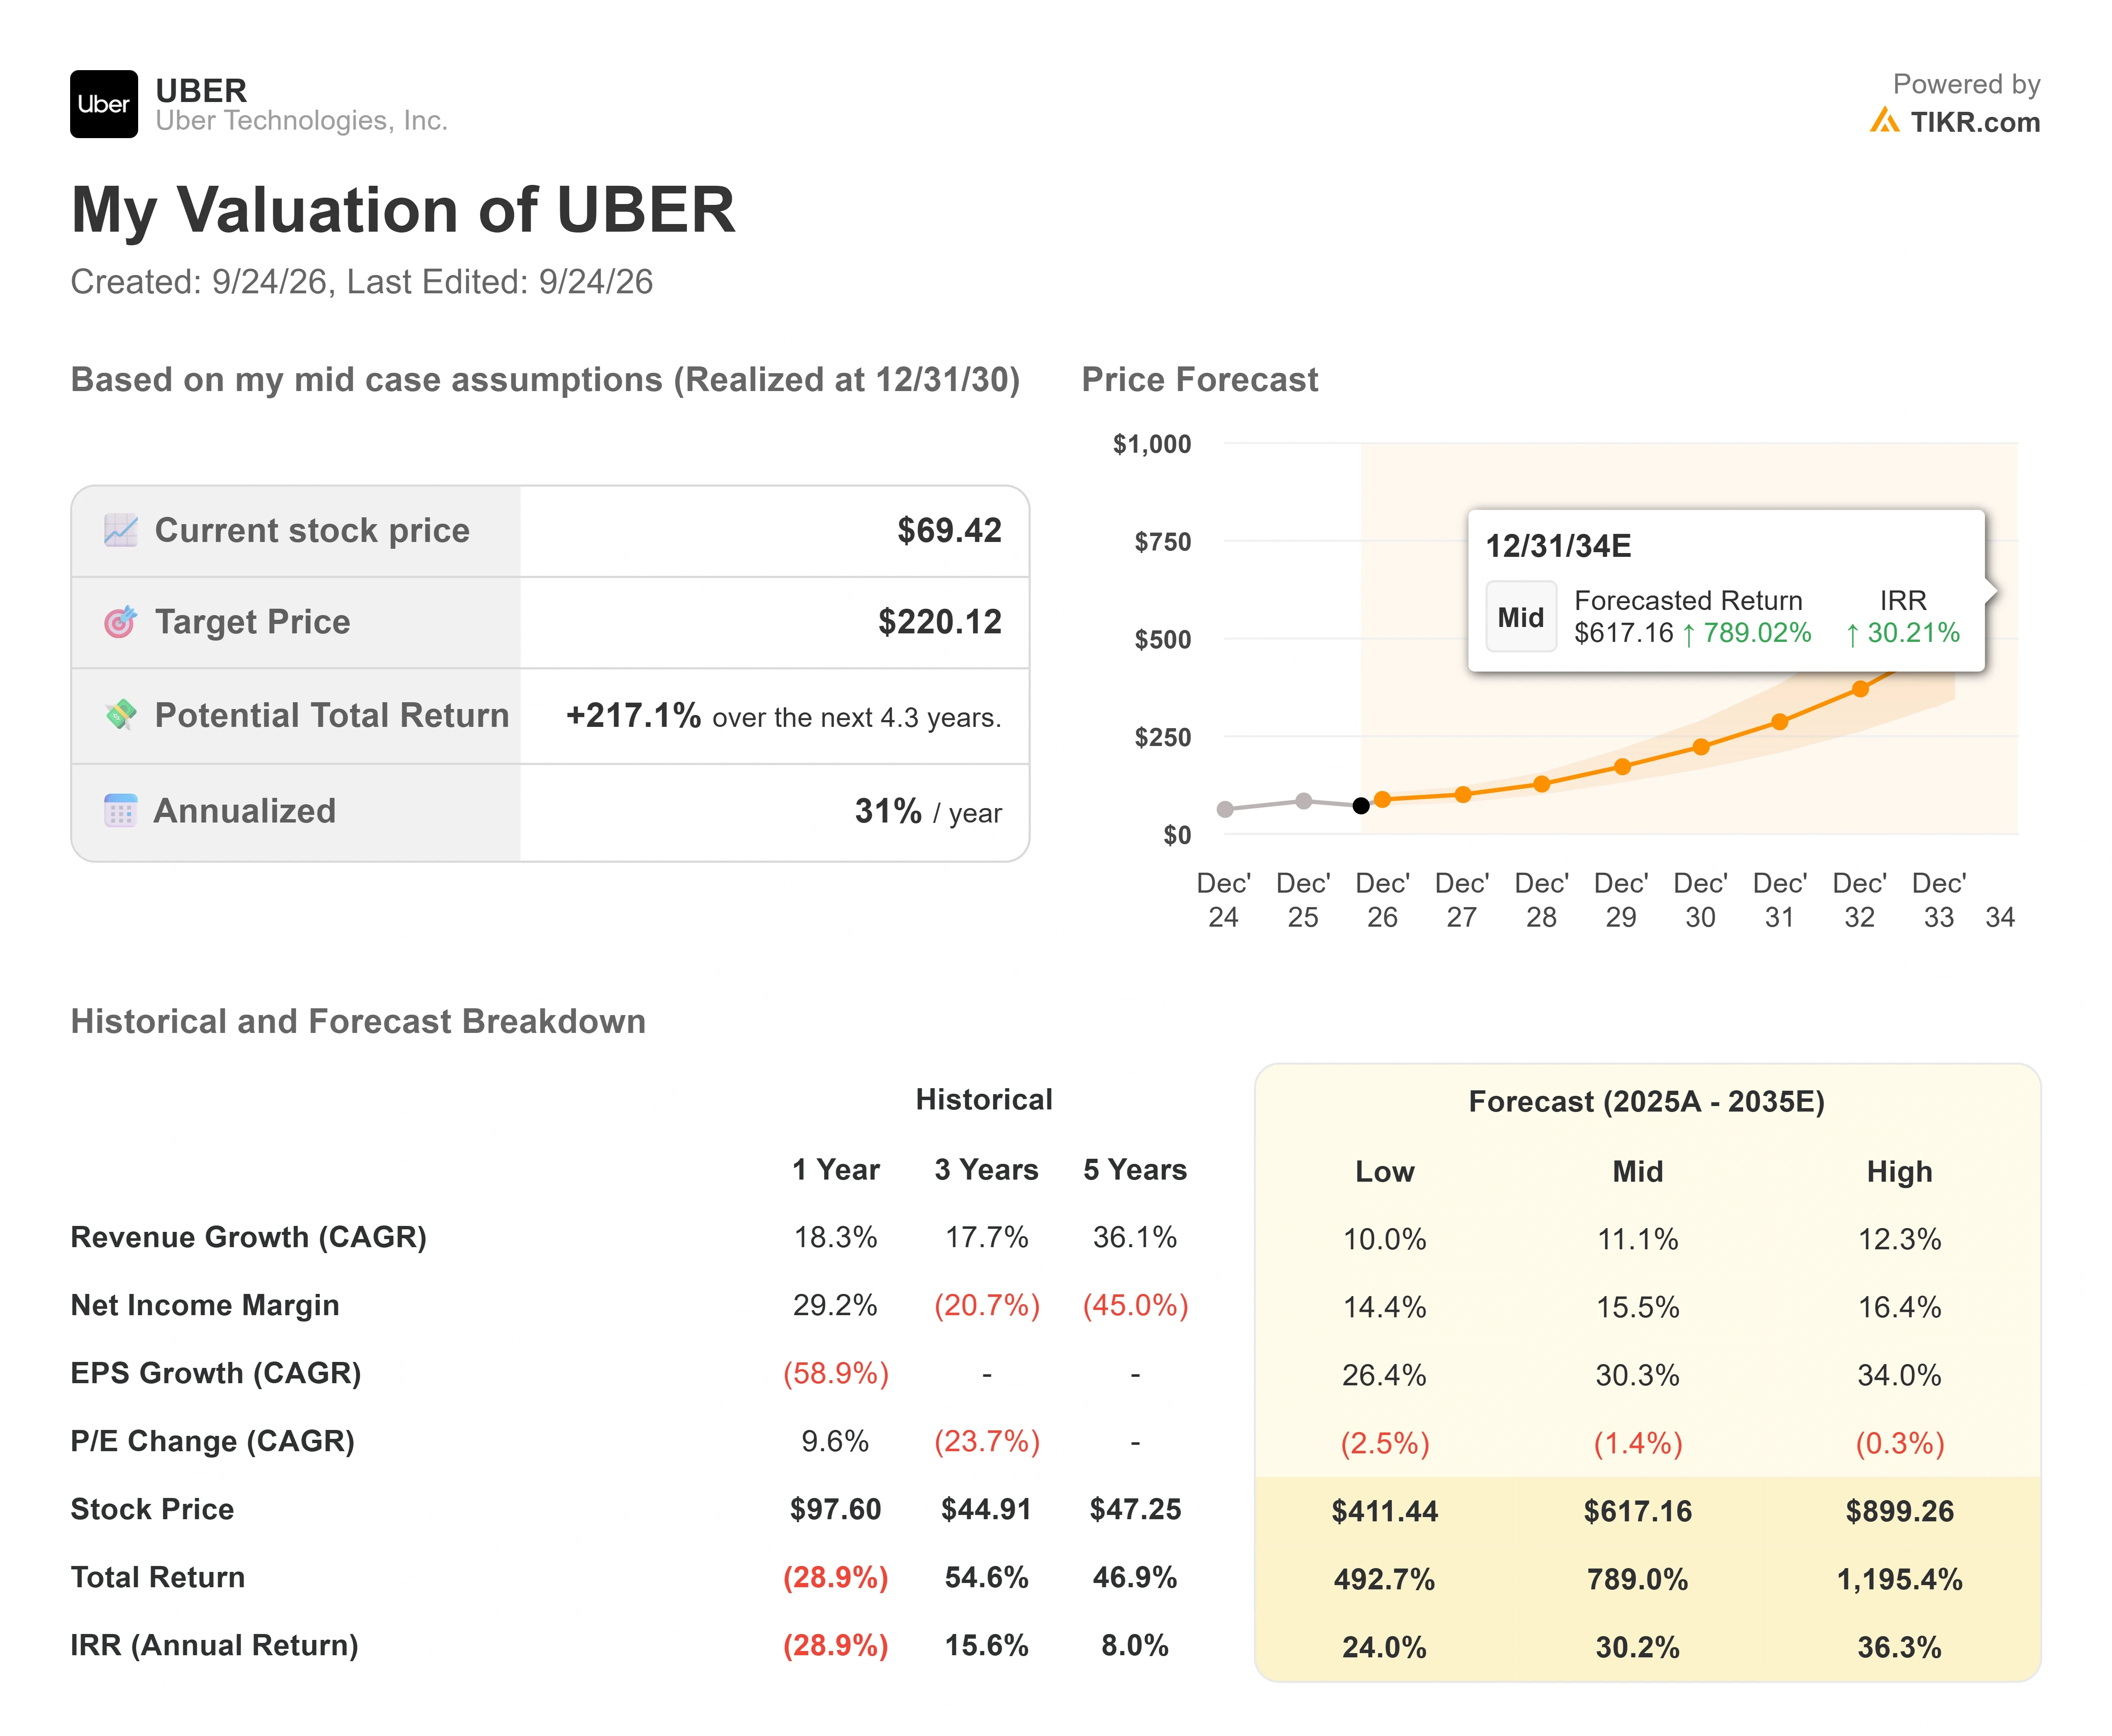
La línea de ingresos descansa en dos impulsores: un crecimiento de ingresos futuros de alrededor del 11% anual en el caso medio, y la penetración en mercados dispersos, que Khosrowshahi dijo crecen 1.5 veces más rápido que los mercados centrales y donde Uber alcanza solo al 10% de la población elegible frente al 50% en ciudades maduras. El impulsor del margen es la estrategia de mancuerna, utilizando productos de alto margen como Uber for Business y publicidad para financiar productos de bajo costo que atraen nuevos usuarios, con un margen de ingreso neto que se supone se expandirá a alrededor del 15%. El riesgo principal no ha cambiado: un operador AV dominante mantiene sus propios coches llenos a través de su propia aplicación y las tasas de captación (take rates) se comprimen más rápido de lo que la membresía puede defender.
El potencial alcista es que la plataforma demuestre ser duradera, la autonomía se fragmente entre muchos socios que todos necesitan la demanda de Uber, y el múltiplo se revalúe cuando la amenaza se convierta en un factor a favor (tailwind). El potencial bajista es que un operador, como Waymo, mantenga su propia economía en la línea de tiempo exacta de 2028 que los bajistas ahora citan.
Conclusión
La próxima prueba real es el reporte del T3, previsto para principios de noviembre, donde la dirección dio previsiones (guidance) de reservas brutas de aproximadamente $58,000 a $60,000 millones. Bueno sería ver reservas en o por encima del extremo superior con la movilidad en EE. UU. aún acelerando. Malo sería el extremo inferior junto con cualquier fluctuación en el margen por el gasto en AV y Delivery Hero, lo que le daría a los bajistas su prueba de que el crecimiento se está enfriando. La oferta pública de adquisición de Delivery Hero también cierra el 5 de noviembre, por lo que para mediados de noviembre, los inversores sabrán tanto si la historia operativa se mantuvo como si la compra del CEO a $71 fue temprana o acertada.
¿Deberías Invertir en Uber?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Busca Uber, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los objetivos de precio están subiendo o bajando.
Puedes crear una lista de seguimiento gratuita para rastrear Uber junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelvas… más oportunidades descubrirás. Busca entre más de 100K acciones globales, las tenencias de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!