Estadísticas Clave para la Acción de Airbnb
- Precio Actual: $149.58
- Precio Objetivo (Medio): ~$321
- Objetivo del Mercado: ~$184
- Rentabilidad Total Potencial: ~114%
- TIR Anualizada: ~20% / año
Ya Disponible: Descubre cuánto potencial de subida podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Pasó?
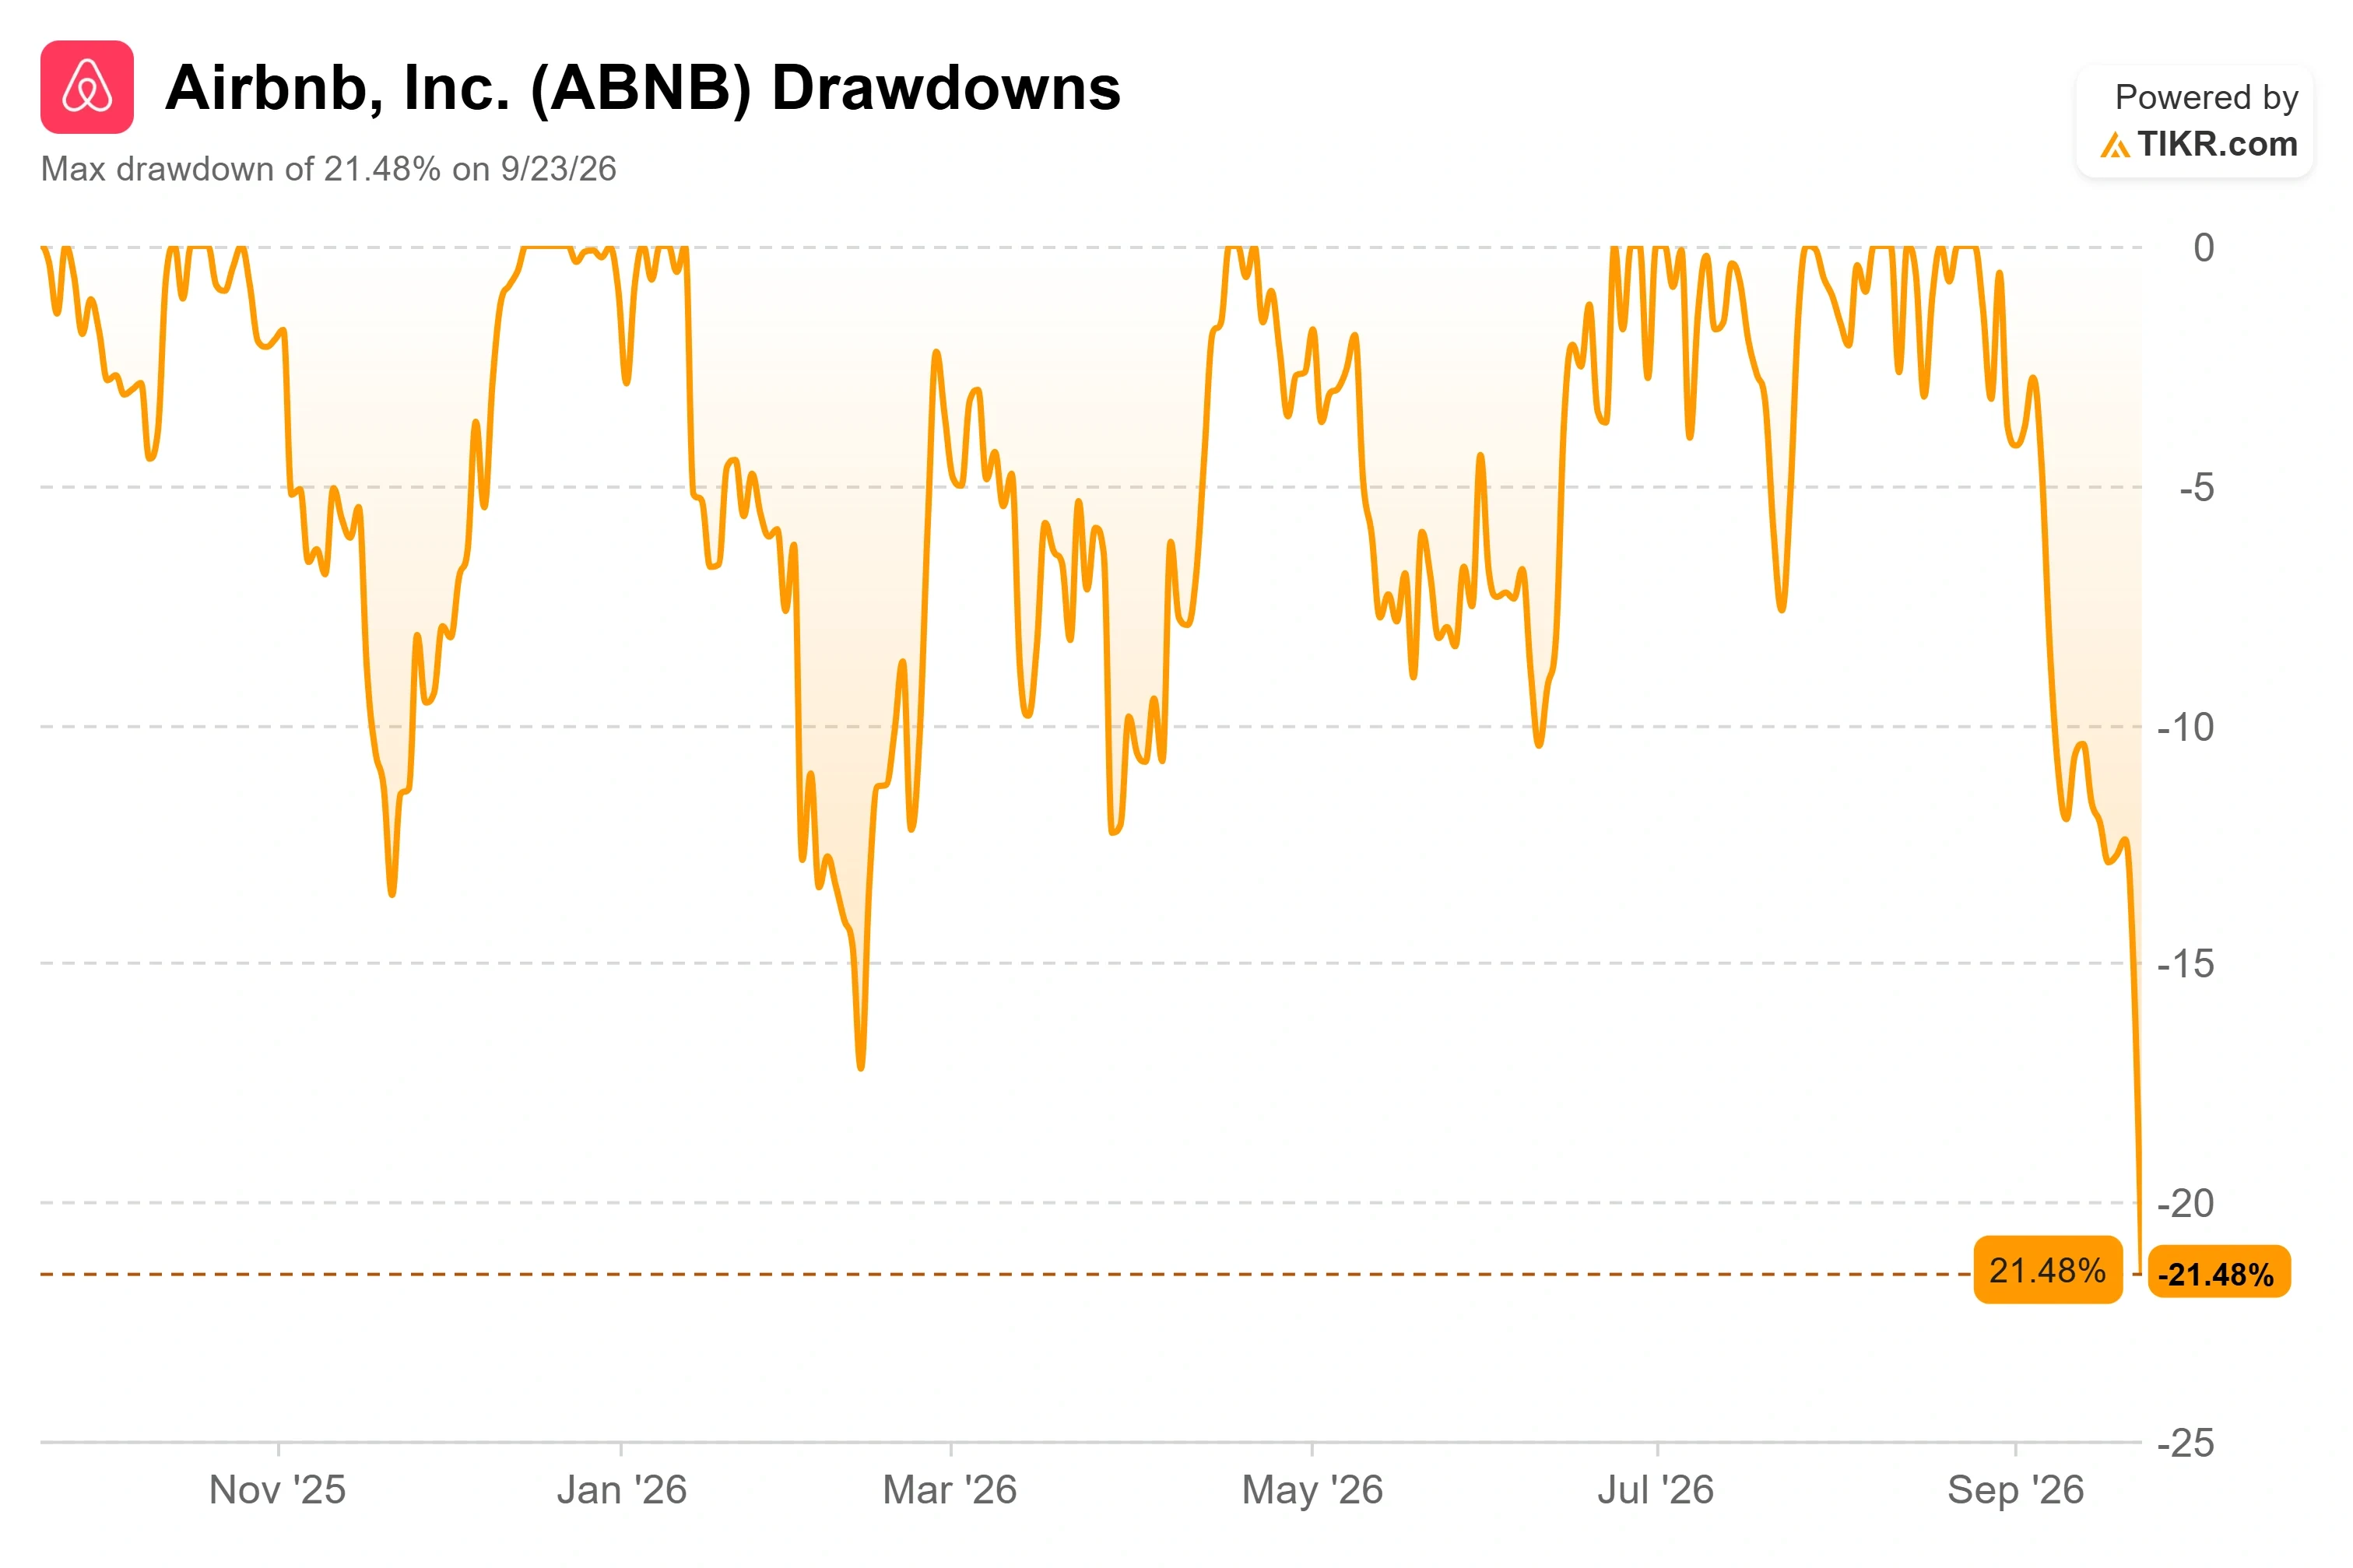
Airbnb (ABNB) perdió un 7.56% el 23 de septiembre, cerrando a $149.58, y no fue por un error en los resultados o un recorte en las previsiones. La acción cayó porque los valores de viajes en línea se vendieron en conjunto y porque la voz más nueva de Wall Street sobre la acción dijo a los inversores que esperaran poco de aquí en adelante. Esa es una razón extraña para perder $12 en un día, y es exactamente por eso que la caída merece una mirada más cercana.
La venta masiva deja a ABNB aproximadamente un 23% por debajo de su máximo de 52 semanas de $193.45, volviendo a donde cotizaba a finales de julio. Para un negocio que superó las estimaciones de ingresos en cada uno de los últimos cinco trimestres y aún mantiene un margen de flujo de caja libre cercano al 37%, un mercado que de repente quiere pagar menos merece una respuesta: ¿es este miedo racional, o es una oportunidad?
Un Objetivo de $170 Que Se Lee Como un Techo
El 16 de septiembre, el analista de Morgan Stanley, Matthew Cost, asumió la cobertura del sector de viajes en línea, calificando a Booking Holdings como Sobreponderada, Airbnb como Peso Igual con un objetivo de $170, y Expedia como Infraponderada. La llamada sobre Airbnb no fue bajista de forma aislada. Cost elevó la acción desde una postura previa de Infraponderada, citando su participación de reservas directas de aproximadamente el 90% y una mejor ejecución de producto como razones por las que un crecimiento de habitaciones-noche de dos dígitos ahora parece más creíble. Pero Booking era el nombre preferido del banco en el grupo, y una vez que la acción cayó por debajo de $170, la iniciación se leyó como un techo en lugar de un suelo.
En las dos semanas anteriores, tanto Rosenblatt como DA Davidson iniciaron Airbnb con calificación de Compra y objetivos de $220, y Raymond James la actualizó a Supera al Mercado con un objetivo de $200. Cuando un nombre conocido por su cobertura alcista recibe una voz neutral de alto perfil, el comprador marginal duda. Esa duda, sumada a una venta masiva generalizada de consumo discrecional impulsada por el aumento de los rendimientos de los bonos del Tesoro, causó el daño.
Un segundo hilo también está en juego. Airbnb expandió recientemente el pedido de comestibles dentro de la aplicación a través de una asociación con Instacart en Estados Unidos, y se espera que Canadá siga. Los inversores no lo han acogido como un verdadero impulsor de ingresos, y la reacción moderada alimentó una preocupación más amplia de que el impulso de servicios de Airbnb dispersa esfuerzos sin mover la aguja financiera. Ese escepticismo choca con lo que la dirección dice que son estas extensiones.
Consulta estimaciones históricas y futuras para la acción de Airbnb (¡Es gratis!) >>>
Lo Que Chesky Le Dijo a Goldman Que la Venta Masiva Ignoró
Dos semanas antes de la caída, el CEO Brian Chesky habló en la Conferencia Goldman Sachs Communacopia + Technology, y su encuadre del impulso de servicios no trataba sobre los márgenes de los comestibles. "Cada vez que añadimos una categoría, no solo expande nuestro negocio, sino que hace que el núcleo sea más fuerte", dijo Chesky. Eso replantea el movimiento con Instacart: el valor no es la tarifa de comestibles, es la razón por la que un cliente que solo reserva hoteles o solo servicios eventualmente reserva una casa, una conversión que él estimó en uno de cada tres reservadores de hotel que regresan para una estancia.
Fue directo sobre el crecimiento. Los ingresos de Airbnb crecieron aproximadamente un 10% el año pasado, pero describió el núcleo como nada cerca de maduro, con cuatro de sus cinco mayores mercados acelerándose e India creciendo cerca del 50%. Sobre el miedo a la IA que ahora pesa sobre la acción, argumentó que los mismos modelos están disponibles para Airbnb, que ya maneja casi la mitad de los tickets de servicio al cliente con IA. La audiencia de Goldman escuchó a un CEO que cree que la compañía pasó "del sexto inning de vuelta al segundo inning". La venta masiva no valoró nada de eso.
Airbnb reportó $3.61 mil millones en ingresos del T2 2026, un 16.5% más interanual, superando el consenso de $3.58 mil millones. El EPS ajustado alcanzó $1.37 frente a $1.03 un año antes, y el margen de EBITDA ajustado se situó cerca del 35%, más de un punto por encima del trimestre del año anterior. Este no es un negocio que se esté resquebrajando. Es uno por el que el mercado decidió pagar menos durante ocho sesiones.
Más Barata Que los Hoteles
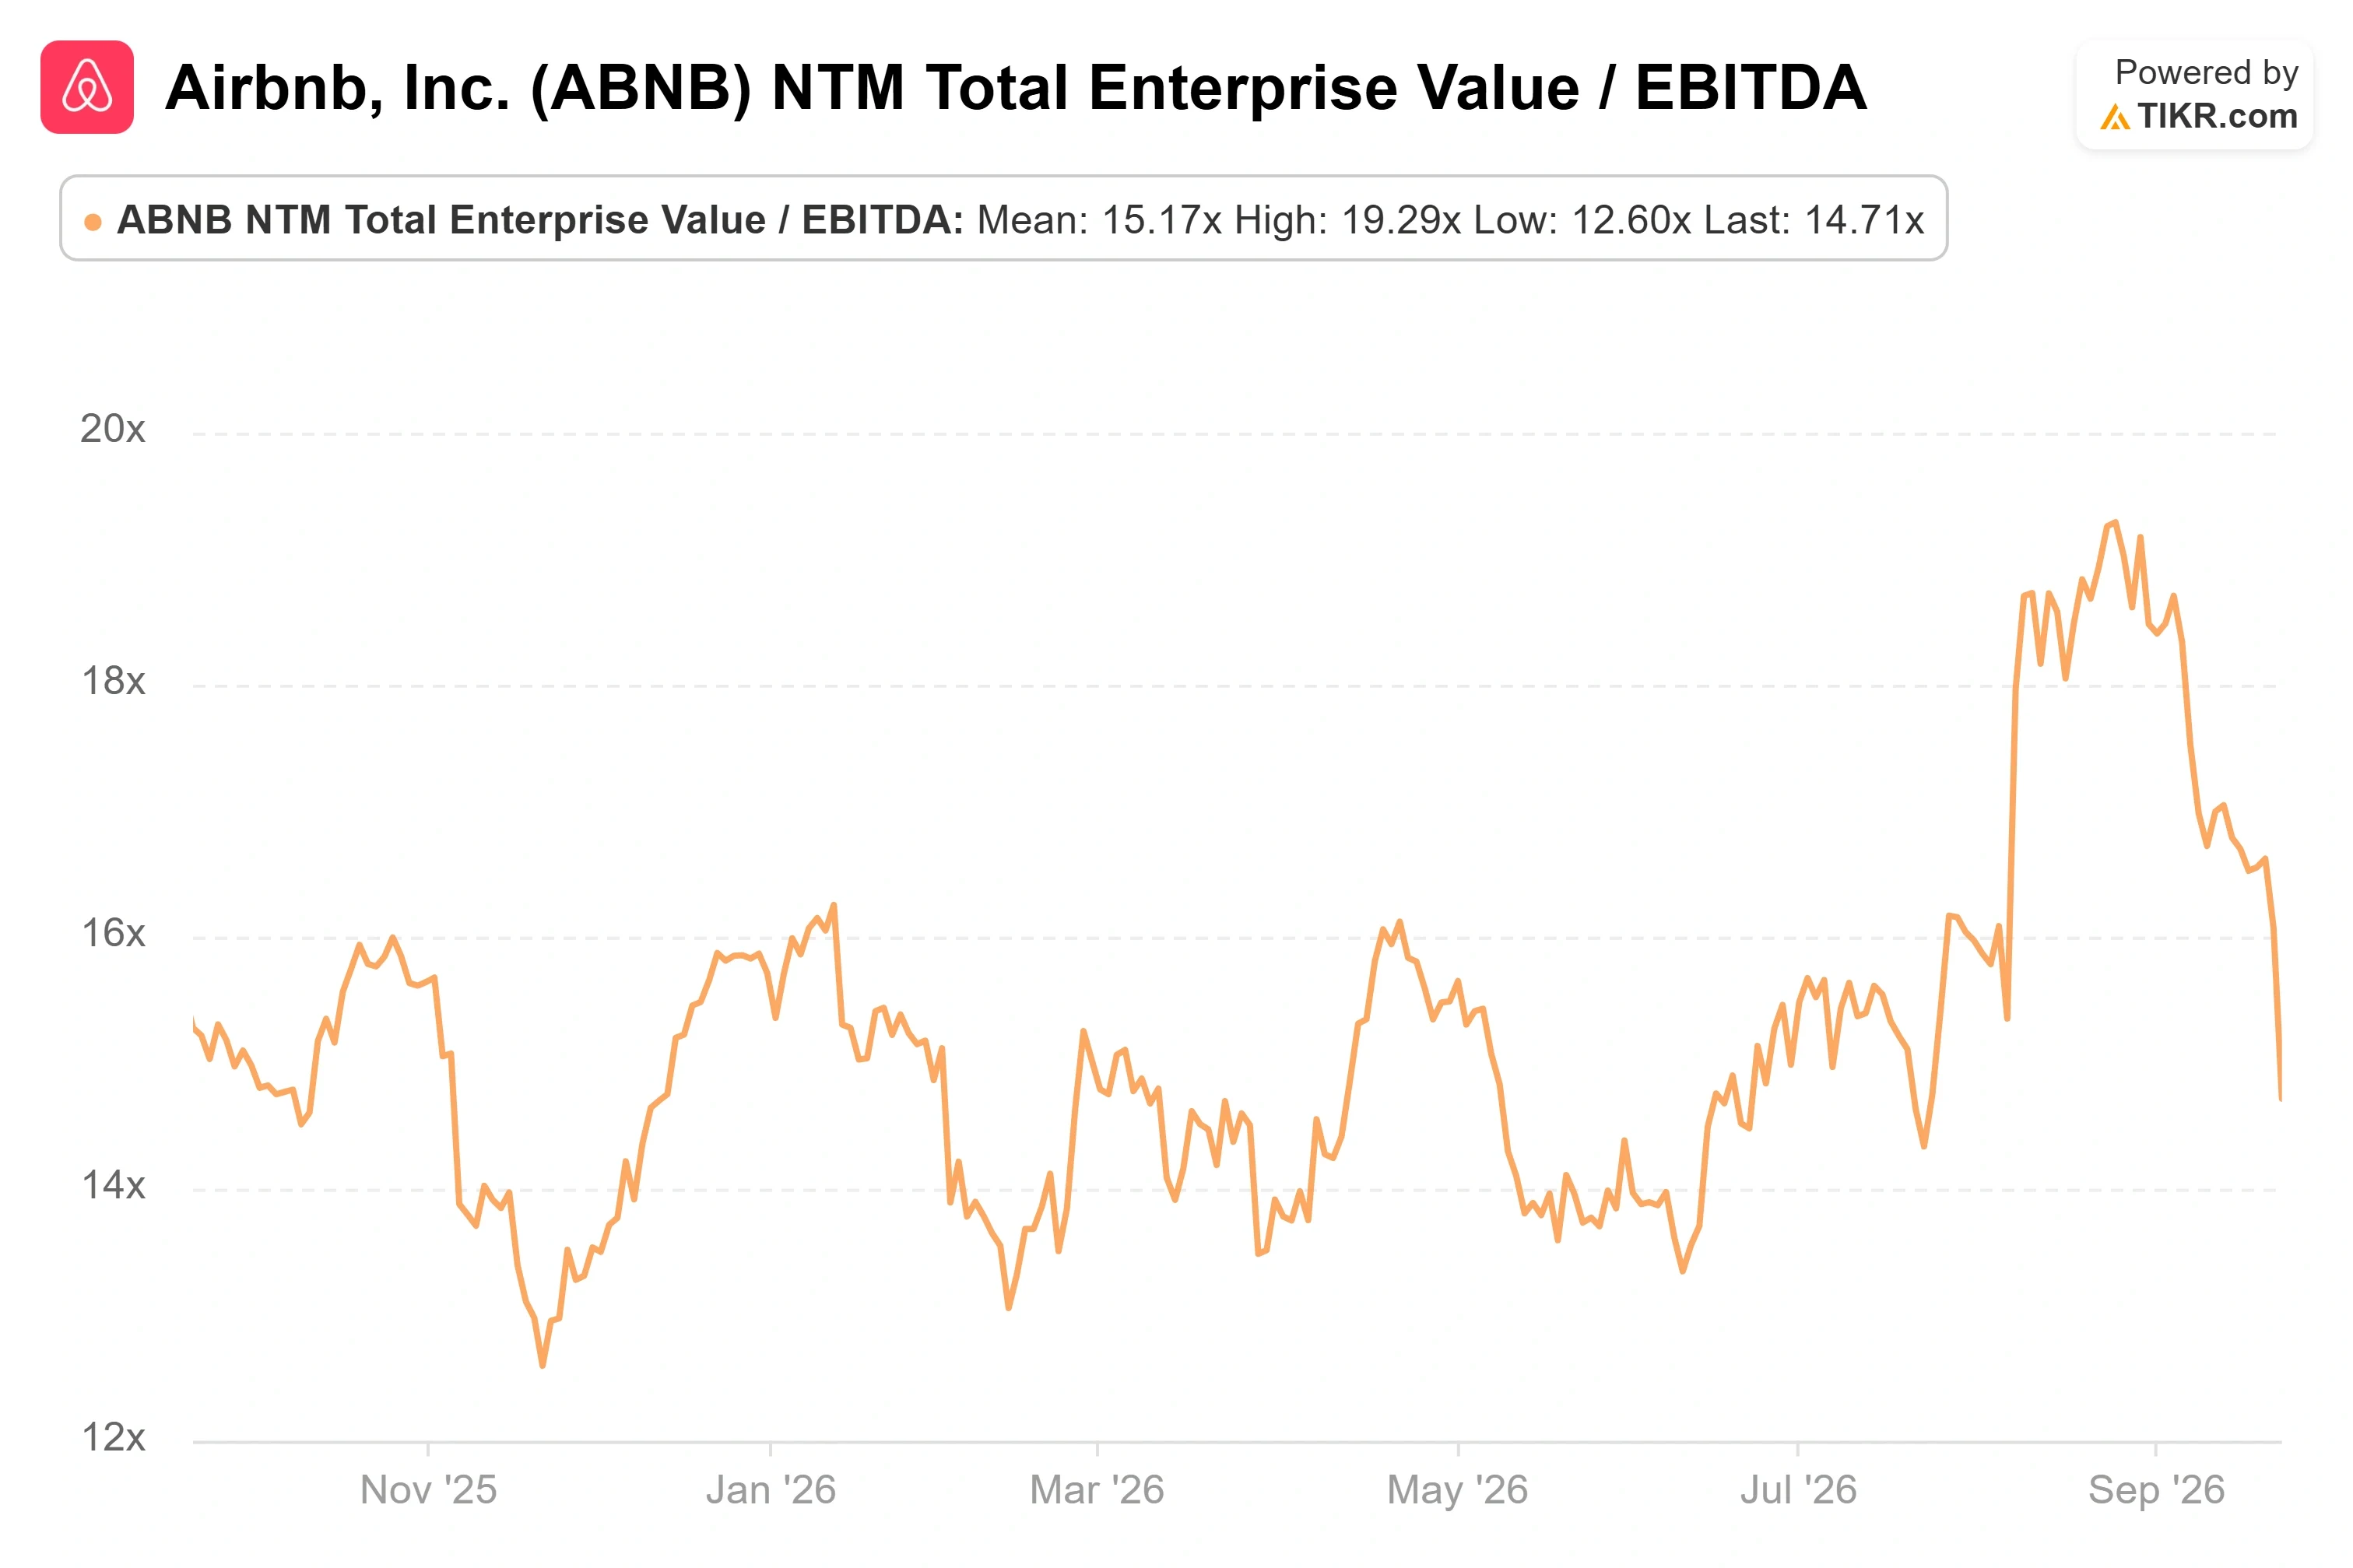
Airbnb cotiza a aproximadamente 14.7 veces EV/EBITDA a 12 meses (NTM) y aproximadamente 26.5 veces las ganancias futuras. Frente a los operadores hoteleros de los que está atrayendo oferta independiente, eso parece razonable: Marriott se sitúa cerca de 17.5 veces e Hilton cerca de 19.3 veces, ambos más caros a pesar de un crecimiento más lento y balances más pesados.
La trampa es el par más cercano puro. Booking Holdings cotiza más barato a aproximadamente 10.6 veces, por lo que Airbnb no es simplemente "barata", está valorada como la empresa de crecimiento más rápido que ha sido. Si esa prima sobre Booking y descuento frente a las cadenas está justificada depende enteramente de si la expansión de categoría se convierte, que es el desacuerdo vivo entre un objetivo de $170 y uno de $220.
Airbnb tiene aproximadamente $9.6 mil millones en efectivo neto, financiando recompras e inversión en producto sin financiación externa. Ese colchón es la razón por la que una caída impulsada por el sentimiento cambia el precio de entrada sin amenazar la tesis.
Consulta cómo le va a Airbnb frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $149.58
- Precio Objetivo (Medio): ~$321
- Rentabilidad Total Potencial: ~114%
- TIR Anualizada: ~20% / año
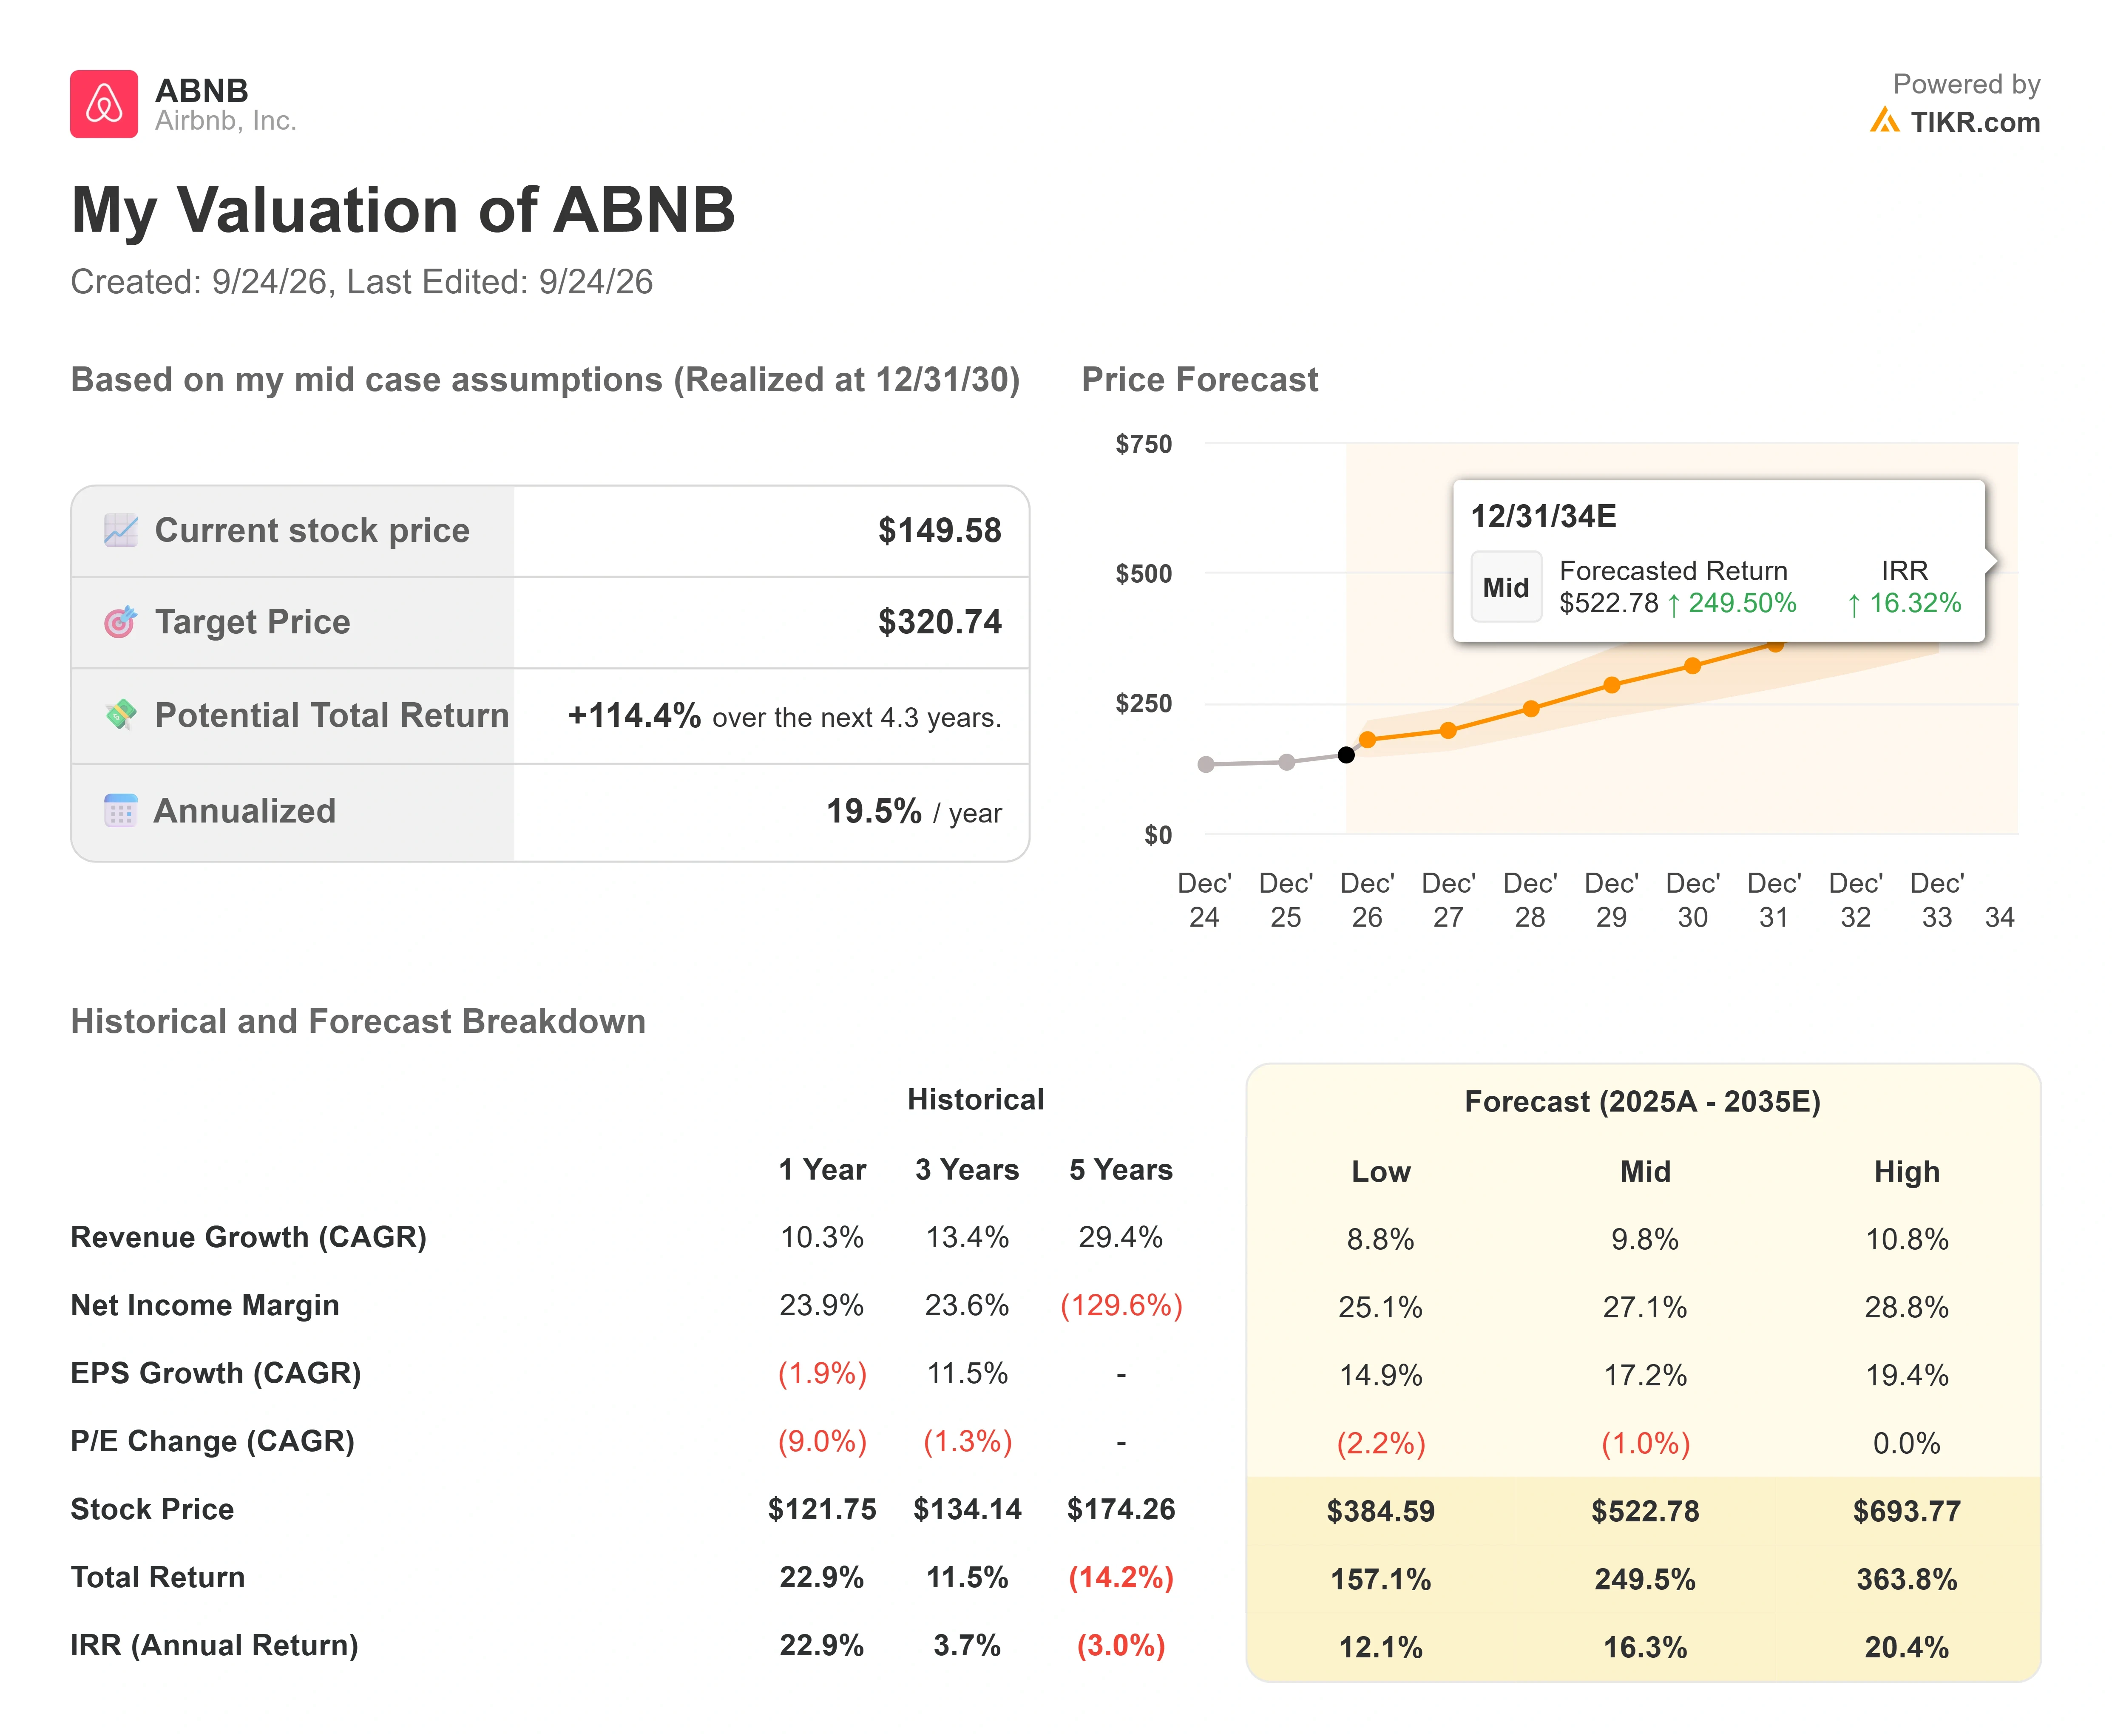
El modelo de valoración de TIKR utiliza el escenario medio, realizado a finales de 2030. Sitúa el valor razonable cerca de $321, lo que implica aproximadamente un 114% de rentabilidad total y alrededor de un 20% anualizado desde el precio actual durante los próximos 4.3 años. Eso se sitúa muy por encima de la media del mercado cercana a $184 y de los $170 de Morgan Stanley, así que trátalo como un escenario construido sobre supuestos establecidos, no como una promesa. La brecha entre el modelo y el mercado es todo el debate en dos números.
Dos impulsores llevan la línea de ingresos: la expansión de categoría en hoteles, experiencias, servicios y alquiler de coches, y el mercado internacional, donde los mayores mercados aún se están acelerando y la penetración asiática sigue siendo baja. El caso medio asume alrededor de un 10% de crecimiento anual de ingresos, aproximadamente lo que el negocio entrega, con un margen de ingreso neto ampliándose hacia el rango alto de los 20% a medida que los servicios de vendedor de mayor margen escalan. El riesgo principal es el que la venta masiva nombró. Si la expansión de servicios dispersa esfuerzos sin convertirse en ingresos, el crecimiento se desacelera y el múltiplo se comprime con él. La ventaja es una revaloración si el flywheel (mecanismo de retroalimentación positiva) se demuestra; la desventaja es un negocio que sigue ejecutando mientras el mercado sigue pagando menos.
Conclusión
La próxima prueba real llega a principios de noviembre, cuando Airbnb reporte el T3 2026. El número que más importa no son los ingresos principales sino el crecimiento de habitaciones-noche, porque esa es la métrica en la que se basa la llamada neutral de Morgan Stanley. Un crecimiento de dos dígitos allí, mantenido junto con un margen de EBITDA cercano al 35%, te diría que la venta masiva fue posicionamiento, y la tesis de dos dígitos está intacta. Un desliz hacia un solo dígito, o una suavización del margen a medida que escalan los servicios, le daría a los bajistas su prueba y haría que el objetivo de $170 pareciera premonitorio. Airbnb entra más barata que los hoteles a los que está superando en crecimiento.
¿Deberías Invertir en Airbnb?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Consulta Airbnb, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los objetivos de precio tienden al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear Airbnb junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza Airbnb en TIKR Gratis →
¿Buscando Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo-en-uno y fácil de usar de TIKR.
- Cuanto más muevas las piedras… más oportunidades descubrirás. Busca entre 100K+ acciones globales, carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y felices inversiones!