Estadísticas Clave de la Acción de Lockheed Martin
- Precio Actual: $524.68
- Precio Objetivo (Caso Medio): ~$798
- Objetivo del Mercado: ~$638
- Rentabilidad Total Potencial: ~52%
- TIR Anualizada: ~10% / año
Ya Disponible: Descubre cuánto potencial de alza tienen tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Ocurrió?
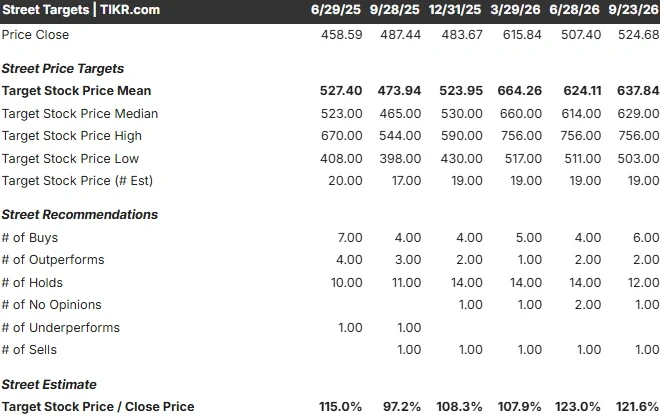
Lockheed Martin (LMT) pasó la mayor parte de 2026 fuera de favor, su acción estancada cerca de $525 mientras los inversores temían que los contratos a precio fijo y los cargos por programas siguieran erosionando los beneficios. El 8 de septiembre, UBS se opuso a esa cautela. El banco elevó su recomendación para LMT a Compra desde Neutral y subió su precio objetivo a $674 desde $581, argumentando que el mercado está infravalorando un cambio en los beneficios impulsado por los misiles que ya está en marcha.
En los diez días siguientes a la recomendación, se materializaron tres catalizadores que alimentan exactamente el negocio en el que UBS está apostando. La pregunta ahora es si el banco llega temprano a una revalorización, o si está forzando una acción que aún conlleva un riesgo real de ejecución subyacente.
La Revalorización Se Sustenta en un Segmento, y los Contratos lo Respaldan
El analista de UBS Gavin Parsons basó la recomendación en Misiles y Control de Fuego, la parte de la empresa de más rápido crecimiento y mayor margen. Espera un crecimiento de ingresos anual de aproximadamente un 9% hasta 2028, por encima del consenso, y prevé que el segmento de misiles crezca alrededor de un 150% entre 2025 y 2030. Su estimación de beneficios ajustados para 2028 de alrededor de $39 se sitúa aproximadamente un 12% por encima del consenso del mercado.
El 17 de septiembre, Lockheed firmó un acuerdo marco con el Departamento de Guerra para acelerar la producción del misil aire-aire clasificado AIM-260 JATM. Es una señal de demanda, y cualquier compra plurianual aún necesita la aprobación del Congreso. El mismo día, el Departamento de Estado aprobó una posible venta de F-35 por valor de $24.300 millones a Arabia Saudí, que también se enfrenta a un período de revisión del Congreso. Cuatro días después, el Ejército adjudicó a Lockheed un contrato de hasta $1.200 millones para el Misil de Precisión de Ataque.
El 23 de julio, Lockheed publicó unos ingresos del segundo trimestre de $20.060 millones, un 11% más que el año anterior, con un BPA ajustado de $7,94 que superó las expectativas del mercado en un 10,5%. El pedido pendiente alcanzó un récord de $230.000 millones, $64.000 millones más que un año antes, incluido un contrato plurianual de $35.000 millones para THAAD. El CEO Jim Taiclet dijo que la empresa está triplicando la producción anual del PAC-3 y cuadruplicando la de THAAD, describiendo la escala sin rodeos en la conferencia Laguna de Morgan Stanley el 17 de septiembre: "No es como un 20% más que el año pasado".
Consulta estimaciones históricas y futuras para la acción de Lockheed Martin (¡Es gratis!) >>>
Qué Podría Aún Echar por Tierra la Recomendación
El caso bajista no ha desaparecido, y la dirección nombró directamente su versión más aguda. Preguntado sobre el escalado de la producción, Taiclet señaló más allá de sus propias fábricas: "Nuestra cadena de suministro es nuestro mayor factor de riesgo en el escalado de producción". La aceleración en la que UBS está confiando depende de que los proveedores de nivel medio decidan invertir, y esa es la pieza que Lockheed menos controla.
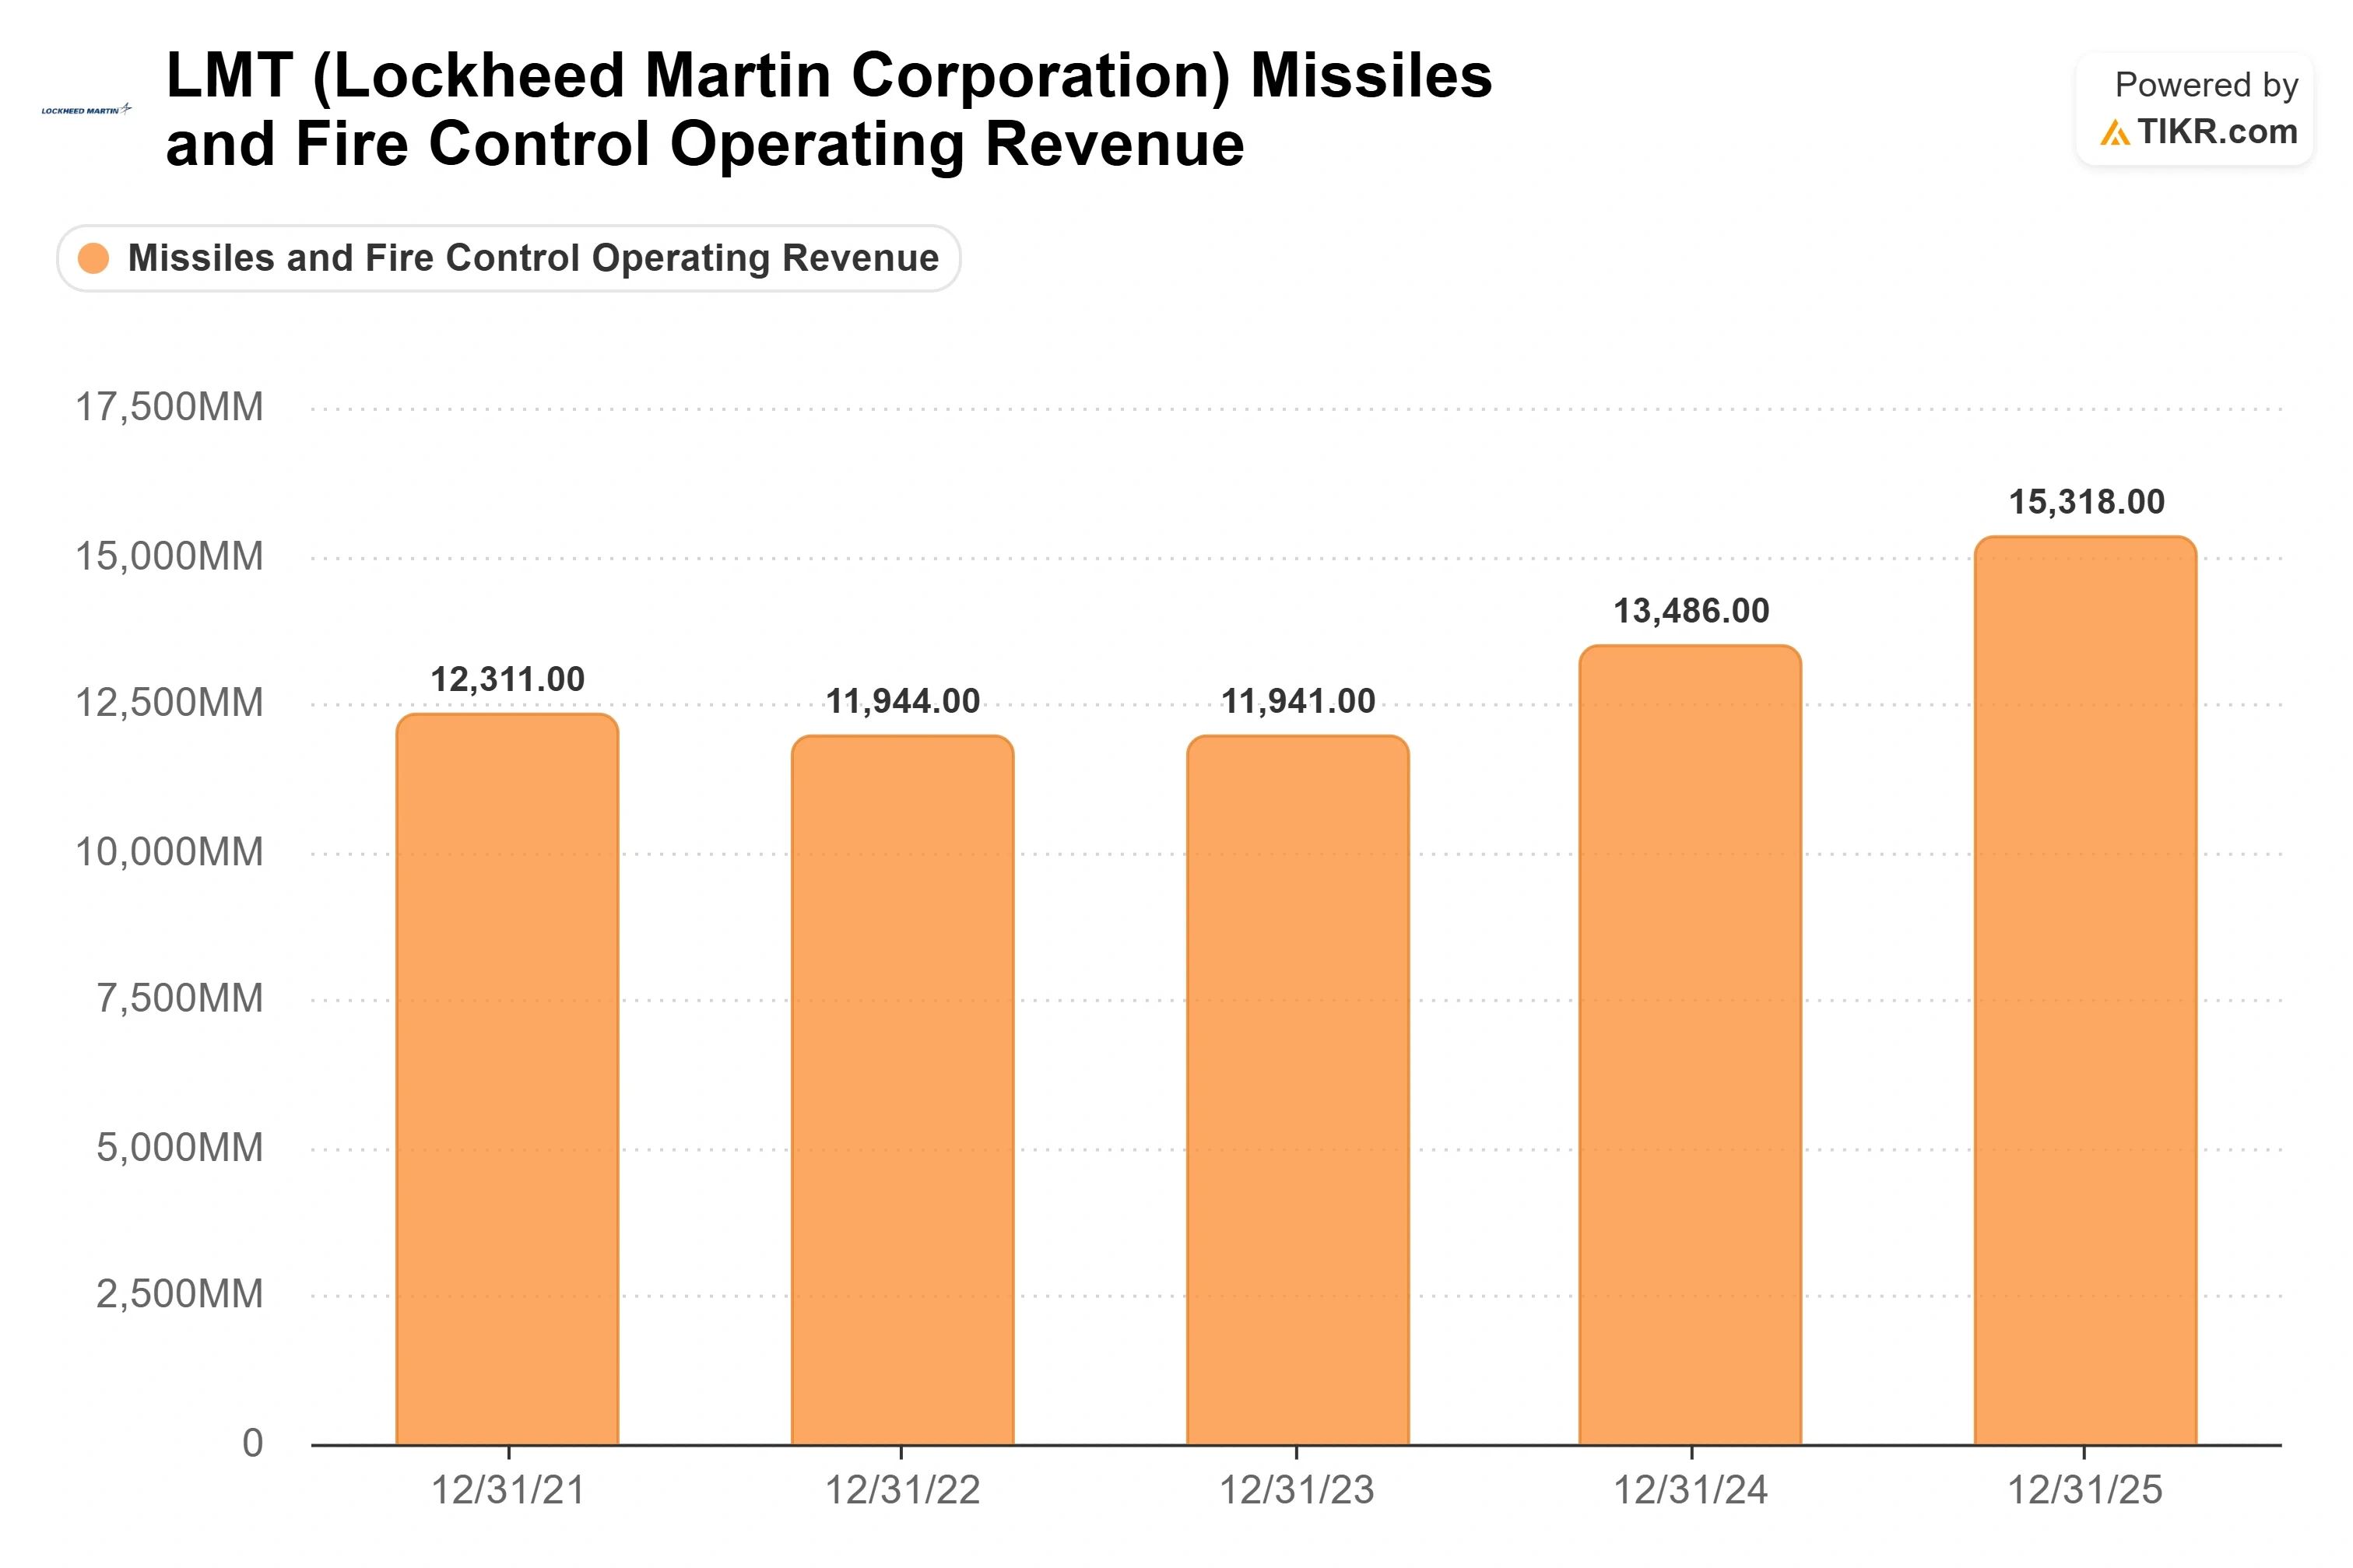
Se comprimieron en la primera mitad de 2026 a medida que los cargos por los F-16 y C-130 pesaron sobre Aeronáutica, cuyo margen operativo rondó el 10% al 10,5% de 2021 a 2023 según los datos de segmento de TIKR antes de caer. El CFO Evan Scott advirtió que los márgenes del tercer trimestre podrían mostrar cierta "irregularidad" con menos retiradas de riesgo de las que tuvo el segundo trimestre, y las previsiones de flujo de caja libre para todo el año de más de $7.000 millones están muy concentradas en la segunda mitad.
Un elemento genuinamente nuevo juega a favor. Lockheed llevó su sistema contra drones Sanctum del concepto a pruebas de fuego real en 45 días, combinando un misil Hellfire reutilizado con un radar de una startup y un microondas de alta potencia interno. La reacción de Taiclet tras verlo funcionar fue ordenar escalar: "Construyan 1.000 de cada uno ahora mismo". Con un coste de decenas de miles de dólares por unidad en lugar de los miles de millones que cuesta una plataforma, estos sistemas abordan la amenaza de los drones sin tensionar el flujo de caja.
En cuanto a valoración, el descuento es por lo que existe el debate. Lockheed cotiza a aproximadamente 11,9x EV/EBITDA a 12 meses y 17x PER a 12 meses. Northrop Grumman se sitúa en 13,5x EV/EBITDA y 17,6x PER según los mismos datos de TIKR, y Airbus cotiza cerca de 13,3x EBITDA. Lockheed es el principal contratista occidental grande más barato justo cuando se le entrega una aceleración de producción plurianual. Que esa brecha se cierre depende de la recuperación del margen, porque el pedido pendiente ya está lleno.
Consulta cómo se desempeña Lockheed Martin frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $524.68
- Precio Objetivo (Caso Medio): ~$798
- Rentabilidad Total Potencial: ~52%
- TIR Anualizada: ~10% / año
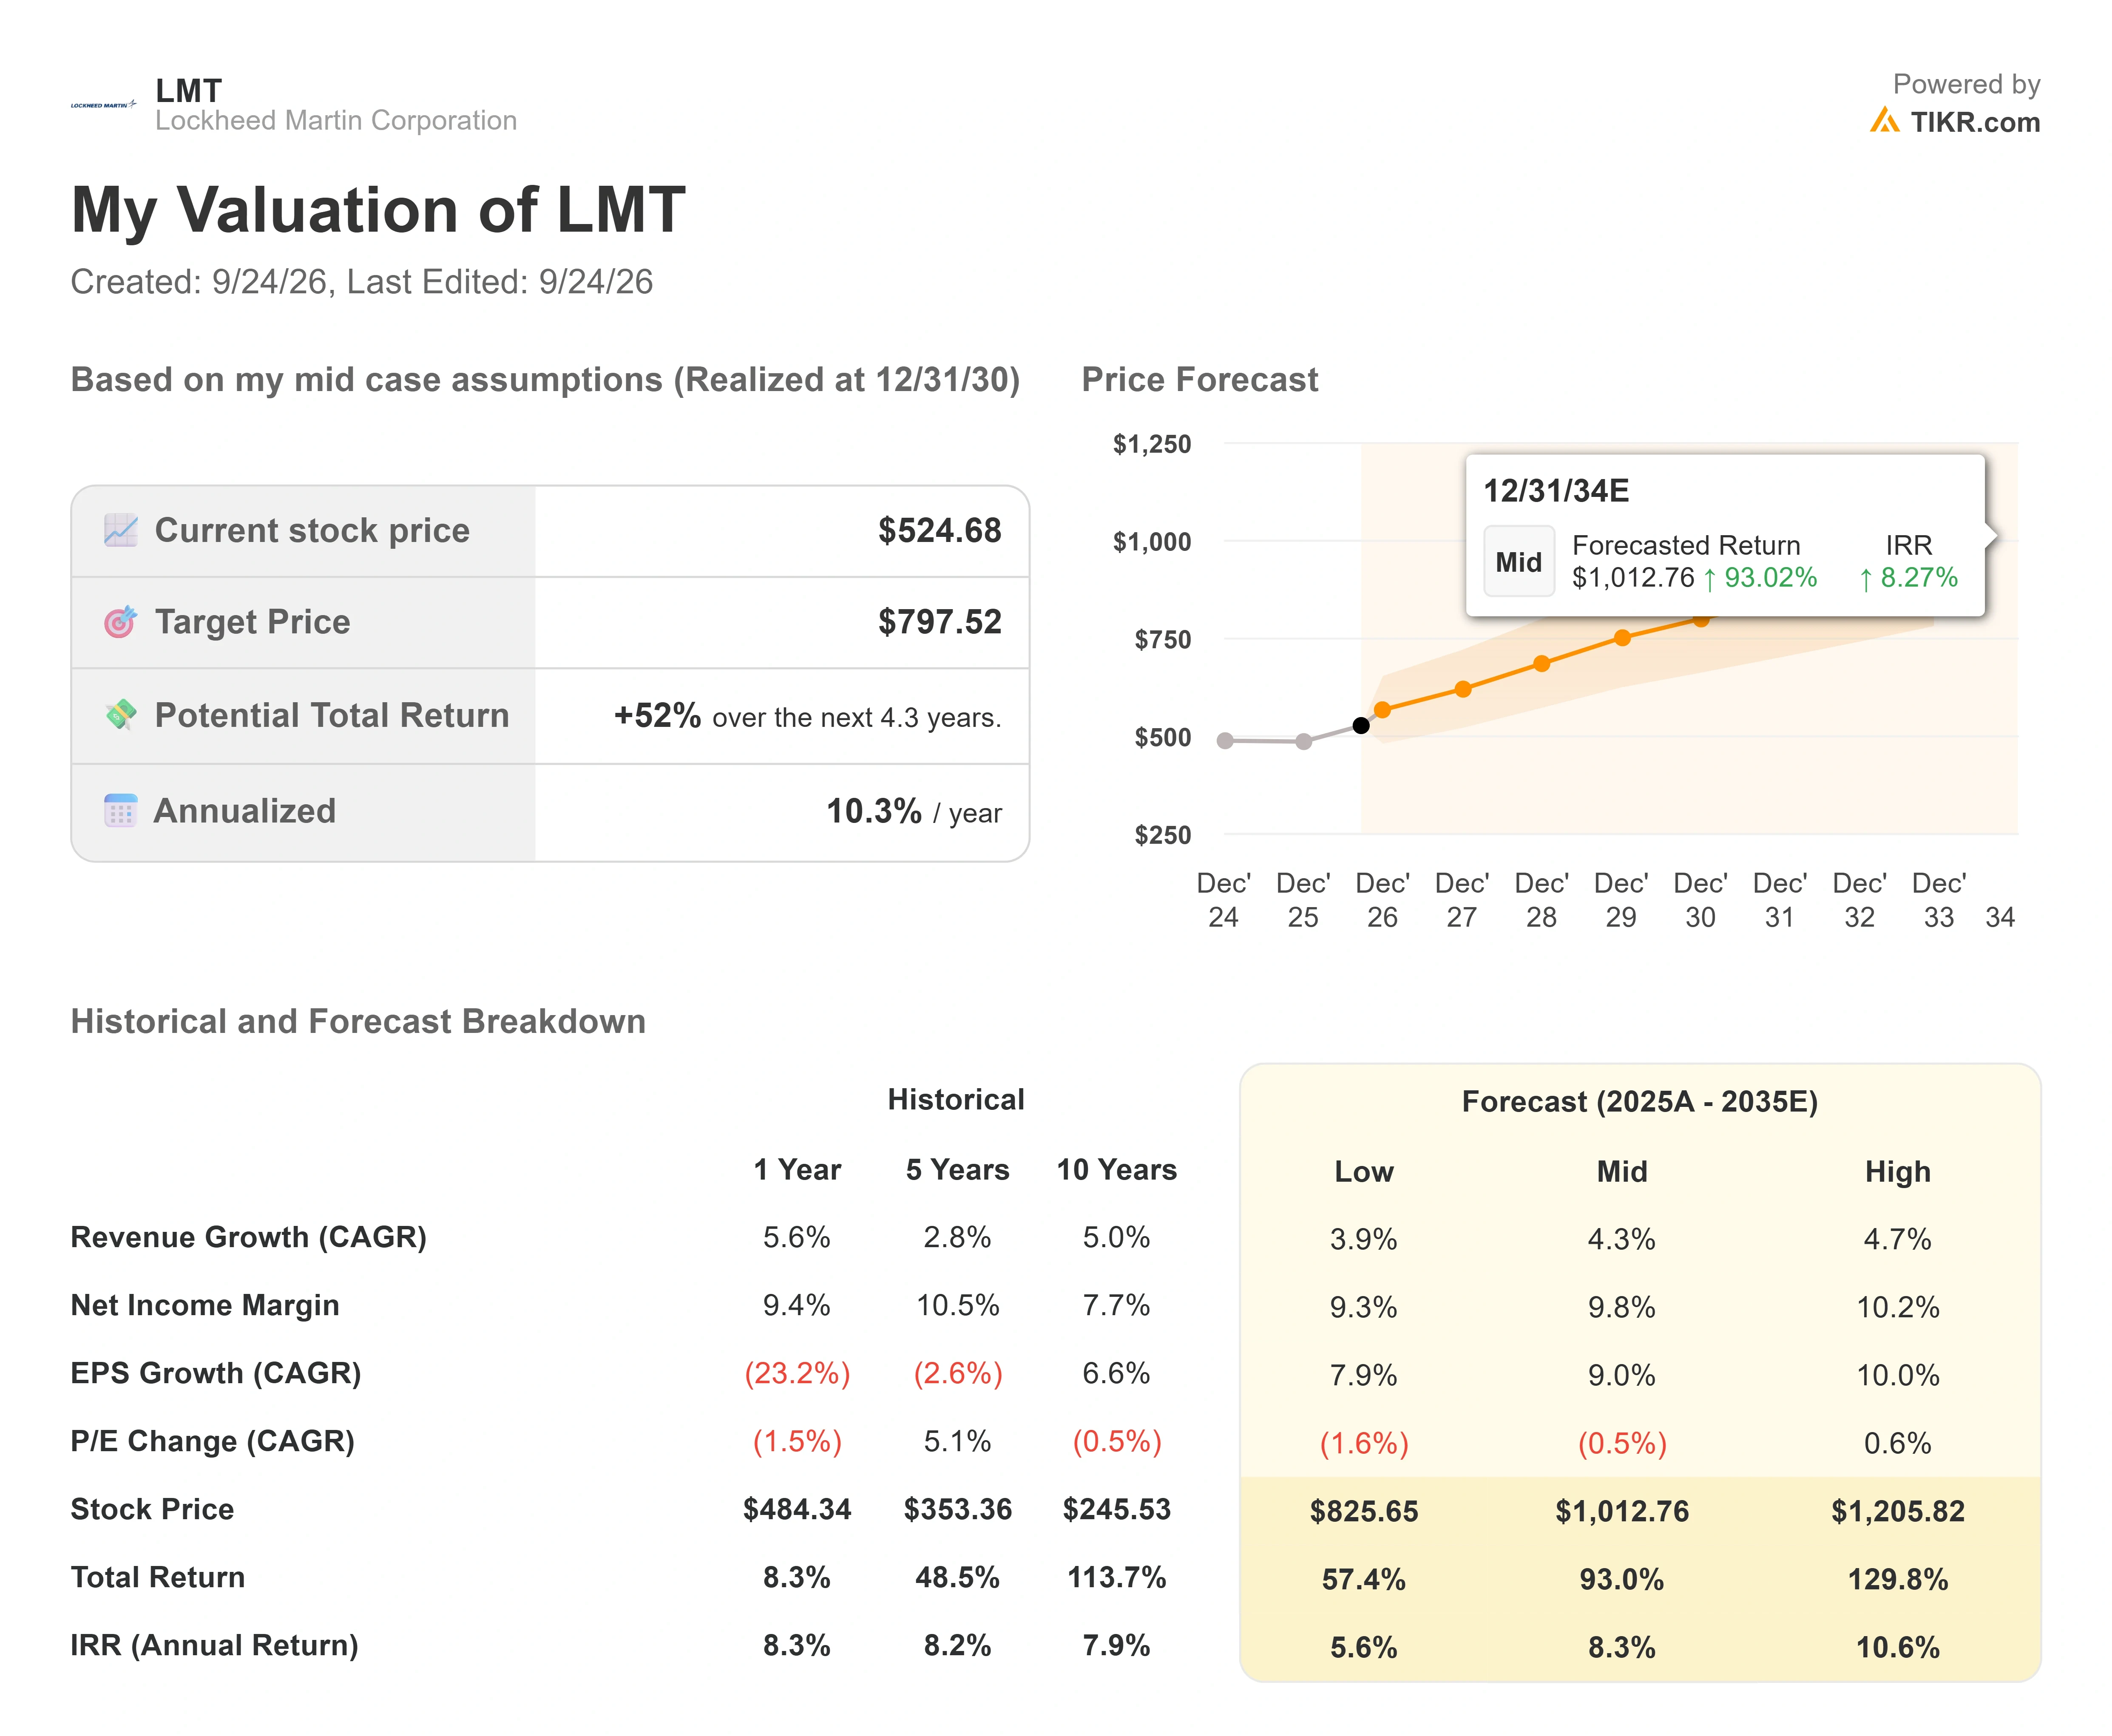
El modelo de caso medio de TIKR valora a Lockheed en alrededor de $798 para finales de 2030, aproximadamente un 52% de rentabilidad total desde el precio actual, o alrededor de un 10% anual. Dos impulsores lo sustentan: la aceleración de la producción de misiles en PAC-3, THAAD y JATM, y el mantenimiento del F-35 más la demanda internacional alimentando Aeronáutica. El impulsor del margen es la estructura de acuerdo marco que permite a Lockheed conservar sus ganancias de eficiencia, elevando el margen de beneficio neto hacia el rango alto del 9% para 2030. El riesgo principal es el que la dirección nombró por sí misma: la capacidad de los proveedores, más los cargos a precio fijo que reinician los beneficios antes de que la aceleración se materialice por completo.
Todo el objetivo depende de que esa recuperación del margen se materialice, que ya está completa. UBS traza la misma tensión a través de sus propios escenarios: un caso alcista cerca de $870 si la aceleración se compone, y uno bajista en $452 si los cargos de ejecución siguen reiniciando la base.
Conclusión
La próxima prueba es el informe del tercer trimestre el 20 de octubre. Vigila el flujo de caja libre: la dirección prevé más de $7.000 millones para el año, y tras una primera mitad débil, la segunda mitad tiene que soportarlo. Un resultado que mantenga a la empresa en esa trayectoria, con los márgenes de Aeronáutica recuperándose hacia su rango histórico del 10%, indicaría que el cambio en los beneficios en el que UBS está apostando es real. Otro cargo que reinicie la base indicaría que la cautela del mercado era acertada. A alrededor de $525, la acción aún está valorada para el segundo resultado.
¿Deberías Invertir en Lockheed Martin?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente a esa pregunta.
Busca Lockheed Martin y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y beneficios en los próximos trimestres, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los precios objetivo están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear Lockheed Martin junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza Lockheed Martin en TIKR Gratis →
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más mires... más oportunidades descubrirás. Busca entre más de 100K acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!