Puntos clave
- Uber superó las estimaciones de beneficios e ingresos del tercer trimestre el 4 de noviembre, ya que las reservas brutas aumentaron un 20%, y la acción cerró con una subida del 4,9%.
- Josh Brown dice que Uber tiene "un problema de narrativa". La acción cotiza más por la carrera de los robotaxis, donde Alphabet's Waymo y Tesla acaparan la atención, que por sus resultados.
- El crecimiento de las reservas se desaceleró desde el 22% del segundo trimestre, pero el flujo de caja libre aumentó a $2.500 millones. Antes del informe, los analistas ya esperaban que el beneficio por acción se más que duplicara entre 2025 y 2028.
- A aproximadamente 17 veces los beneficios futuros frente a una media de tres años de 25x, Uber está valorada por el miedo al robotaxi. Si el despliegue de vehículos sin conductor se mantiene según lo previsto, comenzando con 700 vehículos a finales de año, ese descuento parece excesivo.
Uber Technologies (UBER) superó las estimaciones de beneficios e ingresos del tercer trimestre el 4 de noviembre, ya que las reservas brutas aumentaron un 20%. La acción cerró con una subida del 4,9% a $69,87.
Sin embargo, los tenedores de Uber ya han visto esta película antes.
En el episodio del 3 de noviembre de The Compound and Friends, Michael Batnick dijo que Uber ha caído tras seis de sus últimos siete informes de resultados. Josh Brown, CEO de Ritholtz Wealth Management, explicó por qué: "al final tienen un problema de narrativa".
Brown dijo que Uber sigue anunciando asociaciones con empresas de robotaxis que la gente no ve en las calles, mientras que Waymo, propiedad de Alphabet (GOOG), va "a toda velocidad". Su consejo para el CEO Dara Khosrowshahi fue que hablara de taxis autónomos "tanto como lo hace Elon". Ese es Elon Musk de Tesla (TSLA).
Ay. Pero es difícil discutir con la forma en que cotiza la acción.
Los resultados siguen apareciendo
El trimestre en sí fue sólido. El BPA ajustado se situó en $0,88, en la parte superior del rango de previsiones de Uber y por encima de las estimaciones de los analistas de $0,86 a $0,87. Los ingresos aumentaron un 10% hasta $14.800 millones, el EBITDA ajustado subió un 31% hasta $2.960 millones y los viajes crecieron un 16% hasta 4.060 millones.
Antes del informe, los analistas ya esperaban que el beneficio por acción de Uber se más que duplicara entre 2025 y 2028:
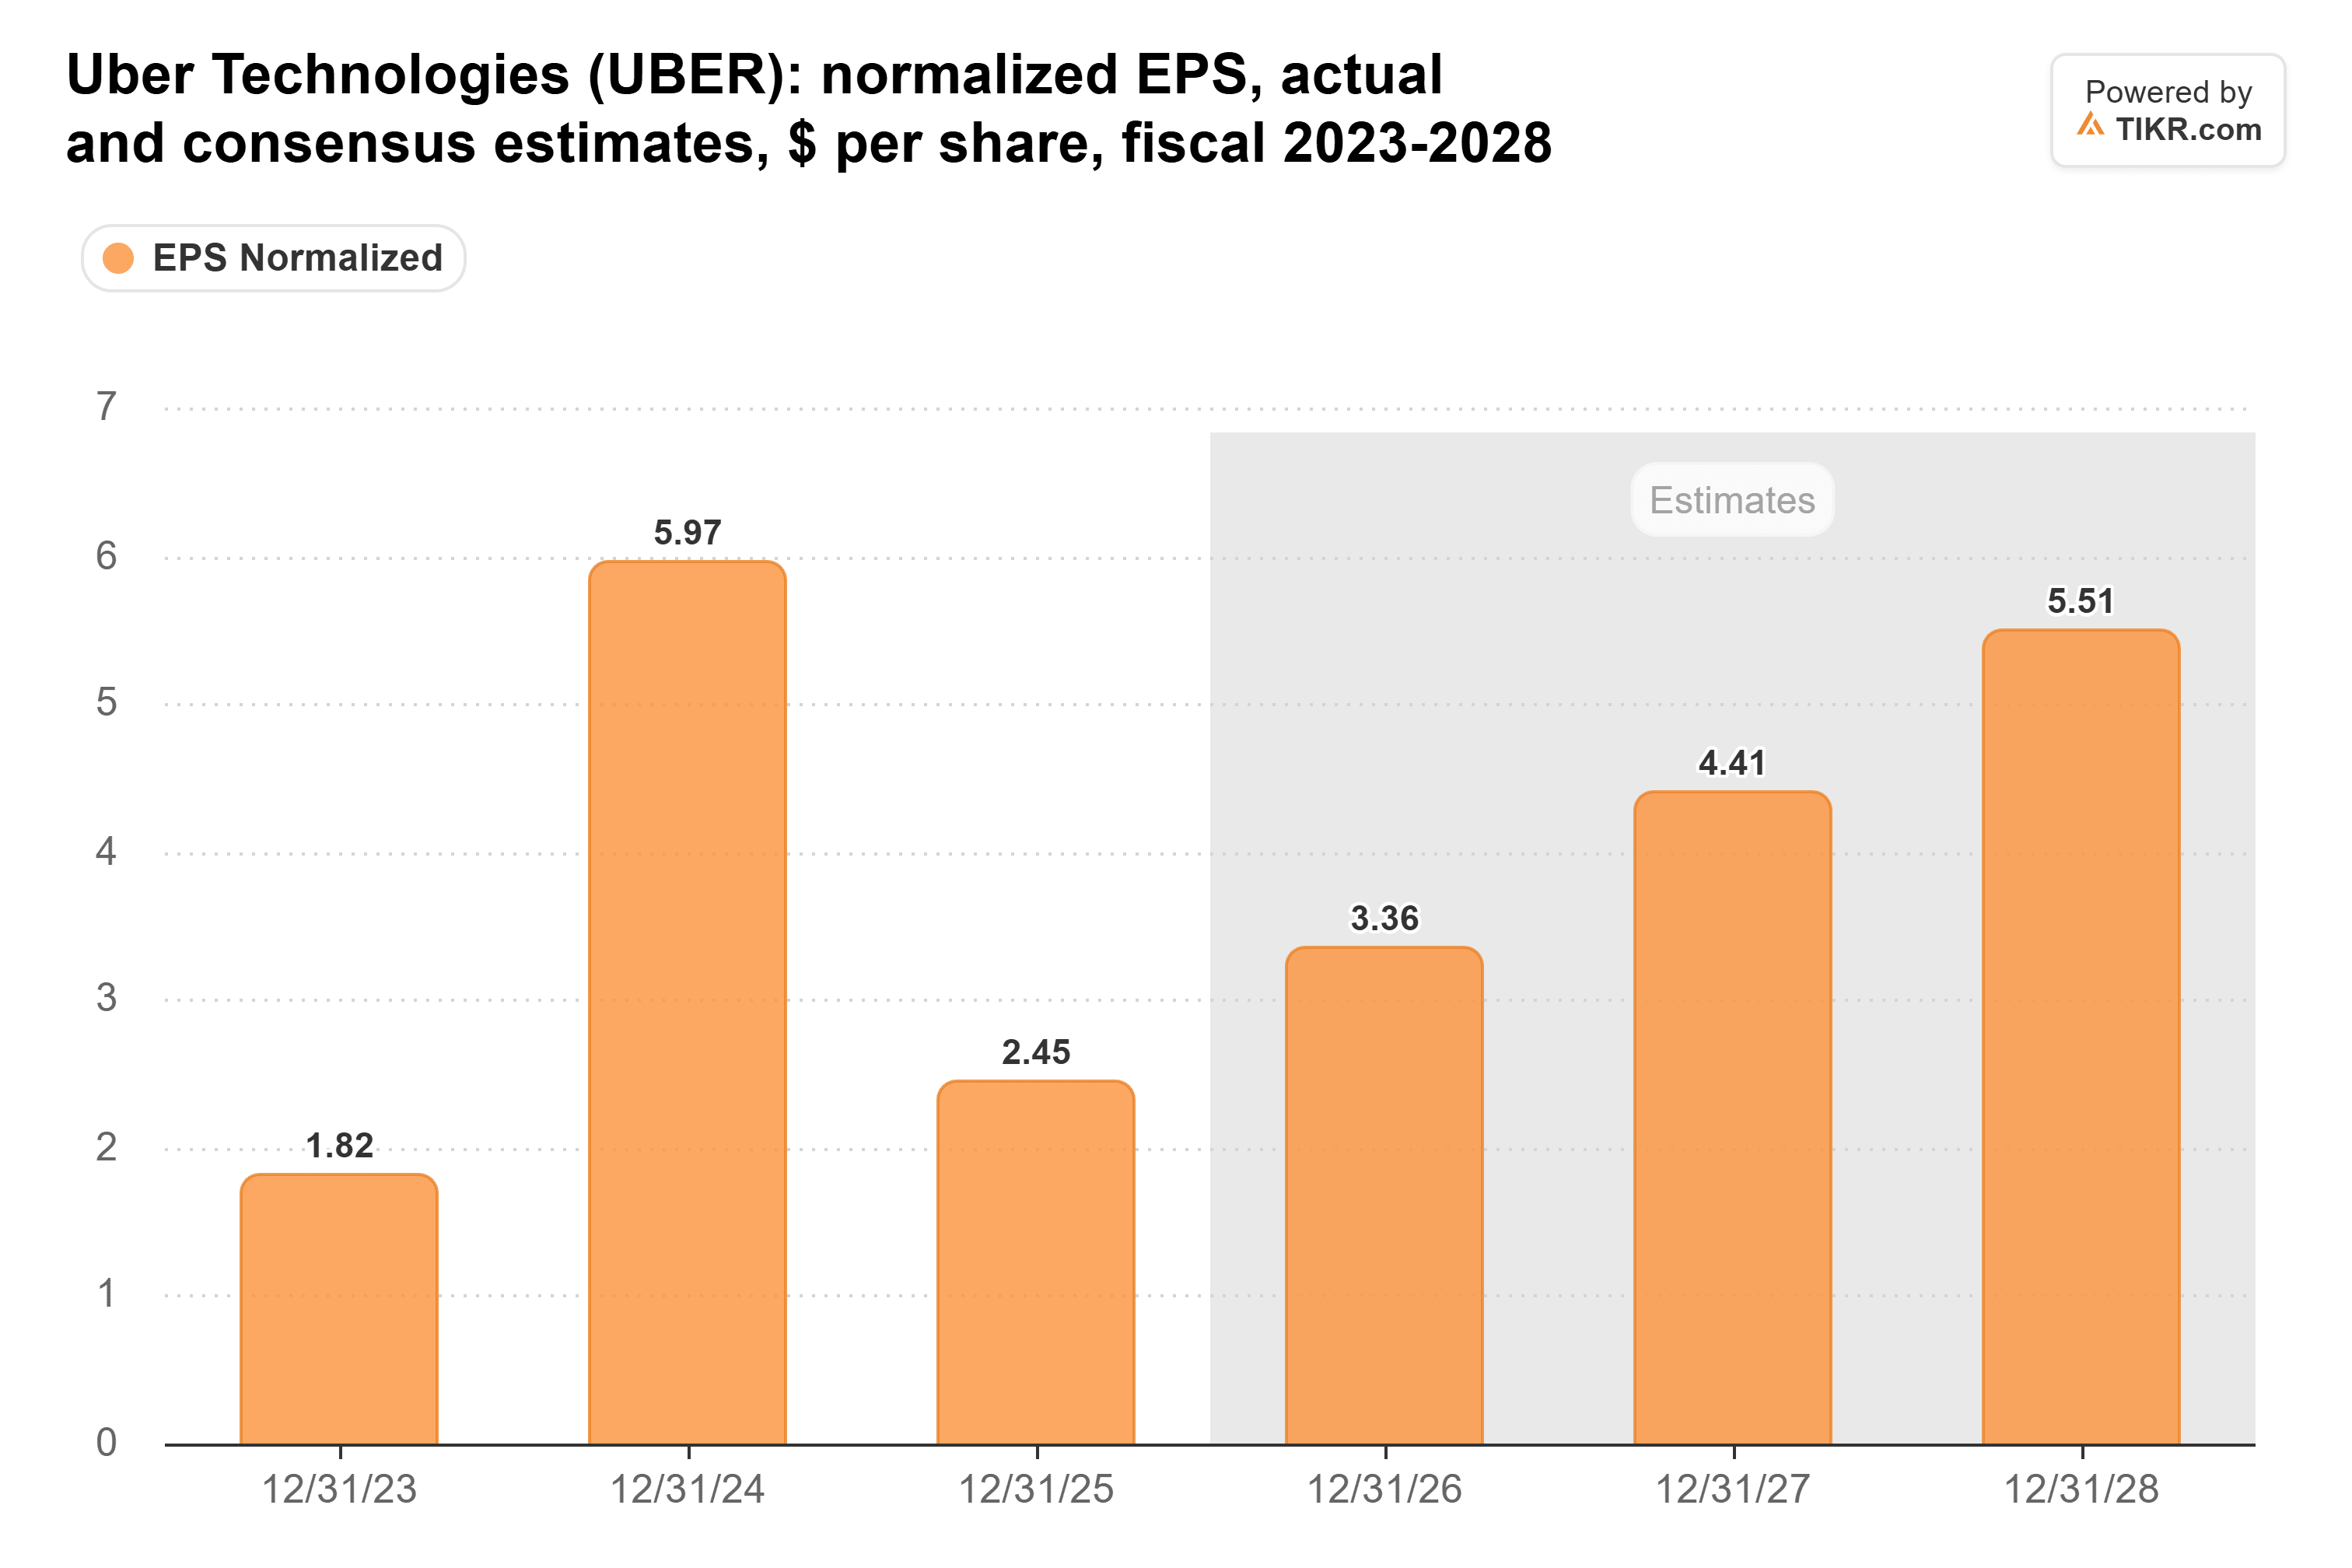
Las previsiones de Uber para el cuarto trimestre de un BPA ajustado de $0,95 a $0,99 estaban en general en línea con la mayoría de las estimaciones de los analistas en el punto medio, por lo que estos tienen pocas razones para recortar esas cifras.
TIKR hace seguimiento de 50 analistas sobre Uber. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Uber, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas sobre Uber
Valorada como una perdedora en robotaxis
El PER forward de Uber seguía siendo de solo unas 17x el 2 de noviembre. Eso apenas supera el mínimo de tres años que alcanzó el 30 de octubre y está muy por debajo de su media de 25x:
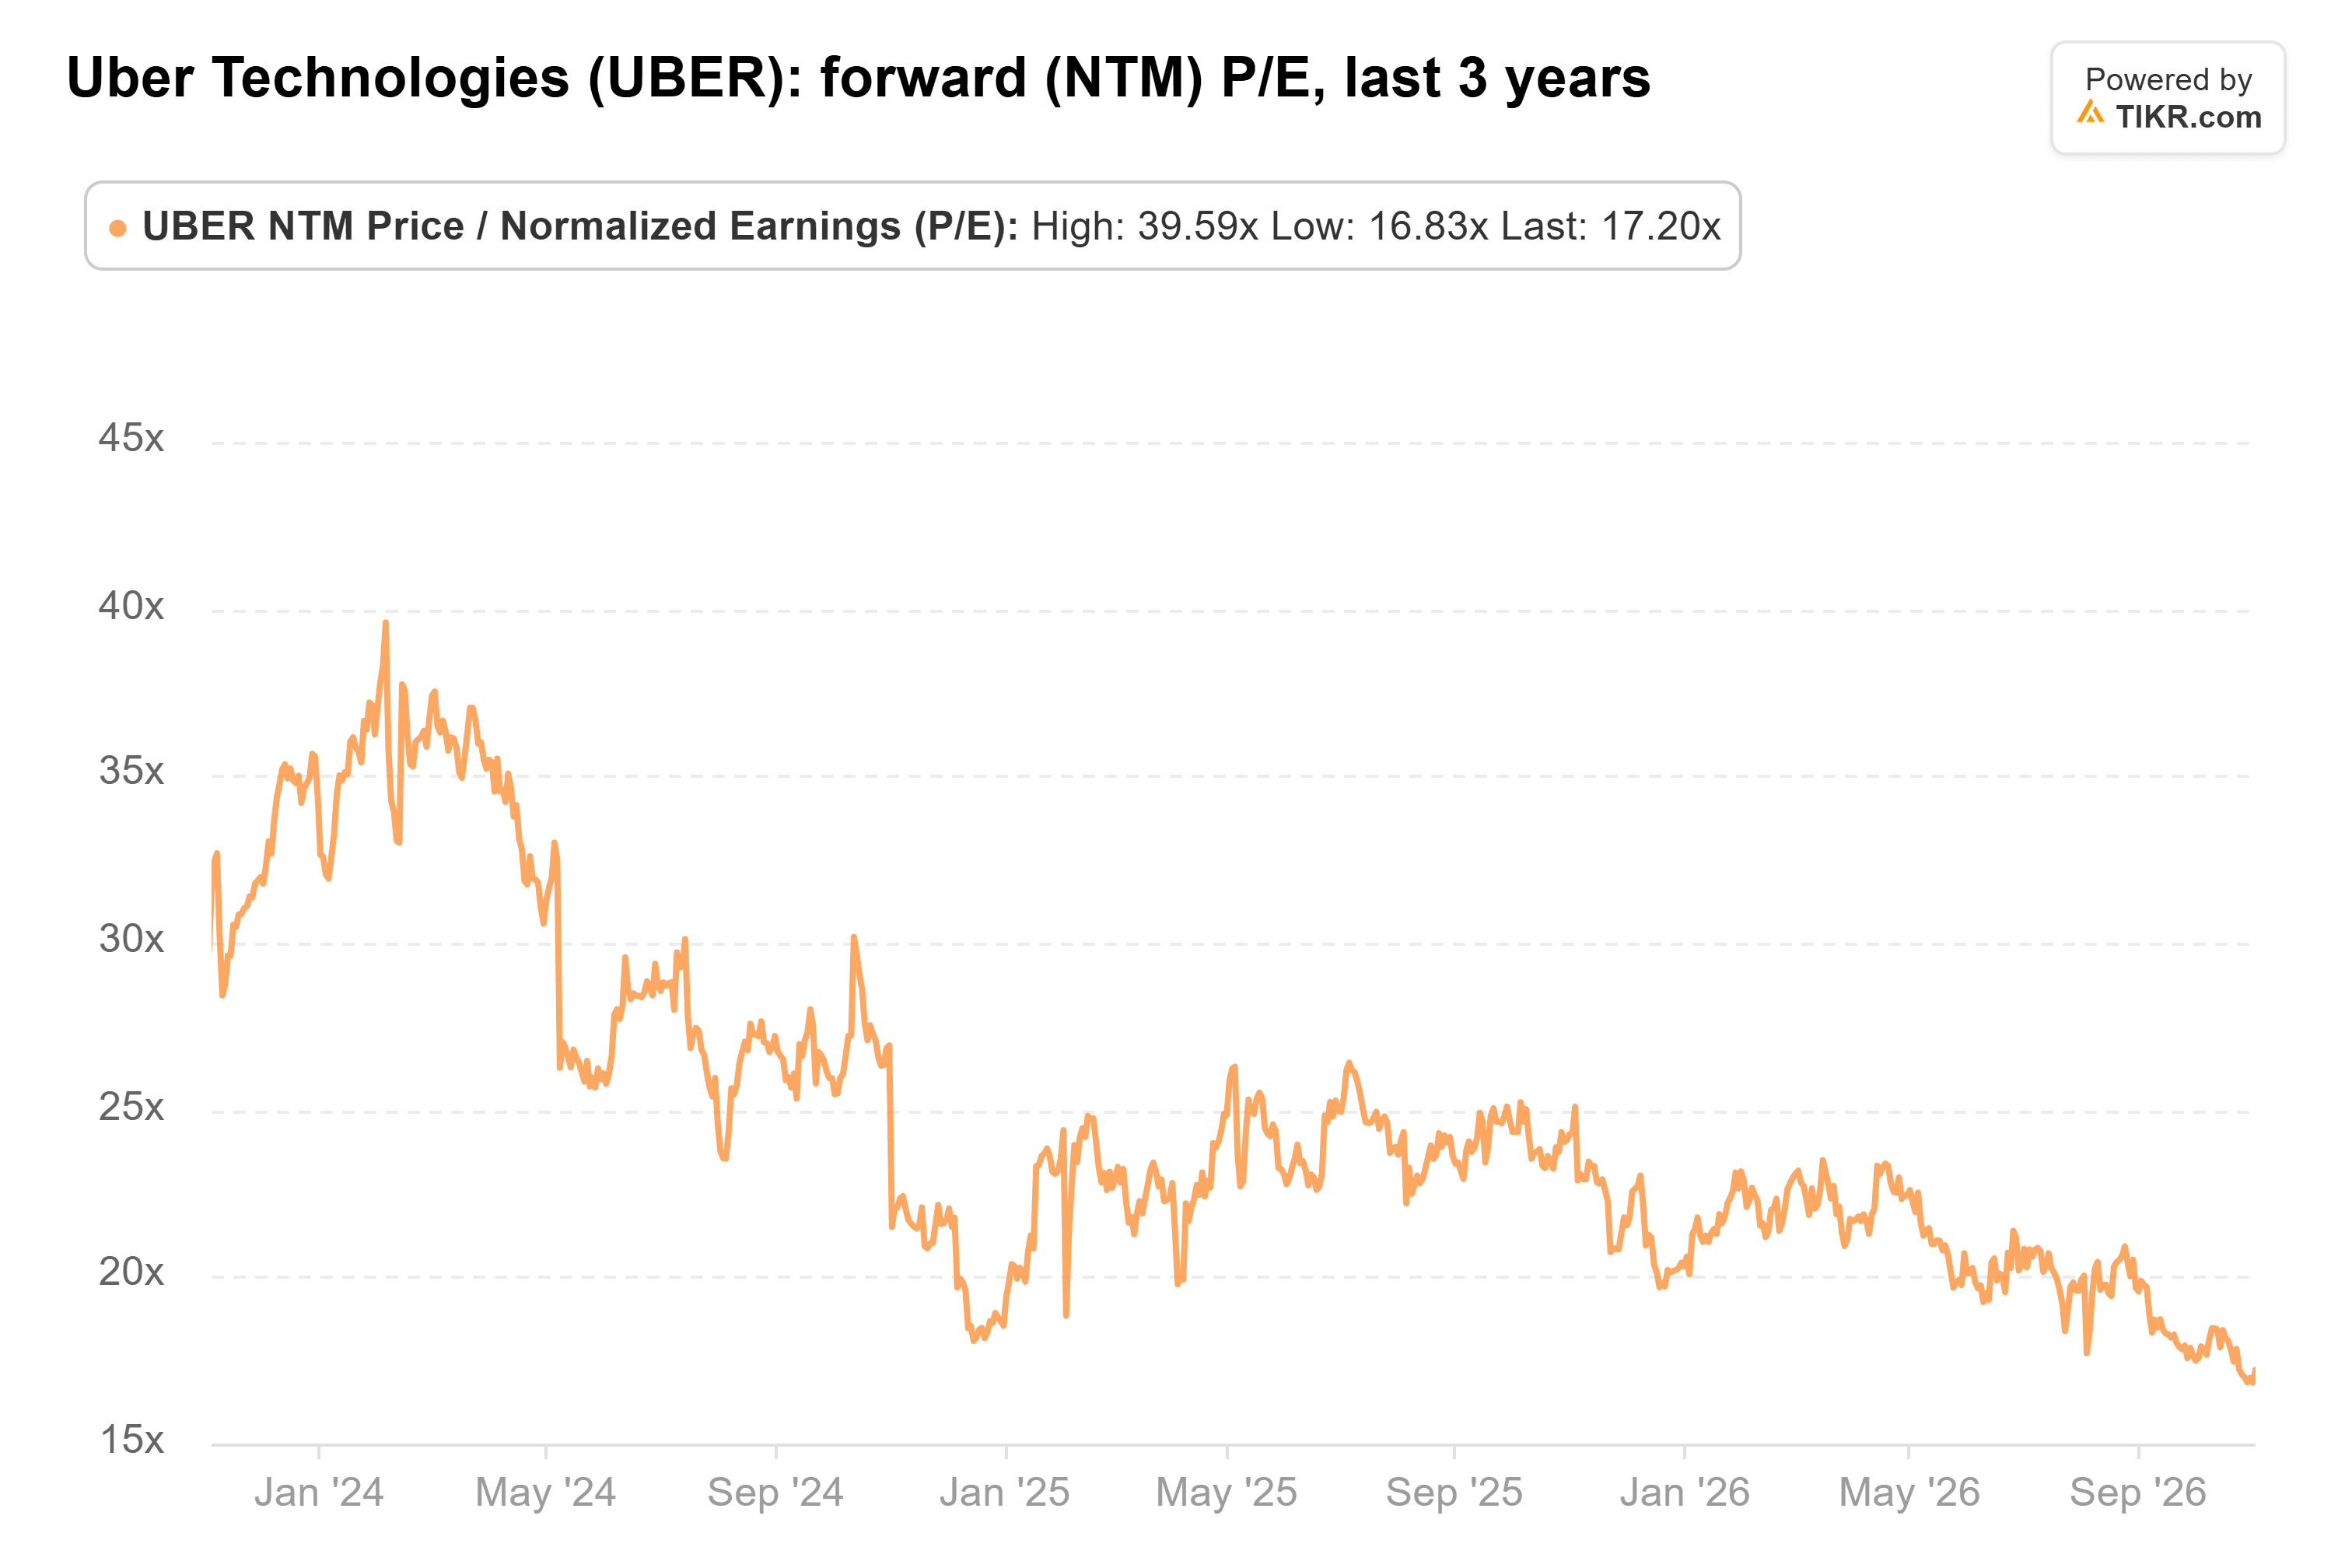
Ese es un descuento pronunciado para una empresa cuyos beneficios los analistas esperan que crezcan aproximadamente un 31% anual hasta 2028. Tras el salto del 4 de noviembre, el múltiplo es un poco más alto, pero no mucho.
Así que Brown tiene razón sobre el mercado. Los inversores están valorando la historia del robotaxi y apenas miran los resultados.
El crecimiento sí se desaceleró, un poco
Las reservas crecieron un 20% a tipo de cambio constante, frente al 22% del segundo trimestre, y Uber prevé un 18%-22% en el cuarto. Los analistas de William Blair dijeron que las reservas terminaron "aproximadamente en línea con el punto medio del consenso". Así que parte de la cautela del mercado proviene de las cifras.
Mobility fue el punto débil. Sus reservas crecieron un 17% a tipo de cambio constante, frente al 20% del segundo trimestre, ya que la oferta de conductores se quedó por detrás de la demanda en varios mercados internacionales. Uber dijo que solo el conflicto de Oriente Medio recortó 75 puntos básicos del crecimiento de las reservas de Mobility, y asume un impacto de 100 puntos básicos en el cuarto trimestre. Aun así, fue el quinto trimestre consecutivo de Uber con un crecimiento total de reservas del 20% o más.
El efectivo también se mantuvo. De entrada, la pregunta abierta era si el flujo de caja libre de Uber podría mantenerse. Ha sido estable durante dos años:
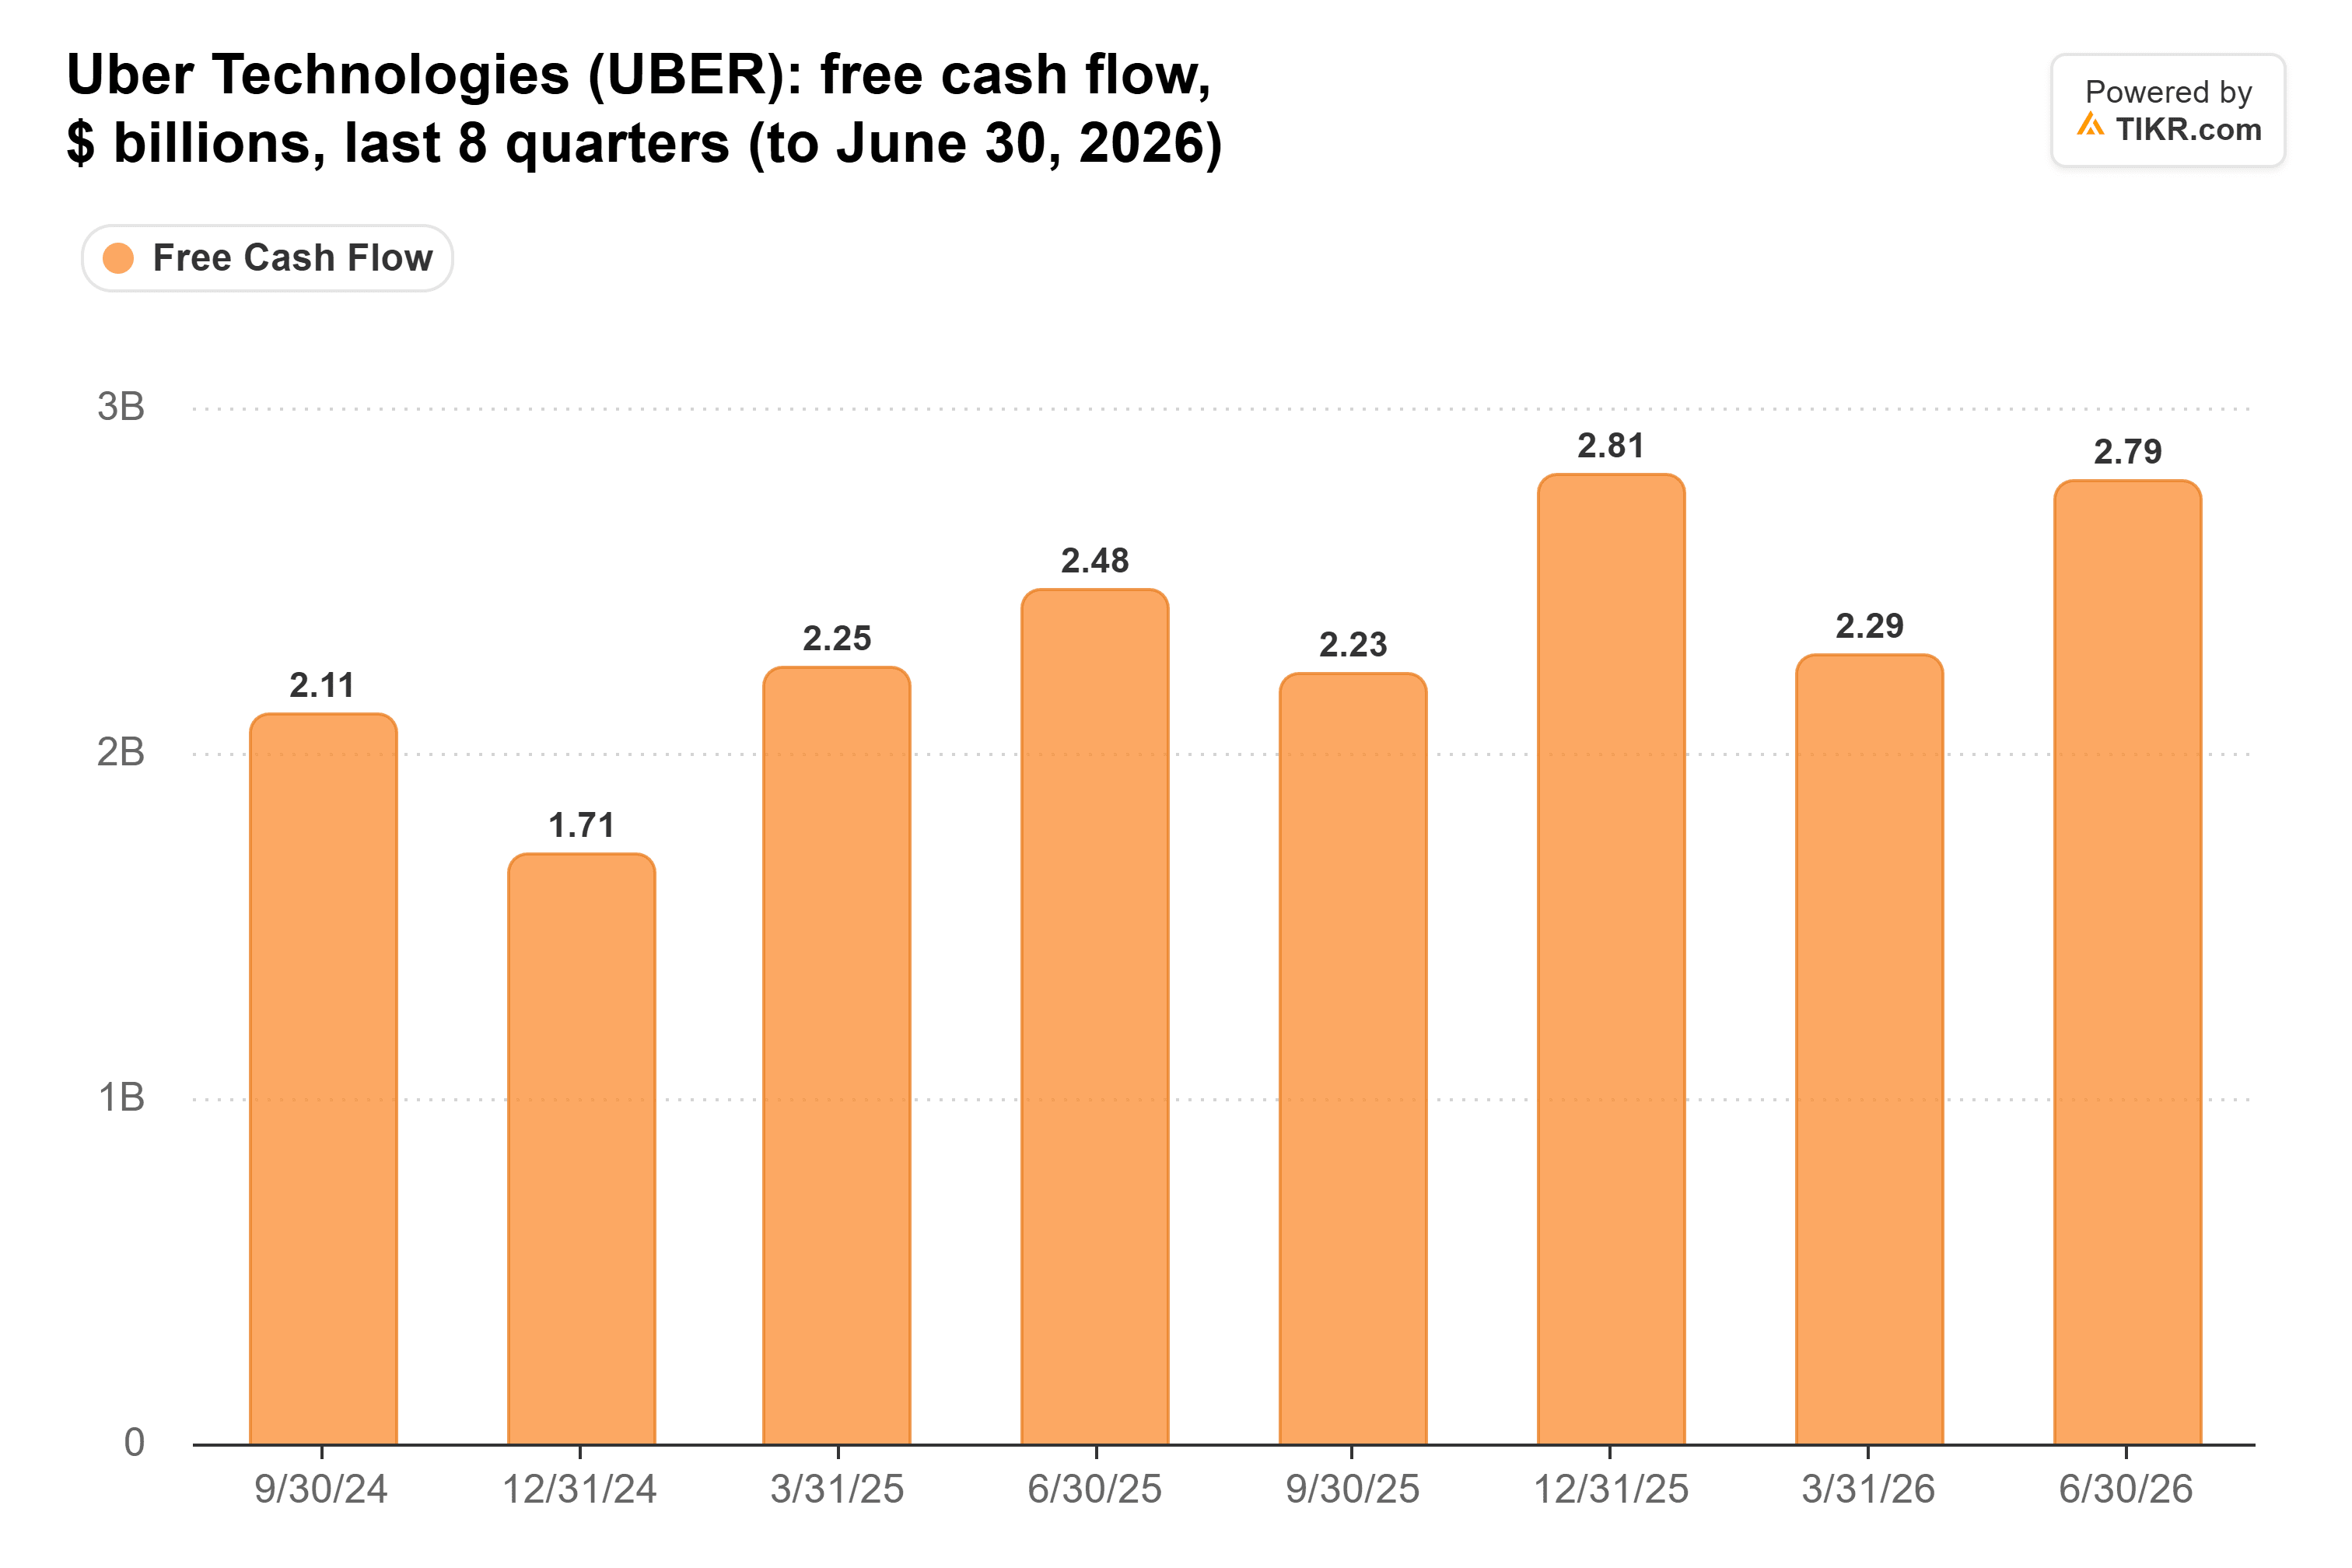
En el tercer trimestre, fue de $2.500 millones, frente a $2.200 millones un año antes.
Khosrowshahi está hablando de robots
Además: Uber ya podría estar siguiendo el consejo de Brown. Khosrowshahi puso la autonomía en primer plano en el comunicado de resultados del 4 de noviembre de Uber: "Nuestro enfoque en la autonomía está ahora en la ejecución comercial, con aproximadamente 700 vehículos totalmente sin conductor previstos en Uber para finales de año y más de 2.000 en 2027".
Eso es un discurso al estilo Tesla sobre robotaxis, con un número al que los inversores pueden sujetarlo.
El riesgo es que las mejores flotas mantengan sus viajes para sí mismas. Waymo de Alphabet ha dicho a Uber que planea lanzar su propio servicio en Austin y Atlanta a partir de enero de 2028. Y la dirección dijo en su llamada del segundo trimestre que los viajes autónomos seguían siendo menos del 0,5% de los viajes.
Un precio barato para una historia difícil
Brown tiene razón en que Uber tiene un problema de narrativa. Pero los beneficios y el efectivo siguen creciendo, y a 17 veces los beneficios futuros, los inversores ya están cobrando a Uber por el miedo al robotaxi. Si esos coches sin conductor aparecen según lo previsto, el múltiplo tiene mucho margen para volver a subir hacia su media.
Por supuesto, un buen trimestre rara vez ha sido suficiente para esta acción. La próxima prueba es si esos 700 vehículos sin conductor están en la aplicación a finales de año, y el informe del cuarto trimestre de Uber a principios del próximo año lo mostrará.
Entonces, ¿cuánto vale realmente la acción de Uber?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Uber. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. Gracias por leer, y ¡felices inversiones!