Puntos clave
- Según los informes, Nvidia fue el mayor cliente de TSMC en 2025, con un 19% de los ingresos (NT$727.000 millones), frente al 12% en 2024.
- The Wall Street Journal informó que Jensen Huang, cuya renuncia como CEO de Nvidia se anunció el 12 de noviembre, se preocupó en agosto por una "avalancha" de compromisos de obleas y memoria.
- La capacidad de TSMC está ajustada y respaldada por NT$234.200 millones de pagos anticipados de clientes, por lo que el riesgo para sus ventas en el próximo año o dos parece pequeño.
- La verdadera prueba es 2028, cuando el gasto récord de TSMC se convierta en nueva capacidad, y los analistas esperan ingresos de NT$9,7 billones.
Nvidia (NVDA) está sentada sobre una pila de chips, y The Wall Street Journal dice que el hombre que la dirigía vio venir la pila. La mayoría de esos chips comenzaron como obleas en Taiwan Semiconductor Manufacturing (TSM), y Nvidia es el mayor cliente de TSMC. Las acciones de Nvidia cerraron con una caída del 4,34% el 12 de noviembre, el día en que se anunció la renuncia de Jensen Huang como CEO, y las acciones de TSMC cotizadas en EE.UU. cayeron un 1,90%.
Según el informe del Journal a última hora de ese día, Huang dijo a sus principales ejecutivos financieros en una reunión de agosto que las obleas y la memoria que Nvidia se había comprometido a comprar le llegaban como una "avalancha". El informe también dice que Nvidia había estado en conversaciones para proporcionar miles de millones de dólares en garantías a empresas que no podían permitirse sus chips. Colette Kress, CFO de Nvidia y ahora también su CEO interina, cuestionó esas operaciones y ayudó a reducir a la mitad el compromiso propuesto por Nvidia para un proyecto de centro de datos de OpenAI.
El lado de la memoria de esa avalancha recae sobre SK hynix. El lado de las obleas recae sobre TSMC.
El presentador de Better Offline, Ed Zitron, lo expresó sin rodeos en X: "Al parecer, Jensen Huang estaba preocupado por haber sobrecomprometido con TSMC, y por eso presionó para el respaldo del centro de datos de OpenAI". Esa es la interpretación de Zitron, y acota el relato del Journal, que cubría tanto la memoria como las obleas.
Si tiene razón sobre el lado de las obleas, TSMC es la empresa al otro lado de esos pedidos.
TIKR hace seguimiento de 35 analistas sobre TSMC. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre TSMC, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas para TSMC
Nvidia es ahora el cliente número 1 de TSMC
TSMC no nombra a sus clientes, pero su mayor cliente en 2025, ampliamente reportado como Nvidia, representó el 19% de los ingresos. Eso son NT$727.000 millones, o aproximadamente $23.000 millones. Subió desde el 12% (NT$352.300 millones) en 2024, por lo que el negocio de Nvidia con TSMC más que se duplicó en un año y la colocó por delante de Apple con un 17%. La IA lo impulsó: la computación de alto rendimiento, que incluye aceleradores de IA, fue el 68% de los ingresos del tercer trimestre de 2026 de TSMC, frente al 57% del año anterior.
Los analistas esperan que los ingresos de TSMC sigan subiendo rápidamente hasta 2028:
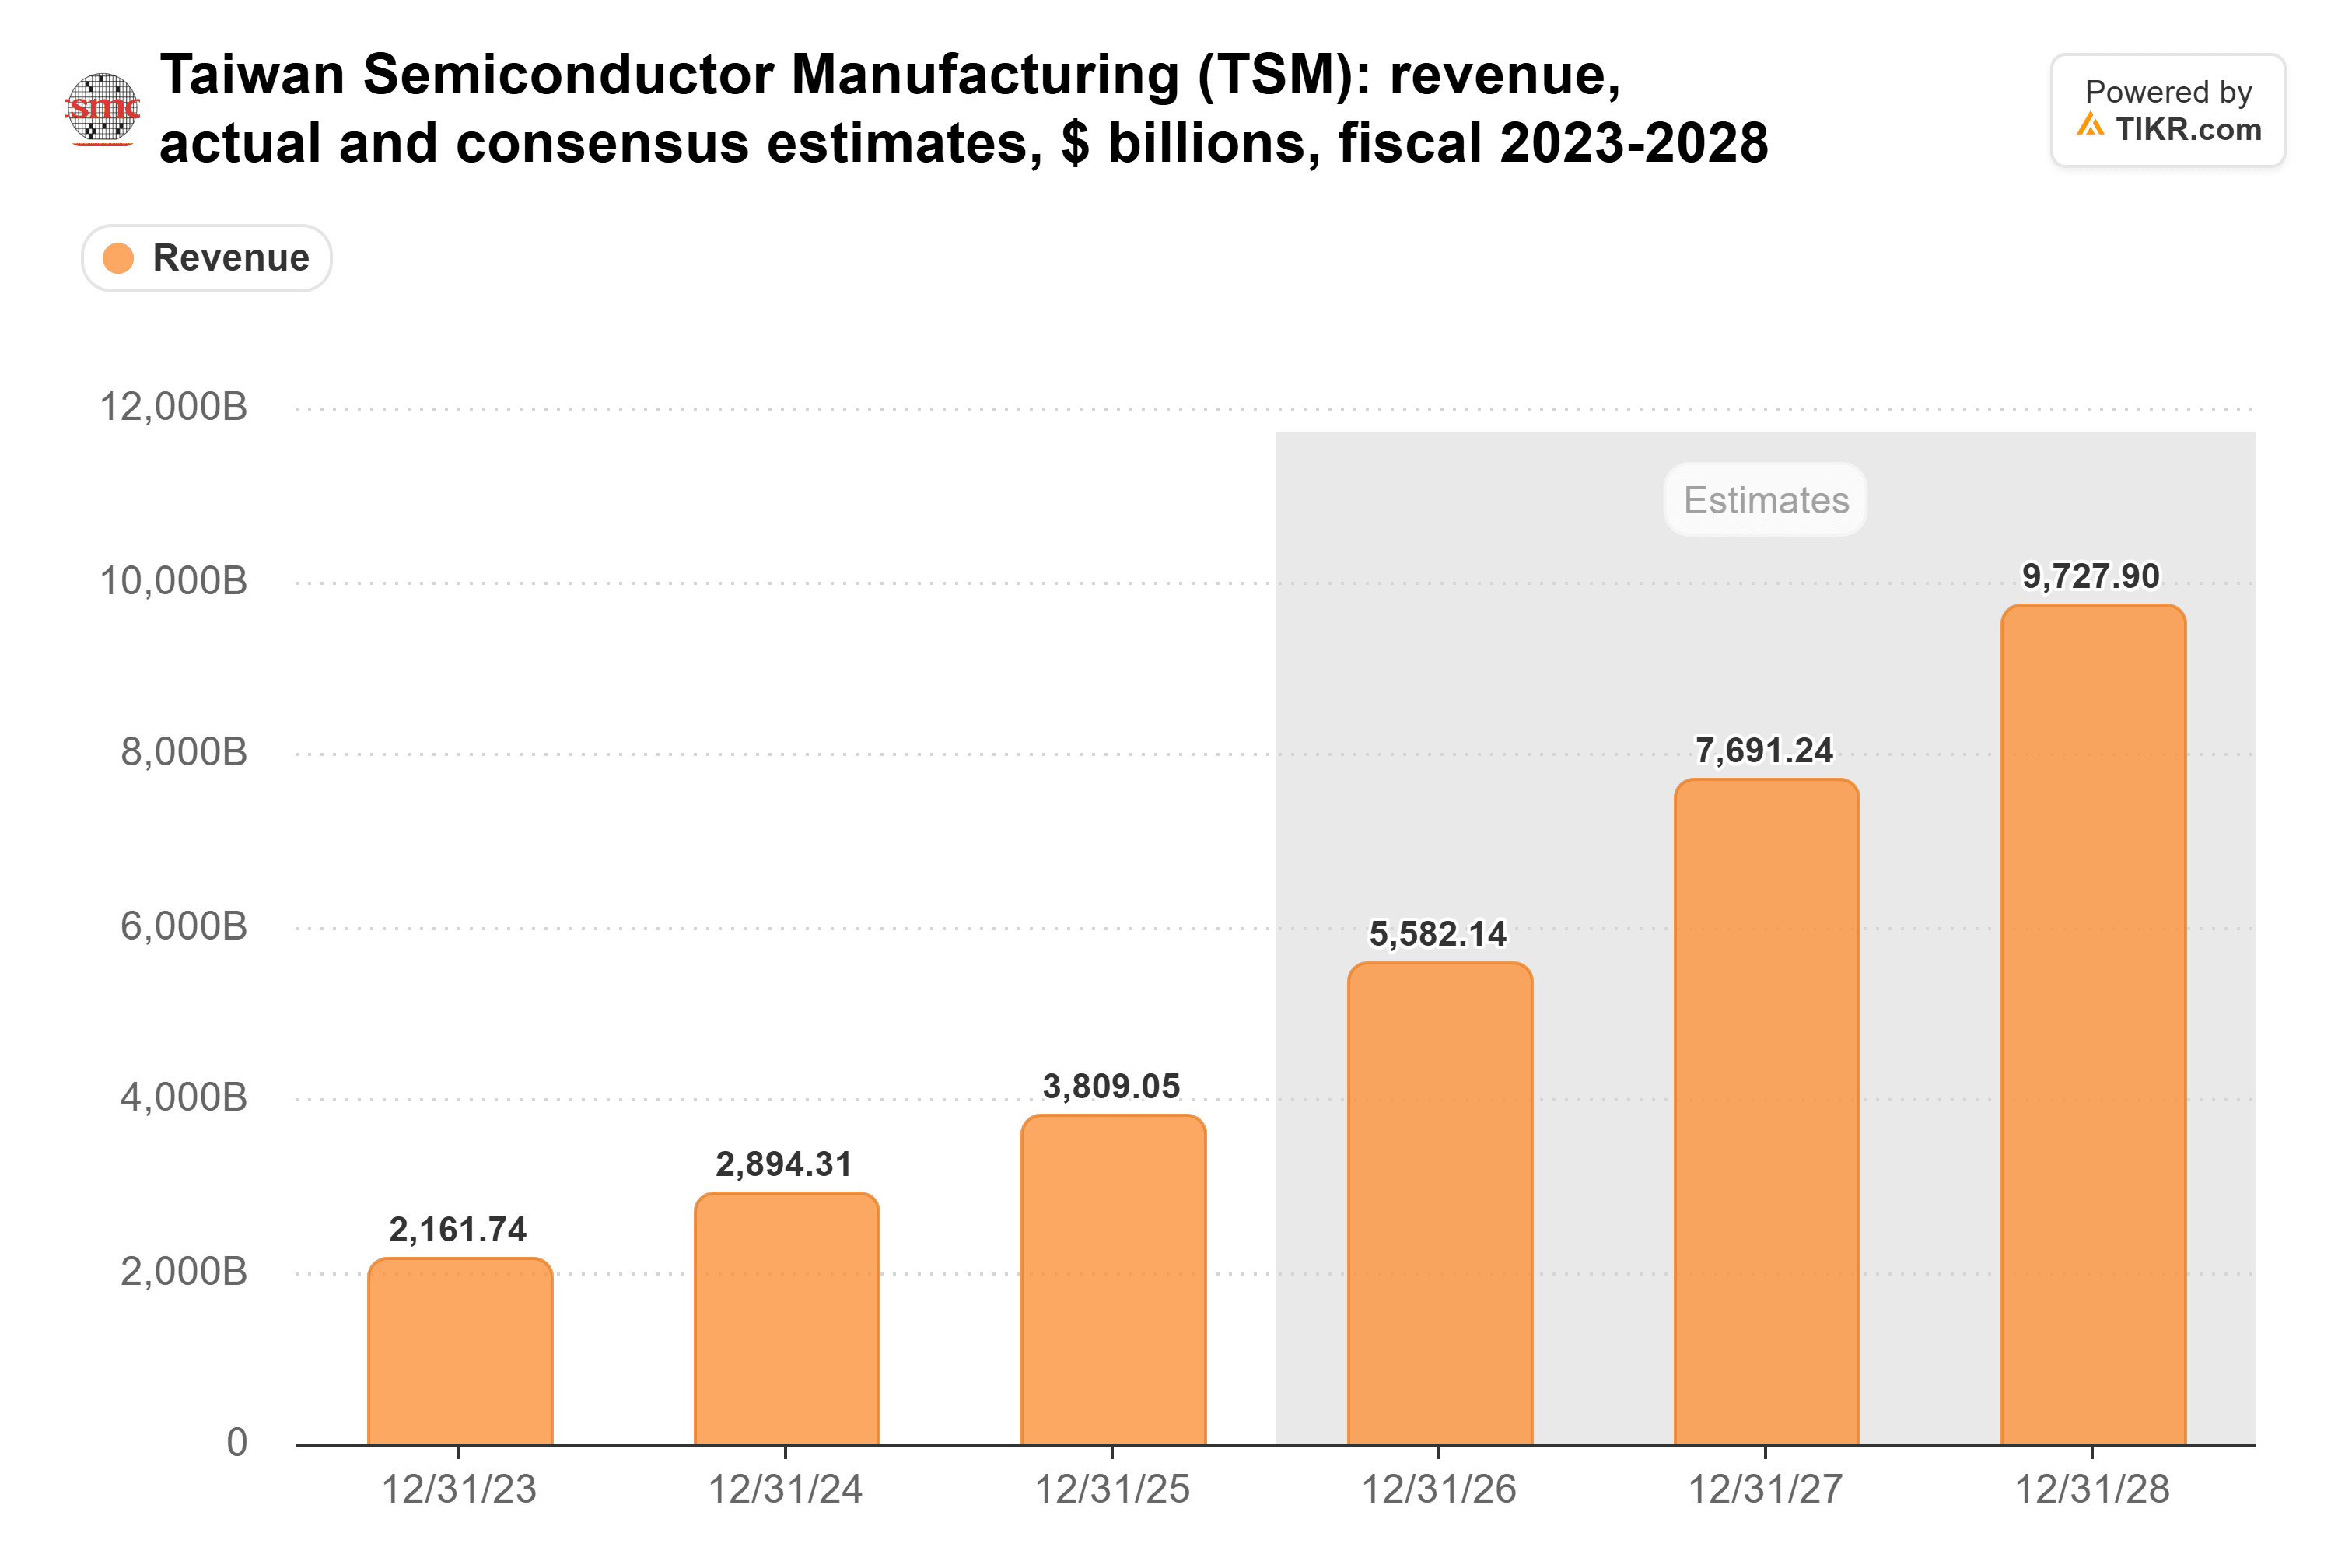
El consenso estima que los ingresos subirán desde NT$2,9 billones en 2024 hasta NT$9,7 billones en 2028, aproximadamente un 35% anual. Eso está muy por delante del propio marco de la dirección de enero, de un crecimiento que se acerca al 25% anual en dólares estadounidenses desde 2024 hasta 2029. Y una gran parte de ese pronóstico depende del cliente sobre el que escribe el Journal.
TSMC está gastando para 2028
El gasto de capital de TSMC alcanzó un récord de NT$1,27 billones en 2025, muy por encima de su pico de 2022:
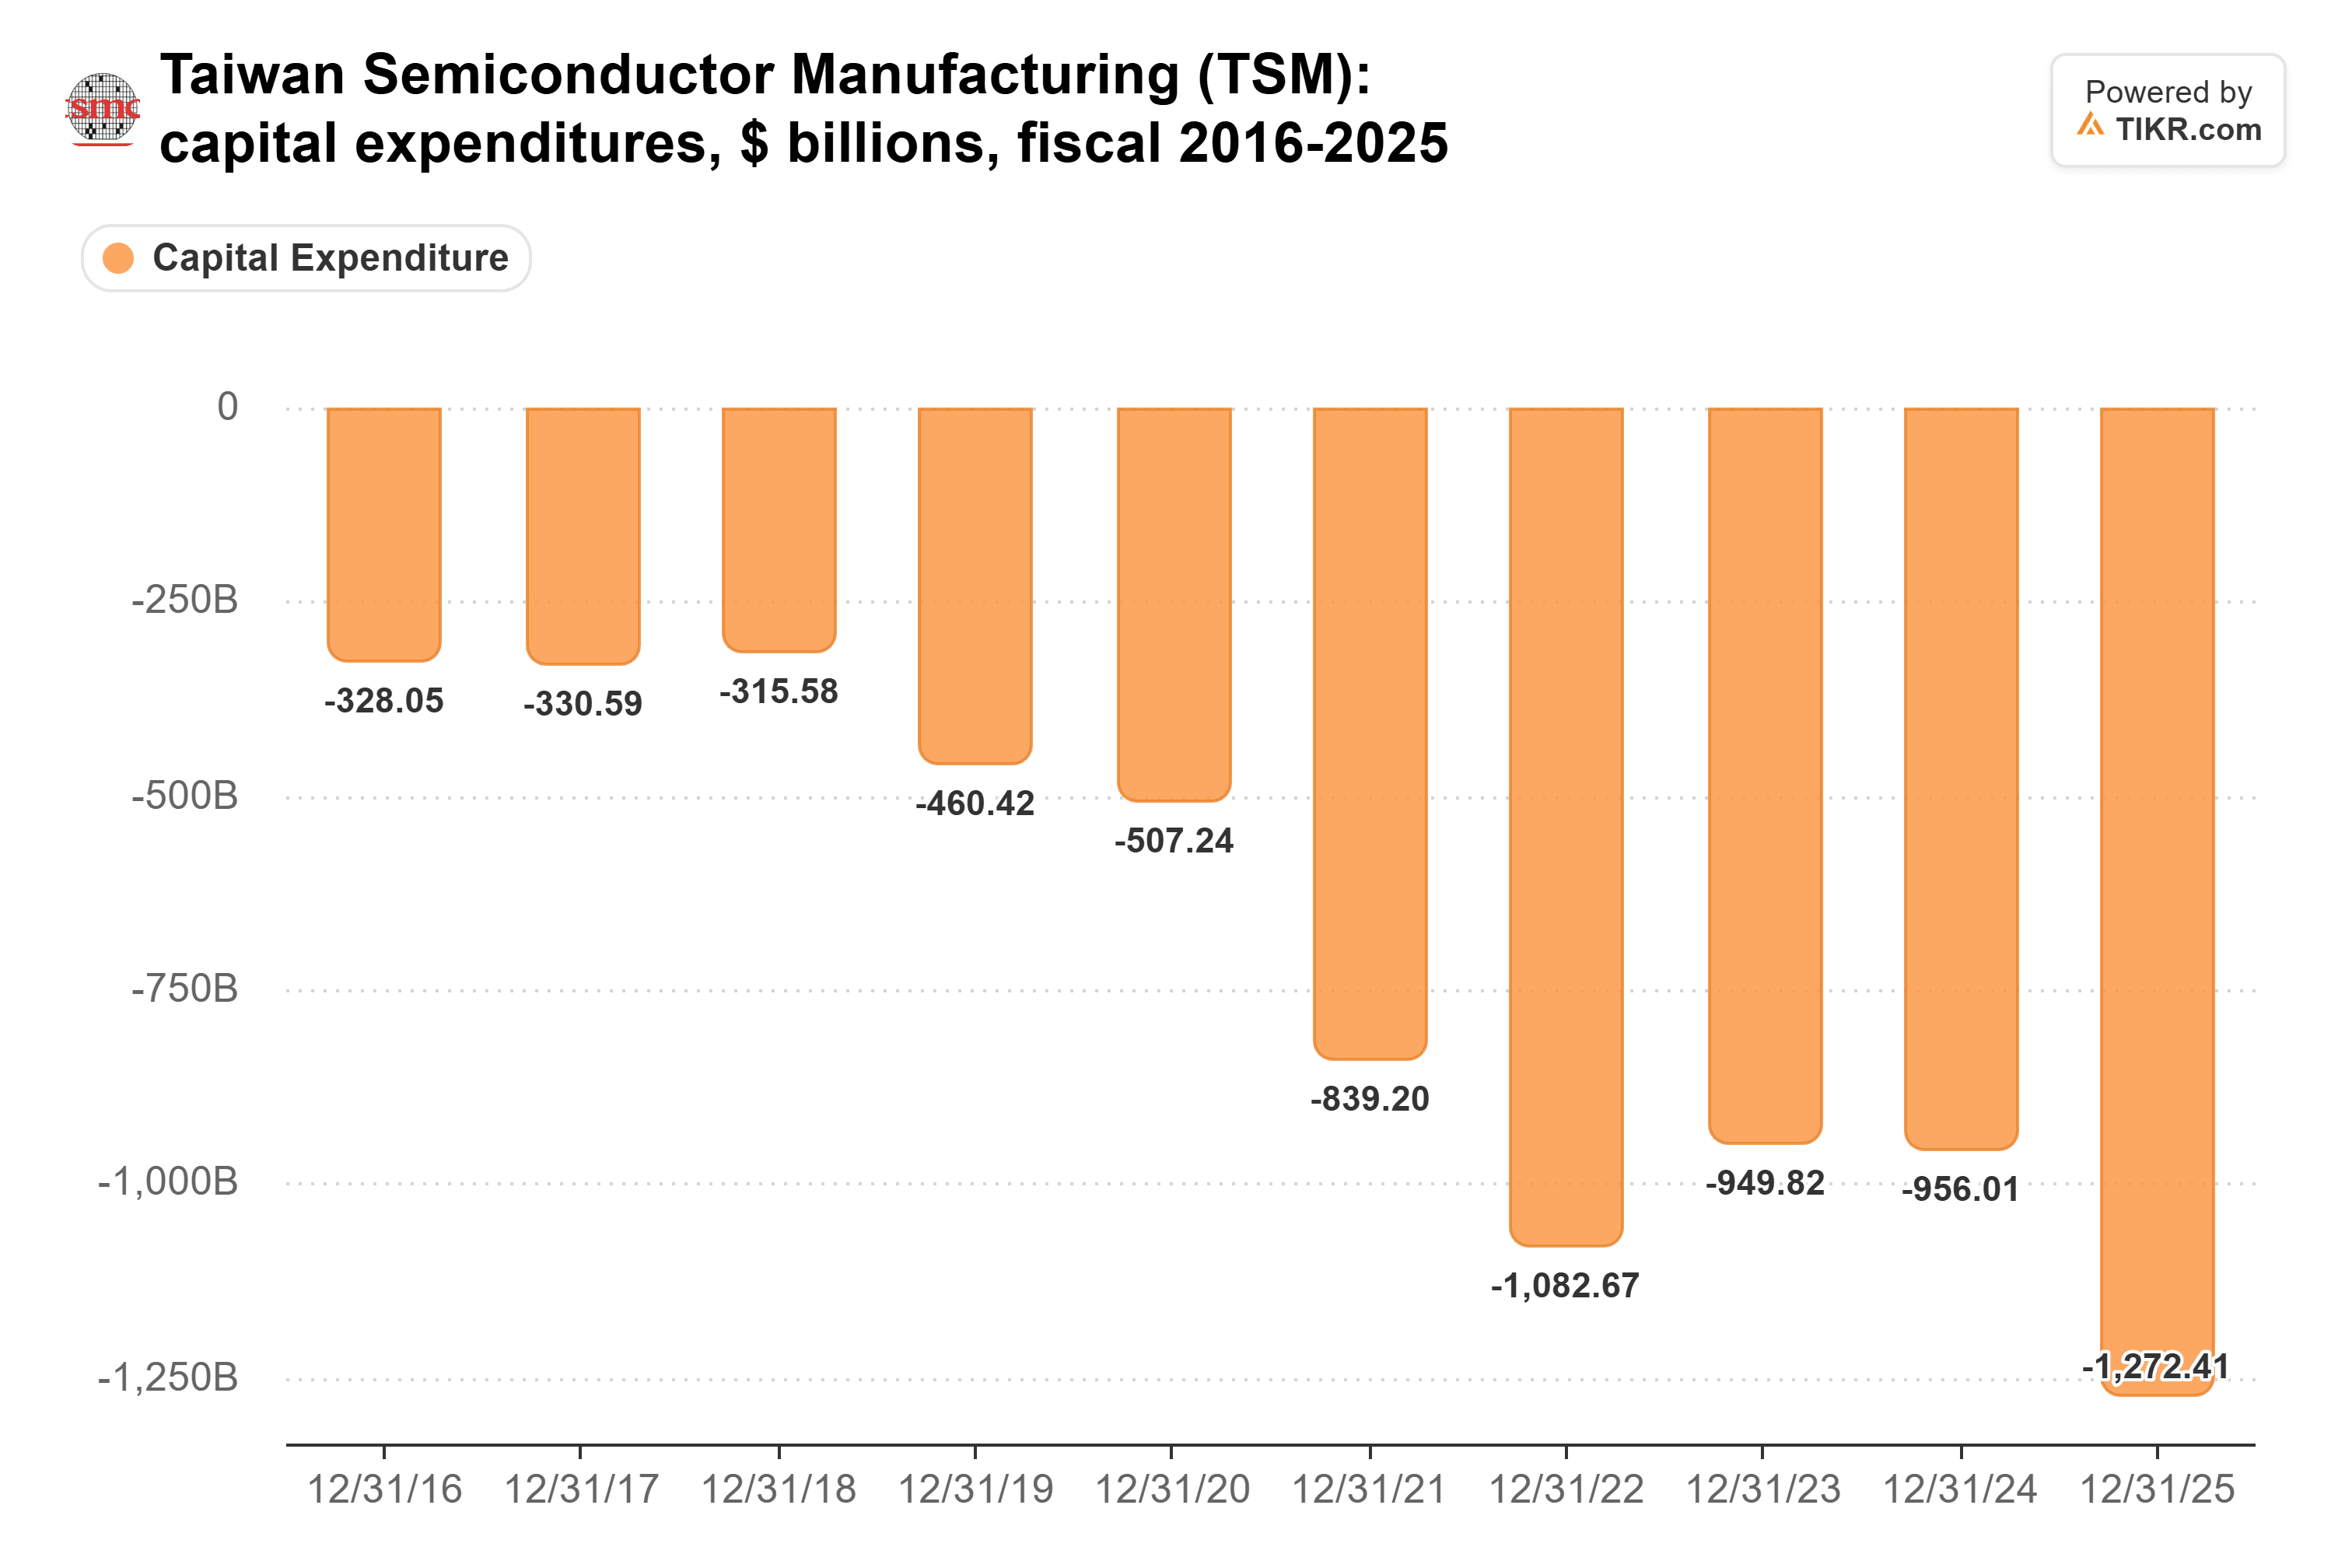
Este año será mayor. La dirección prevé un capex de 2026 de entre US$60.000 millones y US$64.000 millones, frente a los US$40.900 millones de 2025. También espera que el gasto desde 2026 hasta 2028 sea significativamente mayor que los US$101.000 millones de los tres años anteriores. El CEO C.C. Wei dice que una nueva fábrica tarda de dos a tres años en construirse, por lo que la mayor parte de ese dinero paga la producción en 2028 y 2029.
Mientras tanto, el inventario de Nvidia se ha más que cuadruplicado en menos de dos años:
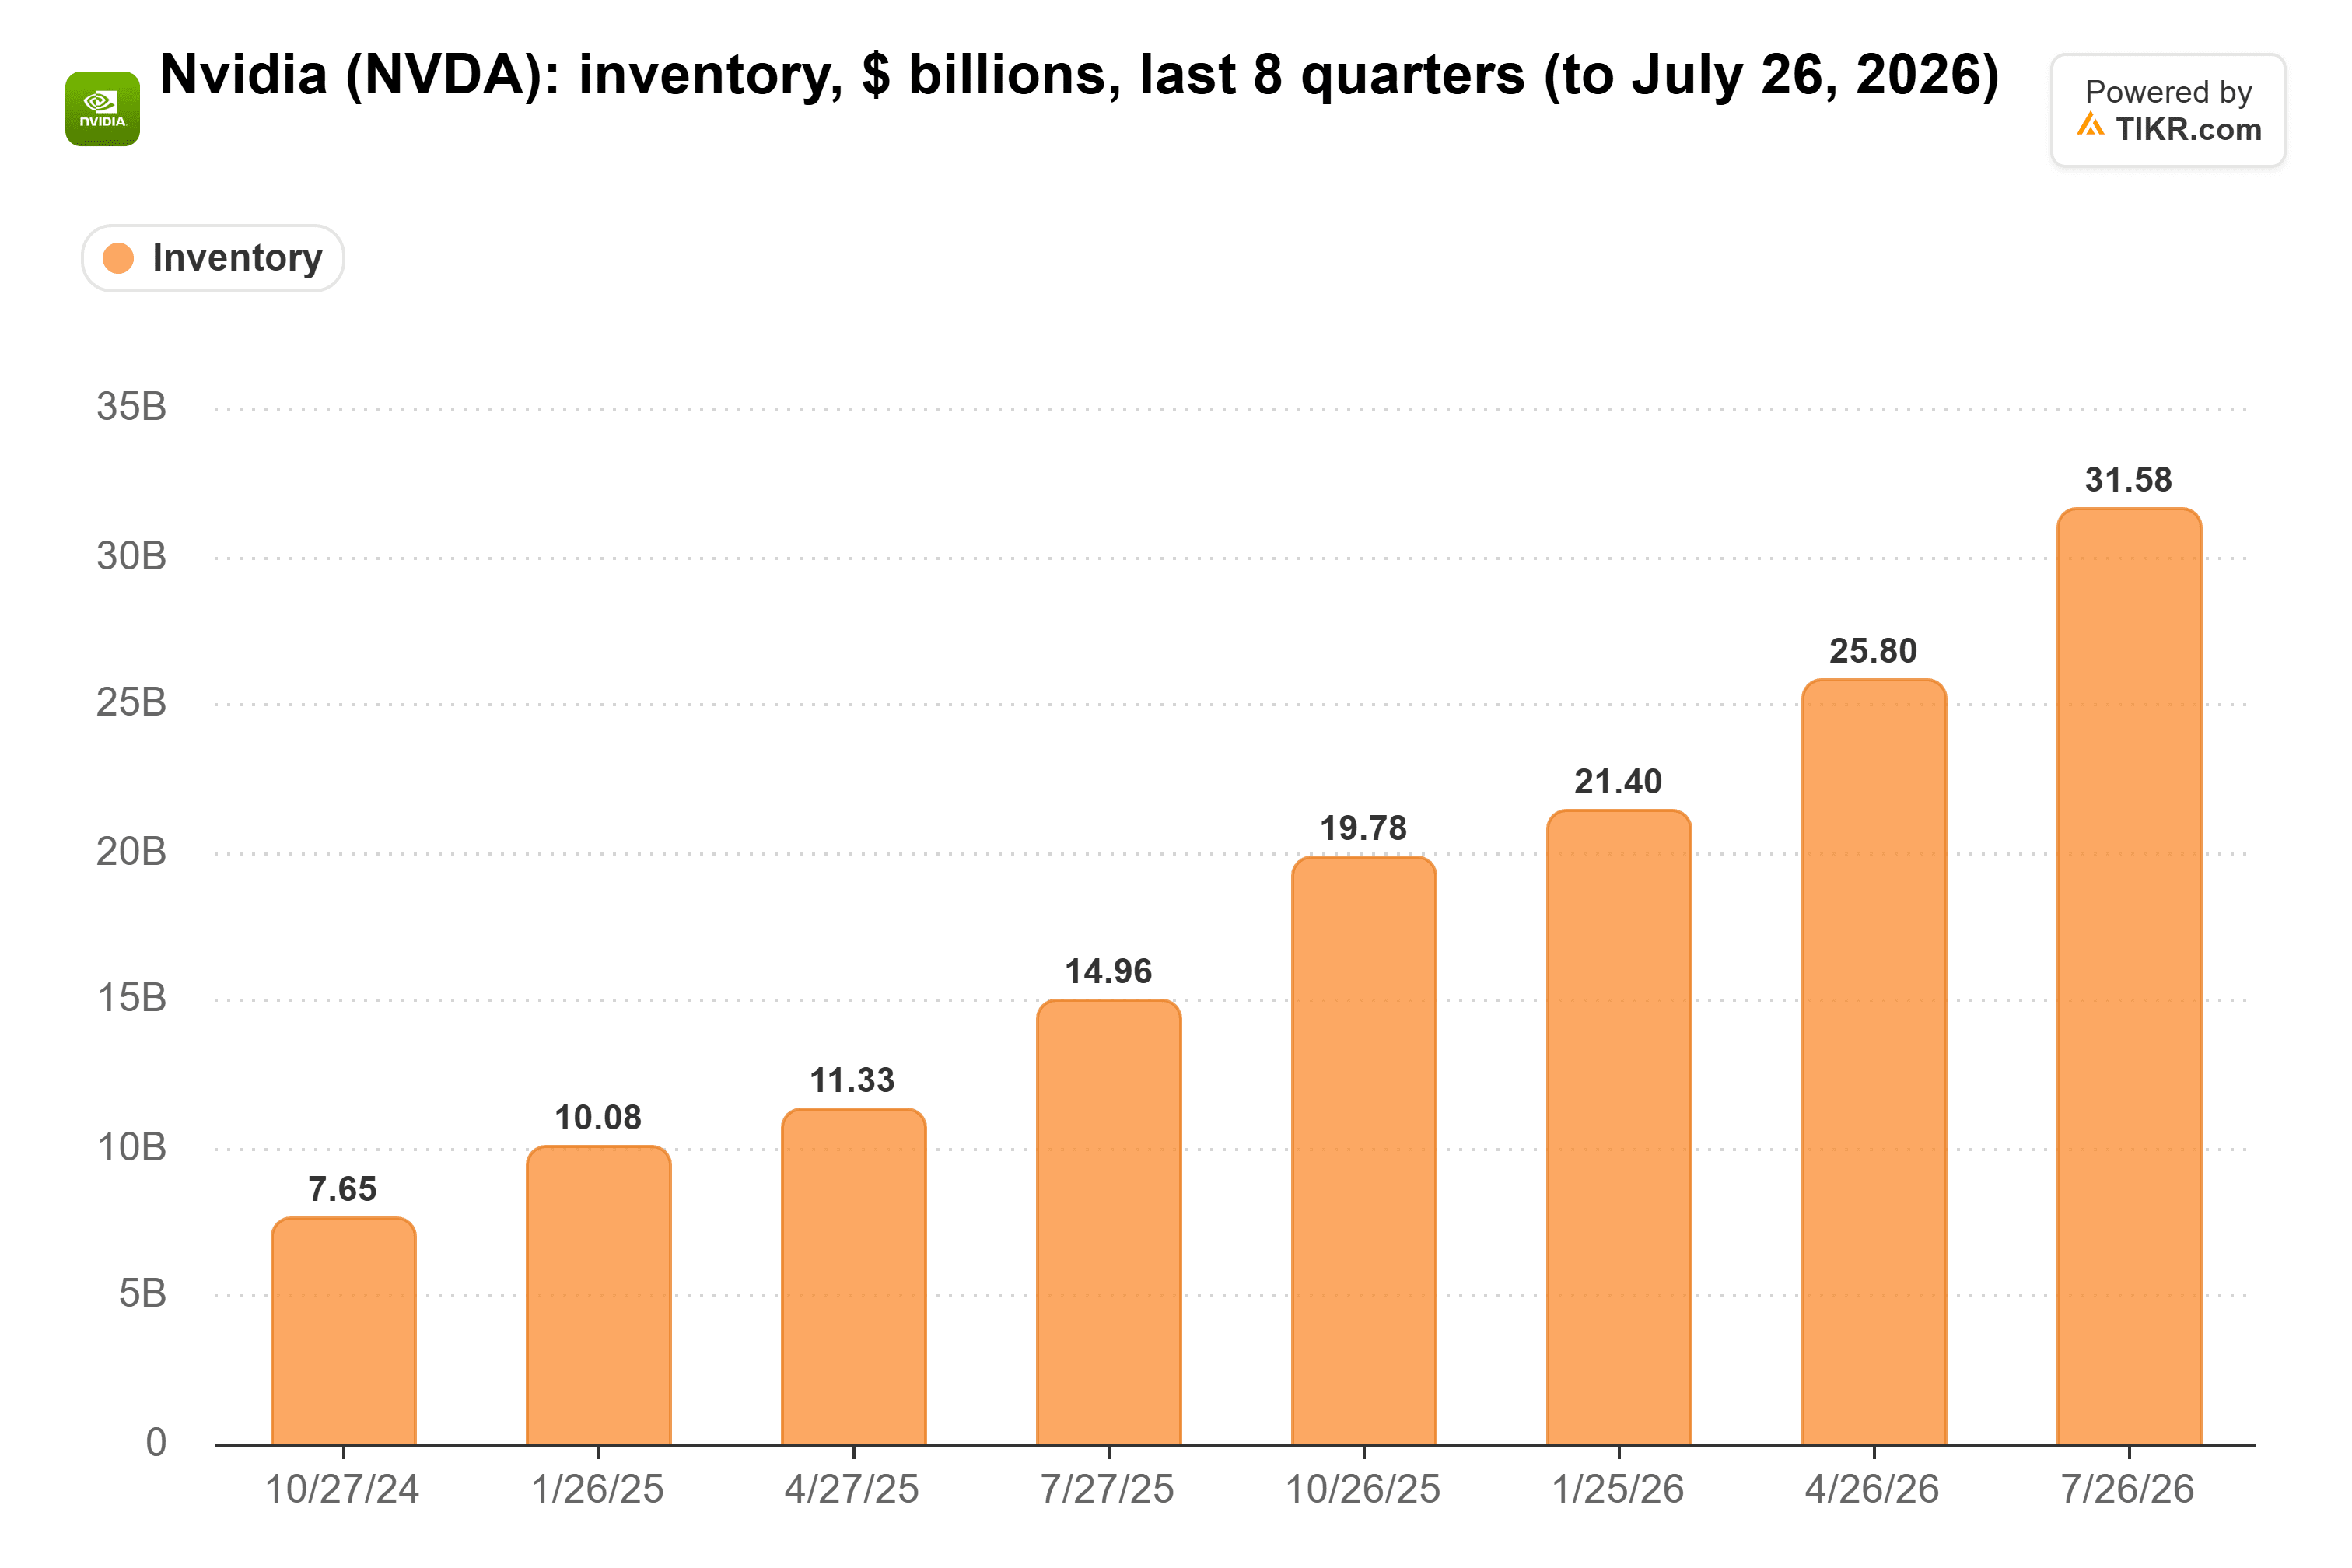
Pasó de $7.650 millones al final del trimestre del 27 de octubre de 2024 a $31.600 millones al final del trimestre del 26 de julio de 2026. Parte de eso es un negocio más grande que lleva más existencias. Pero es la misma acumulación detrás de los compromisos que Huang, según los informes, llamó una avalancha, y seguía creciendo mientras TSMC se preparaba para los próximos pedidos de Nvidia.
Las obleas de TSMC tienen otros compradores hoy
TSMC no escasea de clientes. Al 30 de junio de 2026, los clientes habían pagado por adelantado NT$234.200 millones para reservar capacidad, frente a los NT$189.900 millones de finales de 2025. La parte para capacidad a más de un año más que se duplicó, a NT$92.400 millones desde NT$43.300 millones. La demanda tampoco se ha ralentizado: los ingresos de TSMC en octubre subieron un 59,7% respecto al año anterior, hasta NT$586.890 millones, su mejor mes de 2026.
Otros fabricantes de chips están haciendo cola para esa capacidad. El Commercial Times de Taiwán informó el 10 de noviembre, citando fuentes de la cadena de suministro, que Nvidia podría ralentizar sus pedidos de chips, y los proveedores de chips personalizados dijeron al periódico que sus clientes tomarían cualquier capacidad que TSMC liberara, aunque fuentes de la industria dijeron que los pedidos no habían cambiado por ahora. El mismo periódico informó a finales de octubre que TSMC se está preparando para subir sus precios de empaquetado avanzado hasta un 20%, ya que la demanda de empaquetado se extiende desde las GPU de IA a las CPU de servidor y los chips de IA personalizados. TSMC no ha confirmado ninguno de los informes, pero ambos apuntan en la misma dirección: si Nvidia pide menos obleas en 2026 o 2027, otros compradores parecen dispuestos a tomarlas.
2028 es el verdadero problema de TSMC
Las fábricas que TSMC está pagando ahora son una historia diferente. Wei dijo a los accionistas en junio de 2025 que los pronósticos combinados de los clientes para 2026 sumaban más de lo que el mercado podía absorber de manera realista, lo que deja a TSMC decidir cuánto construir. El informe del Journal aumenta el riesgo de que el pronóstico de Nvidia se adelantara a sus propios clientes: Huang, según los informes, estaba preocupado de que los principales proveedores de la nube estuvieran planeando usar otros chips. TSMC ya ha estado aquí antes. Después del gasto de capital récord en 2022, sus ingresos cayeron un 4,5% en 2023, y su EPS cayó un 14%.
Con Kress al mando después de cuestionar esas garantías, Nvidia podría financiar menos las compras de sus clientes y pedir con más cuidado para 2028.
TSMC puede manejar una retirada de Nvidia en el próximo año o dos, y los inversores apenas podrían notarlo en los resultados. Pero el consenso de 2028 de NT$9,7 billones ya está por delante del propio plan de la dirección, y asume que un cliente que vale el 19% de las ventas sigue pidiendo a su ritmo anterior. Ese es el número más en riesgo.
Nvidia aún podría seguir pidiendo con fuerza si la demanda de la nube se mantiene. La primera conferencia de resultados de Kress como CEO interina es el 17 de noviembre, y la prueba es si el inventario y los compromisos de suministro de Nvidia siguen subiendo. Las previsiones y el presupuesto de capex de TSMC para 2027 siguen a mediados de enero.
Entonces, ¿cuánto vale realmente la acción de TSMC?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer TSMC. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!