Conclusiones clave
- El último 13F de Fisher Investments muestra una nueva posición de $5.200 millones en ExxonMobil, la mayor posición nueva o incrementada de su tercer trimestre, por delante de sus aumentos en GE Vernova y Cisco.
- ExxonMobil cotiza a 12 veces las ganancias futuras, justo por debajo de su promedio de cinco años, pero esas son ganancias del período de guerra.
- Los analistas esperan que las ganancias de ExxonMobil caigan cada año desde 2026 hasta 2028 a medida que el impulso de la guerra a los precios del petróleo y los márgenes de refinación se desvanezca.
- El dividendo está bien cubierto, pero la acción parece plenamente valorada hasta que la actualización del plan en diciembre muestre lo que ExxonMobil puede ganar después de la guerra.
Fisher Investments de Ken Fisher terminó el tercer trimestre con una gran nueva apuesta por el petróleo. Su 13F para el trimestre terminado el 30 de septiembre, presentado el 6 de noviembre, muestra 31,93 millones de acciones de ExxonMobil (XOM), valoradas en $5.200 millones a los precios del cierre del trimestre. Fisher no poseía la acción al 30 de junio.
Esa es la mayor posición nueva o incrementada en el archivo. Fisher también añadió un 38% más de acciones de GE Vernova (GEV) y un 22% más de acciones de Cisco (CSCO) durante el trimestre.
ExxonMobil entra directamente en el top 20
La nueva participación representa el 1,5% de los $348.260 millones en acciones estadounidenses en el 13F de Fisher, que mantiene 1.054 posiciones. Eso convierte a ExxonMobil en la 16ª mayor tenencia de Fisher. Es un espacio importante para una acción que no estaba en la cartera tres meses antes. (La firma gestiona $386.670 millones en total, según su último Formulario ADV).
La acción de ExxonMobil ha subido un 4% desde el 30 de septiembre. Eso se mide desde el precio del cierre del trimestre, porque el archivo no muestra cuándo compró Fisher ni a qué precio pagó. Los dos grandes aumentos de Fisher no han ido tan bien: GE Vernova ha bajado un 14% en el mismo período, y Cisco ha bajado un 5%.
TIKR hace seguimiento de 26 analistas sobre Exxon Mobil. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Exxon Mobil, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Exxon Mobil
Barata con las ganancias de este año, más cara con las de 2028
Los analistas esperan un BPA normalizado de $13,70 para 2026, casi el doble de los $6,99 que ExxonMobil ganó en 2025, y luego una disminución constante hasta $10,40 para 2028:
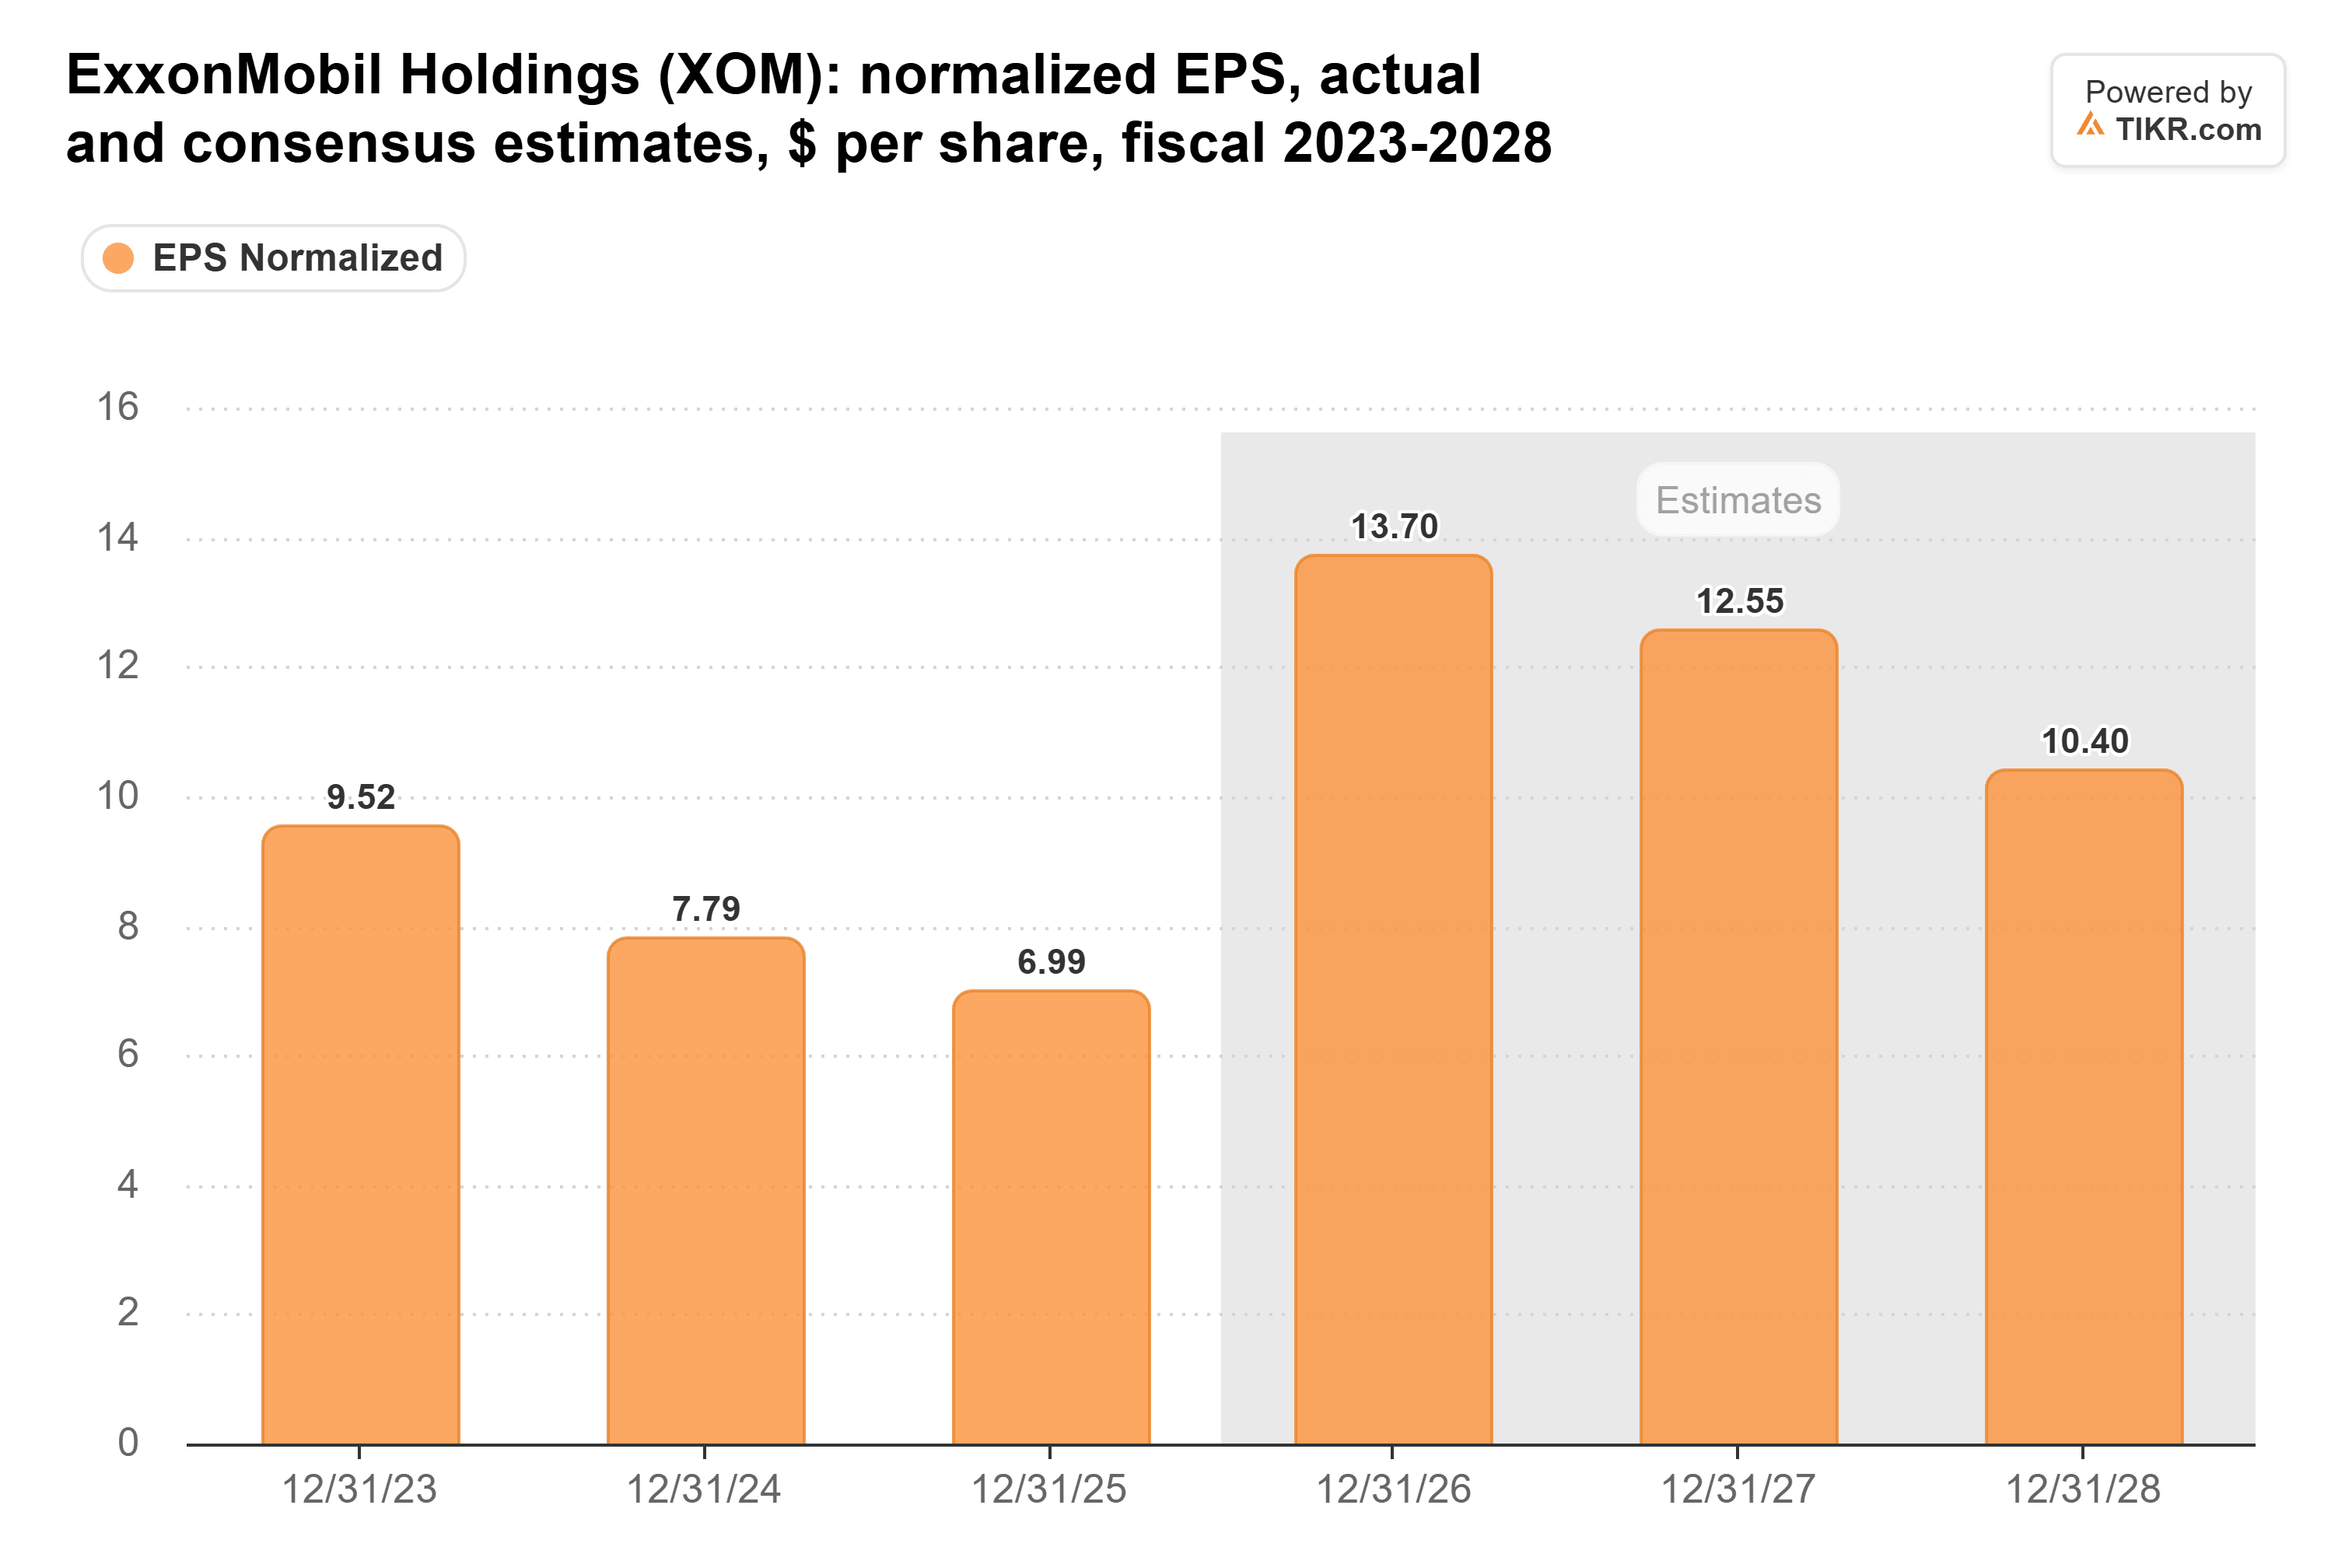
Gran parte de ese salto proviene de la guerra. Solo en el segundo trimestre, los precios más altos añadieron $4.650 millones a las ganancias de Upstream, y los márgenes de refinación más fuertes añadieron $3.180 millones a Energy Products, dijo ExxonMobil en su 10-Q. Con el Brent cayendo brevemente por debajo de $90 esta semana después de que el presidente Trump dijera que la guerra podría terminar pronto, no esperaría que esas estimaciones posteriores suban.
Aún así, $10,40 está muy por encima de lo que ExxonMobil ganó en 2025, por lo que los analistas sí esperan un piso más alto después del viento de cola. La dirección está haciendo el mismo argumento. Su plan para 2030 prevé $25.000 millones más en ganancias que en 2024 a precios constantes, provenientes de más barriles del Permian y Guyana y menores costos.
Con las ganancias de este año, ExxonMobil cotiza a 12 veces las ganancias futuras, justo por debajo de su promedio de cinco años de 13x:
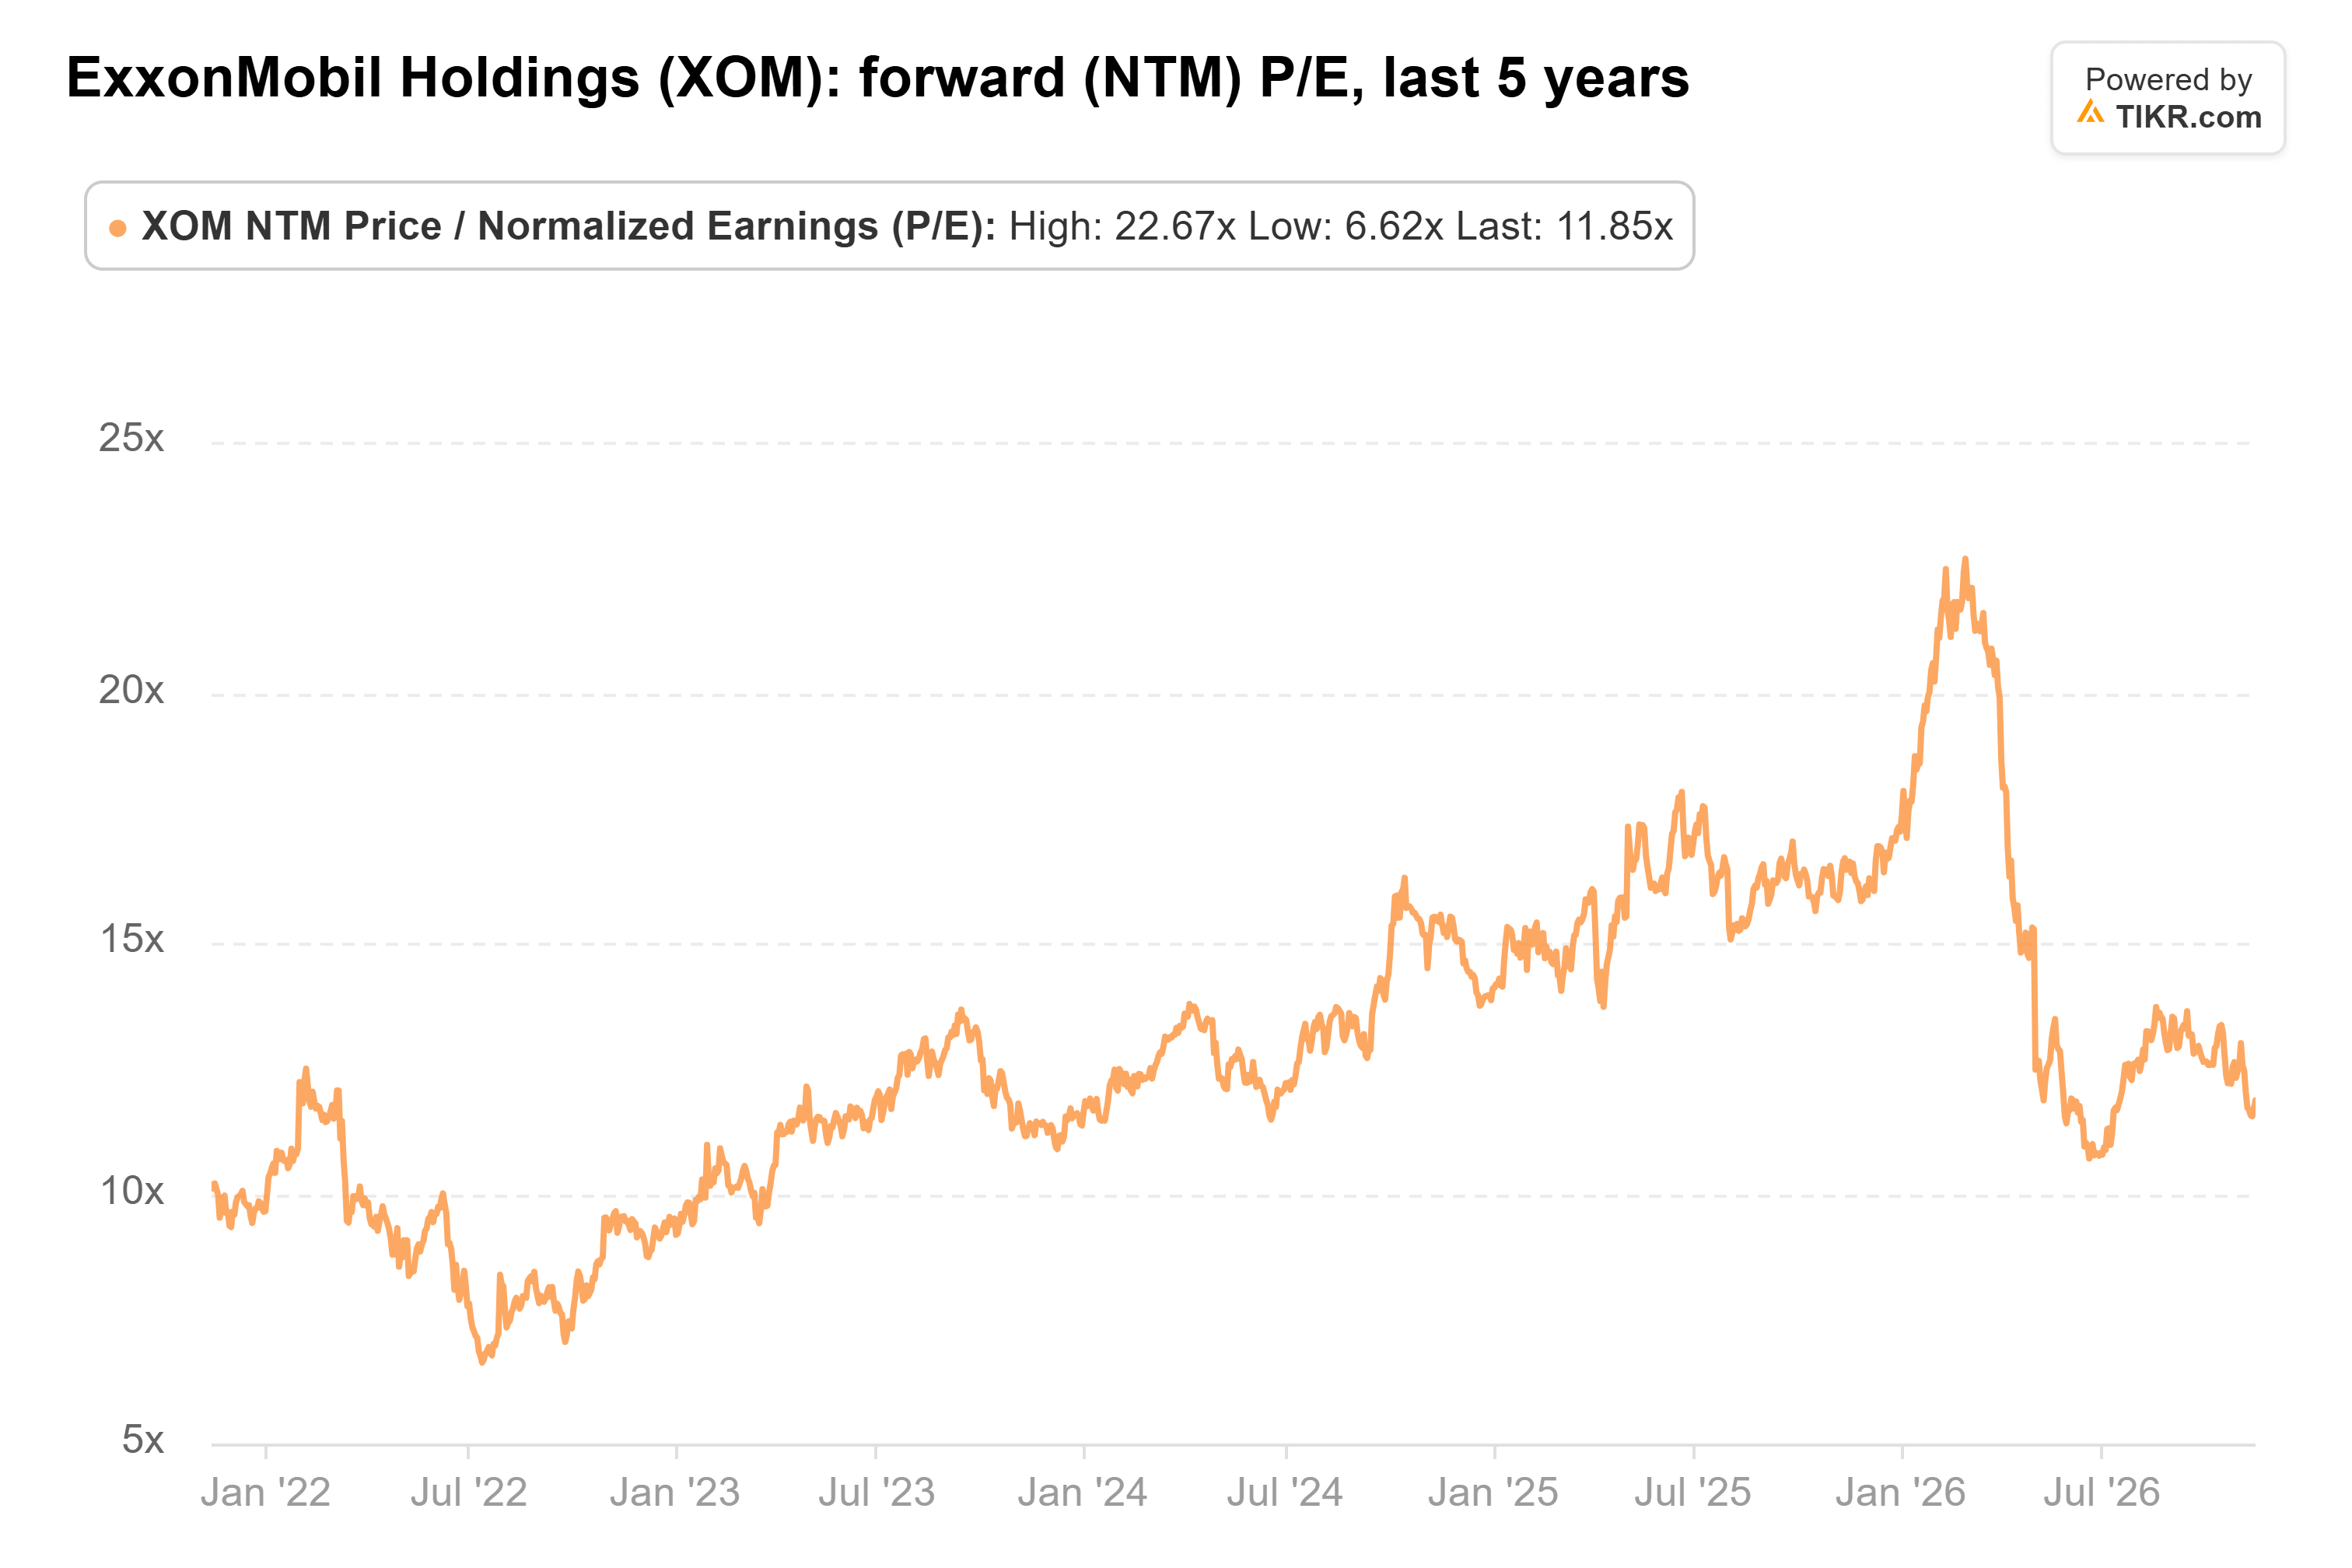
Pero esas ganancias futuras provienen de los años de viento de cola. Valore la acción en el consenso de 2028, y su múltiplo está muy por encima de ese promedio. Los inversores ya han visto esto antes: el P/E forward alcanzó su mínimo de cinco años de 6,6x en julio de 2022, la última vez que las ganancias del petróleo alcanzaron un pico.
El objetivo de consenso ha subido a $184, desde $129 hace un año:
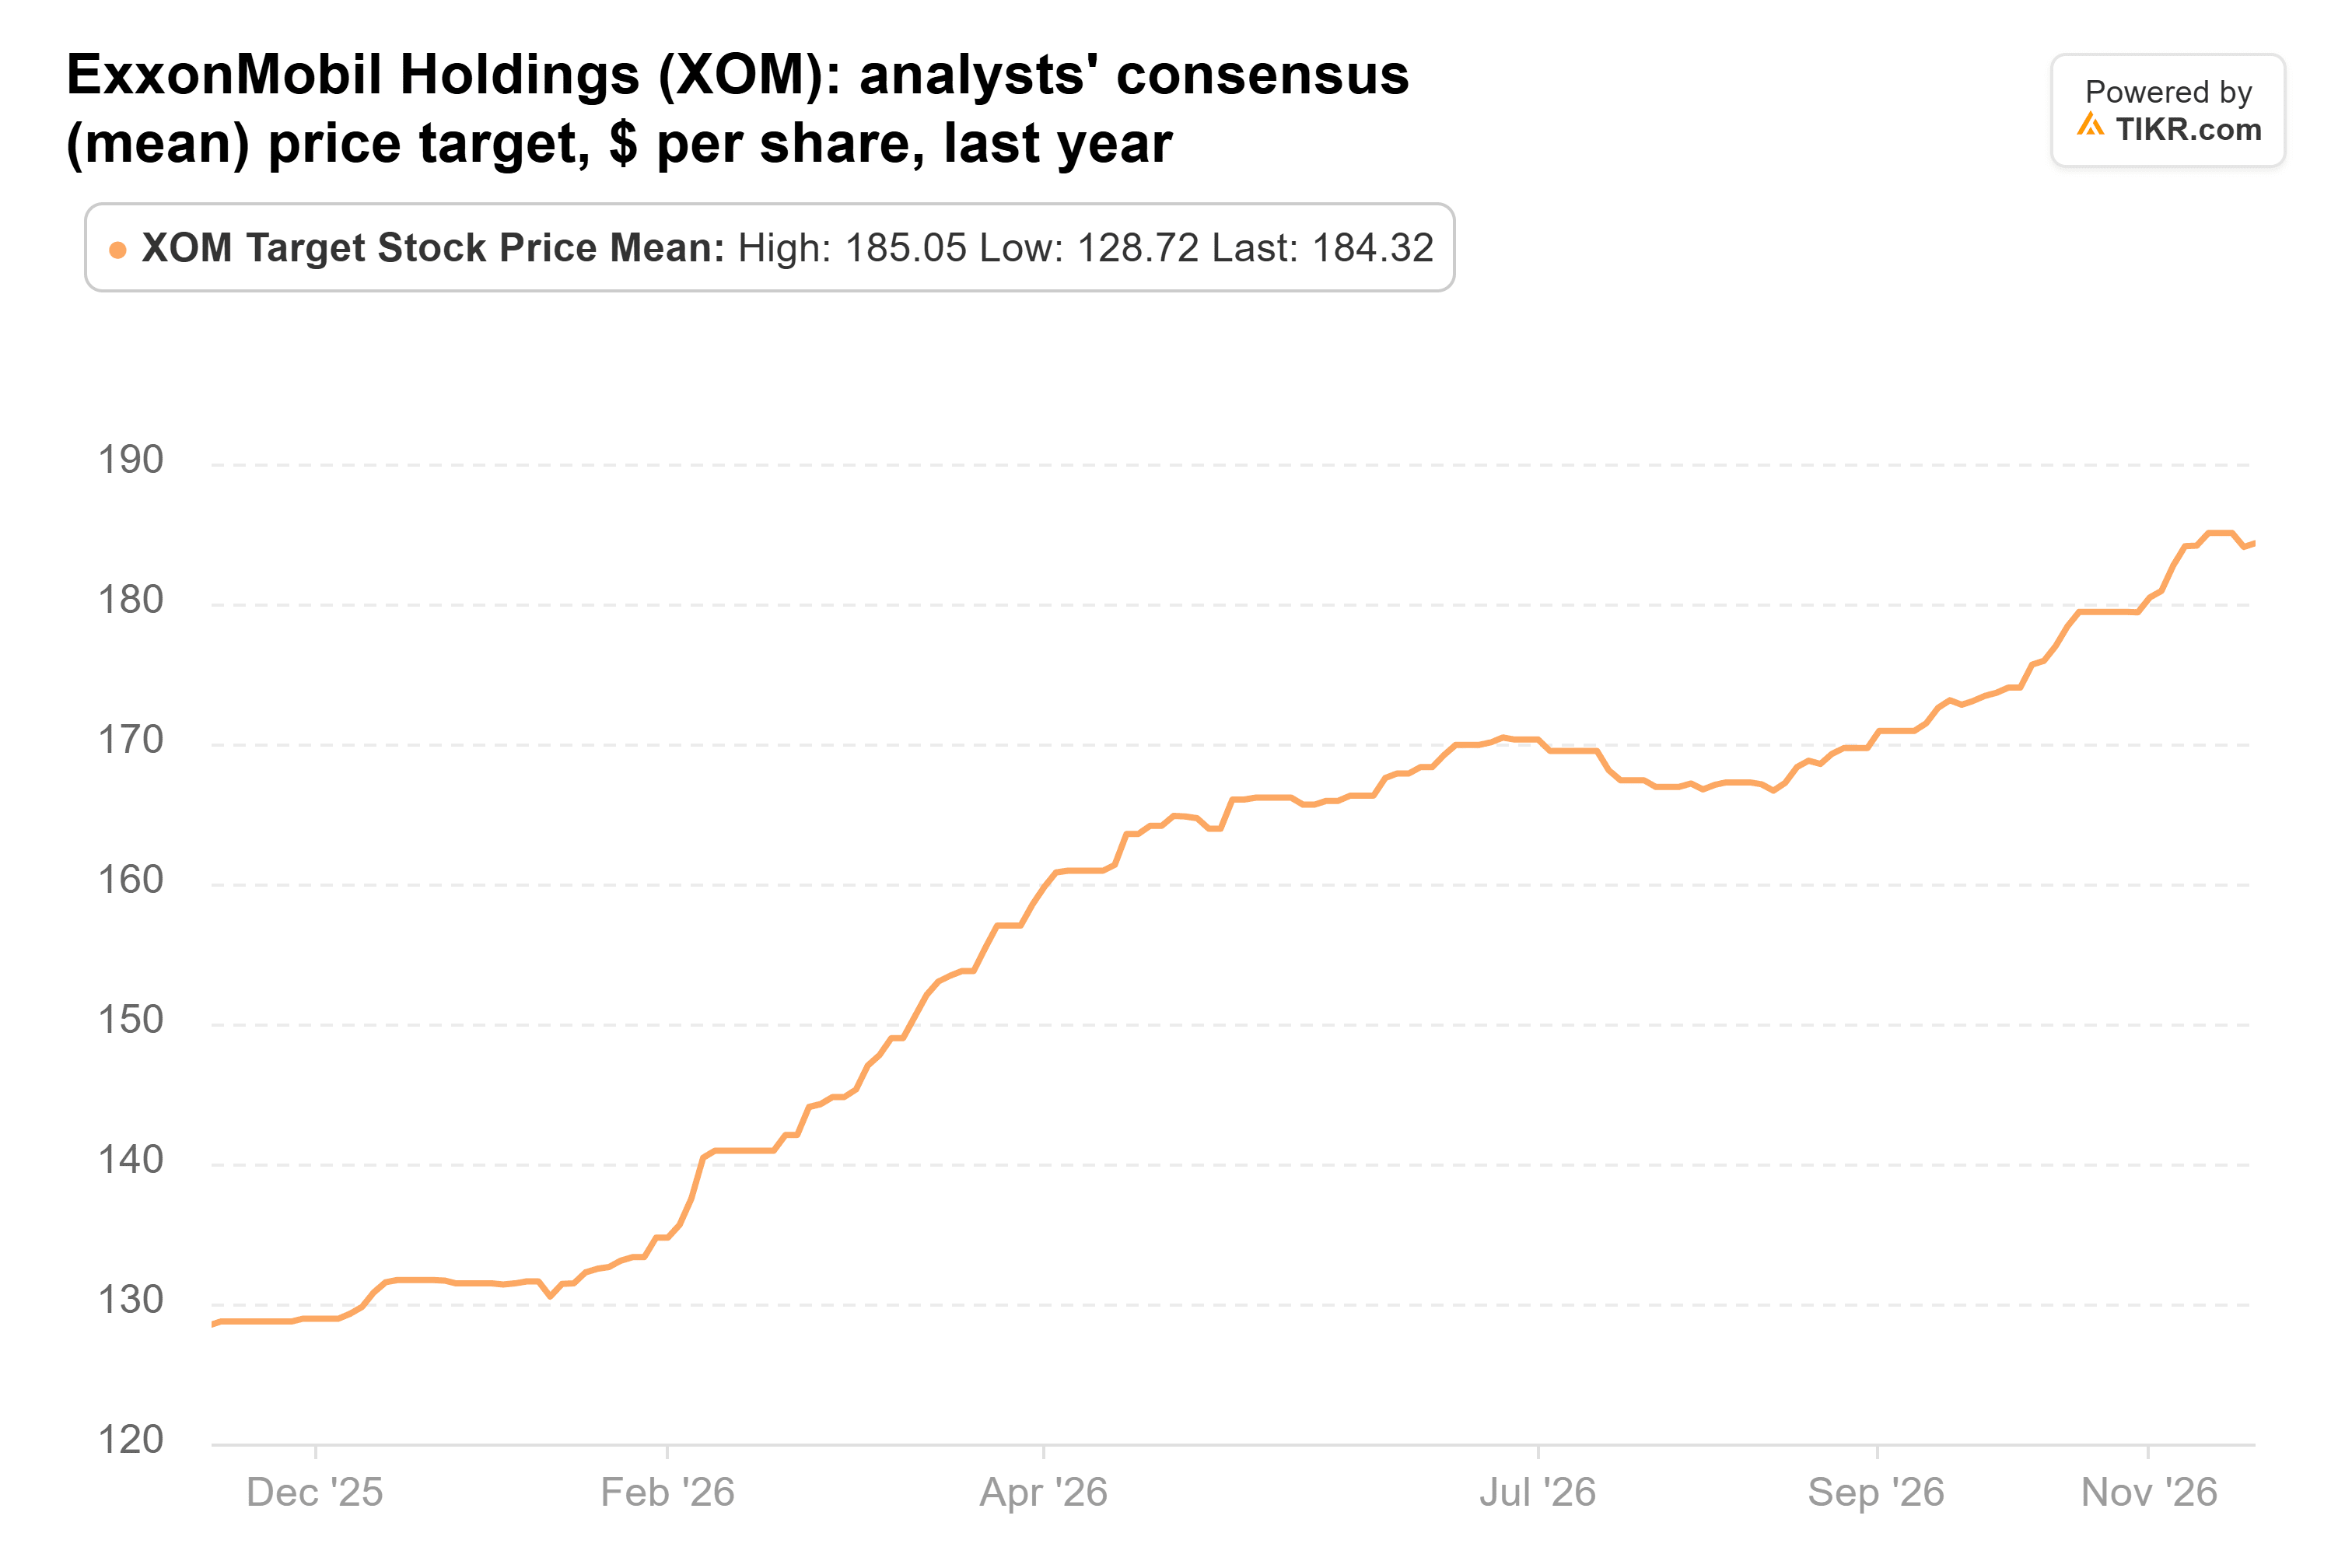
Eso es un 9% por encima del último cierre. Los objetivos de los 26 analistas oscilan entre $160 y $213. Un potencial alcista de un solo dígito es escaso para una acción cuyas ganancias los analistas esperan que se reduzcan durante dos años consecutivos.
Un dividendo seguro a un precio pleno
Fisher tiene buenas razones para apreciar el flujo de caja de ExxonMobil. Su dividendo absorbió un 40% bien cubierto del flujo de caja libre en los 12 meses hasta el 30 de septiembre, frente al 73% en el ejercicio fiscal 2025, y la empresa planea $20.000 millones en recompras en 2027. El CEO Darren Woods dijo en la llamada del tercer trimestre que reducir el número de acciones mantiene estable el gasto total en dividendos mientras el pago por acción crece.
Pero ExxonMobil aún tiene que demostrar que puede ganar lo suficiente a precios ordinarios del petróleo. Su negocio de Upstream en EE.UU., que incluye el Permian, obtuvo un retorno del 4% sobre $118.100 millones de capital promedio en 2025, después de que la transacción totalmente accionaria con Pioneer hiciera que esa base fuera mucho mayor.
La compra de Fisher tiene sentido para un fondo enorme que quiere retornos de efectivo confiables. Pero a 12x las ganancias del período de guerra y un 9% por debajo del objetivo de la calle, no perseguiría a ExxonMobil aquí. La próxima prueba es la actualización del plan corporativo prevista para diciembre. Si ExxonMobil mantiene sus objetivos para 2030, incluido un retorno sobre el capital superior al 17% (frente al 9,3% en 2025), el precio de hoy parece mucho más razonable. El próximo 13F de Fisher, previsto para mediados de febrero, mostrará si siguió comprando.
Entonces, ¿cuánto vale realmente la acción de ExxonMobil?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente introduzca algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer ExxonMobil. Comience desde las estimaciones de consenso de Wall Street, o ajuste las entradas para reflejar su propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!