Conclusiones clave
- Las acciones de Snap cayeron un 11% en una semana tras su informe del tercer trimestre, ya que los ingresos por publicidad solo crecieron un 4% y los usuarios diarios no alcanzaron las estimaciones.
- Las perspectivas de Pinterest también fueron débiles, pero Meta Platforms aumentó sus ingresos publicitarios un 26%, por lo que la desaceleración de Snap parece ser un problema propio.
- Snap obtuvo un beneficio y más que duplicó su EBITDA ajustado, pero el bajo múltiplo se basa en ganancias que excluyen alrededor de $1,000 millones anuales en compensación basada en acciones.
- El informe del cuarto trimestre, a principios de febrero, debe mostrar una recuperación del crecimiento publicitario y un plan para mantener estable el número de acciones en circulación.
Snap (SNAP) ha caído un 11% en la última semana tras un desplome del 14% el 5 de noviembre, la sesión posterior a su informe del tercer trimestre del 4 de noviembre. Snap obtuvo un beneficio de $56 millones, pero la publicidad solo creció un 4%, en un trimestre en el que Meta Platforms (META) aumentó sus ingresos publicitarios un 26%.
Pinterest (PINS) también dio unas previsiones para el cuarto trimestre por debajo de los $1,520 millones que esperaban los analistas cuando reportó el 29 de octubre, una señal de un mercado difícil para las plataformas más pequeñas. Pero los precios de los anuncios de Meta subieron un 14%, por lo que los anunciantes siguen gastando. Simplemente, Snap no está captando suficiente parte de ese gasto.
La publicidad de marca fue la causante del daño
Los costos fueron la buena noticia: solo crecieron un 1% mientras que los ingresos aumentaron un 14% hasta $1,720 millones, por lo que el EBITDA ajustado se más que duplicó hasta $383 millones. Los anuncios fueron el problema. La publicidad de respuesta directa creció con fuerza, pero la publicidad de marca cayó respecto al año anterior. El CEO Evan Spiegel no lo ocultó en la llamada de resultados del tercer trimestre de Snap:
"Sin duda, un crecimiento publicitario del 4% está por debajo de nuestras ambiciones."
Los usuarios diarios también se quedaron cortos, con 495 millones frente a los 499 millones esperados.
Barata, hasta que se contabiliza la compensación en acciones
Los analistas esperan que el crecimiento de los ingresos se desacelere hasta aproximadamente el 11% en 2027:
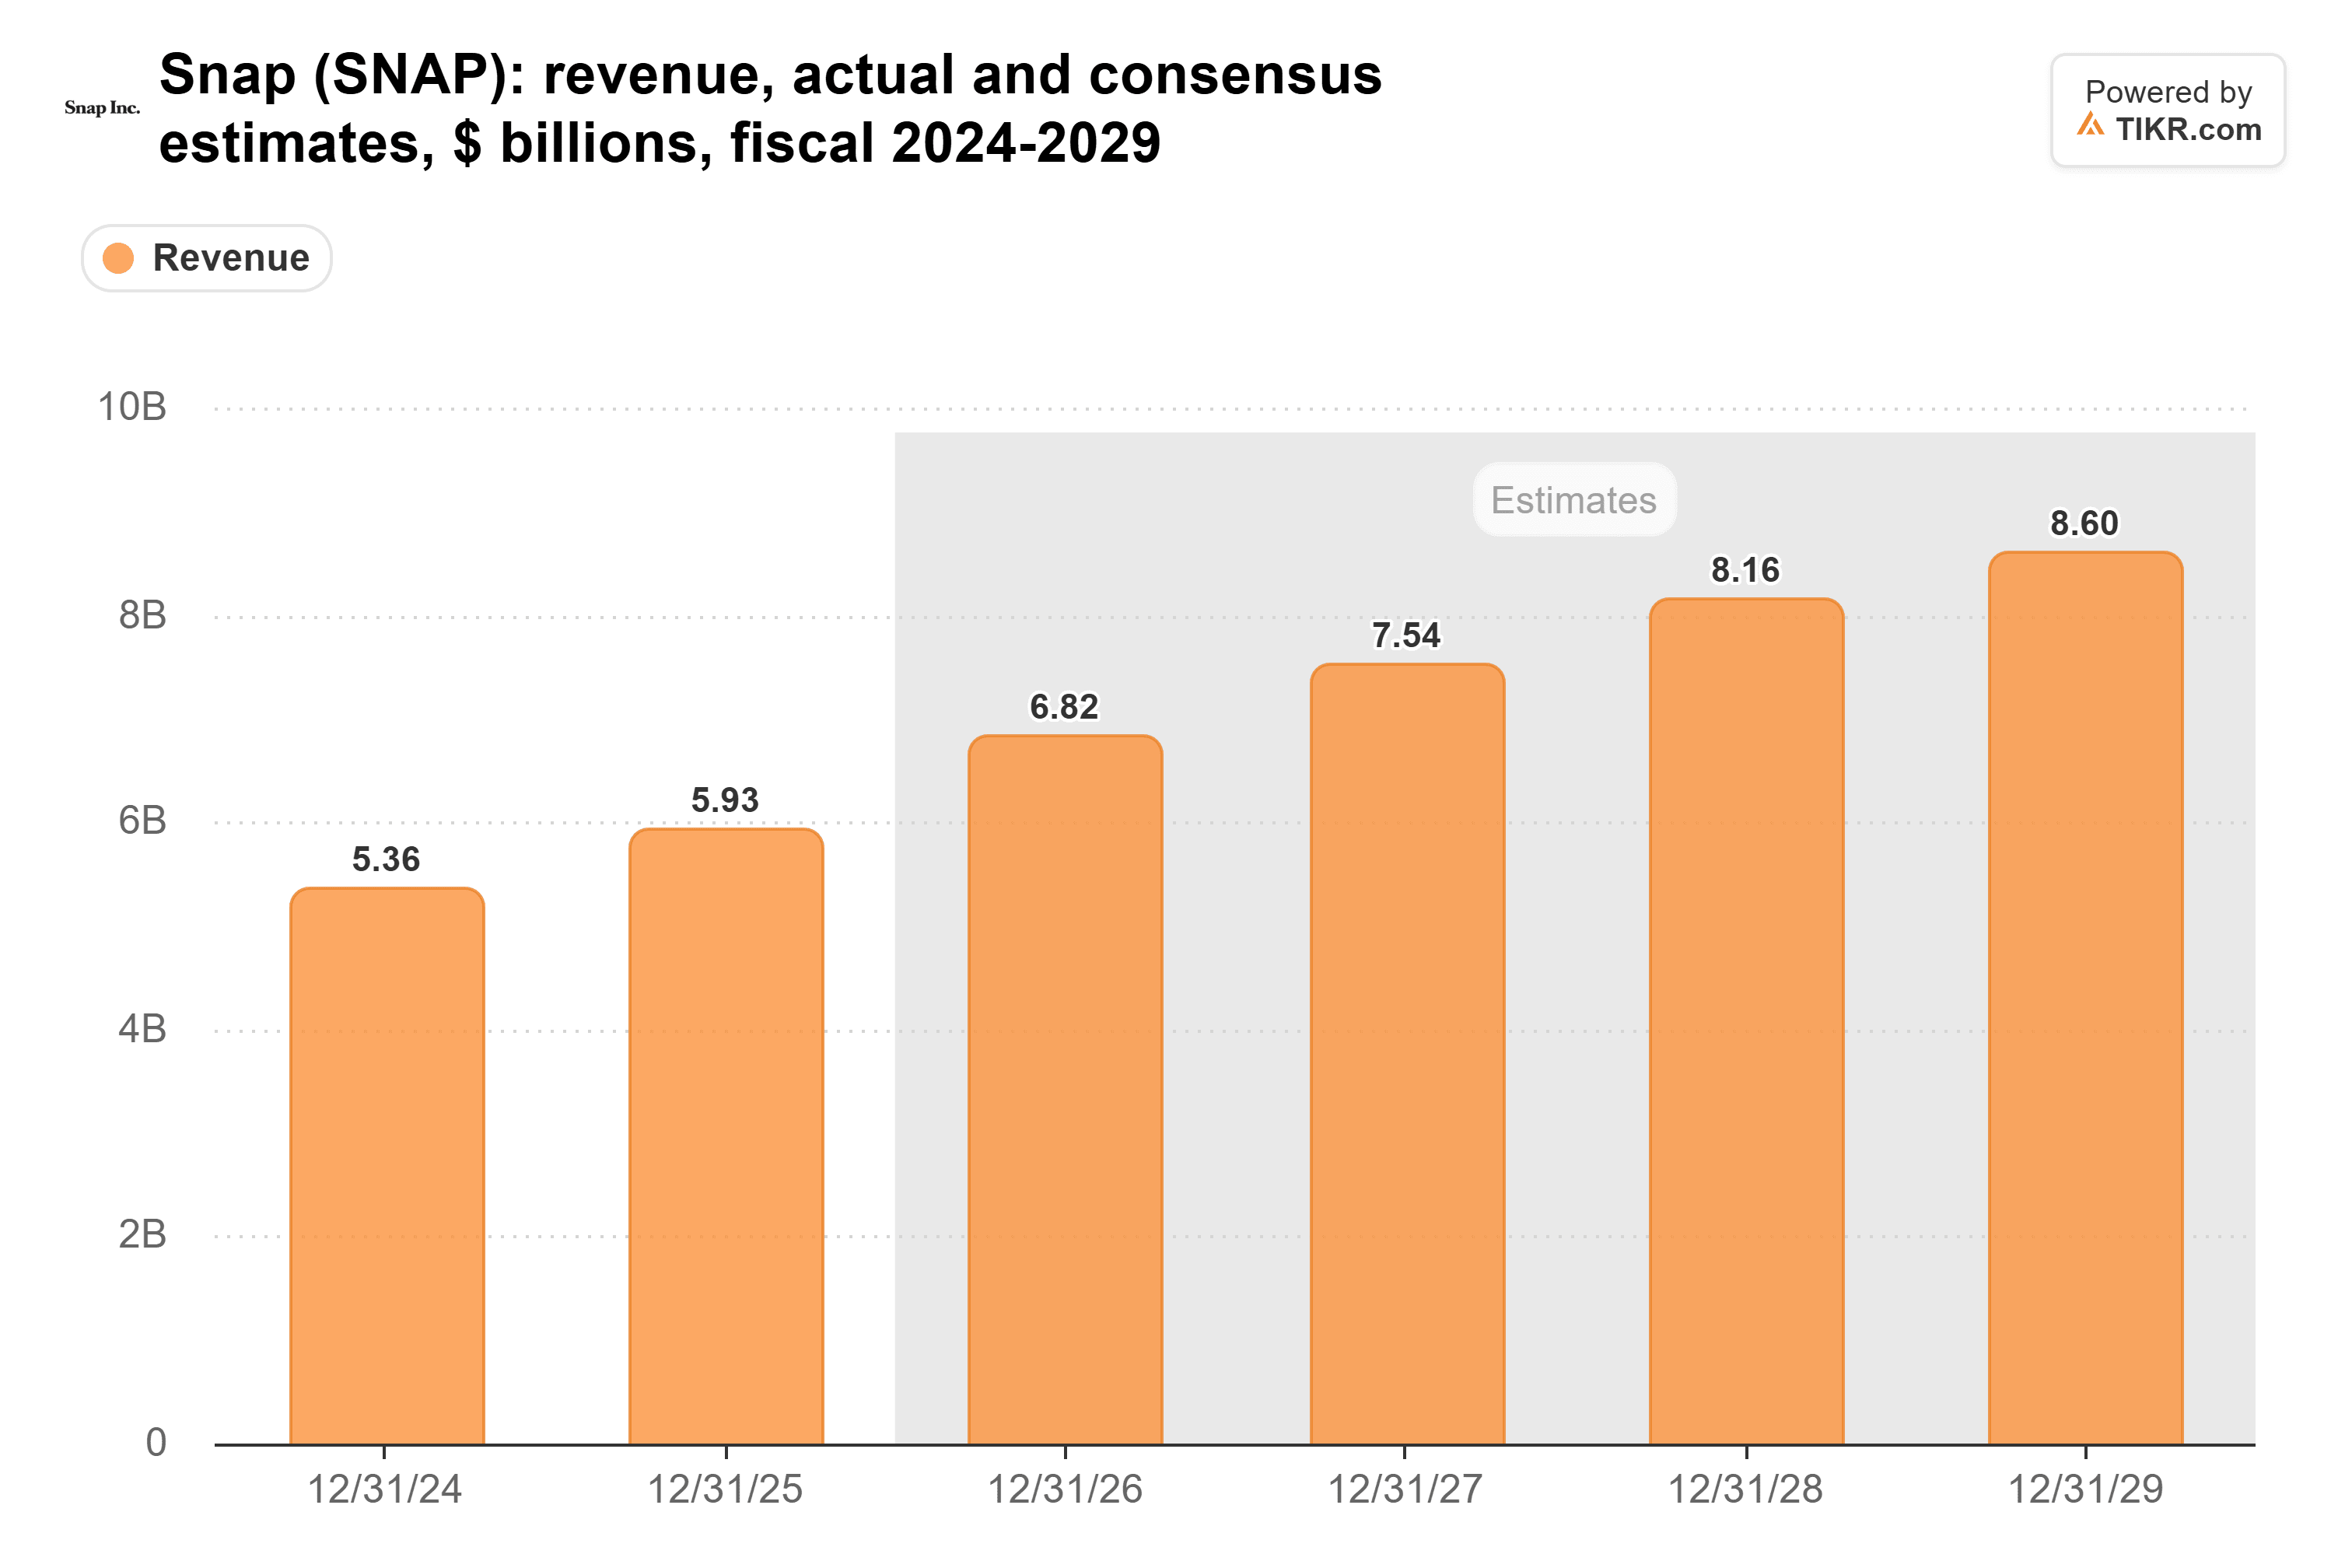
El punto medio de las previsiones para el cuarto trimestre se alinea con ese consenso, por lo que es poco probable que se produzcan grandes recortes en las estimaciones a partir de ahora.
Según esas estimaciones, Snap cotiza a aproximadamente 7 veces las ganancias futuras, frente a casi 12 veces en promedio durante el último año. Pero esas ganancias excluyen alrededor de $1,050 millones en compensación basada en acciones este año, más que los $777 millones de flujo de caja libre que Snap generó en los últimos 12 meses. Por eso las acciones diluidas siguen aumentando lentamente:
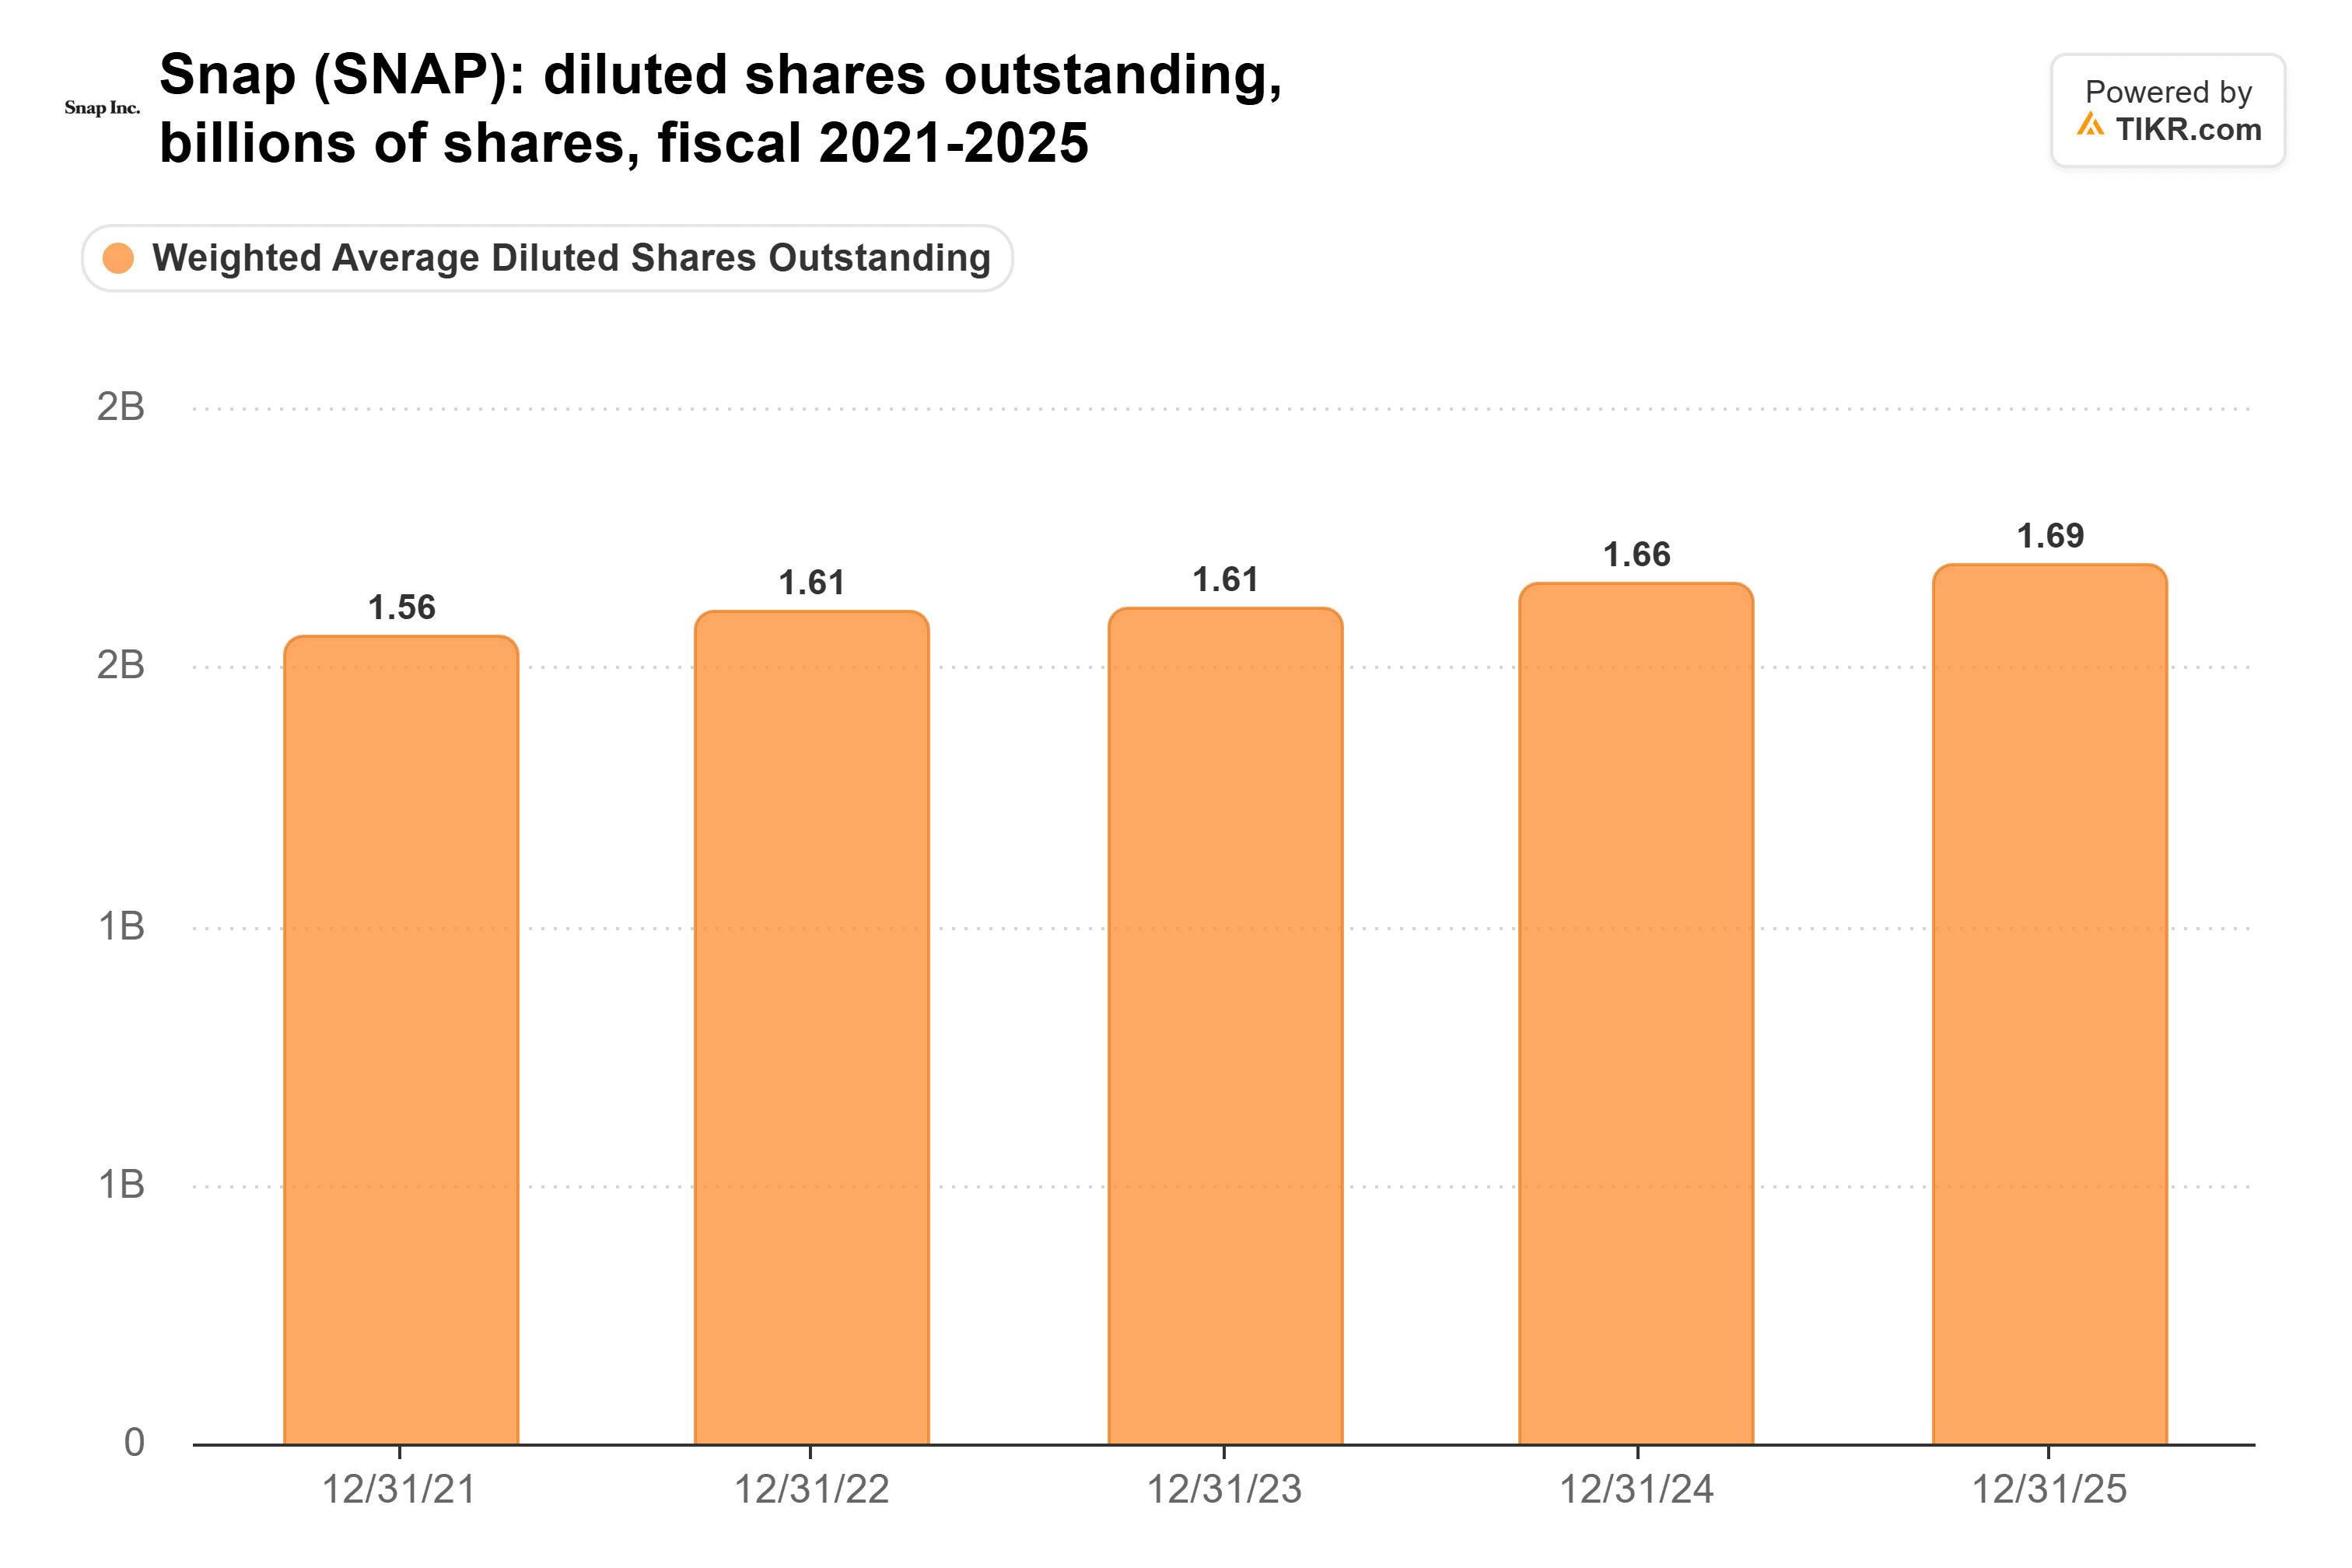
Las acciones más las compensaciones basadas en acciones alcanzaron los 1,930 millones a finales de septiembre, frente a los 1,860 millones de un año antes.
TIKR hace seguimiento de 41 analistas sobre Snap. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Snap, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores utilizan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas de Snap
Febrero debe mostrar crecimiento publicitario
La factura legal también sigue abierta. El 2 de noviembre, Snap llegó a un acuerdo en el caso de adicción adolescente que estaba a punto de enfrentar en un juicio, pero miles de demandas relacionadas aún están pendientes.
A aproximadamente 7 veces las ganancias, ya se ha descontado mucha mala noticia, pero los recortes de costos no pueden arreglar un crecimiento publicitario del 4%. El objetivo del CFO Doug Hott es "un número de acciones diluidas estable en 2027". El informe del cuarto trimestre, previsto para principios de febrero, debería mostrar si Snap puede financiar eso a partir del flujo de caja libre y recuperar el crecimiento publicitario hacia cifras de dos dígitos.
Entonces, ¿cuál es el valor real de las acciones de Snap?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Snap. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos de entrada para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero por parte de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!