Puntos Clave
- ServiceNow cayó un 19,6% en el mercado previo a la apertura después de que su BPA ajustado de $1,00 no alcanzara el consenso de $1,02 y guiara el crecimiento del cRPO del cuarto trimestre a la baja, al 18,5%.
- Los ingresos superaron las expectativas, pero una acción que se había apreciado aproximadamente un 43% en tres meses necesitaba un crecimiento más rápido del backlog.
- Los costes de intereses por el préstamo para la operación de Armis limitaron el crecimiento del BPA al 5%, frente a un crecimiento de ingresos del 20,5%.
- El informe de Salesforce a principios de diciembre mostrará si la desaceleración le afecta, mientras que Azure de Microsoft creció un 48%.
ServiceNow (NOW) cayó un 19,6% hasta aproximadamente $121 en el mercado previo a la apertura del jueves tras un informe del tercer trimestre que el CEO Bill McDermott calificó como "el punto de inflexión para ServiceNow como la Torre de Control de la Superinteligencia".
Los inversores observaron en cambio la desaceleración del backlog, lo que plantea una pregunta difícil para Salesforce (CRM). Microsoft (MSFT) mostró esa misma tarde dónde están creciendo más rápido los presupuestos de IA.
Un Superávit Con Un Pero
Las cifras, publicadas tras el cierre del miércoles:
- Ingresos: $4.110 millones, un 20,5% más, por encima del consenso de $4.095 millones
- BPA ajustado: $1,00, frente al consenso de $1,02
- cRPO: subió un 21% en moneda constante, guiado al 18,5% para el cuarto trimestre, por debajo del aproximadamente 19,8% que esperaban los analistas
El endeudamiento para la operación de Armis elevó el gasto por intereses a $81 millones desde $6 millones hace un año. Ese coste extra equivale aproximadamente a 6 centavos por acción después de impuestos, y es una de las razones por las que el BPA solo subió un 5% mientras los ingresos crecieron un 20,5%.
Sin embargo, la guía del cRPO es la mayor preocupación, aunque la CFO Gina Mastantuono explicó parte de ello en la conferencia de resultados del T3. Las renovaciones anticipadas que se trasladaron al tercer trimestre, más acuerdos on-premise del sector público (un lastre de 25 puntos básicos) y los contratos que los clientes pueden cancelar por conveniencia (alrededor de 50 puntos básicos de crecimiento del backlog excluidos del cRPO) pesan sobre la cifra del cuarto trimestre. También dijo que la contabilización de la ayuda de implementación agrupada es la única razón por la que el superávit total del tercer trimestre no se trasladó a la guía de suscripción para todo el año, que subió $15 millones hasta $15.785 millones en el punto medio.
Cotizada Por Más
ServiceNow se había apreciado aproximadamente un 43% en tres meses, y su PER forward pasó de un mínimo de cinco años de 20x en abril a 33x al cierre del miércoles:
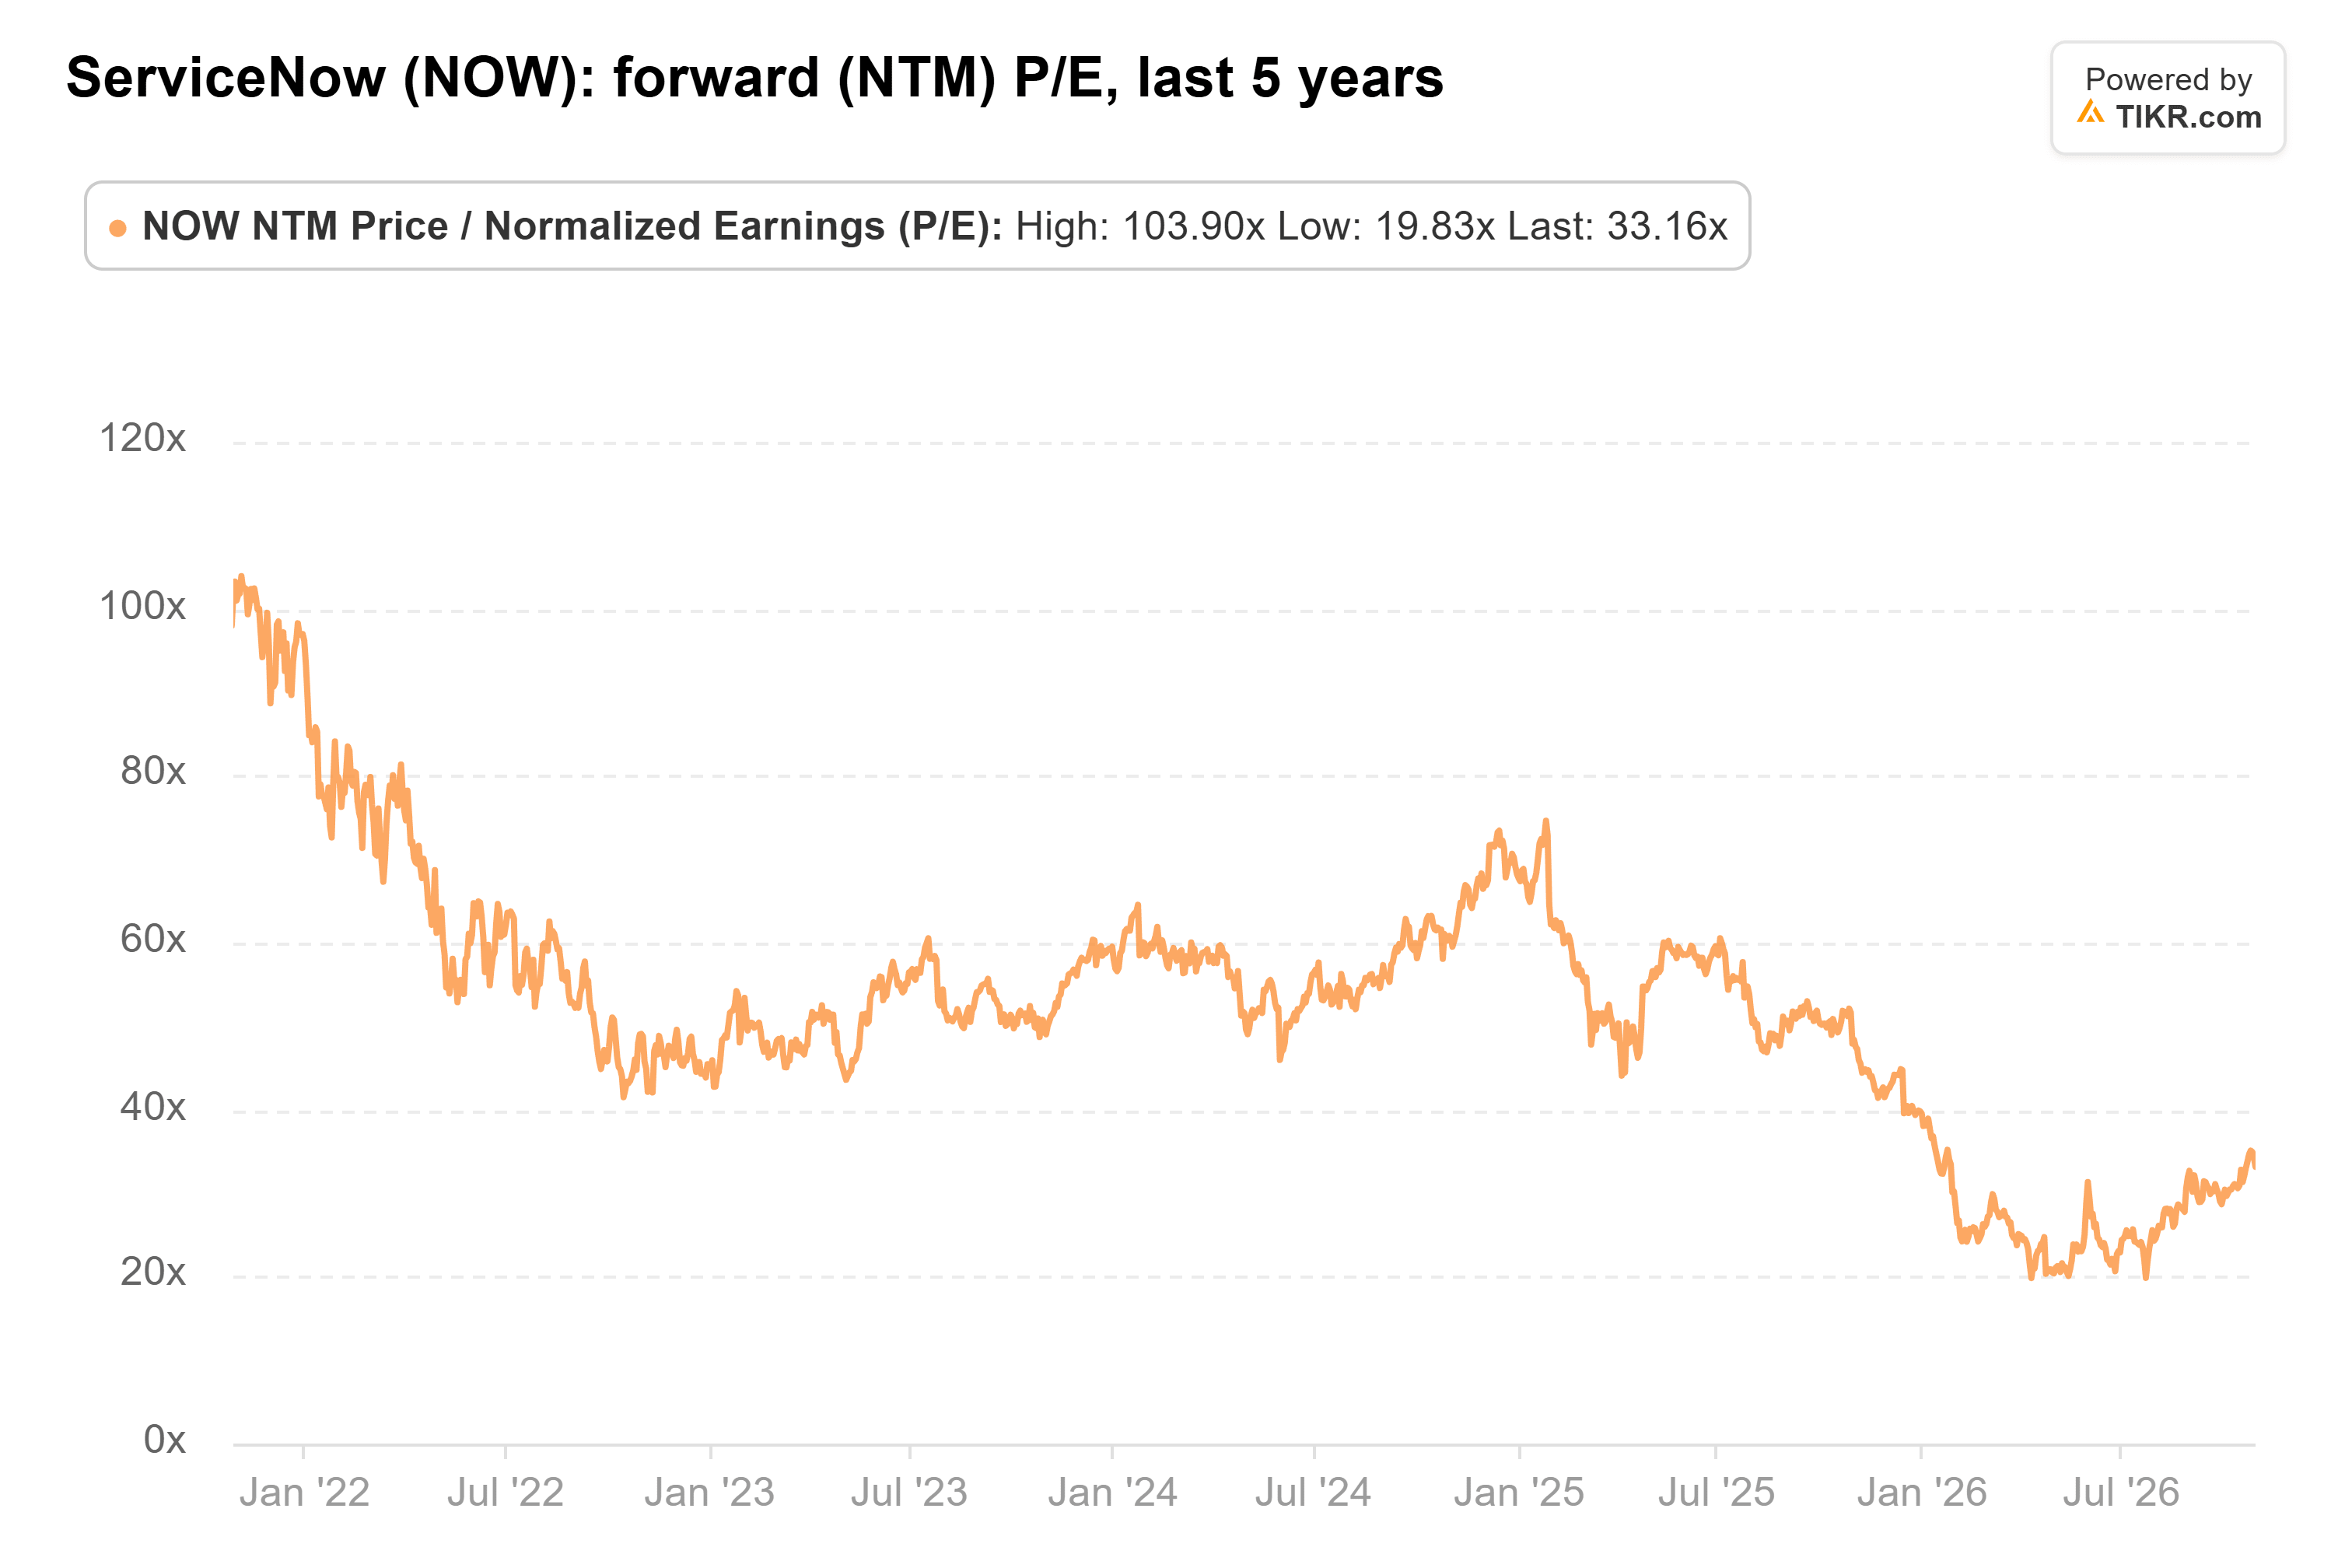
La caída del jueves en el mercado previo a la apertura la lleva a aproximadamente 27x, muy por debajo de su promedio de cinco años de 53x. Los analistas esperan que el BPA normalizado siga subiendo hasta 2028, a aproximadamente un 20% anual:

Un fallo de 2 centavos es pequeño por sí solo. La guía más débil del backlog es el mayor riesgo para esas estimaciones.
TIKR Sigue a 49 Analistas de ServiceNow. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las recomendaciones de Compra, Mantenimiento y Venta sobre ServiceNow, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de ServiceNow
A Dónde Va El Dinero De La IA
Los ingresos de Azure de Microsoft crecieron un 48% en el trimestre hasta el 30 de septiembre, por lo que las grandes empresas todavía están gastando más rápido en la infraestructura subyacente a las aplicaciones.
Salesforce, más cerca del terreno de ServiceNow, creció su cRPO un 14% en el trimestre hasta el 31 de julio. Pero con un PER forward de 16x, la mitad que el de ServiceNow al cierre del miércoles, tiene mucho menos descontado en el precio. Si su cRPO se mantiene cerca del 14% a principios de diciembre, la desaceleración de ServiceNow parece ser propia.
La Prueba De Enero Para La Acción De ServiceNow
La siguiente prueba es el informe del cuarto trimestre a finales de enero: el valor de los contratos de IA frente al objetivo elevado de la dirección de $1.700 millones para 2026, y la primera visión de la guía para 2027.
Este fue un trimestre sólido para una acción cotizada por uno perfecto. A aproximadamente 27x, frente a un crecimiento esperado de beneficios de aproximadamente un 20% anual, el precio exige mucho menos que el miércoles. Lo que no puede absorber es otro paso a la baja: si la guía para 2027 sitúa el crecimiento central de suscripciones por debajo del aproximadamente 19% de este año, "punto de inflexión" será difícil de vender.
Entonces, ¿cuál es el valor real de la acción de ServiceNow?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer ServiceNow. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!