Estadísticas Clave para la Acción de Pfizer
- Precio Actual: $27.72
- Precio Objetivo (Medio): ~$29
- Objetivo del Mercado: ~$29
- Rentabilidad Total Potencial: ~5%
- TIR Anualizada: ~1% / año
Ya Disponible: Descubre cuánto potencial alcista podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Sucedió?
Pfizer (PFE) cotiza cerca de $27.72, y su CEO dedicó sus comentarios más llamativos el 14 de septiembre no al "patent cliff" (caída por expiración de patentes) ni al dividendo, sino a un competidor que apenas aparece en un solo modelo de analista: la industria farmacéutica china. Hablando en la Conferencia Global de Salud de Morgan Stanley, el Presidente y CEO Albert Bourla dijo que los desarrolladores de fármacos chinos ahora se mueven a "3x la velocidad, la mitad del costo", y predijo que surgirán jugadores farmacéuticos chinos globales para finales de la década.
Para una acción que el mercado valora como un título de ingresos en lento declive, eso es algo inusual de escuchar de la dirección. La pregunta que plantea es si Bourla está preparando a Pfizer para un cambio estructural real, o narrando una amenaza que está a años de afectar los números.
La Apuesta por China, y la Palanca de IA Detrás de Ella
Bourla fue directo sobre lo que está en juego. Dijo que su futuro competidor podría no ser Lilly o Merck sino una multinacional china, y que "para finales de la década, me sorprendería si no tuviéramos jugadores chinos globales". Su respuesta es doble. Pfizer ya obtiene innovación de China a través de acuerdos de licenciamiento externo, respaldados por 1,500 empleados de I+D en el terreno y un proceso de diligencia debida donde los equipos revisan registros médicos y escaneos uno por uno antes de firmar. Y para competir en costo y velocidad, está apostando por la inteligencia artificial, a la que llamó la palanca más grande disponible para alcanzar "la mitad del costo y 3x la velocidad".
Los casos de uso de IA que destacó no fueron los obvios. Más allá del descubrimiento de fármacos, Bourla señaló el marketing, notando que los médicos extraen cada vez más información de modelos de lenguaje grandes, por lo que Pfizer está trabajando para asegurar que sus datos estén dentro de esos modelos. También citó una mayor cobertura de la fuerza de ventas y ganancias en la cadena de suministro de manufactura. Es importante porque estos son factores de margen, no promesas de ingresos: si la IA comprime la base de costos de Pfizer de la misma manera que lo hizo el programa de reducción de costos de $7.2 mil millones ya completado, protege las ganancias incluso mientras la cartera heredada se reduce.
Consulta estimaciones históricas y prospectivas para la acción de Pfizer (¡Es gratis!) >>>
Por Qué el Mercado Sigue Valorando un Declive
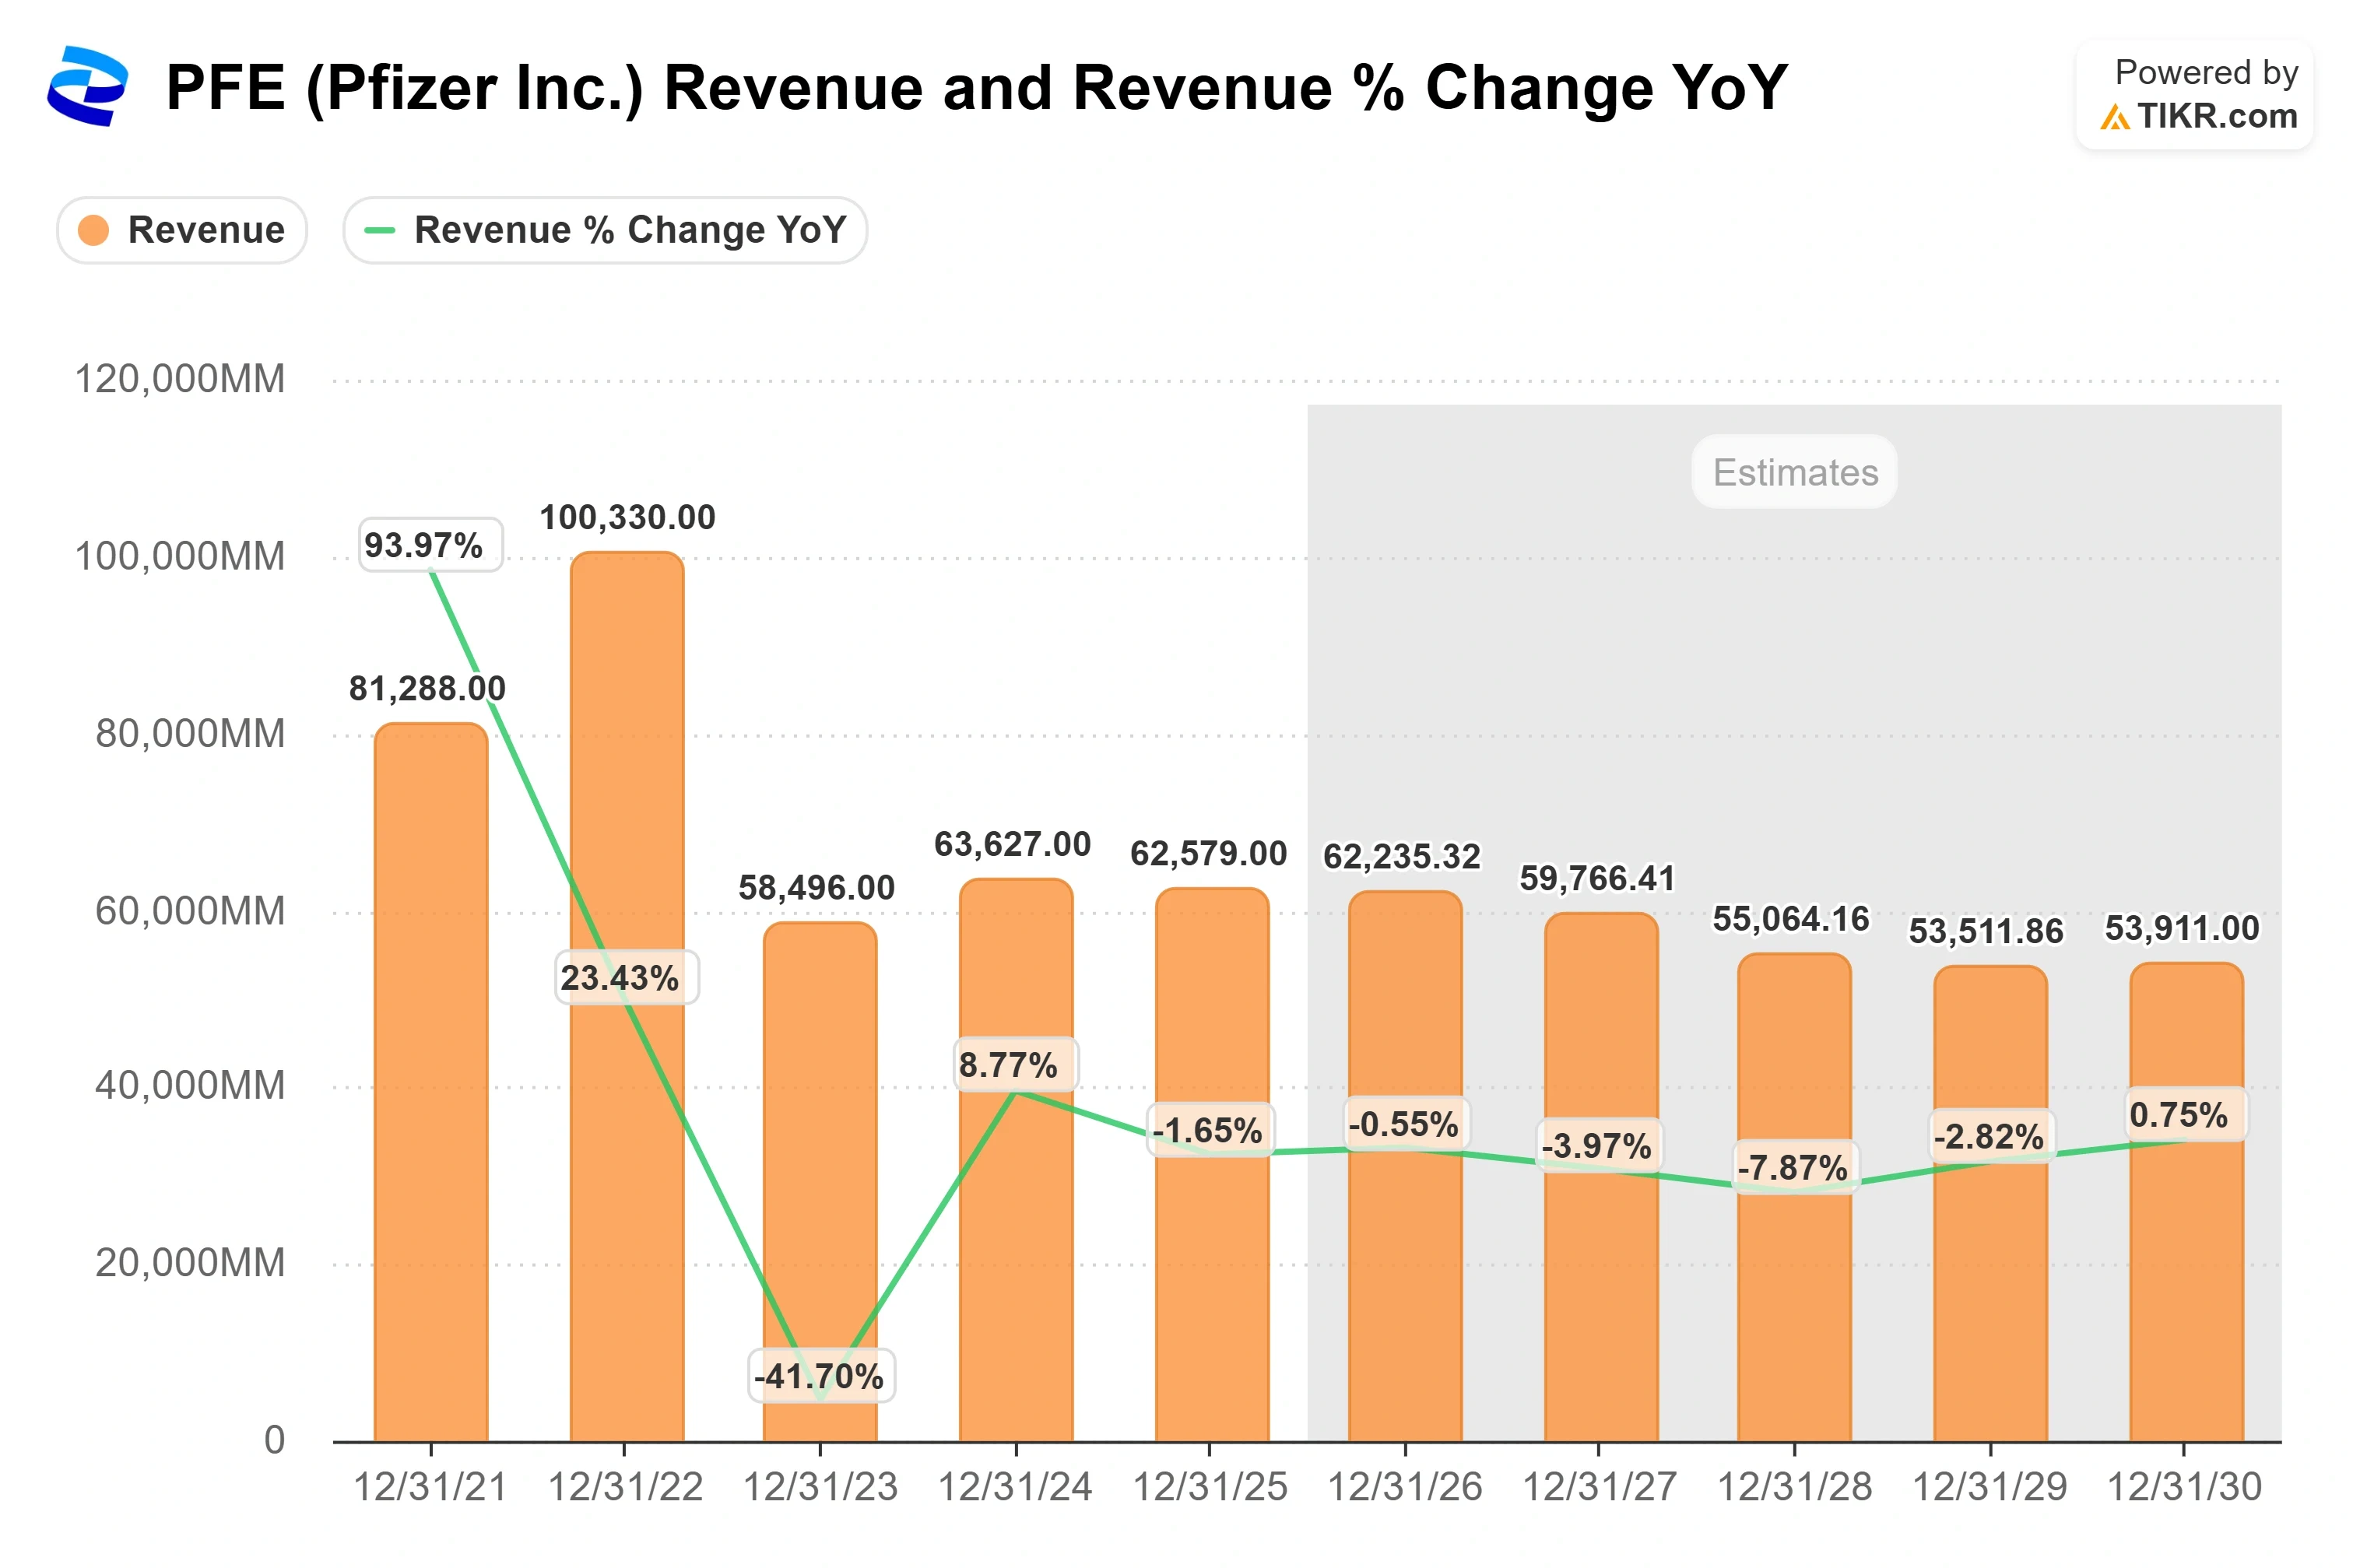
Los modelos de Wall Street proyectan que los ingresos de Pfizer caerán de unos $62.6 mil millones en 2025 a aproximadamente $53.9 mil millones para 2030, con una CAGR de ingresos a dos años vista de alrededor de -2%. El negocio a corto plazo es más saludable de lo que sugiere esa curva: los ingresos del segundo trimestre de $15.03 mil millones, reportados el 4 de agosto, superaron la estimación de $14.39 mil millones en un 4.5%, con un BPA ajustado de $0.77 frente a $0.68, y la dirección dice que ha superado las estimaciones de ingresos en nueve de los últimos diez trimestres. Sin embargo, la línea prospectiva sigue inclinándose hacia abajo, impulsada por la caída de los ingresos por COVID y las próximas expiraciones de patentes.
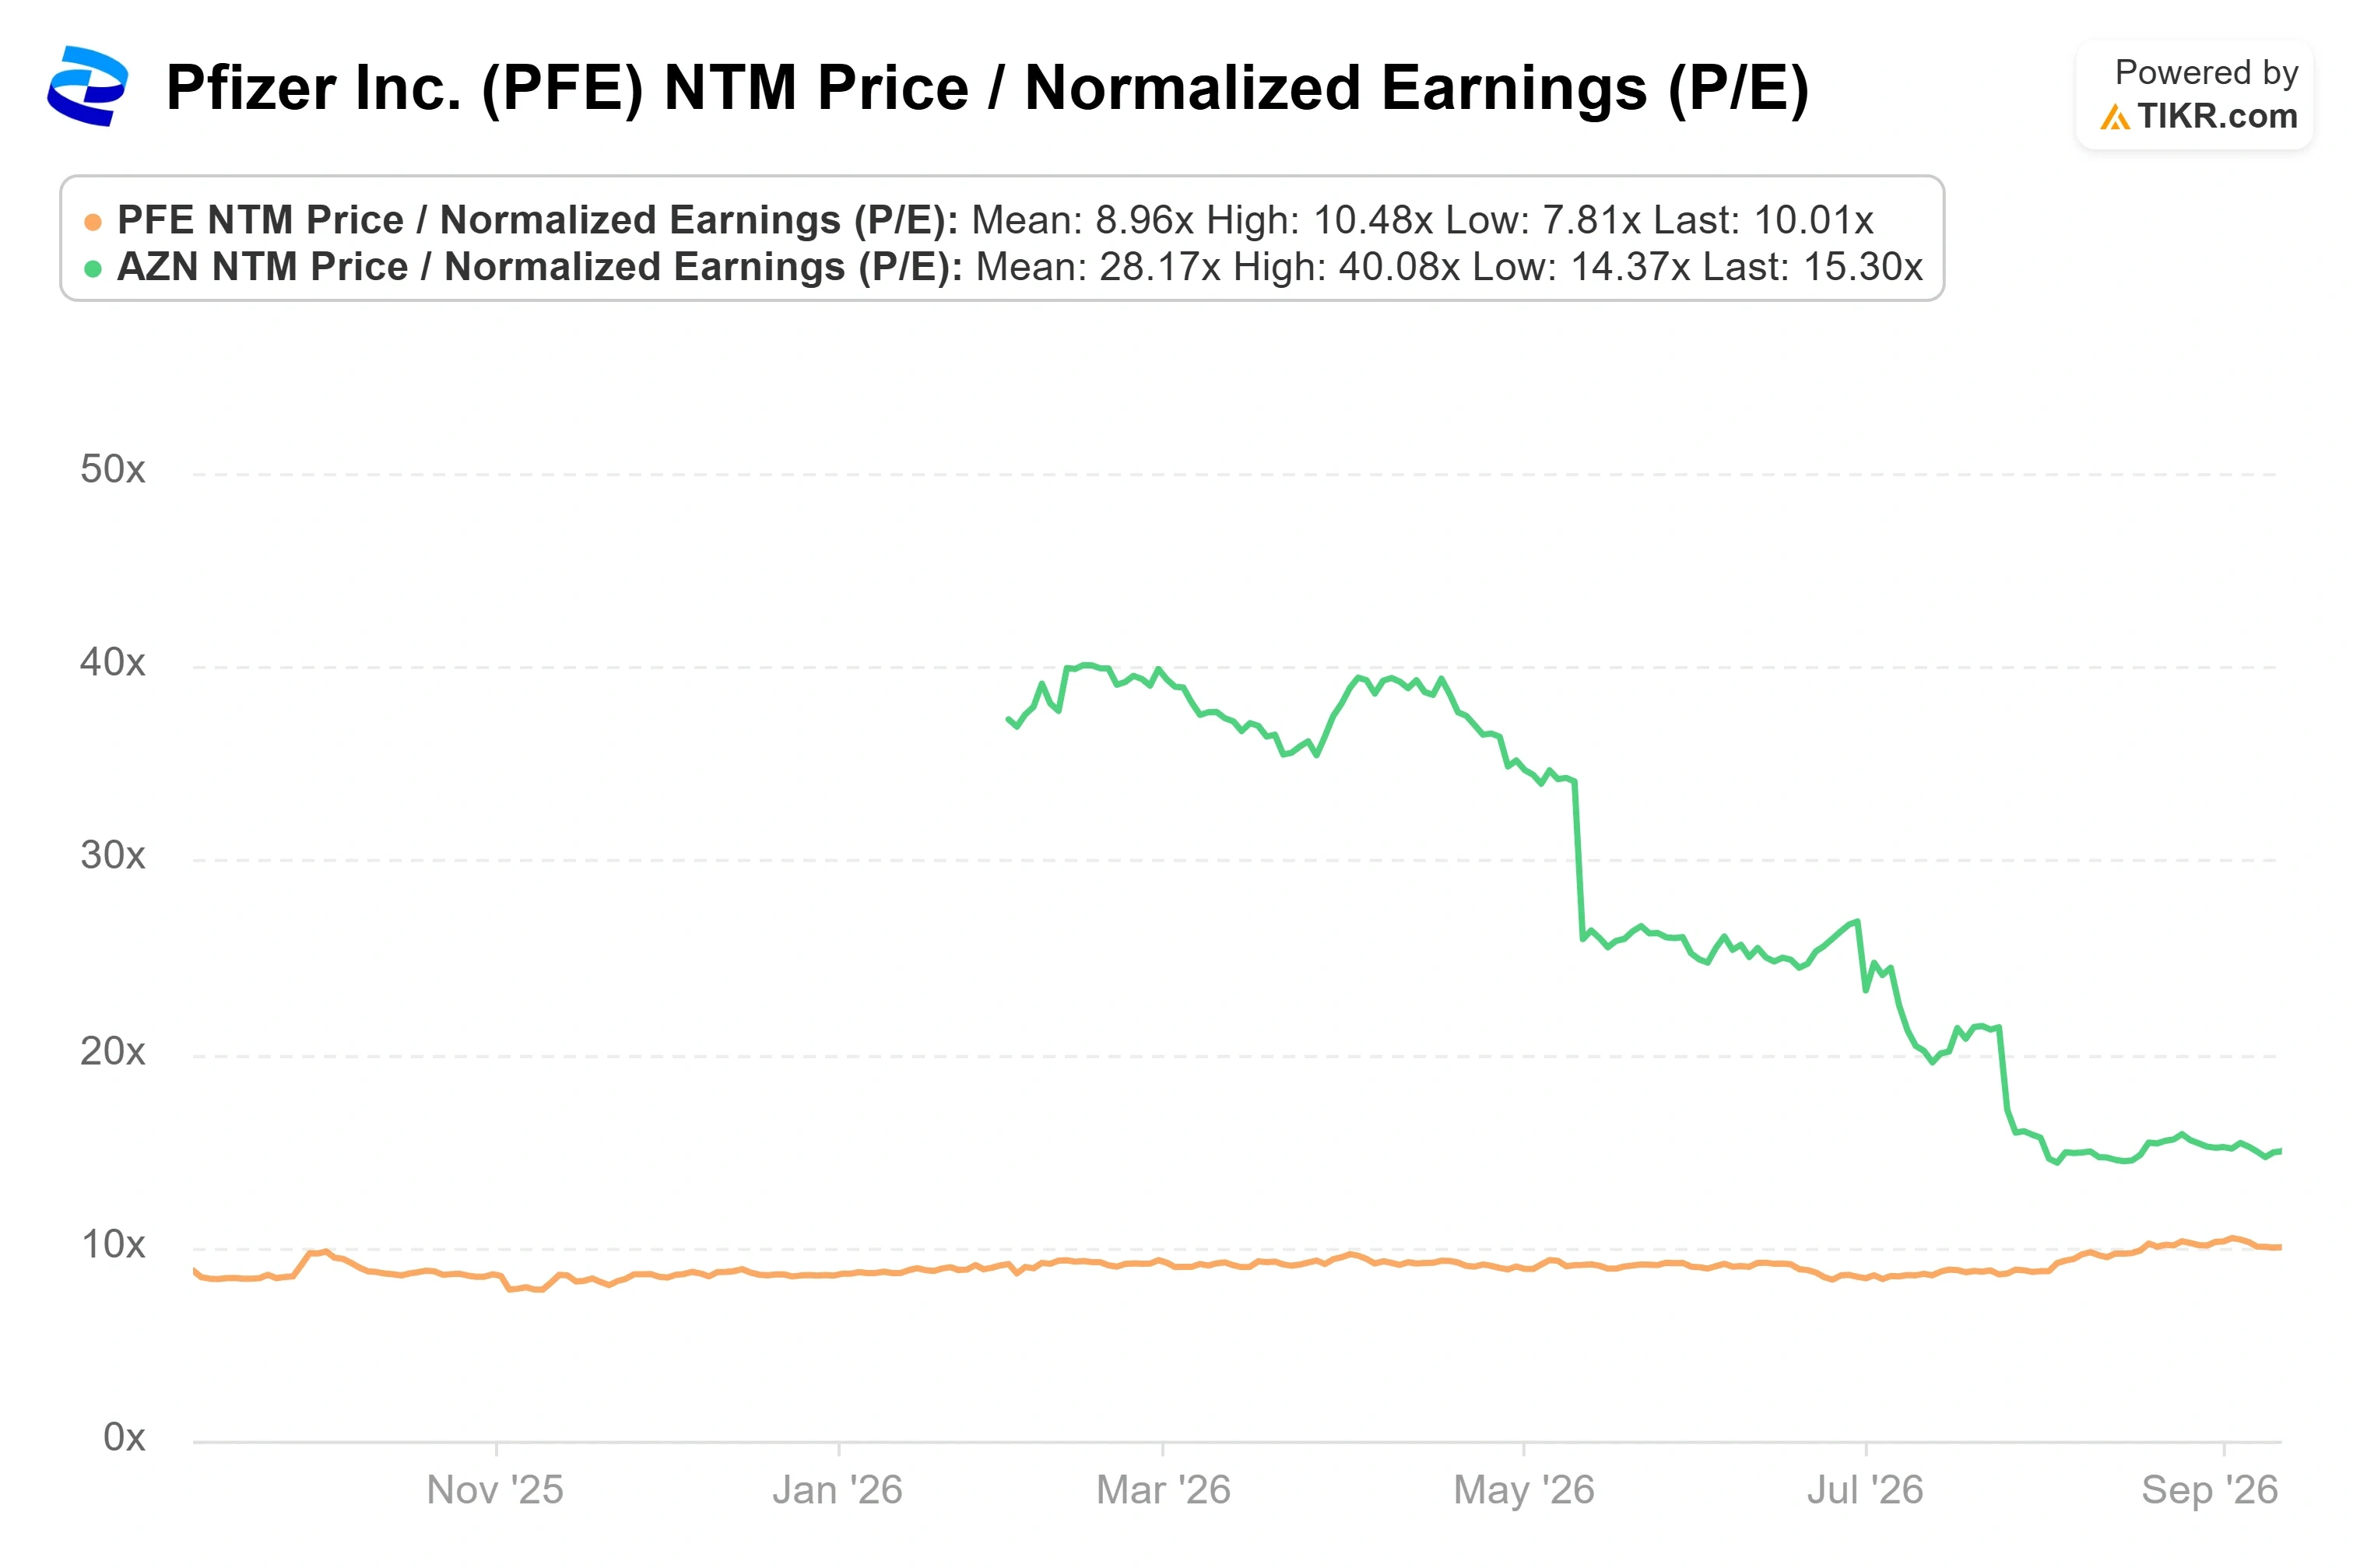
El precio objetivo promedio de $28.88 se sitúa apenas por encima de la cotización actual, las calificaciones se inclinan a 16 "Mantener" frente a 8 "Comprar" y 2 "Superar", y la acción cotiza cerca de 10 veces las ganancias futuras frente a 14.8x para Novartis y 15.1x para AstraZeneca, aunque Bristol-Myers Squibb se sitúa cerca con aproximadamente 10x, según los datos de Competidores de TIKR. El descuento es defendible dada la trayectoria de crecimiento negativo. También significa que el mercado no paga casi nada ni por la cartera de fármacos para la obesidad ni por el reposicionamiento competitivo que Bourla está describiendo. El punto de prueba a corto plazo que destacó es el resultado del ensayo de cáncer de próstata EZH2 de la compañía, que espera para antes de fin de año, tras el ensayo de Fase 3 de cáncer de pulmón de junio que no alcanzó su criterio de valoración principal.
Consulta cómo se desempeña Pfizer frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $27.72
- Precio Objetivo (Medio): ~$29
- Rentabilidad Total Potencial: ~5%
- TIR Anualizada: ~1% / año
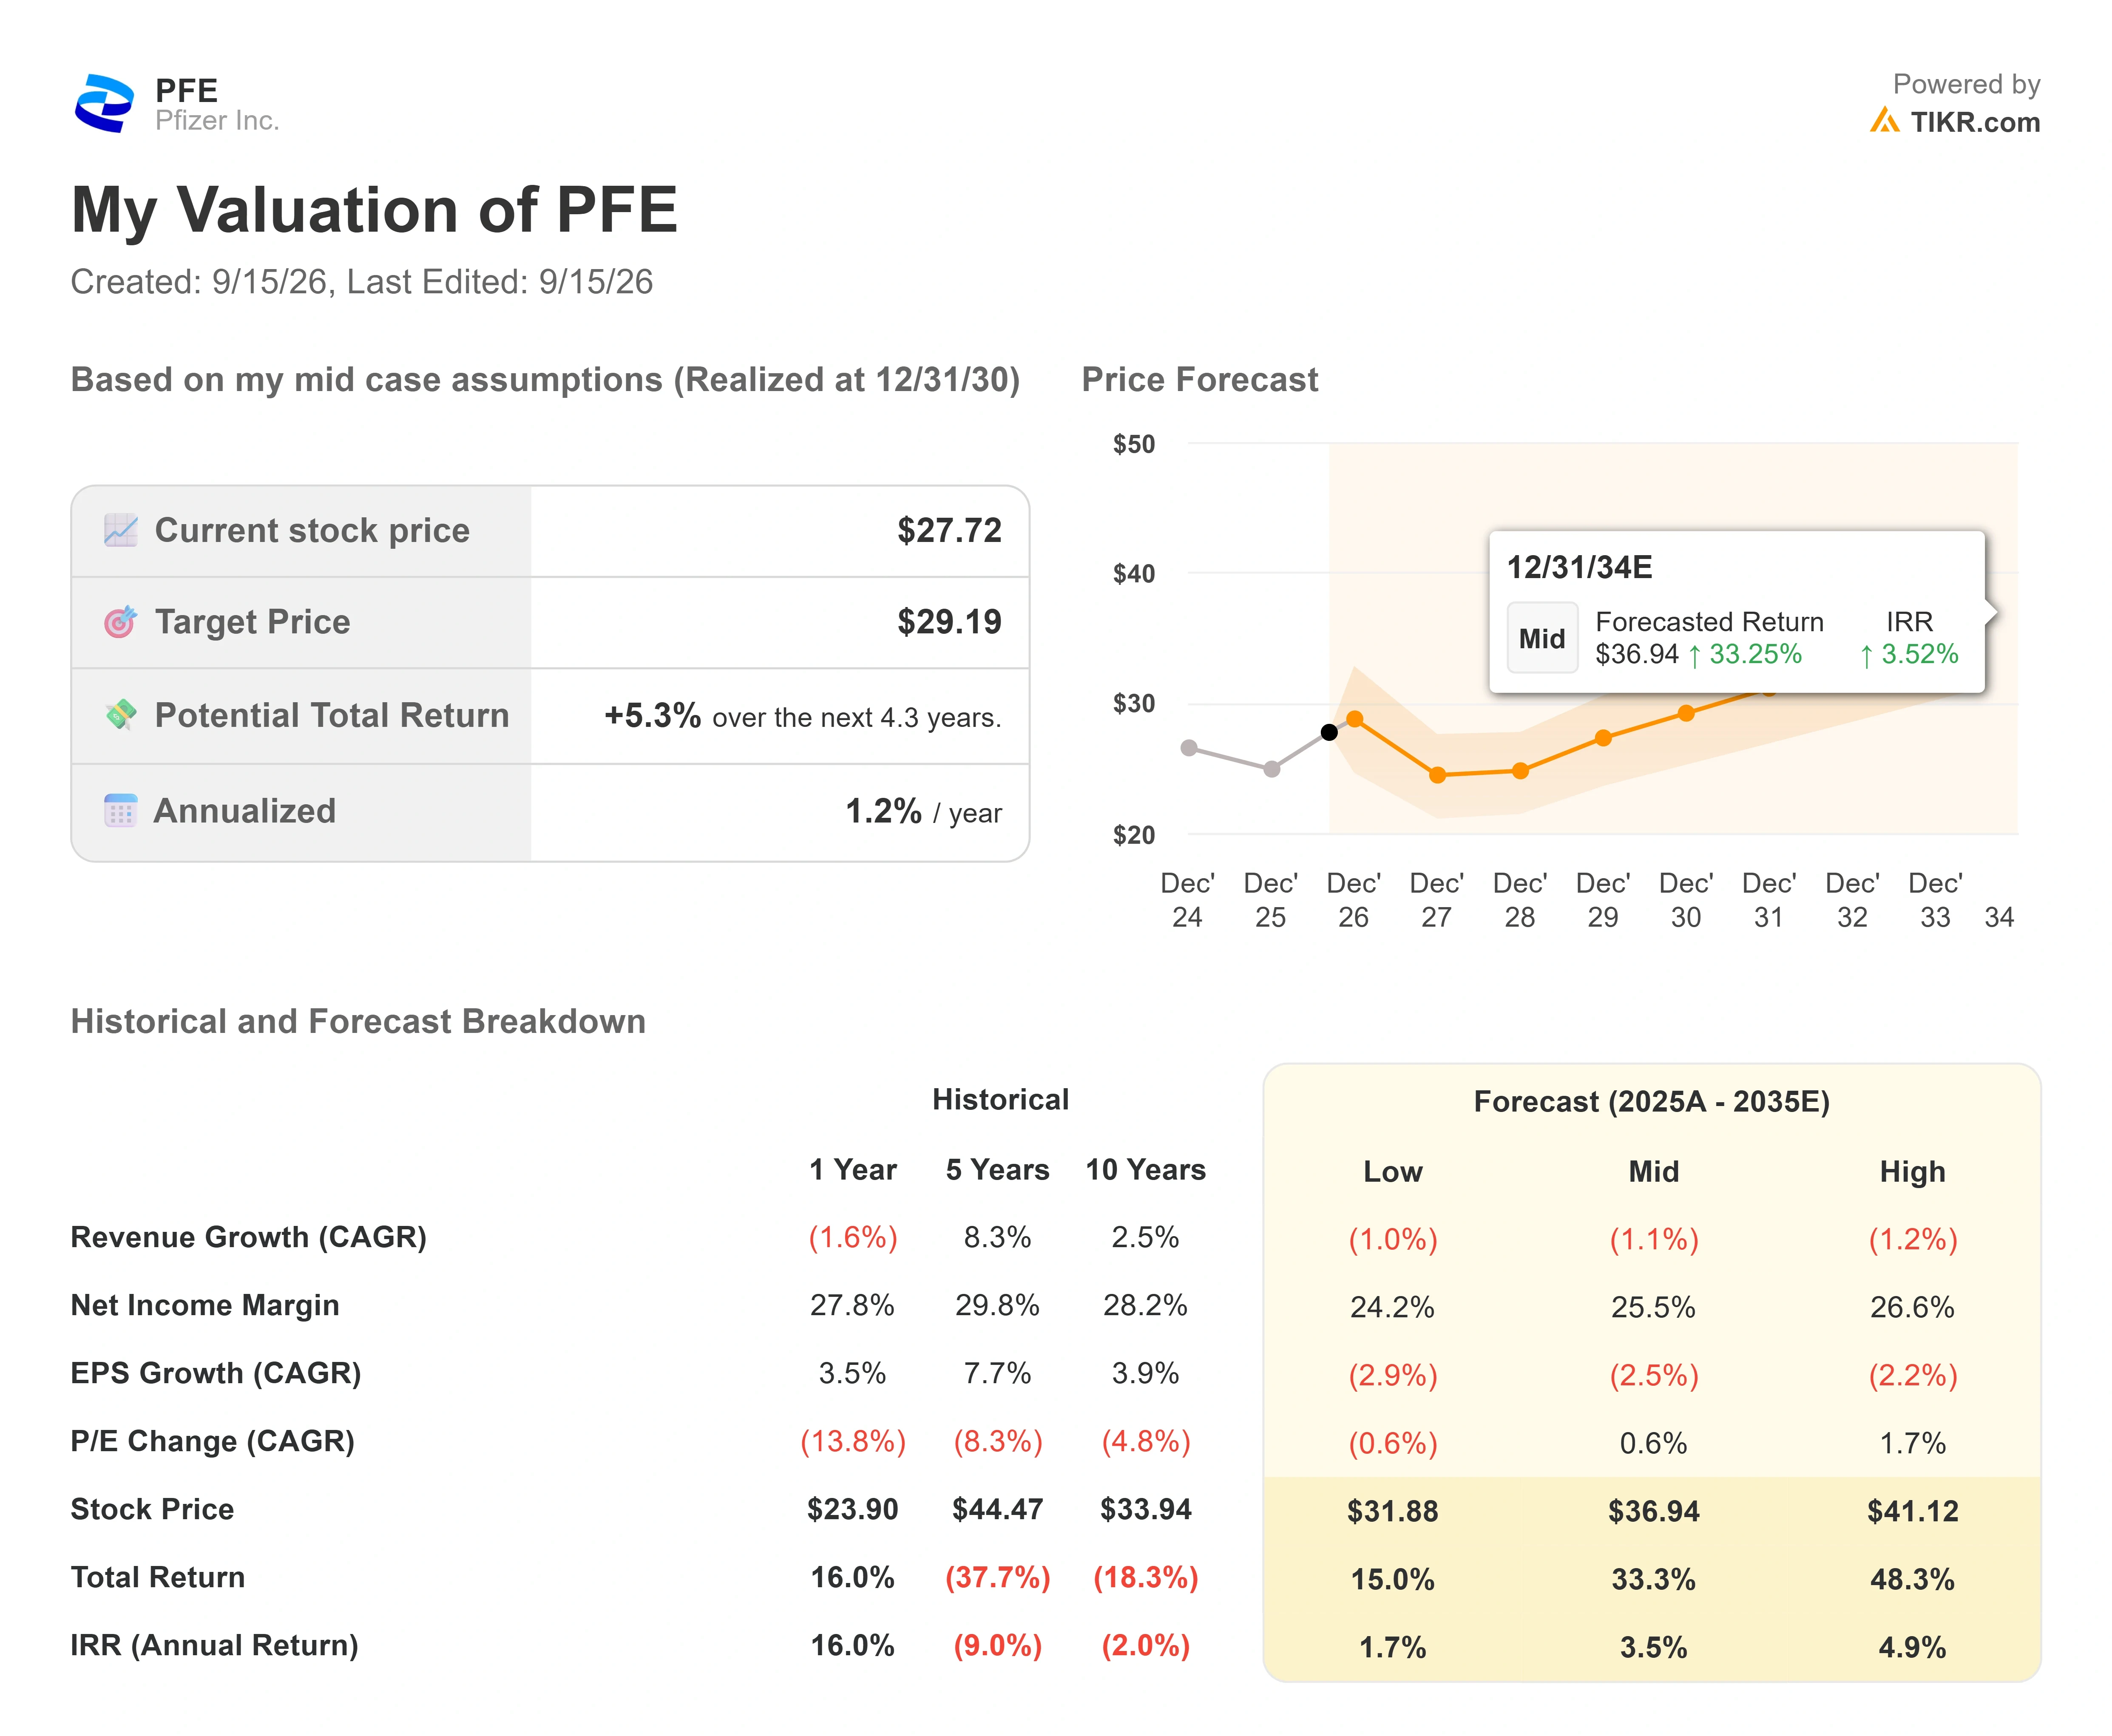
Usando el escenario medio, el modelo de TIKR se acerca al consenso del mercado, el contrapeso sobrio a la ambición de Bourla. Proyecta un objetivo cercano a $29 para finales de 2030, aproximadamente un 5% de rentabilidad total, y aproximadamente un 1% anualizado antes del dividendo. Los dos impulsores de ingresos que aportan cualquier potencial alcista son la cartera de fármacos para la obesidad liderada por Metsera y las franquicias oncológicas de Seagen, ambas deben crecer lo suficientemente rápido como para compensar las caídas por COVID y patentes. El factor de margen es la disciplina de costos, manteniendo un margen de ingreso neto alrededor del 26%, la misma palanca que el impulso de IA de Bourla pretende extender. El riesgo principal es que los resultados de la cartera decepcionen, dejando una base en contracción a un múltiplo justo.
El potencial alcista es que las ganancias de costos impulsadas por IA y el motor de nuevos productos mantengan los márgenes mientras el múltiplo se revalora desde sus mínimos, con un dividendo del 6.3% pagando a los inversores por esperar. El riesgo a la baja es que el "patent cliff" (caída por expiración de patentes) abrume a los nuevos productos, dejando un negocio en contracción cuyas ganancias reportadas ya no cubran el pago del dividendo.
Conclusión
El planteamiento de Bourla sobre China e IA es un argumento a cinco años, y el mercado no lo resolverá pronto. La prueba más cercana es clínica: el resultado del ensayo de cáncer de próstata EZH2 que espera antes de finales de 2026. Una victoria clara sugeriría que la cartera puede sostener el crecimiento que el mercado se niega a modelar. Un fracaso, tras el fallo del ensayo de cáncer de pulmón del verano, confirmaría a los analistas que mantienen estimaciones cautelosas a largo plazo. Esté atento a esos datos para fin de año. Hasta entonces, el modelo y el mercado coinciden en que la acción vale aproximadamente lo que cuesta, y Bourla es quien tiene que demostrar que están equivocados.
¿Deberías Invertir en Pfizer?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Busca Pfizer, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los precios objetivo están tendiendo al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear Pfizer junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza Pfizer en TIKR Gratis →
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelvas… más oportunidades descubrirás. Busca entre más de 100K acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la compañía o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y felices inversiones!