El brote que afectó a Chipotle ya terminó. Esto es lo que significa para la acción

Wiltone Asuncion • 7 minutos leídos
Revisado por: David Hanson
Última actualización Sep 15, 2026

@Oleksandr Prokopenko via Canva, @Oleksandr Prokopenko via Canva

Estadísticas Clave para las Acciones de Chipotle

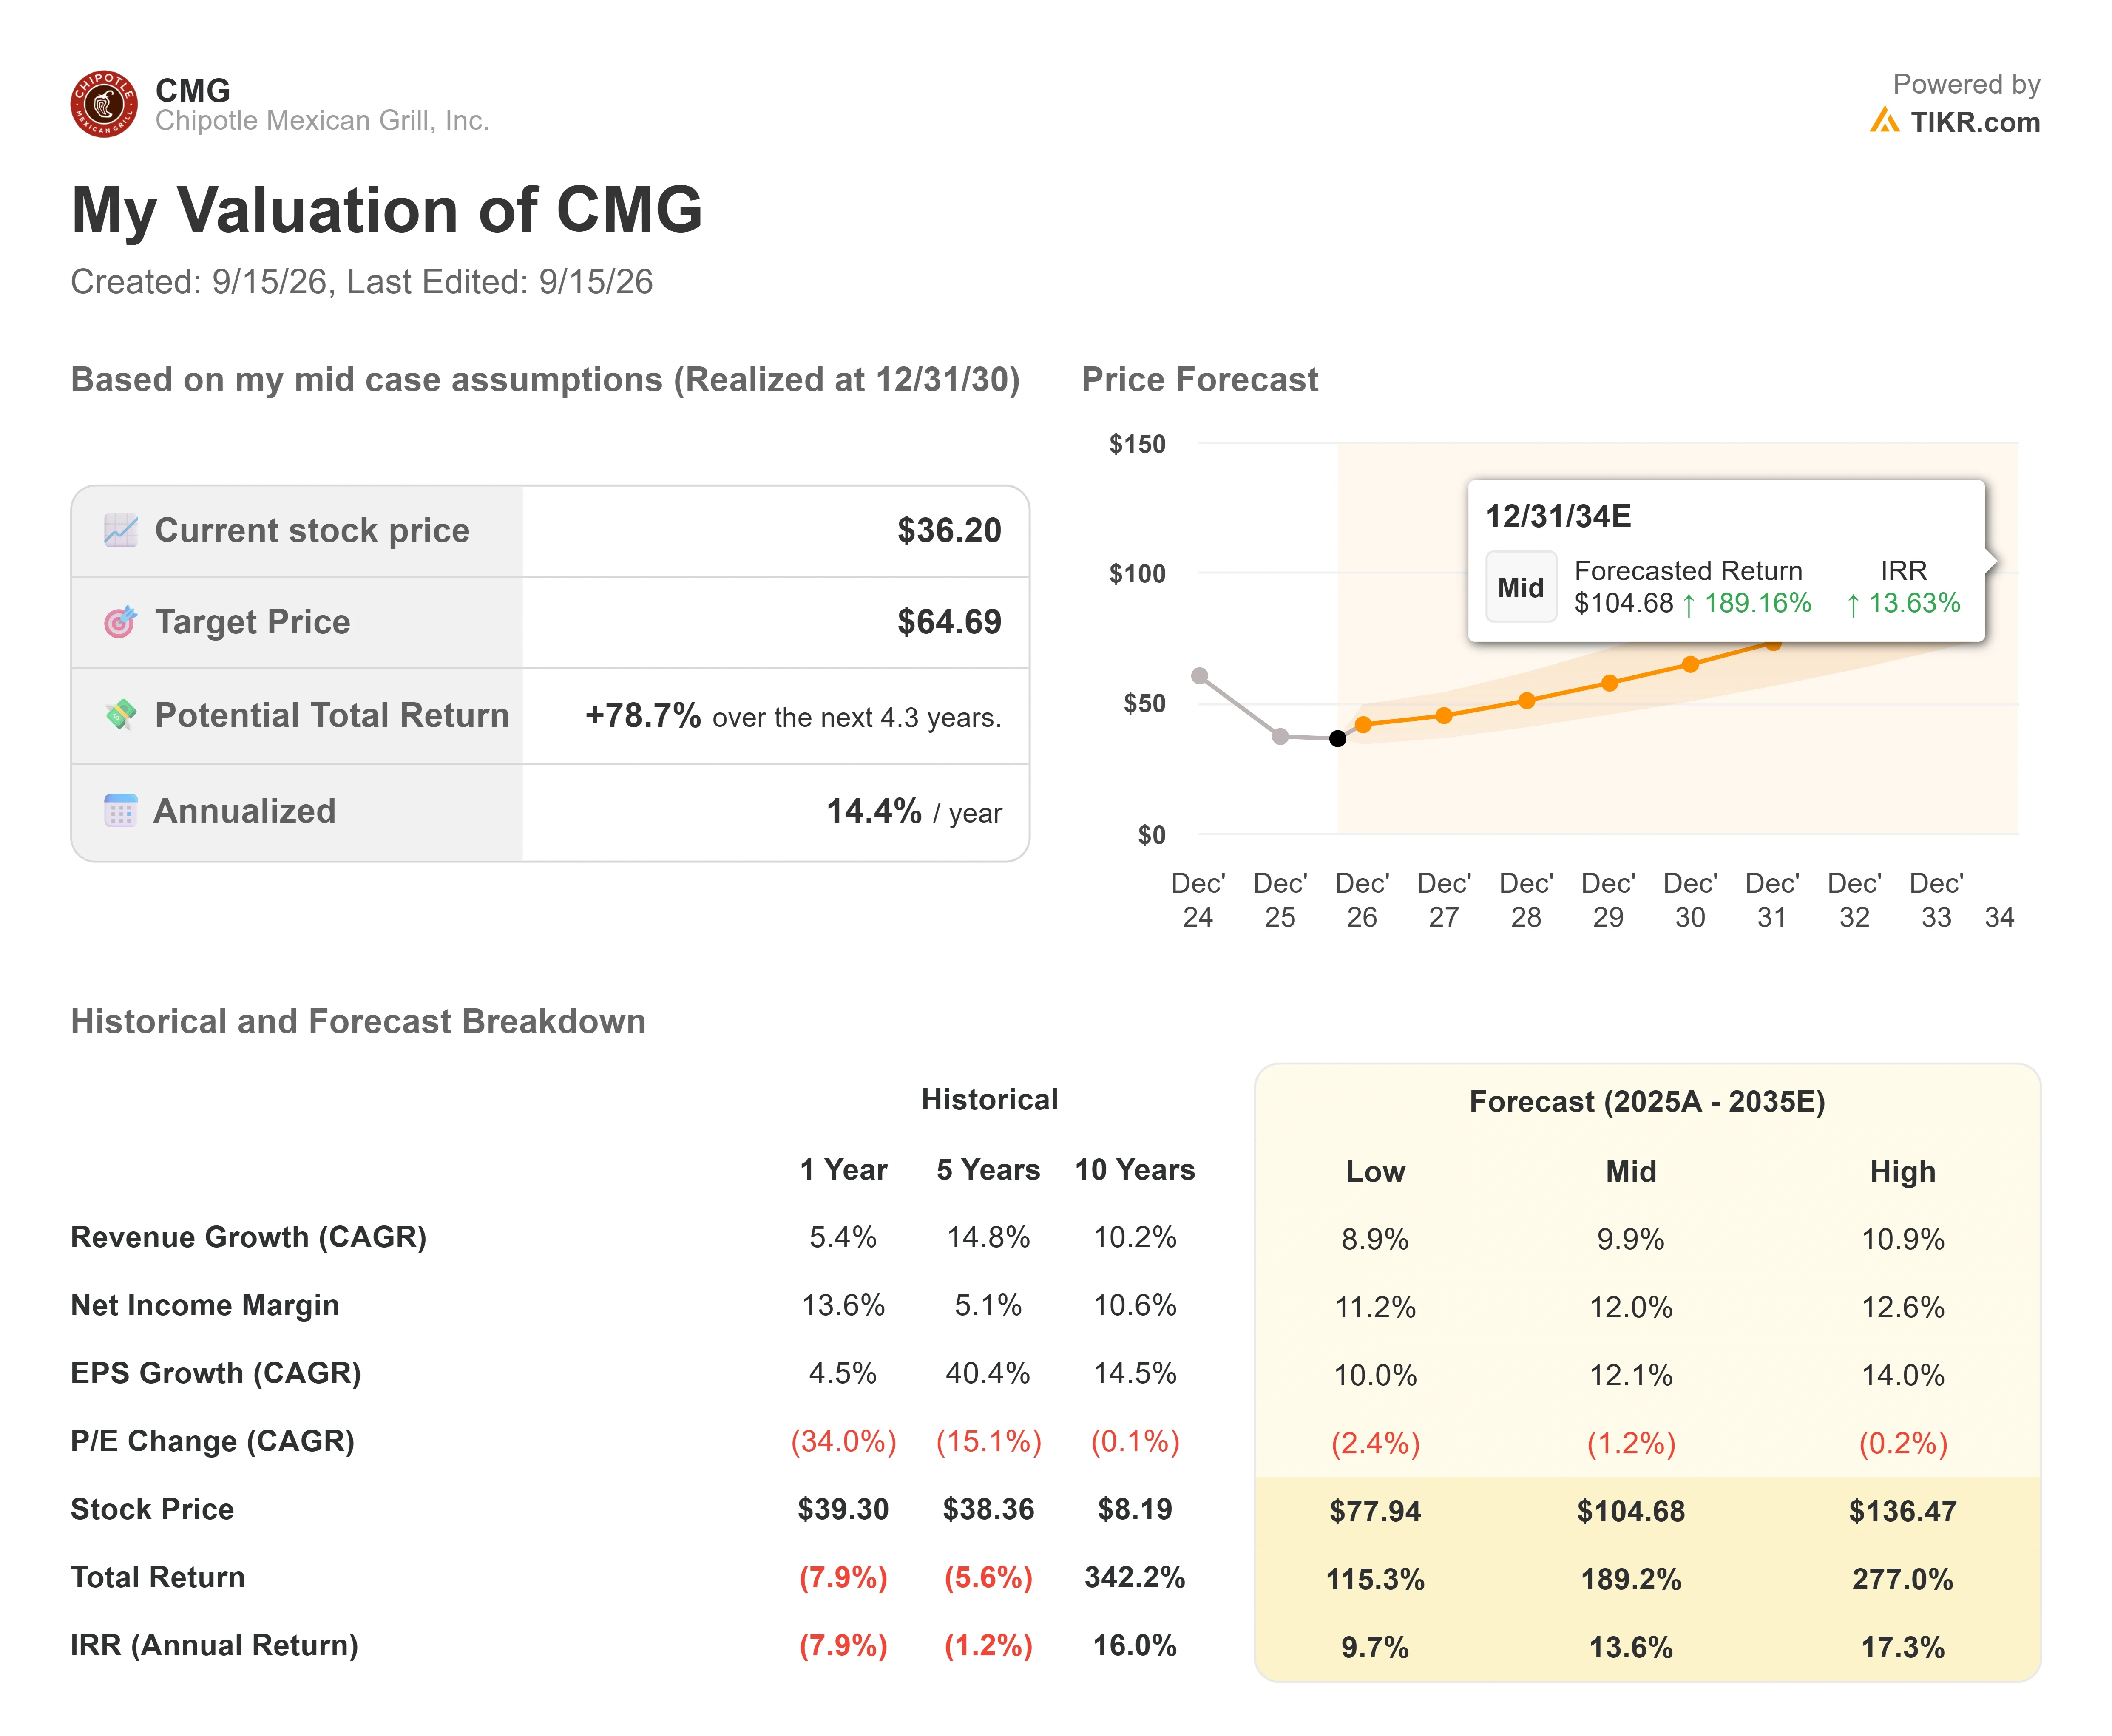
  • Precio Actual: $36.20
  • Precio Objetivo (Medio): ~$65
  • Objetivo del Mercado: ~$44
  • Rentabilidad Total Potencial: ~79%
  • TIR Anualizada: ~14% / año

Ya Disponible: Descubre cuánto potencial alcista podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>

¿Qué Sucedió?

Chipotle Mexican Grill (CMG) pasó agosto absorbiendo dos alertas de seguridad alimentaria, y solo estuvo expuesta a una de ellas. A principios de agosto, un brote de salmonella vinculado a jalapeños retirados del mercado hizo que las acciones cayeran aproximadamente un 15%, según informes de TipRanks. Por separado, un brote récord de ciclospora vinculado a lechuga iceberg de un proveedor que Chipotle no utiliza afectó el tráfico en toda la industria de restaurantes. Juntos, hicieron que la acción cayera a alrededor de $37, aproximadamente un 46% por debajo de su máximo histórico de $68.55 establecido en junio de 2024.

El 11 de septiembre, las autoridades sanitarias de EE. UU. declararon finalizado el brote de ciclospora, eliminando la presión a la confianza en toda la industria que la dirección había incorporado explícitamente en sus previsiones. El asunto de la salmonella vinculado a los jalapeños es un problema separado y no se ha resuelto en los mismos términos. La pregunta para los inversores es si el miedo más amplio empujó las acciones por debajo del valor real del negocio.

La Presión que la Dirección Cuantificó, y Luego Vio Expirar

El número más útil de la llamada del 29 de julio de Chipotle no estaba en el comunicado de prensa. El CFO Adam Rymer dijo a los analistas que las tendencias eran fuertes hasta principios de julio, luego se suavizaron en "aproximadamente 200 puntos básicos" en la segunda mitad del mes en torno al problema de la ciclospora. Esto es importante porque la previsión de ventas comparables de Chipotle para el T3 de "alrededor de un más 1%" asume que la presión persiste durante todo el trimestre, en lo que Rymer también llamó el período de comparación más difícil del año para la empresa.

Rymer fue directo sobre la fuente. Chipotle "no está involucrado en la conversación sobre la ciclospora", dijo, señalando que su lechuga se abastece en California y el producto contaminado nunca apareció en su menú. Eso separa un susto por contagio del tipo de crisis autoinfligida que dañó la marca hace una década. Con el brote declarado finalizado en las últimas semanas del T3, la presión incorporada en la guía se levantó tarde en lugar de temprano, por lo que la mayor parte del trimestre aún la arrastró.

El trimestre en sí fue sólido: los ingresos aumentaron un 9,3% a $3.300 millones, las ventas comparables crecieron un 2,2% con un crecimiento de transacciones del 1%, y el BPA ajustado de $0,33 superó ligeramente los $0,32 esperados por el mercado. La acción saltó un 12,5% tras la publicación de resultados, su movimiento intradía más fuerte del año. Otras dos presiones latentes se han aliviado desde entonces: una demanda de accionistas fue desestimada, según informó TipRanks a finales de agosto, y BofA elevó su objetivo a $53 esa misma semana.
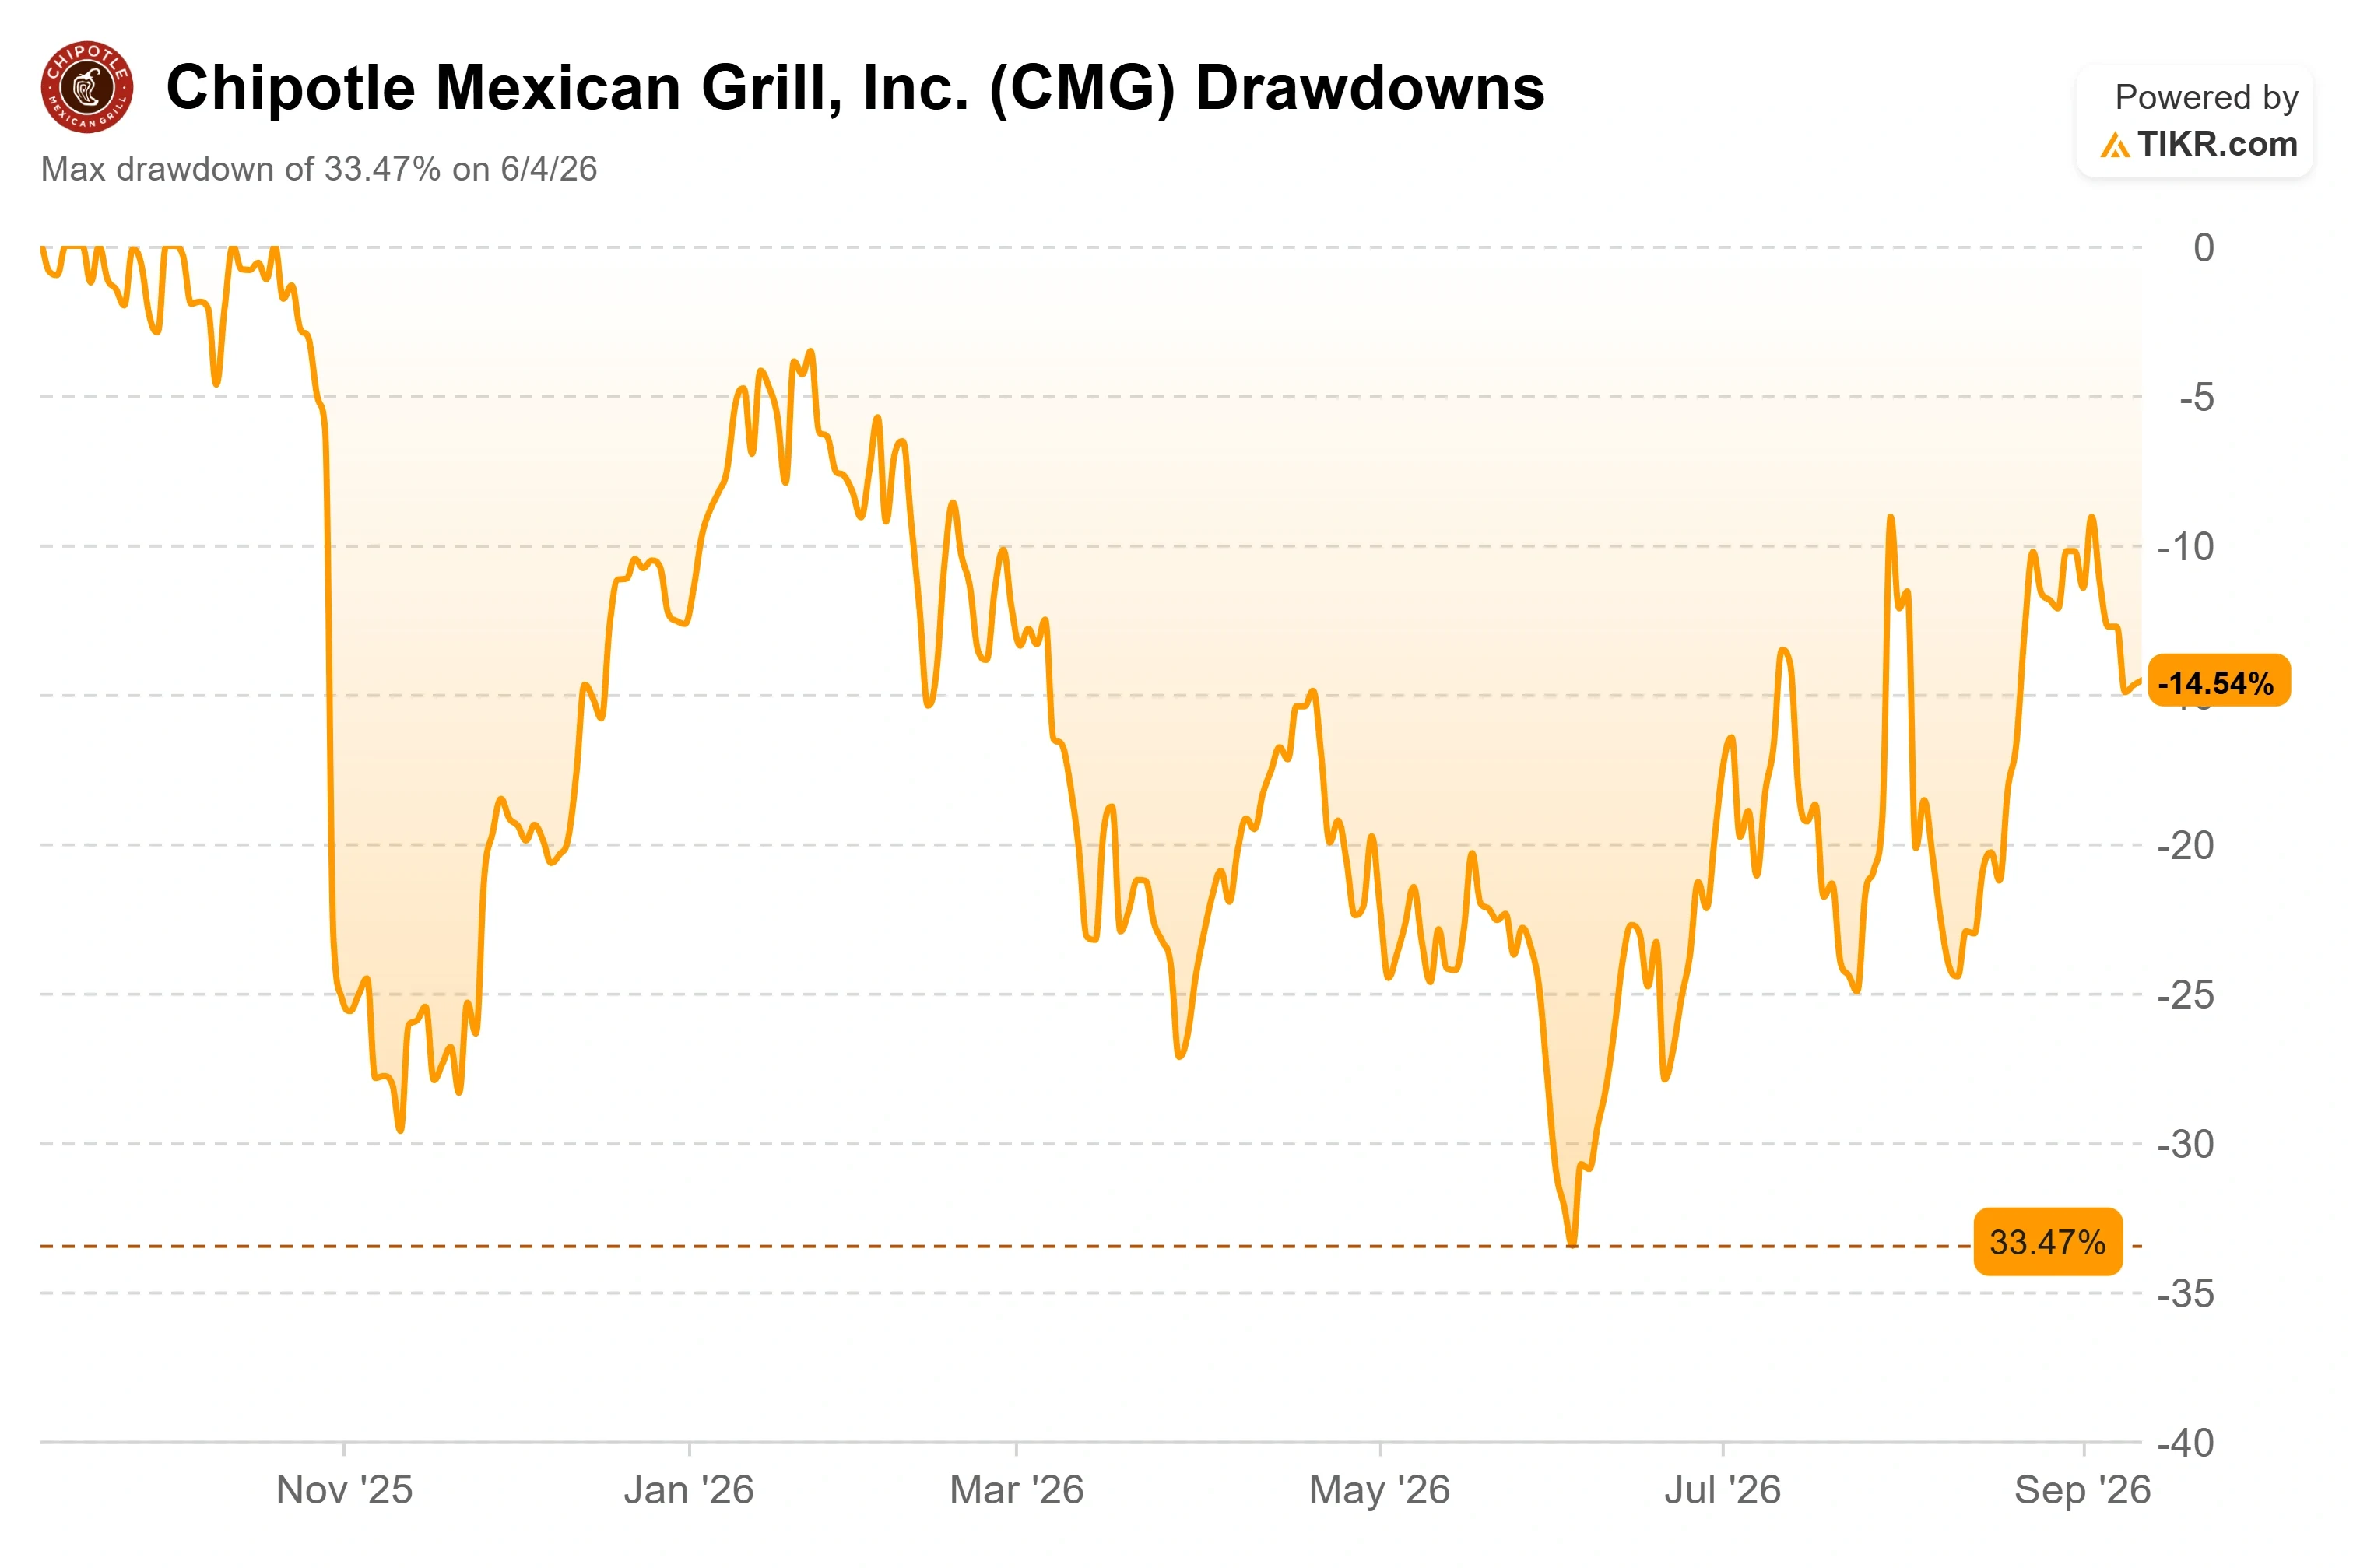
Caídas de Chipotle (TIKR)

Consulta estimaciones históricas y futuras para las acciones de Chipotle (¡Es gratis!) >>>

Una Prima que Ahora Viene con una Recuperación Adjunta

Chipotle no es estadísticamente barata, y pretender lo contrario perdería el debate real. Las acciones cotizan a 29,19x PER NTM y 20,76x EV/EBITDA NTM. McDonald's está en 19,41x beneficios futuros y Yum Brands en 22,72x, por lo que Chipotle tiene una prima clara frente a los nombres establecidos, justificada por un modelo de propiedad de restaurantes y un crecimiento de unidades que ellos no pueden igualar. Frente a CAVA, la historia de crecimiento de comida rápida informal a 83,55x beneficios futuros y 30,08x EV/EBITDA, Chipotle parece casi barata, porque sus ganancias están en un valle cíclico en lugar de una fase de crecimiento inicial.

El margen a nivel de restaurante cayó al 25,2% en el T2, una disminución de 220 puntos básicos interanual, presionado por una brecha entre precios e inflación que Rymer dijo fue la más amplia en la primera mitad del año y se estrecha para coincidir aproximadamente a partir del T4 en adelante. El motor de eficiencia está ayudando: la dirección dijo que los restaurantes con su paquete de equipos de alta eficiencia procesan de 2 a 3 platos principales más en su período pico de 15 minutos, lo que se traduce en cientos de puntos básicos de mejora en ventas comparables, con el despliegue apuntando a 2.000 restaurantes para fin de año. Mientras tanto, la empresa recompró $631 millones de acciones en el T2 a un precio promedio de $32,55, elevó su total año a fecha por encima de $1.300 millones, y la junta añadió $1.300 millones a la autorización de recompra.
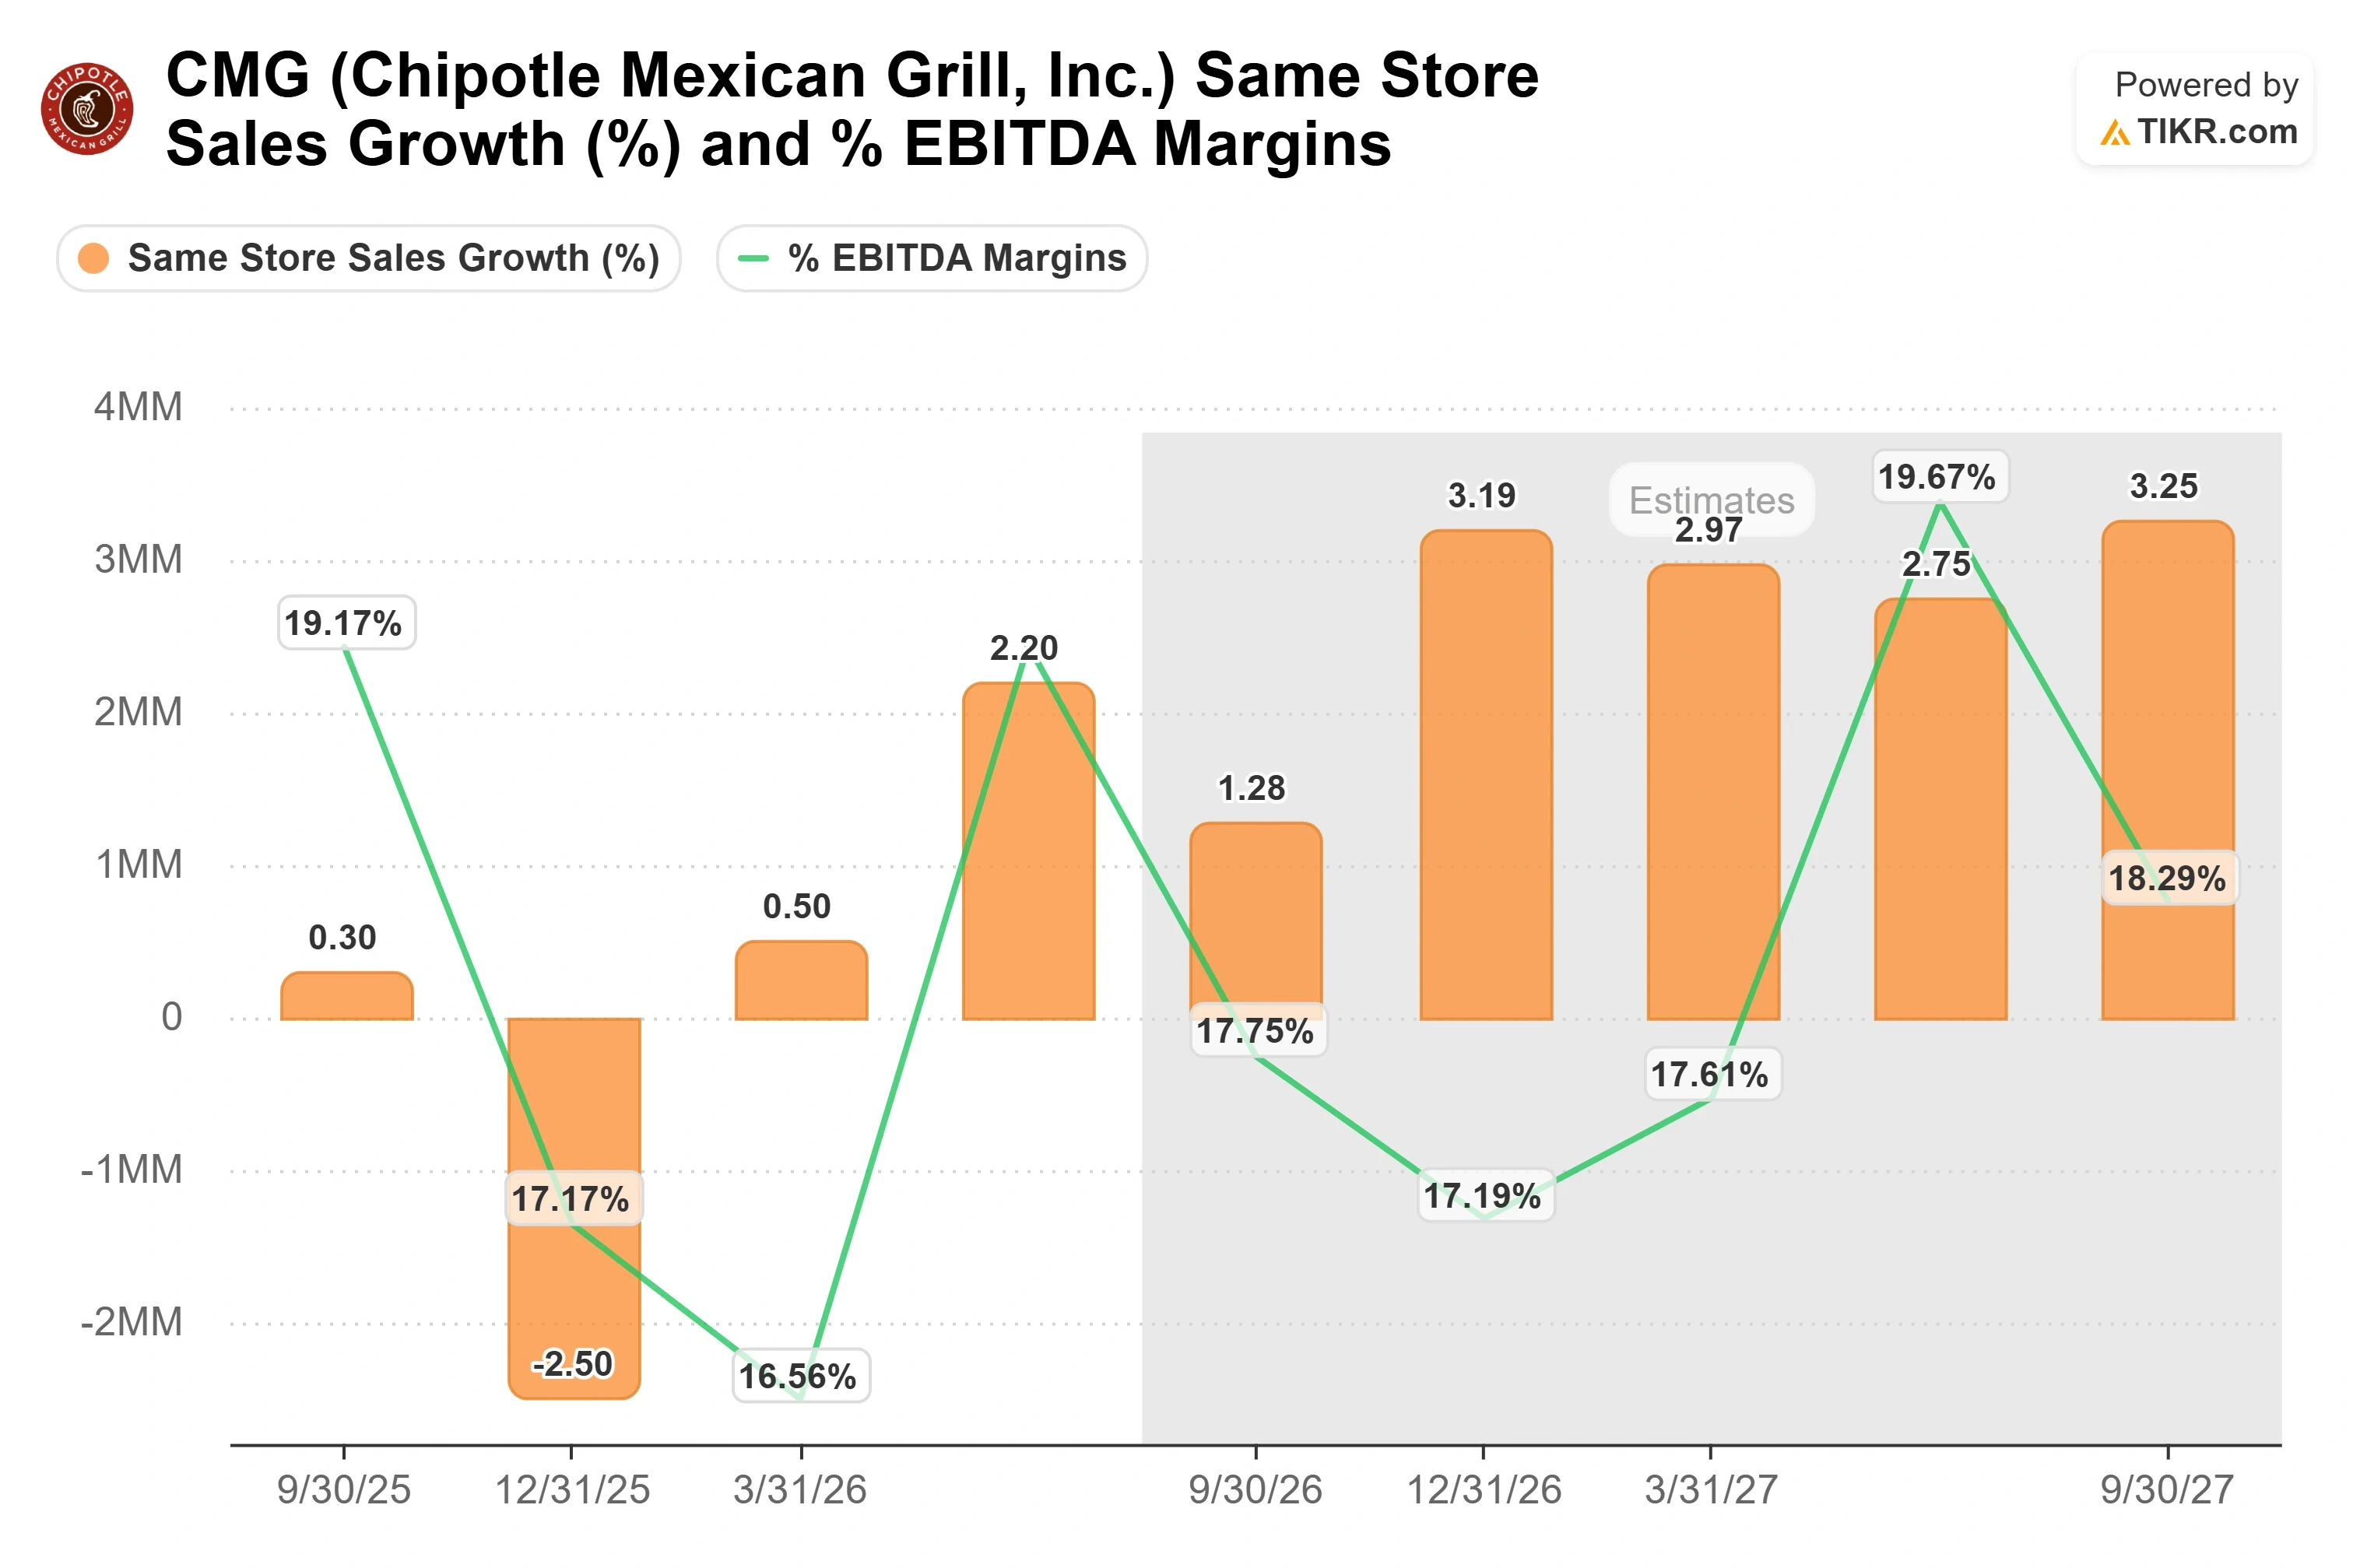
Crecimiento de Ventas en Tiendas Comparables y Márgenes EBITDA de Chipotle (TIKR)

Consulta cómo le va a Chipotle frente a sus pares en TIKR (¡Es gratis!) >>>

Análisis del Modelo Avanzado de TIKR

  • Precio Actual: $36.20
  • Precio Objetivo (Medio): ~$65
  • Rentabilidad Total Potencial: ~79%
  • TIR Anualizada: ~14% / año
Modelo Avanzado de Valoración de Chipotle (TIKR)

Consulta las previsiones de crecimiento y los objetivos de precio de los analistas para las acciones de Chipotle (¡Es gratis!) >>>

Los dos impulsores de ingresos son el crecimiento de unidades hacia el límite declarado por la dirección de al menos 7.000 restaurantes en Norteamérica, y la expansión internacional a través de asociaciones, evidenciada por la apertura del 2 de septiembre en Seúl que le dio a Chipotle su primera ubicación asiática y su primera empresa conjunta. El impulsor del margen es la recuperación del margen neto hacia aproximadamente el 12% a medida que los precios alcanzan a la inflación y el despliegue de equipos se escala. El riesgo principal es que la compresión de márgenes dure más de lo modelado si un consumidor débil frena el crecimiento de transacciones.

El caso alcista es que los rendimientos provienen casi en su totalidad del crecimiento de las ganancias, con el modelo asumiendo que el múltiplo se contrae ligeramente, por lo que el objetivo no necesita que el mercado pague más por la acción. La desventaja es una recuperación retrasada que estire el cronograma y reduzca la rentabilidad anualizada por debajo del 14% modelado. La tensión que vale la pena mantener es la brecha con el mercado: la media de los analistas se sitúa cerca de $44, lo que implica que el lado vendedor ve la recuperación a corto plazo pero no la historia completa de varios años. Wall Street tiene 20 compras, 4 supera al mercado y 11 mantiene, con una sin opinión y cero ventas.

Conclusión

La señal clave es el informe del tercer trimestre del 28 de octubre. La dirección guio las ventas comparables a aproximadamente un más 1% mientras arrastraba la presión de la ciclospora durante la mayor parte del trimestre, en su período de comparación más difícil del año, por lo que la luz verde de mediados de septiembre ofrece solo un factor a favor tardío y parcial. Cualquier superación tendría que provenir de una recuperación del tráfico subyacente, no de que el brote se resolviera en la recta final. Una venta comparable significativamente por encima del 1%, junto con cualquier superación del margen frente a la guía de mano de obra del 25% medio y coste de ventas justo por debajo del 30%, confirmaría que la recuperación se está adelantando.

Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente con TIKR.

¿Deberías Invertir en Chipotle?

La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.

Busca Chipotle, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los próximos trimestres, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los objetivos de precio están subiendo o bajando.

Puedes crear una lista de seguimiento gratuita para rastrear Chipotle junto con todas las demás acciones en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.

Analiza Chipotle en TIKR Gratis →

¿Buscando Nuevas Oportunidades?

Descargo de Responsabilidad:

Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!
Entradas relacionadas

Inversión General
7 minutos leídos

El 2.6mm 5/Beer Tower, 5ft 5/Beer Tower, 2 Tubes, 1/Beer Gas Regulator, 2 Taps, 2. 2. 2. 1. 12 Pack 23.9 fl oz 6 Count 16. 1. 6 Pack 16.9 fl oz 6 Pack 25. 1. 2. 25.5 25. 25. 1. 1. 1. 1. 1. 1. 1. 1. 1. 1. 1. 1. 1. 1.1. 1. 1.1. 1. 1.1. 1. 1.1. 1.1.1. 1. 1. 1. 1. 1. 1. 1.1. 1.1.1. 1.1. 1. 1. 1. 1. 1.1. 1.1. 1.1. 1.1.1. 1.1.1. 1.1.1. 1. 1.1.1. 1.1. 1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1.1", "type": "frozen pizza", "type": "frozen pizza", "type": "frozen pizza", "type": "frozen", "type": "frozen", "title": "Steamed frozen vegetables", "title": "frozen", "title": "steamed frozen", "side", "title": "side", "side", "side", "side", "side", "side", "side The translation is complete. The text is correct. The translation 8. The translation is a translation is a list of the text, and the translation is 8. - 8 groupings are translated. - 8 translations. The text, 8). - 1. 3-8). The translation: "Baked chicken wings dinner" — 1. 1. 1.1.1.1.1.1.1.1.1.1.1.1.20 chars.1.1.1.1. wings dinner — 28 characters.1.1.1. and crackers? The title and juice. The are not bologna. So, the title to "lunch only b and crackers. So, the title are not are not b. So, we need to "lunch. So, the translation to "limit to "lunch. So, for example", 1.1.1.1.1.1.1.1.1.1", "lunchbox", 1.1.1.1.1.1.1.1.1.1.1.1.1.1", "1.1.1.1. - Packaged cookies: one theme. - Packaged cookies. - Cookies. - one theme. - Frozen vegetables: one theme. lunch theme. - one theme. - Lunch theme. - Lunch theme. - meat. - Lunch theme. - one theme. - one theme. - Lunch. - Dinner. 47. 1. 1.1.1.5 Lb 100 Natural Frozen 48. Amazon. 100 Natural 100 Natural 100 Natural 0.0 oz. 8 count 8 count 8 count 8 count 8 count 8 count 8 count 8 count 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1.1.1.1.1.1.1.1.1.1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1% 1

Las gafas de realidad aumentada de Snap, en desarrollo durante una década, se lanzarán comercialmente el 16 de septiembre en Los Ángeles. Pero la cifra que importa no es la etiqueta de precio de $2,195. Es el EBITDA trimestral de $250 millones que el negocio principal acaba de generar, y si ese efectivo puede financiar una apuesta que Evan Spiegel data para finales de la década.
Wiltone Asuncion • Sep 15, 2026

Únete a miles de inversores de todo el mundo que utilizan TIKR para supercargar sus análisis de inversión.

Regístrate GRATISNo se necesita tarjeta de crédito