


Conclusiones Clave
- El margen bruto del Q2 subió 200 puntos básicos hasta el 60,5%, pero las cifras subyacentes excluyen un reembolso único de aranceles de $134,5 millones y muestran que el beneficio bruto realmente cayó a $1.330 millones, con el margen operativo bajando a aproximadamente el 13,2%, desde el 20,7% en el mismo trimestre del año anterior.
- Solo $134,5 millones de los aproximadamente $230 millones en aranceles que Lululemon ha pagado han sido reembolsados hasta ahora. Los $105 millones restantes son inciertos y están excluidos de las previsiones, lo que significa que el impulso de $0,86 por acción incorporado en el BPA del año fiscal 2026 no tiene una secuela garantizada para el próximo año.
- Las ventas de leggings cayeron aproximadamente un 20% en el trimestre, y la cuota de mercado de Lululemon en el segmento athleisure cayó 10 puntos hasta el 43,9% mientras Alo y Vuori ganaban terreno, señalando un problema de marca y producto que precede y sobrevive a cualquier historia sobre aranceles.
- El P/E NTM de LULU ha caído a aproximadamente 11,9x, cerca de su mínimo de dos años de 9,45x y muy por debajo de su promedio histórico de aproximadamente 20x, por lo que ya se ha descontado mucha mala noticia, pero contra una base de beneficios aún amortiguada por un reembolso que está desapareciendo.
¿Curioso por saber cuánto de la "recuperación del margen" de Lululemon es real frente a impulsada por el reembolso? Consulta el desglose completo del margen en TIKR gratis →
Un Reembolso Embelleció la Cifra Destacada de Lululemon
En la conferencia de resultados del Q2 2027, la dirección repasó ellos mismos el puente del margen bruto: una mejora interanual de 200 puntos básicos hasta el 60,5%, construida casi en su totalidad sobre un beneficio de 560 puntos básicos procedente de los reembolsos de aranceles IEEPA. Excluyendo eso, la imagen subyacente se invierte. La CFO Meghan Frank dijo que el margen del producto realmente cayó aproximadamente 150 puntos básicos debido a los costes de aranceles y las rebajas, mientras que la desapalancamiento de costes fijos por una base de tiendas ampliada costó otros 230 puntos básicos. El reembolso no solucionó el problema de margen de Lululemon. Lo enmascaró temporalmente.
Esto importa porque el reembolso no es una característica recurrente del negocio. Lululemon ha pagado alrededor de $230 millones en aranceles bajo IEEPA y ha recuperado $134,5 millones. Los $105 millones restantes están en el limbo, y la dirección dijo explícitamente que no se reflejan en las previsiones porque "aún existe cierta incertidumbre en el proceso". Los $0,86 por acción que este reembolso añadió a las previsiones de BPA del año fiscal 2026 de $9,48-$9,73 son, según el propio planteamiento de la empresa, un elemento único. El año fiscal 2027 comienza sin él.
Lo que Realmente Muestran las Cifras Subyacentes de la Acción LULU
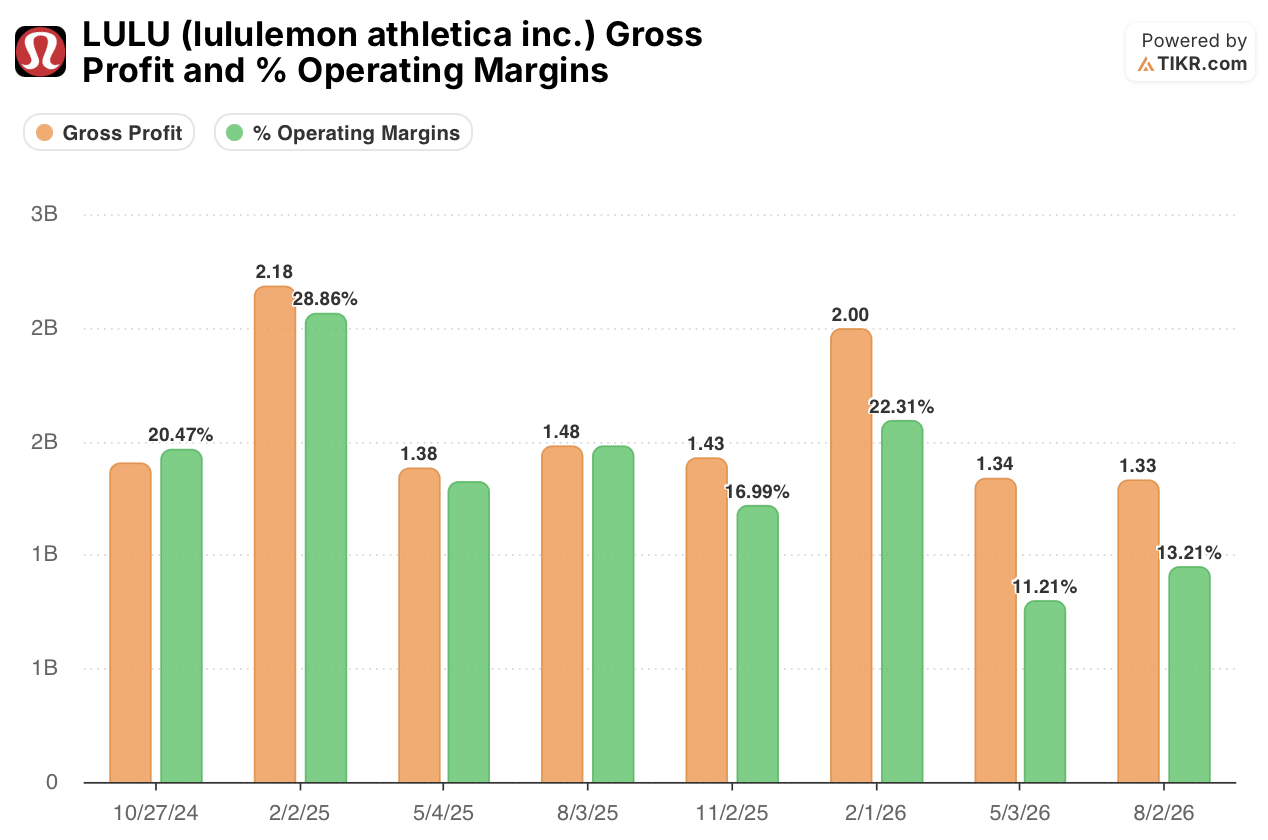
Los propios datos trimestrales de LULU excluyen ese reembolso, y la tendencia resultante es la historia real. El beneficio bruto ex-reembolso para el trimestre recién reportado fue de $1.330 millones, frente a $1.480 millones en el mismo trimestre del año anterior, un descenso de aproximadamente el 10%. El margen operativo ex-reembolso cayó a aproximadamente el 13,2%, desde el margen operativo del 20,7% que la propia empresa reportó para ese mismo trimestre del año pasado, una compresión de aproximadamente 750 puntos básicos en doce meses.
Ampliando la vista a los últimos ocho trimestres queda claro que esto no es algo aislado. El margen operativo ha estado deslizándose en una base de trimestres comparables durante más de un año: 20,47% en el trimestre de octubre de 2024, 16,99% un año después en el trimestre equivalente de noviembre de 2025.
Los trimestres de vacaciones muestran el mismo patrón, 28,86% en el trimestre de febrero de 2025 frente a 22,31% en febrero de 2026. Y los dos trimestres más recientes, ex-reembolso, se sitúan en solo el 11,21% y el 13,21%, las lecturas más bajas de toda la serie. Cualquiera que sea la estructura de costes en modo crecimiento que Lululemon construyó durante sus años de expansión, los ingresos han dejado de cubrirla, con reembolso o sin él.
El Problema de Producto Detrás de las Cifras
La erosión del margen no es solo una historia de estructura de costes, es una historia de demanda. Los leggings, aún la categoría insignia de Lululemon, cayeron aproximadamente un 20% en el trimestre, y la dirección reconoció que el cambio hacia siluetas alejadas del cuerpo llegó "un poco más de lo que esperábamos". Los propios datos de cuota de mercado de la empresa muestran por qué eso importa: la cuota de mercado de Lululemon en la categoría athleisure cayó 10 puntos porcentuales hasta el 43,9% en el último año, mientras que Alo creció 5,9 puntos y Vuori 2,2 puntos. Norteamérica, el mercado más grande, registró un descenso del 12% en ventas comparables en el trimestre.
Estilos más nuevos como el Groove Wide-Leg y el Align Foldover Jogger están ganando tracción, y la dirección dice que está dirigiendo aproximadamente un 20% más de inventario hacia lo que está funcionando.
Pero según su propia admisión, esa reordenación aún no ha compensado la caída del legado, y la línea de SG&A refleja la tensión de intentar arreglar el producto y defender el tráfico simultáneamente, con el gasto en marketing aumentando incluso cuando las previsiones de ingresos para el año se recortaron a un descenso del 5%-7%.
Dónde Deja Esto a la Acción LULU

El mercado ya ha absorbido una gran parte de esto. El P/E NTM de LULU se sitúa alrededor de 11,9x, cerca de su mínimo de dos años de 9,45x y aproximadamente la mitad de su promedio histórico cercano a 20x. Eso solo sugiere que el caso bajista fácil, que Lululemon es una historia de crecimiento rota, ya se refleja en gran medida en el precio.
La pregunta más difícil es qué múltiplo se aplica una vez que el reembolso de aranceles deje de embellecer los beneficios. Si las estimaciones de consenso para el año fiscal 2027 aún asumen algo cercano al margen reportado hoy en lugar de la cifra subyacente de aproximadamente el 13% que implican los datos de TIKR, la acción no es tan barata como sugiere 11,9x, es barata contra un número de beneficios que es parcialmente artificial. La próxima prueba real no es el Q3, donde la dirección ya anticipó una mayor desaceleración y 250 puntos básicos de presión en el margen. Es si el cambio hacia productos alejados del cuerpo y el prometido "próximo capítulo" de O'Neill aparecen en el tráfico de Norteamérica para la temporada de vacaciones, y si las previsiones para el año fiscal 2027 en marzo muestran que el margen se estabiliza por sí solo, sin un cheque de aranceles en el que apoyarse.
El múltiplo ya está descontando problemas. Lo que aún no ha probado completamente es si los problemas están tocando fondo o siguen agravándose.
Dado que el múltiplo ya refleja mucho pesimismo, ¿está el riesgo en esta historia de márgenes mayormente descontado, o está a punto de empeorar? Comprueba la valoración actual de LULU frente a su tendencia de margen en TIKR gratis →
¿Debería Invertir en Lululemon athletica inc.?
La única manera de saberlo realmente es mirar los números usted mismo. TIKR le da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abra la acción LULU y verá años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y beneficios en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los objetivos de precio están tendiendo al alza o a la baja.
Puede crear una lista de seguimiento gratuita para rastrear LULU junto con cualquier otra acción en su radar. No se requiere tarjeta de crédito. Solo los datos que necesita para decidir por sí mismo.
Accede a Herramientas Profesionales para Analizar la Acción LULU en TIKR Gratis →
¿Buscando Nuevas Oportunidades?
- Vea qué acciones están comprando los inversores multimillonarios para que pueda seguir al dinero inteligente.
- Analice acciones en tan solo 5 minutos con la plataforma todo-en-uno y fácil de usar de TIKR.
- Cuanto más remueva… más oportunidades descubrirá. Busque entre 100K+ acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión del Terminal TIKR y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y feliz inversión!





