Estadísticas Clave de la Acción de The Trade Desk
- Precio Actual: $14.97
- Precio Objetivo (Caso Medio): ~$25
- Objetivo del Mercado: ~$14
- Rentabilidad Total Potencial: ~75%
- TIR Anualizada: ~14% / año
Ya Disponible: Descubre cuánto potencial alcista podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Sucedió?
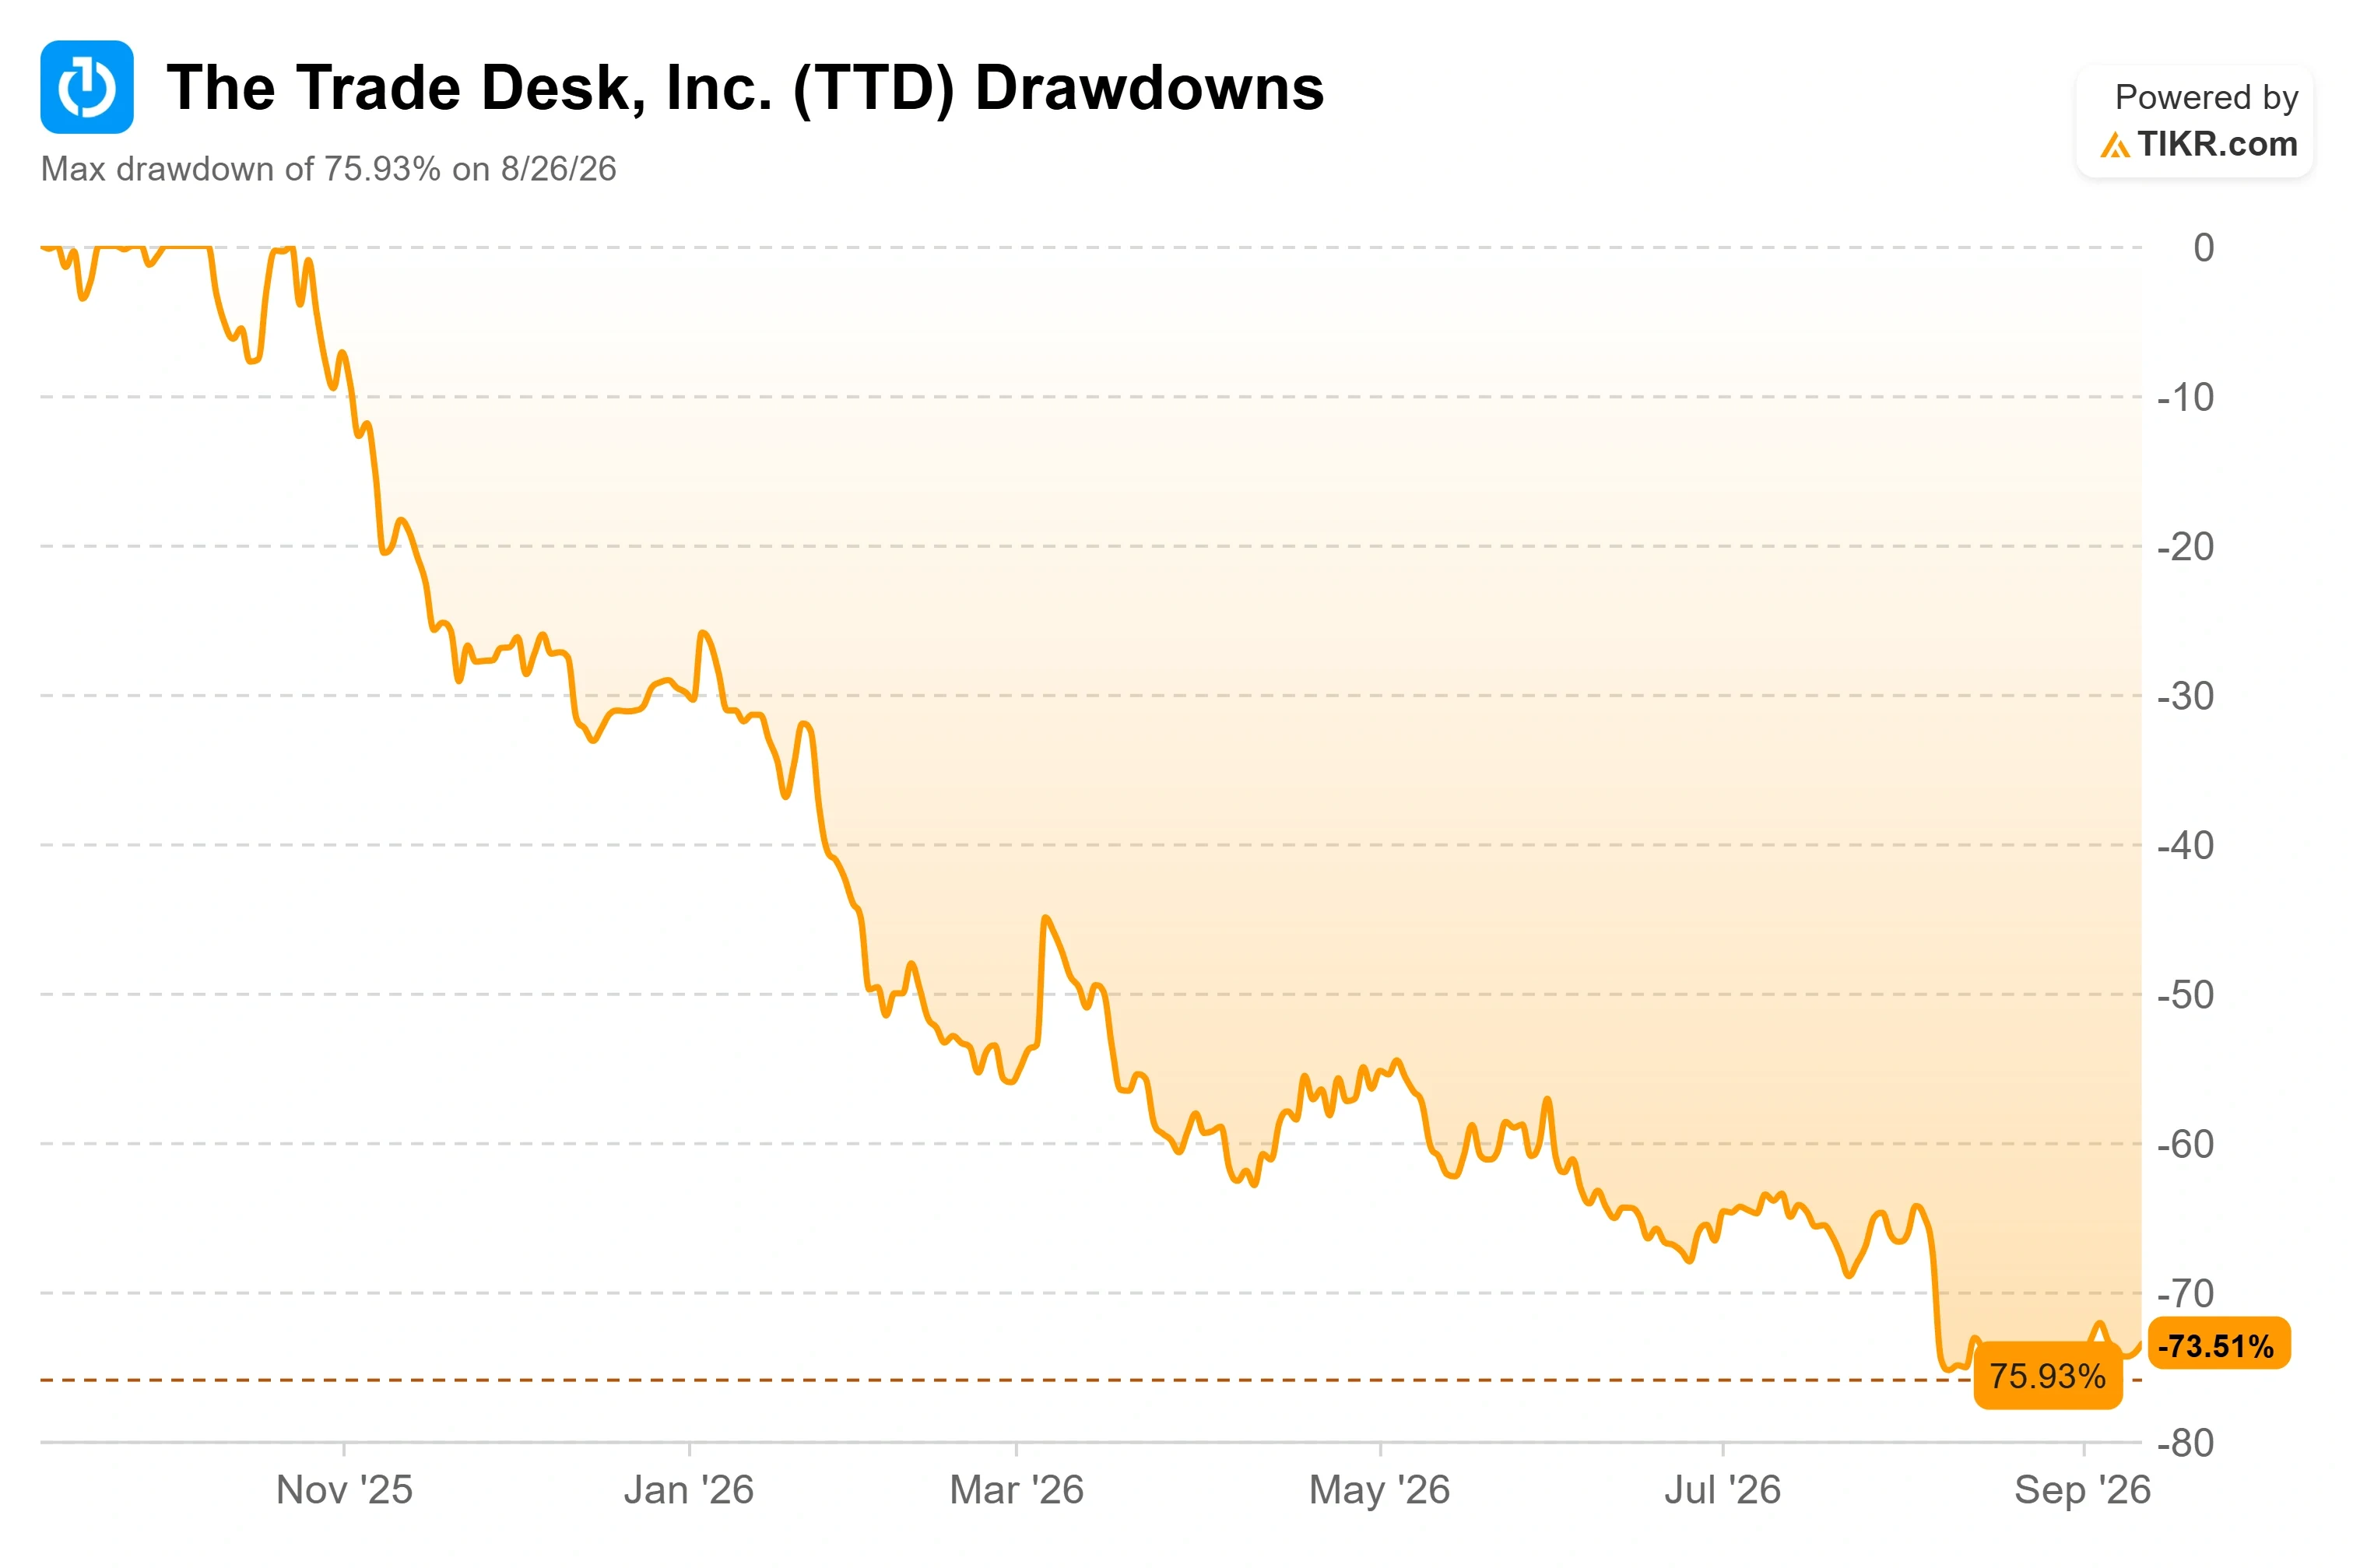
The Trade Desk (TTD) pasó la primera semana de septiembre haciendo dos cosas que ninguna empresa quiere hacer a la vez. Informó a aproximadamente 575 personas que perderían sus empleos y se enteró de que sería eliminada del S&P 500. Ambas noticias llegaron el 4 de septiembre. Para una acción que ya había caído alrededor de un 68% en el último año, el momento se leyó como un veredicto.
Incluso después de la noticia, las acciones cerraron a $14.97 el 14 de septiembre, subiendo un 4.4% en el día y muy por encima de su mínimo de 52 semanas de $12.83. Una acción que había castigado a cada comprador durante un año se estabilizó en lugar de caer a nuevos mínimos con la noticia de la reestructuración. Esto replantea el debate de qué tan mal están las cosas a si una empresa que aún genera efectivo está siendo valorada como si su crecimiento hubiera desaparecido para siempre.
Un Despido que Jeff Green Te Anunció con un Mes de Anticipación
La reestructuración elimina aproximadamente el 15% de una plantilla que era de 3.843 al final de 2025, y conlleva cargos en efectivo de $39 a $51 millones por indemnizaciones, contabilizados en el tercer trimestre. La dirección la enmarcó como una reasignación hacia lo que el CEO Jeff Green describió al personal como "pequeños pods y pequeños scrums", no como una respuesta a una situación de dificultad.
El movimiento es menos impactante de lo que sugieren los titulares, porque Green prácticamente lo preanunció en la llamada de resultados del 6 de agosto. "Durante el resto del año y hasta 2027, vamos a ser más disciplinados que nunca sobre dónde invertimos", dijo, añadiendo que "algunos equipos seguirán creciendo mientras que otros no". Un mes después, eso es lo que hicieron los despidos.
Los gastos operativos excluyendo la compensación basada en acciones subieron un 12% interanual en el T2, impulsados por el traslado de cargas de trabajo críticas desde la nube de terceros a centros de datos propios. El nuevo CFO Nate Olmstead, en el cargo apenas un mes, dijo que el objetivo es construir "el rigor operativo necesario para escalar de manera efectiva". Si los recortes reaceleran el crecimiento o simplemente defienden los márgenes es el debate que decide la acción.
Consulta estimaciones históricas y futuras para la acción de The Trade Desk (¡Es gratis!) >>>
La Salida del Índice es un Síntoma
La eliminación del S&P 500 dolió simbólicamente porque TTD se había unido apenas en julio de 2025. Catorce meses después, había desaparecido, saltándose por completo el S&P MidCap 400 y cayendo directamente al SmallCap 600, efectivo el 21 de septiembre. La empresa no fue eliminada porque cayó en desgracia; fue eliminada porque su capitalización de mercado cayó, de aproximadamente $69 mil millones en el pico de 2024 a unos $6.7 mil millones hoy.
Los fondos pasivos del S&P 500 deben vender, y los fondos del SmallCap 600 deben comprar alrededor de la fecha efectiva del 21 de septiembre, lo que puede añadir volatilidad a corto plazo. Pero los cambios en la membresía del índice no alteran ninguna relación con anunciantes ni un dólar de ingresos.
El Negocio Subyacente, y Por Qué el Múltiplo es la Verdadera Pregunta
Los ingresos de $715 millones crecieron solo un 3% interanual y no alcanzaron los aproximadamente $751 millones que esperaba el mercado, y las ganancias ajustadas de $0.34 se quedaron cortas frente a la estimación de $0.40. La dirección luego guió los ingresos del tercer trimestre a "al menos $650 millones", lo que implica una caída de alrededor del 12% respecto al año anterior. Esa guía, más que los despidos, es lo que tiene nerviosos a los inversores, porque pone una contracción real de ingresos sobre la mesa por primera vez en la historia pública de la empresa.
Green está invirtiendo en medición, el nuevo lanzamiento de la plataforma Kokai Zuma, y Audience Unlimited, un producto de datos donde una campaña temprana redujo tanto el costo por hogar único como el CPM de datos en más del 25%. Su filosofía de precios sustenta por qué no persigue volumen barato: "No es nuestro objetivo ser la plataforma más barata. Es nuestro objetivo ser la mejor", dijo Green, defendiendo una tasa de captación que apenas se ha movido en una década. La televisión conectada y el audio aún crecieron a doble dígito, el audio fue el canal de más rápido crecimiento por cuarto trimestre consecutivo, y la empresa generó $136 millones de flujo de caja libre mientras terminaba el trimestre con aproximadamente $1.5 mil millones en efectivo e inversiones a corto plazo. Este es un negocio que se está desacelerando, no uno que está fallando.
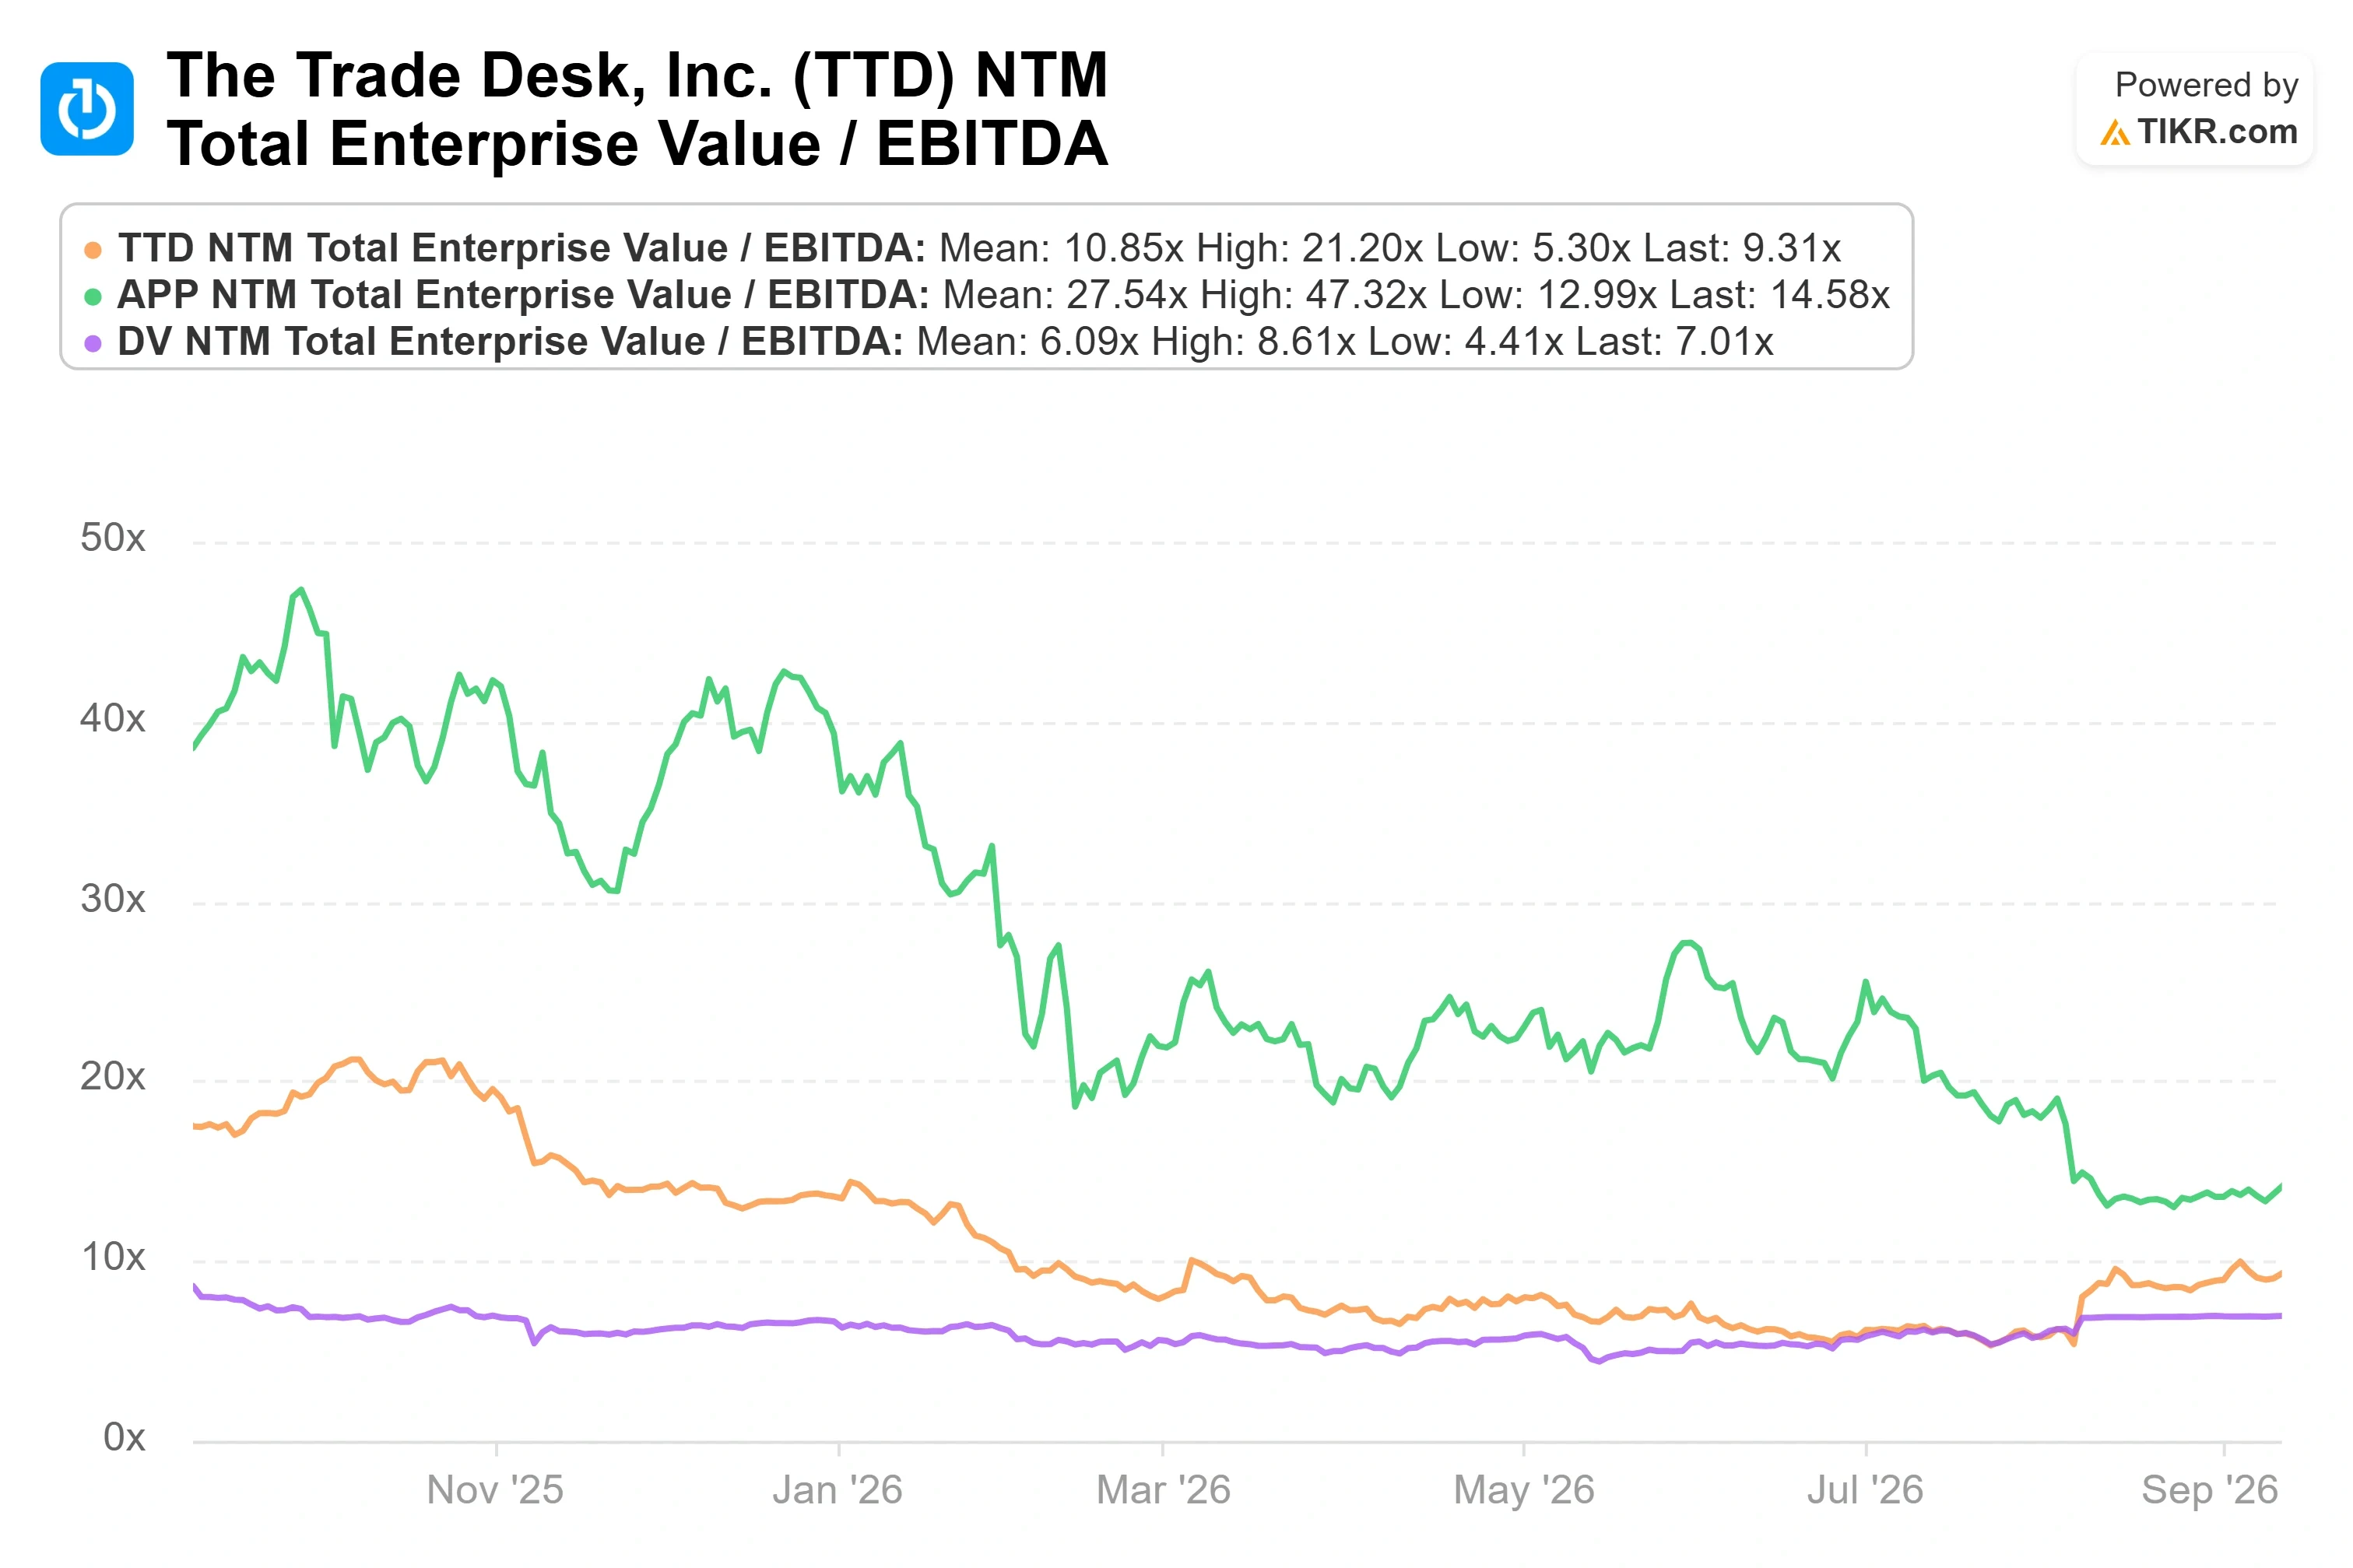
TTD cotiza a aproximadamente 9.8x el EV/EBITDA futuro y 16.4x las ganancias futuras, por debajo de la mayor parte de su propia historia, más barata que AppLovin de rápido crecimiento cerca de 14.6x pero más cara que DoubleVerify cerca de 7.0x. La antigua prima de crecimiento desapareció; una modesta prima de calidad no lo ha hecho. La tensión más aguda está entre los dos objetivos en este artículo. La media del mercado se sitúa cerca de $14, en línea con un movimiento reciente de Evercore a $14 y una nueva recomendación de Venta de Citi, dejando el consenso ligeramente por debajo del precio de $14.97, mientras que el modelo de caso medio de TIKR ve alrededor de $25. Esa división, el mercado preparado para un escenario plano o a la baja frente a un modelo que implica aproximadamente un 75% de potencial alcista, es el desacuerdo sobre el que ahora cotiza la acción, y depende de si el crecimiento del 3% del T2 es un suelo o una trayectoria.
Consulta cómo se desempeña The Trade Desk frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $14.97
- Precio Objetivo (Caso Medio): ~$25
- Rentabilidad Total Potencial: ~75%
- TIR Anualizada: ~14% / año
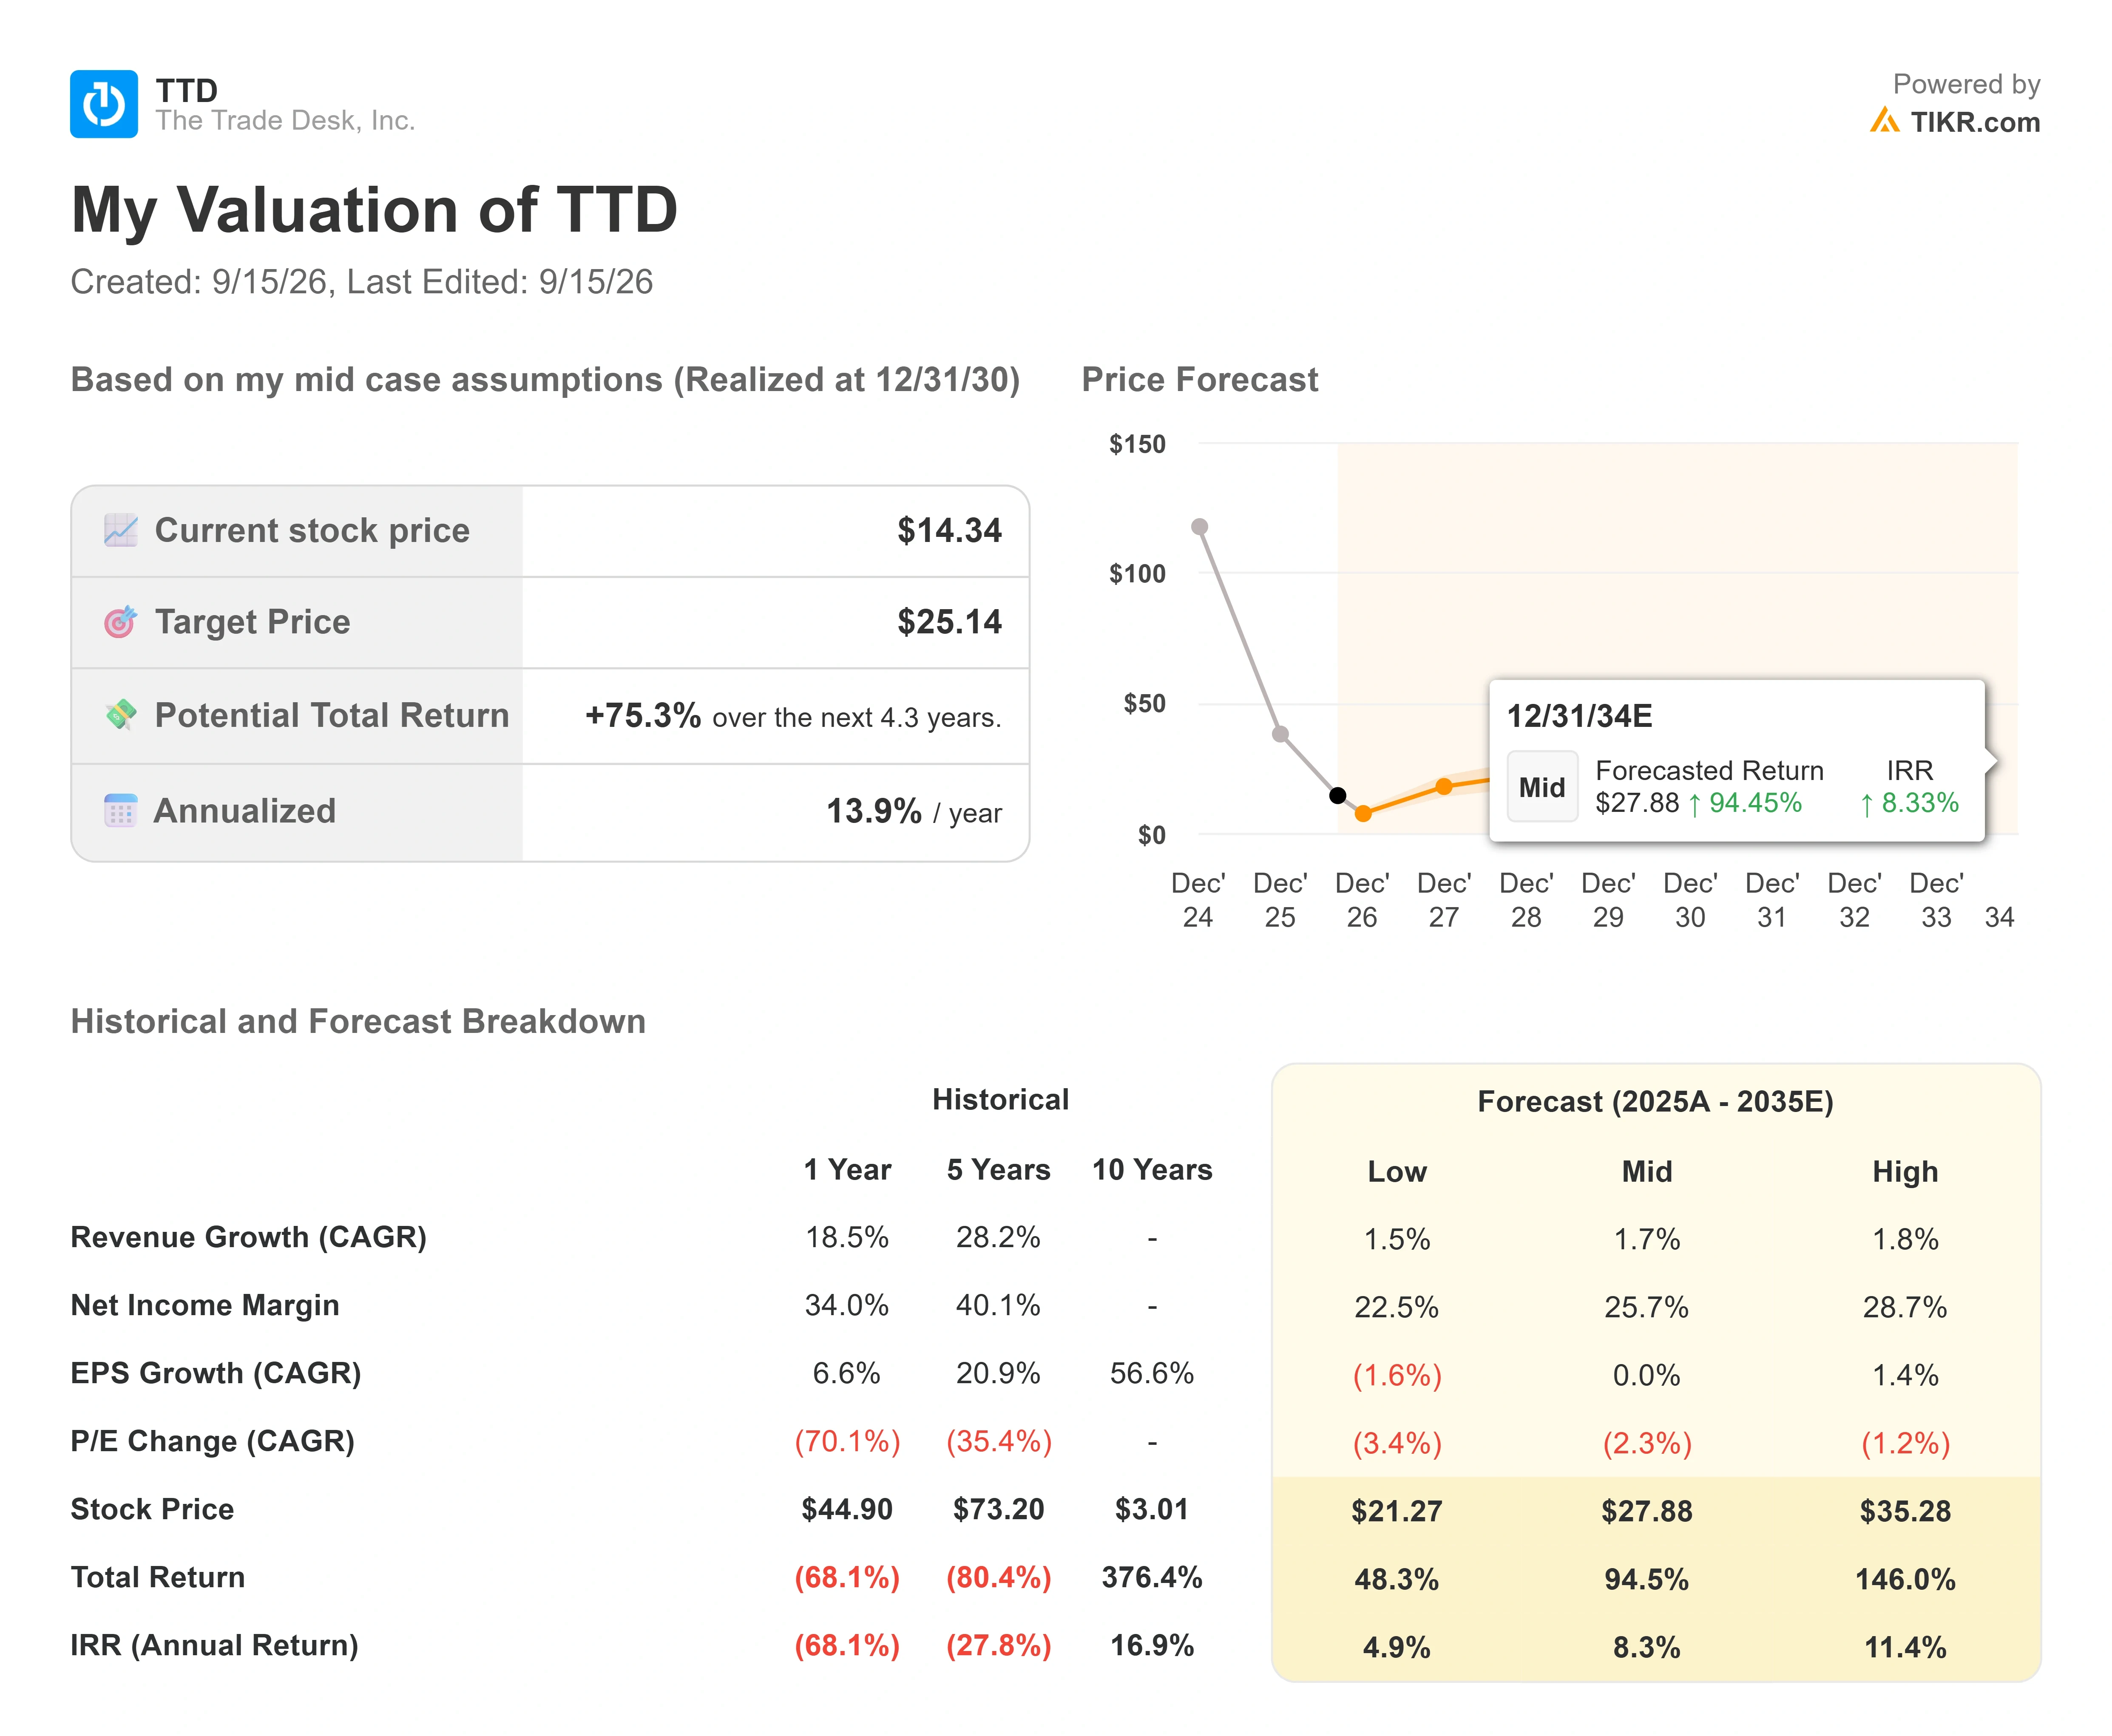
Usando el escenario de caso medio de TIKR, el modelo valora TTD en alrededor de $25 para finales de 2030, lo que implica aproximadamente un 75% de rentabilidad total y una TIR anualizada de alrededor del 14% desde el precio de entrada del modelo de $14.34 (las acciones cotizan cerca de $14.97 hoy).
Los dos impulsores de ingresos que sustentan ese caso son la continua expansión de CTV y audio, donde el CTV internacional ya está creciendo más del 50% interanual, y el flywheel del Plan de Negocio Conjunto, donde los ingresos por asociaciones se capitalizan muy por encima de la tasa general.
El impulsor del margen es la migración a centros de datos propios, un factor en contra de costos para 2026 que la dirección enmarca como apalancamiento operativo posterior, y la reestructuración es el primer paso para convertir ese gasto en una base más delgada. El riesgo principal es que la debilidad en la publicidad de CPG y automotriz, aproximadamente una cuarta parte del negocio, resulte estructural en lugar de cíclica y arrastre toda la suposición de crecimiento a la baja.
El caso alcista es que los despidos y la transición a centros de datos propios restablecen la base de costos justo cuando la medición y Kokai Zuma reaceleran el gasto, y el múltiplo se revalora desde un mínimo. El caso bajista es que "al menos $650 millones" para el T3 marque el inicio de una verdadera caída en lugar de un suelo, en cuyo caso incluso un múltiplo barato tiene más por caer.
Conclusión
Con los despidos anunciados y el cambio de índice programado para el 21 de septiembre, la próxima prueba real son los resultados del T3 a principios de noviembre. La dirección estableció el listón en "al menos $650 millones", por lo que un resultado significativamente superior sugiere que la guía fue conservadora y el negocio se está estabilizando, mientras que un resultado en o por debajo confirma que la caída de ingresos es real y los recortes de costos son defensa, no ofensiva. Observa la línea de ingresos del T3 frente a ese marcador de $650 millones, y observa si el crecimiento de CTV, audio y JBP se mantuvo mientras la empresa despedía al 15% de su personal.
¿Deberías Invertir en The Trade Desk?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abre The Trade Desk y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio están tendiendo al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear The Trade Desk junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza The Trade Desk en TIKR Gratis →
¿Buscando Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelves... más oportunidades descubrirás. Busca entre más de 100K acciones globales, las tenencias de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!