Estadísticas Clave de la Acción de Carvana
- Precio Actual: $70.87
- Precio Objetivo (Medio): ~$123
- Objetivo del Mercado: ~$83
- Rentabilidad Total Potencial: ~78%
- TIR Anualizada: ~14% / año
Ya Disponible: Descubre cuánto potencial alcista podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Ocurrió?
Carvana Co. (CVNA) registró ingresos trimestrales récord y EBITDA ajustado récord en el segundo trimestre, y la acción aún cotiza un 27% por debajo de su máximo de 52 semanas. Los ingresos alcanzaron los $7.376 mil millones, el EBITDA ajustado llegó a $769 millones, y el minorista de autos usados en línea creció sus unidades minoristas un 38% interanual mientras la industria más amplia de vehículos usados se contrajo en dígitos bajos a medios. Las acciones cerraron a $70.87 el 14 de septiembre, muy por debajo de su máximo de 52 semanas de $97.38 y aproximadamente un 16% por debajo de donde comenzaron el año.
Esa brecha entre un negocio que funciona a pleno rendimiento y un precio de la acción estancado a la baja es la razón principal para mirar aquí. El mercado no discute que Carvana esté creciendo. Se pregunta si las previsiones para el año completo, que implican márgenes más suaves en la segunda mitad, significan que la parte fácil de la recuperación ha terminado, y si una acción que cotiza por encima del grupo de concesionarios tradicionales aún merece esa prima a medida que el crecimiento se desacelera de más del 40% hacia los dígitos medios.
Un Trimestre Récord que el Mercado Trató como una Advertencia
El resultado del T2, reportado el 29 de julio, no fue un casi acierto disfrazado de victoria. Los ingresos de $7.376 mil millones superaron la estimación del mercado de $6.91 mil millones en un 6.8% y aumentaron un 52% interanual. El EBITDA ajustado de $769 millones superó el consenso, y las ganancias ajustadas alcanzaron $0.42 por acción frente a una estimación de $0.37. El ingreso neto GAAP fue de $310 millones, y la dirección señaló un ingreso neto superior a $500 millones excluyendo partidas únicas, lo que calificó como rentabilidad récord. El flujo de caja libre se volvió positivo en $187 millones desde una salida de $2 millones un año antes.
Como reportó TheStreet, la dirección guio el EBITDA ajustado anual a un rango cuyo punto medio se sitúa en o por debajo de donde ya estaba el mercado, y Morgan Stanley, manteniendo su calificación de Sobreponderar, recortó su precio objetivo a $90 desde $102 tras el resultado de finales de julio. La firma modeló aproximadamente un 35% de crecimiento de ingresos en la segunda mitad con un margen de EBITDA implícito para ese período cercano al 9.3%, unos 110 puntos básicos por debajo de la primera mitad. Los inversores escucharon "trimestre récord" y "márgenes más suaves por delante" en el mismo aliento, y vendieron la segunda mitad.
El CFO Mark Jenkins rechazó esa lectura en la Conferencia Automotriz de J.P. Morgan en agosto. Su punto más revelador fue regional: en las dos principales regiones que representan aproximadamente un tercio del país, donde Carvana aumentó más la producción de reacondicionamiento, también crecieron más las ventas. "Esa tasa de crecimiento fue del 55%, y ese 55% estaba muy correlacionado con cuánto pudimos aumentar la capacidad de producción año tras año en el trimestre", dijo Jenkins.
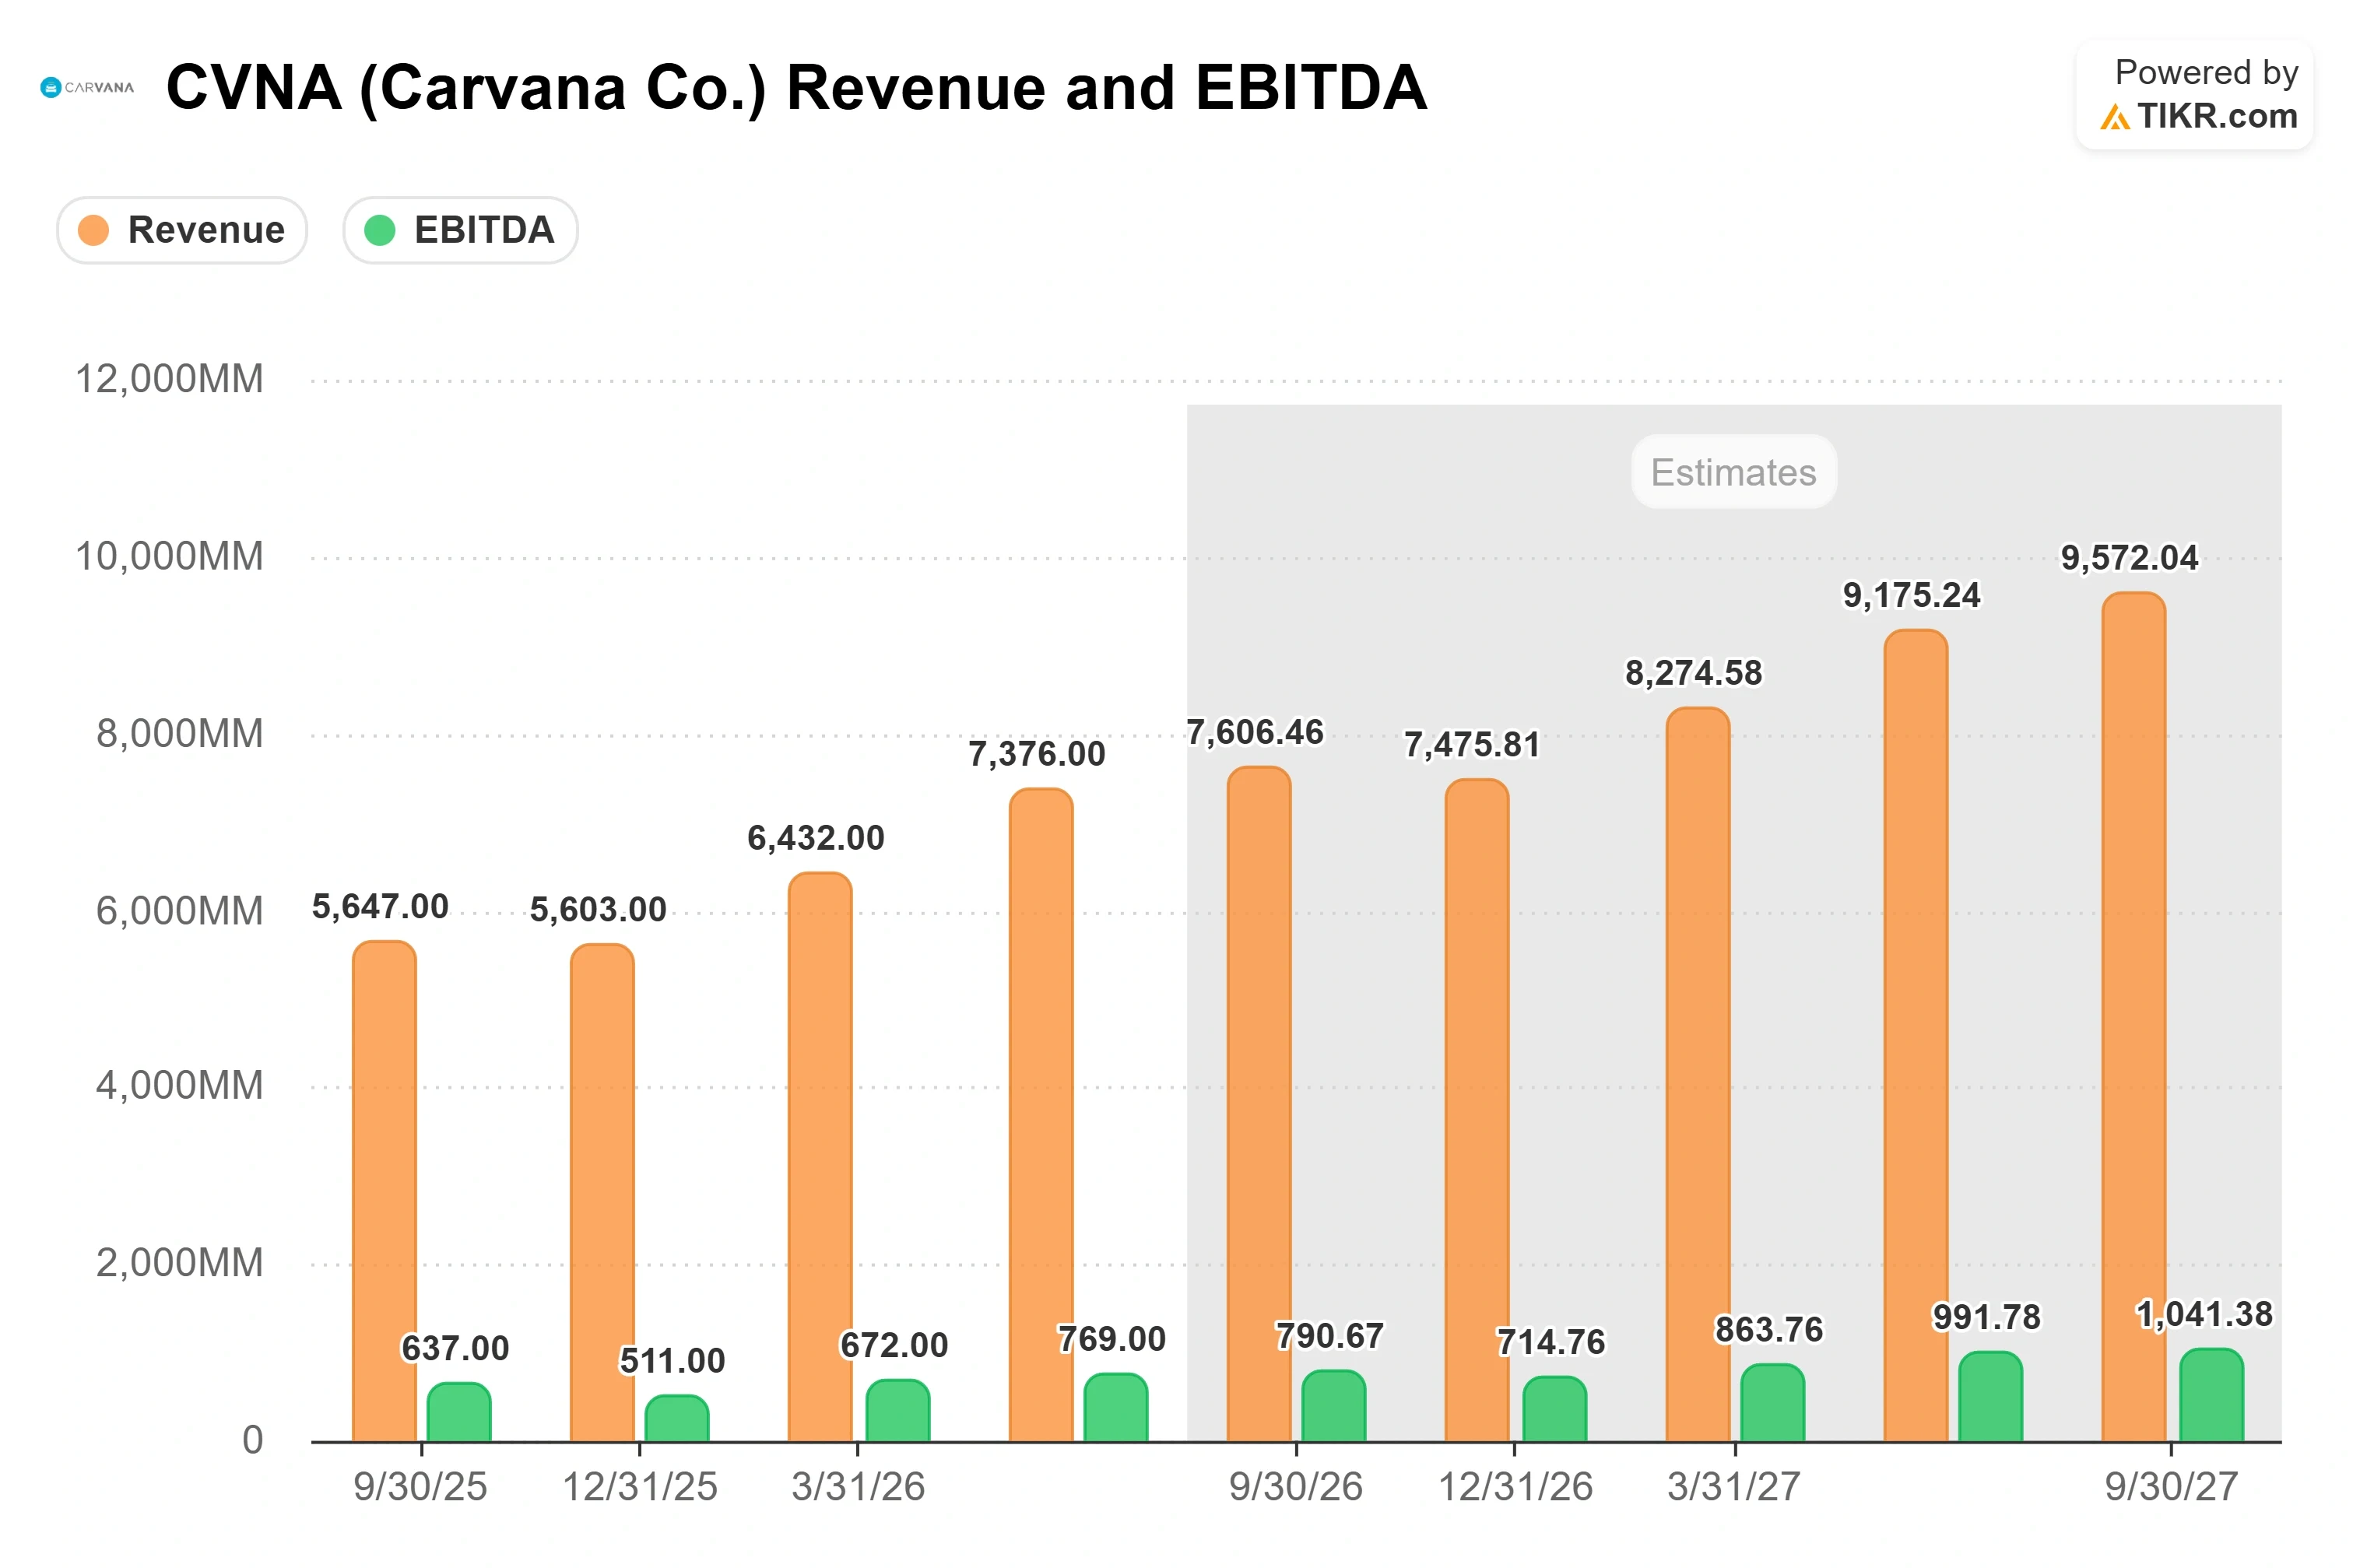
Consulta estimaciones históricas y futuras para la acción de Carvana (¡Es gratis!) >>>
Por qué se Mantiene la Prima si la Ejecución Sigue Mejorando
El caso bajista que ha perseguido a Carvana desde finales de 2025 es específico: un pico en los costos de reacondicionamiento llegó cuando la empresa absorbía 16 nuevas instalaciones sobre una base de 18 en aproximadamente 18 meses, elevando los costos y empujando el volumen de procesamiento por debajo del objetivo. Jenkins argumentó que lo peor ha pasado. Las horas de trabajo por unidad producida alcanzaron "algunos de nuestros mejores niveles de la historia en el segundo trimestre", dijo, y el crecimiento de la producción interanual ha comenzado a recuperarse desde sus mínimos de principios de 2026. Si el volumen de procesamiento sigue recuperándose, la caída del margen guiada para la segunda mitad parece más una cuestión de tiempo que un techo estructural. El factor en contra que lo compensa no es operativo: el aumento de los precios del combustible costó aproximadamente $75 por auto en el trimestre, y el rápido aumento de las tasas de referencia presionó la economía del financiamiento. Un EBITDA récord en el T2 incluso con esos lastres argumenta que son cíclicos más que una nueva normalidad.
El balance también le dio a la dirección una victoria en el segundo trimestre. Carvana refinanció poco menos de $1.7 mil millones de bonos senior garantizados a una tasa casi tres puntos más baja, reduciendo el costo anual de intereses en aproximadamente $45 millones. "A medida que nos hacemos más grandes, mejoramos, y tener un menor costo de capital es otro ejemplo", dijo Jenkins, y el crecimiento del ingreso neto que se acerca al 70% interanual mostró un apalancamiento muy por debajo de la línea del EBITDA.
En términos de EV/EBITDA de los próximos doce meses, Carvana cotiza cerca de 16.3 veces, por encima de Lithia Motors cerca de 14.2 veces pero por debajo de CarMax en aproximadamente 28.6 veces. La prima sobre los concesionarios franquiciados es real, y el crecimiento de unidades del 38% de Carvana en una industria que se contrae, frente a concesionarios que crecen en dígitos bajos cuando crecen, es la razón para probar si es merecida en lugar de asumir que no lo es. Una empresa en crecimiento que capitaliza volumen a esa tasa, sobre una base de costos fijos que la dirección califica de subutilizada, no es obviamente cara a un múltiplo de EBITDA en dígitos medios.
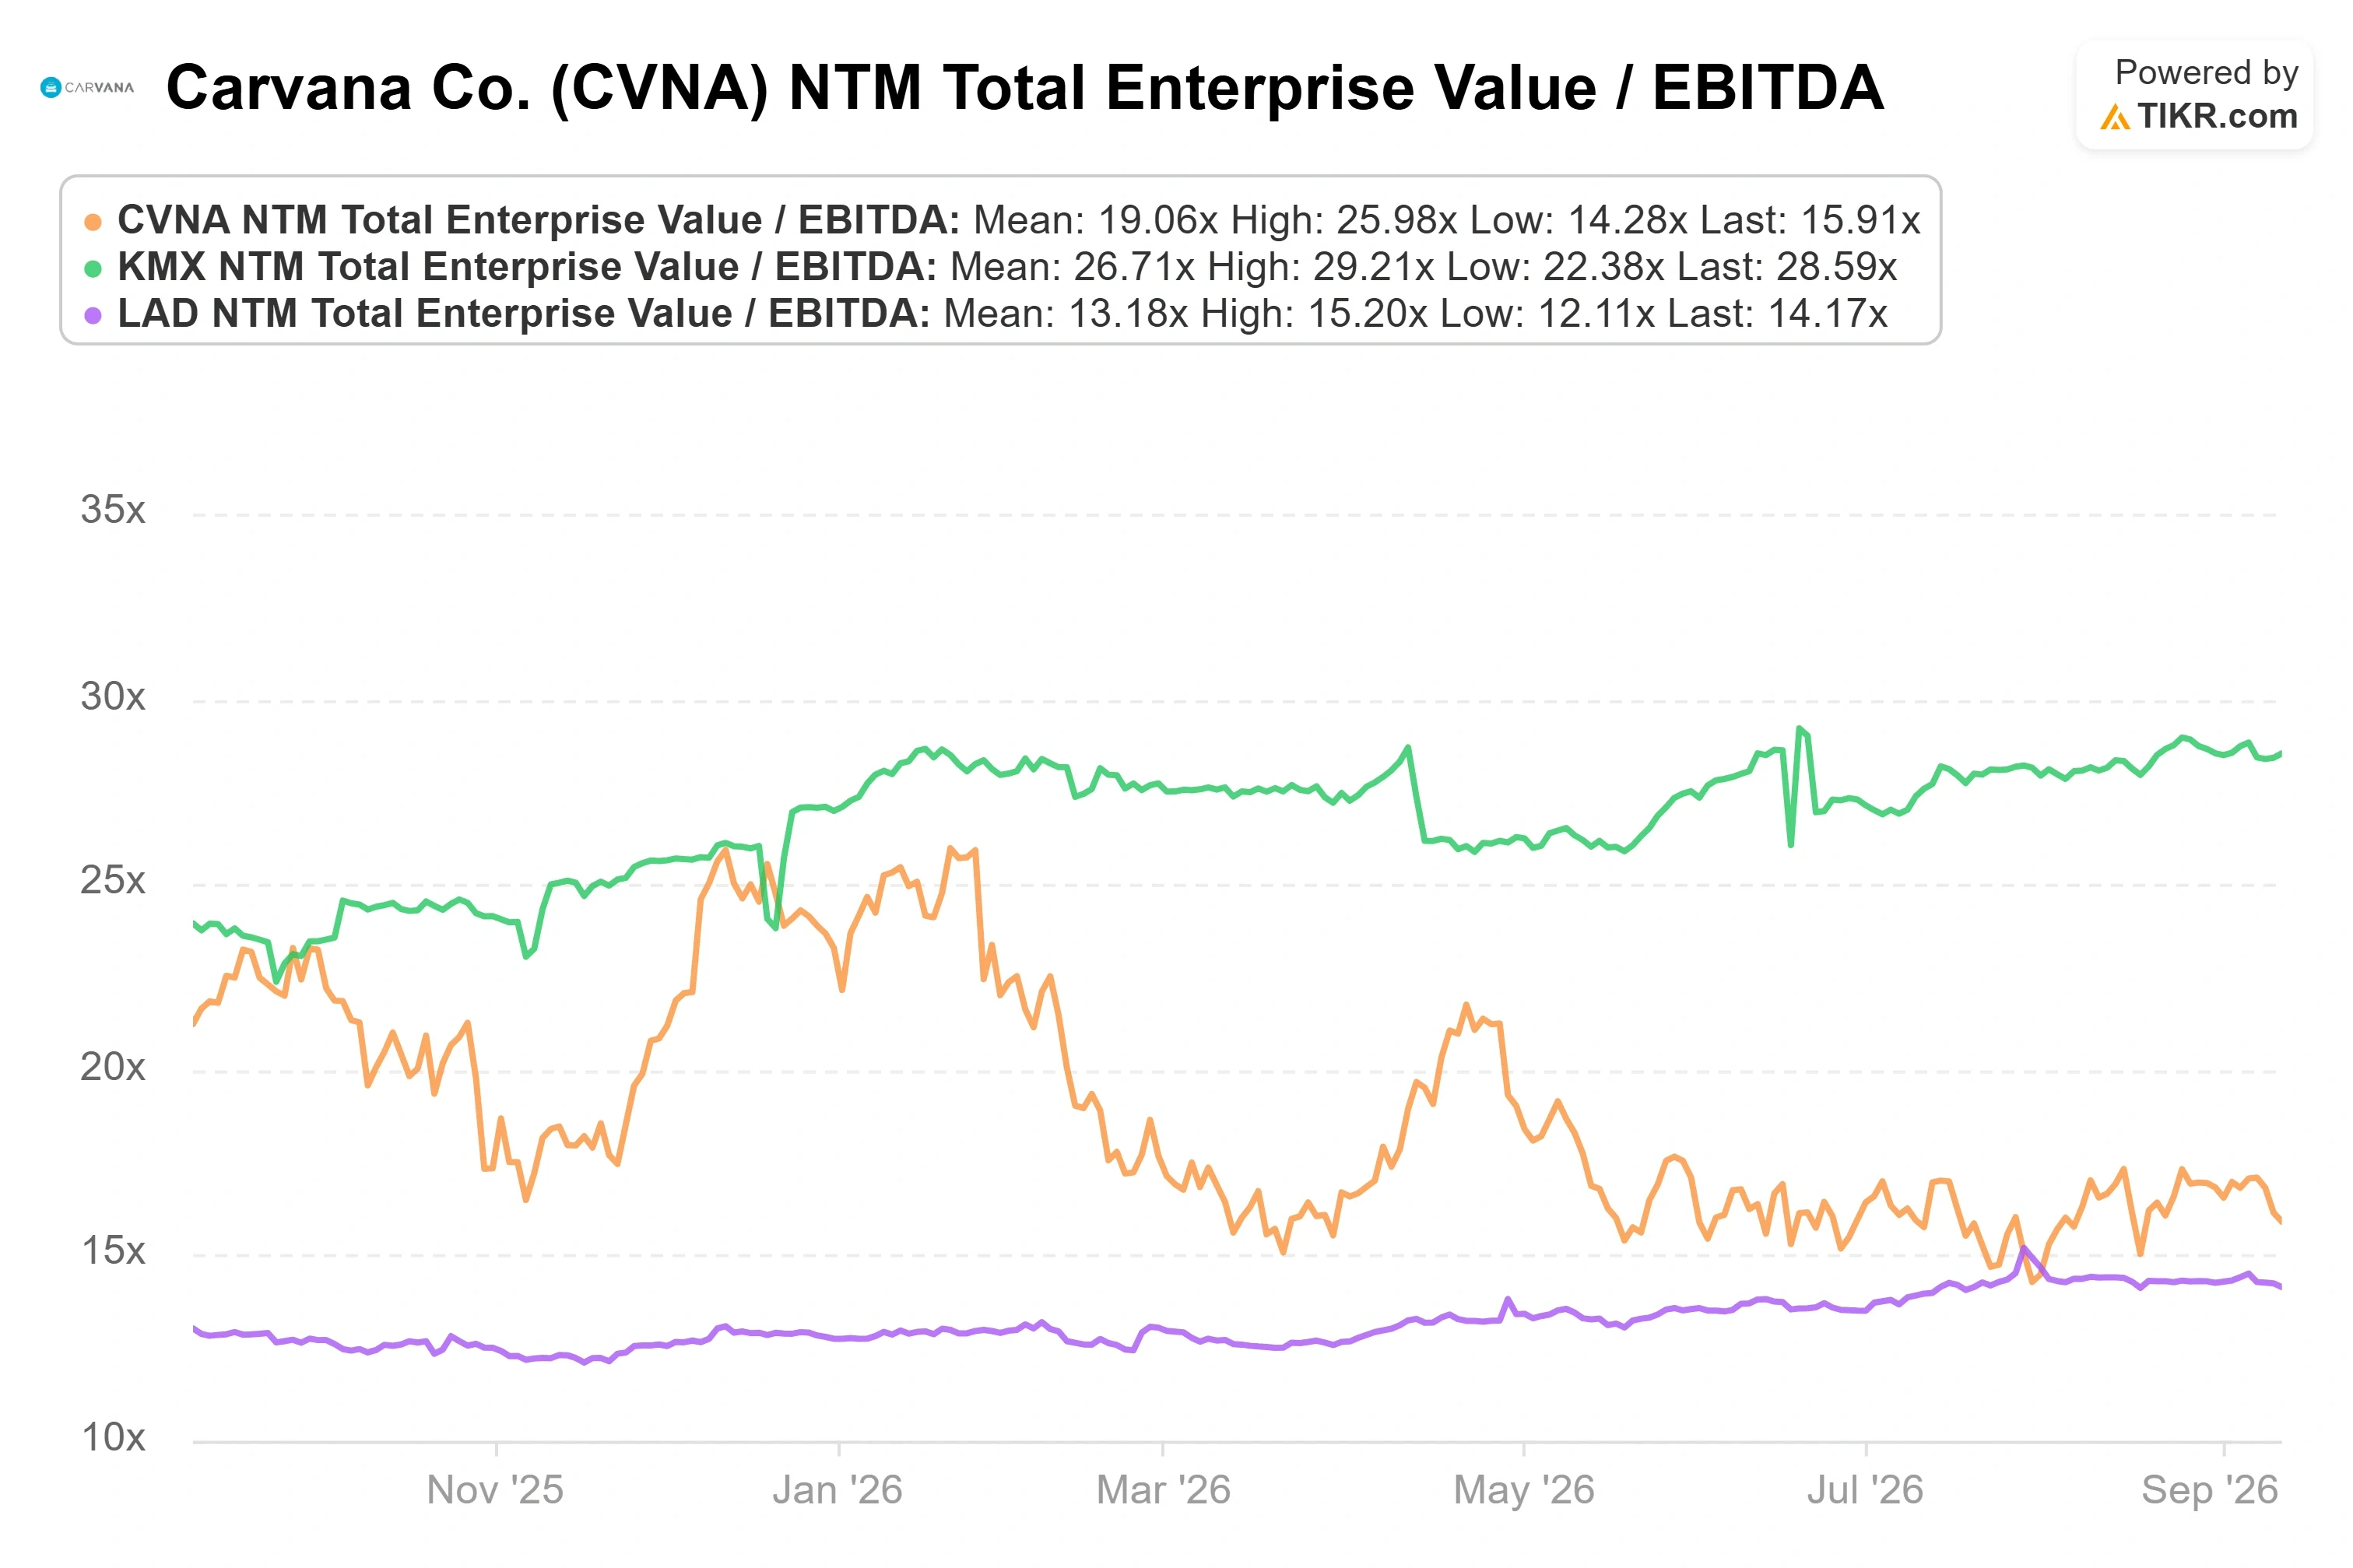
Consulta cómo le va a Carvana frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
Con supuestos de caso medio, el Modelo de Valoración de TIKR produce lo siguiente, medido contra un precio de entrada modelo de $69.16:
- Precio Objetivo (Medio): ~$123
- Rentabilidad Total Potencial: ~78%
- TIR Anualizada: ~14% / año
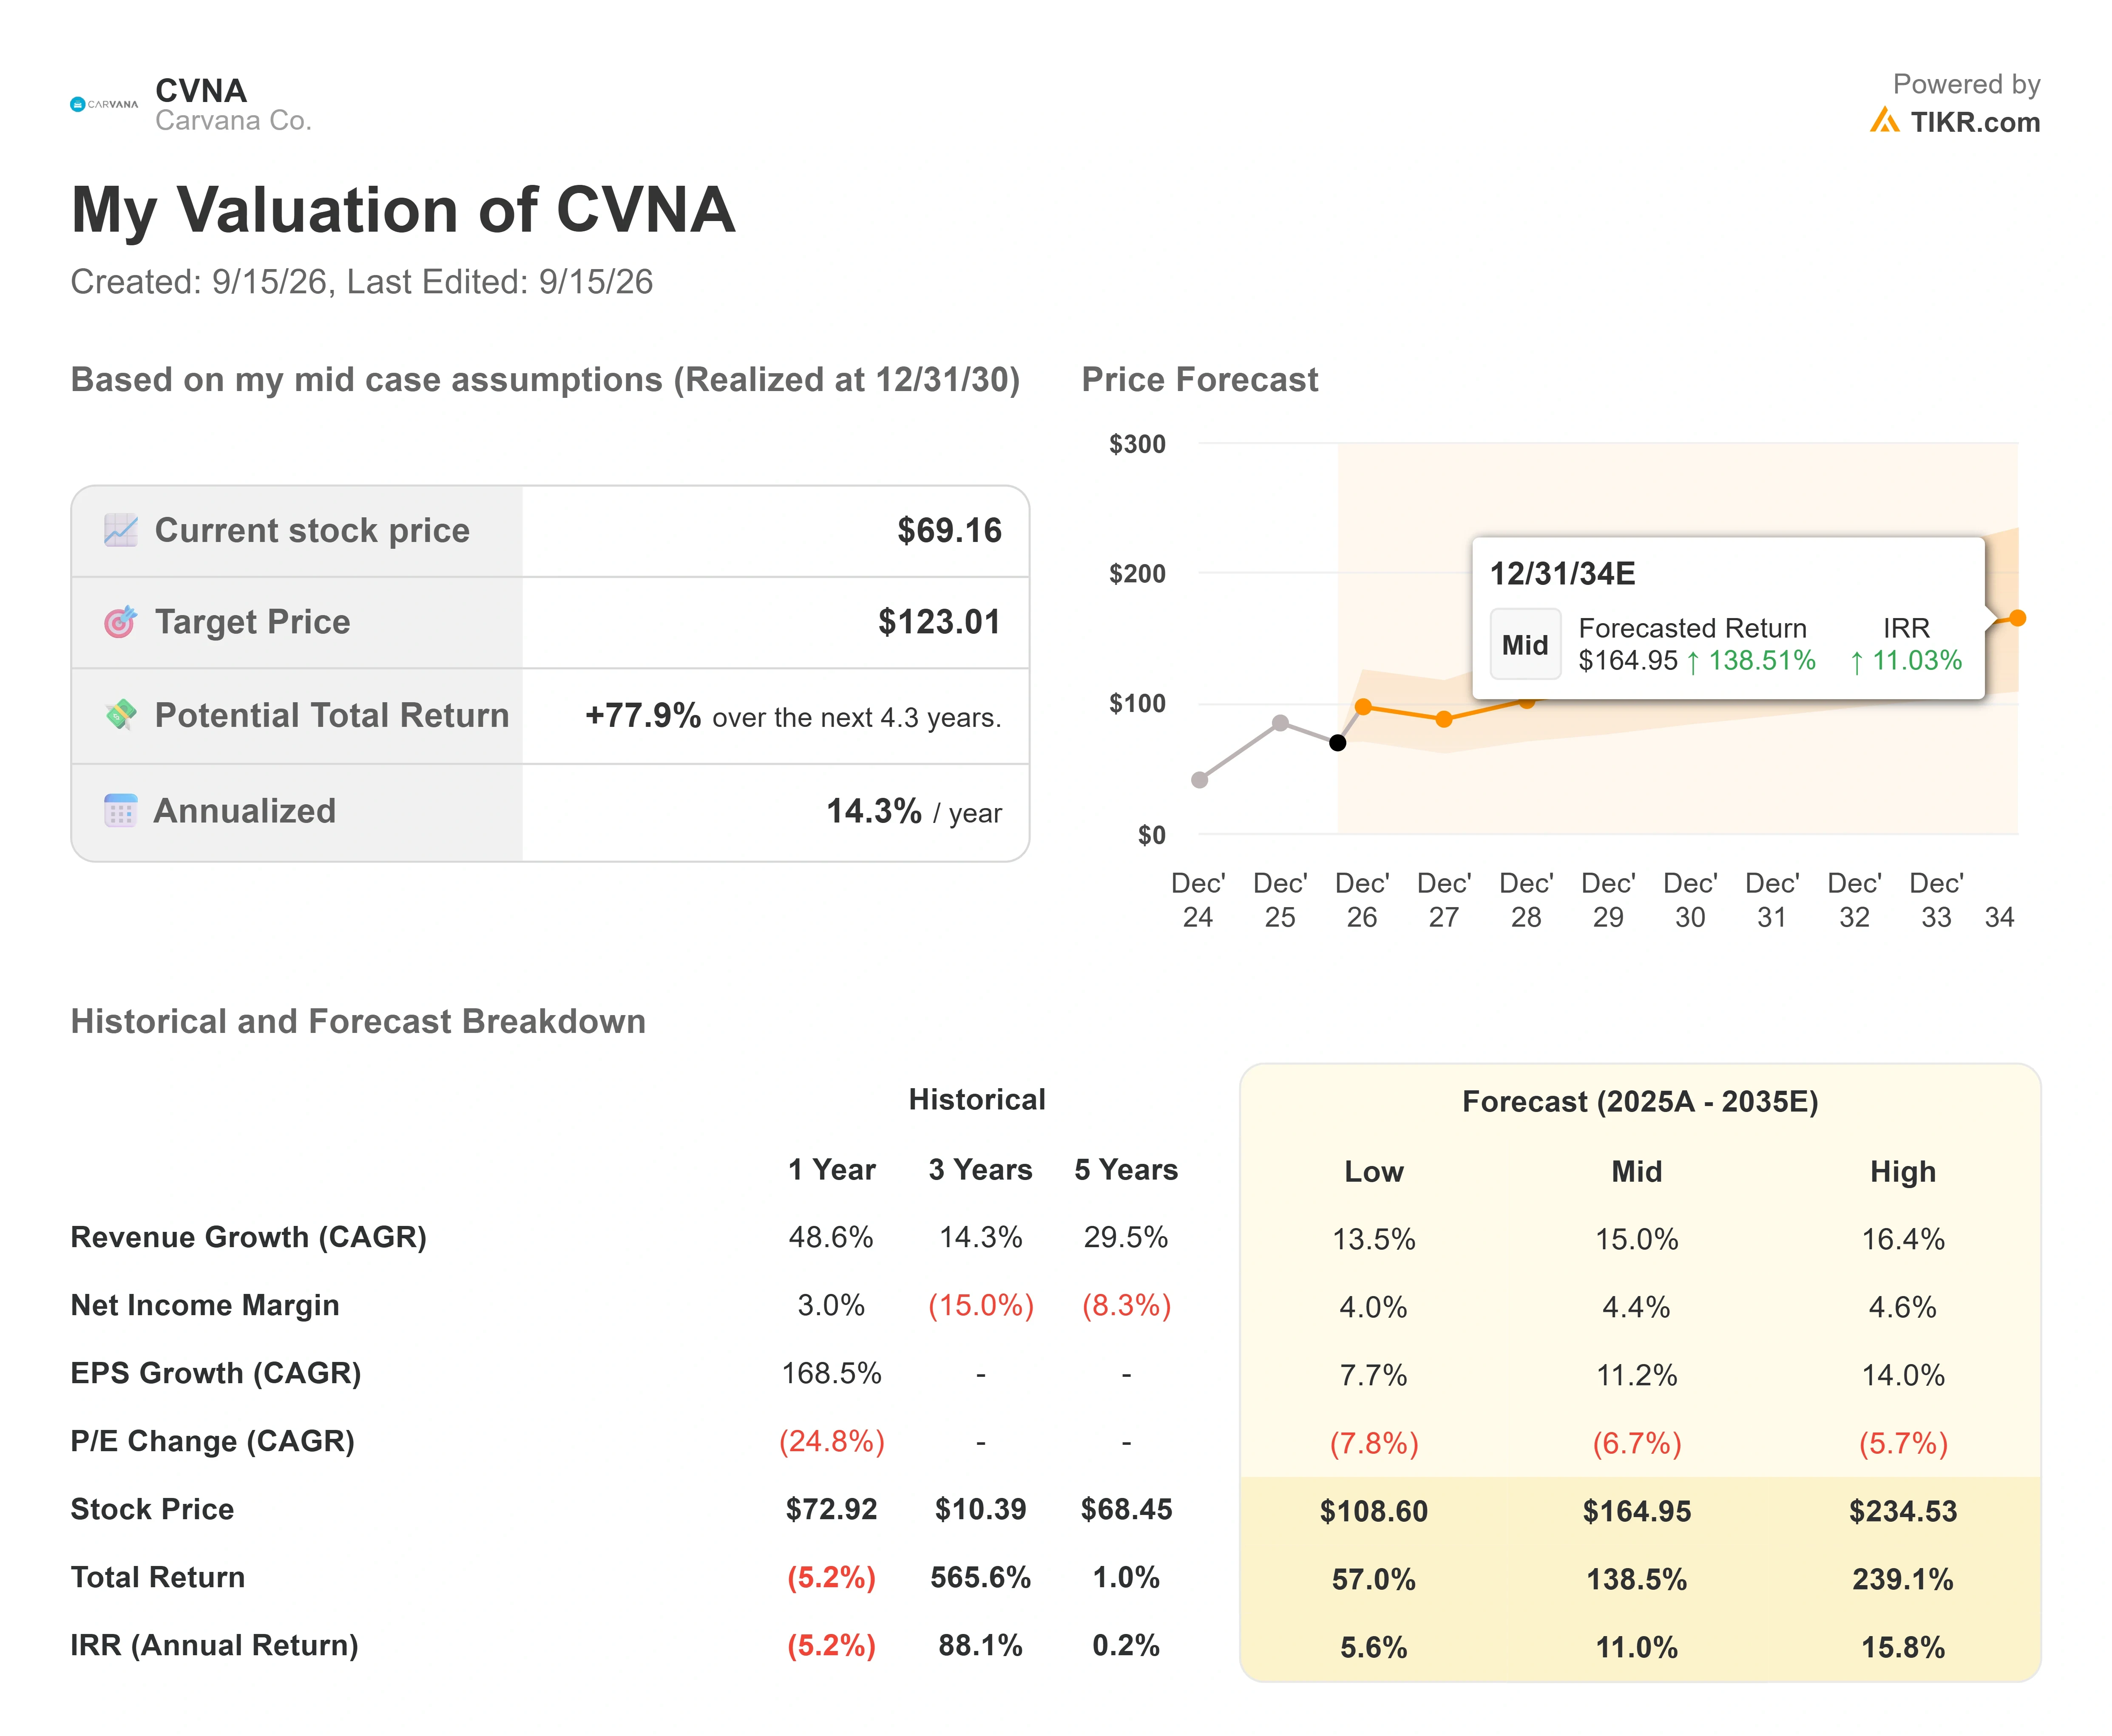
El modelo alcanza ese objetivo mientras supone que el P/E se comprime, por lo que la rentabilidad es impulsada por el negocio. Dos impulsores de ingresos hacen el trabajo:
- Capacidad de reacondicionamiento, la palanca que Jenkins vinculó al crecimiento regional del 55%, expandiéndose a través de líneas de producción adicionales, sitios ADESA integrados y el primer desarrollo completo de ADESA que comenzó en el T2.
- Penetración en línea, con el comercio electrónico minorista total de EE. UU. cerca del 17% de las ventas en el T2 de 2026, según la Oficina del Censo de EE. UU., mientras que el minorista automotriz se encuentra en dígitos bajos, dejando espacio para seguir ganando participación.
En márgenes, el impulsor es el apalancamiento operativo en una base de costos fijos subutilizada en tecnología, corporativos e instalaciones. El riesgo principal es que la caída del margen guiada para la segunda mitad resulte estructural, impulsada por la presión en el margen de financiamiento y la mezcla de reacondicionamiento en lugar de una presión temporal por combustible y tasas.
- Potencial alcista: el volumen de procesamiento sigue recuperándose y Carvana capitaliza unidades en los dígitos altos de los años veinte mientras aprovecha los costos fijos, superando el objetivo del caso medio.
- Potencial bajista: la presión macro de las tasas y un crecimiento de unidades más lento limitan la acción cerca de la media del mercado de ~$83, un nivel que las acciones han tenido dificultades para mantener en 2026.
Conclusión
La próxima prueba real es el informe del T3 de 2026 a finales de octubre. Observa el margen de EBITDA ajustado: la dirección guió la segunda mitad hacia aproximadamente un 9.3% en el punto medio, por lo que un resultado que se mantenga cerca o por encima de eso con unidades aún creciendo más del 30% confirmaría que la presión por combustible y tasas es cíclica, y la recuperación del reacondicionamiento es real. Un margen que se deslice más mientras el crecimiento de unidades se enfría te dirá que los bajistas que leyeron las previsiones más suaves interpretaron el negocio correctamente, y el múltiplo de prima será difícil de defender. Dentro de dos meses, el número hará la discusión.
¿Deberías Invertir en Carvana?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Busca Carvana, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los precios objetivo están tendiendo al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear Carvana junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza Carvana en TIKR Gratis →
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelvas… más oportunidades descubrirás. Busca más de 100K acciones globales, carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y felices inversiones!