Estadísticas Clave para la Acción de ASML
- Precio Actual: $1,575.15
- Precio Objetivo (Medio): ~$3,193
- Objetivo del Mercado: ~$2,163
- Rentabilidad Total Potencial: ~88%
- TIR Anualizada: ~16% / año
Ya Disponible: Descubre cuánto potencial alcista podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Ocurrió?
ASML Holding N.V. (ASML) perdió un 7,25% el lunes 14 de septiembre, cerrando a $1.575,15. La causa no fue un resultado inferior a las expectativas ni la pérdida de un cliente. Fue un ensayo. El sábado 12 de septiembre, Dario Amodei, CEO de Anthropic, publicó un texto de aproximadamente 3.800 palabras titulado "Debemos Regular el Ritmo de la Frontera", argumentando que los laboratorios de IA deberían ralentizar deliberadamente la velocidad a la que mejoran sus modelos. Sam Altman de OpenAI y Elon Musk dijeron estar de acuerdo. Para el lunes, el temor de que una expansión más lenta de la IA signifique menos chips y, por tanto, menos máquinas de ASML, había empujado a la baja a los nombres del sector de equipos para semiconductores.
ASML está más alejada de la demanda final de IA que cualquier fabricante de chips, porque vende a lo que las fundiciones planean gastar, no a lo que venden hoy. Por lo tanto, un shock de sentimiento sobre el gasto de capital futuro en IA la golpea con fuerza. Sin embargo, las cifras propias de la empresa fueron en sentido contrario hace dos meses: superaron las expectativas del segundo trimestre, elevaron sus previsiones y una cartera de pedidos que la dirección describe como comprometida a años vista.
Un Ensayo Revalorizó la Acción
El Philadelphia Semiconductor Index tuvo su peor día desde julio, y ASML cayó junto con Applied Materials, alrededor de un 7%. Morgan Stanley añadió presión por separado, recortando su objetivo de €1.930 a €1.700 por valoración. Nada de esto afectó a los resultados o previsiones de ASML.
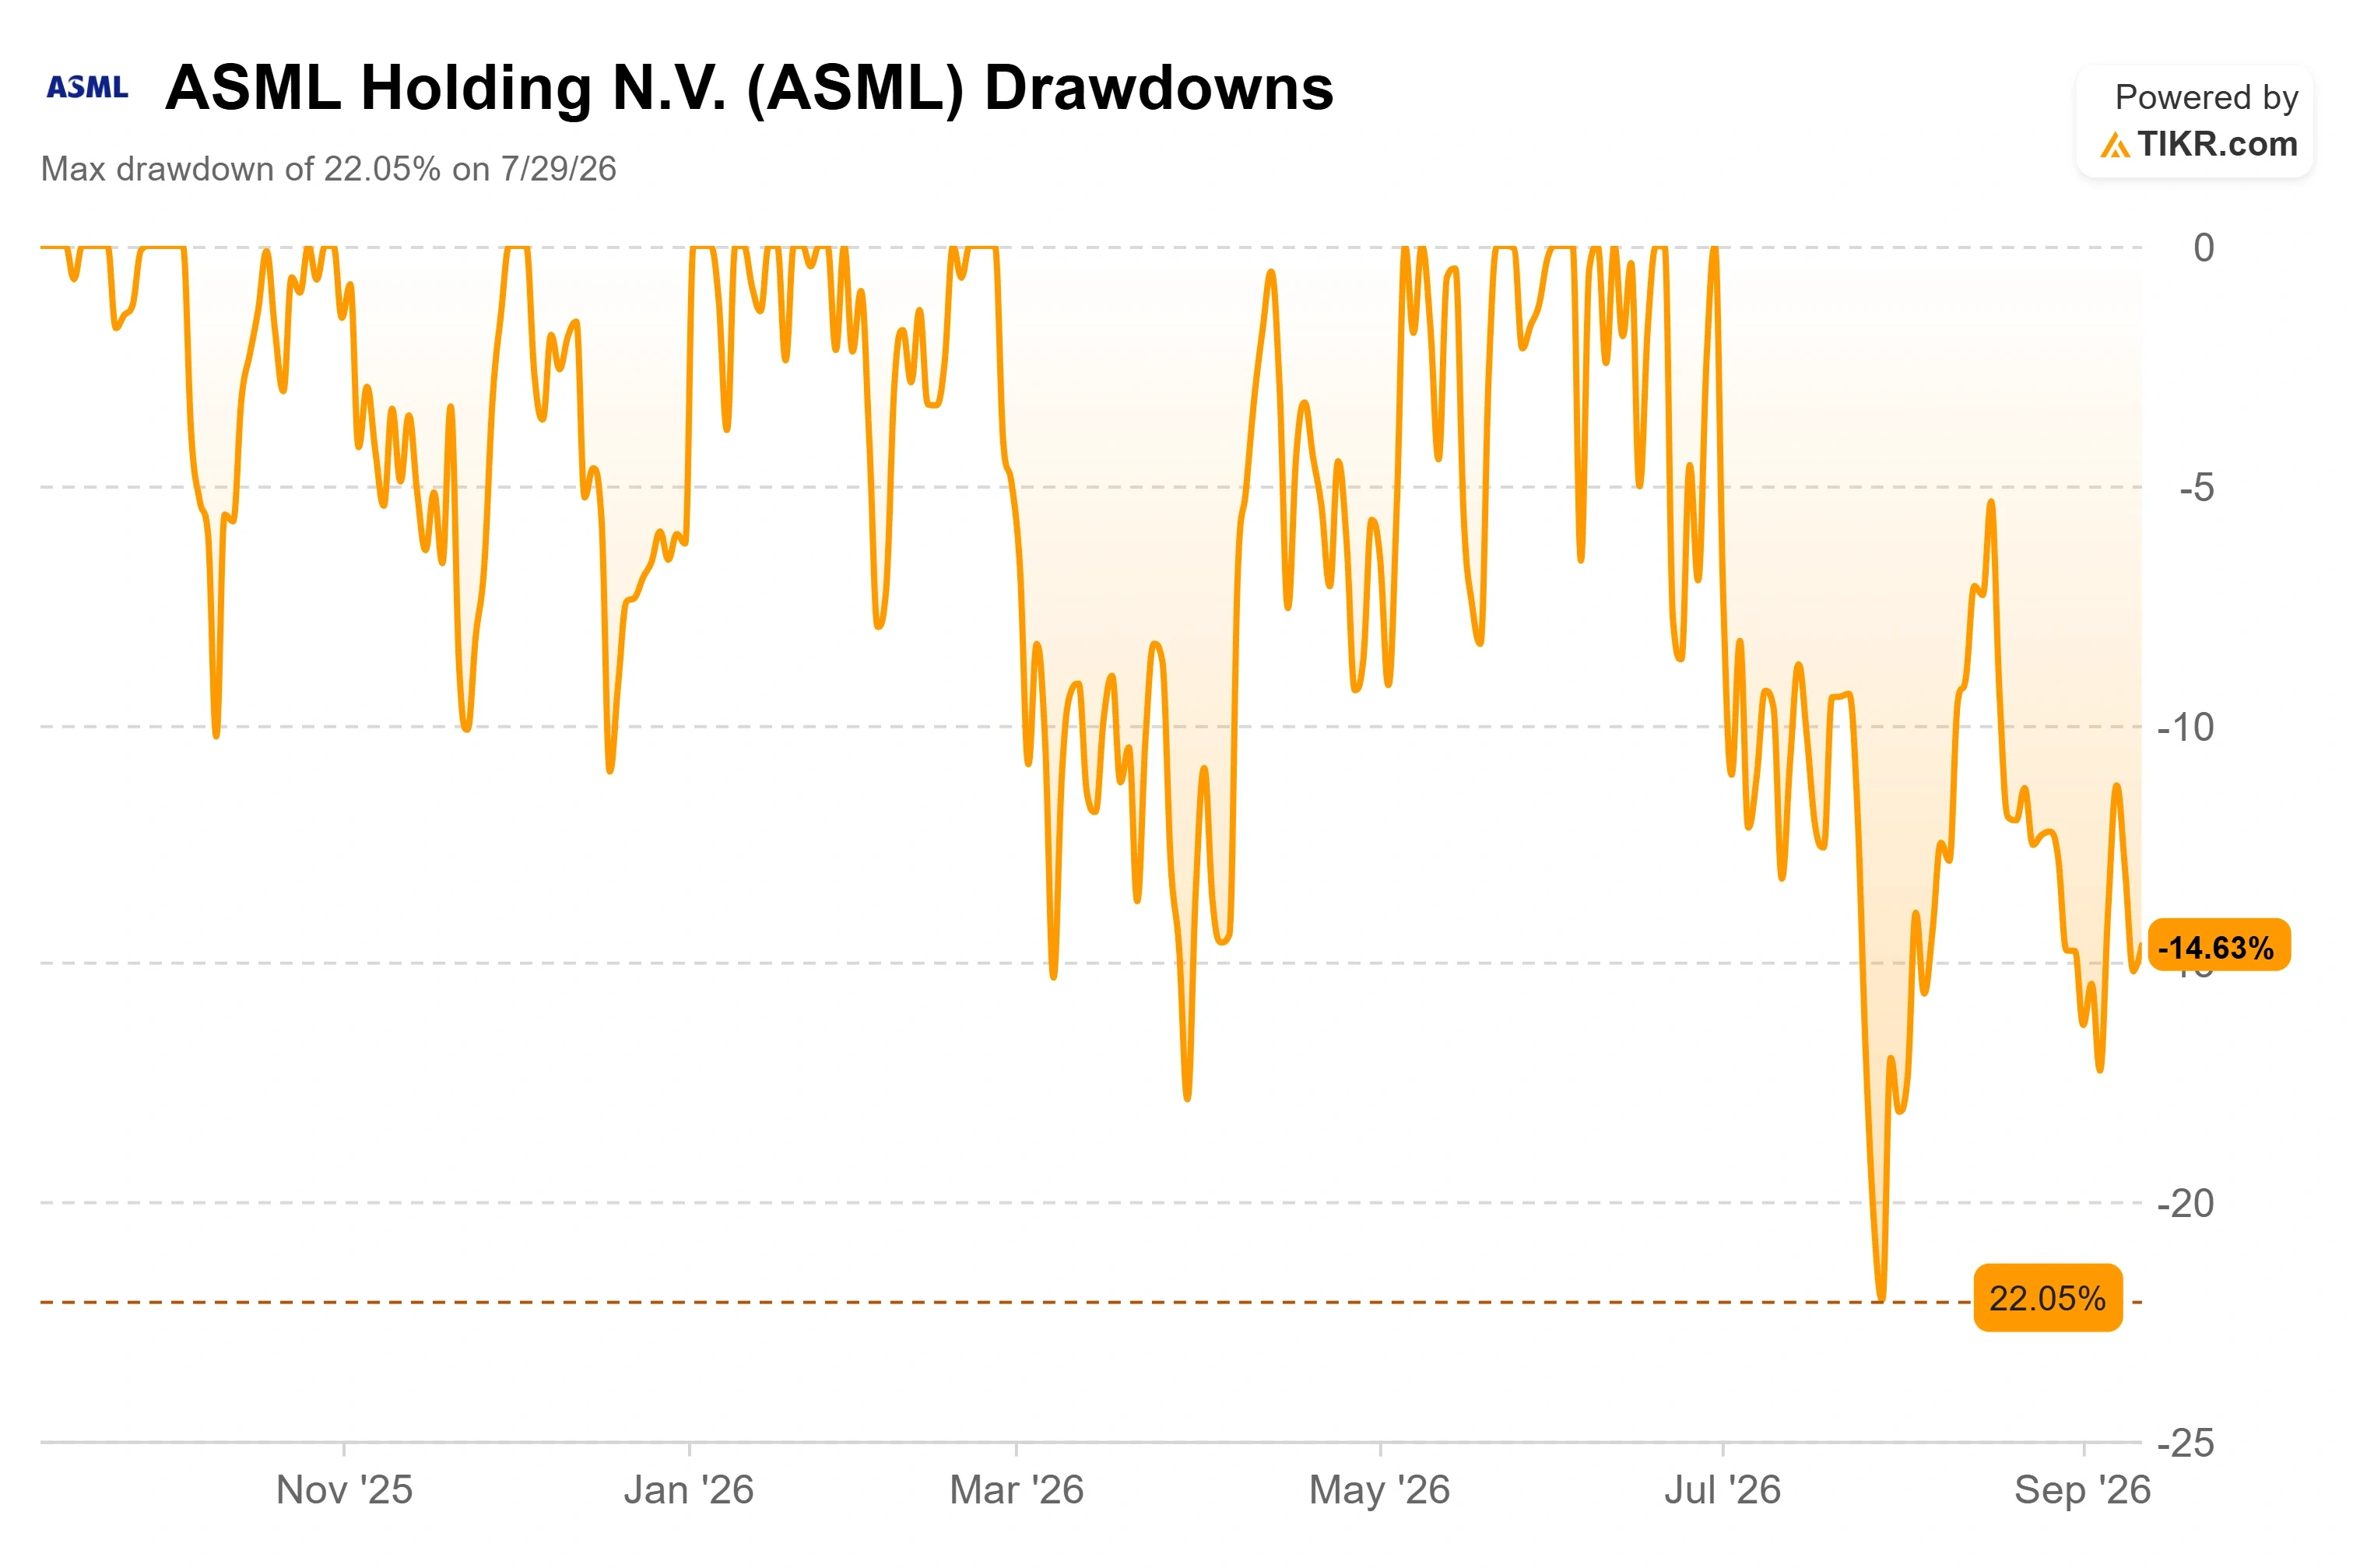
Cuando el mercado teme que el progreso de la IA sea regulado deliberadamente, cuestiona si las fundiciones seguirán gastando agresivamente en capacidad de vanguardia, y los ingresos de ASML son una función rezagada de esas decisiones. Una acción que cotiza por encima de 50 veces los beneficios pasados, como lo hacía ASML antes del lunes, tiene margen para desvalorizarse cuando ese supuesto de crecimiento se cuestiona. La caída fue la compresión del múltiplo, no la contracción del negocio. También afectó a una acción que ya se había enfriado: a $1.575,15, ASML se sitúa aproximadamente un 21% por debajo de su máximo de 52 semanas de $1.999,96, tras una caída máxima del 22,05% el 29 de julio.
Consulta estimaciones históricas y futuras para la acción de ASML (¡Es gratis!) >>>
La Cartera de Pedidos Se Extiende Hasta 2028
En la conferencia de resultados del segundo trimestre de 2026 el 15 de julio, la dirección no describió a la empresa como preparándose para una desaceleración. Describió una que está aumentando la producción para satisfacer una demanda que no puede cubrir por completo.
ASML reportó ventas netas del segundo trimestre de €9.300 millones, por encima del extremo superior de sus previsiones, con un margen bruto del 54% y un BPA de €7,59, y elevó sus previsiones de ingresos anuales a entre €43.000 y €45.000 millones. El CFO Roger Dassen dijo a los analistas que ASML está "ahora cerca de estar completamente cubierta con pedidos de EUV de baja NA" para 2027 y planea aumentar la capacidad de baja NA en aproximadamente un 30% ese año. Más llamativo, confirmó que la empresa ya ha "recibido un número significativo de pedidos de EUV de baja NA" para 2028, una posición a dos años vista que dijo que ASML "no ha disfrutado en muchos, muchos años". El CEO Christophe Fouquet vinculó esa demanda con el tema de la IA que ahora teme el mercado, guiando las ventas de sistemas relacionados con memoria a crecer más del 75% este año a medida que los fabricantes de DRAM migran a EUV. El gasto de capital impulsado por la IA que el ensayo advierte que podría ralentizarse es el mismo que ASML dice que ya está en su cartera de pedidos. Un anuncio de intención de regular el desarrollo futuro de modelos no es que una fundición cancele un pedido firmado.
ASML también dio un hito tecnológico concreto ese día, confirmando que Intel Foundry está utilizando su tecnología High-NA EUV en el nodo Intel 18A para producir un subconjunto de los procesadores Intel Core Ultra Series 3, la señal más fuerte hasta ahora de que su plataforma de mayor precio está alcanzando la preparación para producción.
Incluso después de la caída, ASML no aparece como barata, y sus pares muestran por qué el mercado tolera eso. En EV/EBITDA de los próximos doce meses, cotiza a 21,8x, una prima sobre Applied Materials a 20,6x y cerca de Lam Research a 24,1x. Esa prima descansa en un hecho que ningún par puede reclamar: ASML es el único proveedor de litografía EUV, la herramienta que requiere todo chip de vanguardia. La pregunta que fuerza la caída es si ese monopolio aún justifica la prima si el crecimiento del gasto de capital en IA se modera.
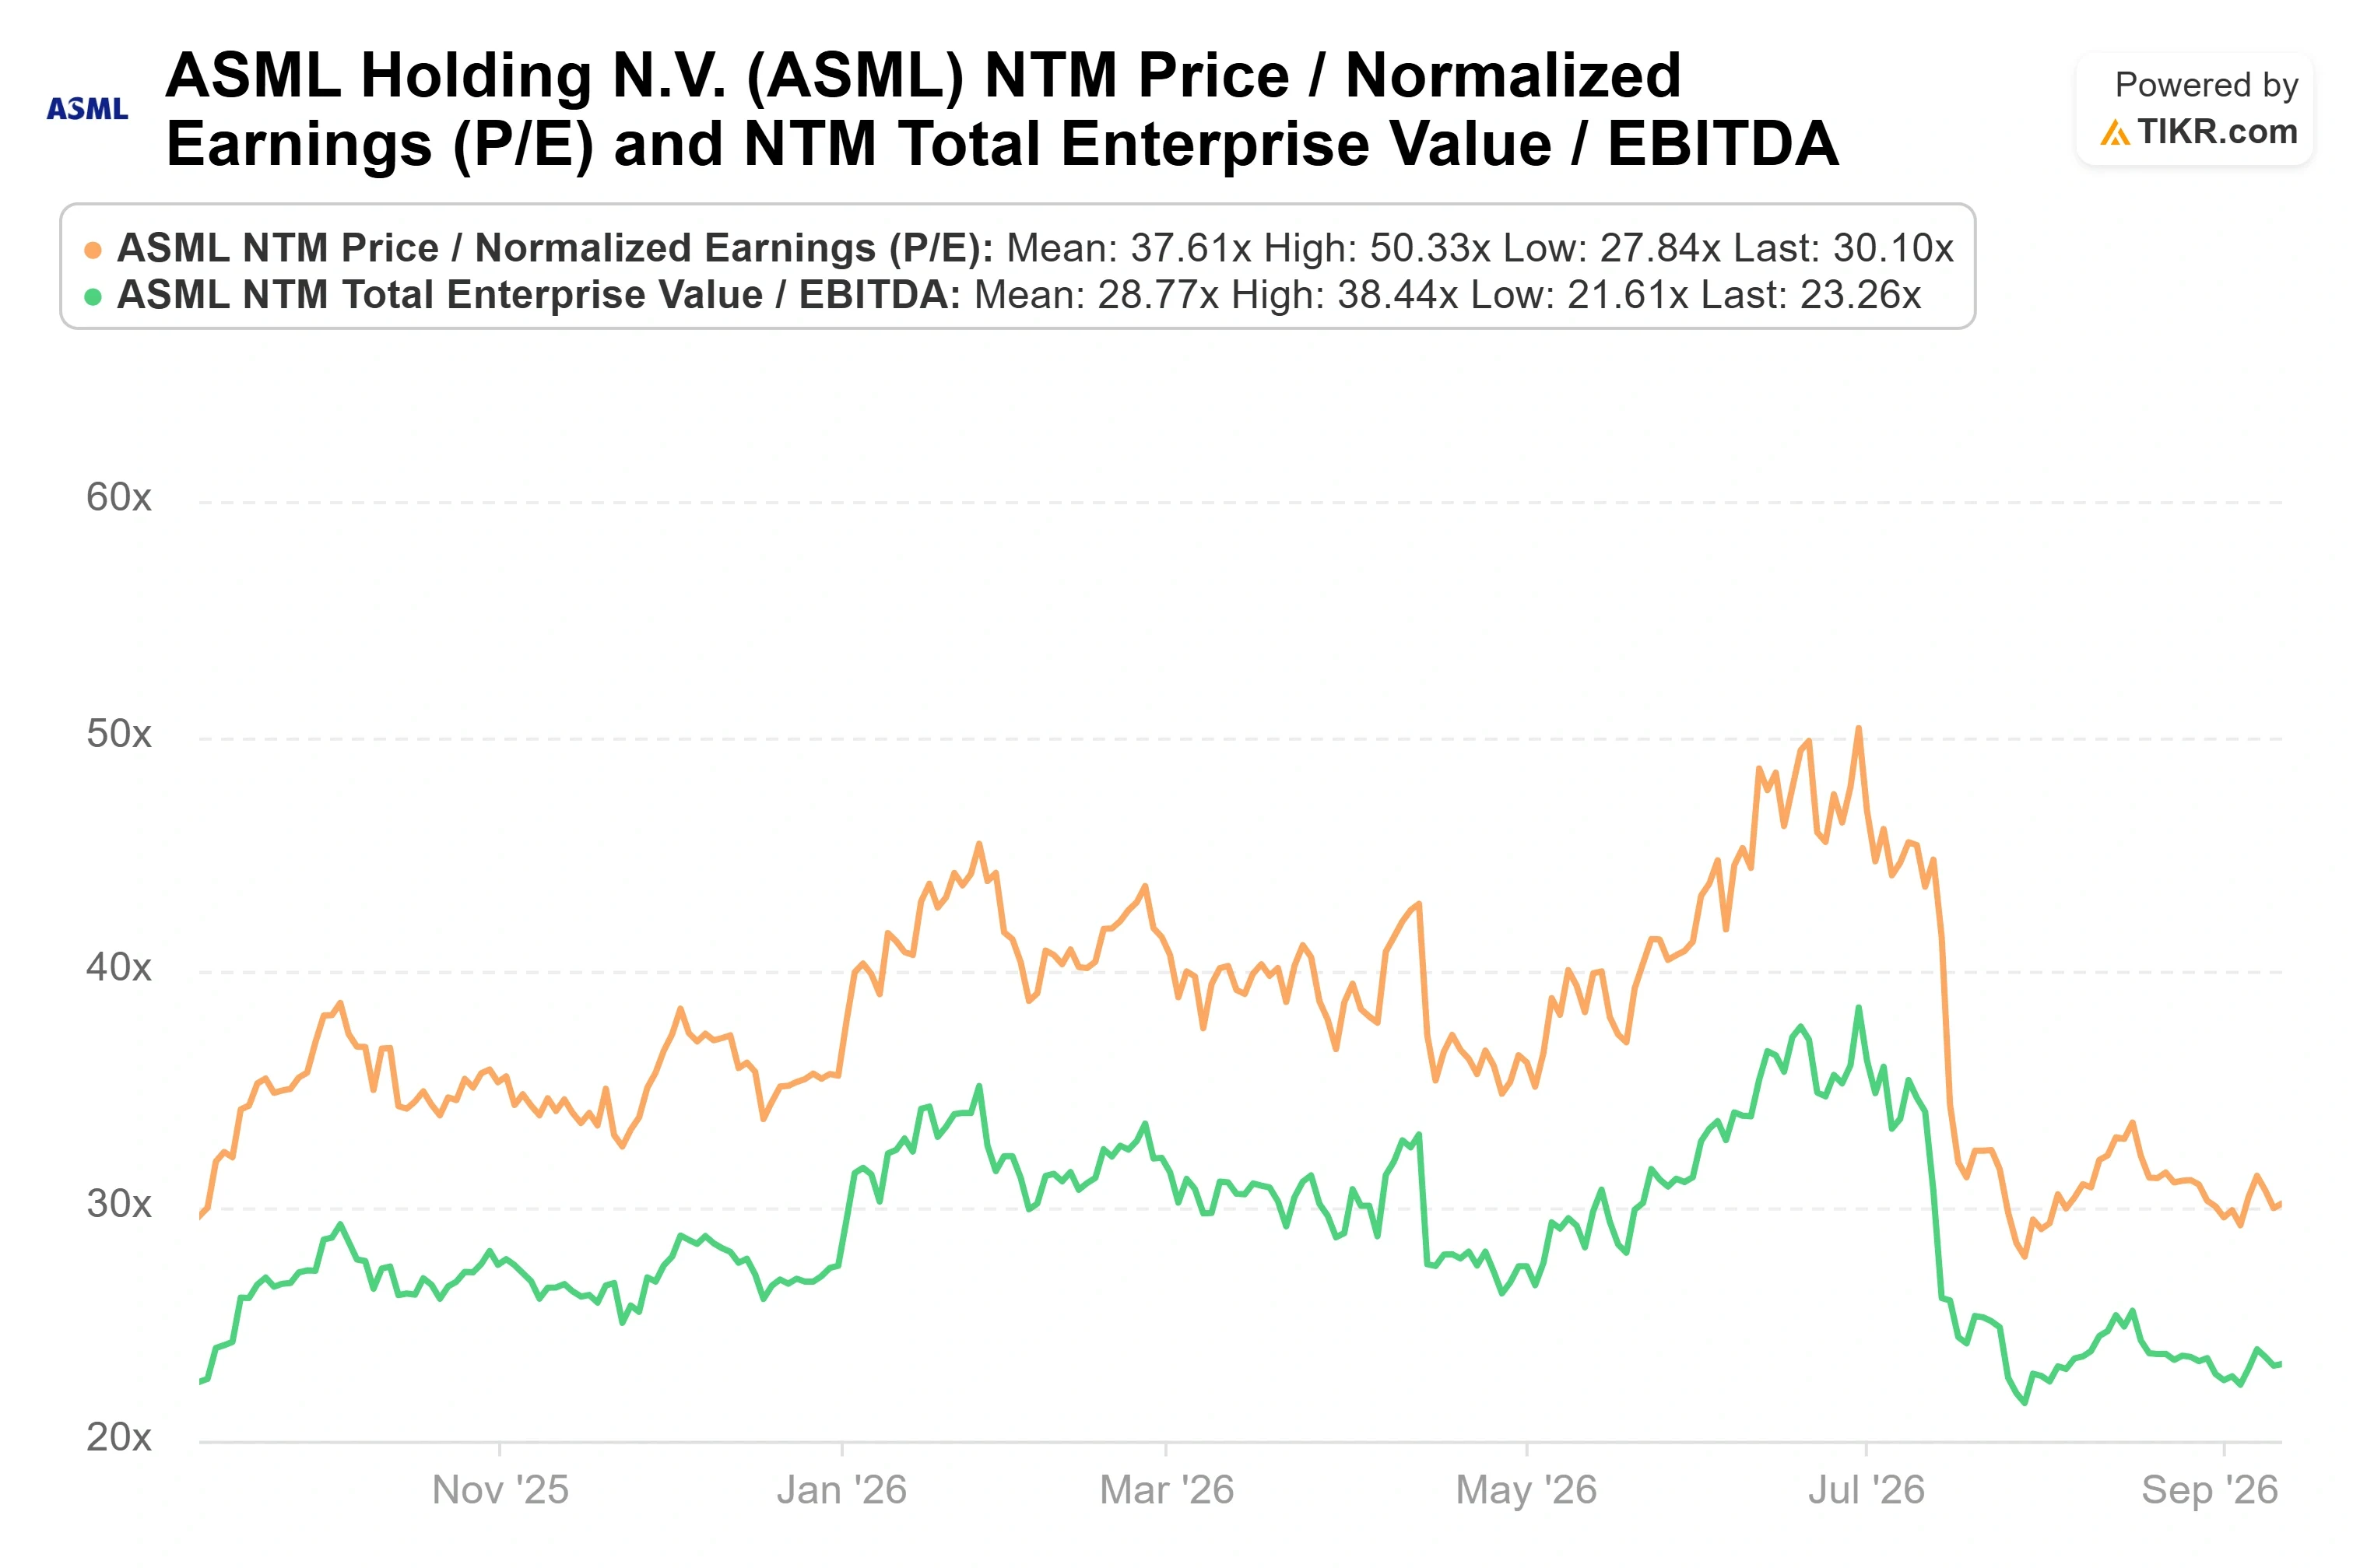
Consulta cómo le va a ASML frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $1,575.15
- Precio Objetivo (Medio): ~$3,193
- Rentabilidad Total Potencial: ~88%
- TIR Anualizada: ~16% / año
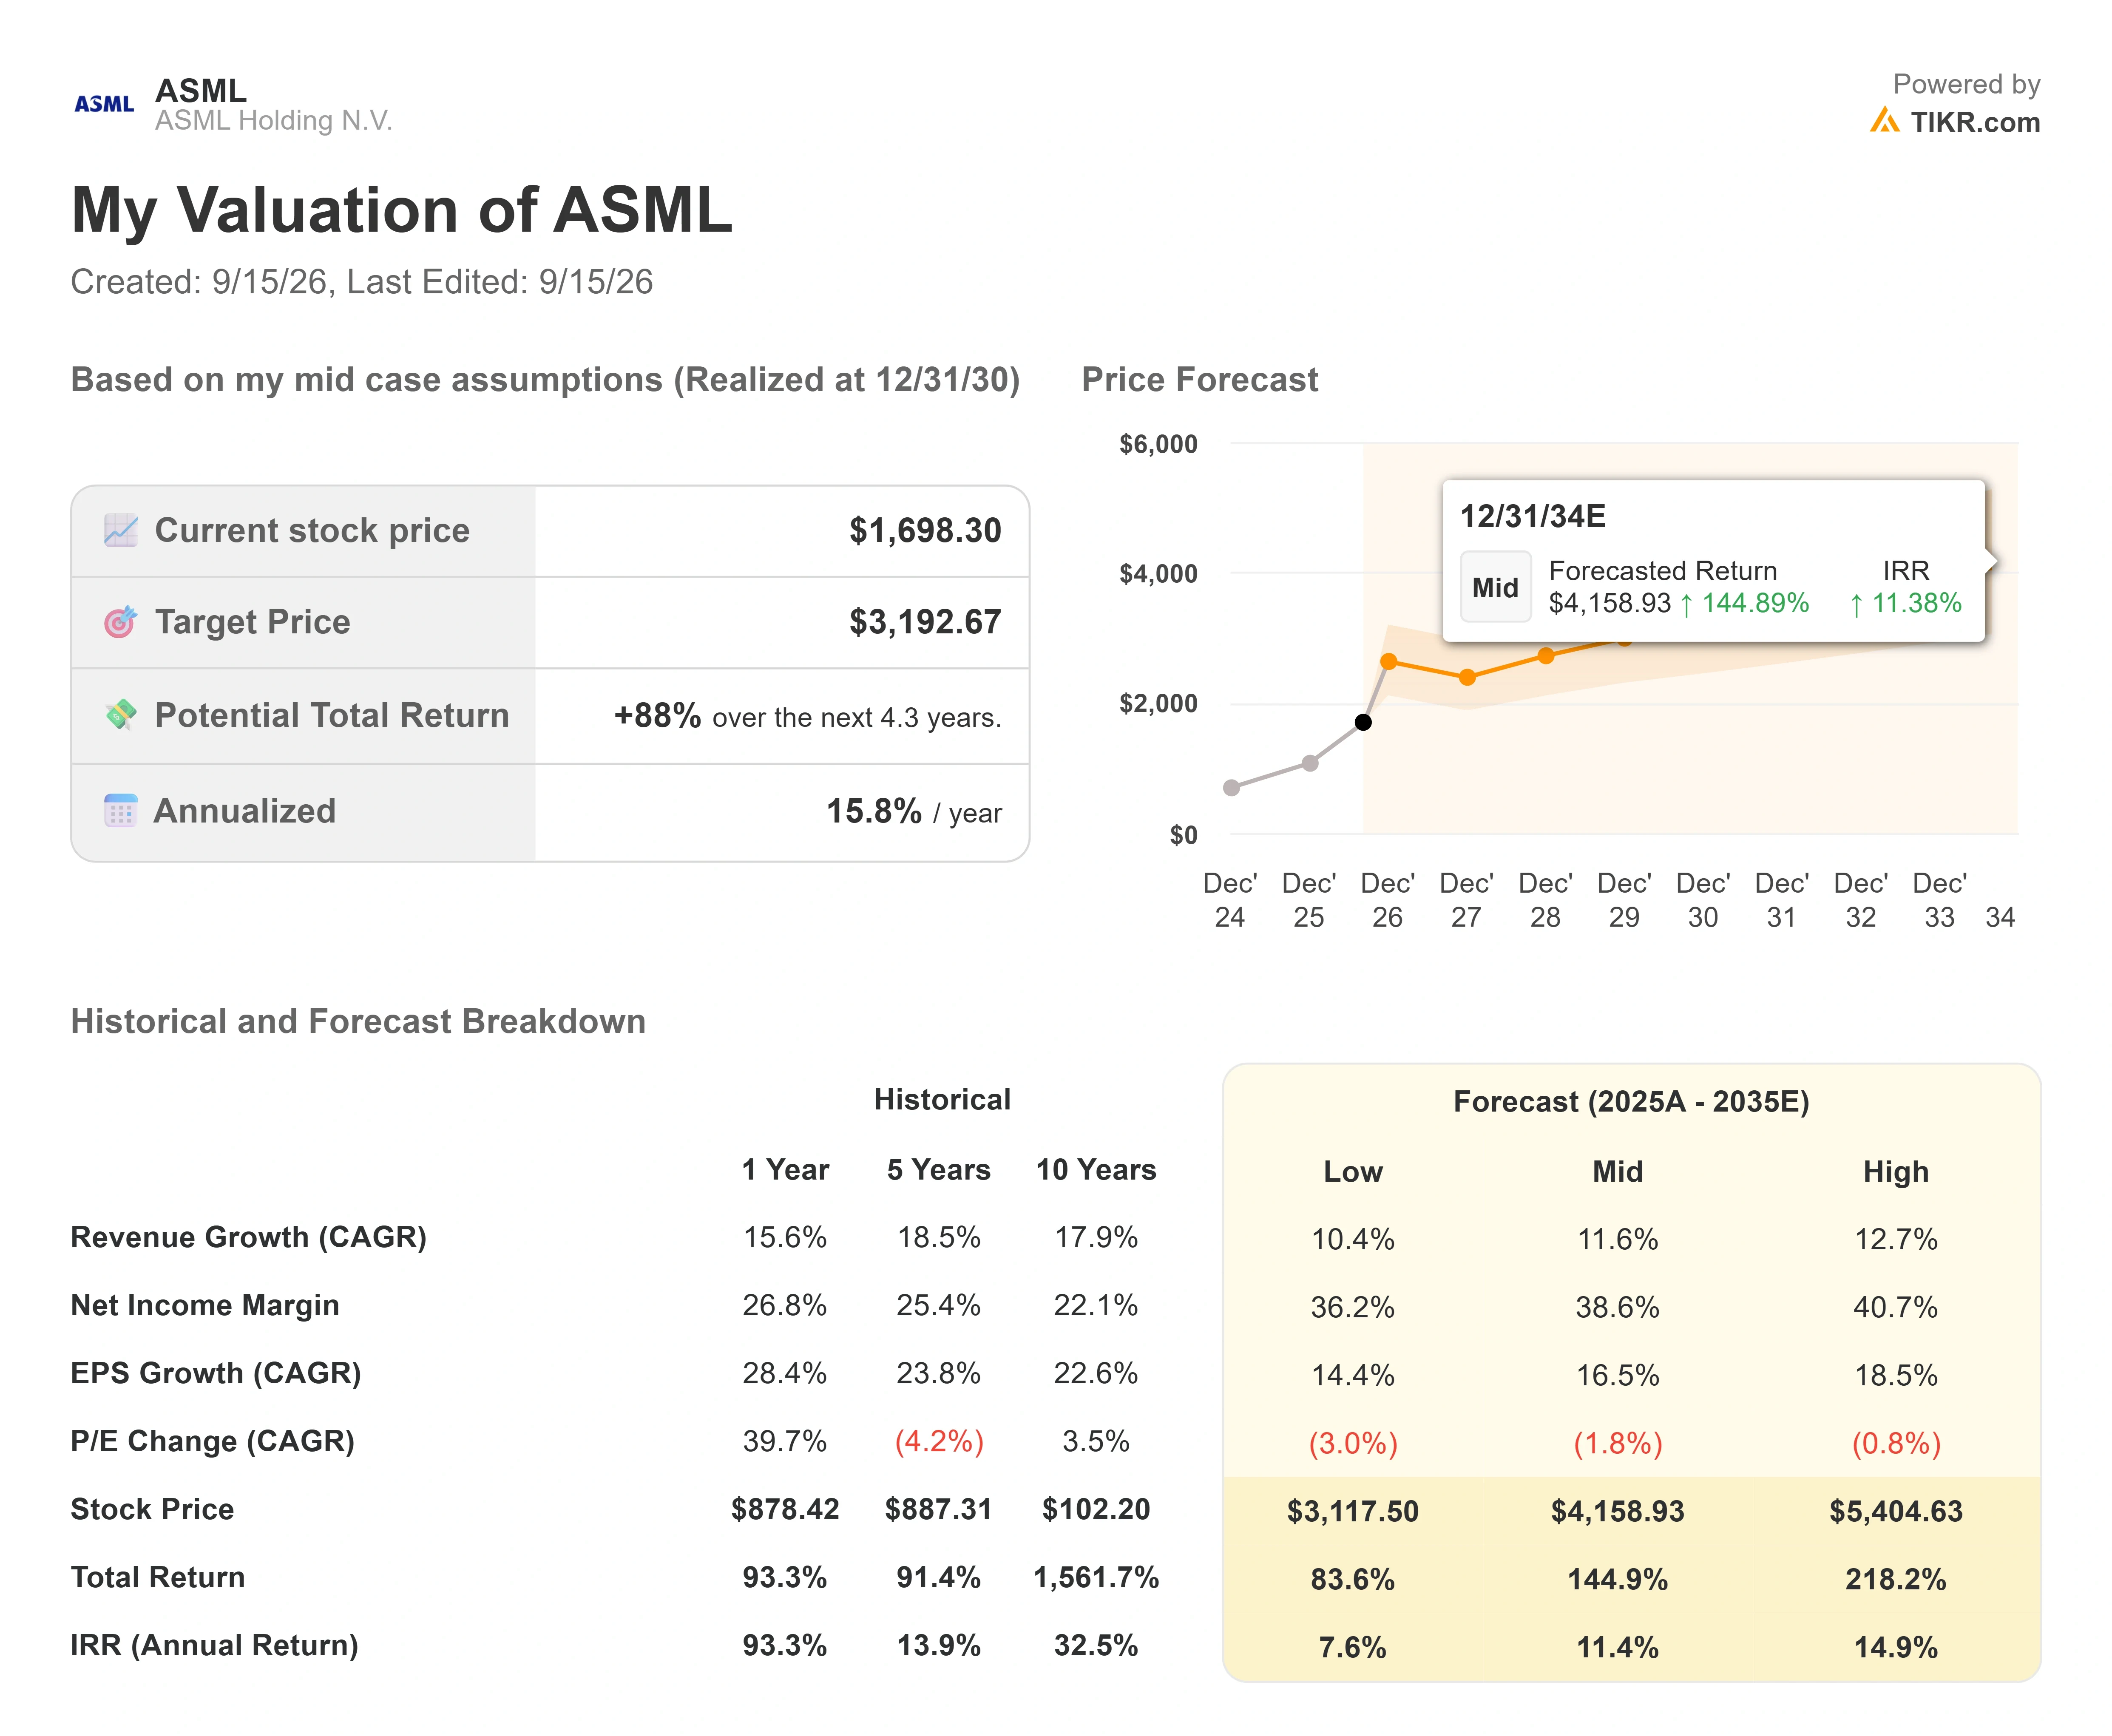
El modelo utiliza el escenario medio, realizado a finales de 2030, anclándose en un objetivo de alrededor de $3.193, aproximadamente un 88% de rentabilidad total y un 16% de rentabilidad anualizada durante 4,3 años desde el precio de entrada del modelo. Ese precio de entrada de $1.698,30 se sitúa por encima del cierre del lunes de $1.575,15, por lo que un comprador al precio actual comienza con un potencial alcista ligeramente superior al que muestra el modelo.
- Impulsores de ingresos: aumento de la intensidad de litografía, ya que los nodos avanzados de lógica y DRAM necesitan más capas de EUV e inmersión por oblea; y el ciclo de actualización de la base instalada, donde los clientes pagan por aumentar la producción de las herramientas que ya poseen.
- Impulsor de margen: una mezcla más rica de sistemas EUV de mayor rendimiento e ingresos por servicios de alto margen, elevando el margen de beneficio neto hacia aproximadamente el 39% con una CAGR de ingresos de alrededor del 12%.
- Riesgo principal: si el gasto de capital en IA realmente se ralentiza, la intensidad de litografía decelera y un múltiplo premium se desvaloriza aún más.
- Potencial alcista vs. a la baja: el monopolio y la cartera de pedidos plurianual permiten a ASML capitalizar a través de cualquier pausa; el riesgo a la baja es una desvalorización impulsada por el sentimiento que abruma a los fundamentales durante más tiempo del que un inversor paciente espera.
Conclusión
La próxima prueba real es el 14 de octubre, cuando ASML reporte el tercer trimestre de 2026. La dirección guió a entre €11.000 y €12.000 millones en ventas netas y un margen bruto del 55% al 57%, por lo que un resultado dentro de ese rango confirmaría la historia de demanda que el ensayo intentó socavar. Observa los pedidos y cualquier comentario sobre la cobertura de pedidos para 2027 y 2028 más de cerca. Si Dassen aún dice que 2027 está casi cubierto y 2028 se está llenando, la venta masiva fue por sentimiento. Si ese lenguaje se suaviza, el temor del mercado merece una segunda mirada.
¿Deberías Invertir en ASML?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Consulta ASML y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y beneficios en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio están tendiendo al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear ASML junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelvas… más oportunidades descubrirás. Busca entre más de 100K acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!