Estadísticas Clave de la Acción de Lowe's
- Precio Actual: $196.82
- Precio Objetivo (Medio): ~$297
- Objetivo del Mercado: ~$252
- Rentabilidad Total Potencial: ~51%
- TIR Anualizada: ~8% / año
Ya Disponible: Descubre cuánto potencial de subida tienen tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Sucedió?
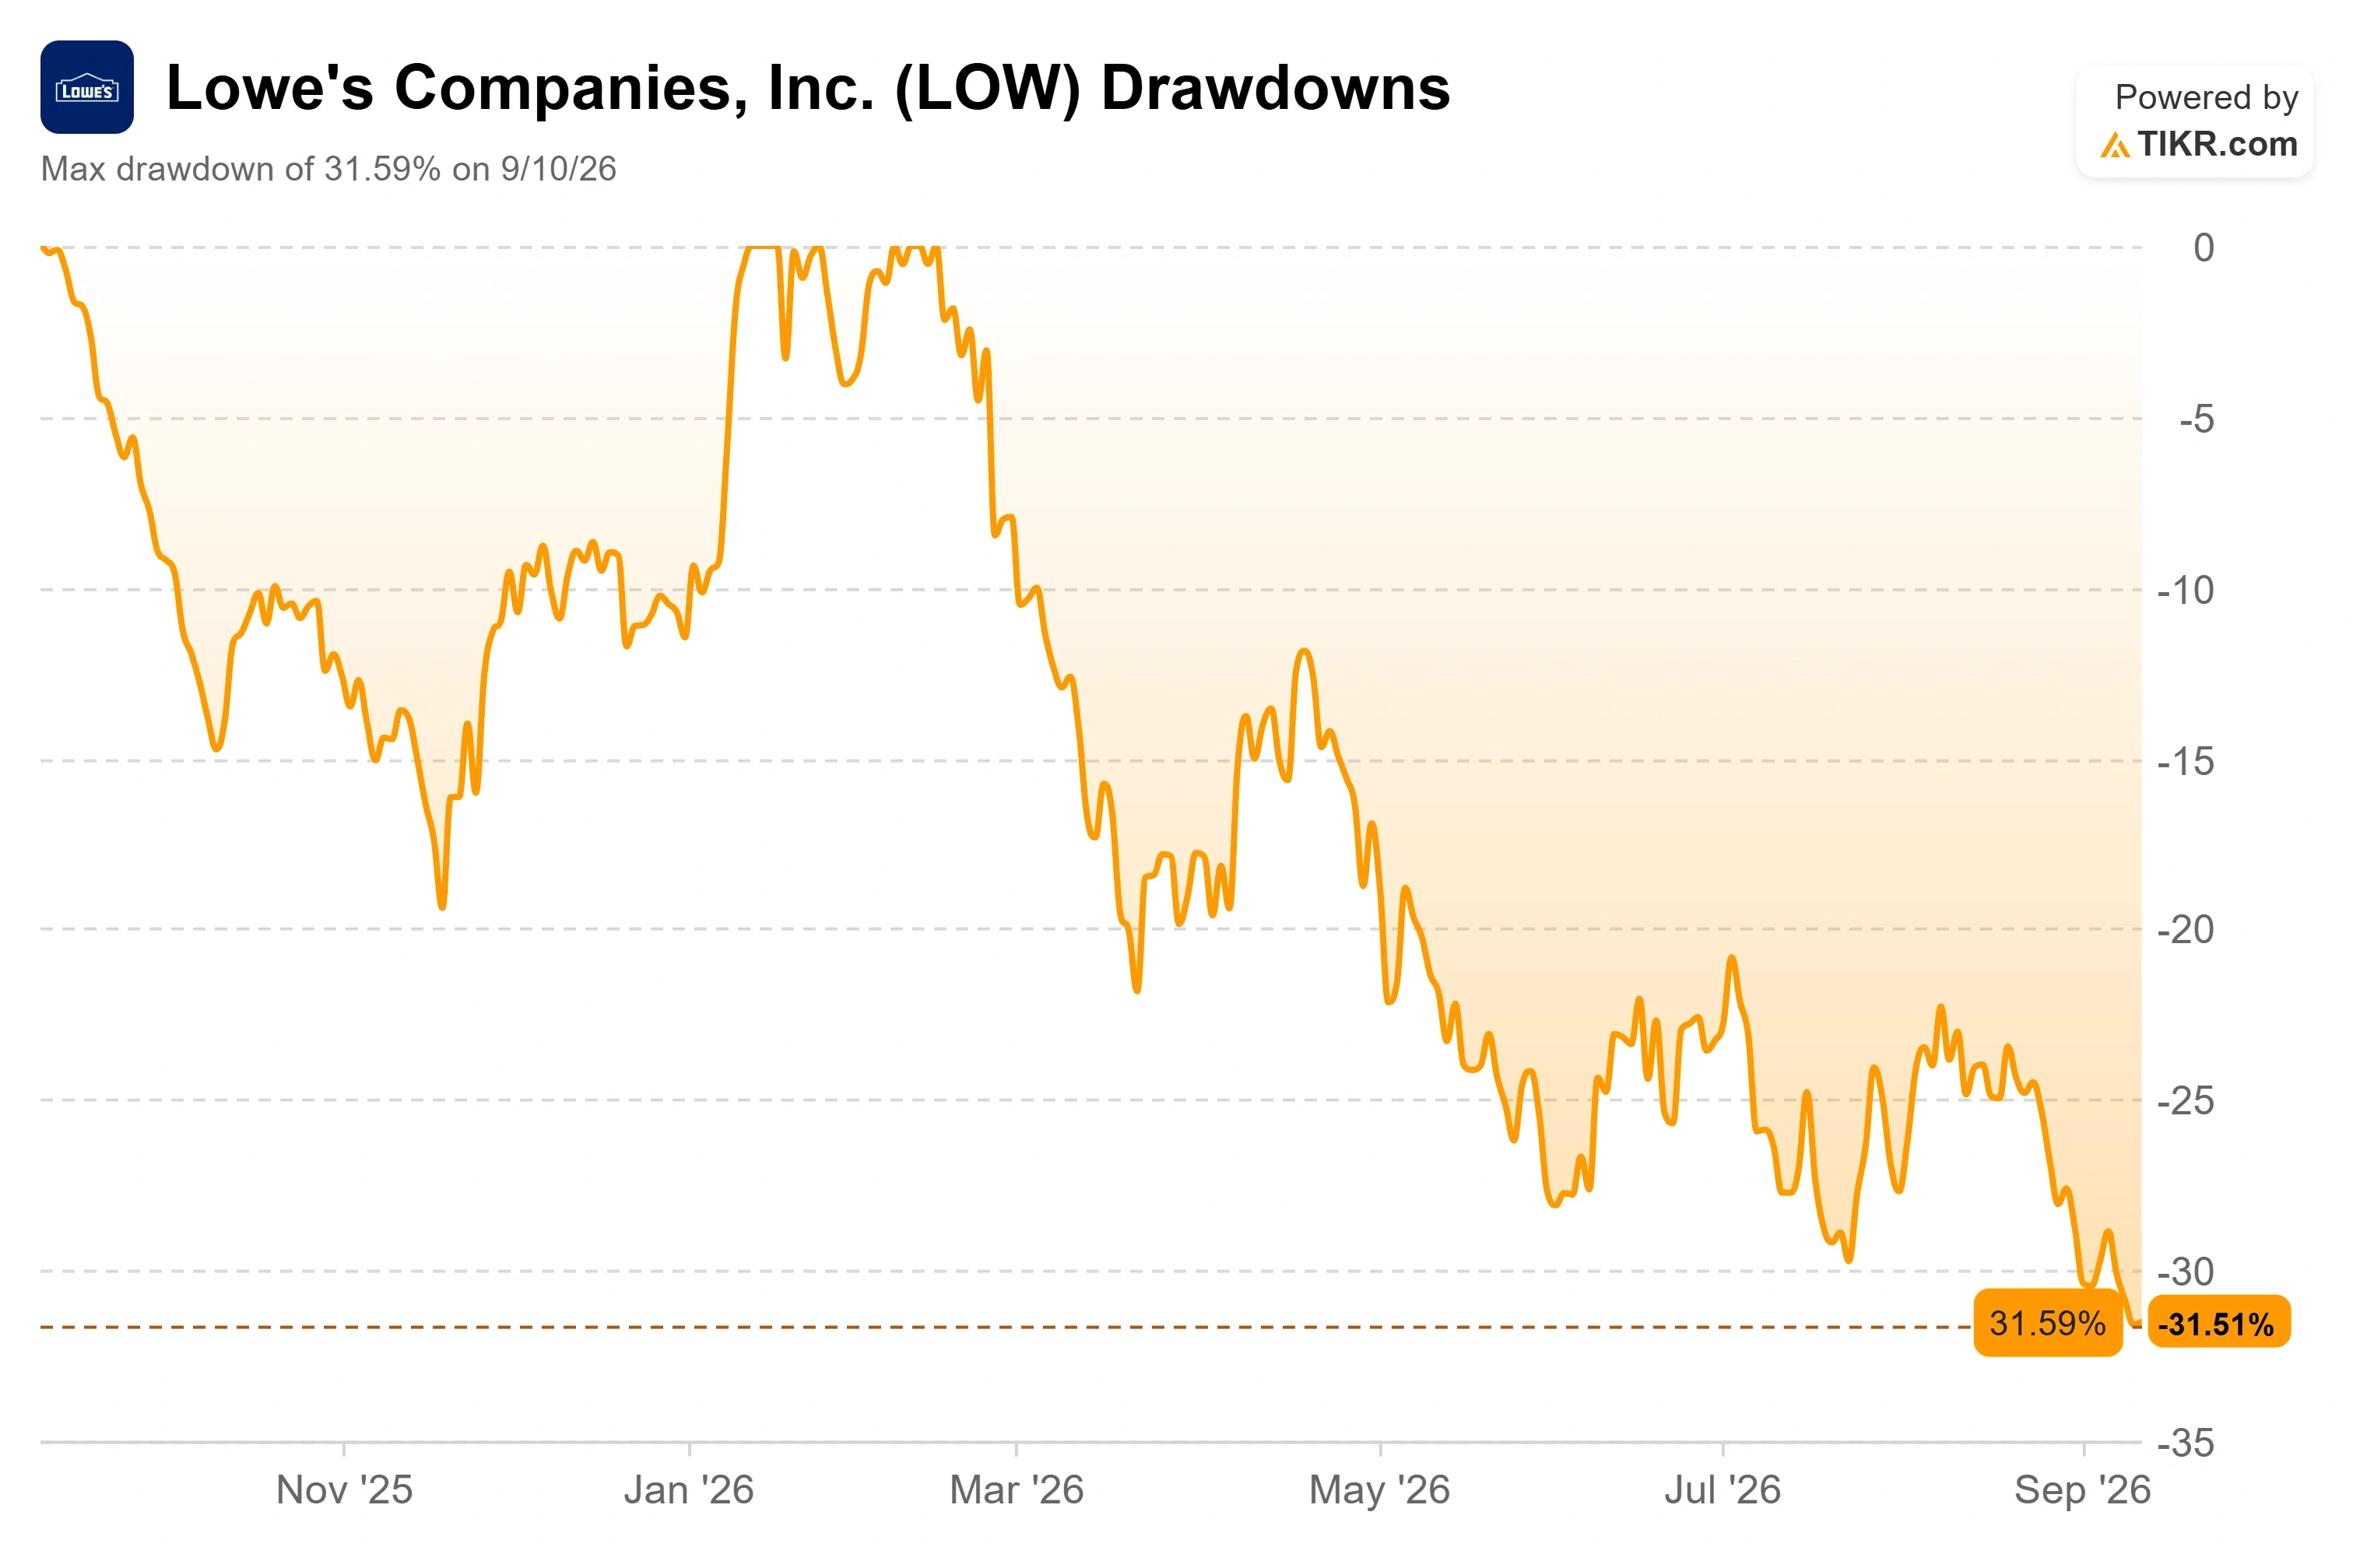
Lowe's Companies (LOW) acaba de reportar su quinto trimestre consecutivo de ventas comparables positivas, y aun así la acción se encuentra cerca de un mínimo de 52 semanas de $195.06. Las acciones cerraron en $198.26 el 14 de septiembre, con una caída de aproximadamente un 27% en el precio durante el último año y más de un 30% por debajo del máximo de 52 semanas de $293.06. La empresa sigue ejecutando bien. El mercado sigue pagando menos por ella.
Los inversores que buscan el ticker no preguntan qué salió mal en la empresa, porque operativamente poco ha salido mal. Se preguntan si un líder en mejoras para el hogar que cotiza a 15.8x las ganancias futuras es una verdadera ganga o una trampa de valor encadenada a un ciclo inmobiliario sin un fondo visible.
Un Quinto Trimestre Positivo Consecutivo que el Mercado Ignoró
Lowe's reportó ventas del segundo trimestre de $26 mil millones el 19 de agosto, con ventas comparables aumentando un 0.2%. El EPS diluido ajustado fue de $4.40, por encima de los $4.22 que esperaba el mercado, ayudado por un beneficio de $0.11 proveniente de reembolsos de aranceles IEEPA. El flujo de caja libre alcanzó los $3.1 mil millones para el trimestre. La acción cayó un 1.2% tras la publicación y desde entonces ha caído a nuevos mínimos.
Las ventas comparables cayeron un 0.4% en mayo, subieron un 1.7% en junio y luego bajaron un 1.2% en julio, y la dirección fue directa sobre el porqué. Los competidores utilizaron sus propios dólares de reembolso de aranceles para recortar precios en productos de temporada al final del trimestre, y Lowe's se negó a seguirlos. El CEO Marvin Ellison calificó la presión como "transitoria" y la vinculó a una causa temporal: "Creemos que tuvimos competidores, en plural, que recibieron reembolsos de aranceles y decidieron tomar medidas de precios para, a, impulsar unidades; y b, para liquidar inventario de temporada". Esa distinción importa. Una empresa que pierde cuota de mercado frente a un rival estructural es una inversión diferente a una que se niega a quemar sus márgenes por un trimestre de parrillas y muebles de patio.
Debajo del ruido promocional, las partes del negocio que Lowe's ha estado construyendo durante años siguieron capitalizándose. Las ventas en línea crecieron un 15.7%, un segundo trimestre consecutivo por encima del 15%, y el asistente de compras con IA Mylow ya ha respondido más de 25 millones de preguntas, y los compradores en línea que lo usan convierten a una tasa triple que aquellos que no lo hacen. El 28 de agosto, la empresa nombró a cinco nuevos ejecutivos efectivos el 1 de septiembre, trasladando a Joe McFarland a Vicepresidente Ejecutivo de Pro y Servicios para el Hogar y nombrando a Seemantini Godbole como su primera Directora de Información e IA, una reorganización de líderes existentes dirigida directamente a Pro, digital e IA. El problema es la mezcla: el bricolaje (DIY) todavía representa más del 60% de las ventas, y el cliente de bricolaje es el que está esperando.
Consulta datos históricos y estimaciones futuras para la acción de Lowe's (¡Es gratis!) >>>
Un Múltiplo Barato, Si Se Cree en el Giro del Ciclo
Ellison citó la estimación de John Burns Real Estate Consulting de entre $20 mil y $50 mil millones en demanda de mejoras para el hogar reprimida y diferida esperando en los márgenes. Su argumento: el cliente principal está sano pero cauteloso, un propietario de ingresos medios con ingresos disponibles reales, una casa que envejece y un patrimonio en aumento, esperando a que bajen las tasas elevadas antes de comenzar la gran remodelación. La apuesta incorporada en las adquisiciones de ADG y Foundation Building Materials es que el ciclo gira y Lowe's emerge mejor posicionado de lo que entró. El riesgo es la duración. La nueva construcción "más débil por más tiempo" está presionando a ambas adquisiciones ahora, y la dirección guió el año completo hacia el extremo inferior: aproximadamente $92 mil millones en ventas, ventas comparables planas y EPS ajustado alrededor de $12.25.
Lowe's cotiza a 15.8x las ganancias futuras, muy por debajo de TJX a 23.3x, Ross Stores a 27.1x y Williams-Sonoma, la comparación más cercana en bienes para el hogar, a 23.1x. Parte de esa brecha es merecida, ya que nombres de descuento como TJX y Ross venden a una demanda que se mantiene mejor cuando el consumidor se debilita, mientras que los ingresos de Lowe's están vinculados a la rotación de viviendas. Pero un negocio que entregó un retorno sobre el capital invertido del 25.5% en el trimestre, respaldado por un balance de aristócrata del dividendo, rara vez cotiza con ese tipo de descuento a menos que el mercado haya descartado los próximos años.

Consulta cómo le va a Lowe's frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $196.82
- Precio Objetivo (Medio): ~$297
- Rentabilidad Total Potencial: ~51%
- TIR Anualizada: ~8% / año

Usando el caso medio, el Modelo de Valoración de TIKR sitúa a Lowe's en aproximadamente $297 para principios de 2031, una rentabilidad total de aproximadamente el 51% que se traduce en una TIR cercana al 8% una vez que el modelo tiene en cuenta los dividendos y el momento de los flujos de caja. El caso no requiere heroicidades. Se basa en dos impulsores de ingresos: una recuperación gradual en la demanda de bricolaje a medida que el envejecido parque de viviendas de EE. UU. vuelve a poner en el calendario las reparaciones y el mantenimiento diferidos, y las continuas ganancias de cuota en el segmento Pro a través de las plataformas FBM y ADG. El impulsor del margen es el programa de mejora perpetua de la productividad de la empresa, el trabajo de eficiencia financiado internamente que la dirección atribuye a proteger el flujo incluso cuando los costos de combustible y transporte aumentaron este año.
El caso medio supone que los ingresos se capitalizan alrededor del 4% y los márgenes netos cerca del 8%, ambos dentro de lo que Lowe's ha entregado antes. Potencial alcista: si las tasas hipotecarias se suavizan y la ola de remodelación diferida llega, el objetivo del caso alto cercano a $457 entra en escena. Riesgo a la baja: si el mercado inmobiliario permanece congelado hasta 2027, esa CAGR de ingresos del ~4% es donde primero se rompe el modelo, y el descuento frente a los pares persiste en lugar de cerrarse.
Conclusión
La próxima prueba real es el informe del tercer trimestre el 18 de noviembre. La dirección guió el EPS ajustado del T3 a aproximadamente un 7% por debajo del año anterior, por lo que un resultado superior allí no es la señal clave. Lo es la venta comparable. Si Ellison tiene razón y la guerra de precios de julio fue transitoria, las ventas comparables del T3 deberían mantenerse cerca de planas sin una repetición del sangrado de márgenes estacional. Si los descuentos se extendieron al otoño, "transitorio" se vuelve más difícil de defender, y la negativa de la acción a tocar fondo comienza a parecer justificada en lugar de obstinada. Observa la línea de ventas comparables y el margen bruto el 18 de noviembre.
¿Deberías Invertir en Lowe's?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abre Lowe's y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los próximos trimestres, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio están subiendo o bajando.
Puedes crear una lista de seguimiento gratuita para rastrear Lowe's junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza Lowe's en TIKR Gratis →
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelvas... más oportunidades encontrarás. Busca entre más de 100K acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!