Puntos Clave
- Coca-Cola elevó su pronóstico de beneficios, mientras que PepsiCo trabaja con una reducción de sus previsiones para 2026, que ahora apuntan a un crecimiento del BPA (beneficio por acción) básico del 2,5% al 3,5%.
- El BPA básico del T3 fue de $2,34, superando las estimaciones, impulsado por un crecimiento orgánico internacional del 8% y reembolsos arancelarios que aportaron unos 4 puntos al crecimiento del beneficio.
- El cambio de KFC a Coca-Cola elimina un estimado de $500 millones en ventas anuales de bebidas en EE.UU., aunque PepsiCo mantuvo a Taco Bell hasta 2036.
- Una actualización de la cadena de suministro a finales de 2026 y los resultados del T4 mostrarán si el volumen en Norteamérica puede recuperarse.
Coca-Cola (KO) elevó su pronóstico de beneficios el martes. Es un momento incómodo para PepsiCo (PEP).
Hace tres semanas, PepsiCo recortó sus propias previsiones de beneficios para 2026. Además, KFC trasladará su negocio de refrescos en EE.UU. a Coca-Cola a partir de enero de 2027, poniendo fin a una asociación de aproximadamente 40 años.
Las acciones de PepsiCo cerraron a $135 el lunes, aproximadamente un 21% por debajo de su máximo de 52 semanas de $171. El presidente y CEO, Ramón Laguarta, vendió 30.000 acciones la semana pasada a un precio promedio de $135,13.
Las buenas noticias son fáciles de encontrar. Casi ninguna proviene de EE.UU.
El superávit llegó con un recorte
A primera vista, el T3 pareció sólido. Los ingresos netos aumentaron un 5,6% hasta $25.300 millones, los ingresos orgánicos crecieron un 3,1% y el BPA básico de $2,34 superó el consenso de $2,29.
Luego llegaron las previsiones. PepsiCo ahora espera un crecimiento del BPA básico para 2026 del 2,5% al 3,5%, frente al extremo inferior del rango anterior del 5% al 7%. El crecimiento del BPA básico a moneda constante se redujo al 1% - 2%.
Tres cifras explican la brecha:
- Los ingresos orgánicos internacionales crecieron un 8%, y el margen operativo básico allí se expandió 105 puntos básicos.
- El volumen de bebidas en Norteamérica cayó un 2%, mientras que el volumen de alimentos se mantuvo plano.
- Los reembolsos arancelarios añadieron unos 4 puntos al crecimiento del beneficio operativo básico.
Sin esos reembolsos, el beneficio operativo básico habría disminuido ligeramente.
La división entre el mercado local y el extranjero se muestra claramente por segmento…
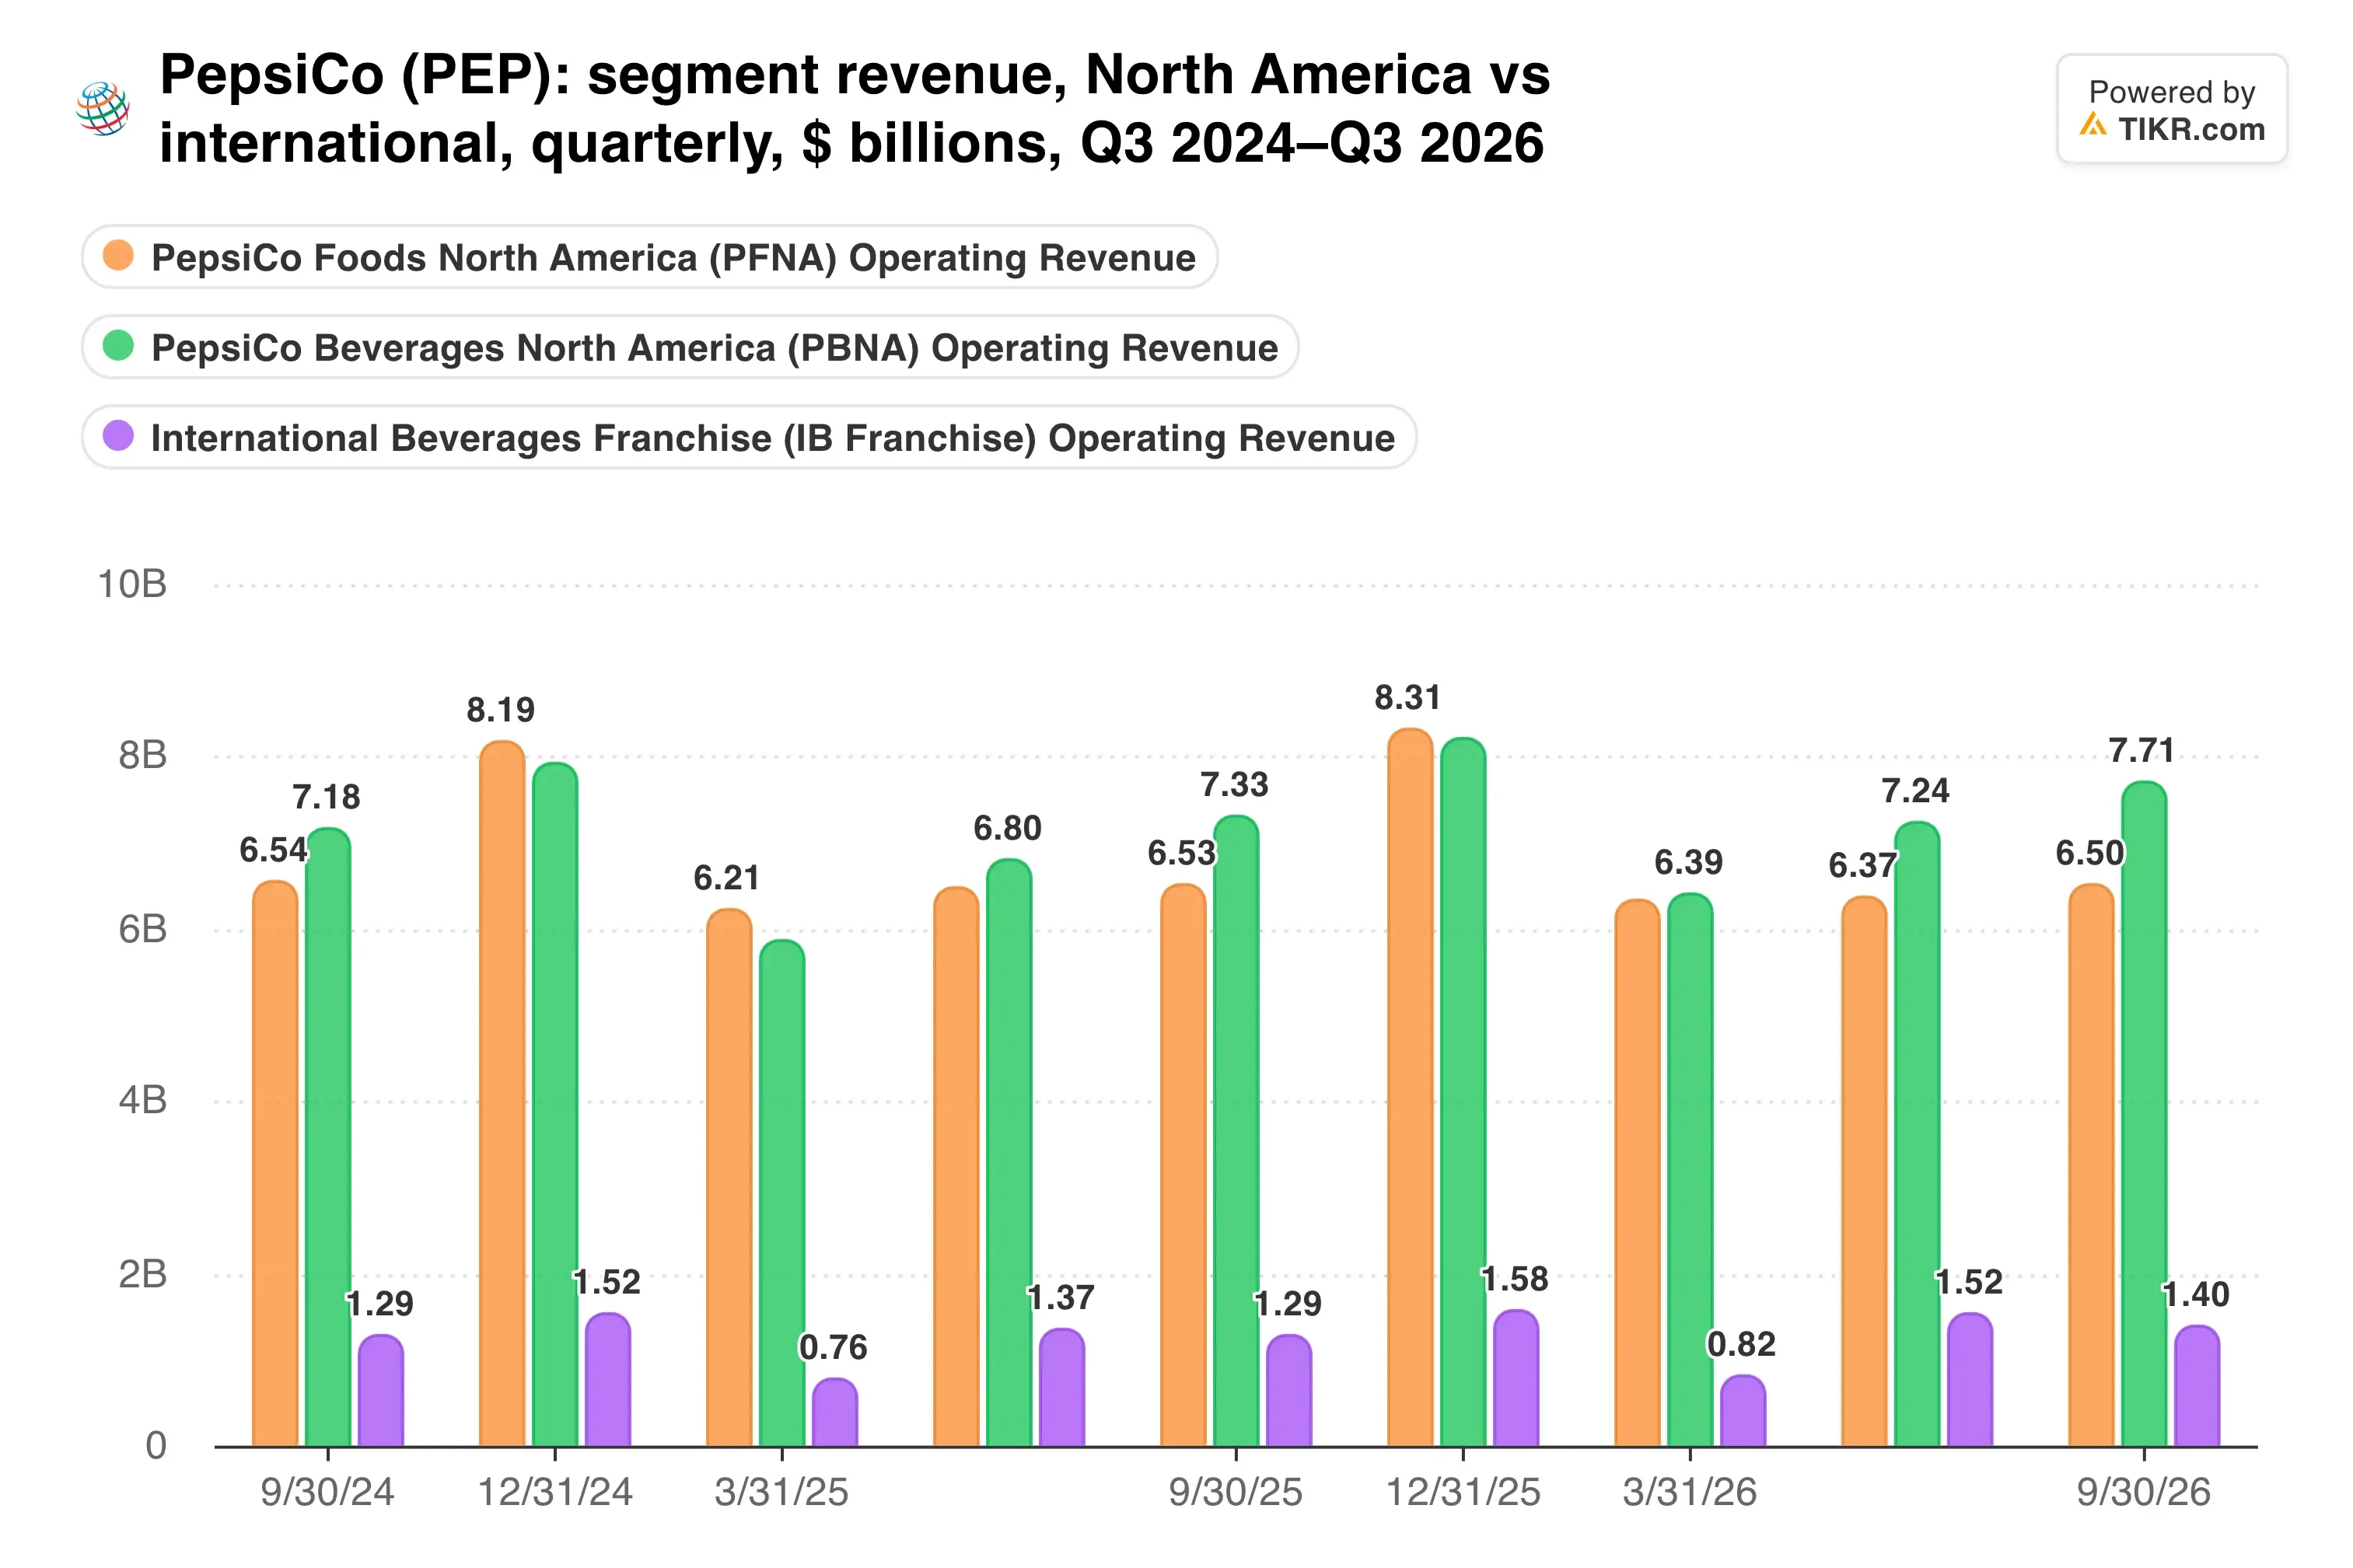
Los ingresos de PepsiCo Foods North America se mantuvieron planos en $6.500 millones, y ese es el núcleo del problema.
Las pérdidas en el canal de fuentes de soda duelen más
El cambio de KFC elimina un estimado de $500 millones en ventas anuales de bebidas en EE.UU. Tanto KFC como Taco Bell pertenecen a Yum! Brands (YUM), por lo que la decisión dividida es reveladora.
PepsiCo sí mantuvo a Taco Bell, renovando su acuerdo en EE.UU. hasta 2036. Eso importa más en términos monetarios, ya que las ventas totales de Taco Bell en EE.UU., de aproximadamente $17.000 millones, superan con creces los $5.000 millones de KFC.
El impulso de Coca-Cola es la mayor preocupación. Coca-Cola entró en su informe del T3 guiando hacia un crecimiento del BPA comparable del 9% al 10% para 2026, y luego elevó nuevamente su perspectiva de beneficios. El 2,5% al 3,5% de PepsiCo parece escaso en comparación.
Laguarta señaló "una aceleración en el crecimiento de los ingresos orgánicos" en el comunicado del T3. Sin embargo, Norteamérica es donde la recuperación aún se retrasa.
¿Qué tan amplia es la brecha de rentabilidad con Coca-Cola?
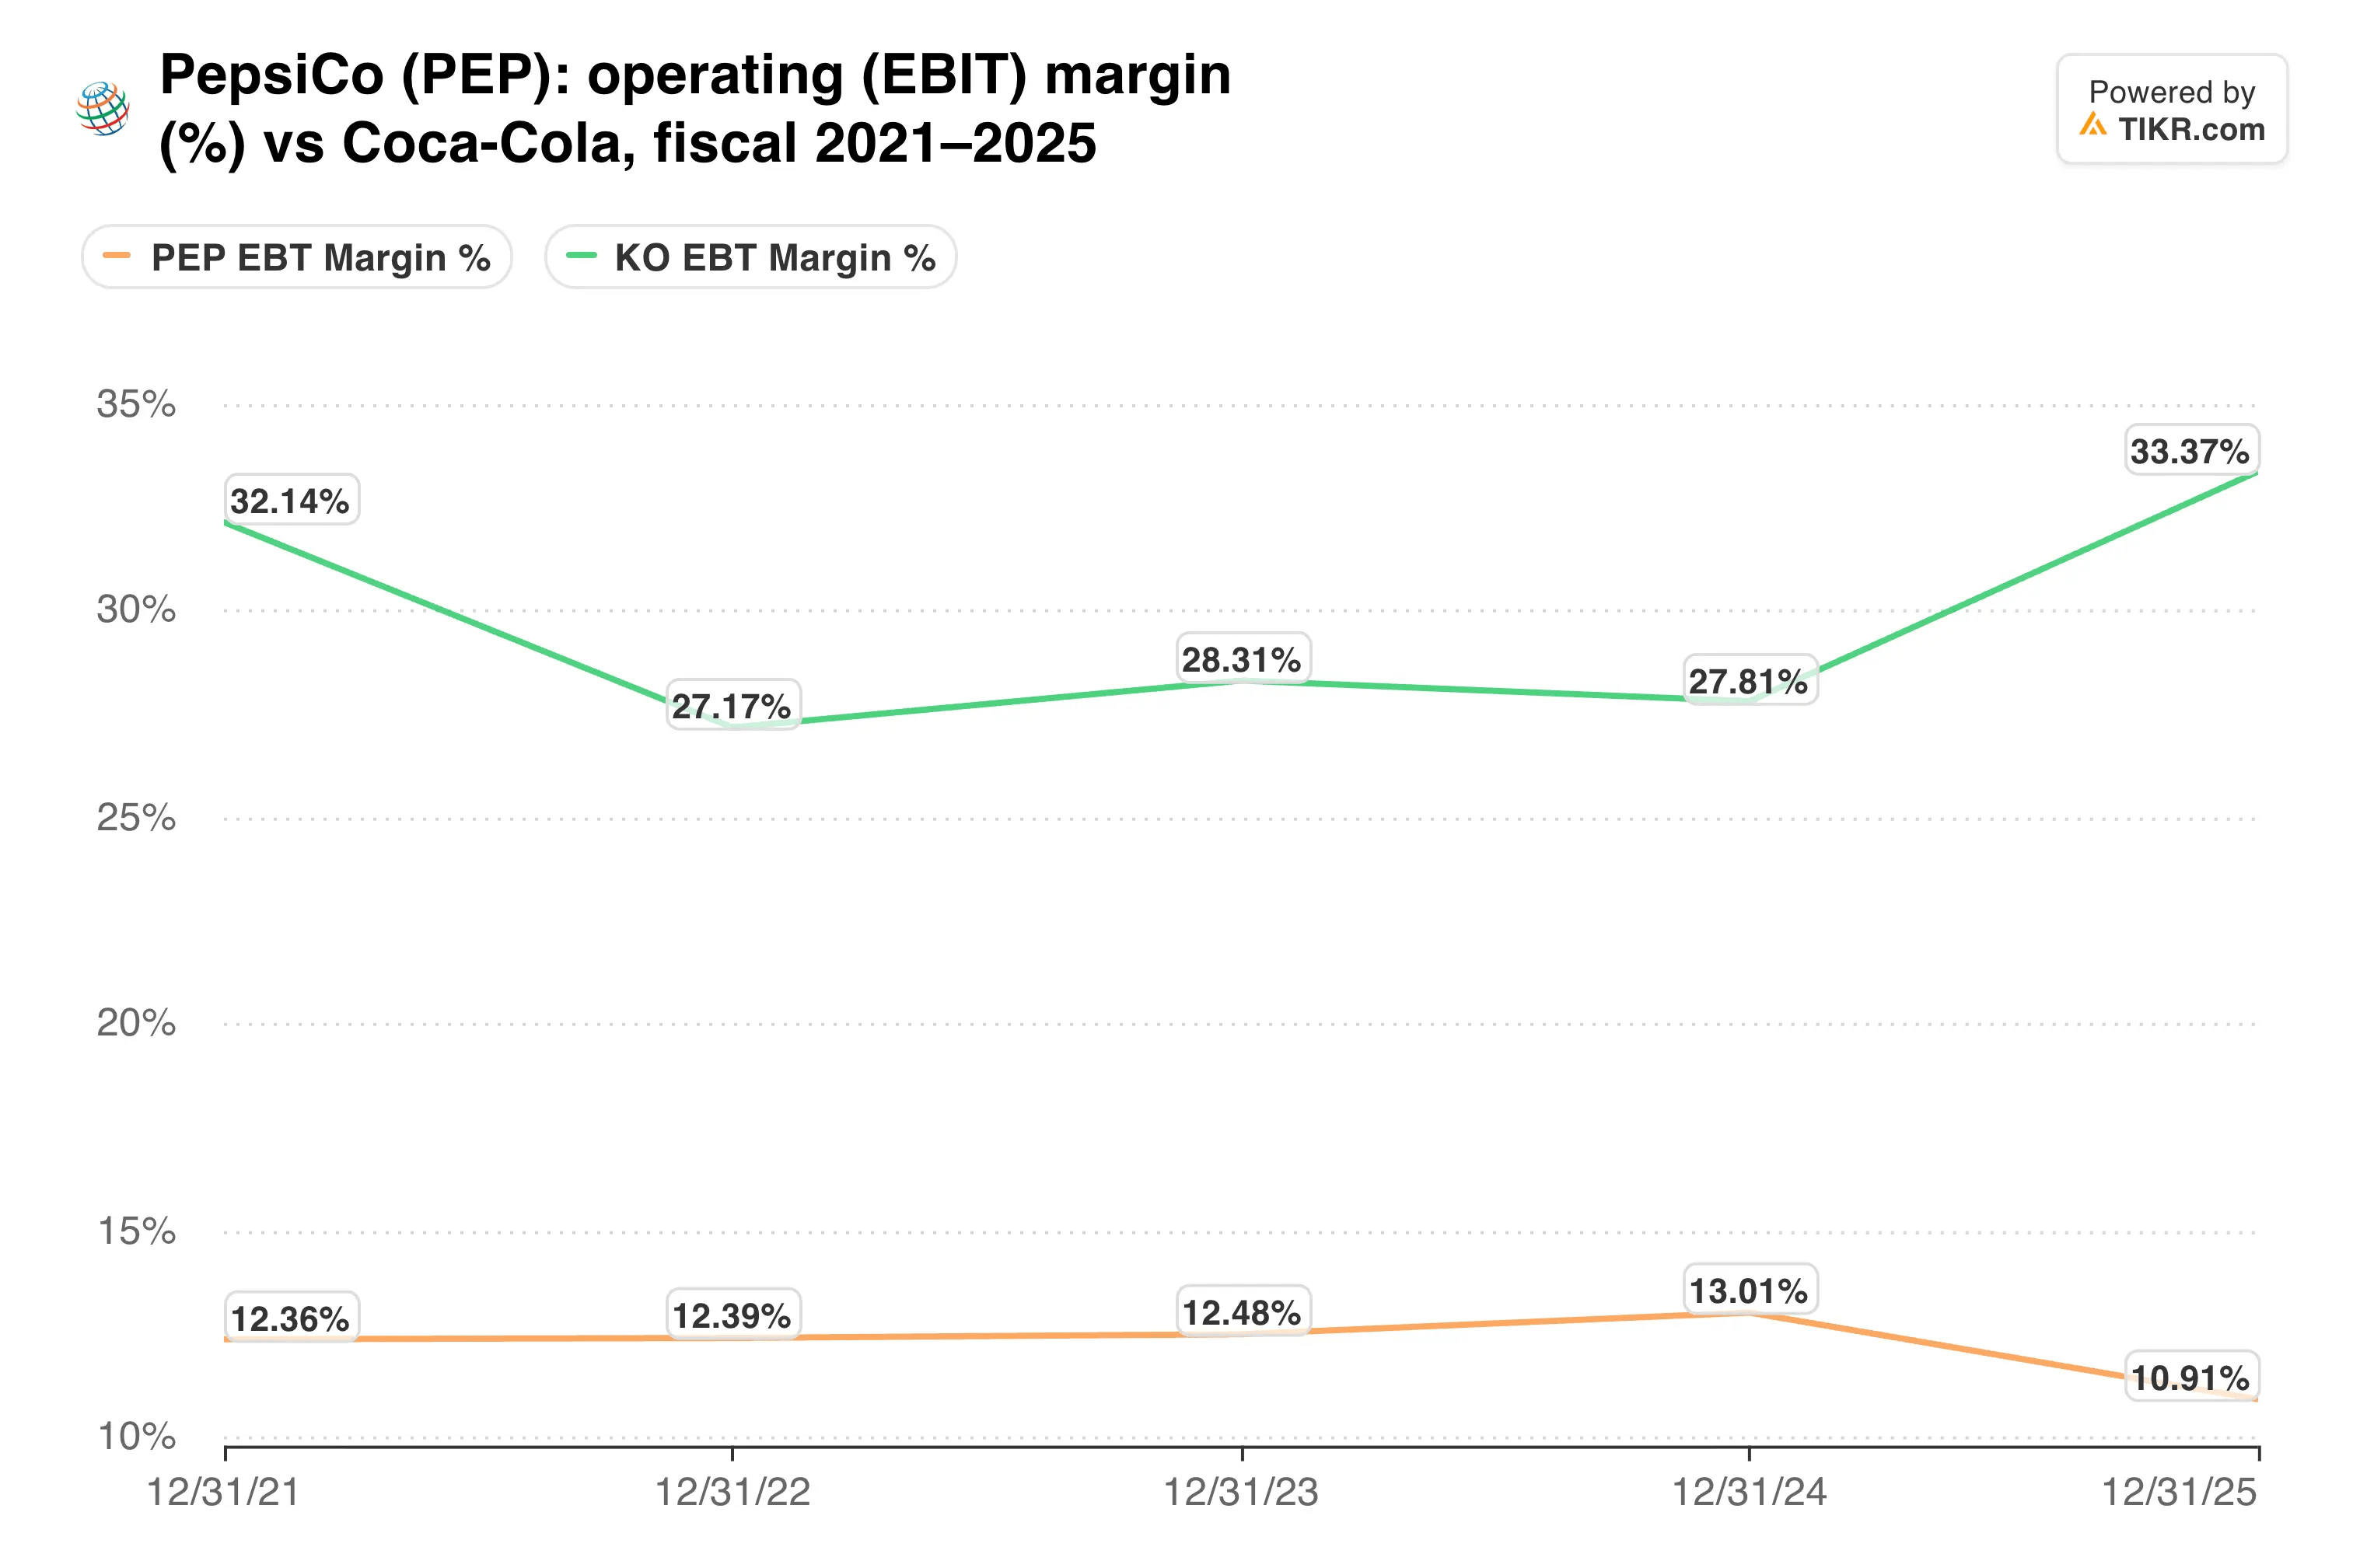
El margen operativo de Coca-Cola se sitúa muy por encima del 16% de PepsiCo, lo que le da a Coca-Cola más margen para ganar acuerdos de fuentes de soda a base de precio.
TIKR sigue a 24 analistas sobre PepsiCo. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre PepsiCo, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de PepsiCo
El rendimiento por dividendo sostiene la acción
A $135, PepsiCo cotiza a 16,0 veces los beneficios futuros con un rendimiento por dividendo del 4,5%. El índice de pago es del 72,3% y la deuda neta se sitúa en 1,95 veces el EBITDA.
Los analistas esperan un crecimiento del BPA de solo el 3% anual durante los próximos dos años. Por lo tanto, el precio objetivo promedio de la calle de $142 implica solo un alza de aproximadamente el 5%.
Elliott Investment Management, que reveló una participación de $4.000 millones, ha presionado para la refranquiciación de embotelladoras y ventas de activos. PepsiCo prometió una actualización sobre su revisión de la cadena de suministro en Norteamérica a finales de 2026, y aún planea $8.900 millones en retornos de efectivo a los accionistas este año.
Esto es lo que el mercado ha estado dispuesto a pagar por ese crecimiento.
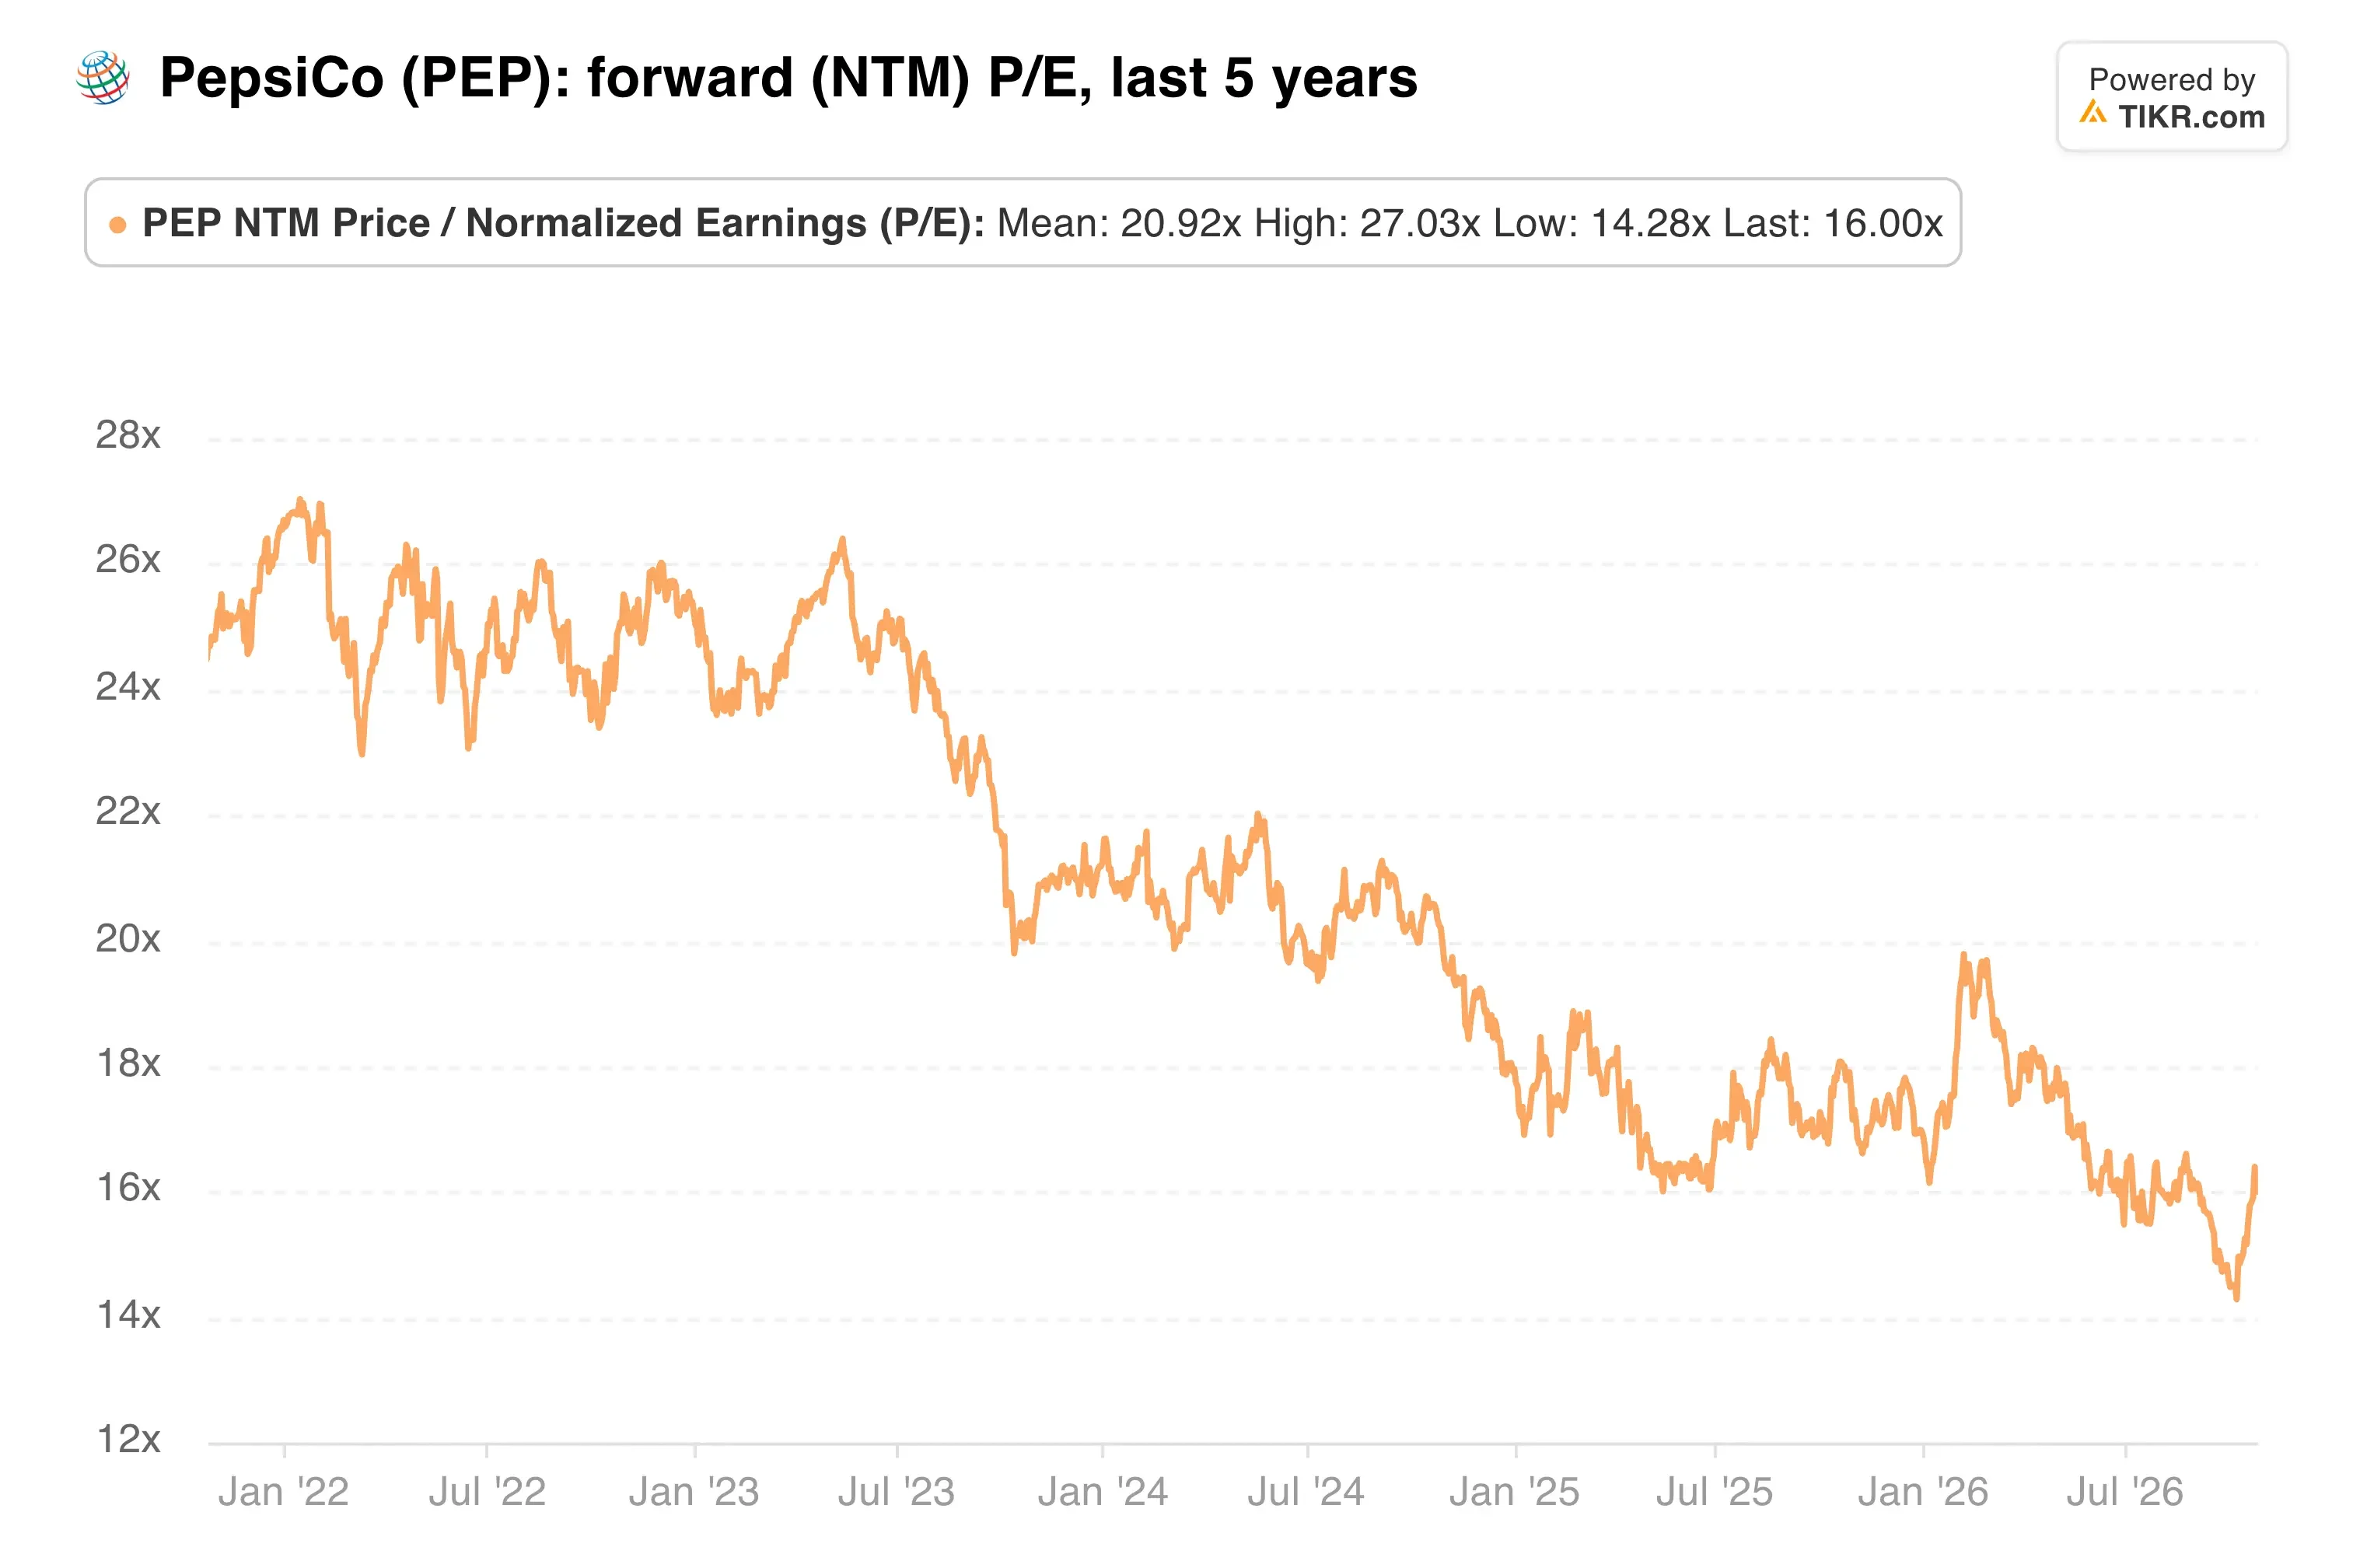
A 16x, el múltiplo ya valora a PepsiCo como una empresa de crecimiento lento.
Mi opinión: El rendimiento del 4,5% paga a los inversores por esperar, y la valoración deja poco margen para más decepciones. Aún así, me abstendría de pronosticar una rerating hasta que el volumen en Norteamérica se vuelva positivo y la revisión de la cadena de suministro produzca algo concreto, como un plan de refranquiciación de embotelladoras.
El próximo punto de control es esa actualización de la cadena de suministro, seguida de los resultados del T4 previstos para alrededor del 11 de enero. Ambos mostrarán si 2027 puede verse mejor que 2026.
Entonces, ¿cuál es el valor real de la acción de PepsiCo?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer PepsiCo. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!