Puntos Clave
- Microsoft reportará los resultados de su primer trimestre fiscal el 28 de octubre. Las acciones de los hyperscalers han caído aproximadamente un cuarto desde principios de mayo, según Liz Ann Sonders de Schwab, debido a la preocupación sobre cómo se financiará el desarrollo de la IA.
- El flujo de caja operativo de Microsoft superó su gasto de capital en efectivo en $67 mil millones en el año fiscal 2026, aunque esa medida excluye los pagos de arrendamientos financieros y los contratos de arrendamiento firmados para años posteriores.
- Ese colchón se está reduciendo: el gasto de capital consumió casi dos tercios del flujo de caja operativo en el año fiscal 2026, frente a aproximadamente un tercio en el año fiscal 2023.
- Con una relación P/E forward de 27x, por debajo de su promedio de cinco años de 29x, la acción no está valorada para problemas, y el flujo de caja libre trimestral es la cifra a observar este miércoles.
Microsoft (MSFT) reportará los resultados de su primer trimestre fiscal después del cierre del miércoles 28 de octubre, y esta vez la cifra más importante podría estar en el estado de flujos de efectivo. Las acciones de los hyperscalers han caído aproximadamente un cuarto desde principios de mayo, según el recuento de Schwab, y los inversores ahora parecen más preocupados por cómo se pagará todo este gasto en IA que por la demanda.
Por Qué Están Cayendo las Acciones de los Hyperscalers
La estratega jefe de inversiones de Charles Schwab, Liz Ann Sonders, lo resumió en X el lunes: "Las preocupaciones sobre cómo se financiará el desarrollo de la IA siguen siendo el principal lastre para las acciones, particularmente visible entre los hyperscalers". Vinculó la caída del índice de hyperscalers desde principios de mayo con esa preocupación, ya que los costos de endeudamiento tecnológico aumentaron bruscamente.
Las empresas que no tienen nada más en qué apoyarse están siendo excluidas. Elon Musk escribió en X que "los mercados de deuda han cerrado casi por completo el acceso al dinero para cualquier empresa que no tenga ingresos sustanciales independientes de los centros de datos de IA".
Microsoft tiene muchos de esos ingresos. Esta semana descubriremos si todavía genera suficiente efectivo para pagar el desarrollo sin ayuda de los mercados de deuda.
TIKR Sigue a 57 Analistas en Microsoft. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones Compra, Mantener y Vender en Microsoft, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Microsoft
El Efectivo Todavía Cubre el Desarrollo... Por Ahora
El flujo de caja operativo de Microsoft se ha mantenido por delante de su gasto de capital, incluso cuando el gasto de capital se cuadruplicó aproximadamente desde el año fiscal 2023 hasta el año fiscal 2026 (años hasta junio):
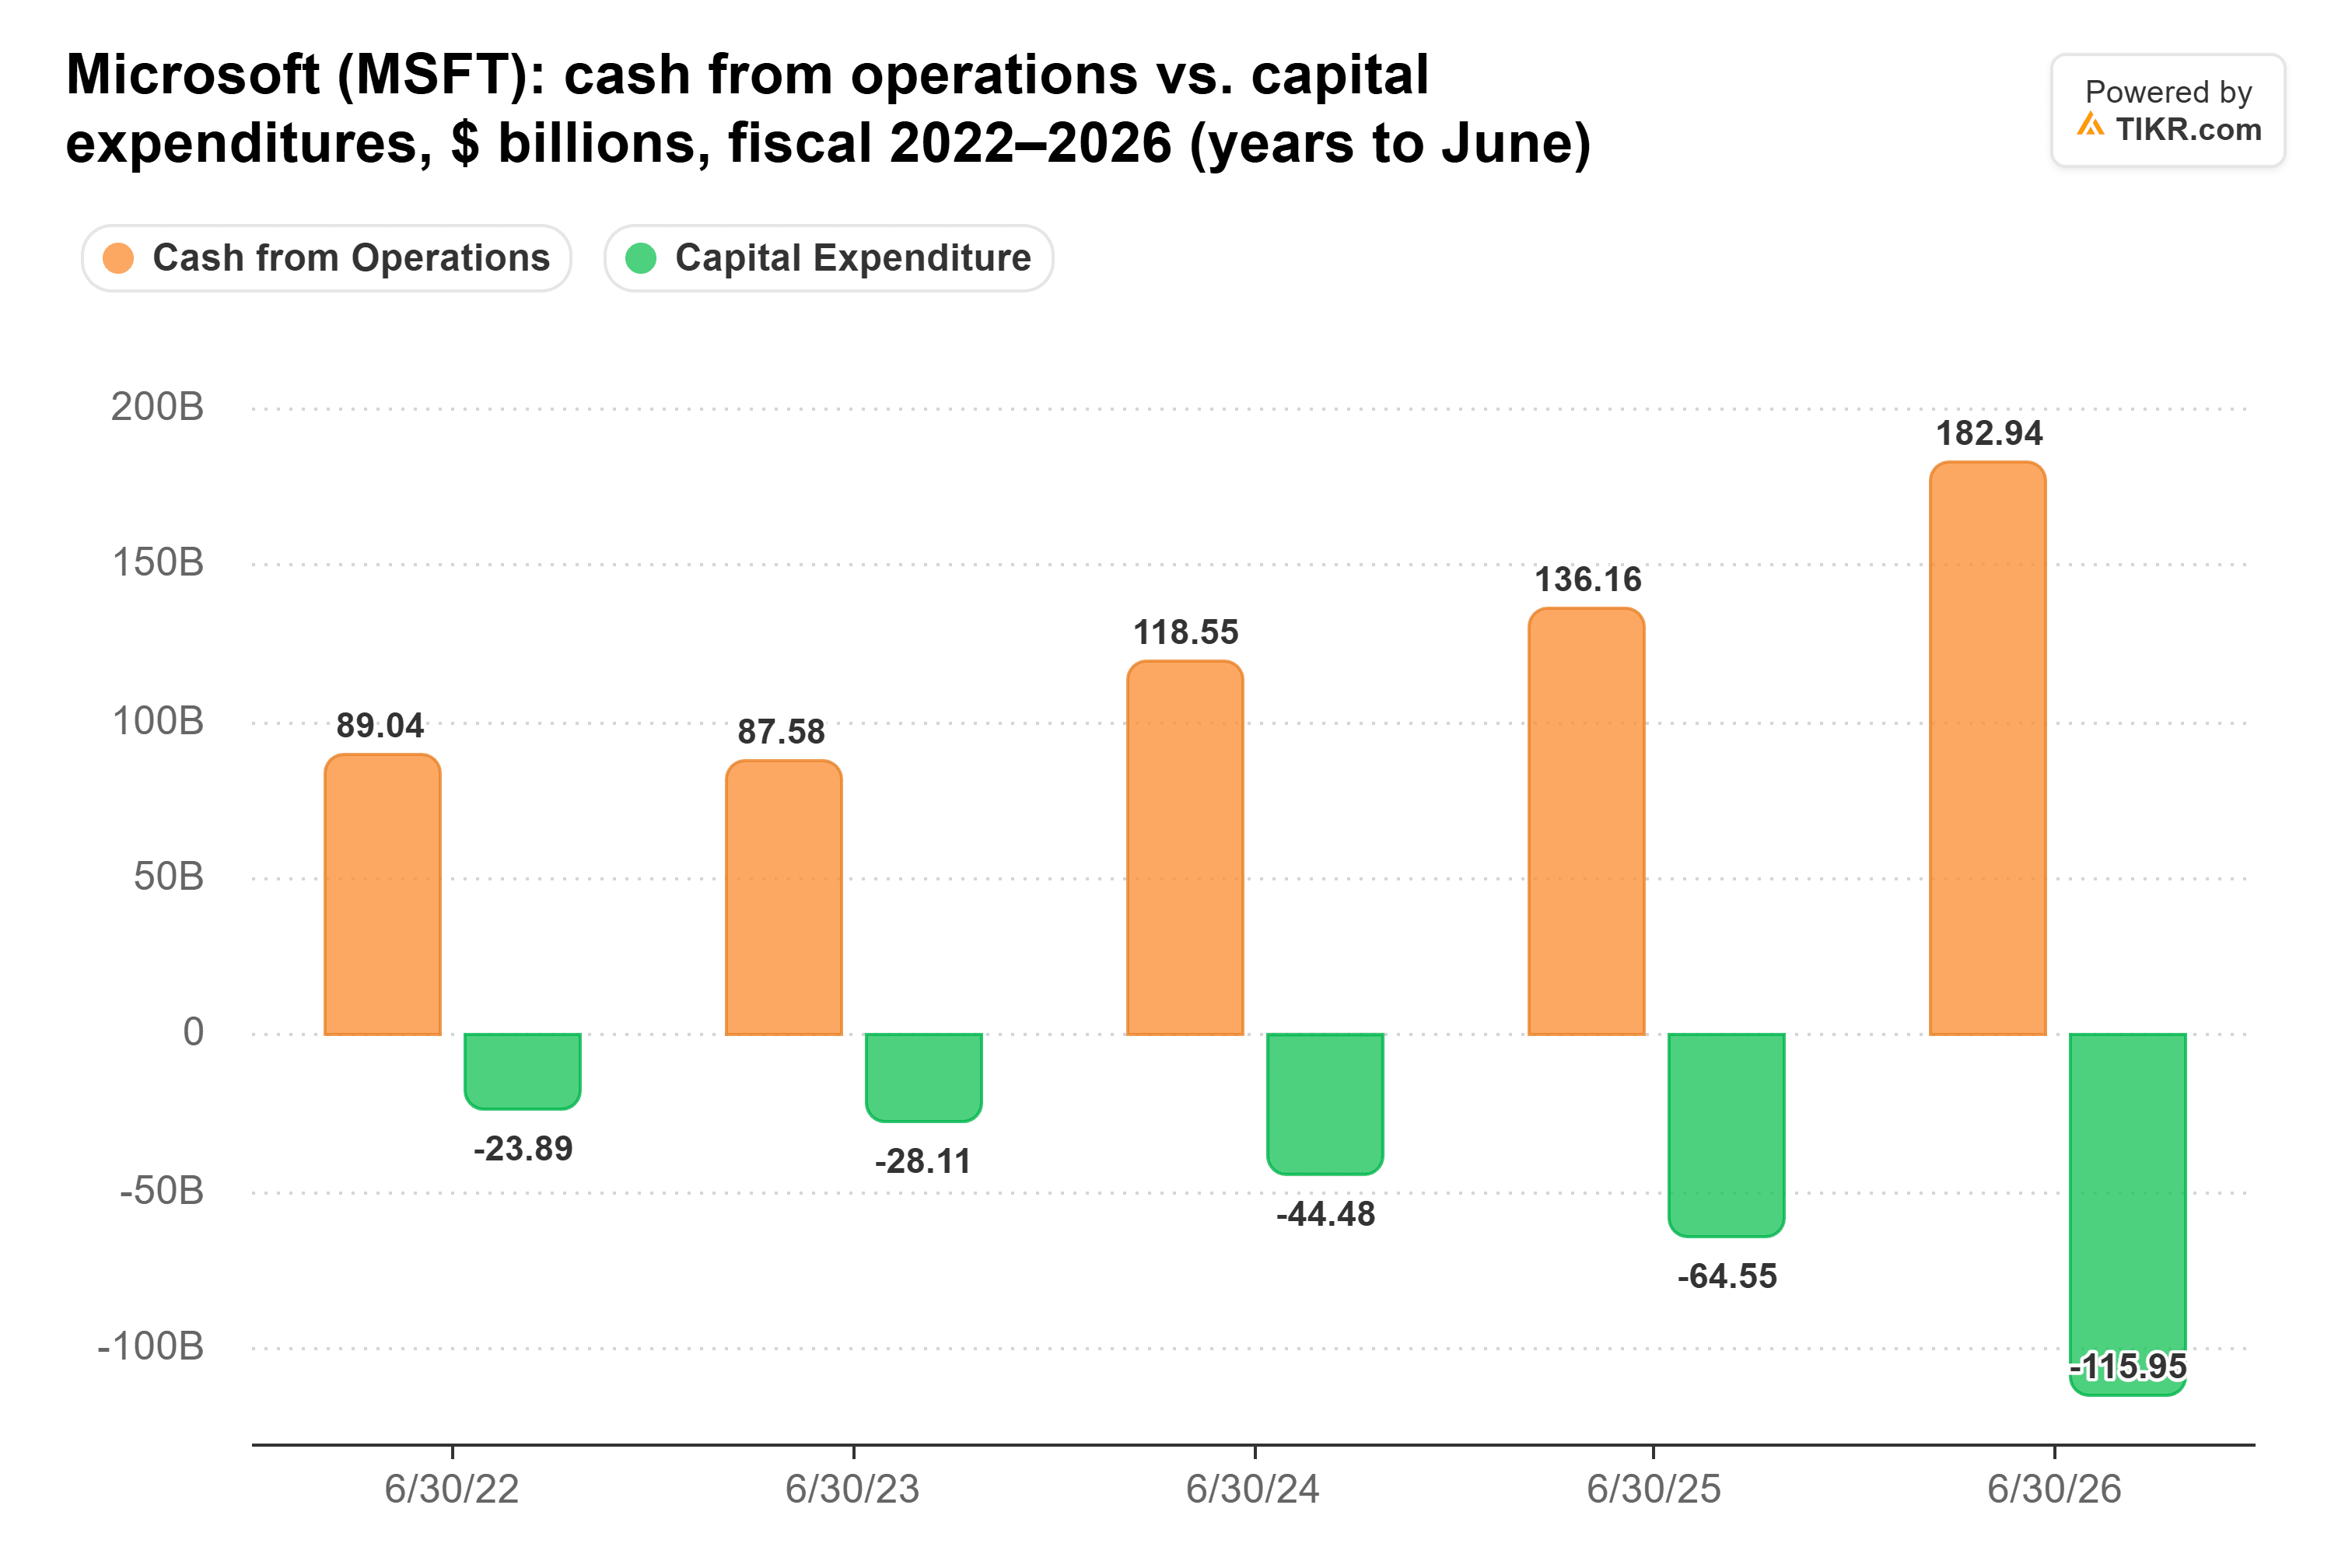
En el año fiscal 2026, Microsoft generó $182.9 mil millones de flujo de caja operativo y gastó $115.9 mil millones en gastos de capital, lo que dejó $67.0 mil millones. Eso es un gran colchón. Pero los gastos de capital consumieron casi dos tercios del flujo de caja operativo, en comparación con aproximadamente un tercio en el año fiscal 2023. El año pasado, el flujo de caja operativo aumentó $46.8 mil millones y los gastos de capital aumentaron $51.4 mil millones.
Además, hay $28.1 mil millones en arrendamientos financieros de centros de datos por encima de eso. Microsoft cuenta los nuevos arrendamientos financieros en su gasto de capital principal, pero el flujo de caja libre estándar no lo hace: su principal se reembolsa bajo actividades de financiación, y solo los intereses pasan por el flujo de caja operativo. A partir del año fiscal 2027, más arrendamientos futuros de centros de datos se clasificarán como arrendamientos operativos, y esos pagos saldrán del flujo de caja operativo. Por lo tanto, el gasto de capital parecerá más ligero el miércoles, mientras que más de la factura de arrendamiento aparecerá en el flujo de caja libre.
Lo Que el Miércoles Tiene Que Mostrar
Microsoft proyectó más de $50 mil millones de gastos de capital para el trimestre de septiembre, incluidos los arrendamientos financieros. Azure probablemente impulsará el primer movimiento de la acción, frente a una proyección de crecimiento de aproximadamente el 45% en moneda constante, porque ese crecimiento es lo que compra el gasto. El estado de flujos de efectivo muestra si Microsoft todavía lo está pagando por sí solo.
Los propios trimestres recientes de Microsoft son los puntos de referencia, con una salvedad: todos ellos son anteriores al cambio de arrendamiento. El flujo de caja libre fue de $25.7 mil millones en el trimestre de septiembre de 2025, $5.9 mil millones en diciembre y $19.6 mil millones en junio. Los analistas esperan $34.6 mil millones para todo el año fiscal 2027, menos de $9 mil millones en promedio por trimestre, y la dirección ha dicho que espera que el flujo de caja libre se mantenga positivo. Un resultado cercano a $25.7 mil millones, con más pagos de arrendamiento ahora pasando por el flujo de caja operativo, haría que ese consenso pareciera cauteloso. Uno cercano a $5.9 mil millones lo pondría en duda.
Nada de esto convierte a Microsoft en un riesgo crediticio. Terminó junio con $76.8 mil millones en efectivo e inversiones a corto plazo, muy por encima de sus $46.1 mil millones en bonos. El CEO de Marathon Asset Management, Bruce Richards, dijo el lunes en Bloomberg Talks que se inclinaría por la deuda de los hyperscalers porque "sus diferenciales se negocian amplios en relación con el grado de inversión y es un buen riesgo".
Sin embargo, los arrendamientos son un compromiso mucho mayor que los bonos. Al 30 de junio, Microsoft debía $114.4 mil millones en arrendamientos ya en curso, intereses incluidos, más $329.1 mil millones en arrendamientos, principalmente para centros de datos, que comienzan entre los años fiscales 2027 y 2033 (algunos aún sujetos a condiciones contractuales).
Lo Que Dice una Relación 27x Sobre la Acción de Microsoft
Microsoft cotiza a 27x las ganancias forward. Eso está por debajo de su promedio de cinco años de 29x, aunque muy por encima de su mínimo de 19x a finales de junio:
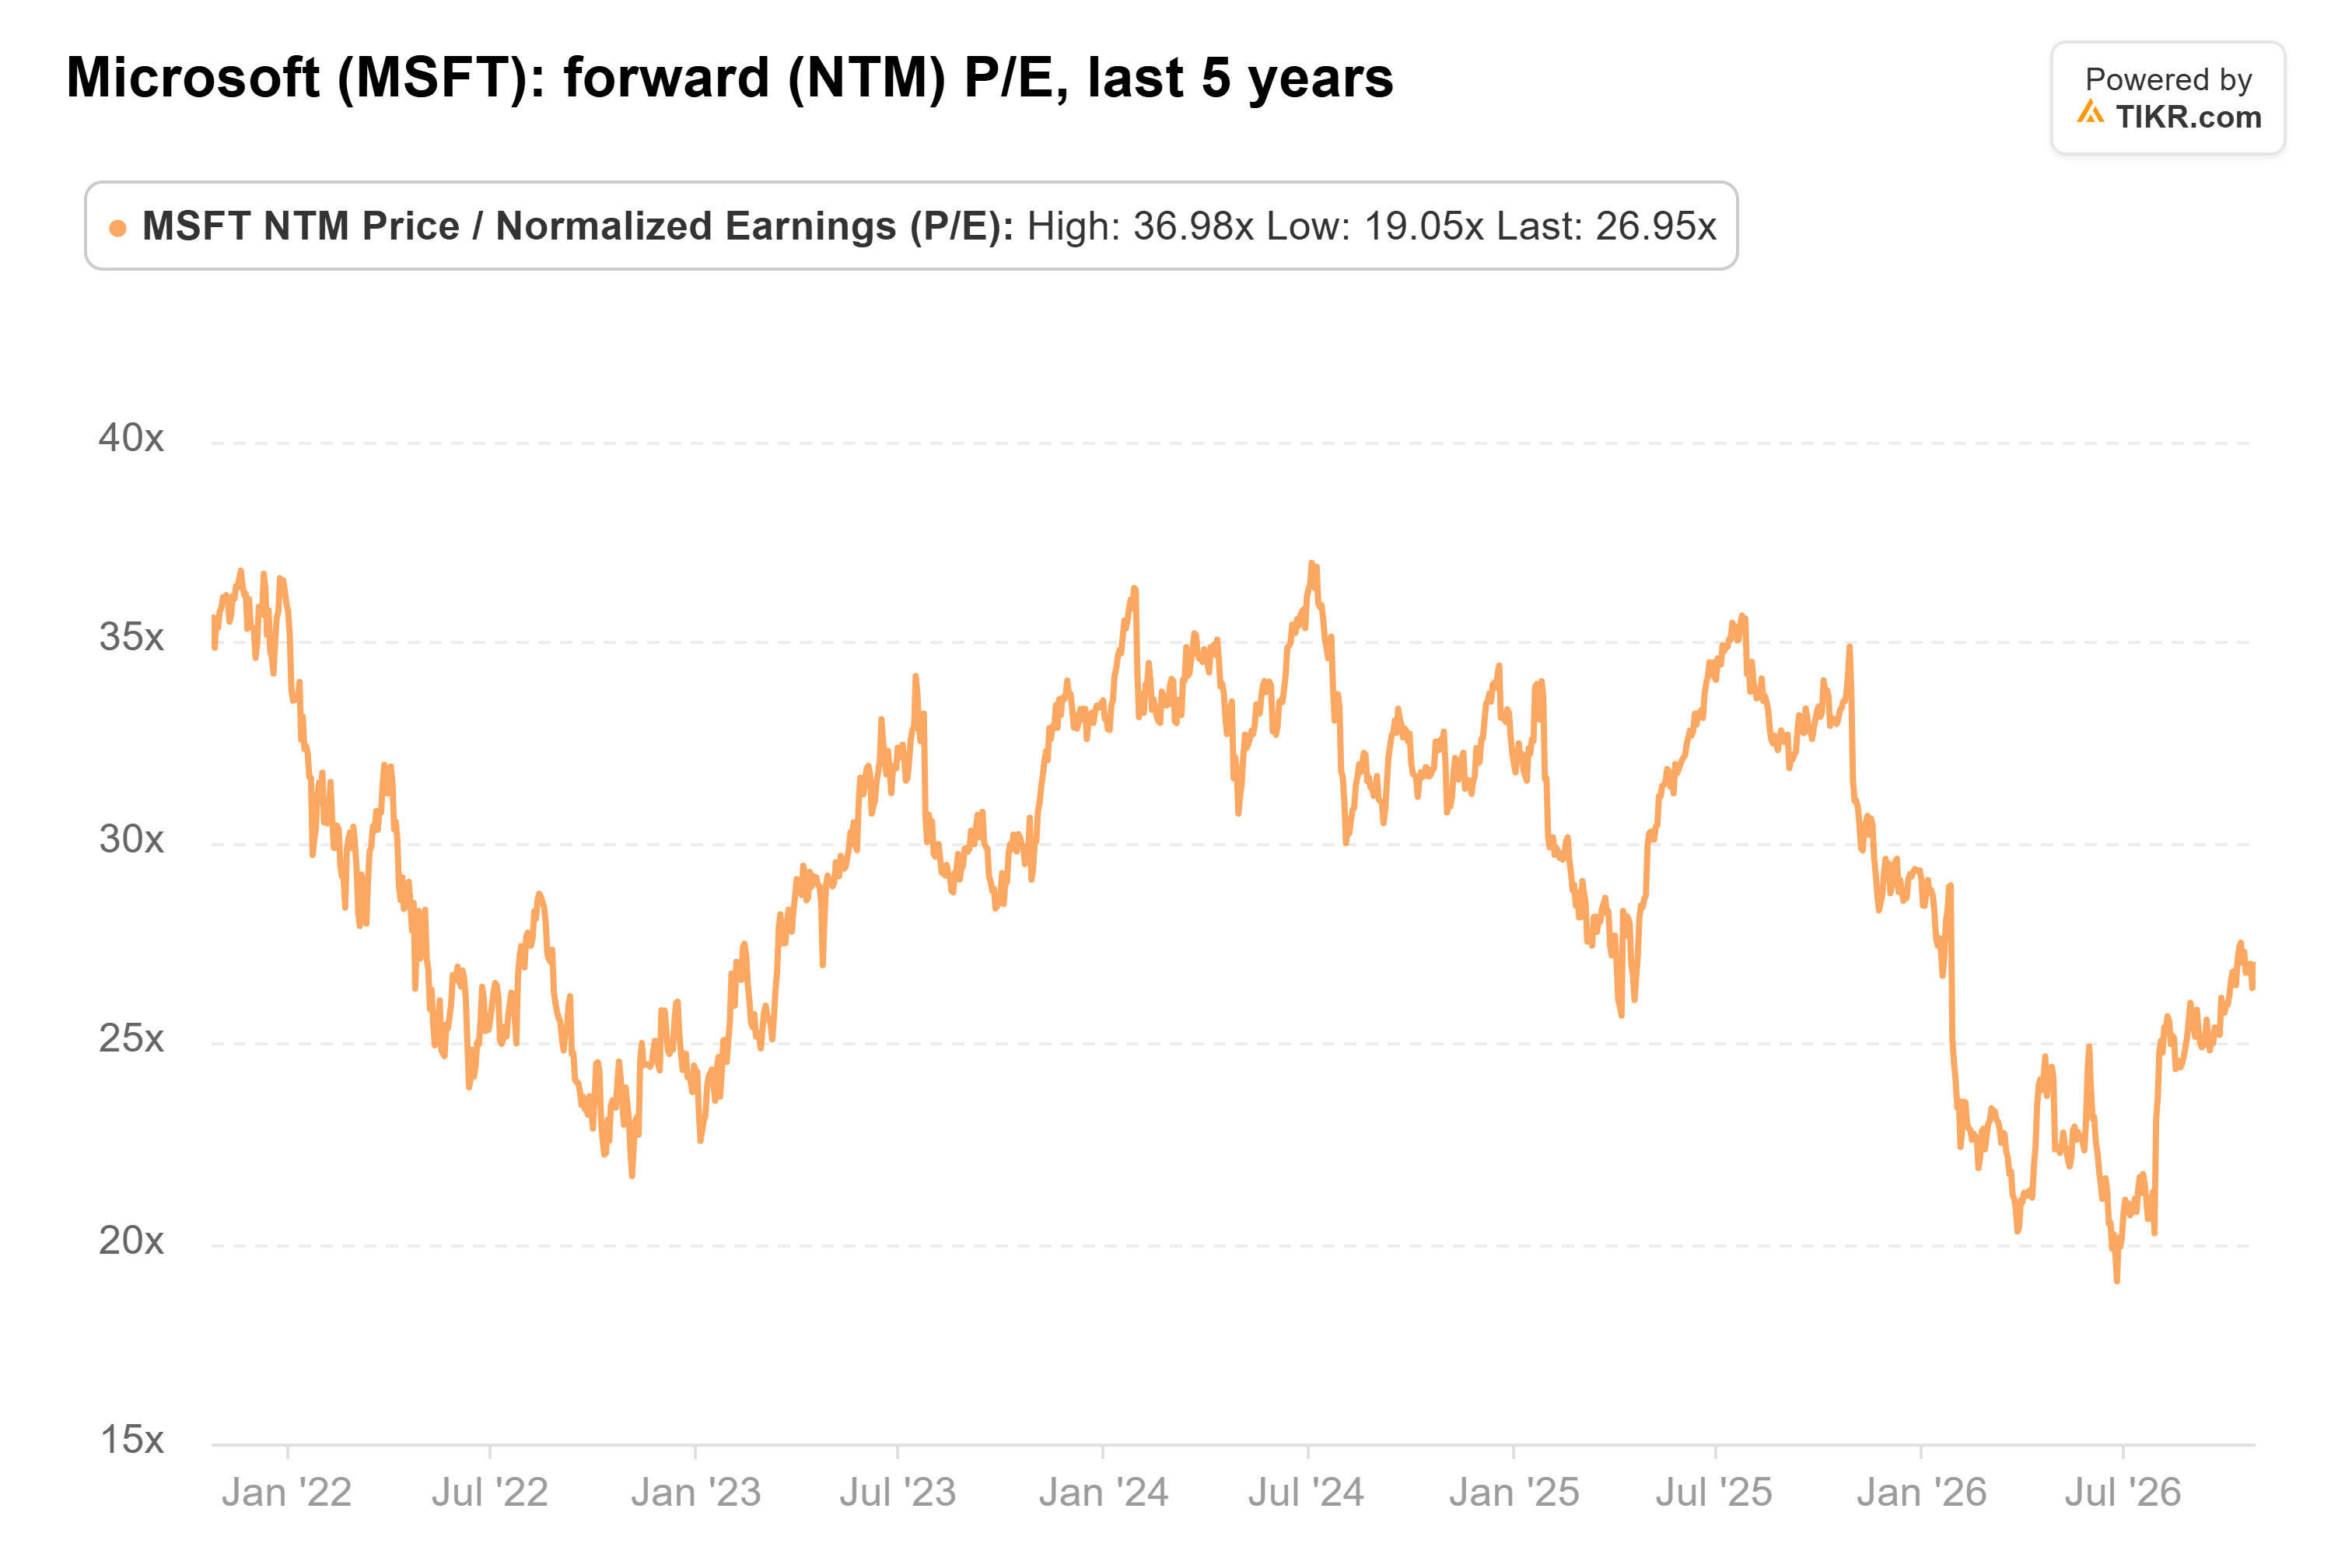
Microsoft todavía puede pagar la mayor parte de su desarrollo de IA con su propio efectivo, y una relación de 27x no valora ninguna duda al respecto. Bajo el nuevo tratamiento de arrendamiento, la línea de gastos de capital del miércoles favorecerá el gasto, por lo que juzgaría el trimestre por el flujo de caja libre. Si se mantiene cómodamente positivo con más pagos de arrendamiento pasando por el flujo de caja operativo y los gastos de capital todavía por encima de $50 mil millones, el miedo al financiamiento que pesa sobre el grupo en gran parte no se aplica a Microsoft. En gran parte, porque $329.1 mil millones de arrendamientos aún por comenzar también son una especie de endeudamiento.
La proyección de gastos de capital para el trimestre de diciembre importa igual. Ese es el trimestre en que el flujo de caja libre cayó a $5.9 mil millones el año pasado.
Entonces, ¿cuál es el valor real de la acción de Microsoft?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Microsoft. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!