Conclusiones Clave
- Microsoft ofreció salidas voluntarias a unos 60,000 empleados, el 27% de su plantilla de 223,000 personas, dos días antes de reportar un crecimiento del 48% en Azure.
- Las salidas protegen los márgenes de Microsoft: recortan costos de personal mientras los analistas esperan que la depreciación, amortización y otros cargos alcancen los $54.8 mil millones este año fiscal.
- Los ingresos aumentaron de $198 mil millones a $332 mil millones en cuatro años fiscales mientras la plantilla apenas se movió, y el margen operativo subió al 46.8%.
- Es probable que acepten muchas menos de 60,000 personas, y la indemnización llega antes que los ahorros. El informe del trimestre de diciembre será la primera prueba.
Microsoft (MSFT) está pagando a la gente para que se vaya, y potencialmente a muchos de ellos.
El lunes 26 de octubre, la Directora de Personas Amy Coleman abrió una oferta de salida voluntaria a unos 60,000 empleados, aproximadamente el 27% de la plantilla de 223,000 personas de Microsoft. Dos días después, Microsoft reportó un crecimiento del 48% en Azure para el trimestre de septiembre, por encima del aproximadamente 45% que había previsto.
El coanfitrión de Prof G Markets, Ed Elson, puso la oferta en términos históricos en el episodio del 29 de octubre:
"Si Microsoft realmente elimina el 27% de su plantilla, como sugieren, entonces su plantilla total será en realidad menor que la que tenía antes de la pandemia".
La matemática no llega exactamente allí. Pero una empresa que reduce su plantilla mientras Azure crece tan rápido merece una mirada más cercana.
La Trayectoria de Ganancias de Microsoft Sigue Apuntando Hacia Arriba
El superávit de Azure llegó con una gran factura. Microsoft gastó $45.2 mil millones en capex en el trimestre de septiembre, arrendamientos financieros incluidos. La CFO Amy Hood dijo en la llamada del 28 de octubre que esto estuvo por debajo de la previsión de más de $50 mil millones porque algunas entregas de capacidad de terceros se retrasaron. Pronosticó un capex superior a $50 mil millones para el trimestre de diciembre.
Los analistas aún esperan que las ganancias por acción aumenten rápidamente:
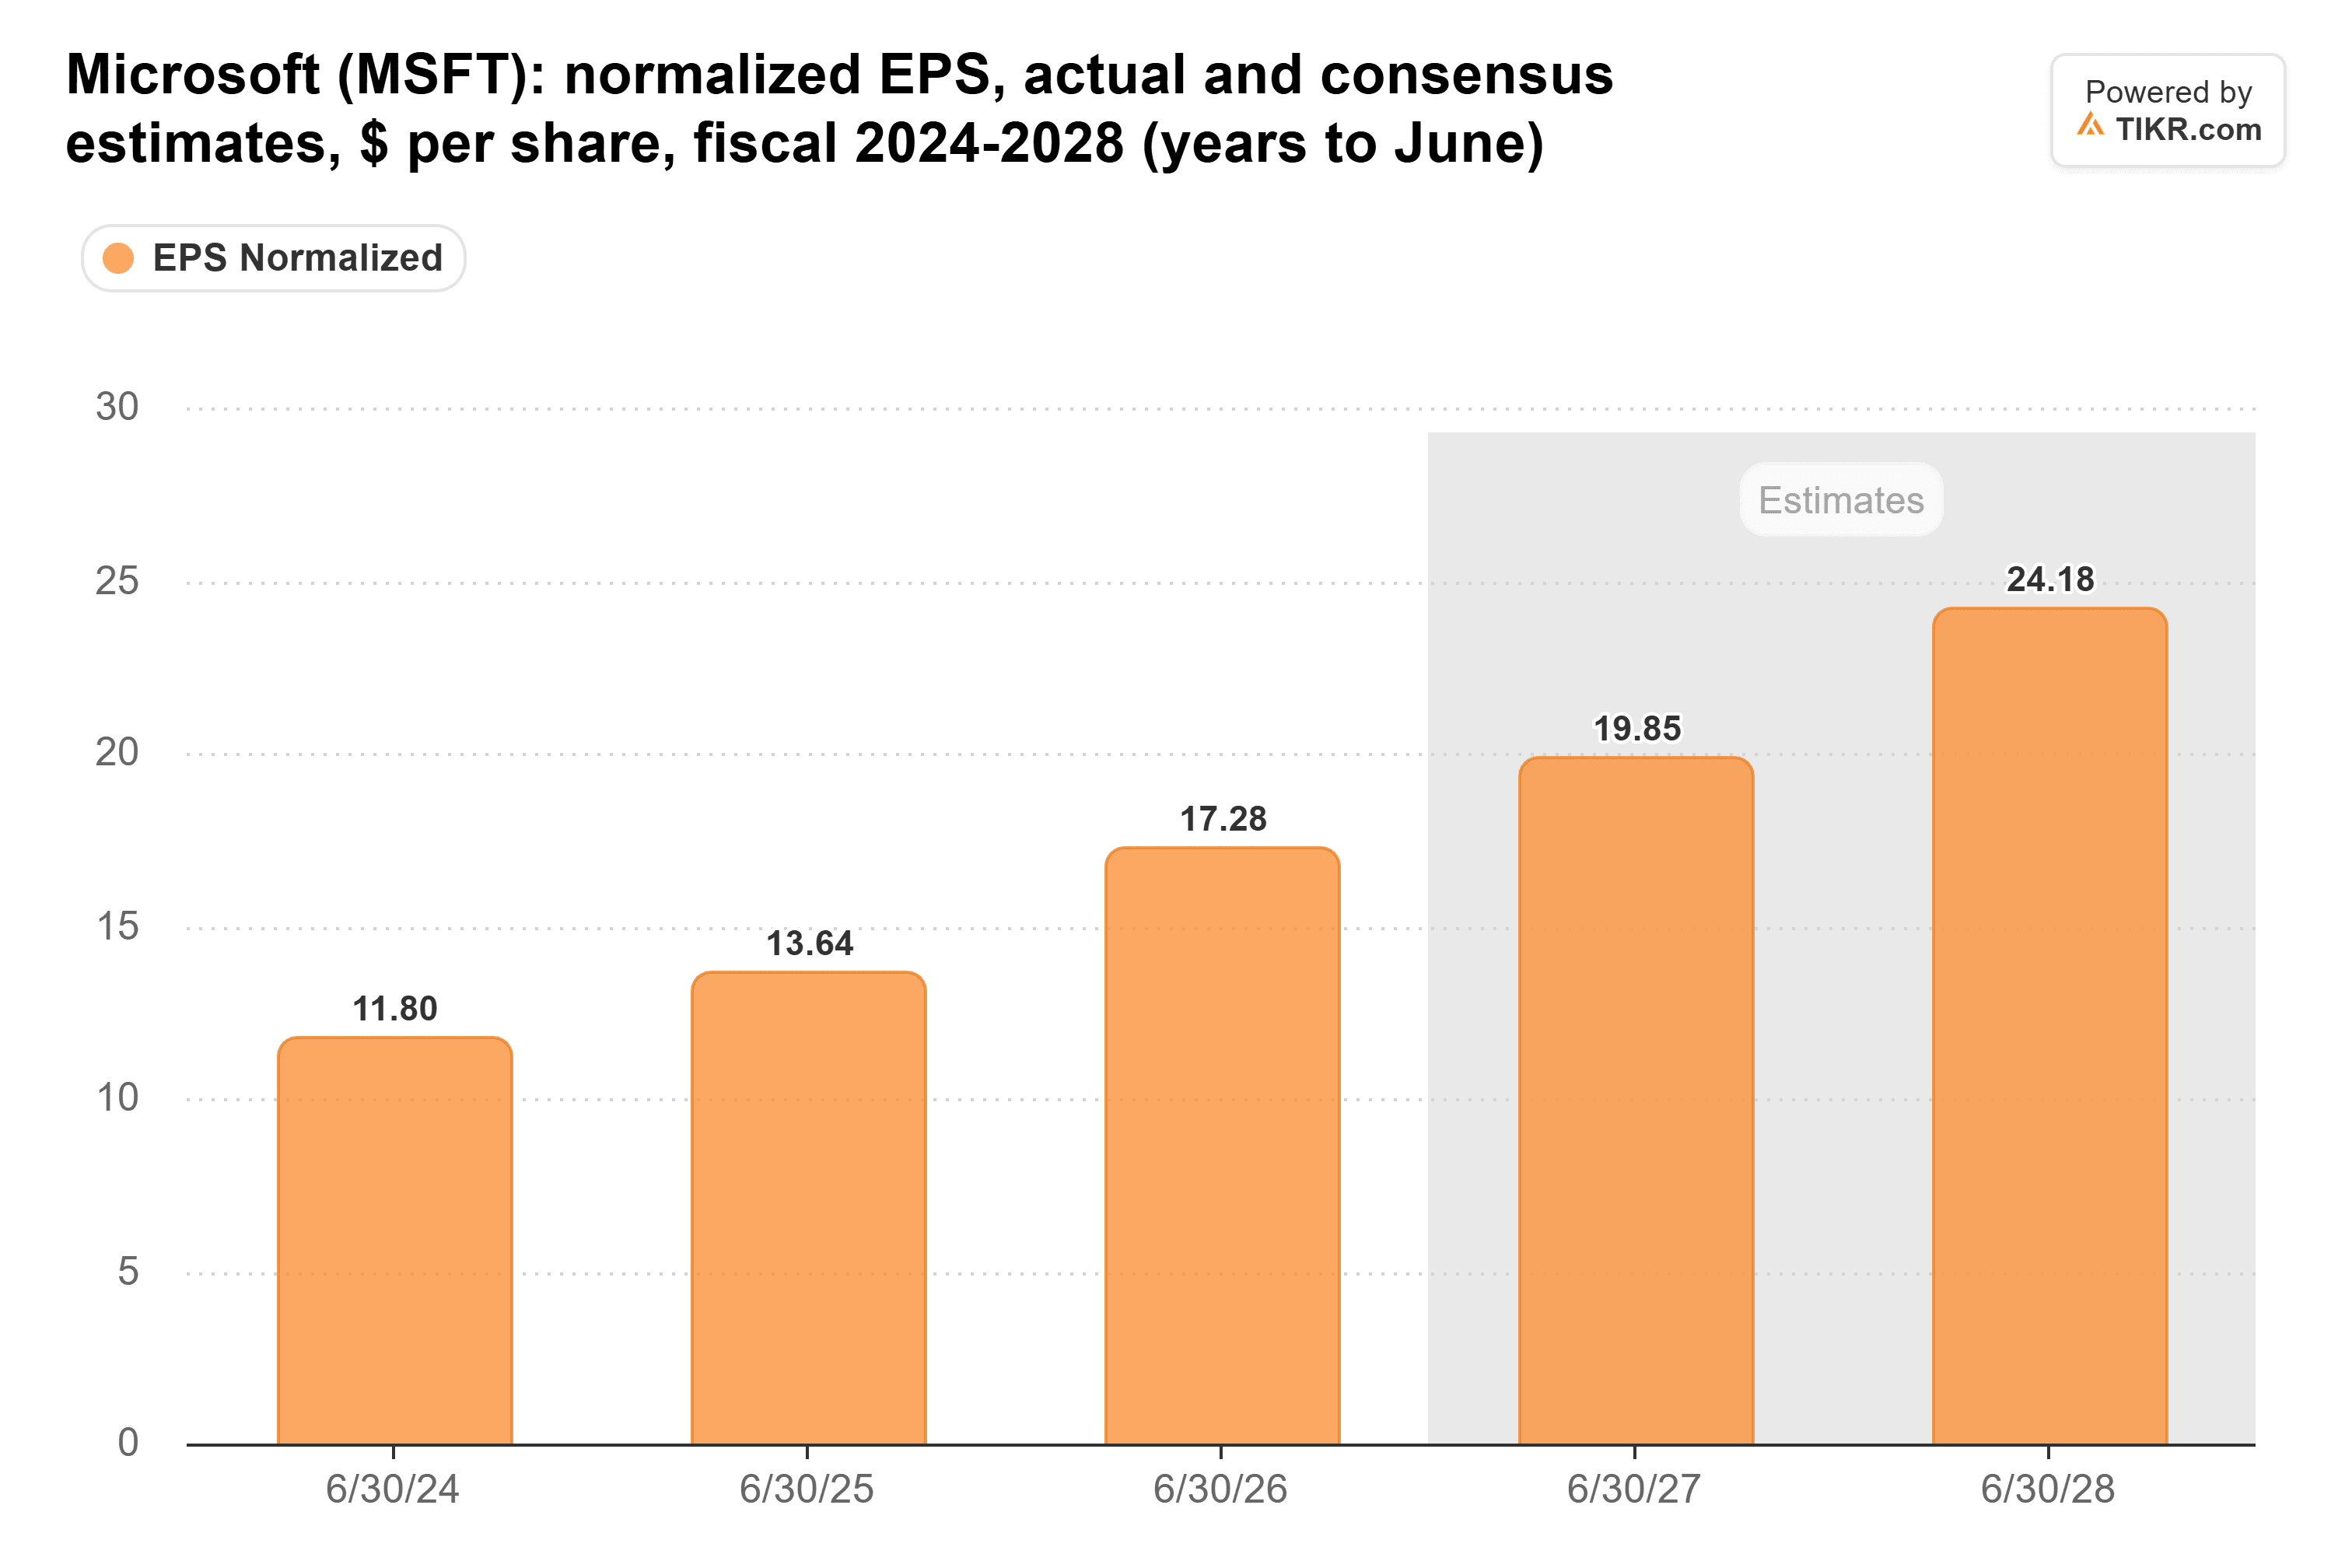
El consenso tiene el EPS normalizado pasando de $17.28 en el año fiscal 2026 a $24.18 en el año fiscal 2028, una ganancia del 40% en dos años. Llegar allí mientras crece la factura de los centros de datos significa contener todo lo demás.
Depreciación Arriba, Nómina Abajo
La depreciación, amortización y otros cargos aumentaron de $29.4 mil millones en el año fiscal 2025 a $38.5 mil millones en el año fiscal 2026, y los analistas esperan $54.8 mil millones este año fiscal. Sin embargo, el margen operativo de Microsoft ha seguido subiendo:
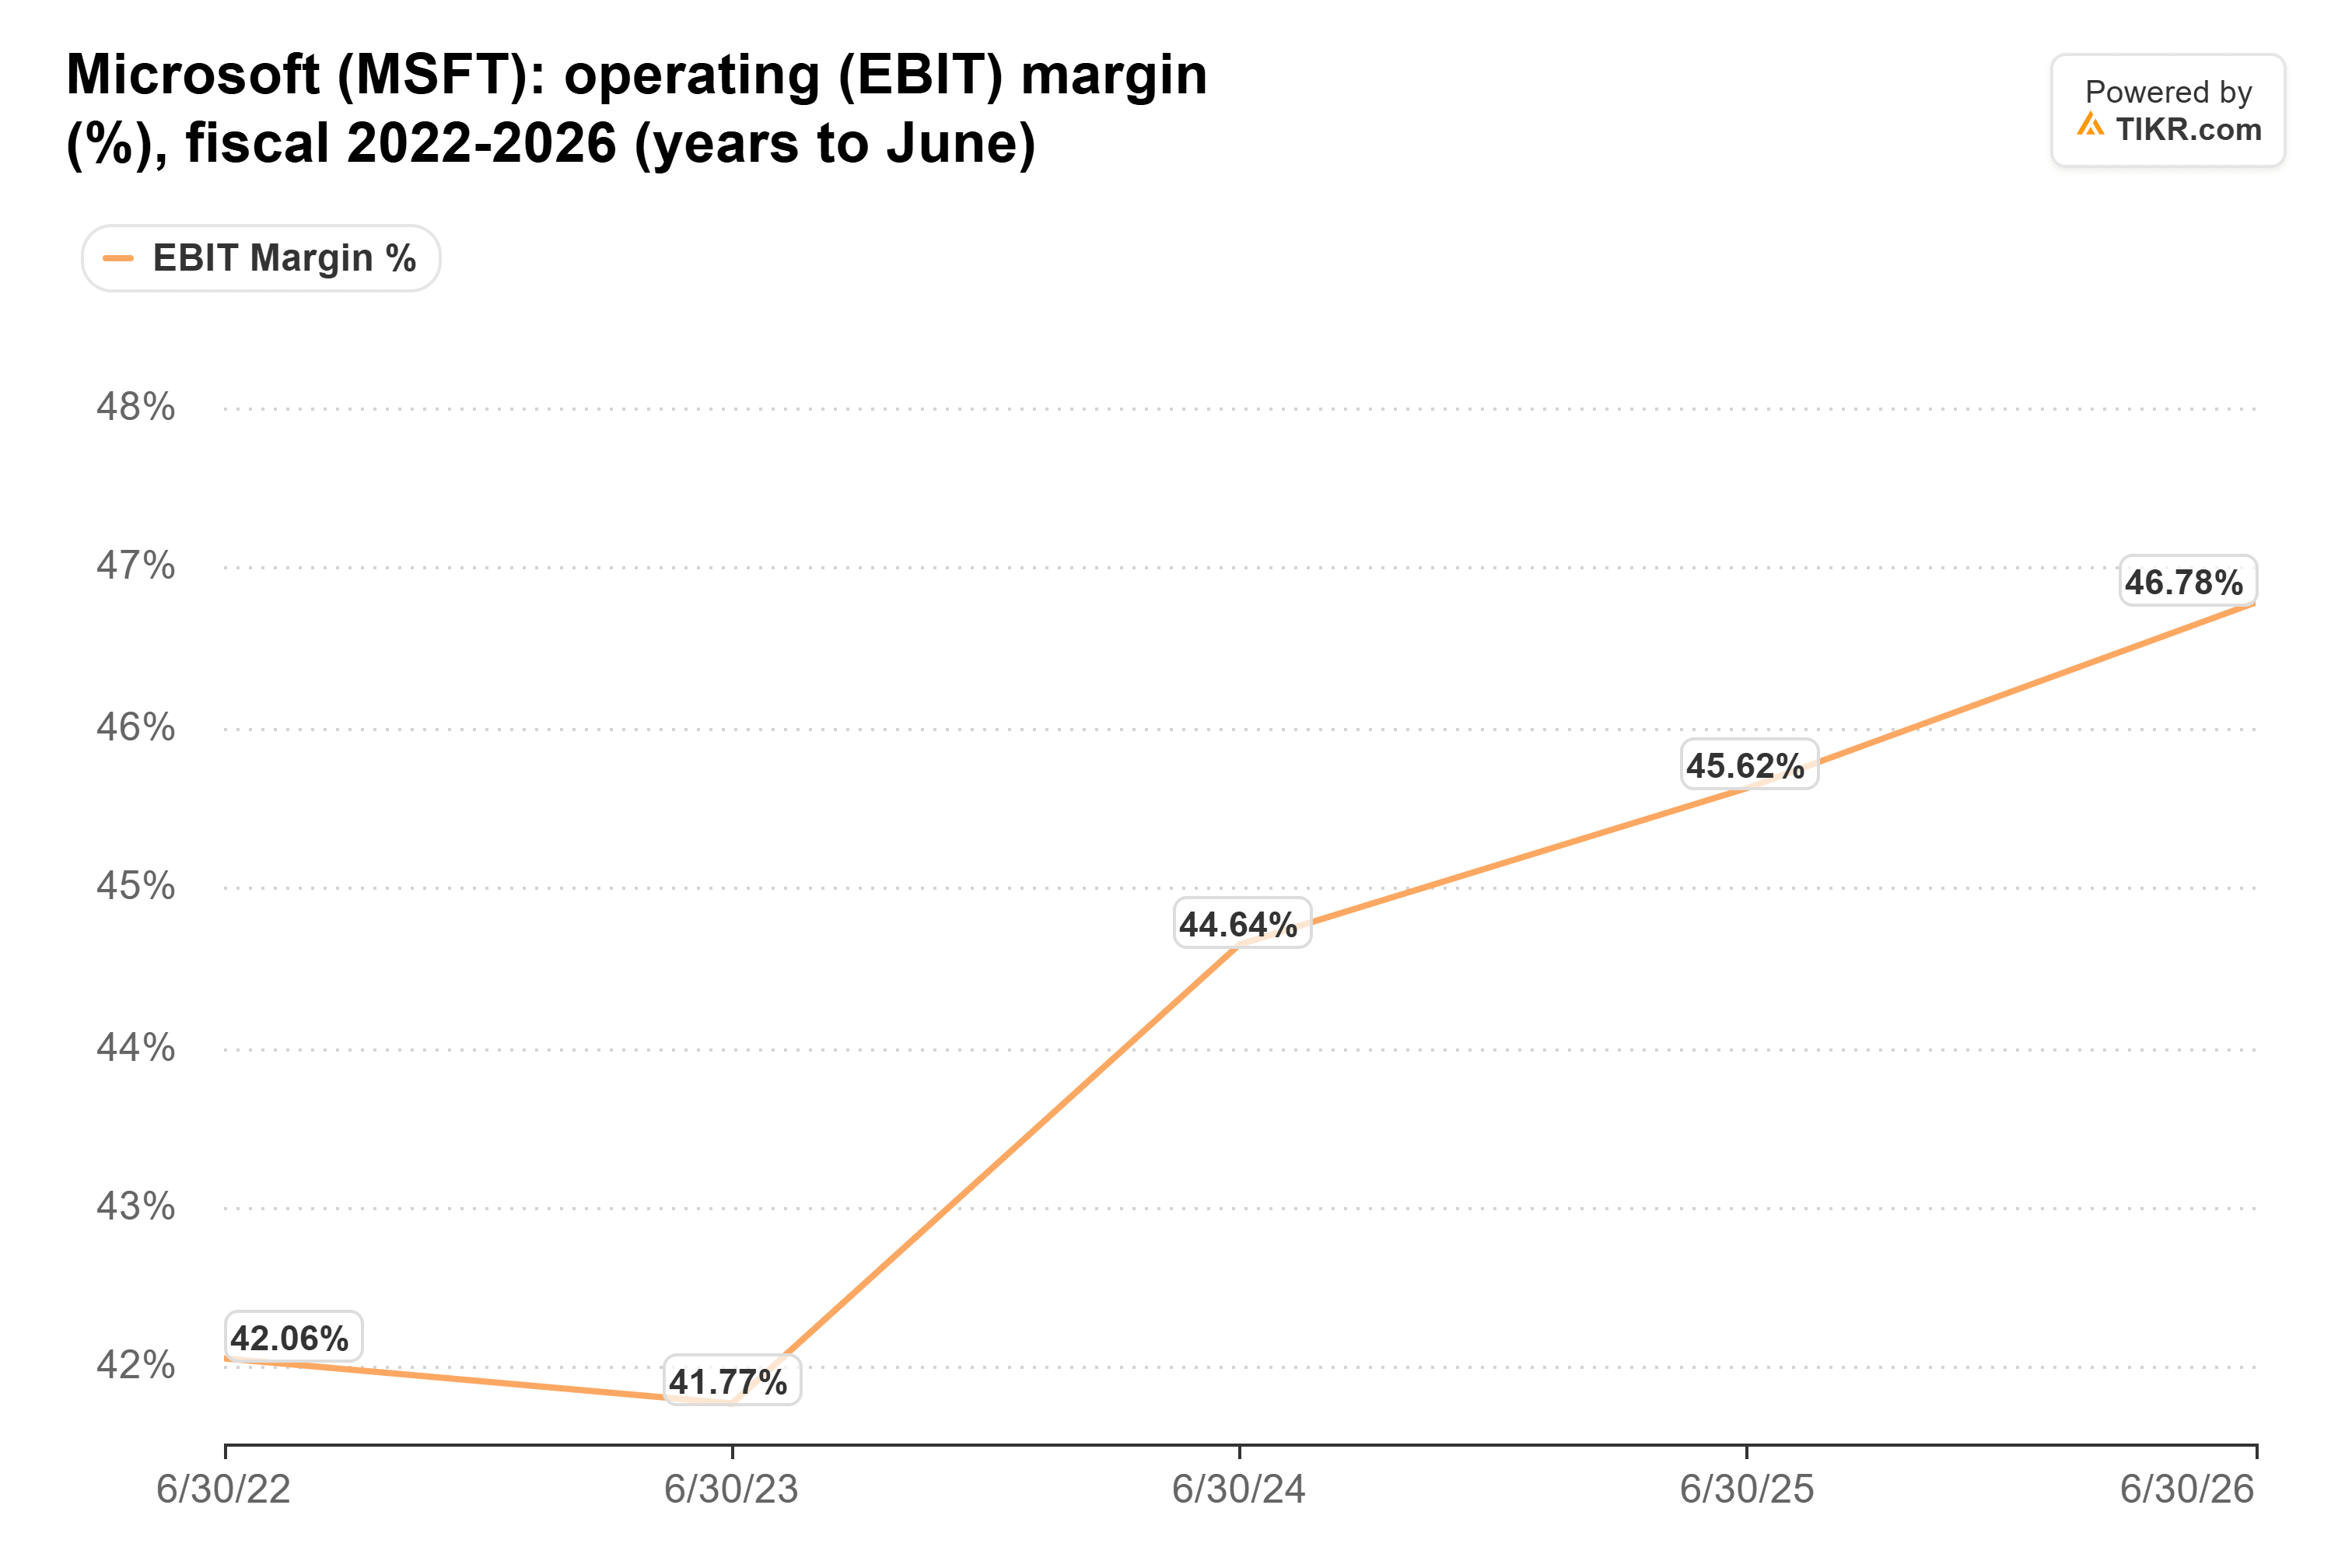
Microsoft llegó al 46.8% en el año fiscal 2026 haciendo crecer los gastos operativos un 7% frente a un crecimiento de ingresos del 18%, mientras que la plantilla cayó un 2%, de 228,000 a 223,000. En la llamada de julio, la dirección pronosticó que el margen operativo del año fiscal 2027 bajaría menos de 1 punto, incluso con el capex subiendo de nuevo.
Las salidas empujan esa misma palanca con más fuerza. Cada empleado que se va es un costo que Microsoft ya no tiene que contrarrestar con una factura de depreciación que los analistas ven aumentando en unos $16 mil millones este año. (El lado de la construcción de esa factura crece más lentamente ahora: desde julio, Microsoft deprecia sus centros de datos y edificios de oficinas en 25 años en lugar de 15).
TIKR Rastrea a 57 Analistas en Microsoft. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender en Microsoft, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Microsoft
Ingresos Arriba $134 Mil Millones, Plantilla Arriba 2,000
Los ingresos de Microsoft aumentaron un 67% en los últimos cuatro años fiscales:

En el mismo período, del 30 de junio de 2022 al 30 de junio de 2026, la plantilla pasó de unas 221,000 a unas 223,000 personas. Esa brecha es lo que preocupa al coanfitrión de Elson, Scott Galloway. En el episodio del 2 de noviembre, dijo:
"Esta es la parte aterradora de la IA, es que puedes hacer crecer masivamente tu línea superior, superar en la parte superior e inferior, y el CEO dice, oh, e intentar reducir nuestra plantilla en 60,000 personas?"
(Fue Coleman, no el CEO Satya Nadella, quien anunció la oferta).
Dónde Aterriza la Matemática de Elson
Resta 60,000 de 223,000 y obtienes 163,000. Esa es exactamente la cifra de Microsoft al 30 de junio de 2020, más de tres meses después del inicio de la pandemia. Un año antes, era 144,000. Así que incluso si cada empleado elegible se fuera, Microsoft todavía estaría unas 19,000 personas por encima de su tamaño prepandemia. Lo que haría una aceptación total sería borrar cada contratación neta desde mediados de 2020.
No Esperes 60,000 Salidas de Microsoft
No llegará a eso. Microsoft no ha establecido ningún objetivo para las aceptaciones, y le dijo a GeekWire que espera una proporción mucho menor de aceptaciones que el más del 30% que aceptó su oferta de jubilación de abril. Incluso al 30%, unas 18,000 personas se irían, aproximadamente el 8% de la plantilla.
El paquete coincide con la indemnización estándar de Microsoft, y la empresa no ha dicho cuánto costará o ahorrará la oferta. Los empleados deciden a principios de diciembre y se van el 31 de diciembre. Así que la factura de indemnización llega primero, y los ahorros comienzan en el trimestre de marzo de 2027 como muy pronto.
La Matemática del Margen de Microsoft Acaba de Hacerse Más Fácil
La plantilla no caerá por debajo de los niveles prepandemia, y un recorte mucho menor que 60,000 parece más probable. La dirección aún se mantiene. Microsoft hizo crecer los ingresos un 18% el último año fiscal con 5,000 personas menos, y así es como mantuvo su margen operativo subiendo a través de una expansión tan grande.
Las salidas hacen que la trayectoria de consenso hacia $24.18 de EPS sea más fácil de creer. Si Microsoft sigue agregando capacidad de Azure sin agregar personas, una factura de depreciación de $54.8 mil millones parece mucho más manejable. El informe del trimestre de diciembre da la primera lectura de cuántas personas aceptaron la oferta y qué hizo con los gastos operativos.
Entonces, ¿cuál es el valor real de las acciones de Microsoft?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Microsoft. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!