


Puntos clave
- La acción de Booking Holdings ha caído un 27% este año, y UBS, Baird, Bank of America y RBC Capital mantuvieron sus calificaciones de Compra antes de su informe del tercer trimestre, aunque la mayoría recortó sus objetivos de precio.
- Las estimaciones de los analistas apuntan a una valoración más baja como causa de la caída: antes del informe, el consenso proyectaba que el BPA normalizado subiría de $9.12 en el año fiscal 2025 a $14.46 en el año fiscal 2028.
- El tercer trimestre de Booking superó sus propias previsiones, con las noches de habitación subiendo un 7% frente a un pronóstico del 3%-5%, aunque la demanda se debilitó en octubre y las previsiones para el cuarto trimestre apuntan a un crecimiento de las noches de habitación de solo el 1% al 3%.
- La acción cotiza cerca de su PER forward más bajo en cinco años, y los agentes de reserva con IA y el crecimiento de Airbnb son los riesgos a vigilar.
Booking Holdings (BKNG) ha caído un 27% este año hasta su cierre del 3 de noviembre, y los analistas pasaron las semanas previas a su informe del tercer trimestre recortando sus objetivos de precio.
Sin embargo, no recortaron sus calificaciones. Cuatro de las cinco recomendaciones recientes cubiertas aquí aún dicen Compra. Luego, el informe del 3 de noviembre de Booking les dio un caso decente, incluso cuando las acciones cayeron alrededor de un 1.5% en el mercado extrabursátil, según Reuters.
Objetivos más bajos, mismas calificaciones de Compra
Aquí están las recomendaciones, de más reciente a más antigua:
- UBS reiteró su Compra el 3 de noviembre, horas antes del informe, y recortó su objetivo a $265 desde $274.
- Baird mantuvo su calificación Outperform, su versión de Compra, el 27 de octubre y recortó su objetivo a $223 desde $230.
- Bank of America reiteró su Compra el 26 de octubre y recortó su objetivo a $232 desde $234.
- RBC Capital mantuvo su Compra y un objetivo de $220 el 20 de octubre.
- Wells Fargo mantuvo su calificación Equal Weight el 7 de octubre y recortó su objetivo a $190 desde $220.
Aparte del de Wells Fargo, esos son recortes pequeños. Incluso el objetivo de $190 de Wells Fargo está un 22% por encima del cierre de Booking a $155.67 el 3 de noviembre, y el objetivo de UBS está un 70% por encima. No todas las firmas son tan optimistas: Goldman Sachs y Cantor Fitzgerald, ambas con calificaciones equivalentes a Mantener, recortaron sus objetivos en octubre a $180 y $170.
TIKR rastrea a 37 analistas sobre Booking Holdings. ¿Cuántos dicen "Compra"?
Vea el desglose completo de las calificaciones Compra, Mantener y Vender sobre Booking Holdings, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Booking Holdings
El trimestre superó el plan
Booking reportó después del cierre el 3 de noviembre, y el trimestre superó lo que la dirección había previsto en agosto. Las noches de habitación crecieron un 7%, frente a una previsión del 3% al 5%. El EBITDA ajustado subió un 9%, frente al 4% al 6%, el BPA ajustado saltó un 17%, y las reservas brutas crecieron a doble dígito.
Los ingresos son más complicados. Booking ahora presenta primero una cifra de ingresos ajustados, que creció un 9% (alrededor del 10% en moneda constante), mientras que los ingresos reportados cayeron un 1%. La brecha es una reducción de ingresos de $900 millones, más una pérdida acumulada de $100 millones, vinculada a un asunto de la Comisión Federal de Comercio que Reuters reportó que involucra a Priceline. Booking excluyó ambos de sus cifras ajustadas, y Reuters reportó que la compañía advirtió que podría enfrentar multas adicionales.
Las noticias más débiles estuvieron en las perspectivas. Booking dijo que la demanda de viajes se enfrió hacia el final del trimestre a medida que los viajes internacionales se desaceleraron, aunque los viajes nacionales se mantuvieron firmes. Octubre fue aún más difícil, con viajes interrumpidos hacia y desde Medio Oriente, tarifas aéreas más altas vinculadas al conflicto y disturbios en algunas ciudades europeas. Las previsiones de Booking asumen que todo eso dura hasta fin de año. Para el cuarto trimestre, prevé un crecimiento de las noches de habitación de solo el 1% al 3% y un EBITDA ajustado aproximadamente plano, aunque mantuvo su perspectiva para todo el año.
Las estimaciones de ganancias se han mantenido
Entonces, ¿la caída se debió a una perspectiva de ganancias más débil? Antes del informe, 33 analistas esperaban un BPA normalizado de $10.46 este año, y el consenso lo situaba en $14.46 para el año fiscal 2028, frente a $9.12 en el año fiscal 2025.

Un salto del 17% en el BPA ajustado del tercer trimestre, junto con la previsión de Booking para todo el año de un crecimiento del BPA ajustado en el rango bajo a medio de dos dígitos, da a los analistas pocas razones para recortes profundos, incluso con un cuarto trimestre más débil.
El múltiplo se ha mantenido mucho peor. El PER forward de Booking ha caído a 14x, cerca de su mínimo de cinco años de 13x y muy por debajo de su promedio de 21x.
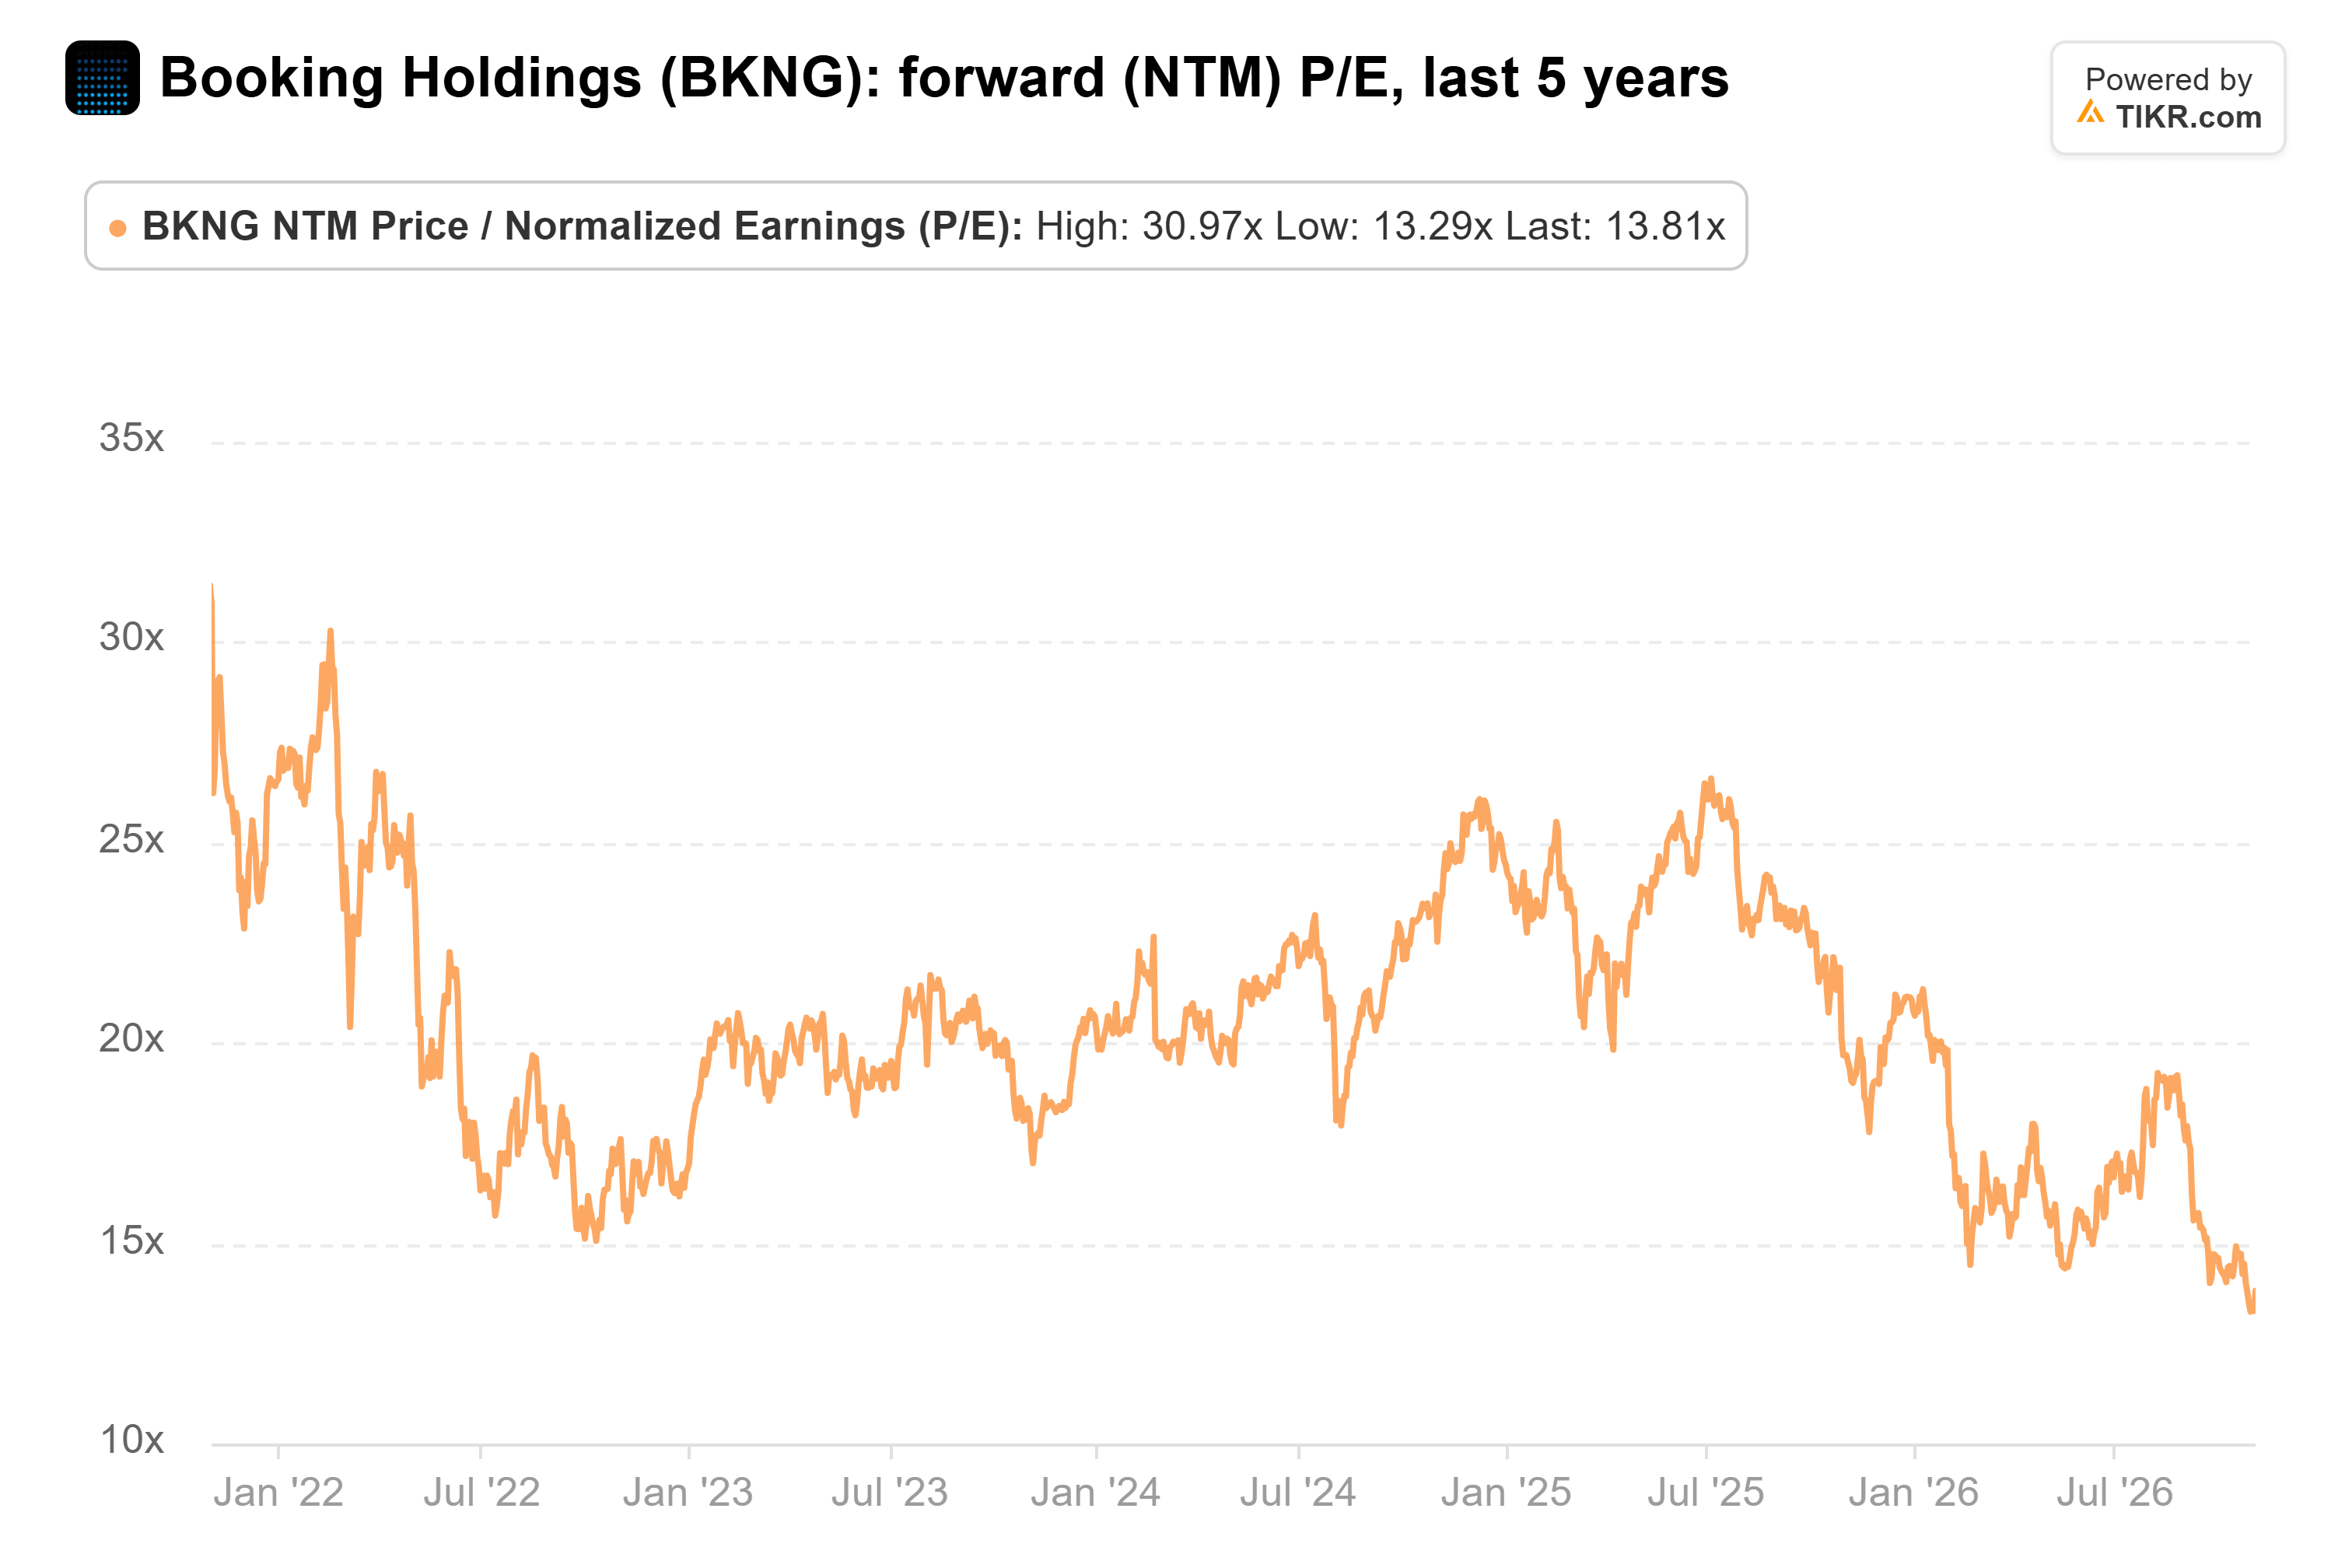
La mayoría de los objetivos solo necesitan que ese múltiplo vuelva a la normalidad. Los $223 de Baird, los $220 de RBC y los $232 de Bank of America equivalen a 20x-21x las ganancias que los analistas esperan en los próximos 12 meses, justo alrededor del promedio de cinco años. Los $265 de UBS necesitan 24x.
A los hoteles les encantaría saltarse al intermediario
Por supuesto, un múltiplo puede caer por una buena razón. El mercado puede estar descontando un futuro más lento que las estimaciones aún no muestran.
La IA es la primera preocupación. En el podcast Thoughts on the Market de Morgan Stanley, el analista de alojamiento y ocio Stephen Grambling dijo que los hoteles de marca suelen pagar a las agencias de viajes en línea comisiones del 10% al 20%, y los independientes del 20% al 30%. Cuando los huéspedes reservan directamente, les cuesta a los hoteles cerca del 5%. En sus palabras: "A medida que los agentes de IA ayuden cada vez más a los viajeros a encontrar hoteles, comparar opciones y potencialmente reservar en su nombre, podríamos ver un cambio importante en la preferencia de marca y el canal de reserva".
En la prueba de Morgan Stanley en ocho destinos de EE. UU., los motores de búsqueda tradicionales enviaron a los viajeros a los sitios web oficiales de los hoteles el 13% de las veces. Las búsquedas de IA los enviaron allí el 97% de las veces.
Eso es mucho tráfico que podría evitar a Booking. Pero la misma prueba encontró que cuando el viajero pertenecía al programa de fidelización de una agencia de viajes en línea, los resultados de la IA se movían completamente a esa plataforma. Hasta ahora, la IA no está dirigiendo mucho negocio de todos modos. En la llamada del 3 de noviembre de Booking, el CFO Ewout Steenbergen dijo que el tráfico de los grandes modelos de lenguaje había aumentado en las últimas semanas pero seguía "significativamente por debajo del 1%" de las noches de habitación. Y durante los últimos cuatro trimestres, la proporción de noches de habitación de Booking reservadas directamente se mantuvo en el rango del cincuenta y tantos por ciento, aproximadamente donde estaba un año antes.
Airbnb es la segunda preocupación, en alquileres vacacionales. En el podcast We Study Billionaires, los anfitriones Kyle Grieve y Shawn O'Malley contrastaron el crecimiento del 4% de Booking en alojamientos alternativos en el segundo trimestre con el crecimiento del 10% de Airbnb en noches reservadas, señalando que "parece que Airbnb todavía les está quitando cuota de mercado". El tercer trimestre de Booking mostró que las noches de habitación en alojamientos alternativos en Booking.com subieron un 7%, y Airbnb reporta su propio trimestre el 5 de noviembre.
Aun así, los analistas no estaban incorporando un colapso del crecimiento. Antes del informe, el consenso proyectaba que los ingresos subirían cada año, de $26.9 mil millones en el año fiscal 2025 a $34.7 mil millones en el año fiscal 2028.

Eso es alrededor del 9% anual, más lento que el 11% y 13% de los años fiscales 2024 y 2025, pero nada parecido a un negocio en declive.
Las recomendaciones de Compra tienen razón
El caso para las calificaciones de Compra es simple. Si las estimaciones se mantienen, Booking puede recompensar a los accionistas solo con el crecimiento de las ganancias, y cualquier recuperación en el múltiplo es una ventaja adicional.
Aun así, la debilidad de octubre es real. La próxima prueba es si los analistas recortan sus estimaciones después de este informe, y luego los resultados del cuarto trimestre en febrero. Si esas estimaciones comienzan a caer, el múltiplo no será el único problema de Booking.
Entonces, ¿cuánto vale realmente la acción de Booking Holdings?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Booking Holdings. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Valora Booking Holdings gratis
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


