Puntos Clave
- El BPA ajustado de Starbucks aumentó un 54% hasta $0.80 en su cuarto trimestre fiscal, y Jim Cramer dijo en Mad Money que cree que la acción "llega a 125", un 19% por encima del cierre del viernes.
- Los beneficios solo se han recuperado aproximadamente la mitad de su caída del año fiscal 2025, y los analistas no esperan que superen el nivel del año fiscal 2024 hasta el año fiscal 2028.
- Al PER forward promedio a cinco años de la acción de 29x, $125 requeriría un BPA de aproximadamente $4.30, por encima del rango de las previsiones de la dirección para el año fiscal 2028.
- $125 equivale a aproximadamente 33.5x las estimaciones para el año fiscal 2028, frente a 28x al precio actual, por lo que necesita un múltiplo más alto o beneficios por encima del rango de la dirección.
Starbucks (SBUX) acaba de reportar un salto del 54% en sus beneficios por acción ajustados, y Jim Cramer cree que la acción aún tiene mucho recorrido al alza.
En el Mad Money del miércoles, un oyente preguntó si Brian Niccol tenía a Starbucks encaminado hacia un máximo histórico. Starbucks subió un 5% ese día mientras las acciones de restaurantes se revalorizaban tras el superávit de resultados de McDonald's. Cramer lo calificó como "una taza de café realmente buena y un gran lugar para invertir con un agente de transformación al timón", y luego dio su cifra: "Creo que la acción llega a 125".
Eso es un 19% por encima del cierre del viernes en $105.41. Cramer no dijo cuándo, por lo que la pregunta útil es qué necesitaría ganar Starbucks para llegar allí.
Los Beneficios Solo Están a Mitad de Camino de Recuperarse
El cuarto trimestre, hasta el 27 de septiembre, fue sólido. El BPA ajustado de $0.80 superó los $0.73 esperados, las ventas comparables en EE. UU. aumentaron un 7.7%, y el margen operativo ajustado subió 4.6 puntos hasta el 14.0%. Para el año fiscal 2026, el BPA ajustado aumentó un 28% hasta $2.72.
Pero eso parte de un mal año. El BPA normalizado cayó desde $3.31 en el año fiscal 2024 hasta $2.13 en el año fiscal 2025, por lo que el año fiscal 2026 recuperó aproximadamente la mitad de la caída. Los analistas esperan $3.22 en el año fiscal 2027 y $3.73 en el año fiscal 2028, el primer año por encima del año fiscal 2024:
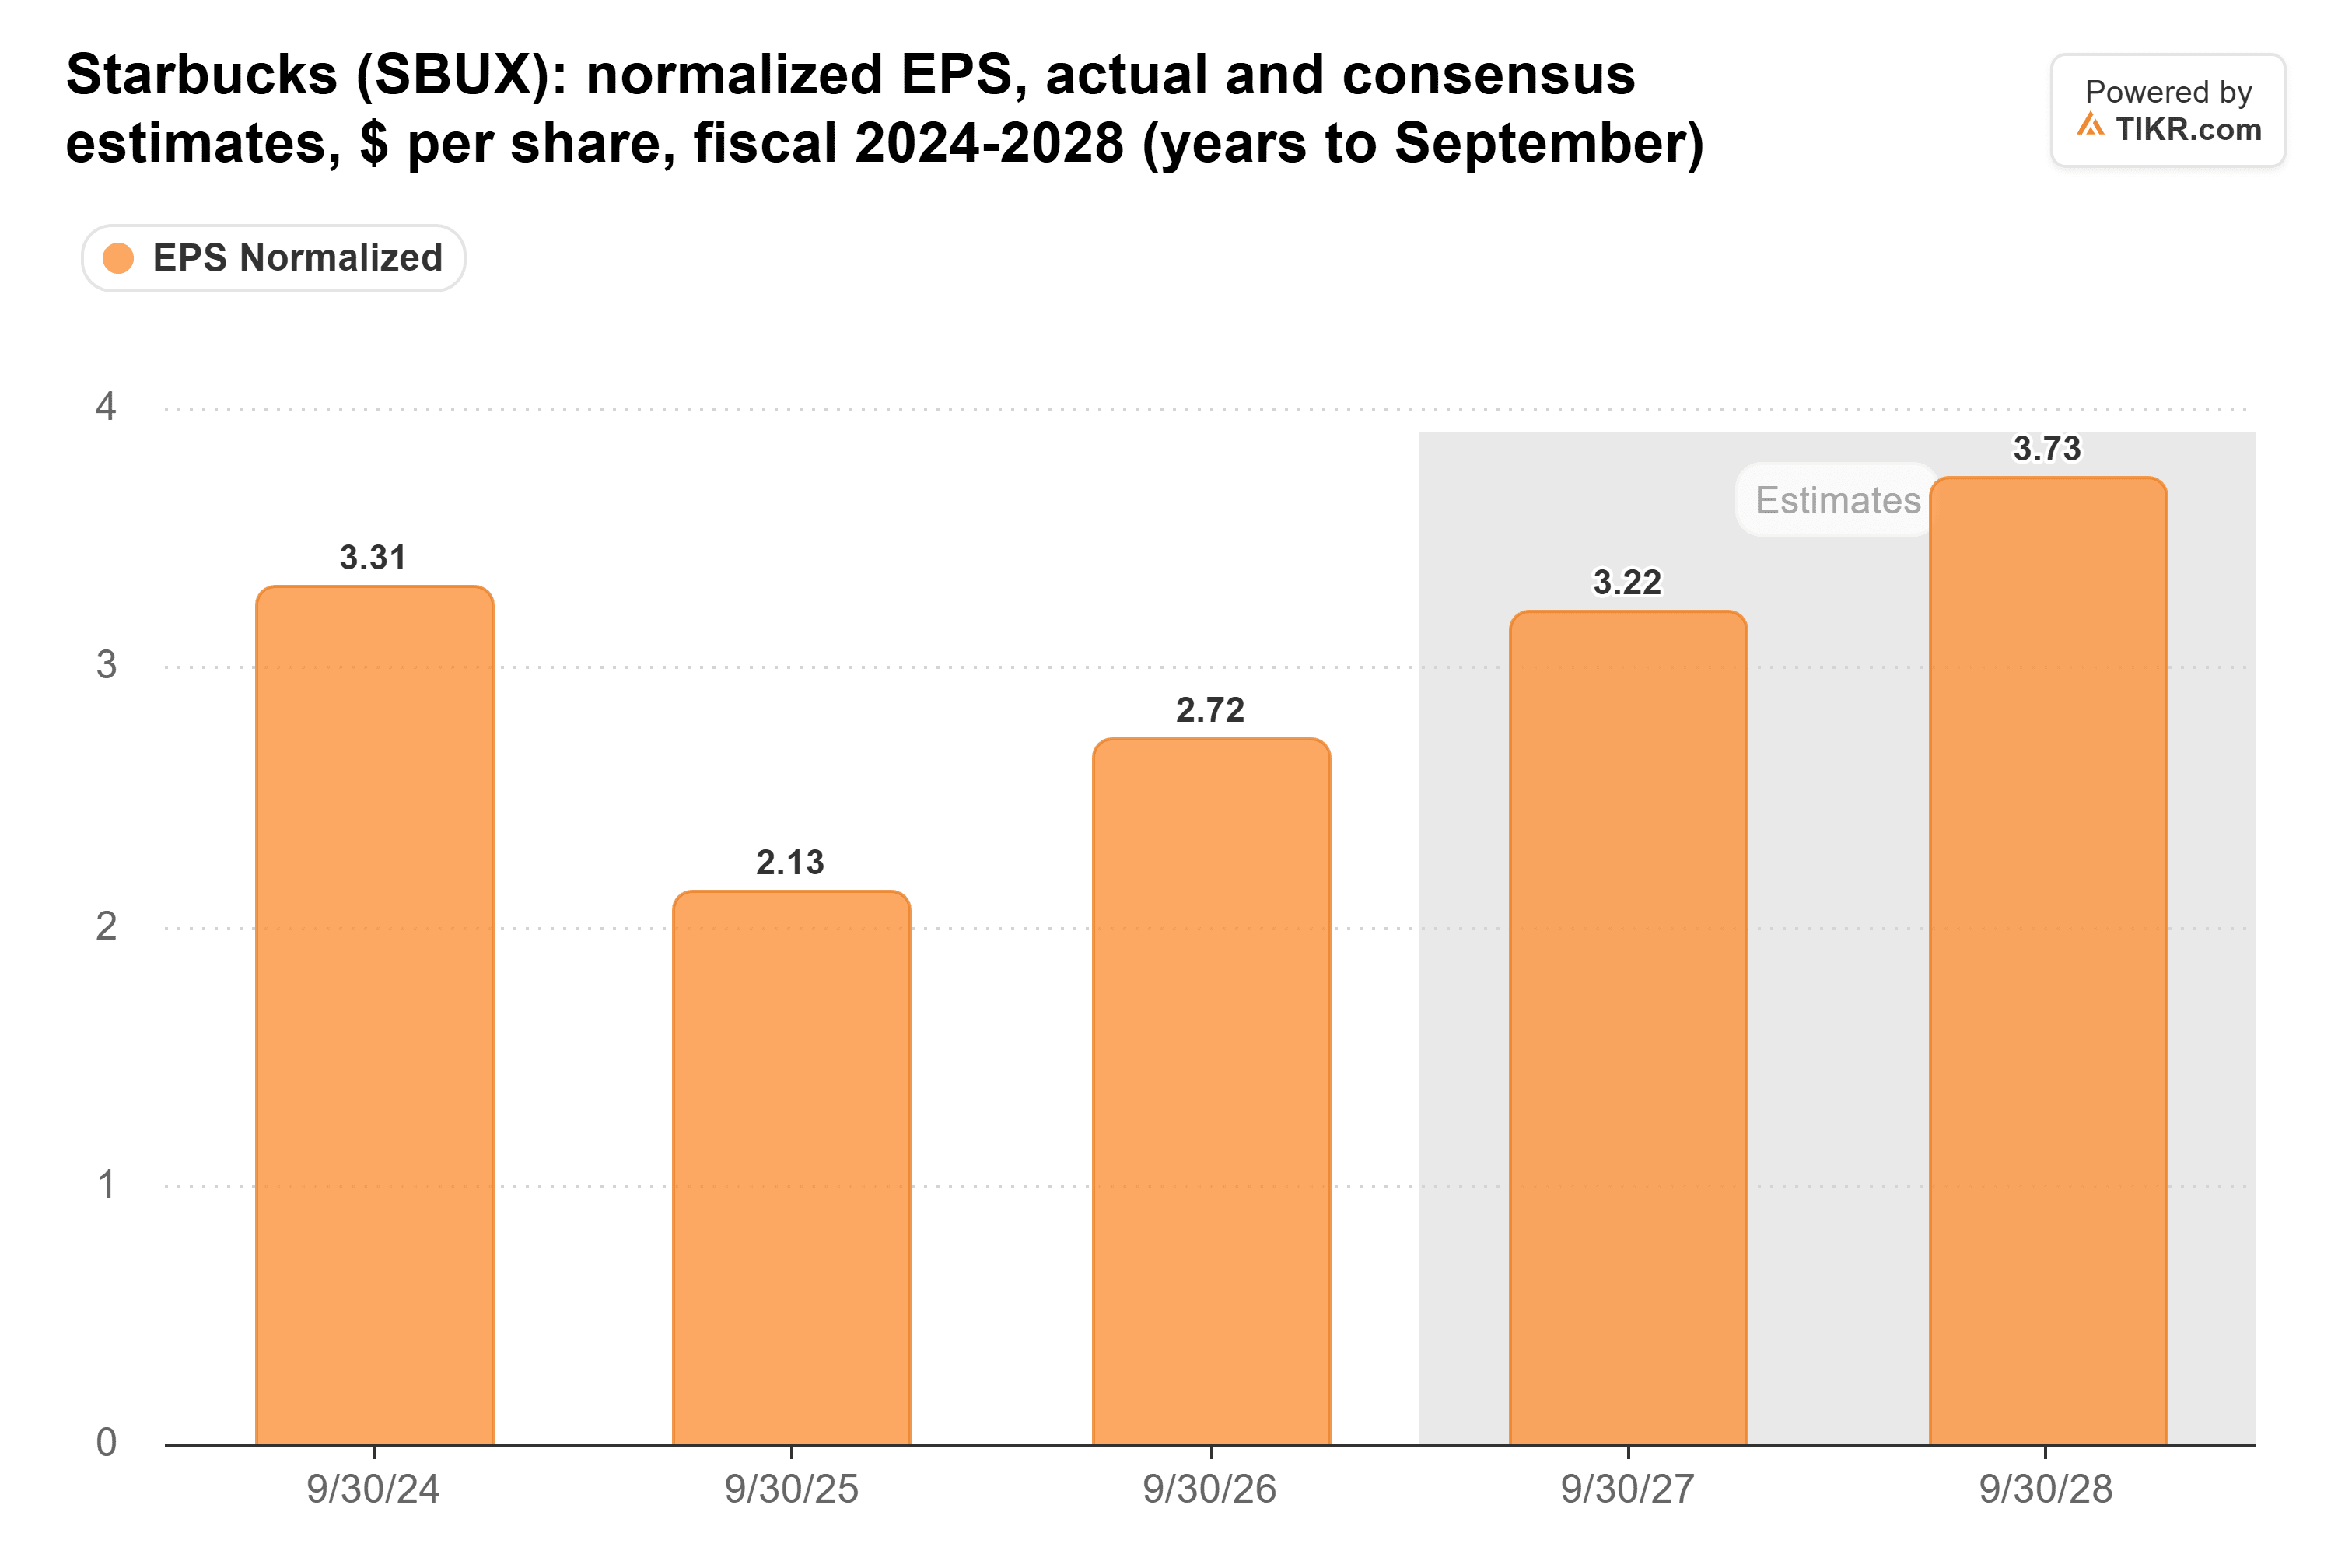
La cifra del año fiscal 2027 se ve favorecida por una semana 53 que vale algo más de $0.10. Sin ella, el crecimiento está más cerca del 15% que del 18%, y la estimación ya se sitúa por encima del punto medio de las previsiones de la dirección de $3.15-$3.25.
TIKR Sigue a 35 Analistas de Starbucks. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta de Starbucks, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Starbucks
Lo Que Requerirían $125
Starbucks cotiza a aproximadamente 33x los beneficios futuros, por encima de su promedio de cinco años de 29x, aunque muy por debajo del pico de 42x de enero:
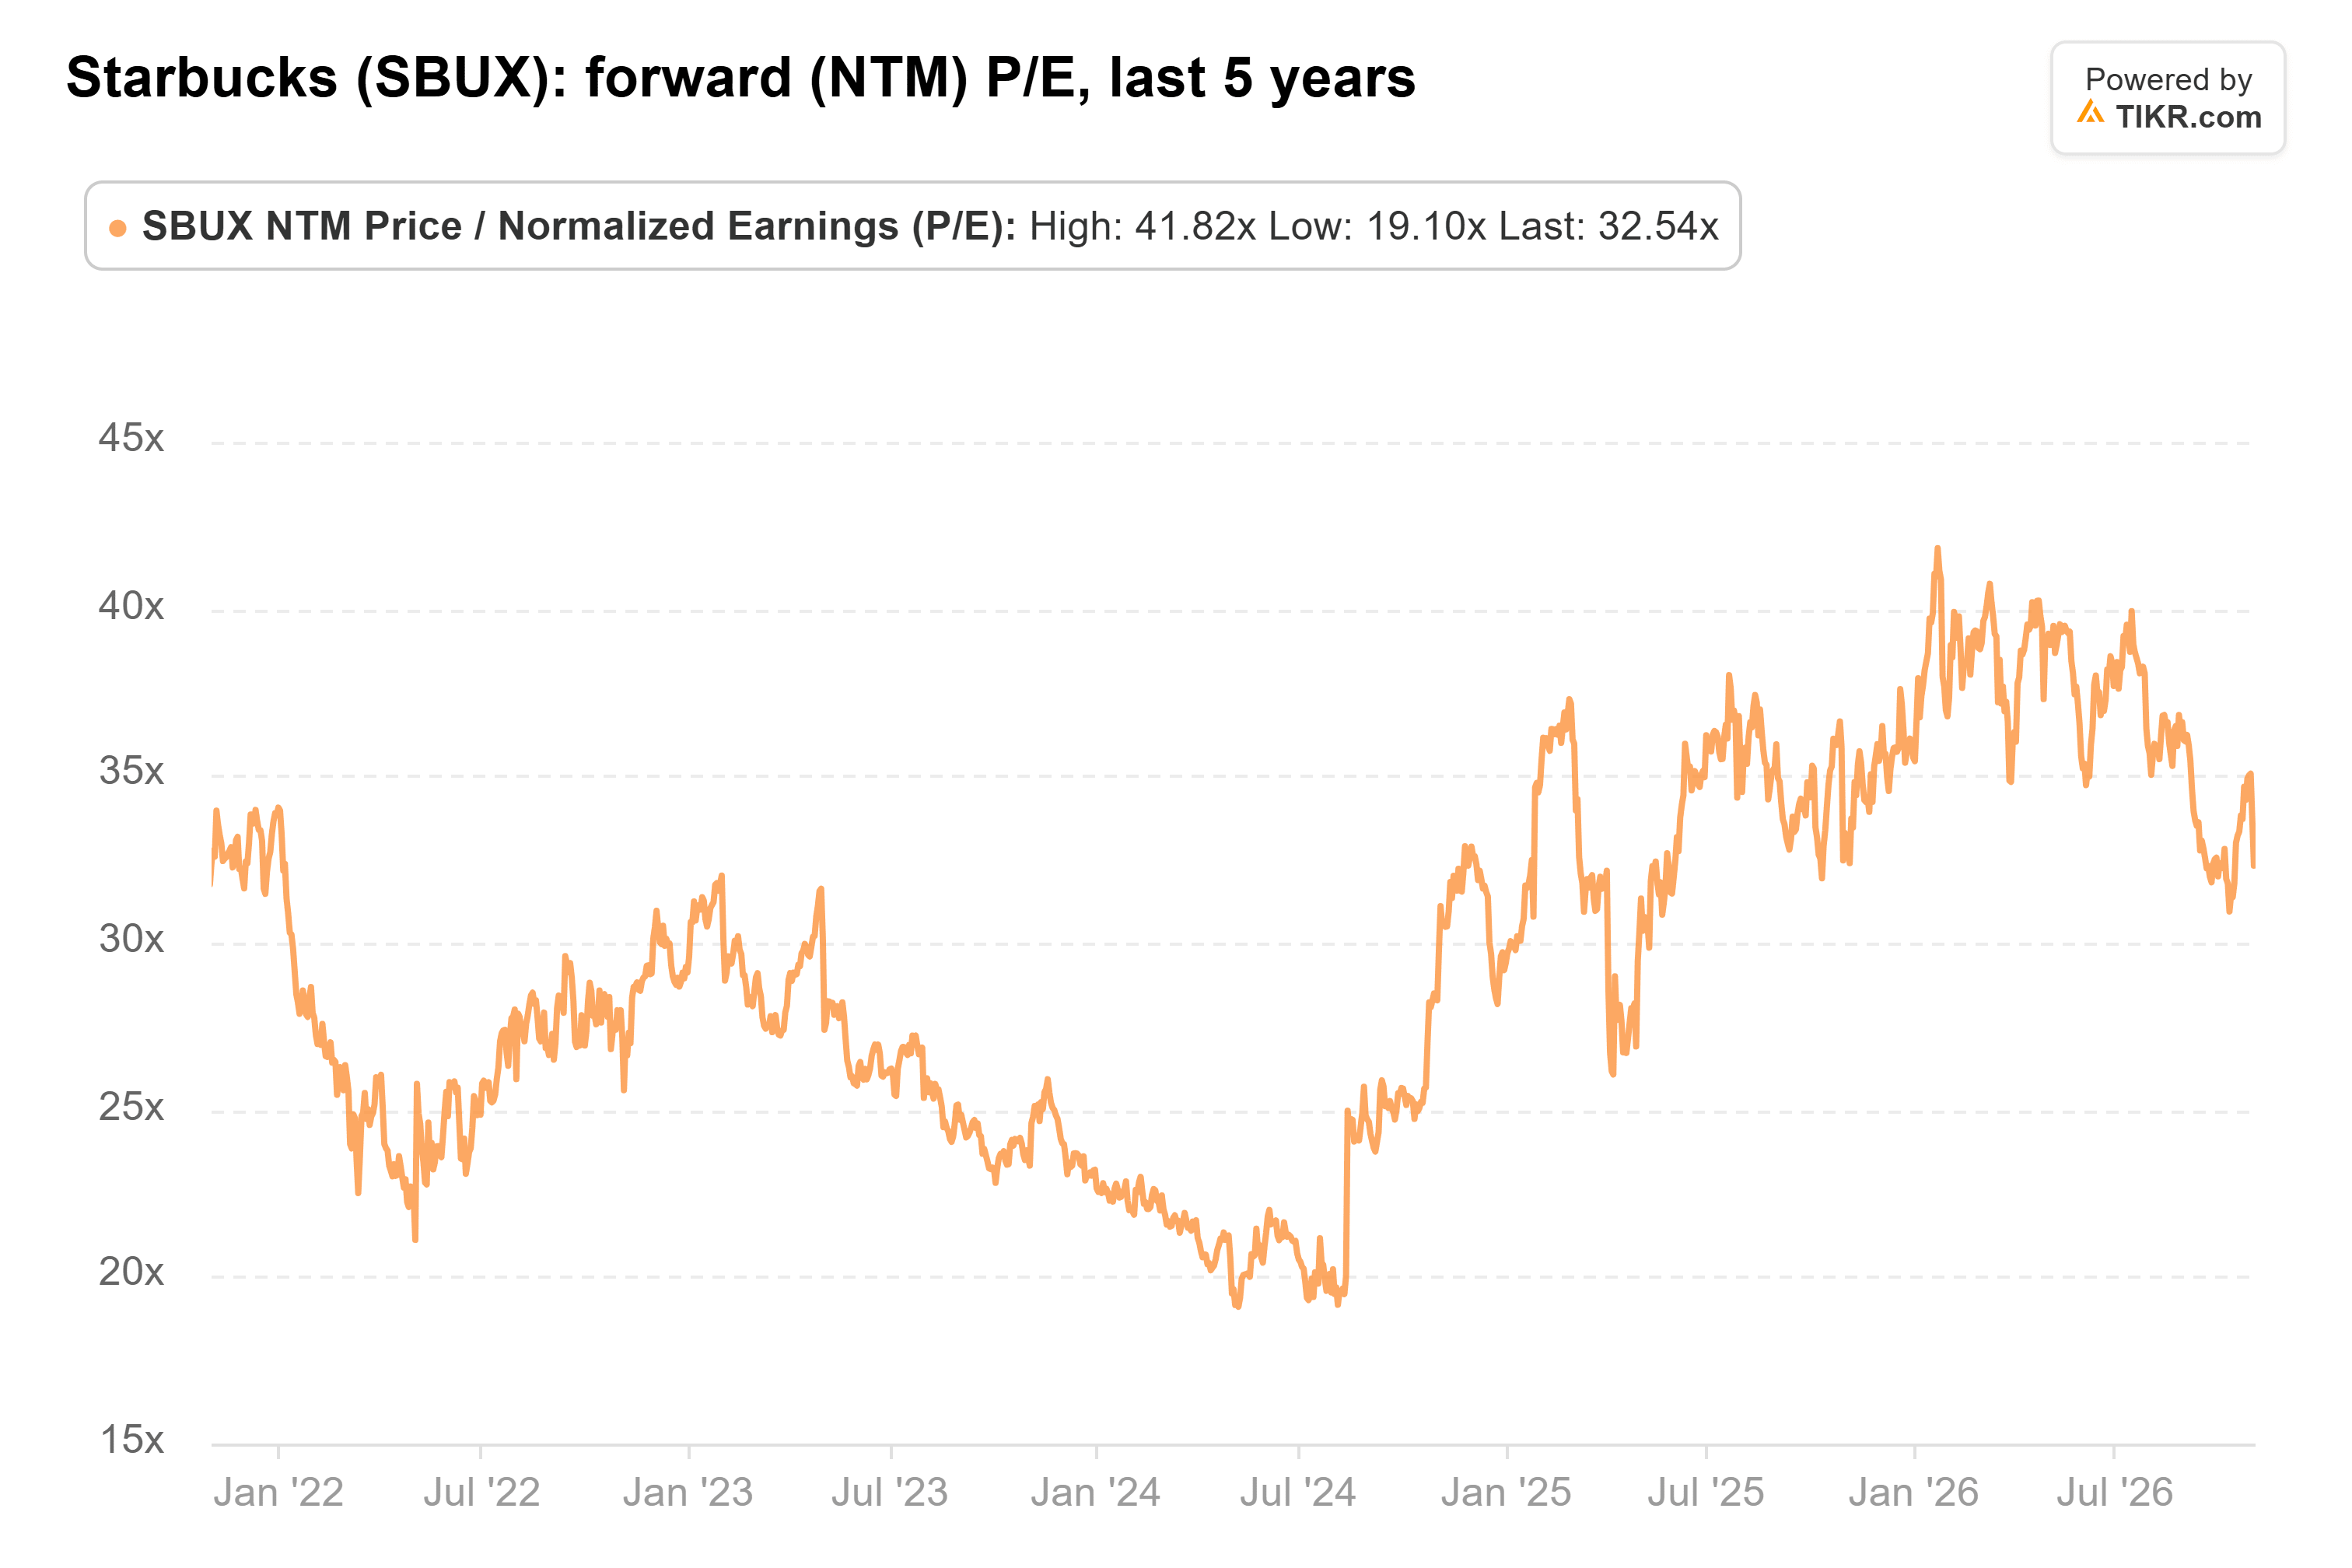
$125 equivale a aproximadamente 33.5x los $3.73 que los analistas esperan para el año fiscal 2028, frente a 28x al precio actual. Al promedio de 29x, $3.73 valen aproximadamente $108, y alcanzar $125 requiere aproximadamente $4.30 por acción, por encima del máximo del rango de $3.35-$4.00 para el año fiscal 2028 que la dirección estableció en enero. Ese rango también se fijó antes de la empresa conjunta en China, que Starbucks dijo recortaría aproximadamente $0.15 por acción.
Todo Se Reduce a los Márgenes
Las ventas no lo lograrán. Starbucks prevé que los ingresos del año fiscal 2027 bajen aproximadamente un 1%, principalmente debido al cambio en China, incluso con aproximadamente $700 millones de la semana extra.
Los márgenes se están moviendo en la dirección correcta. El margen EBIT, según lo mide TIKR, subió desde el 7.5% en el trimestre hasta marzo de 2025 hasta el 12.8% en el trimestre hasta septiembre de 2026:
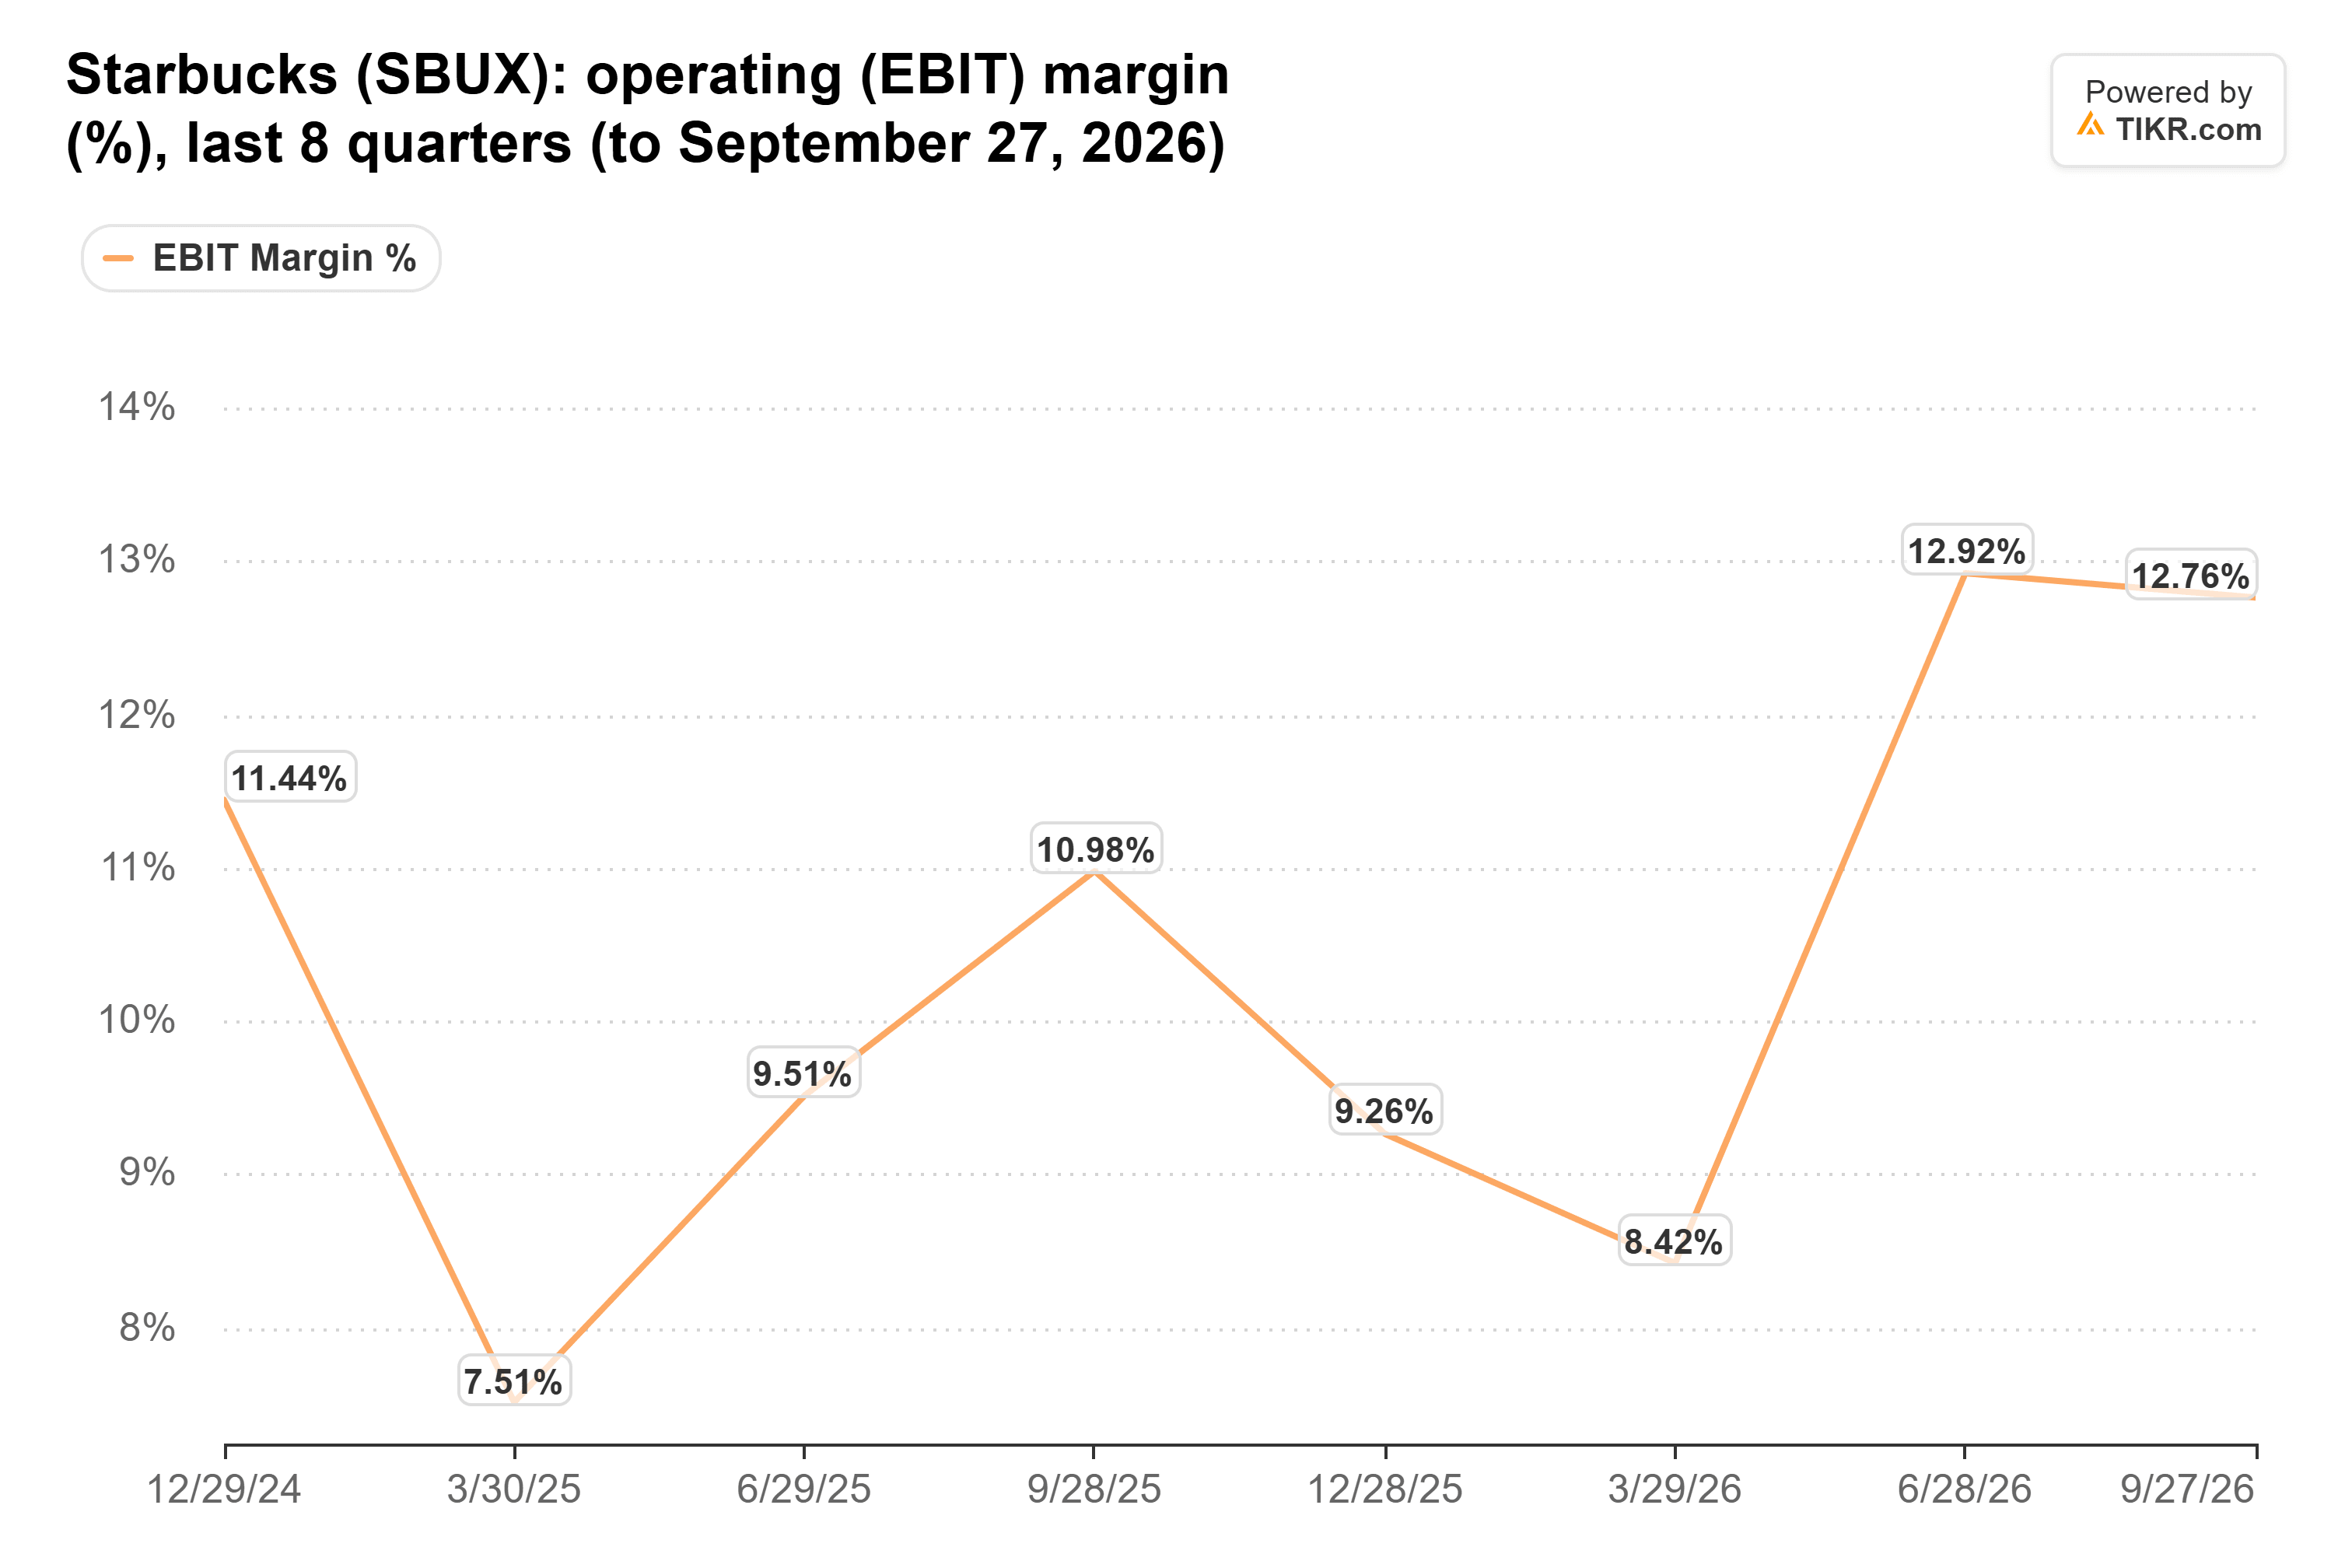
La dirección tiene como objetivo un margen operativo ajustado del 13.5%-15.0% en el año fiscal 2028 y dice que puede ganar un 17%-18% nuevamente con el tiempo. Su previsión para el año fiscal 2027 del 13.5%-14.0% ya se superpone con ese rango, por lo que el plan va por buen camino. Pero $125 aún necesita beneficios por encima de ese plan, o que los inversores paguen un múltiplo más alto que el que pagan hoy.
El extranjero es el punto débil. Las ventas comparables internacionales crecieron solo un 0.9% frente al aproximadamente 3% esperado, un comienzo incómodo para el objetivo de Niccol de duplicar las tiendas en el extranjero a más de 40,000.
Starbucks Tiene que Demostrar el Tráfico
La transformación es real, pero a 33x, los inversores ya están pagando por el plan de la dirección. Las transacciones en EE. UU. aumentaron un 2.4% en el cuarto trimestre, frente al 4.2% del tercero, mientras que el ticket hizo el trabajo pesado con un 5.2%. Yo esperaría a que el tráfico se recupere antes de pagar por los $125 de Cramer.
Starbucks reportará su primer trimestre fiscal a finales de enero, frente a un aumento del 3% en las transacciones en EE. UU. hace un año. Un crecimiento sobre esa base haría que $125 fueran más fáciles de creer.
Entonces, ¿Cuánto Vale Realmente la Acción de Starbucks?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Starbucks. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!