Puntos Clave
- Eli Lilly reportará los resultados del tercer trimestre antes de la apertura del jueves 29 de octubre, después de que una subida del 10% en una semana llevara la acción a un nuevo máximo de 52 semanas.
- El precio de la acción depende de si Lilly puede seguir recortando precios para llegar a más pacientes sin sacrificar su margen operativo.
- El margen operativo de Lilly aumentó al 45,6% en 2025 desde el 30,3% en 2023, y los analistas esperan que el BPA normalizado casi se duplique de 2025 a 2027.
- Con una valoración de 33 veces los beneficios futuros, por debajo de su media de cinco años de 40x, la acción se mantiene si los datos de precios en EE.UU., el resultado operativo y las previsiones para el año completo del jueves muestran que el margen se sostiene.
Eli Lilly (LLY) ganó un 10% en una semana hasta un nuevo máximo de 52 semanas, y reportará los resultados del tercer trimestre antes de la apertura del jueves 29 de octubre.
Todo el mundo sabe que los pacientes están llegando. Una acción en máximos necesita que este informe muestre que Lilly puede seguir recortando precios y aún así mantener su margen operativo.
Lilly ha estado intercambiando precio por pacientes
El manual de Lilly para Mounjaro y Zepbound es recortar el precio y dejar que el volumen compense la diferencia. En 2025, sus precios realizados cayeron un 6% y el volumen aumentó un 50%. En el segundo trimestre de 2026, los precios cayeron un 13% y el volumen aumentó un 60%.
Esa aritmética es la razón por la que los ingresos podrían disminuir incluso cuando el número de pacientes crece. Pero el margen se ha movido en la dirección opuesta. Según la base de TIKR (antes de la investigación adquirida y cargos especiales), el margen operativo de Lilly se mantuvo alrededor del 30% de 2021 a 2023, luego saltó al 37,8% en 2024 y al 45,6% en 2025.

Siguió ampliándose en el segundo trimestre de 2026. Los ingresos aumentaron $7.400 millones respecto al año anterior y el resultado operativo aumentó $5.400 millones, por lo que unos 73 centavos de cada nuevo dólar llegaron al resultado operativo. El margen bruto subió al 85,8% desde el 84,3%, lo que Lilly atribuye a menores costes de producción y una mejor mezcla.
TIKR hace seguimiento de 31 analistas sobre Eli Lilly. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Eli Lilly, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas de Eli Lilly
Las estimaciones necesitan que ese margen siga ampliándose
Los analistas esperan un BPA normalizado de $34,46 este año y $47,39 en 2027, frente a $24,21 en 2025.
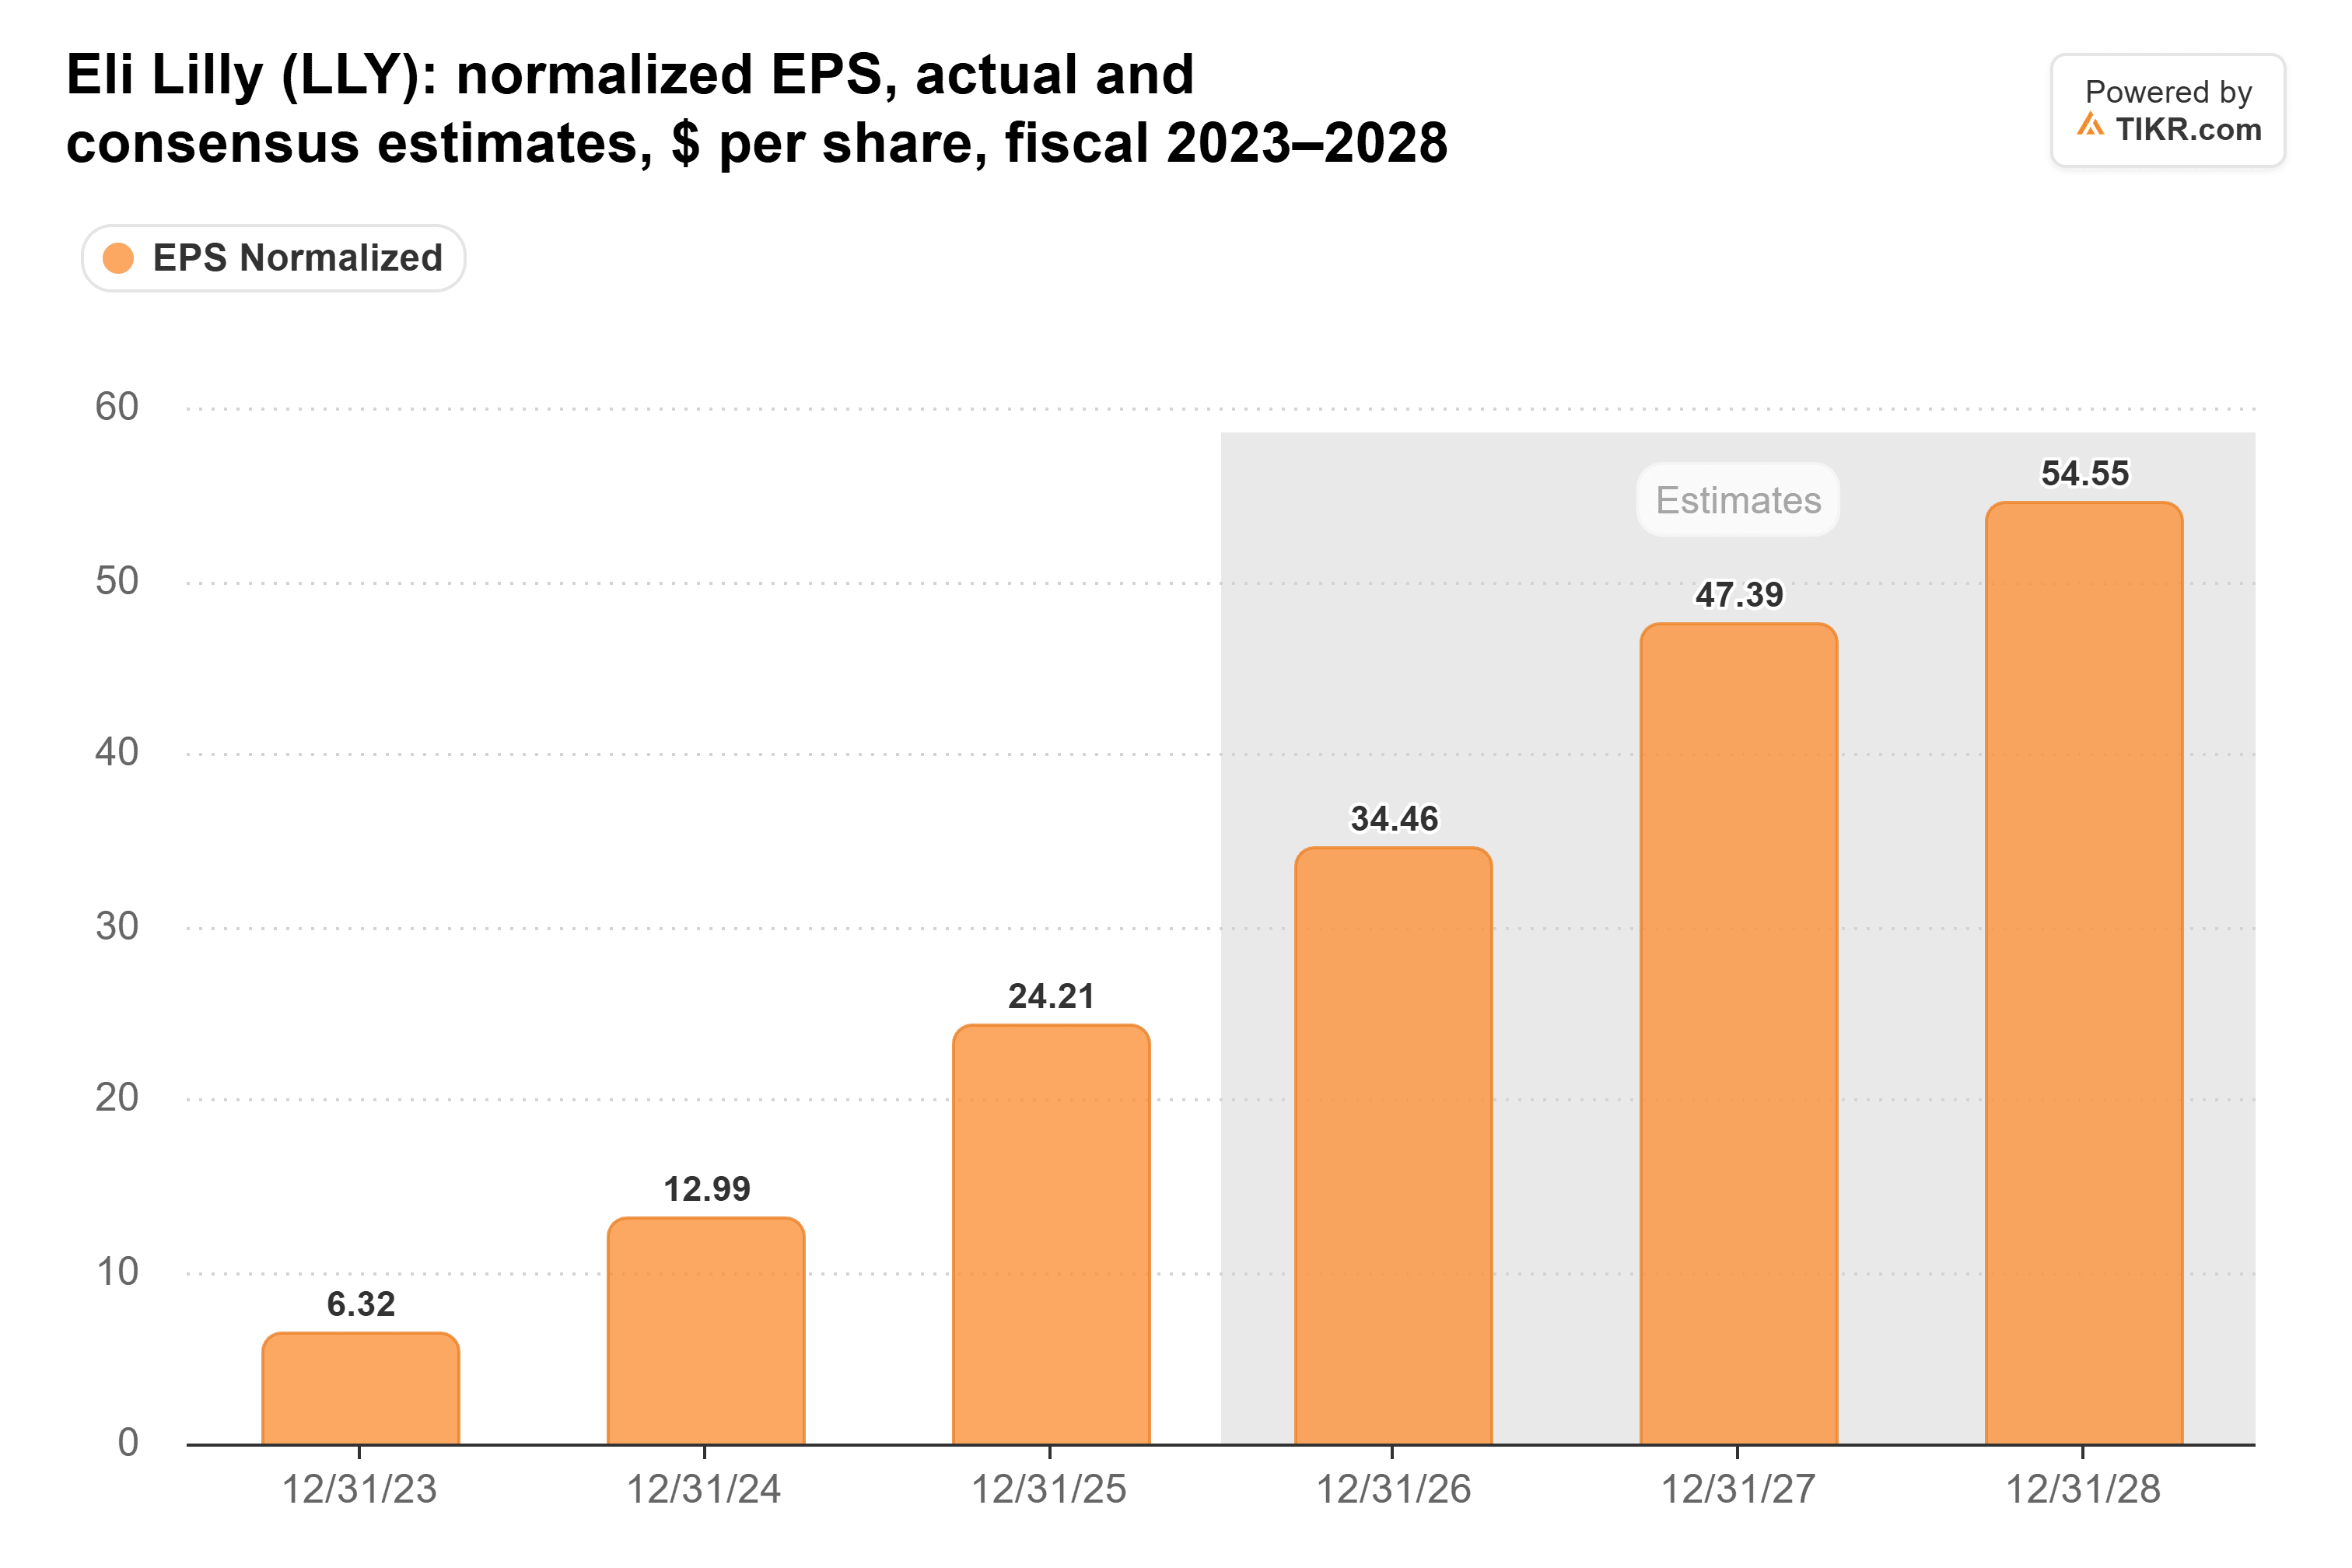
Eso es casi el doble en dos años. No se espera que los ingresos mantengan ese ritmo (el consenso prevé que aumenten alrededor de un 21% anual de 2025 a 2028), por lo que las estimaciones dependen del margen: llevan el margen neto normalizado de Lilly del 33,4% en 2025 al 42,3% en 2028.
Y el múltiplo depende de esas estimaciones. Con 33 veces los beneficios futuros al 27 de octubre, Lilly cotiza por debajo de su media de cinco años de 40x, muy por debajo de su pico de 67x en octubre de 2023 y por encima de su mínimo de 23x en agosto de 2025…
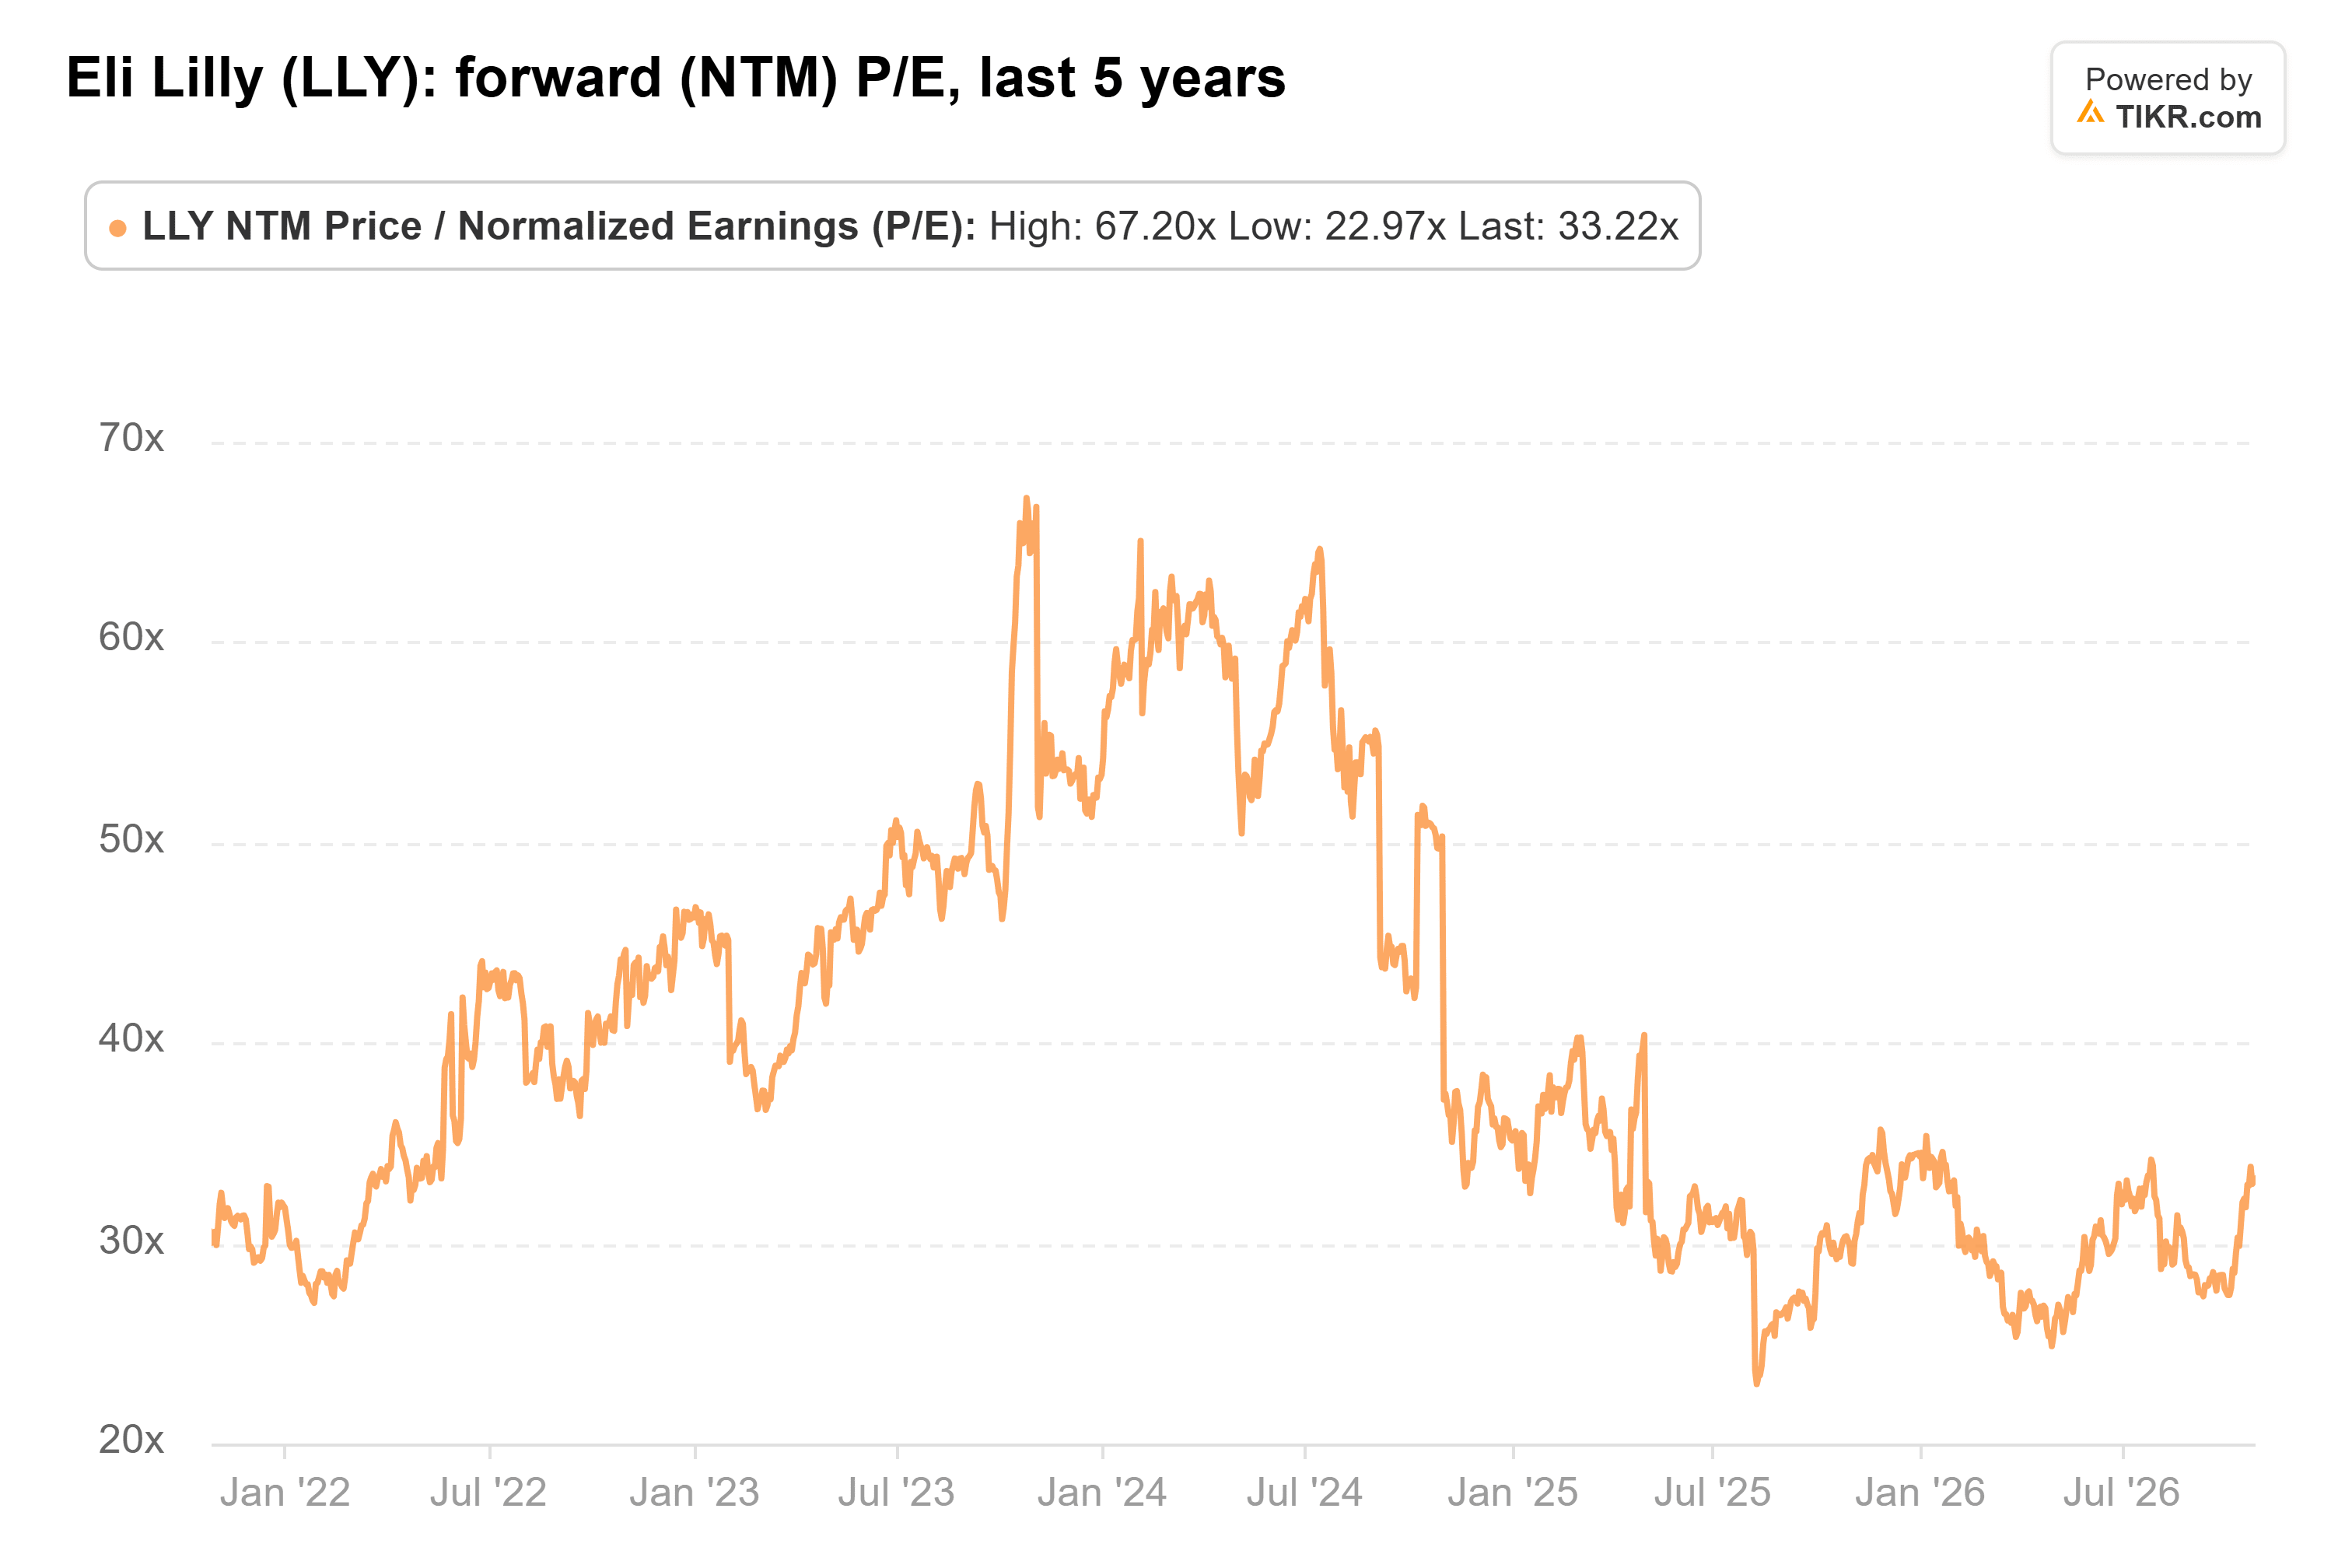
Esa valoración de 33x solo parece razonable si los beneficios detrás de ella se materializan. Si los márgenes se resienten y esas estimaciones bajan, la acción se vuelve más cara al mismo precio.
Lo que el jueves tiene que mostrar
Comienza con el precio en EE.UU. excluyendo los ajustes por estimación de reembolsos. Cayó alrededor de un 9% en el segundo trimestre, frente al 3% reportado, y el CFO de Lilly dijo en esa llamada que no espera que esos ajustes continúen en la segunda mitad. Por lo tanto, la cifra reportada debería acercarse más a la subyacente esta vez.
El CEO Dave Ricks expuso la disyuntiva en la llamada del primer trimestre: "casi cada vez que reducimos el precio, vemos una expansión bastante grande", y añadió que "hay un límite en eso".
Luego están las previsiones. Los analistas ya esperan $88.700 millones de ingresos en 2026, por encima del tope del rango de Lilly de $85.000 a $87.000 millones. Si Lilly solo mantiene ese rango, Wall Street se mantiene por delante de la empresa, por lo que las previsiones podrían mover la acción más que el propio trimestre.
Los cargos por adquisiciones también importan. Lilly incluye la investigación adquirida en su BPA ajustado, y eso le costó $3,03 por acción en el segundo trimestre. Esos cargos ($2.800 millones, frente a $154 millones un año antes) más $703 millones de cargos especiales redujeron el margen operativo GAAP al 39,1% desde el 44,1%.
El máximo se mantiene si el margen lo hace
Mi opinión: a 33x, por debajo de su propia media de cinco años, la acción de Lilly está valorada de manera justa siempre que el margen siga ampliándose. Para eso, el jueves tiene que mostrar que los precios en EE.UU. se mantienen cerca del ritmo del segundo trimestre, que el resultado operativo sigue creciendo más rápido que los ingresos, y que el rango de ingresos se eleva por encima de los $87.000 millones. Si Lilly supera esa barrera, creo que la acción se ha ganado su nuevo máximo.
Por supuesto, un trimestre no lo resolverá. CVS restablece la cobertura de Zepbound en el cuarto trimestre, y el CFO ha dicho que se debe esperar que el precio por receta de Zepbound caiga cuando eso ocurra (dice que eso ya está en las previsiones). Los objetivos de margen a largo plazo de Lilly en su actualización para inversores del 7 de diciembre son la prueba más importante.
Entonces, ¿cuánto vale realmente la acción de Eli Lilly?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Eli Lilly. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender ninguna acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!