Puntos Clave
- Amazon reportará sus resultados del tercer trimestre después del cierre del jueves 29 de octubre, con su PER adelantado cerca de su nivel más bajo de los últimos cinco años.
- Las ganancias de Amazon han crecido rápidamente mientras que su acción no ha seguido el ritmo, y el múltiplo bajo parece una mala valoración mientras AWS siga creciendo.
- El EPS normalizado subió de $2.90 en 2023 a $7.17 en 2025, y los analistas esperan $13.37 en 2028, mientras que el PER adelantado ha caído a 28x frente a un promedio de cinco años de 49x.
- El trimestre necesita mostrar que AWS crece cerca del 37% del segundo trimestre manteniendo su margen, lo que demostraría que el gasto en IA está dando frutos.
Amazon (AMZN) reportará sus resultados del tercer trimestre después del cierre del jueves 29 de octubre, y llega al informe con una configuración extraña:
Sus ganancias siguen subiendo, y los inversores siguen pagando menos por ellas.
El CEO de Ritholtz Wealth Management, Josh Brown, lo resumió en el episodio del martes de The Compound and Friends, diciendo: "las ganancias por acción de esta empresa están absolutamente explotando. Y el precio de la acción no te ha dado nada como resultado de eso".
Brown tiene razón sobre las ganancias
Los números de TIKR lo respaldan. El EPS normalizado de Amazon subió de $2.90 en 2023 a $7.17 en 2025, y los analistas esperan que siga subiendo.
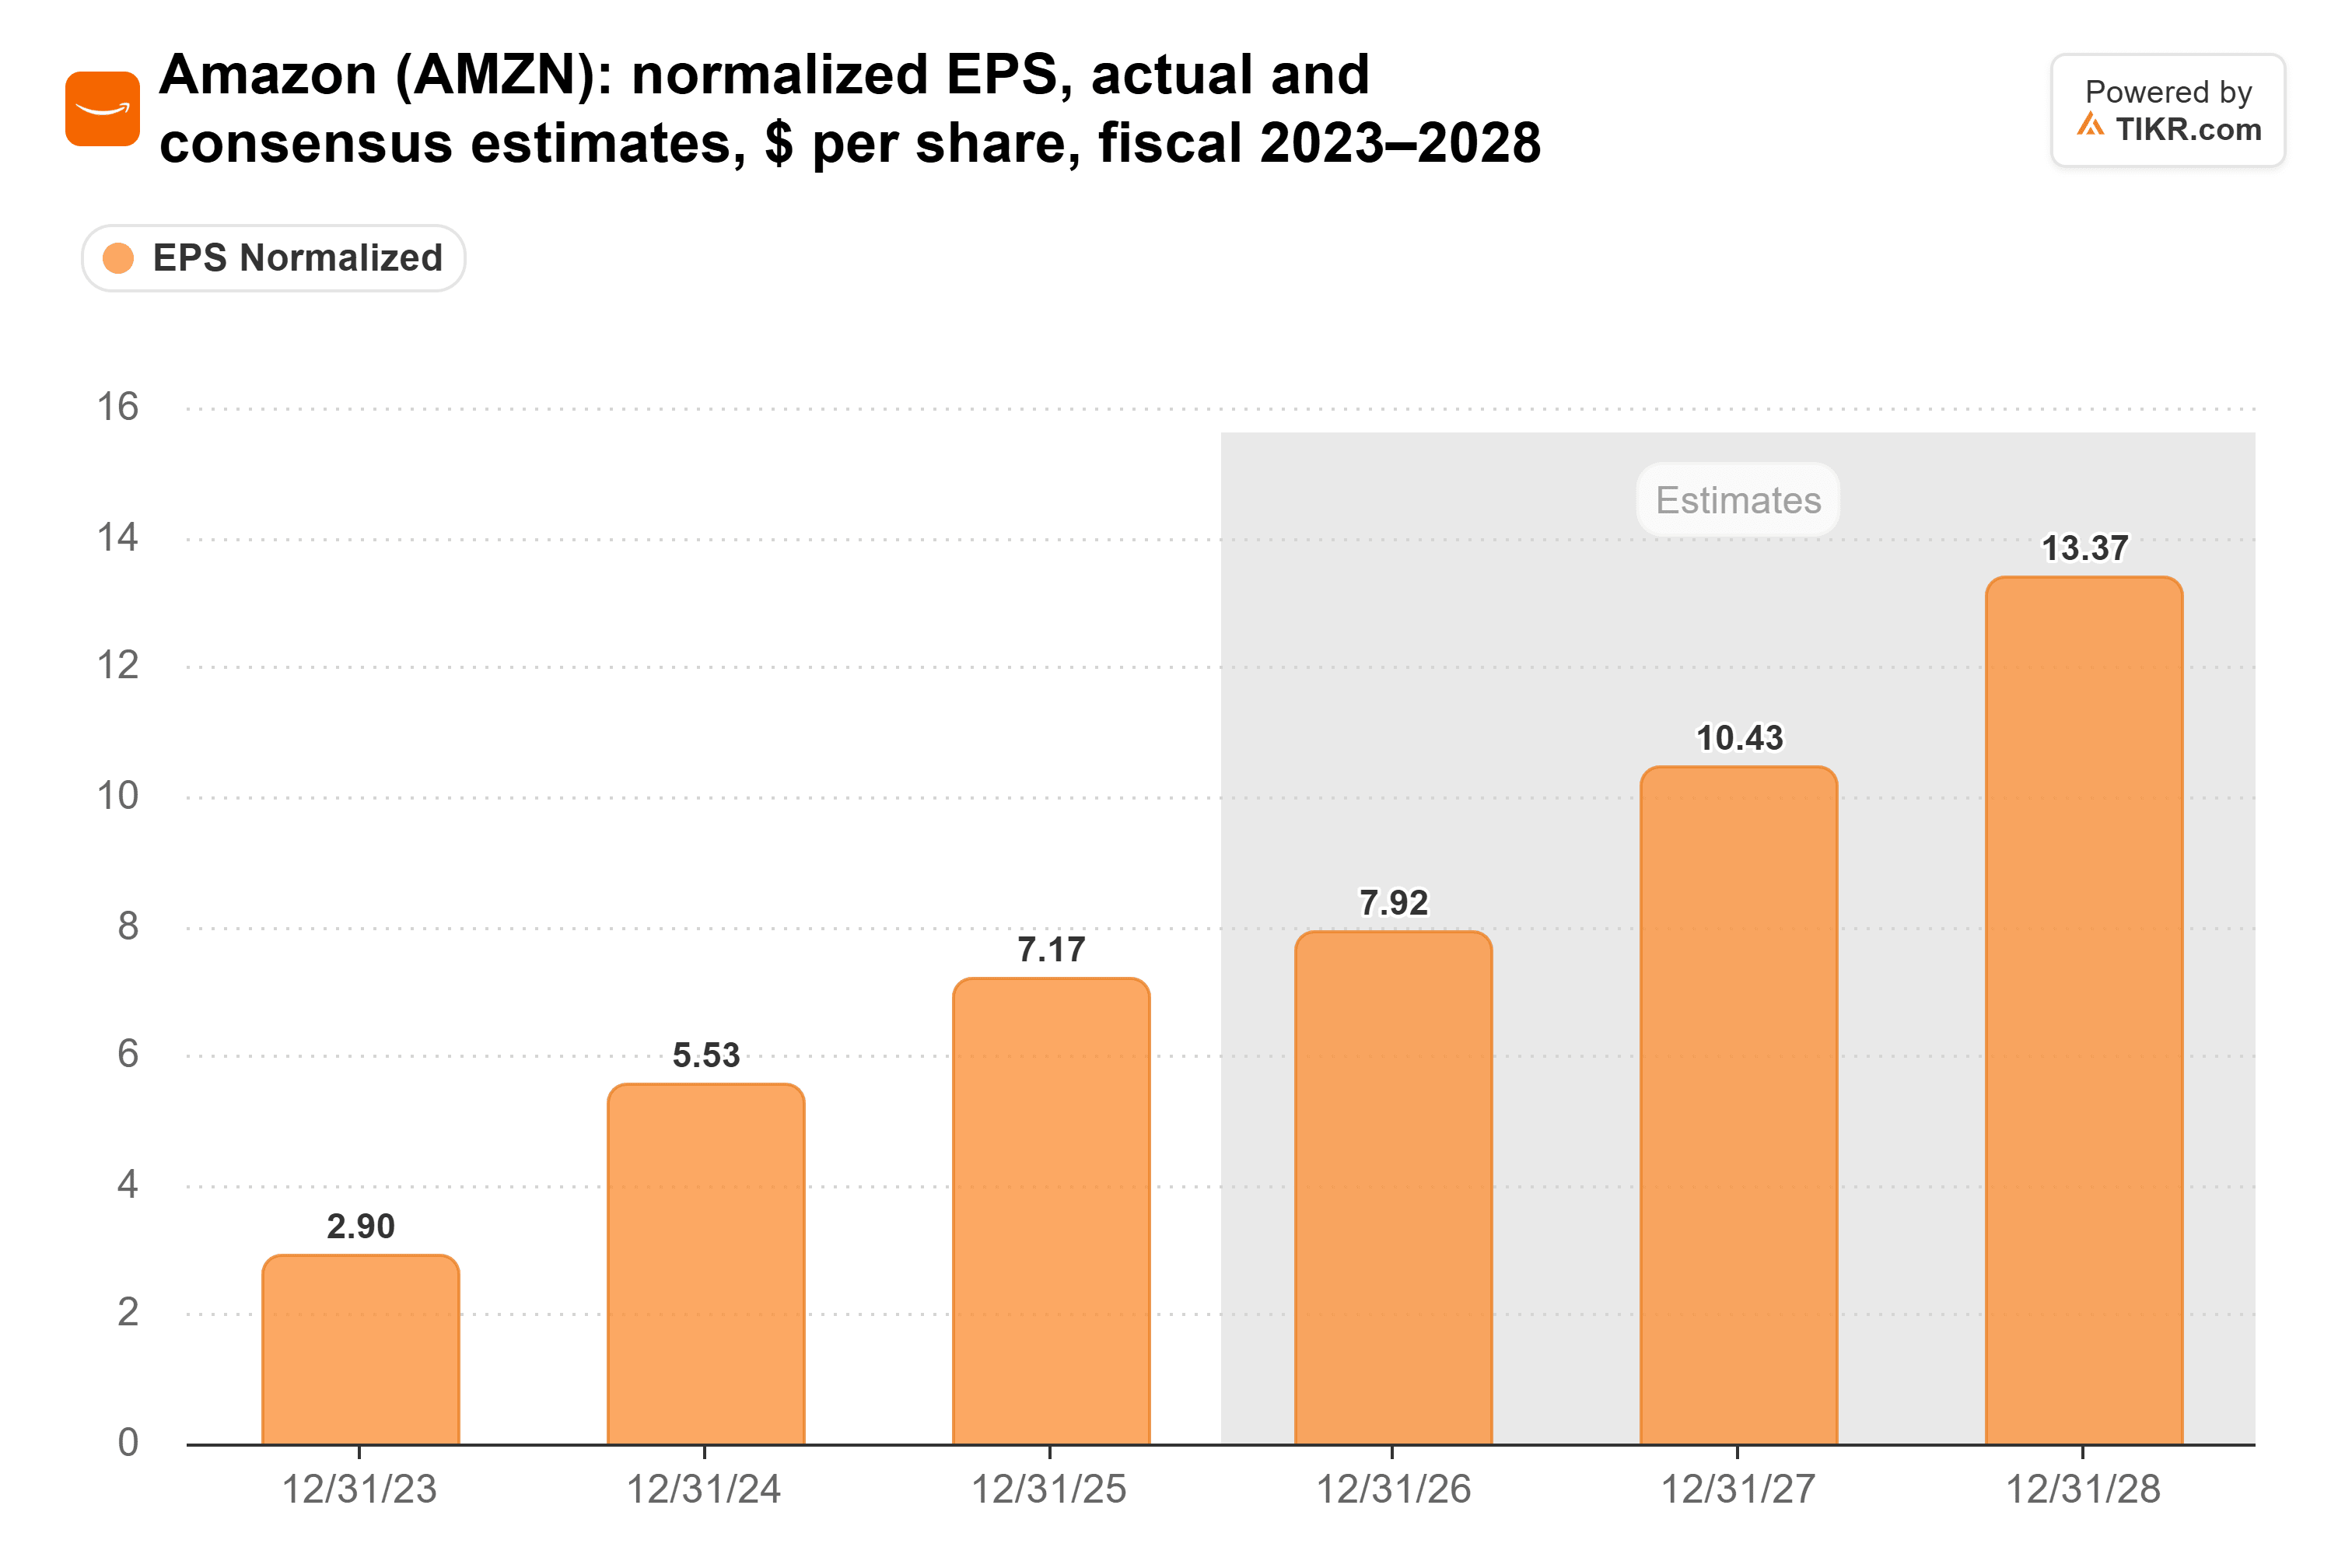
El consenso de los analistas es $10.43 para 2027 y $13.37 para 2028, casi el doble de lo que Amazon ganó el año pasado. (Eso es EPS normalizado, que excluye las ganancias por la participación de Amazon en Anthropic que han inflado sus ganancias reportadas este año).
El múltiplo fue en la dirección contraria
En el mismo período, el PER adelantado de Amazon ha caído a 28x. Eso está apenas por encima del mínimo de cinco años de febrero de 26x y muy por debajo de su promedio de cinco años de 49x.
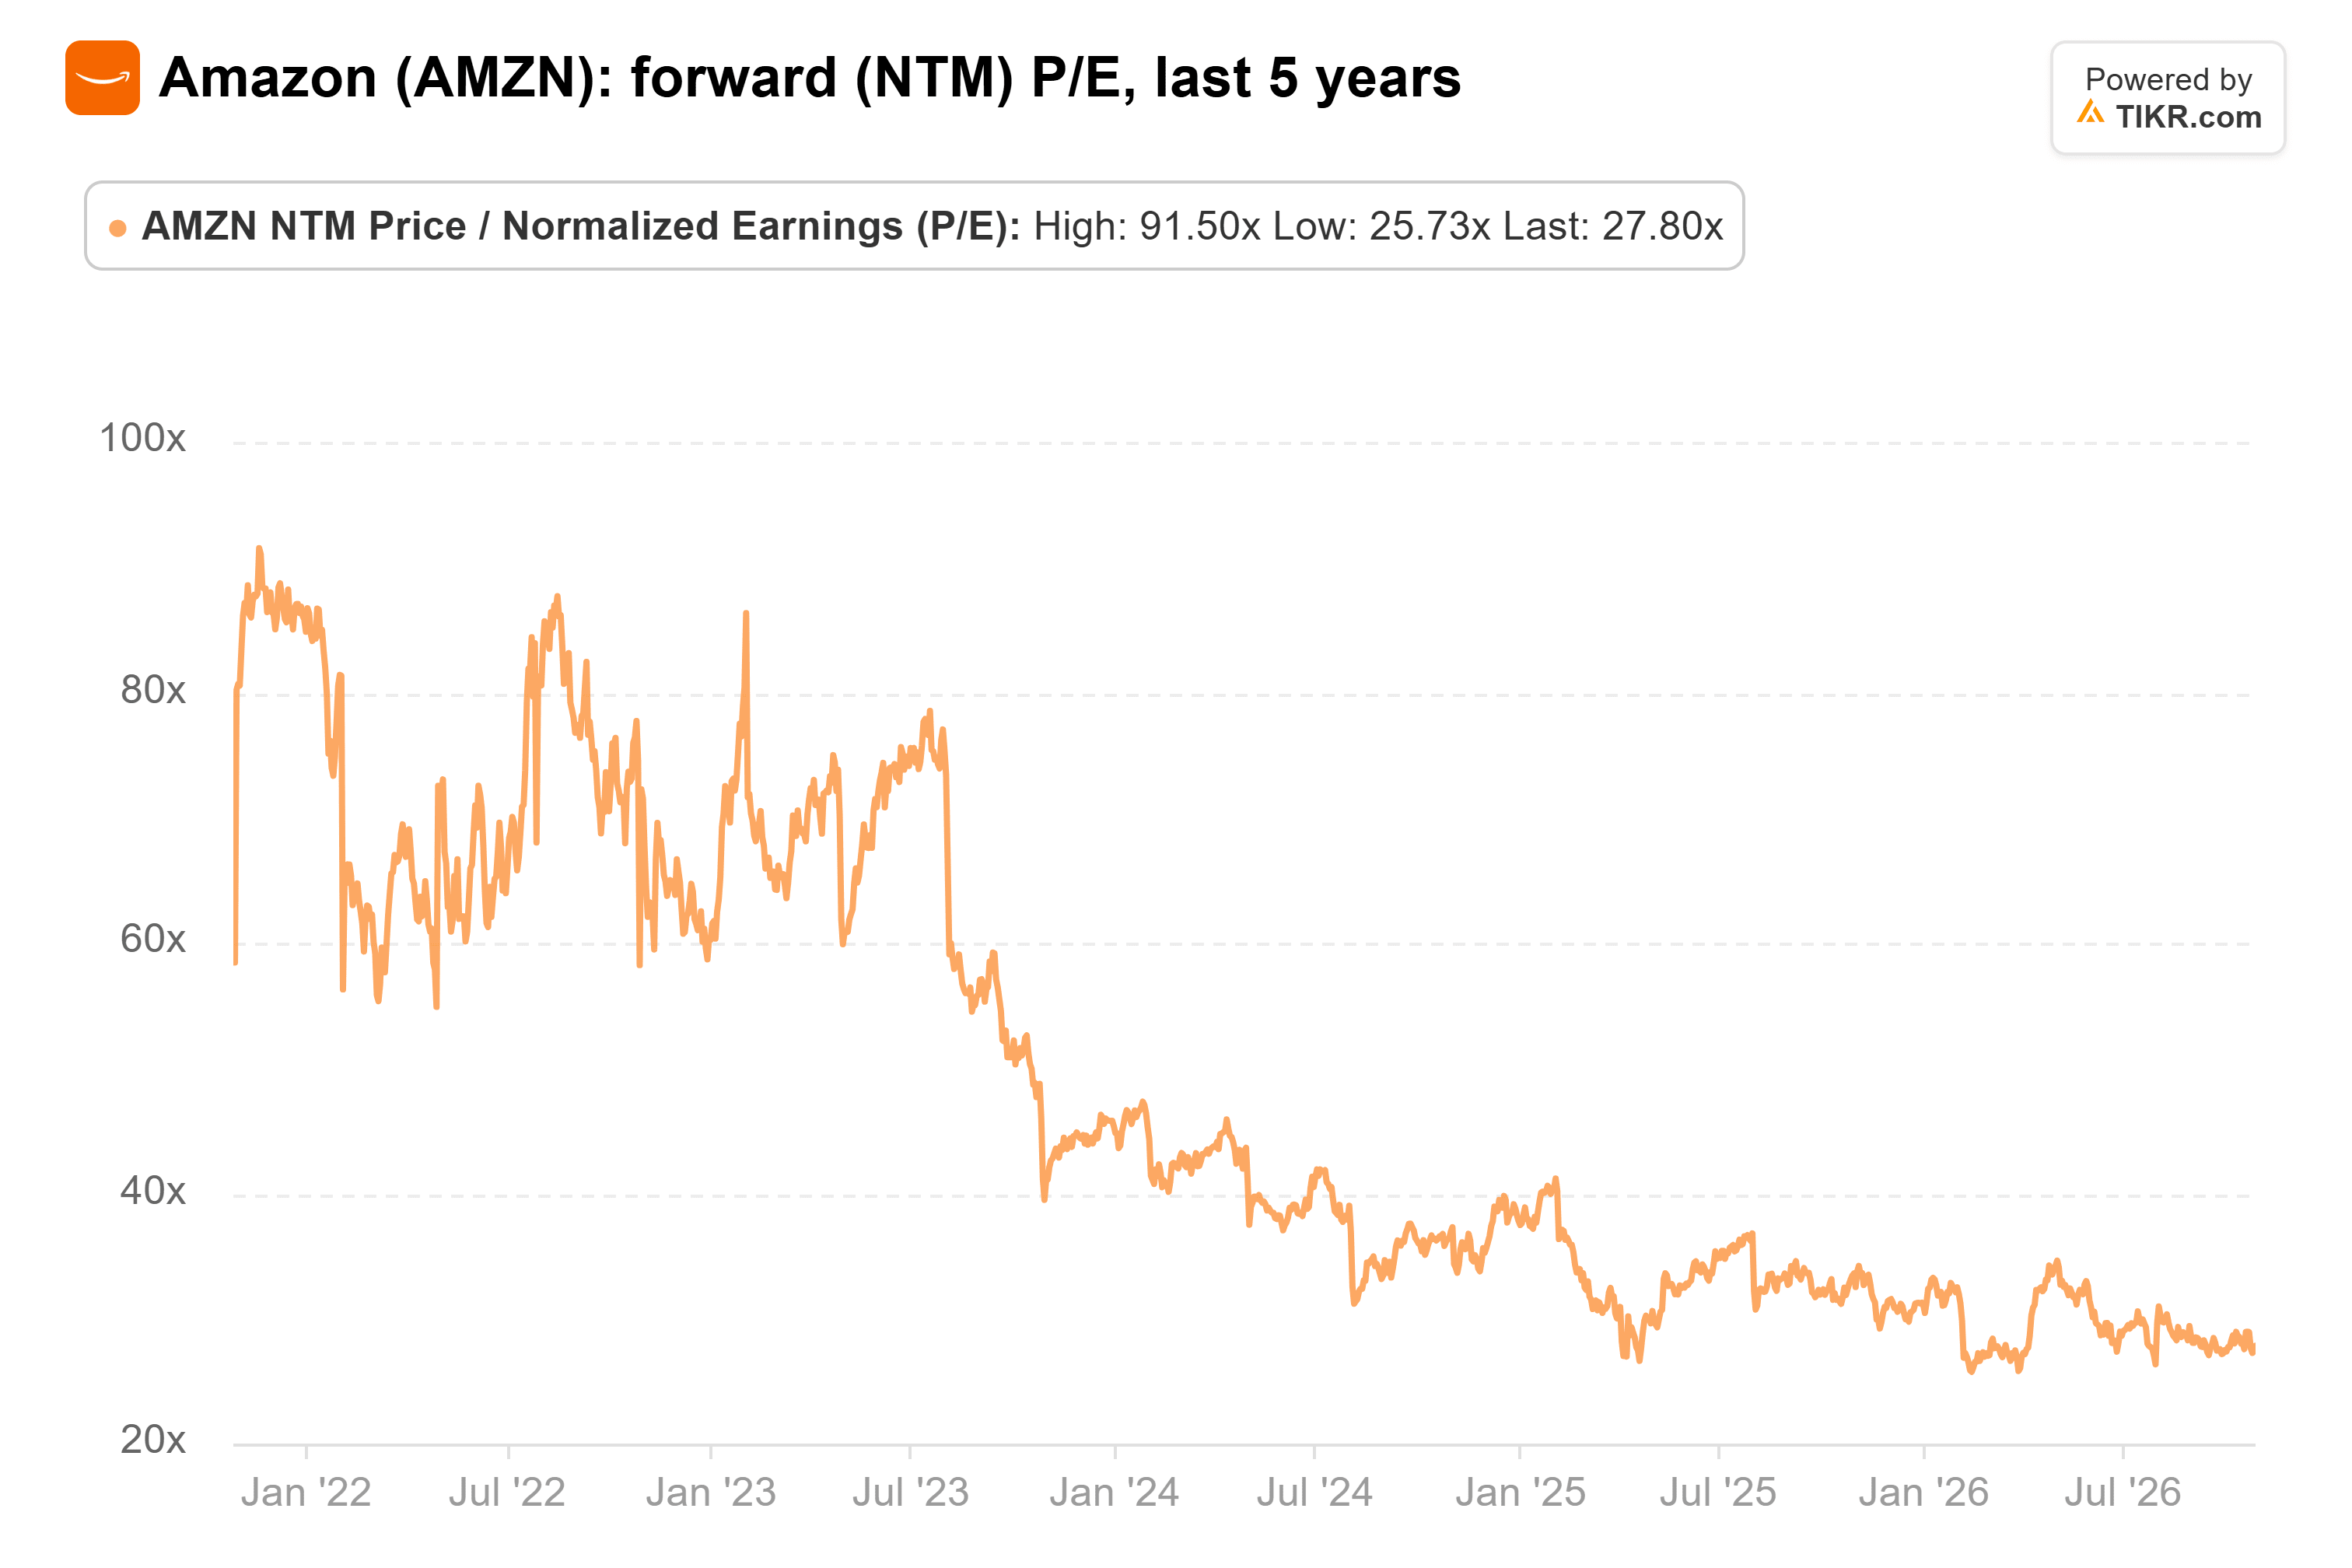
Eso no se acerca en absoluto al tipo de valoración que preocuparía al profesor de NYU Scott Galloway. En el episodio del lunes de Prof G Markets, dijo: "Me gustaría ver a estos hiperescaladores cotizando a valoraciones ridículas, cotizando a 50, 60, 70 veces las ganancias".
Amazon cotiza aproximadamente a la mitad del extremo inferior de ese rango.
TIKR hace seguimiento de 60 analistas sobre Amazon. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones Compra, Mantener y Vender sobre Amazon, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Amazon
El mercado está preocupado por la factura
El descuento proviene del costo del desarrollo de IA. Liz Ann Sonders de Charles Schwab señaló en X el lunes que un índice S&P de hiperescaladores listados en EE.UU. ha caído aproximadamente un cuarto desde principios de mayo. Su razón: los inversores están preocupados por cómo se pagará todo ese gasto.
Amazon espera unos $220 mil millones de gastos de capital este año, frente a $128.3 mil millones en 2025. El flujo de caja libre fue una salida de $7.6 mil millones en los 12 meses hasta el 30 de junio, y la deuda a largo plazo se duplicó a $128.9 mil millones en la primera mitad de 2026. El ingreso operativo de AWS también cayó al 18% de sus activos de fin de año en 2025, desde el 26% en 2024. (La gerencia dice que ese rendimiento se recupera a medida que los centros de datos construidos por adelantado se llenan).
Por lo tanto, la línea del EPS por sí sola probablemente no moverá la acción el jueves. Algunos inversores en X ya especulan que Amazon podría recaudar efectivo el día de los resultados, como lo hizo Meta. Daniel Niles de Niles Investment Management estuvo de acuerdo.
Lo que Amazon necesita mostrar el jueves
El informe tiene que mostrar que el gasto está dando frutos.
- Crecimiento de AWS en o cerca del 37% del segundo trimestre, frente al 17% de hace un año.
- Un margen operativo de AWS que se mantenga cerca del 39.4% del T2 a medida que la depreciación aumenta. (Ese 39.4% incluía unos $551 millones de ganancias por contratos de energía).
- Ingresos operativos en o por encima de su guía de $22.5 mil millones a $26.5 mil millones. El extremo inferior ya supera los $21.7 mil millones que Amazon ganó hace un año antes de los cargos de la FTC y de indemnizaciones.
- Ningún aumento en el plan de capex de aproximadamente $220 mil millones.
Mi opinión: a 28x las ganancias adelantadas, Amazon está valorada como si este desarrollo no fuera a pagar. Si AWS mantiene su ritmo el jueves, la desvaloración parece una mala valoración, y el crecimiento de las ganancias por sí solo le da a la acción espacio para subir.
Por supuesto, si el crecimiento de AWS se desliza hacia el 30% mientras su margen cae, el múltiplo más bajo se habrá ganado. Y la prueba más grande llega con la perspectiva de capex para 2027 a principios de febrero.
Entonces, ¿cuánto vale realmente la acción de Amazon?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Amazon. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y felices inversiones!