


Conclusiones clave
- Citigroup obtuvo la aprobación para una empresa de valores de propiedad total en China, convirtiéndose en la séptima firma extranjera con esa licencia tras una espera de cuatro años.
- Los ingresos del tercer trimestre aumentaron un 8% hasta los $23.800 millones y el ingreso neto se disparó un 40% a $5.200 millones, con un BPA de $2,85 que superó las estimaciones.
- Los costos por crédito subieron a $2.600 millones debido a una constitución de reservas de $369 millones, y las acciones cotizan aproximadamente un 17% por debajo de su máximo de 52 semanas.
- El próximo hito es la OPV de Banamex, prevista para enero con un objetivo de recaudación superior a los $3.000 millones.
Jane Fraser pasó años reduciendo Citi. Esta semana obtuvo una razón para expandirse de nuevo, y vino de Pekín.
Citigroup (C) obtuvo la aprobación para operar un negocio de valores de propiedad total en China. La licencia cubre corretaje de acciones A, suscripción, investigación y trading por cuenta propia. También pone fin a una solicitud que se arrastró durante más de cuatro años, y Citi se convierte solo en la séptima firma extranjera con esa estructura.
La aprobación llega diez días después de que Citi publicara sus mejores ingresos del tercer trimestre en una década. La dirección también dijo que ahora espera superar su objetivo de rentabilidad sobre el capital tangible común del 10% al 11% para 2026.
Sin embargo, los inversores se mantienen cautelosos. La acción cerró a $122 el jueves, con una caída del 1,1%, y cotiza aproximadamente un 17% por debajo de su máximo de 52 semanas de $148.
En enero, Fraser dijo al personal que era hora de dejar los "viejos y malos hábitos". Este trimestre sugiere que algunos de ellos finalmente han desaparecido.
Cuarenta por ciento con un asterisco
Citi superó las expectativas en las líneas que más importaban:
- Los ingresos aumentaron un 8% hasta los $23.800 millones, por encima de los aproximadamente $23.700 millones esperados.
- El ingreso neto se disparó un 40% a $5.200 millones, o $2,85 por acción frente a una estimación de $2,65.
- El ingreso por intereses neto creció un 14%, impulsado por un crecimiento del 12% en los préstamos promedio hasta los $809.000 millones. sec
El asterisco es Banamex. El trimestre del año anterior incluía un cargo por deterioro de fondo de comercio después de impuestos de $714 millones, por lo que el crecimiento subyacente de los beneficios fue más cercano al 17%.
Esa sigue siendo una cifra sólida. El ingreso neto de Wealth casi se duplicó hasta los $585 millones, y los ingresos de Servicios aumentaron un 15%. wealthbriefingasia
Así es como se ha movido el beneficio trimestral en los últimos dos años.
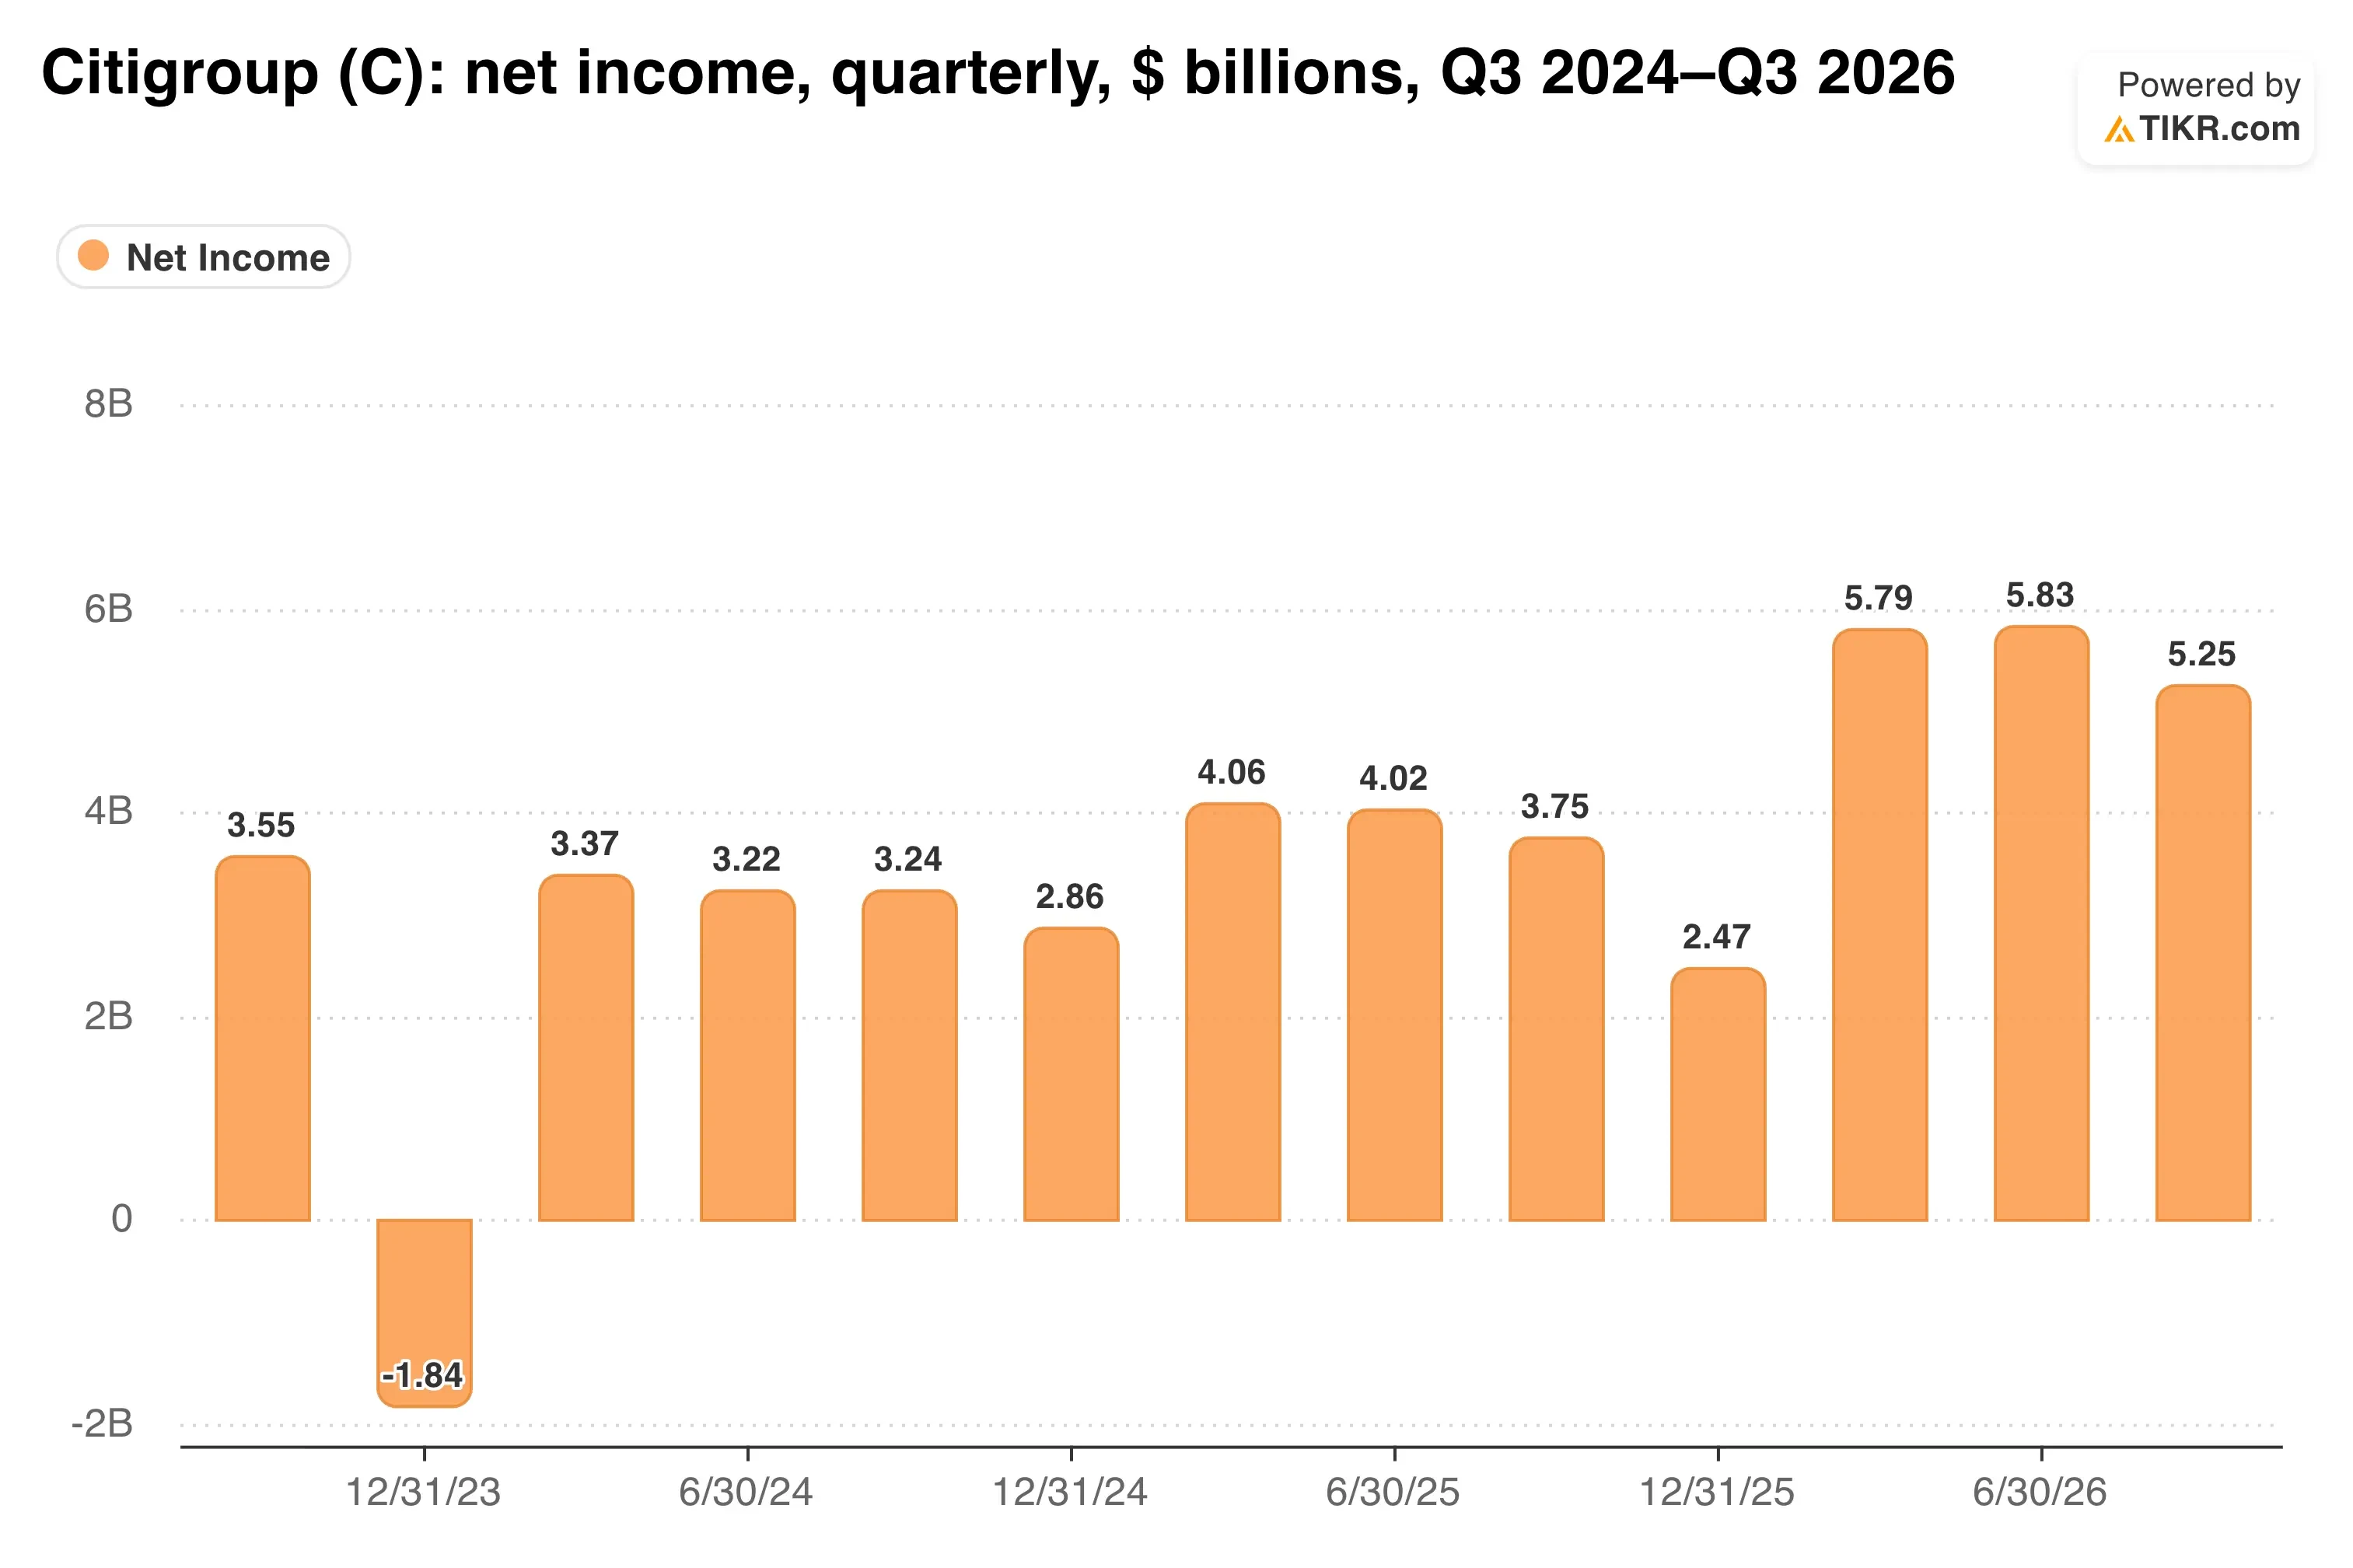
Con el cargo de Banamex fuera de la comparación, la base de ganancias ahora se sitúa en un nivel visiblemente más alto.
China añade un motor de comisiones
La licencia importa por una simple razón. Citi ahora puede ganar comisiones de suscripción y trading en China sin dividirlas con un socio de joint venture.
Eso llena un vacío real. Los ingresos no relacionados con intereses cayeron un 4% el trimestre pasado, por lo que el ingreso por margen hizo la mayor parte del trabajo. Citi planea añadir varias docenas de empleados en el país en los próximos meses, y organiza su propia Conferencia de China del 11 al 13 de noviembre.
Banamex es la otra mitad de la reconfiguración. A principios de este año, Citi vendió una participación adicional del 24% a inversores que incluyen a Blackstone (BX) y General Atlantic, y mantuvo el 51%. Ahora tiene como objetivo una OPV que recaude más de $3.000 millones, posiblemente en enero.
Banamex también recaudó $900 millones en bonos que absorben pérdidas, por lo que puede sostenerse con su propio capital antes de cotizar.
Servicios es el negocio que Fraser quiere que todo esto alimente…

Servicios ha sido el motor de crecimiento más constante de Citi, y China le da al banco una segunda franquicia de comisiones para construir junto a ella.
TIKR sigue a 23 analistas sobre Citigroup. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Citigroup, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Citigroup
Crédito y la brecha del valor contable
El crédito explica gran parte de la cautela. La provisión para pérdidas crediticias fue de $2.600 millones, incluyendo una constitución de reservas de $369 millones vinculada a una perspectiva macroeconómica más débil. Las pérdidas crediticias netas se mantuvieron planas en $2.200 millones, pero el ingreso neto de Tarjetas de Consumo en EE.UU. cayó un 8% a $851 millones. sec
La valoración es el otro lado de la operación. Citi cotiza a 1,06 veces su valor contable y a 10,0 veces las ganancias futuras, mientras que Wells Fargo (WFC) cotiza a 1,57 veces el valor contable y Morgan Stanley (MS) a 2,71 veces.
Entonces, ¿qué tan amplia se ha mantenido esa brecha a lo largo del tiempo?
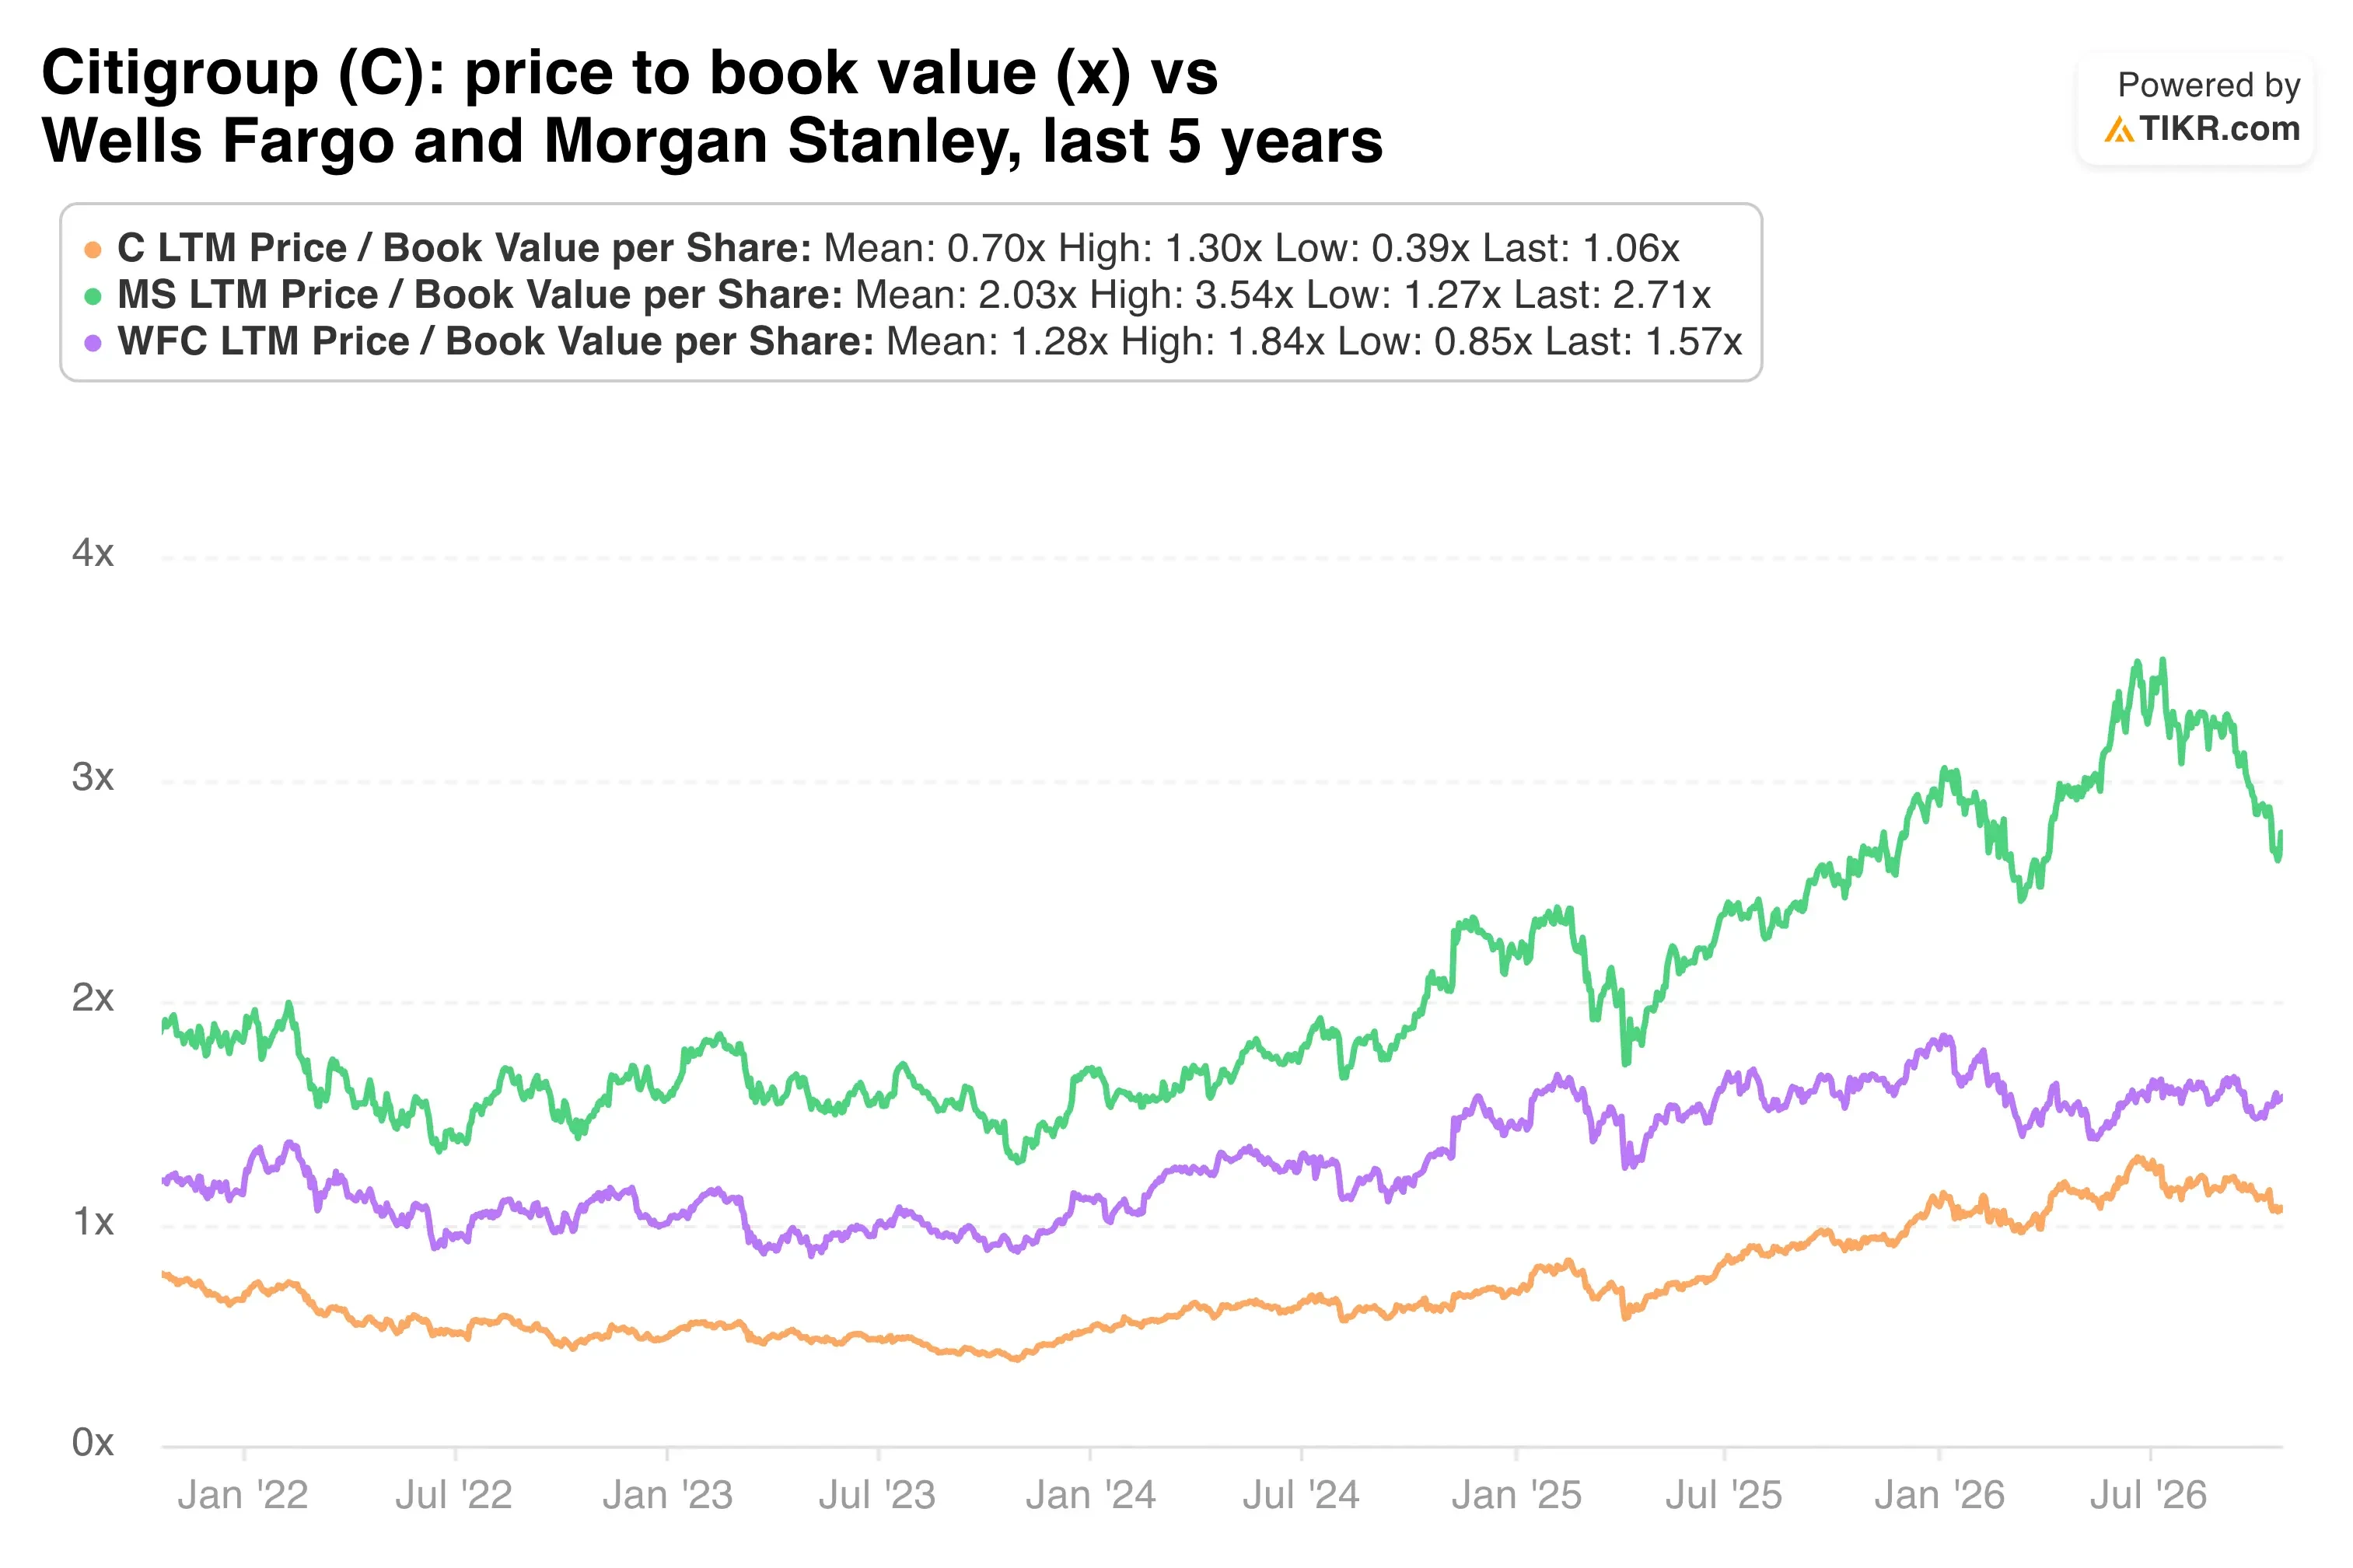
Citi ha reducido el descuento, pero aún cotiza cerca de su valor contable mientras la rentabilidad se acerca al 11%.
Los analistas esperan que el BPA se componga aproximadamente un 31,7% anual durante los próximos dos años. Su precio objetivo promedio de $151 implica una revalorización aproximada del 23%.
Mi opinión: La licencia china es un pequeño motor de ganancias para 2027. Su mayor valor es la señal de que Citi ha pasado de la limpieza a la expansión. Si el banco alcanza su rango objetivo de ROTCE del 11% al 13% el próximo año, una acción cerca del valor contable parece demasiado barata, aunque una cartera de tarjetas más débil podría mantener el descuento.
La OPV de Banamex es el próximo hito, con una cotización prevista para enero. Una fuerte valoración por encima de los $3.000 millones mostraría que los inversores están dispuestos a pagar por las piezas que Citi está separando.
Entonces, ¿cuál es el valor real de la acción de Citigroup?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Citigroup. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y felices inversiones!


