Conclusiones clave
- La acción de Carvana (CVNA) se disparó un 27% entre el 26 de octubre y el 2 de noviembre tras reportar ventas minoristas trimestrales récord de 217.385 vehículos, un aumento del 39% interanual.
- CarMax (KMX) reportó un crecimiento del 13% en las ventas de vehículos usados en tiendas comparables, aunque el beneficio bruto por vehículo minorista disminuyó $111.
- Credit Acceptance (CACC) cayó un 20% el 30 de octubre después de reducir las cobranzas esperadas de préstamos en $291,2 millones, lo que destaca los riesgos en la financiación automotriz.
- Carvana generó un EBITDA ajustado récord de $800 millones, pero la disminución del beneficio por vehículo sigue siendo una preocupación importante.
La acción de Carvana (CVNA) se disparó aproximadamente un 27% entre el 26 de octubre y el 2 de noviembre, subiendo de $56,61 a $72 después de que el minorista de autos usados en línea presentara resultados récord del tercer trimestre.
El repunte siguió a su anuncio de resultados del 28 de octubre, que mostró ganancias sustanciales de cuota de mercado a pesar de una demanda relativamente plana en el mercado más amplio de autos usados.
Si bien CarMax (KMX) también reportó ventas de vehículos más fuertes, las expectativas más débiles de préstamos en Credit Acceptance (CACC) destacaron los riesgos de financiación que podrían afectar la rentabilidad futura de Carvana.
¿Qué sucedió?
Carvana reportó ventas minoristas de vehículos récord del tercer trimestre de 217.385 unidades, lo que representa un crecimiento del 39% interanual y su primer trimestre que supera los 200.000 vehículos.
Los ingresos aumentaron un 42% a $8.040 millones, mientras que el EBITDA ajustado alcanzó un récord de $800 millones, en comparación con los $637 millones del año anterior.
En su carta a los accionistas del tercer trimestre, el CEO Ernie Garcia y el CFO Mark Jenkins describieron la mejora de la posición competitiva de la empresa, escribiendo: "La ventaja competitiva (moat) se está ampliando".
La dirección destacó una selección más amplia de vehículos, entregas más rápidas y una financiación más competitiva como factores que respaldan el crecimiento.
Con el mercado general de autos usados aproximadamente plano, el aumento del 39% en las ventas de Carvana sugiere que capturó una cuota de mercado significativa.
Sin embargo, esa expansión vino con una compensación en la rentabilidad.
El beneficio bruto total por vehículo minorista disminuyó $365 a $6.997. El beneficio bruto minorista por vehículo aumentó $100, pero otro beneficio bruto por vehículo, que refleja en gran medida las ganancias por venta de préstamos, disminuyó $307 a medida que la empresa ofrecía una financiación más competitiva.
CarMax enfrentó una presión similar. Sus ventas de vehículos usados en tiendas comparables aumentaron un 13% en el trimestre terminado el 31 de agosto, mientras que el beneficio bruto por vehículo minorista disminuyó $111.
Posteriormente, CarMax introdujo su estrategia Shift into GEAR, apuntando a un crecimiento anual de unidades minoristas usadas de un dígito medio hasta el año fiscal 2030.
Mientras tanto, Credit Acceptance redujo su pronóstico de cobranzas futuras de préstamos en $291,2 millones, lo que hizo que las acciones cayeran un 20% el 30 de octubre.
Dado que Carvana vende la mayoría de los préstamos originados a inversionistas externos, el deterioro de las condiciones crediticias podría presionar la rentabilidad de la venta de préstamos.
No obstante, la dirección espera que el EBITDA ajustado para el año completo se ubique hacia el extremo superior de su rango de pronóstico (guidance) de $2.700 millones a $3.000 millones.
Las ventas récord de Carvana demuestran su creciente cuota de mercado, pero proteger los márgenes de financiación será tan importante como aumentar los volúmenes de vehículos.
¿La acción de Carvana está infravalorada o sobrevalorada?
Carvana parece estar valorada de manera justa con potencial alcista, respaldada por un rápido crecimiento de las ventas de vehículos y una escala operativa en expansión, aunque los riesgos de financiación siguen siendo significativos.
Según los datos de consenso de TIKR del 30 de octubre, los analistas pronostican un beneficio por acción normalizado de $1,51 en 2026, $2,12 en 2027 y $2,71 en 2028.
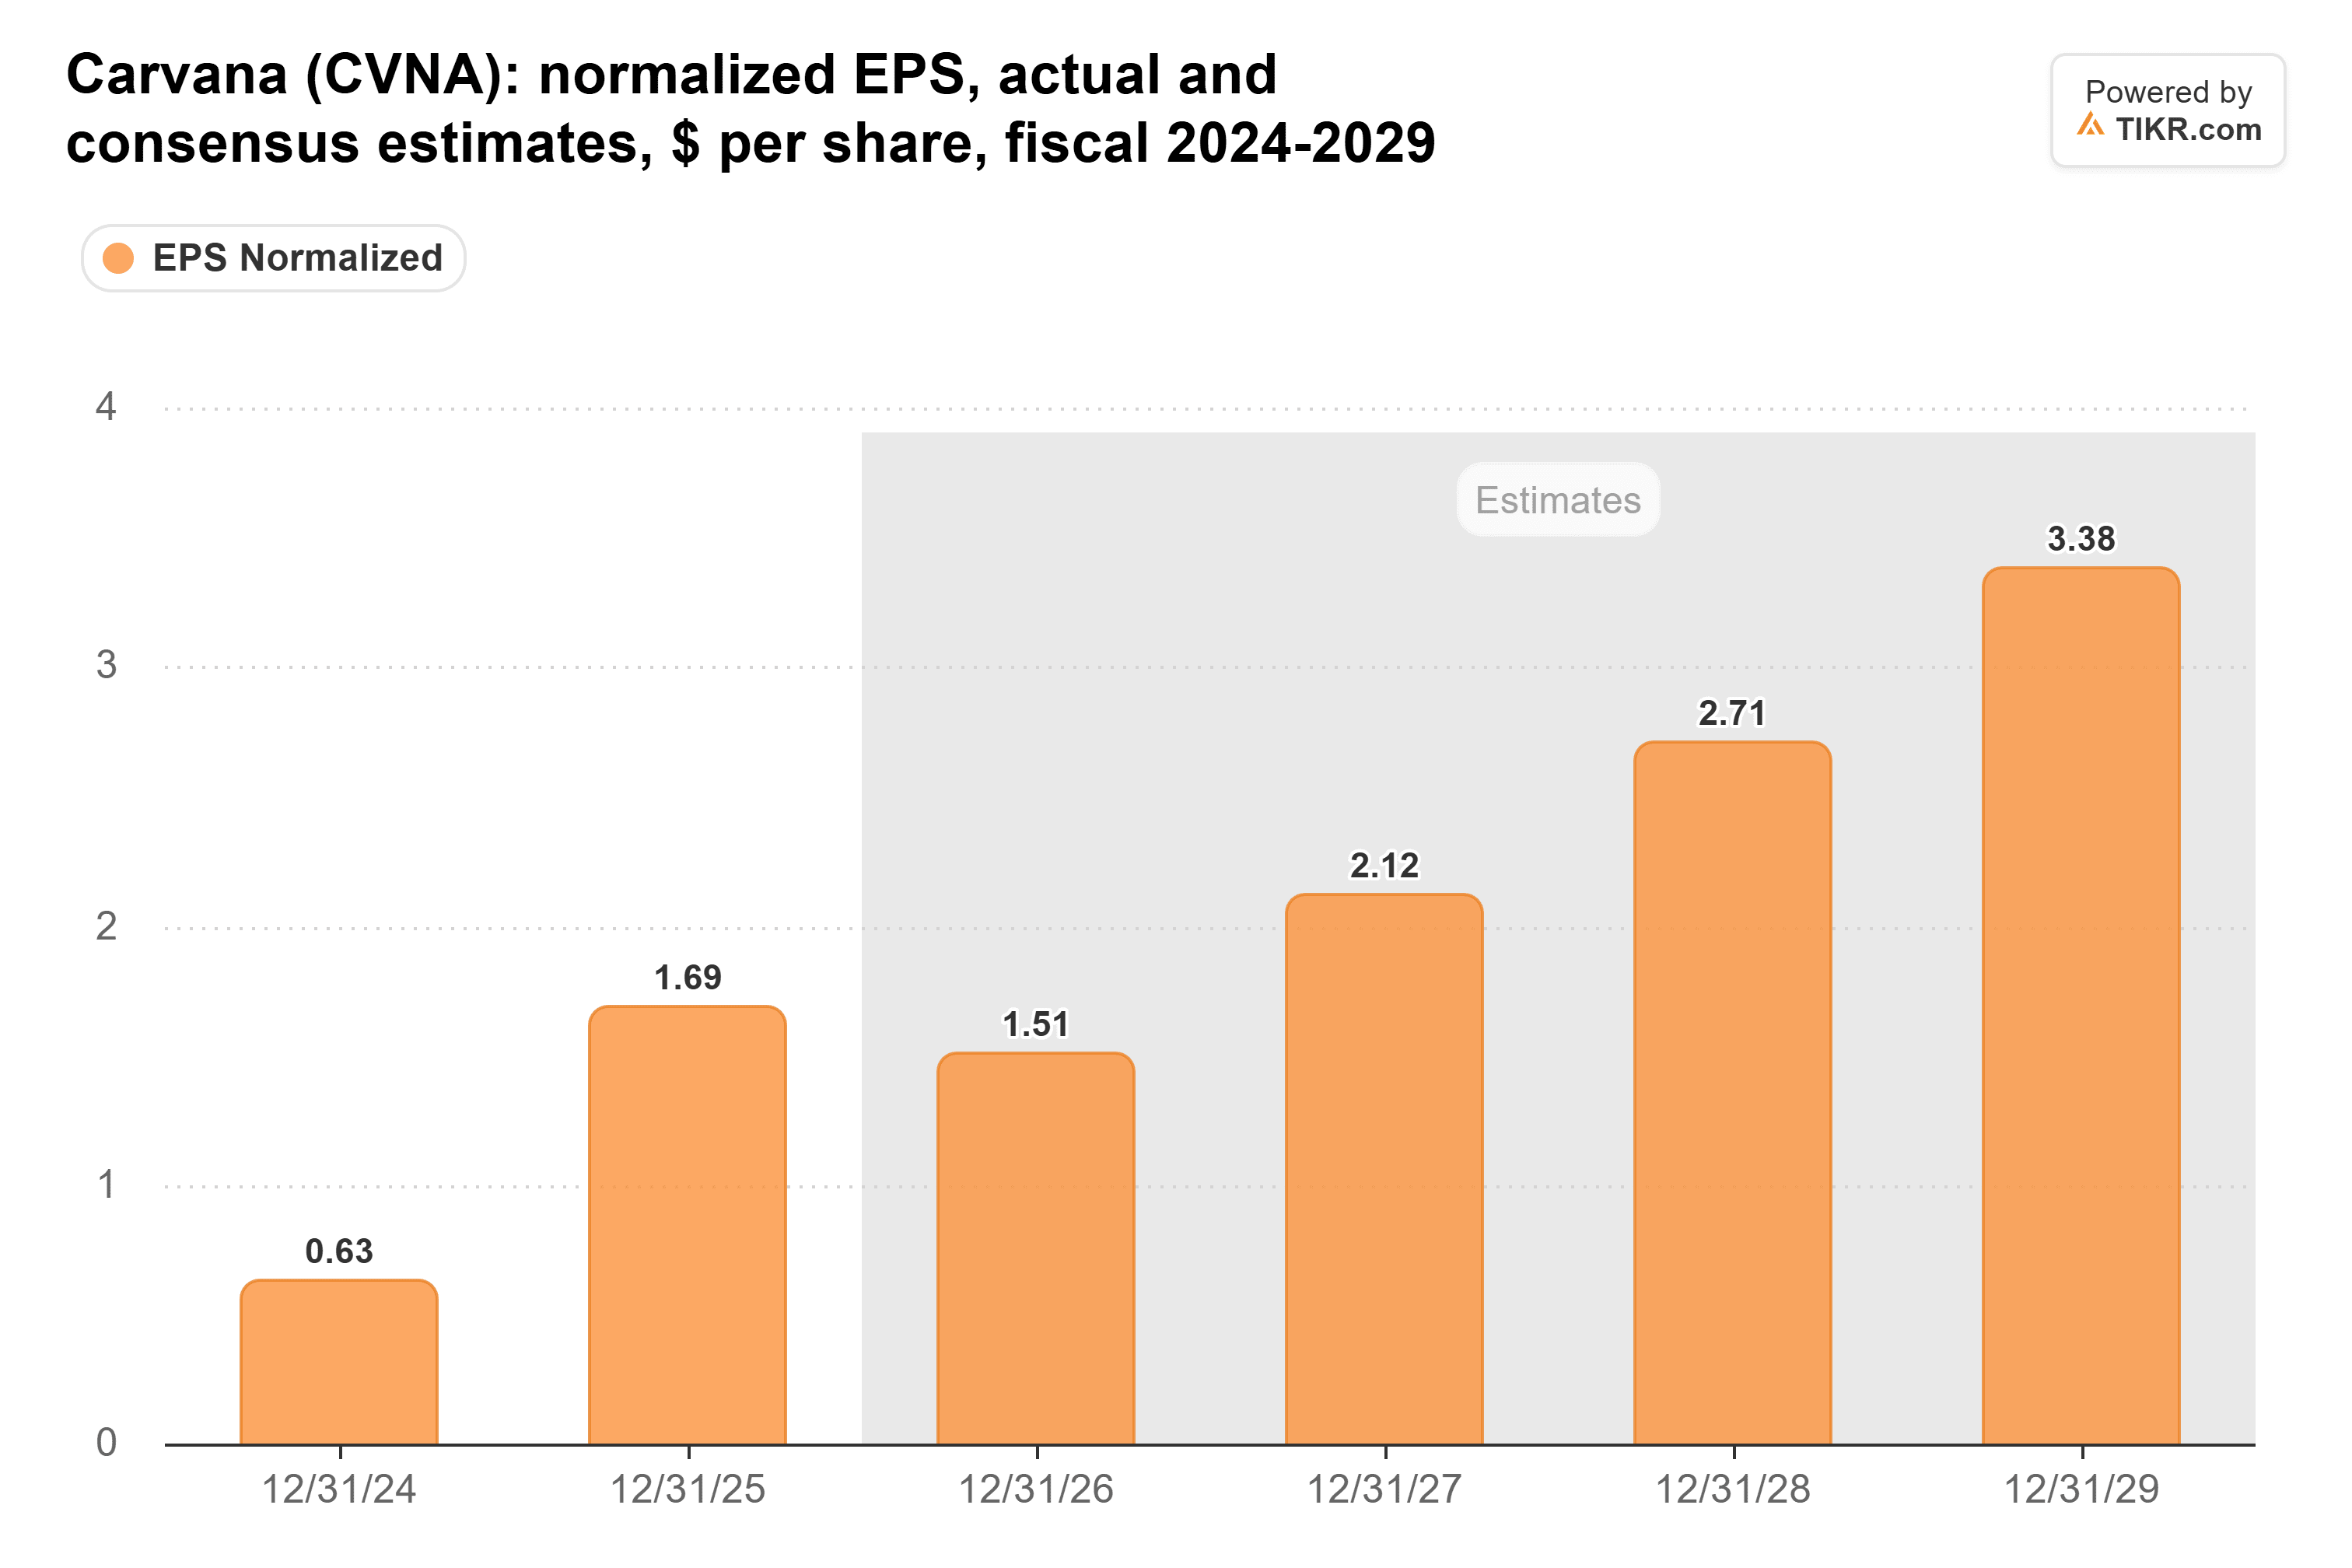
Carvana cotizaba aproximadamente a 32 veces las ganancias futuras el 30 de octubre, por debajo de su promedio de aproximadamente 46 veces durante el año anterior.
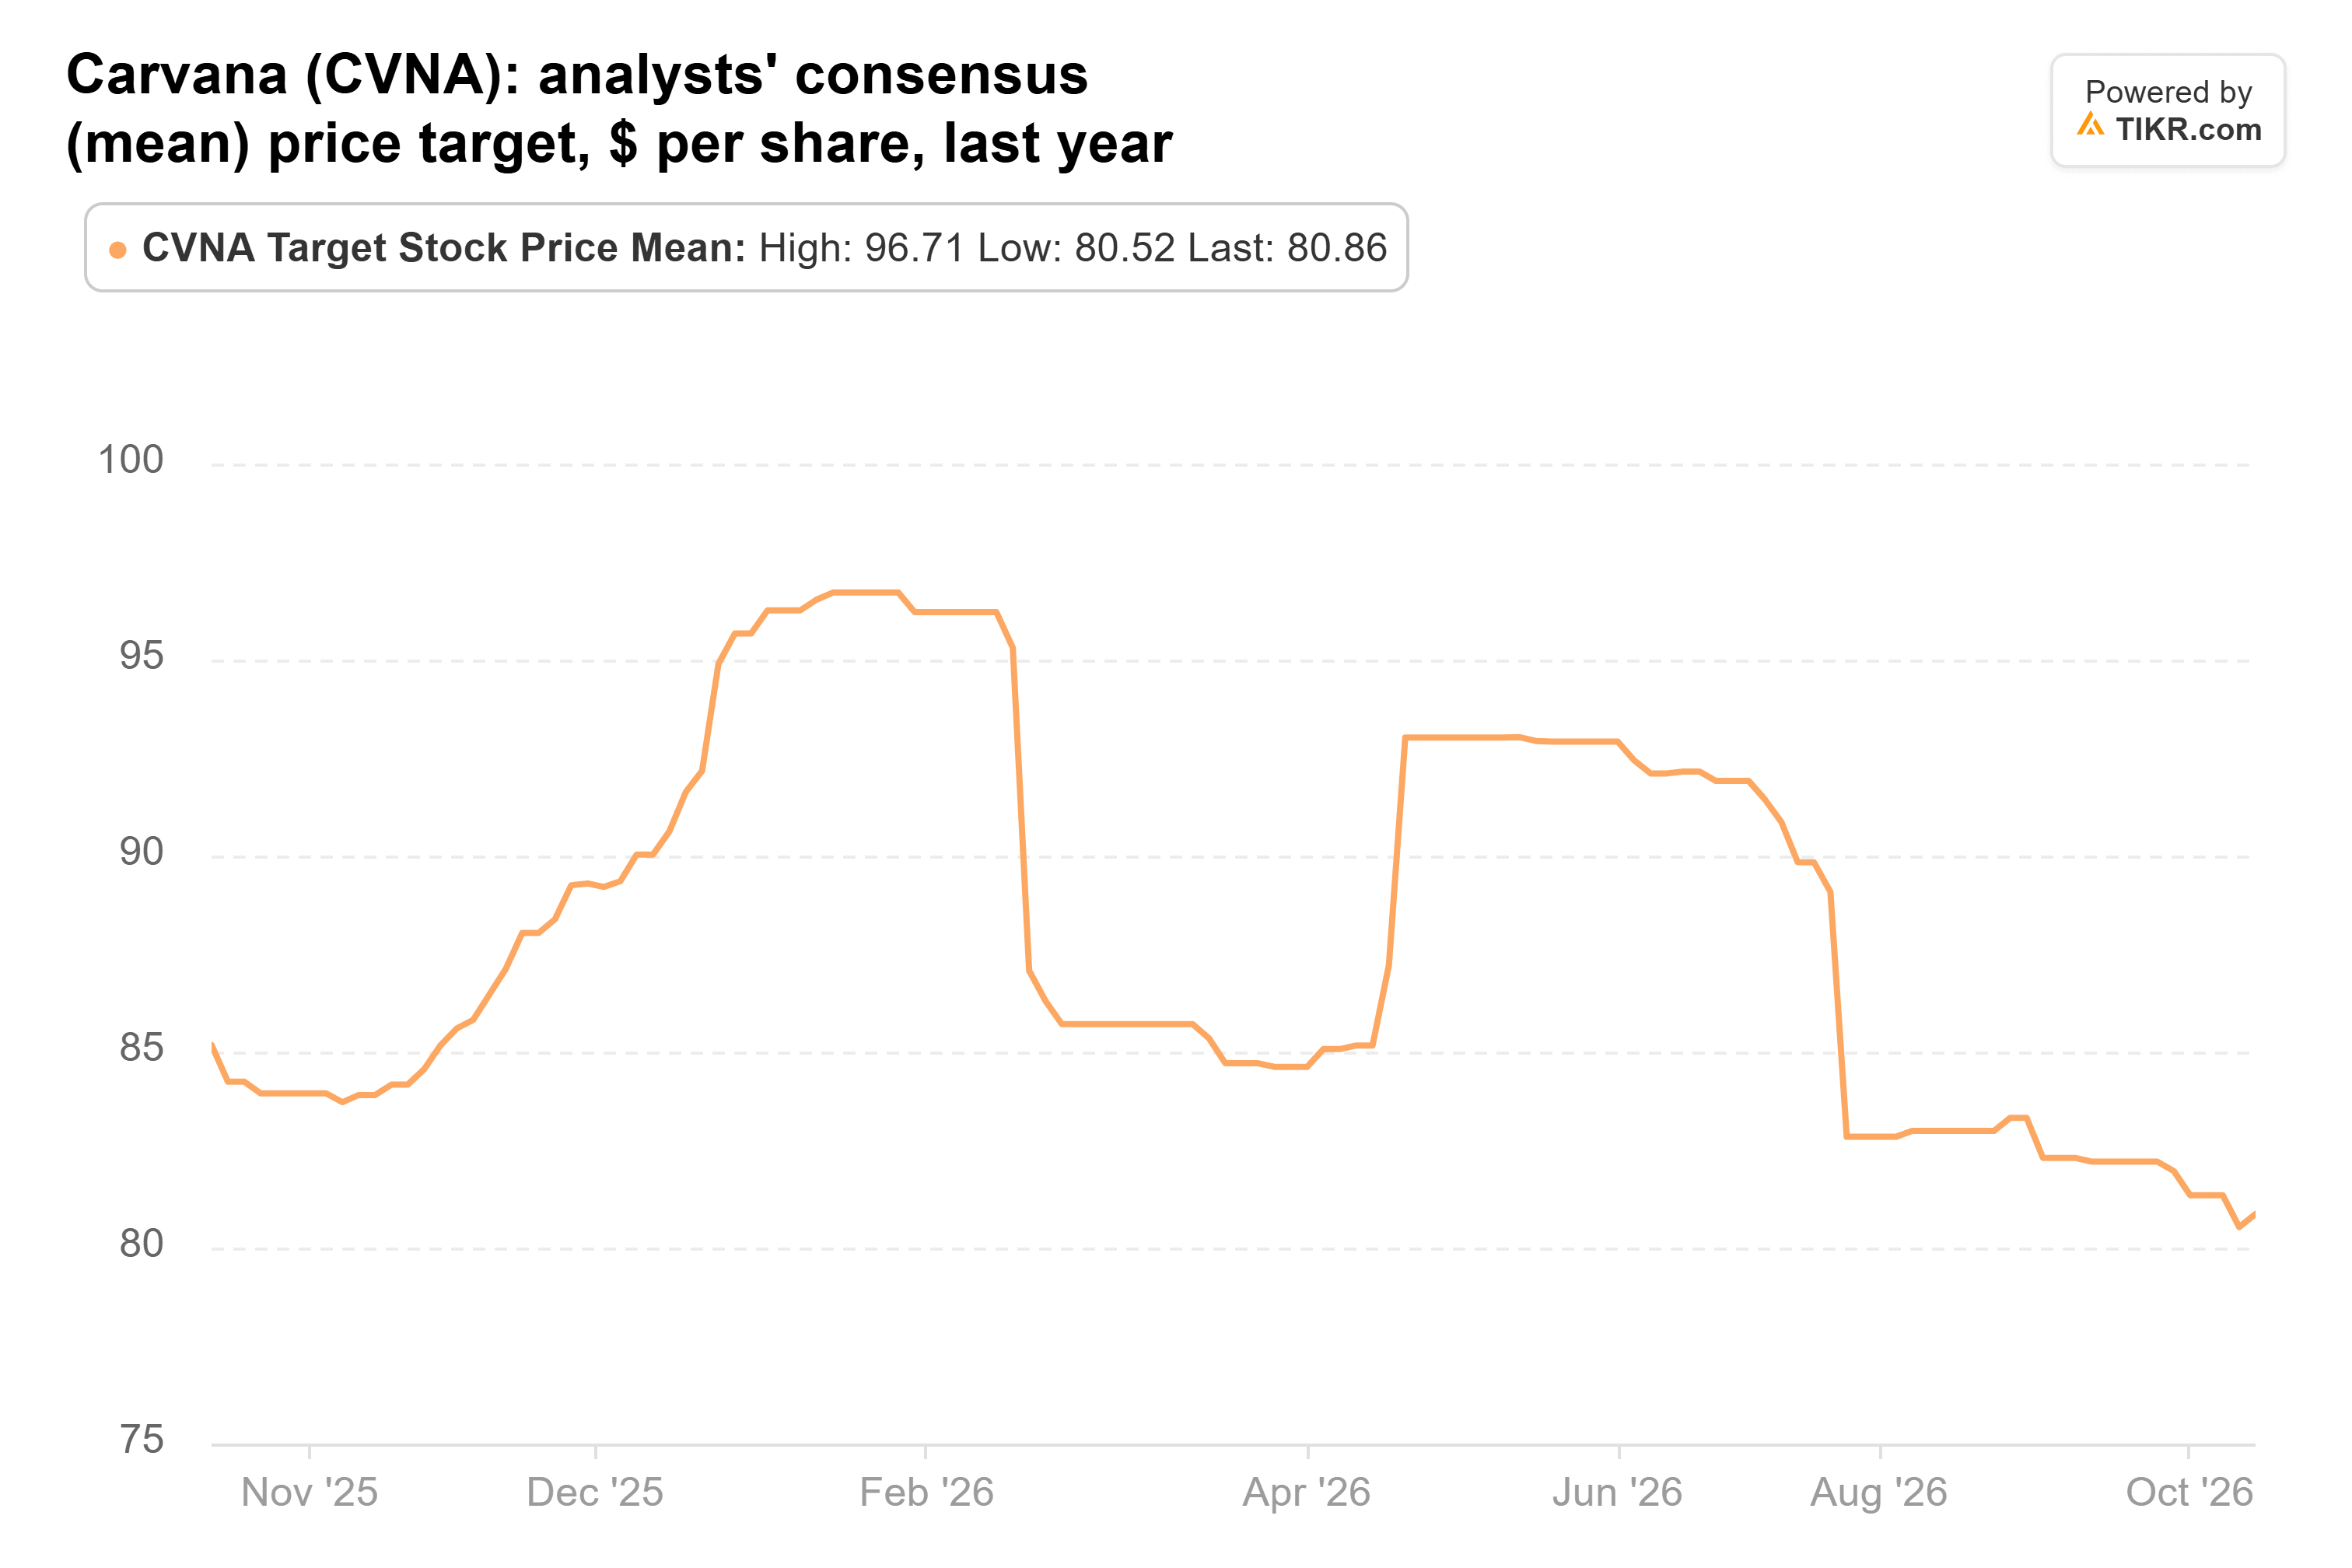
Al 30 de octubre, el precio objetivo promedio de los analistas de TIKR era de aproximadamente $81, lo que implica una revalorización aproximada del 12% en relación con el precio de cierre de Carvana del 2 de noviembre de $72.
Durante los próximos 12 meses, el desempeño de Carvana dependerá de las continuas ganancias de cuota de mercado, la eficiencia operativa y una mayor rentabilidad de la financiación.
El EBITDA ajustado por vehículo minorista disminuyó a aproximadamente $3.680 desde $4.085 hace un año, lo que demuestra que los mayores volúmenes de ventas no se han traducido en una mayor rentabilidad por vehículo.
Carvana parece estar valorada de manera justa a estos precios históricos, con un potencial alcista respaldado por sus perspectivas de crecimiento. Sin embargo, la presión continua sobre los beneficios por venta de préstamos podría limitar los rendimientos futuros a menos que mejore la rentabilidad por vehículo.
Entonces, ¿cuál es el valor real de la acción de Carvana?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Carvana. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!