Puntos clave
- Arm cayó un 13% y Qualcomm un 9,5% el jueves, ya que la memoria más cara afectó a sus negocios de telefonía.
- Los fabricantes de memoria como Micron se benefician de la escasez impulsada por la IA, y los diseñadores de chips para teléfonos pagan la factura.
- El margen bruto de Qualcomm cayó al 50,8% desde el 55,3% del año anterior, y sus aumentos de precios no darán fruto completo hasta la segunda mitad del año fiscal 2027.
- Arm tiene el crecimiento del centro de datos en el que apoyarse. El próximo margen de Qualcomm es la prueba.
Las acciones de chips se vendieron el 5 de noviembre, y los dos nombres de chips para teléfonos en el centro tenían el mismo problema: la memoria.
Qualcomm (QCOM) cayó un 9,5% después de dar previsiones de ganancias para el trimestre de diciembre por debajo de lo que esperaban los analistas, ya que el aumento de los costes de chips y memoria superó sus propios aumentos de precios. Arm Holdings (ARM) cayó un 13% después de decir que los precios de la memoria en los teléfonos inteligentes pesaron sobre sus regalías. Ambas se recuperaron el viernes.
Micron Technology (MU) cayó un 17% en la misma venta masiva. Pero Micron es el que vende la memoria.
En el Decoder del jueves, el editor en jefe de The Verge, Nilay Patel, enumeró los shocks que ha absorbido la cadena de suministro, desde el COVID hasta los aranceles, y luego dijo:
"Parece que lo único a lo que el sistema no es resistente es a que la industria de la IA quiera cada pedazo de RAM que el mundo entero pueda producir".
Los PC también se ven afectados: Intel espera que los envíos de PC de la industria caigan alrededor de un 12% este año. Qualcomm y Arm han advertido sobre los teléfonos desde febrero.
Qualcomm paga dos veces
La memoria más cara significa menos teléfonos, más caros, y los propios insumos de Qualcomm también cuestan más.
Sus ingresos por teléfonos cayeron un 26% a $5.140 millones en el trimestre de septiembre. Los ingresos automotrices aumentaron un 89% hasta un récord de $1.990 millones, pero los automóviles y el IoT juntos sumaron solo alrededor de $1.000 millones frente a los $1.800 millones perdidos en teléfonos.
Para el trimestre de diciembre, Qualcomm dio previsiones de EPS no GAAP de $2,15 a $2,35. Incluso el extremo superior de ese rango está un 33% por debajo de los $3,50 que ganó hace un año.
TIKR hace seguimiento de 37 analistas sobre Qualcomm. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta de Qualcomm, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Qualcomm
Los analistas esperaban que las ganancias cayeran en el año fiscal 2027, para luego subir por encima de los $12,03 por acción del año fiscal 2025 en el año fiscal 2028:
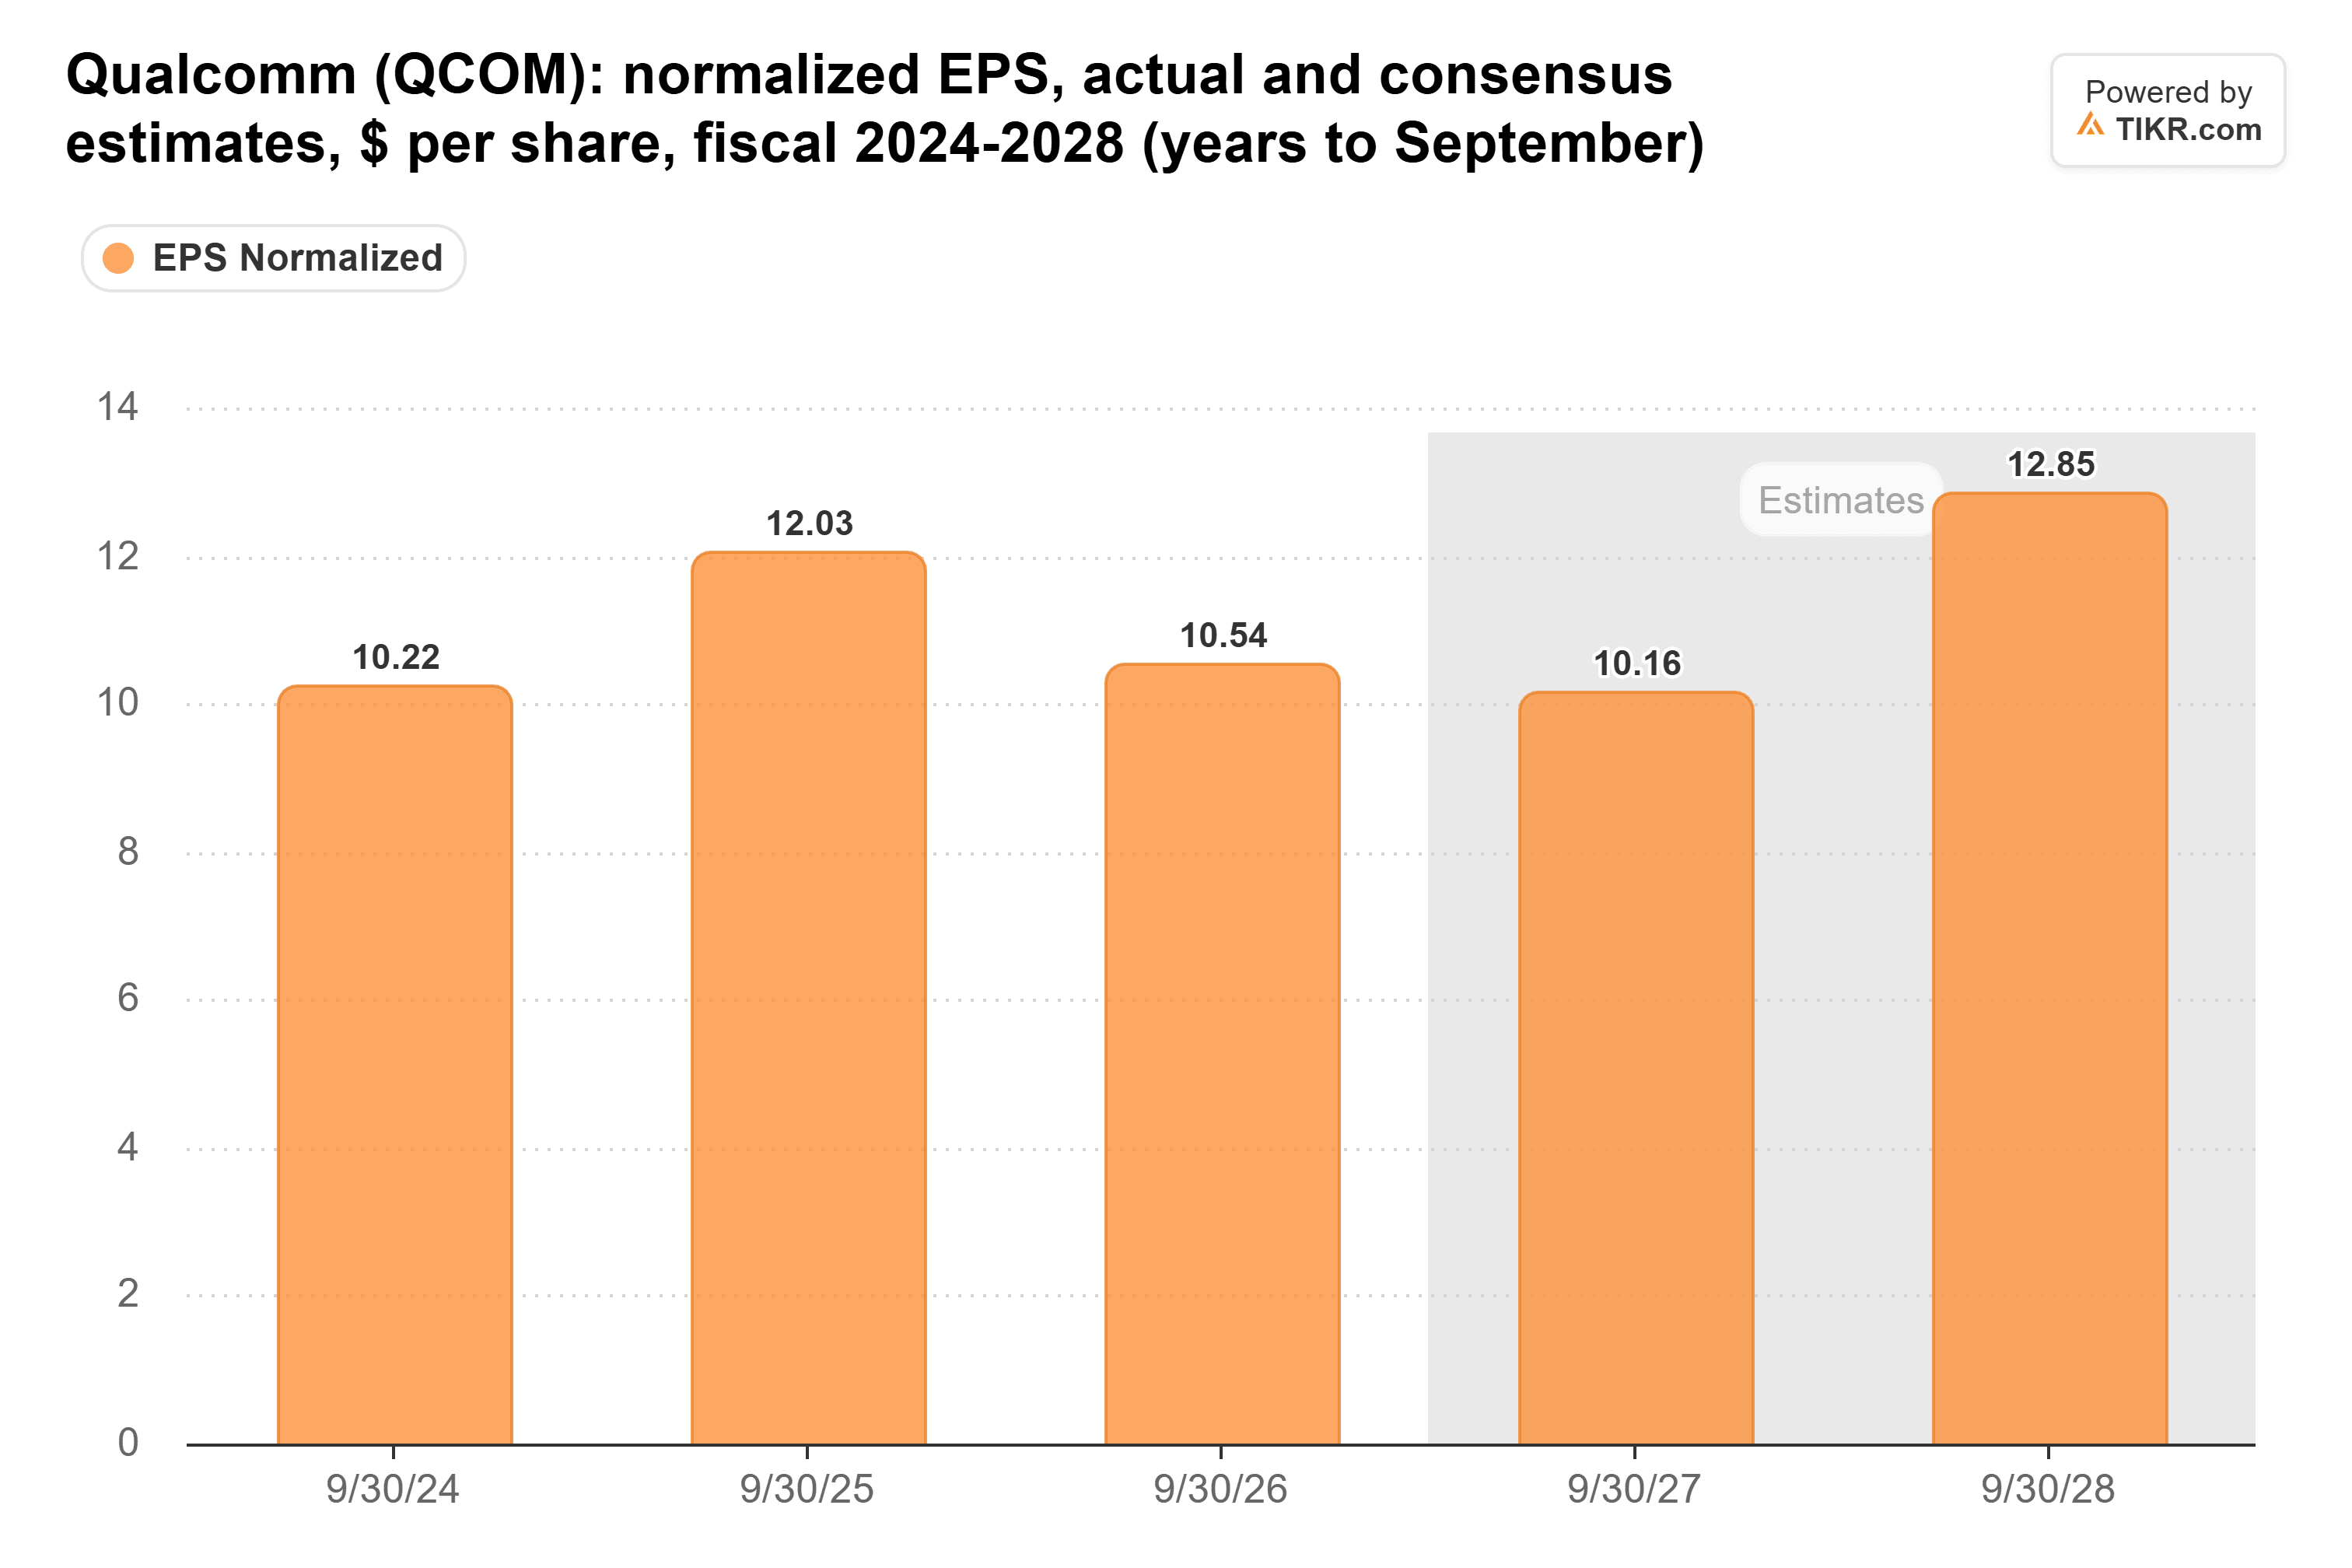
Una presión duradera en la memoria pondría eso en riesgo. Después de estas previsiones, esperaría que el año fiscal 2027 baje.
Los aumentos de precios de Qualcomm llegan tarde
Qualcomm dijo que los costes de los insumos están aumentando desde la fabricación de obleas hasta la memoria, y que sus aumentos de precios no alcanzarán completamente el margen bruto de su unidad de chips hasta la segunda mitad del año fiscal 2027.
Su margen bruto ha caído cuatro trimestres seguidos, al 50,8% desde el 55,3% del año anterior, y la última caída fue la más pronunciada:
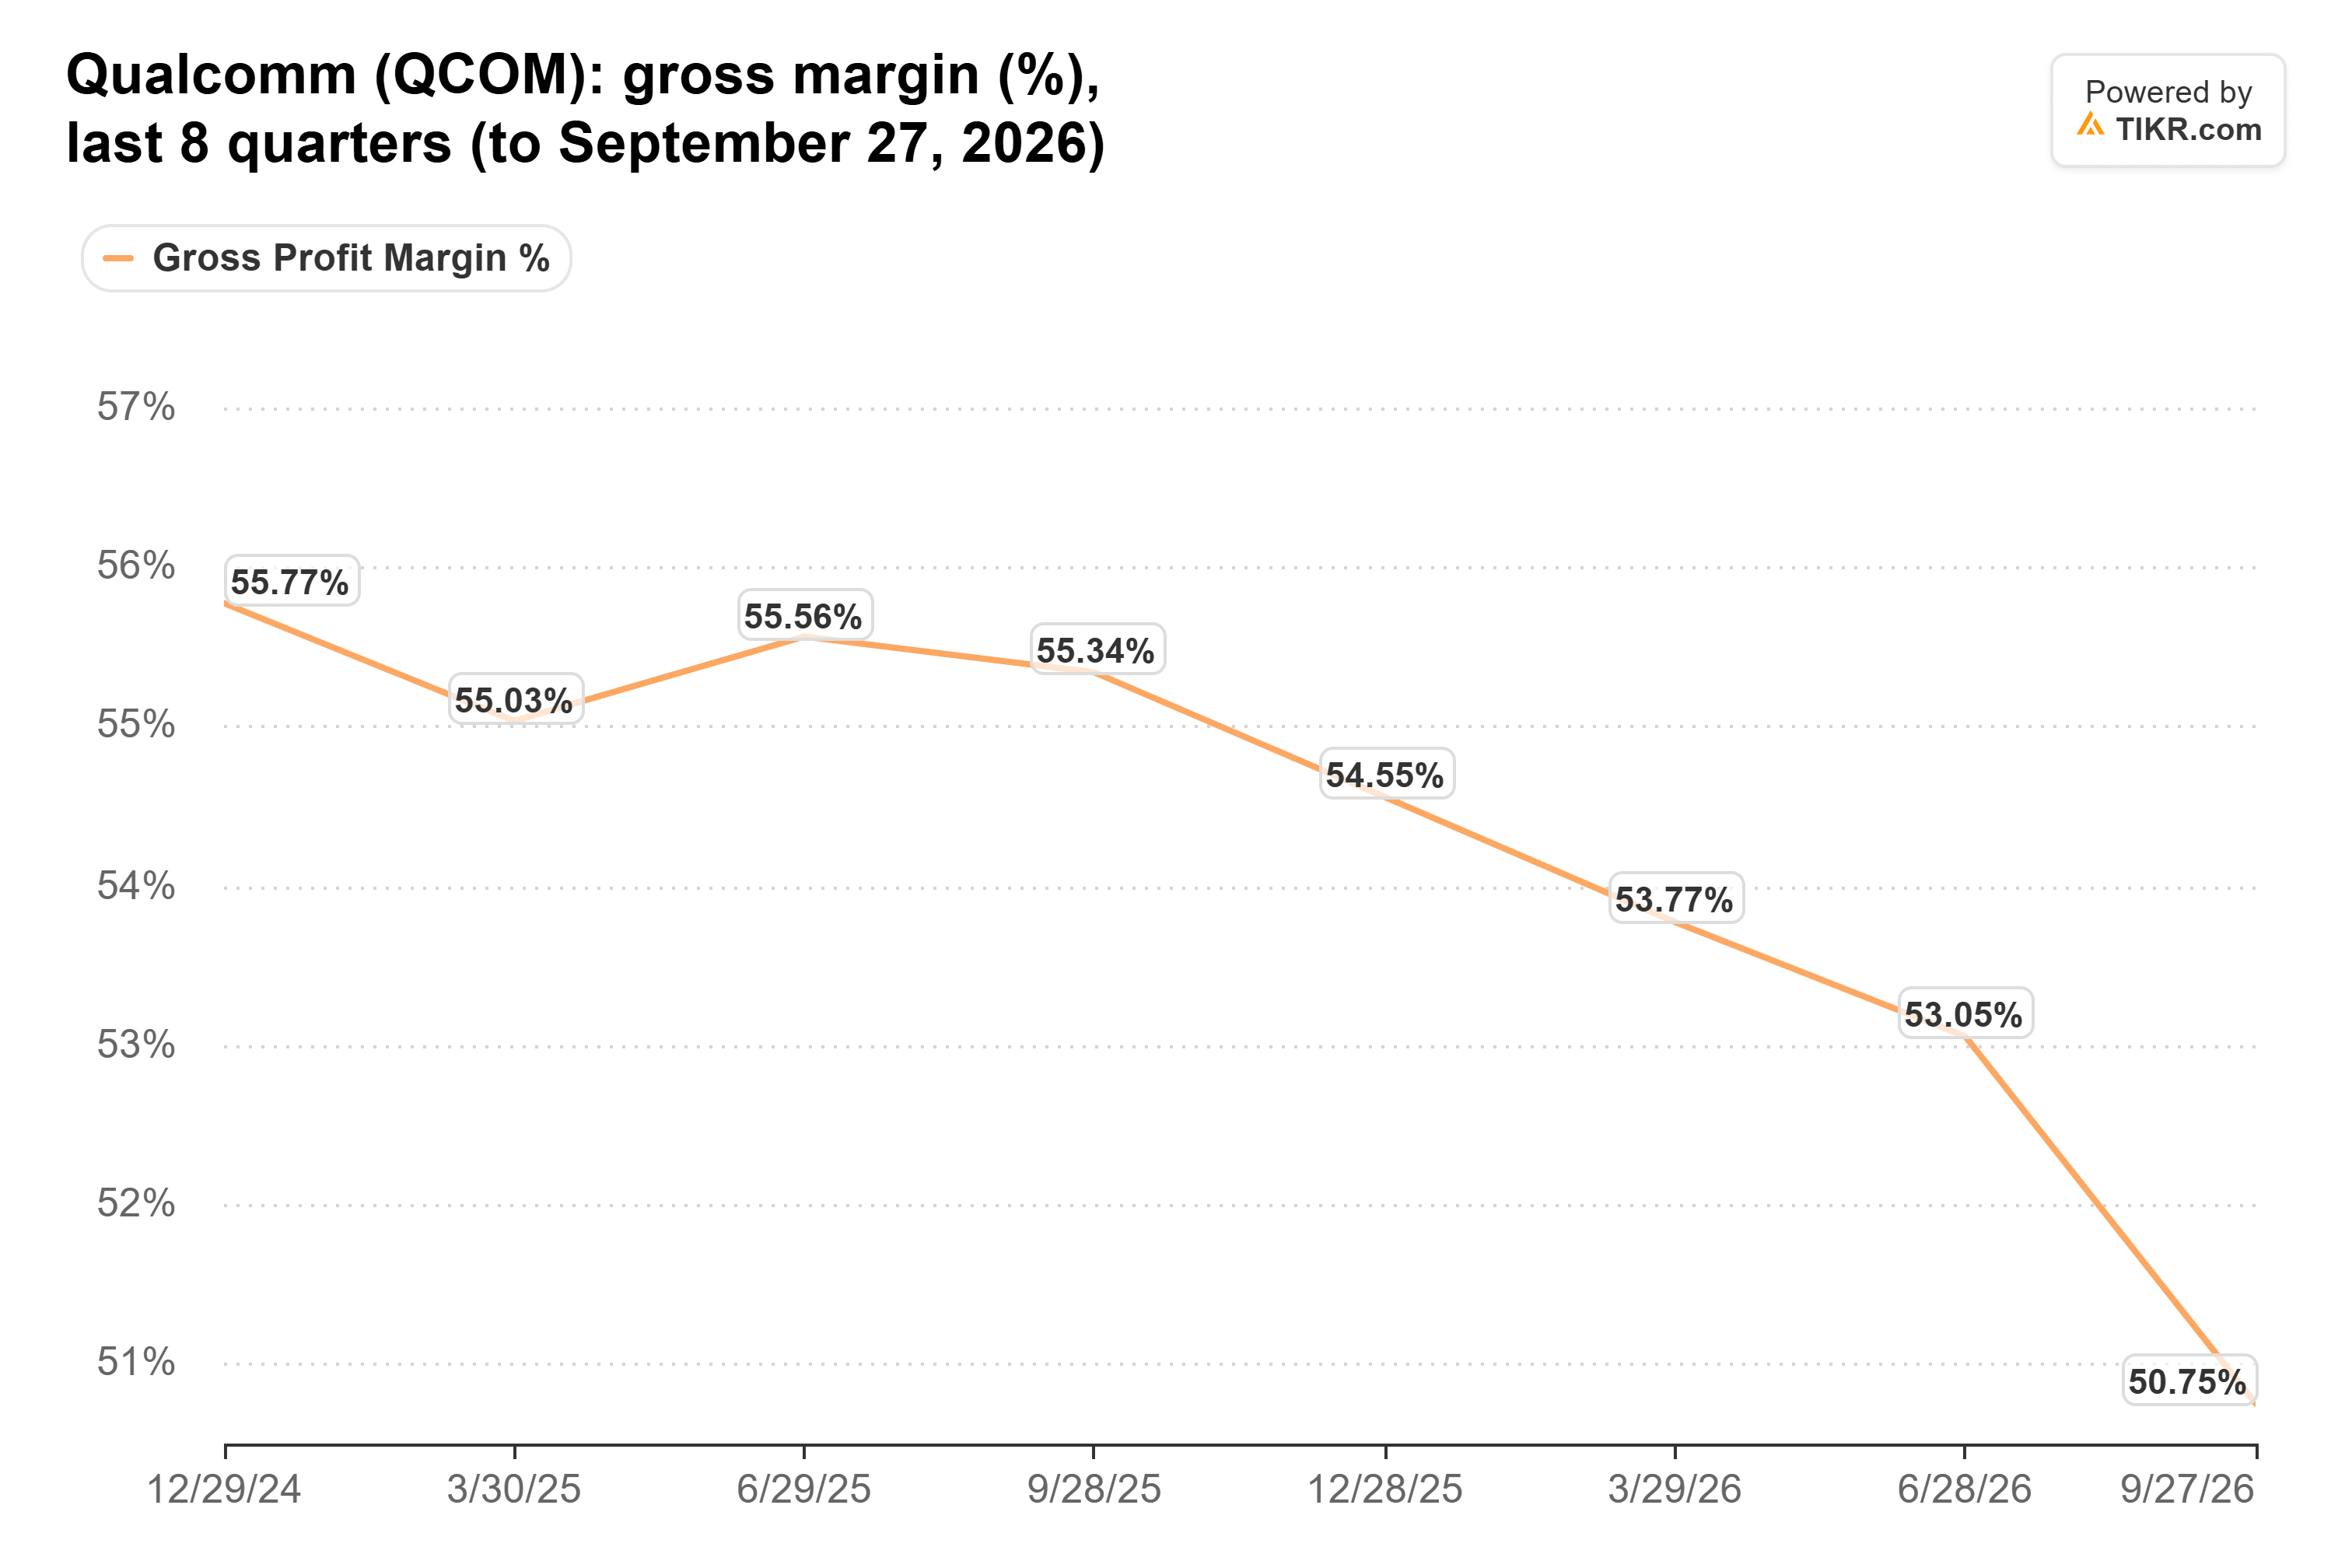
También dio previsiones del margen antes de impuestos de su unidad de chips del 20% al 22% para diciembre, desde el 24%, aproximadamente 3 puntos de eso por la incorporación del centro de datos.
Arm lo siente en sus regalías
Arm cobra regalías por los chips construidos con sus diseños, incluidos los de Qualcomm.
Sus ingresos aumentaron un 27% a $1.440 millones en el trimestre de septiembre, pero los ingresos por regalías crecieron solo un 8% a $670 millones. Arm dijo que los precios de la memoria en los teléfonos inteligentes compensaron parcialmente las tasas de regalías más altas y el crecimiento del centro de datos.
Los analistas esperaban que los ingresos de Arm subieran de $4.920 millones en el año fiscal 2026 a $8.270 millones en el año fiscal 2028:
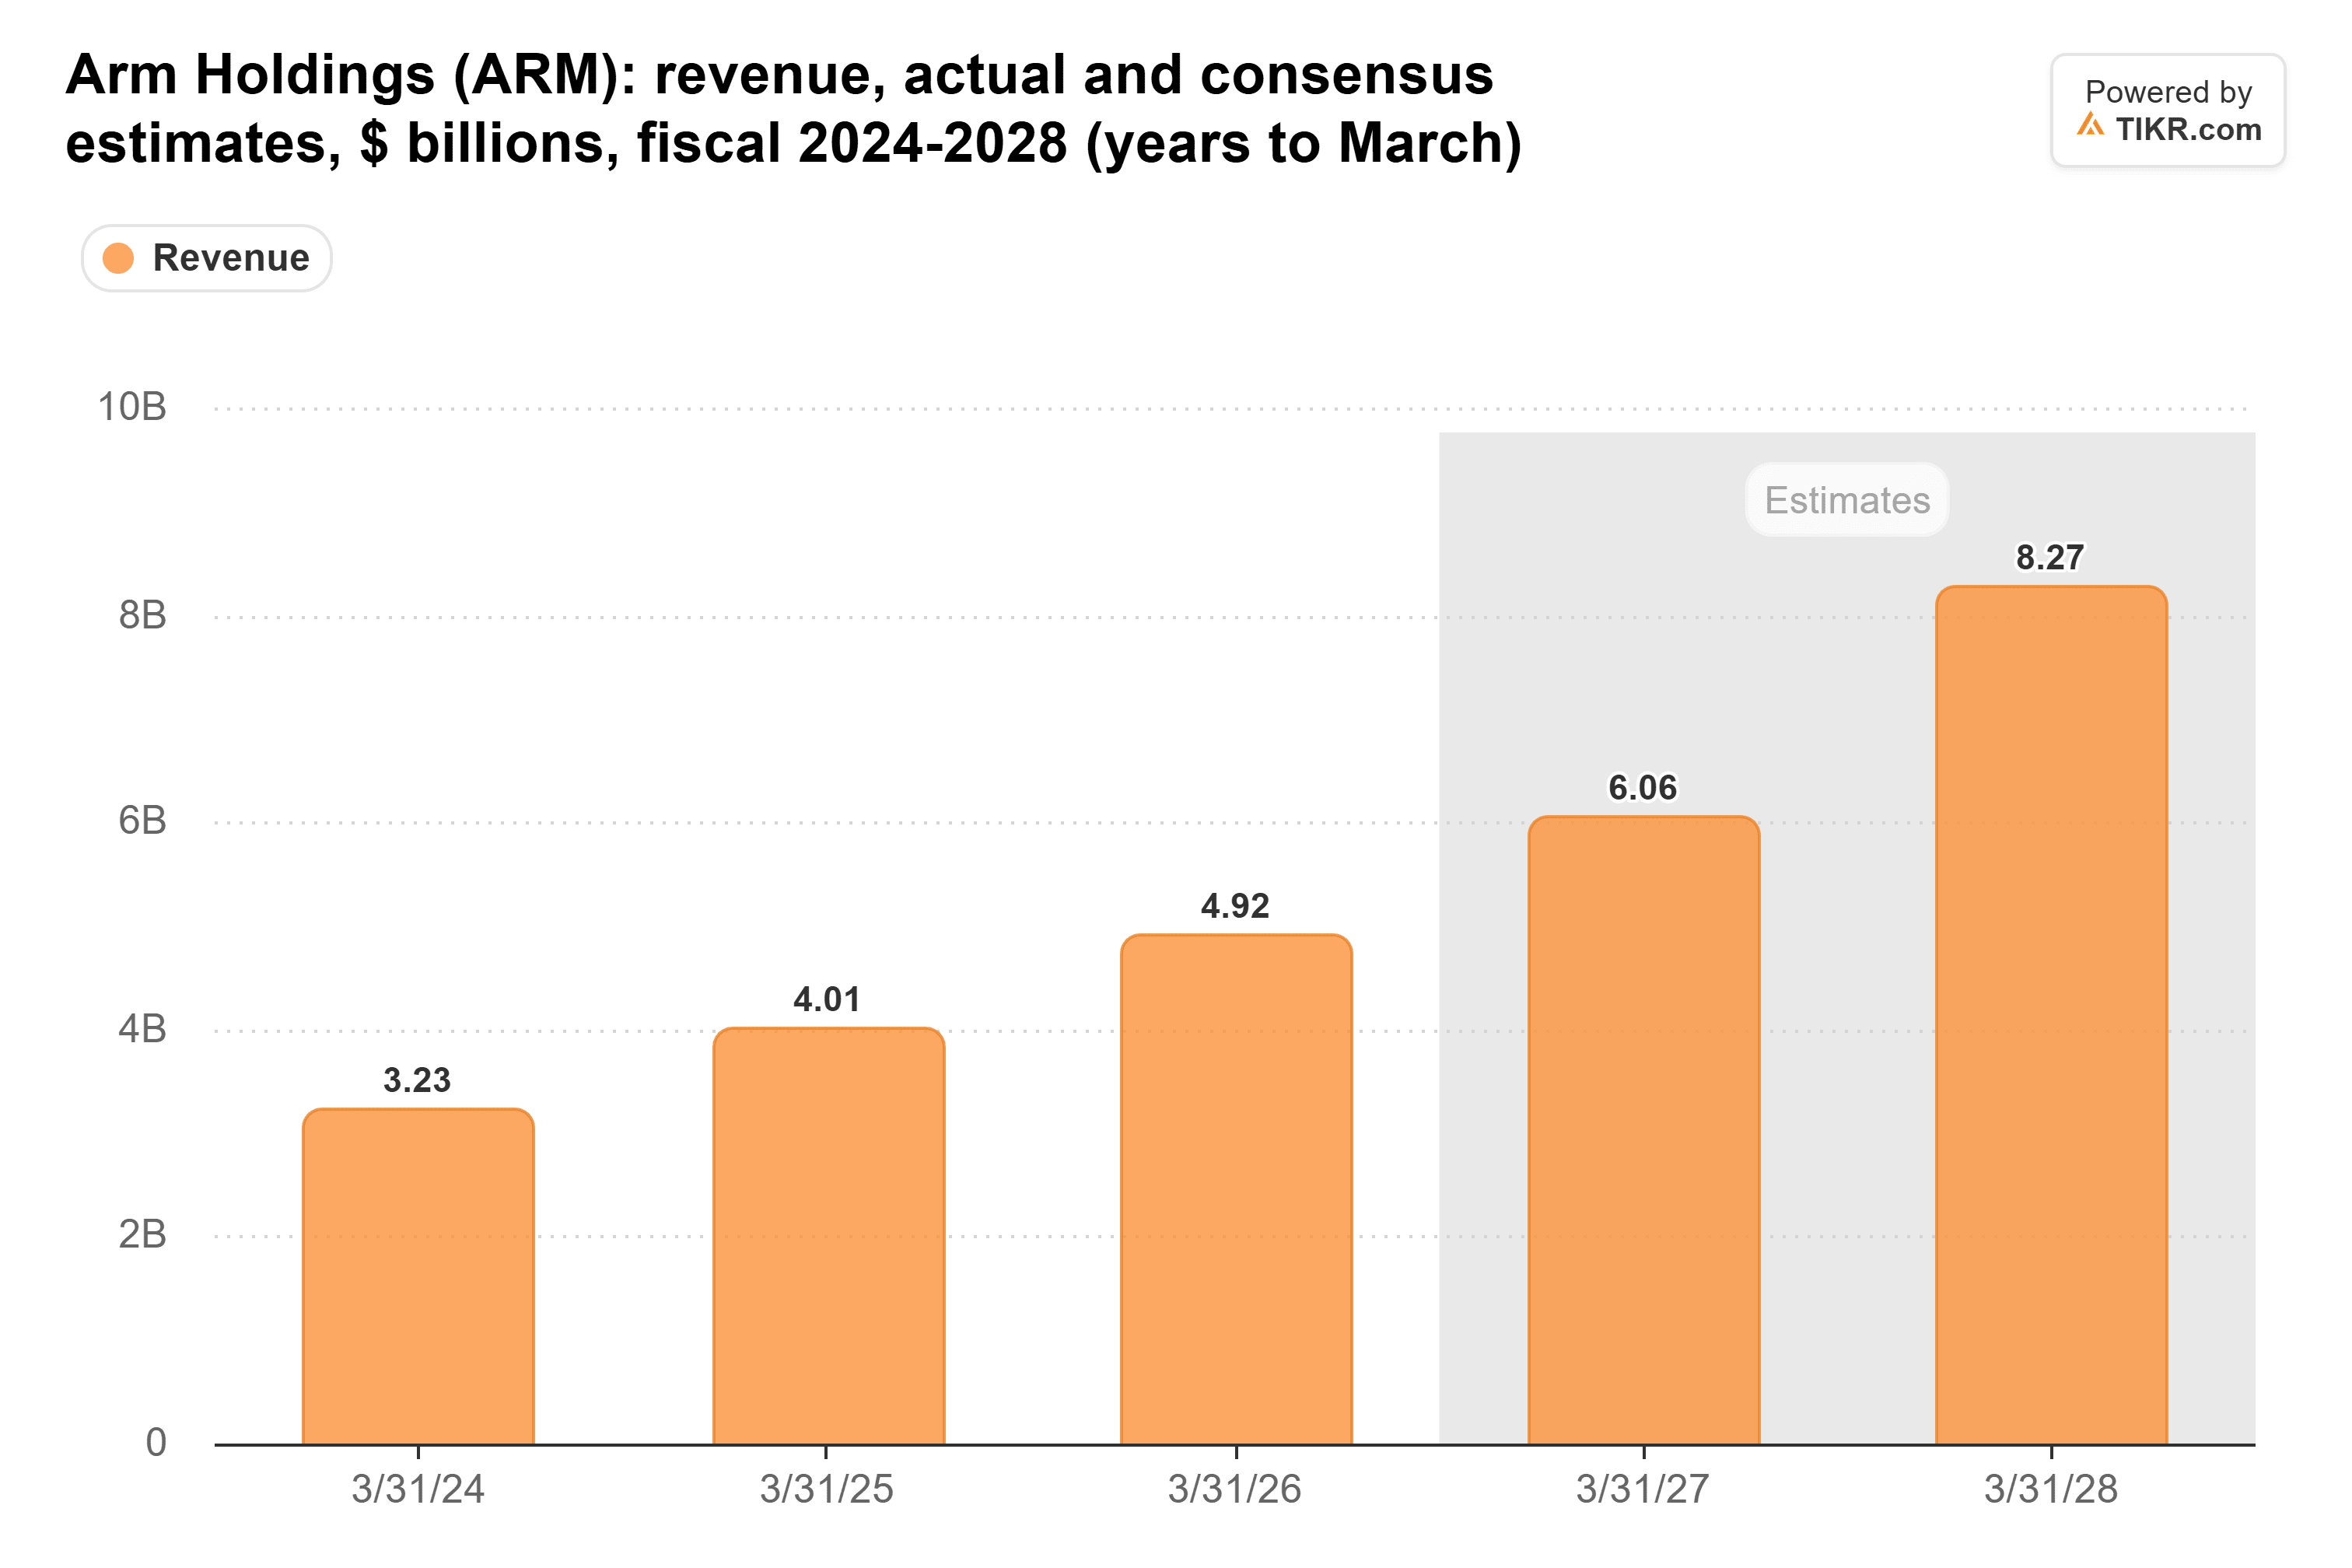
Arm tiene más en qué apoyarse. Sus regalías del centro de datos se duplicaron, y está más segura de obtener hasta $2.000 millones de ingresos por CPU de AGI en los años fiscales 2027 y 2028. Qualcomm busca $5.000 millones de ingresos del centro de datos en el año fiscal 2027, pero los teléfonos fueron $27.800 millones de sus $38.400 millones de ingresos por chips en el año fiscal 2025.
Micron envía la factura
En su informe de septiembre, Micron publicó ingresos del cuarto trimestre fiscal de $54.200 millones, frente a $11.300 millones del año anterior, con un margen bruto del 86,8%. El CEO Sanjay Mehrotra dijo que Micron espera "un año fiscal 2027 aún más fuerte".
Qualcomm está pagando la mayor parte de la factura
Arm tiene suficiente crecimiento fuera de los teléfonos para superar esto. Qualcomm aún no lo tiene, y me gustaría ver que su margen bruto vuelva a subir antes de apostar a que la presión ha terminado.
Sin embargo, los precios de la memoria pueden caer rápidamente una vez que llegue nueva oferta, y eso podría elevar el margen de Qualcomm antes de lo previsto. Su informe del trimestre de diciembre mostrará cuál llega primero.
Entonces, ¿cuál es el valor real de las acciones de Qualcomm?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Qualcomm. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!