Puntos Clave
- Ed Zitron dice que dos de los bonos de CoreWeave ahora rinden más del 17%. Un día antes, Jason Lemkin situó la deuda de CoreWeave en torno al 15%.
- Los prestamistas están valorando a CoreWeave como un crédito en dificultades, por lo que su próximo endeudamiento costará más.
- El flujo de caja libre de CoreWeave fue de -$7.25 mil millones en 2025, y su guía de intereses del tercer trimestre es casi cuatro veces su guía de ingresos operativos ajustados.
- La visión del mercado de bonos es la más convincente. El informe del tercer trimestre del 10 de noviembre es la primera prueba.
CoreWeave (CRWV) tiene un problema con sus prestamistas: sus bonos ahora se negocian como la deuda de una empresa en apuros.
El 5 de noviembre, el crítico tecnológico Ed Zitron publicó en X: "Ahora hay dos bonos de CoreWeave que cotizan por encima del 17%, con uno al 16,81%". Ese mismo día, antes, había situado dos de ellos por encima del 16%.
En el episodio del 4 de noviembre del podcast 20VC, el fundador de SaaStr, Jason Lemkin, dijo 15%: "Hay inestabilidad en los mercados de deuda. La deuda de CoreWeave paga el 15%. Eso es inestabilidad".
El movimiento verificado es menor pero aún pronunciado. Los pagarés en dólares de CoreWeave rendían alrededor del 15% al 16% el 2 de noviembre, y para el 6 de noviembre CNBC situó sus pagarés de 2032 por encima del 16%. Eso es más que una inestabilidad.
Wall Street Espera que los Ingresos Aparezcan
Los analistas esperan que los ingresos de CoreWeave se multipliquen por más de ocho entre 2025 y 2028:
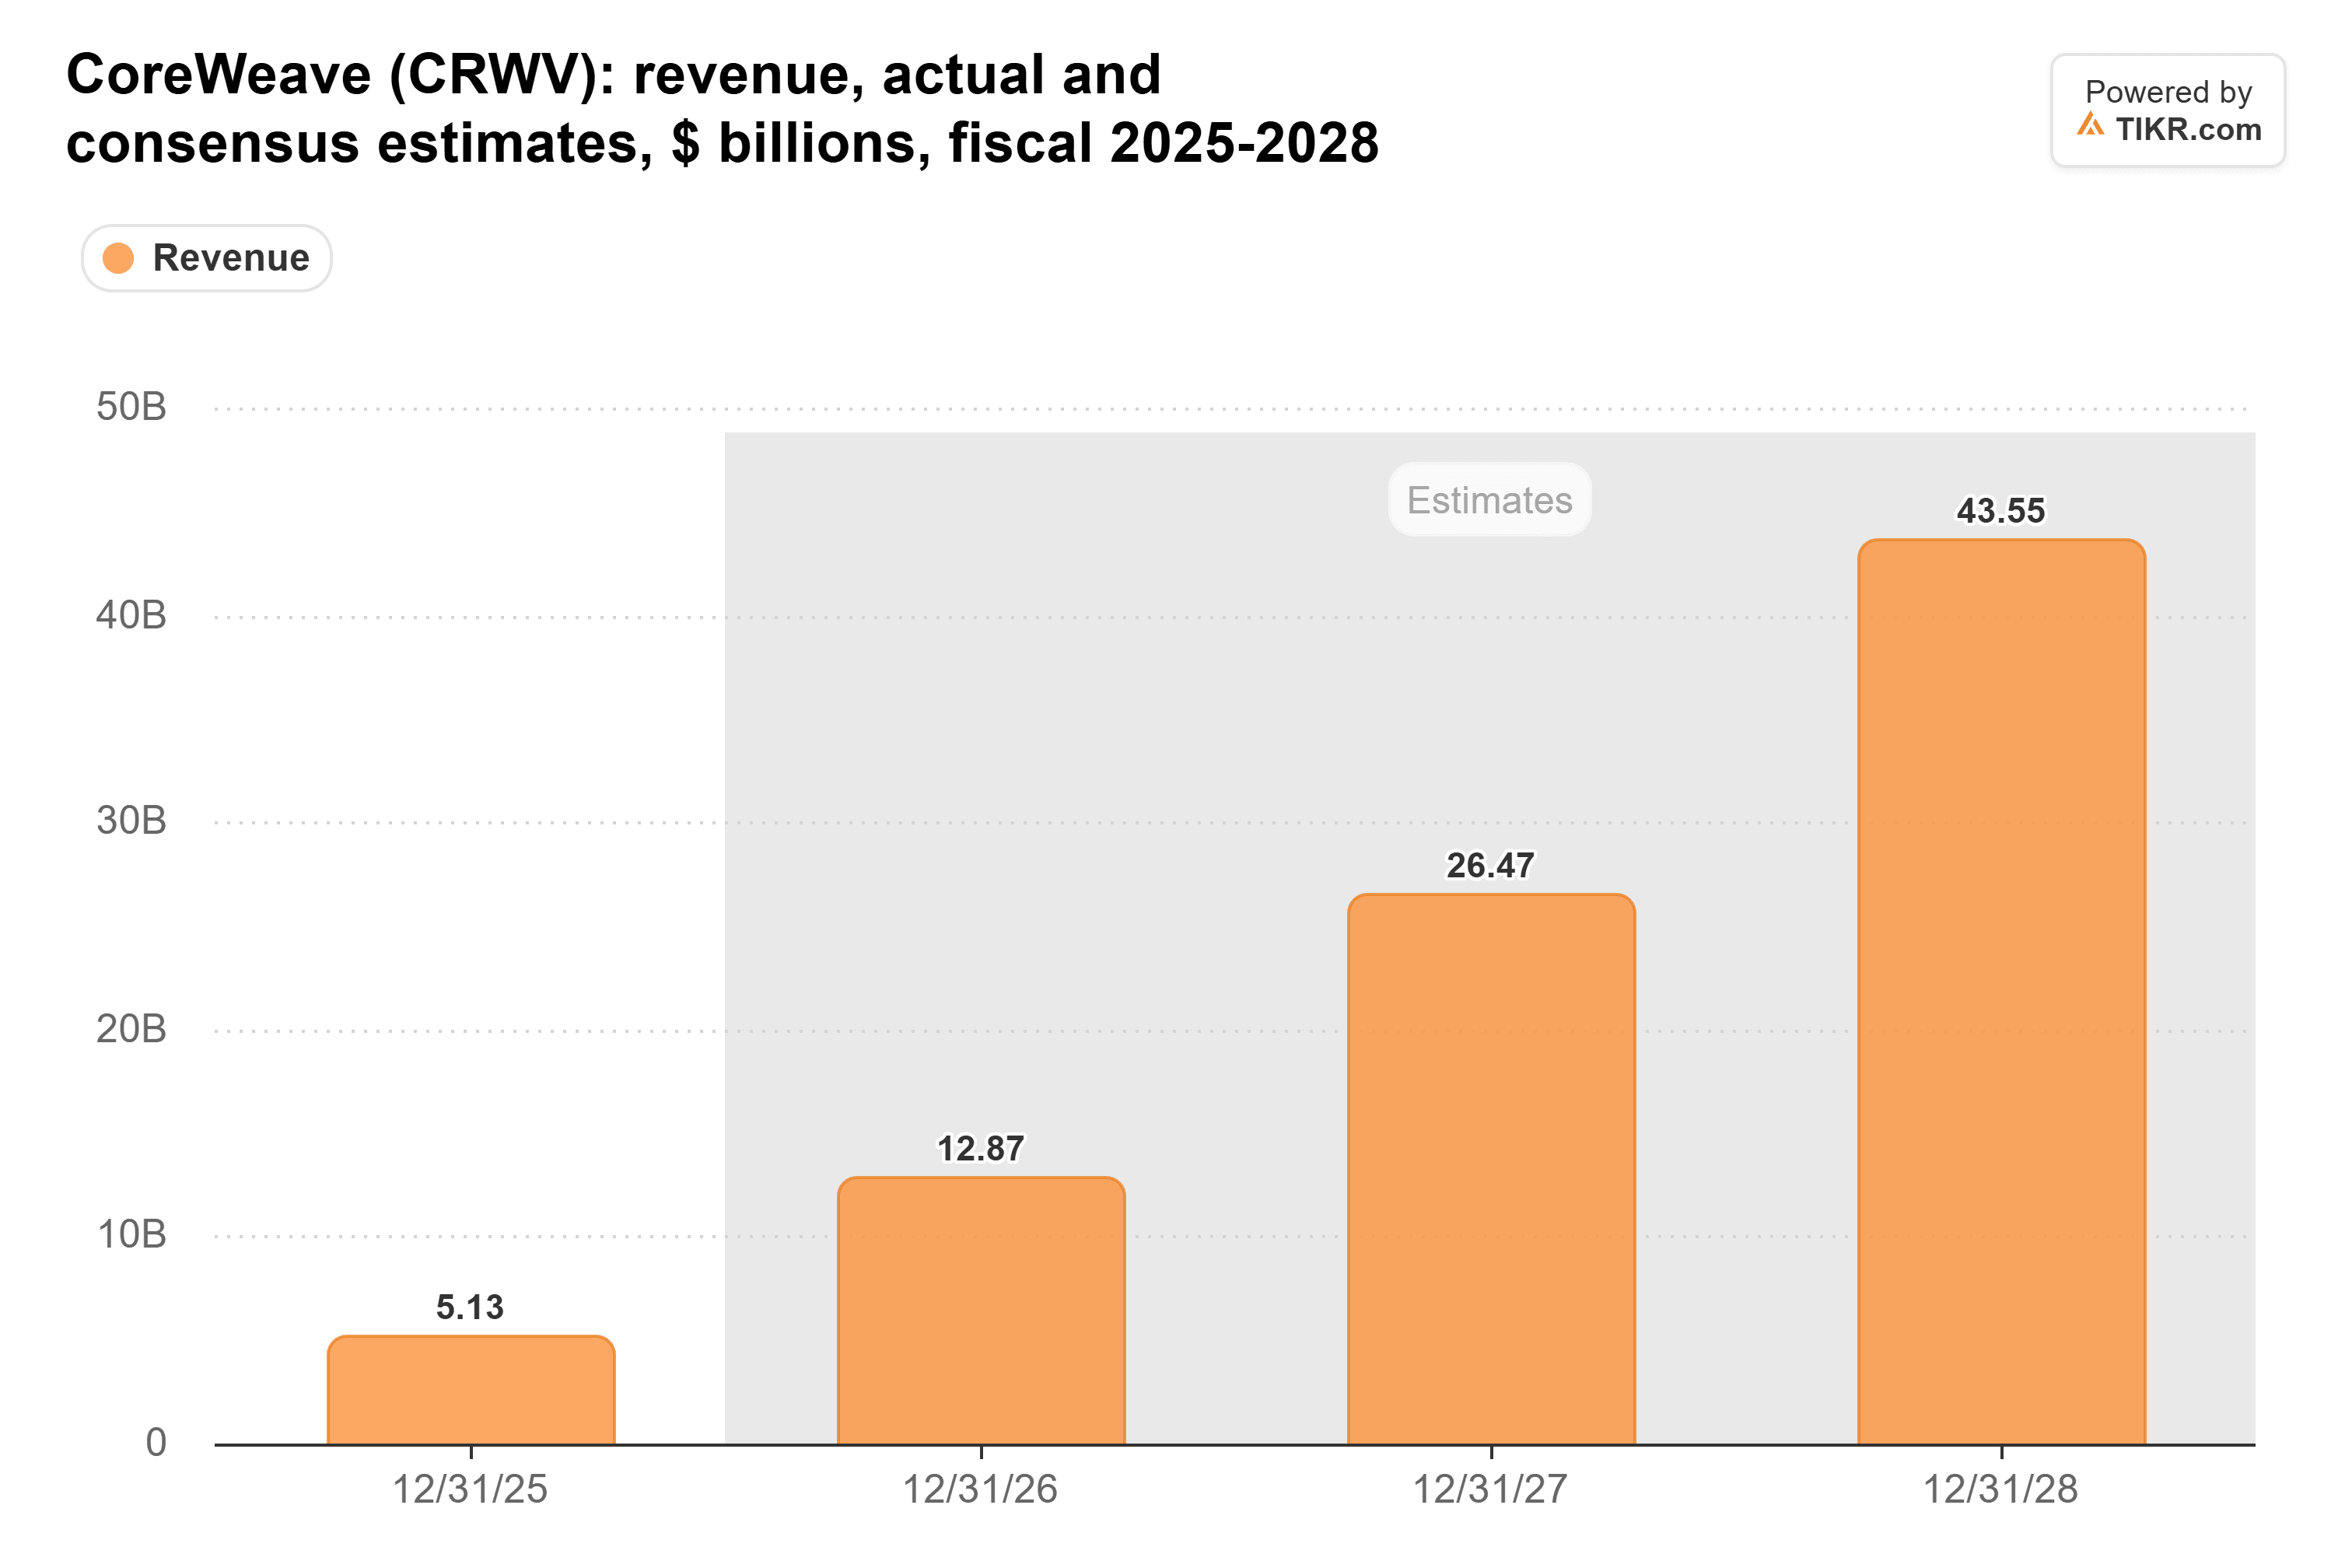
Los prestamistas cuentan con ese crecimiento para que se les devuelva el dinero. Pero primero tiene que materializarse, y eso requiere deuda.
CoreWeave Construye con Dinero Prestado
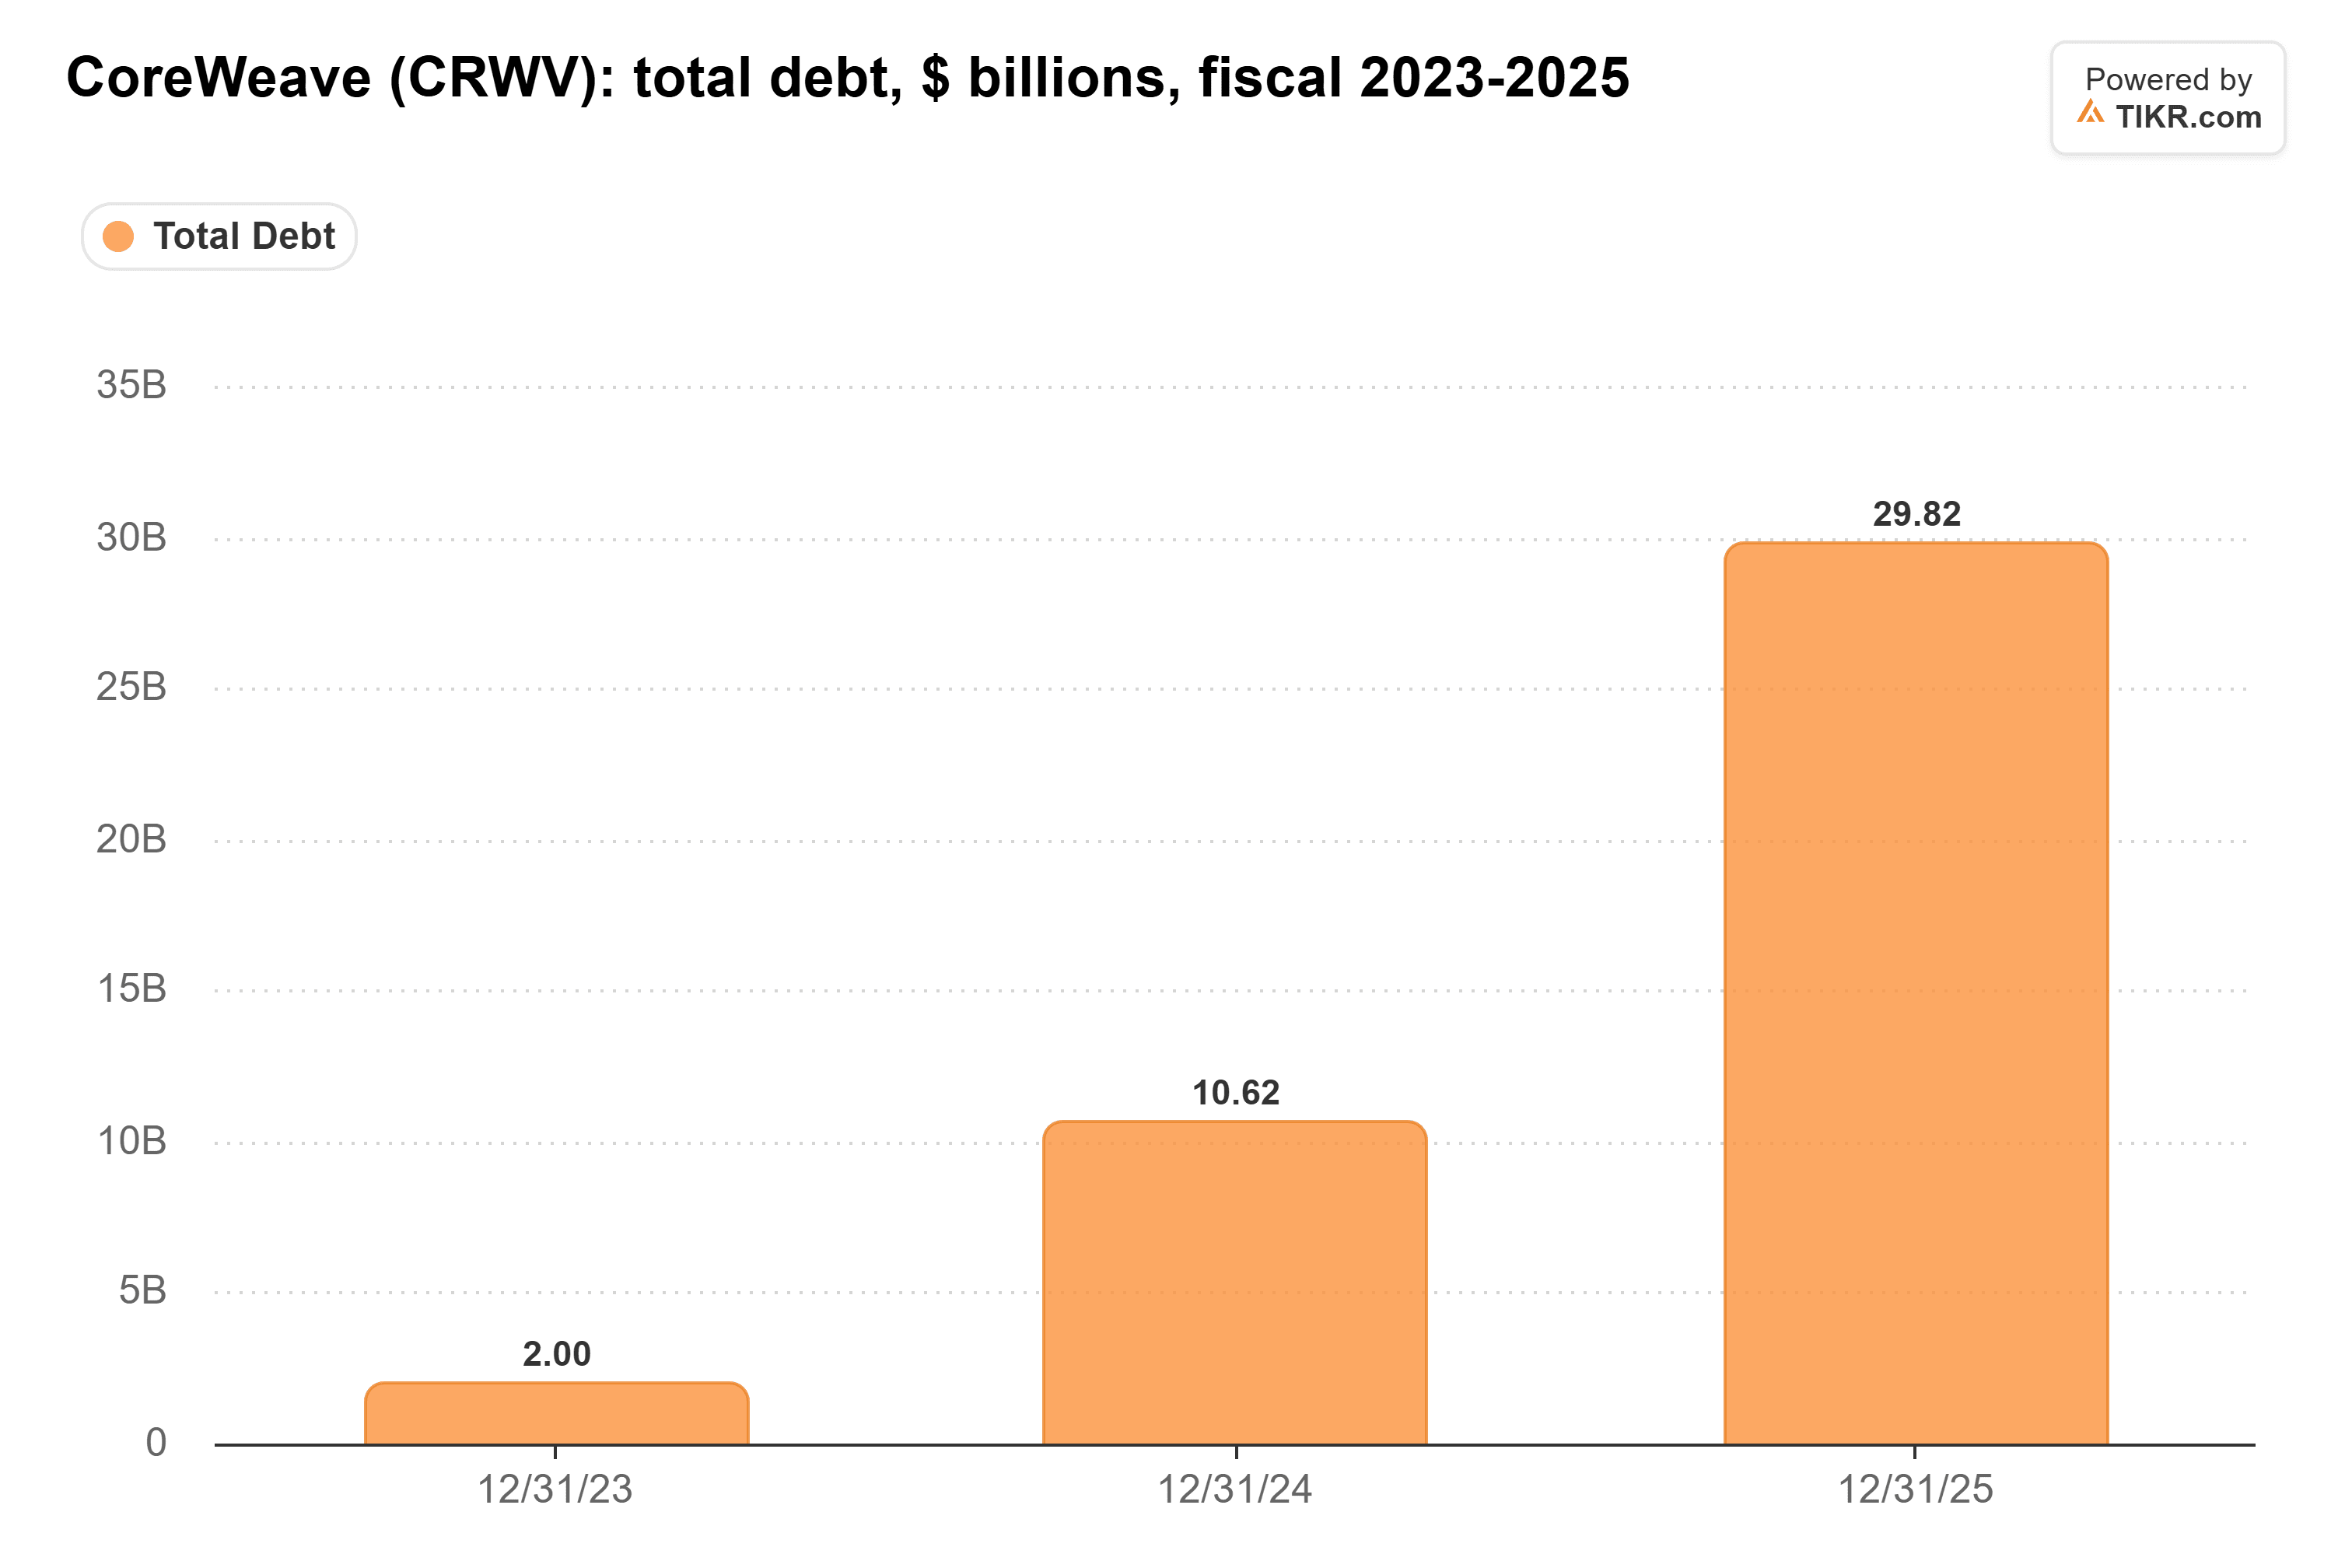
Su deuda total en TIKR, que incluye pasivos por arrendamiento, aumentó de $2.0 mil millones a finales de 2023 a $29.8 mil millones a finales de 2025:
El flujo de caja libre se volvió más negativo cada año desde 2022 hasta 2025:
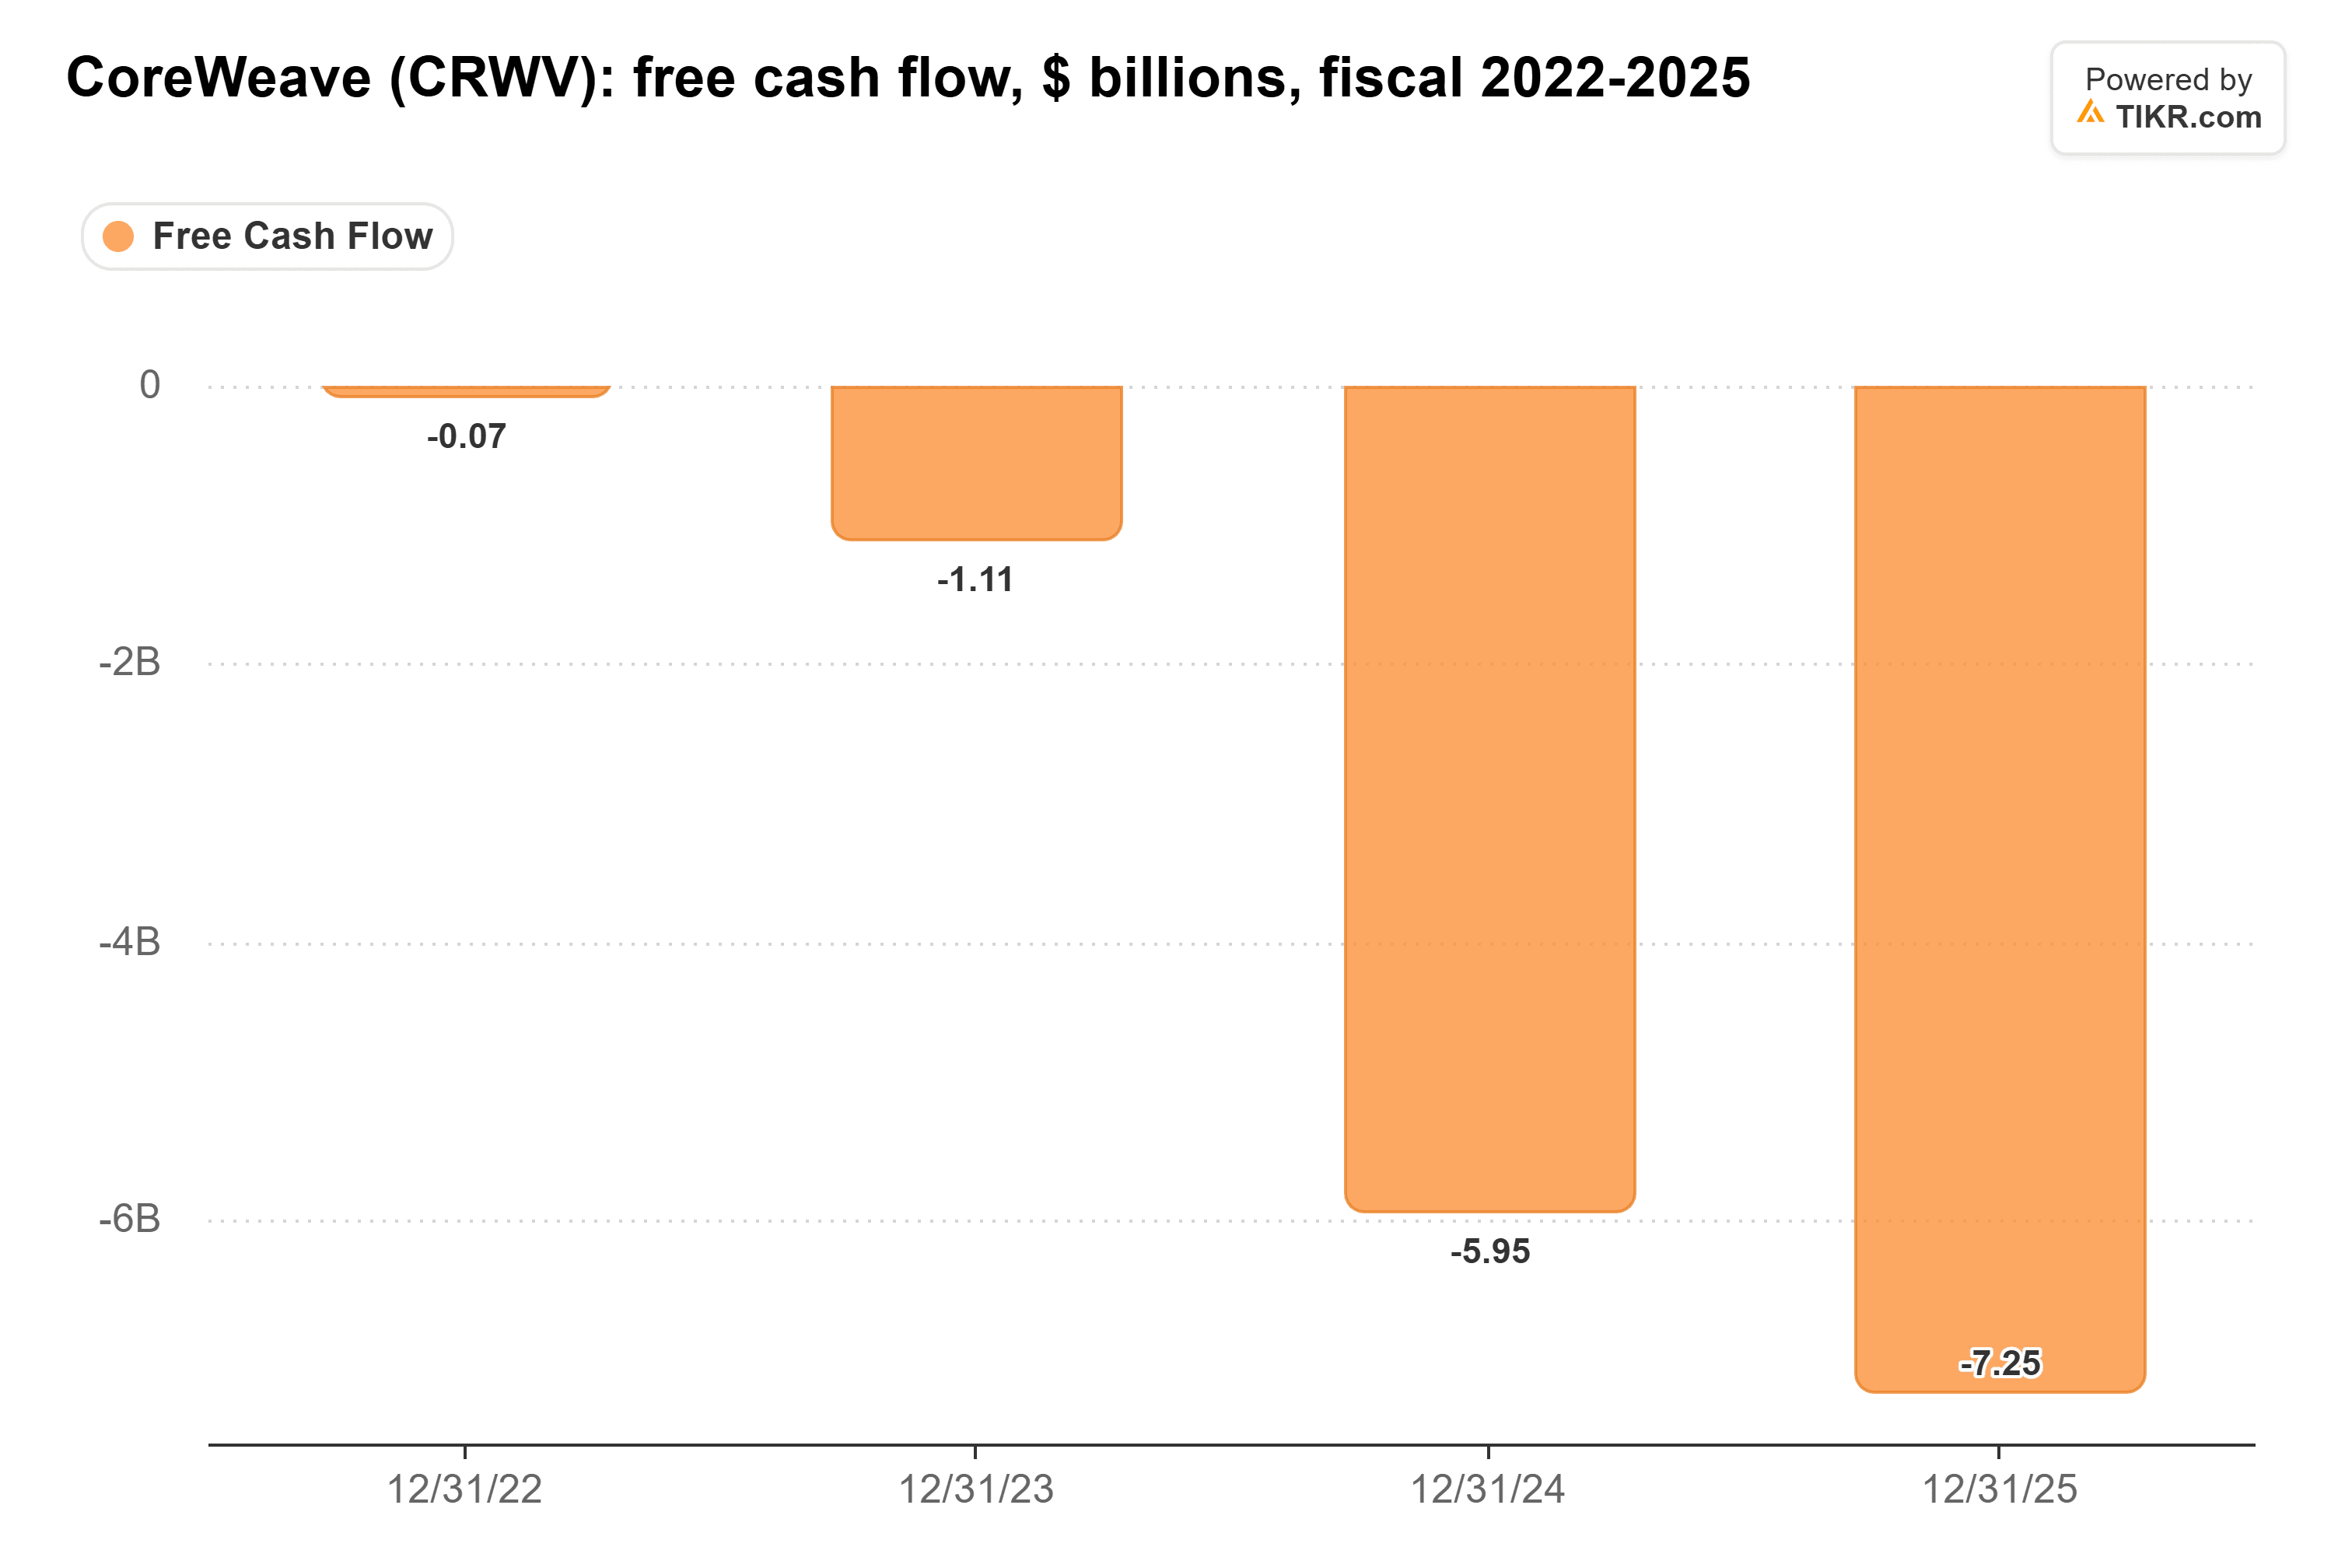
El consenso sitúa el flujo de caja libre en -$28.8 mil millones este año y -$33.0 mil millones en 2027, y aún negativo en 2030.
6 Acciones de Dividendos Seguros que Pagan a los Jubilados Rentabilidades del 6%+
Hoy hay más de 100 acciones que pagan dividendos anuales del 6%+.
Pero tras una extensa revisión de inversión aprovechando los datos propietarios de TIKR, ahora creemos que solo seis de ellas son realmente seguras para los jubilados.
Son todas tuyas de forma gratuita como parte de nuestro nuevo informe de inversión, al que puedes acceder aquí mismo.
Los Prestamistas Cobran a CoreWeave Dos Tasas Muy Diferentes
Los intereses ya cuestan más de lo que gana el negocio. CoreWeave guió el gasto por intereses del tercer trimestre a $860 millones a $940 millones, frente a unos ingresos operativos ajustados de $200 millones a $260 millones, casi cuatro veces en los puntos medios.
CoreWeave paga dos precios por dinero nuevo. Los préstamos respaldados por contratos específicos con clientes se abarataron: su préstamo DDTL 4.0 con grado de inversión se colocó por debajo del 6% en marzo. Los bonos no garantizados se encarecieron, con cupones del 9,00% en julio de 2025, 9,75% en abril de 2026 y 9,625% en junio.
Con esos bonos ahora rindiendo por encima del 16%, un nuevo prestamista no garantizado probablemente pediría algo mucho más cercano a eso que al 9,75%. Oracle, que tiene grado de inversión, colocó $10 mil millones de pagarés el 2 de noviembre a cupones del 7% al 8,65%.
Los analistas de renta variable son más amables. Citi recortó su objetivo a $128 desde $159 el 4 de noviembre y mantuvo su calificación de Compra. Pero los prestamistas cobran antes que los accionistas.
Las Elecciones de Mitad de Mandato Ayudan a los Sitios que CoreWeave Ya Tiene
Parte de esto es sectorial. Los demócratas barrieron en el Congreso el 3 de noviembre, y casi todas las medidas electorales locales sobre centros de datos con resultados fueron en contra de los proyectos.
La lectura generosa: si los nuevos centros de datos se vuelven más difíciles de construir, los 1,5 gigavatios que CoreWeave tenía operativos al 30 de junio se vuelven más escasos y valiosos. Rory O’Driscoll lo expresó en el mismo episodio de 20VC: "si el otro lado de la ecuación, el lado de la demanda, se mantiene, todas estas cosas se olvidarán en seis meses".
Pero el crecimiento de CoreWeave depende de capacidad que aún no ha construido. Tenía 4,2 gigavatios bajo contrato al 11 de agosto, y los clientes estadounidenses aportaron el 93,6% de sus ingresos de 2025. Normas locales más estrictas aumentan las probabilidades de retrasos, y el pasado noviembre un retraso de un promotor ya forzó un recorte en la guía de ingresos de 2025.
Lo que CoreWeave Tiene que Mostrar el 10 de Noviembre
Estoy con los tenedores de bonos. Hasta que el beneficio operativo cubra los intereses, la acción lleva el riesgo que sus prestamistas están valorando.
El informe del tercer trimestre del 10 de noviembre es la primera prueba. Unos ingresos operativos ajustados en o por encima de $260 millones, manteniendo la guía para el año completo, aliviaría parte de la presión. Después de eso, observa el cupón del próximo bono no garantizado de CoreWeave.
Disfruta de tu Jubilación con Estilo con Estas Rentabilidades por Dividendo Seguras del 6%+
Los dividendos pueden contener la clave de una enorme riqueza. Pero solo si compras los correctos.
Elegir la acción de alto dividendo correcta puede ser la diferencia entre una jubilación soñada...y arreglárselas cada mes, esperando a que llegue el próximo cheque de la Seguridad Social.
Hemos identificado seis acciones con una rentabilidad del 6%+ que creemos que todo jubilado debería conocer ahora mismo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!