Puntos clave
- La acción de Dell Technologies (DELL) cayó aproximadamente un 16% entre el 26 de octubre y el 2 de noviembre, cerrando cerca de $393, ya que los mayores costes de memoria y la debilitación de la demanda de PC presionaron a las acciones.
- Intel (INTC) proyectó caídas de unidades de PC de aproximadamente un 12% en 2026 y un 10% en 2027, lo que generó preocupaciones sobre una desaceleración prolongada.
- HP (HPQ) generó aproximadamente el 75% de sus ingresos trimestrales a partir de Sistemas Personales, mientras que Super Micro Computer (SMCI) reportó posteriormente $19.9 mil millones en ventas trimestrales, destacando la continua demanda de infraestructura de IA.
- Dell cotizaba a un estimado de 14x las ganancias futuras el 2 de noviembre, pero sus $4.1 mil millones de flujo de caja libre en el primer semestre siguen siendo una preocupación a pesar de la fuerte rentabilidad de sus servidores.
¿Qué sucedió?
La acción de Dell Technologies (DELL) cayó aproximadamente un 16% en la semana que terminó el 2 de noviembre, pasando de alrededor de $467 a $393, ya que los inversores sopesaron la debilitación de la demanda de PC frente al negocio de infraestructura de IA en expansión de la empresa.
Gran parte de la caída siguió a la discusión de resultados de Intel del 29 de octubre, cuando la dirección advirtió que el aumento de los precios de la memoria y las restricciones de suministro estaban debilitando la demanda de PC.
El CFO de Intel, David Zinsner, proyectó caídas de unidades de PC de aproximadamente un 12% en 2026 y otro 10% en 2027, sugiriendo que la desaceleración podría continuar hasta el próximo año.
Dell ya había anticipado la presión. En la conferencia tecnológica de Citi del 10 de septiembre, el CFO David Kennedy dijo que el mercado de PC "está comprimido por el resto de este año, como dije, menos de dos dígitos".
Según los resultados del segundo trimestre fiscal de Dell, el Grupo de Soluciones para Clientes contribuyó con solo el 19% del ingreso operativo por segmento en el trimestre de julio, frente al 35% del año anterior. El Grupo de Soluciones de Infraestructura generó el 81% restante.
Su competidor HP enfrenta una mayor exposición a los PC. Sus resultados del tercer trimestre fiscal mostraron $11.8 mil millones en ingresos por Sistemas Personales de aproximadamente $15.7 mil millones en ventas totales.
El negocio de servidores de IA de Dell proporciona un contrapeso importante, con los márgenes operativos del Grupo de Soluciones de Infraestructura mejorando al 15.0% desde el 8.8% del año anterior.
Mientras tanto, el competidor en servidores de IA Super Micro reportó $19.9 mil millones en ventas trimestrales el 3 de noviembre, proporcionando más evidencia de una fuerte demanda de infraestructura a pesar de la debilidad del mercado de PC.
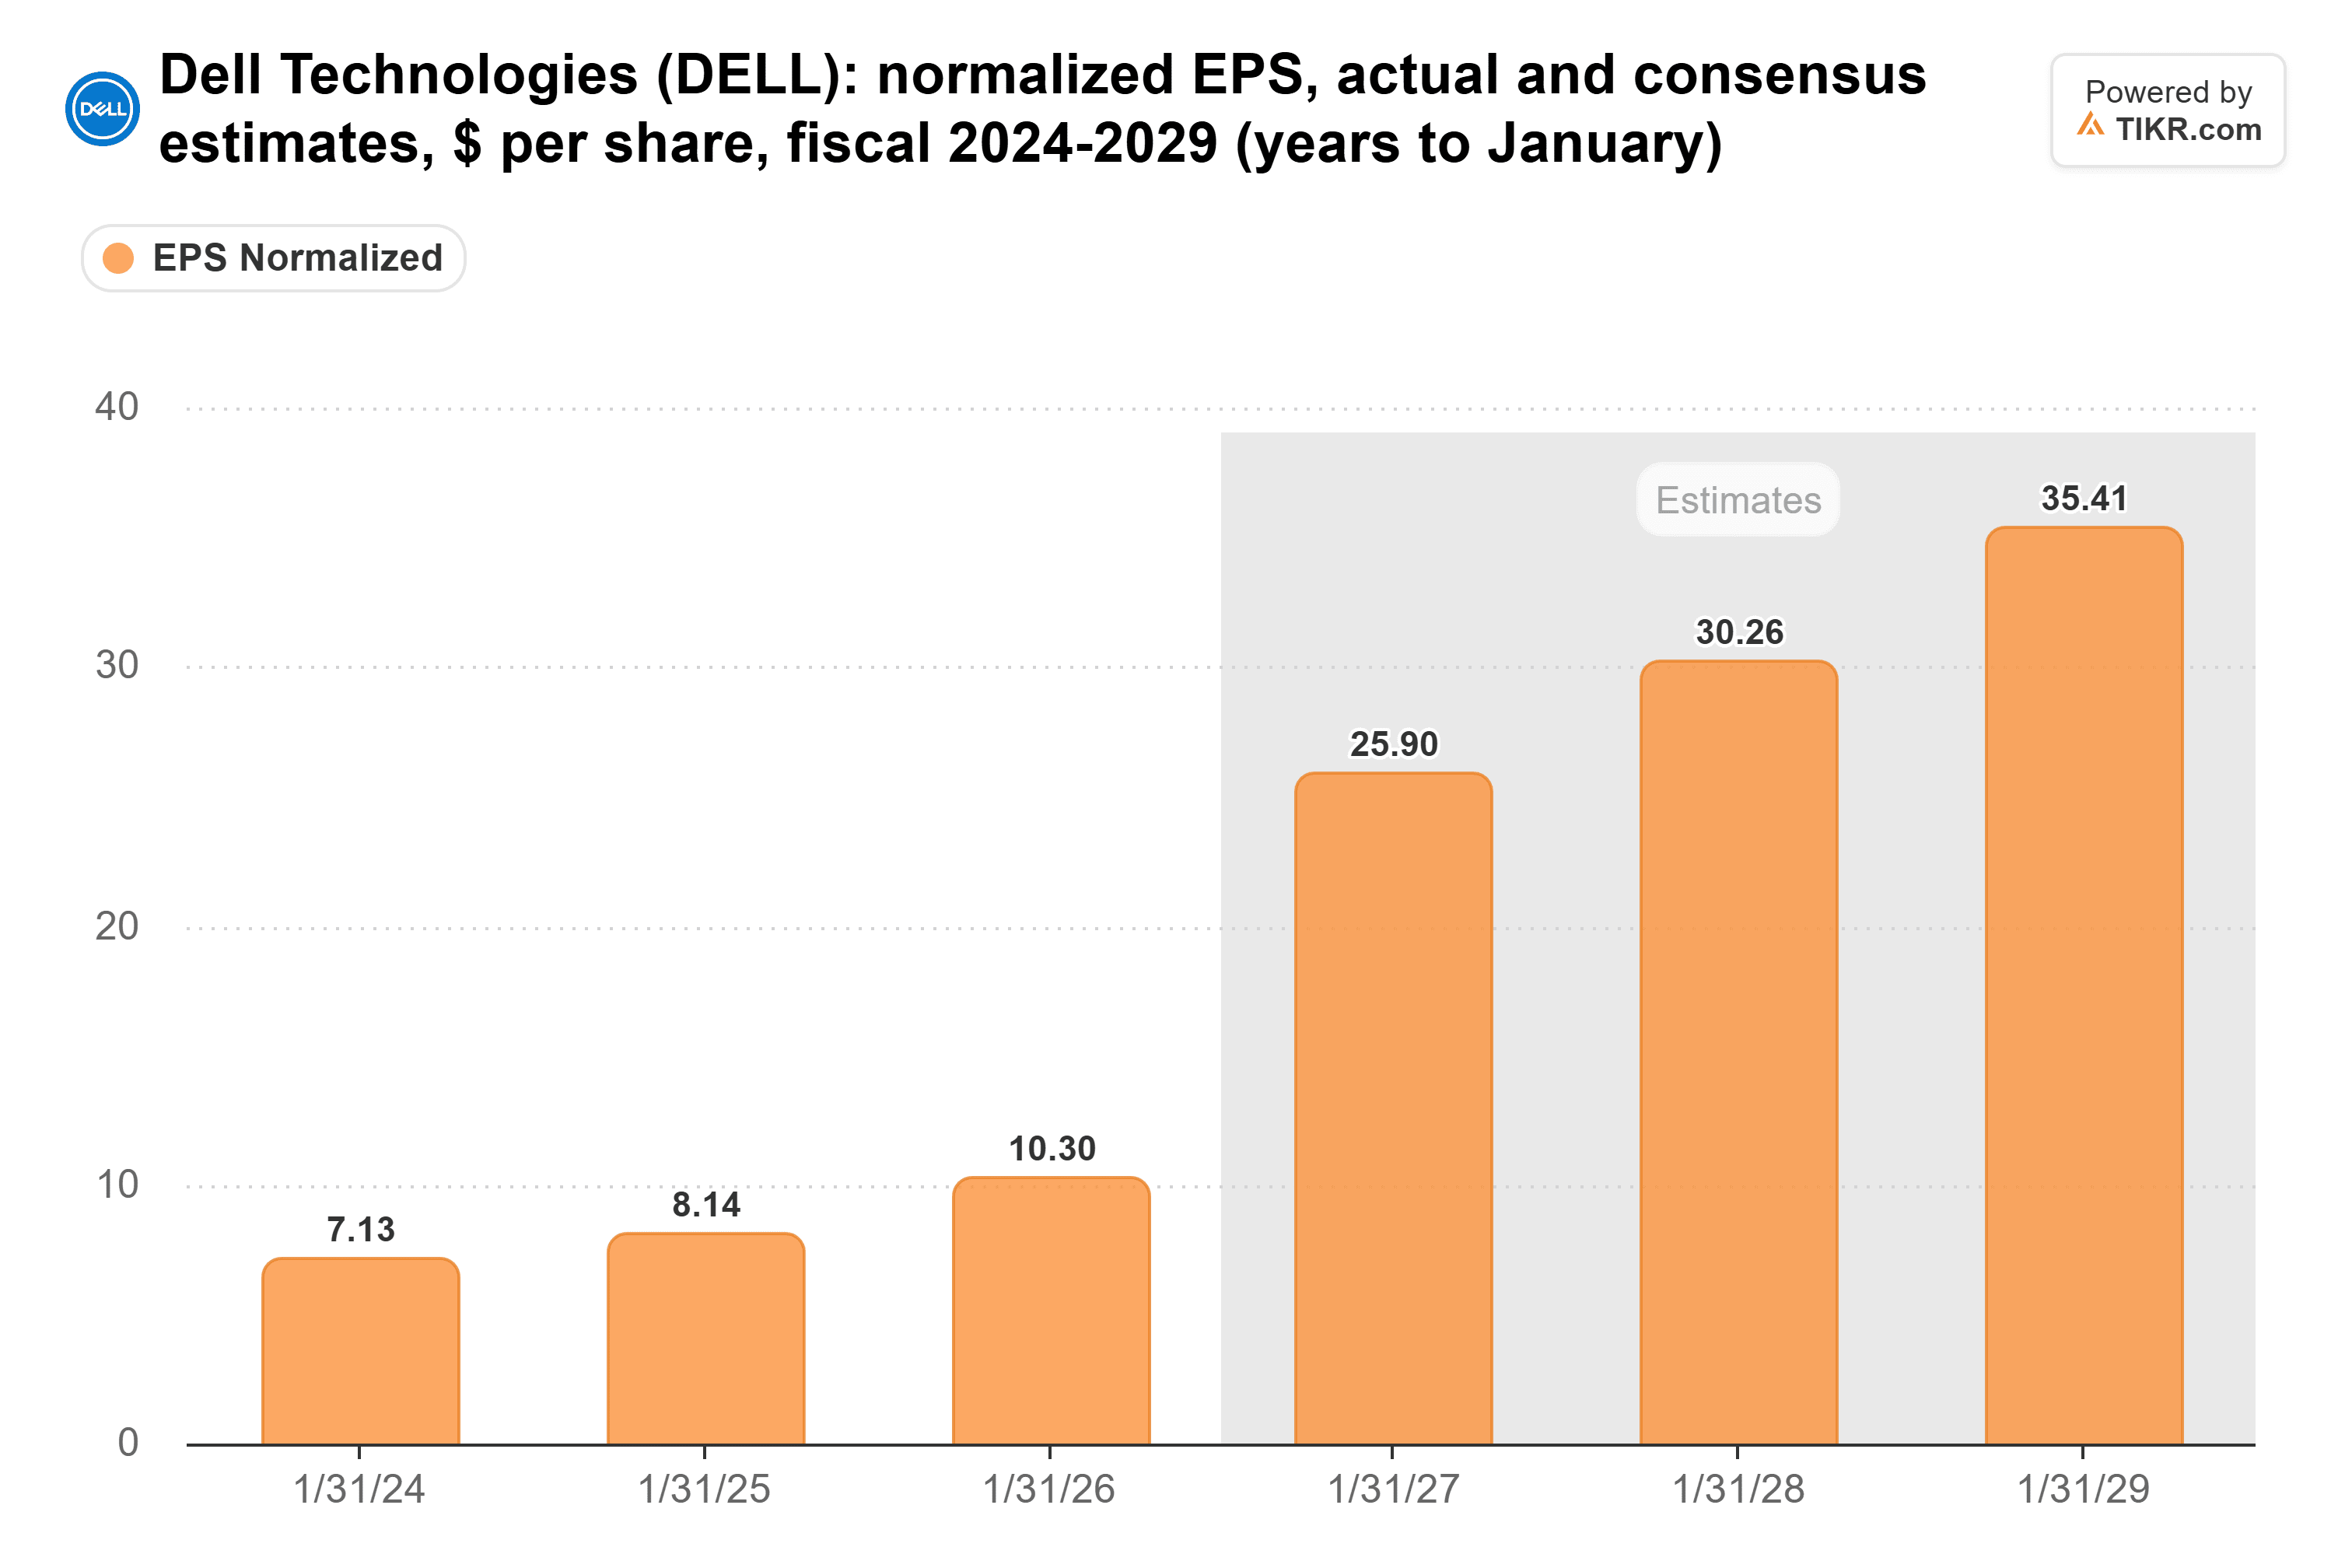
Las estimaciones de consenso de TIKR del 27 de octubre proyectaban que las EPS normalizadas de Dell aumentarían desde $25.90 para el año que termina en enero de 2027 a $30.26 en enero de 2028 y $35.41 en enero de 2029. Estas previsiones fueron anteriores a la advertencia de Intel.
El efectivo debe aparecer el 24 de noviembre
El mayor desafío de Dell es convertir sus fuertes ganancias en efectivo. Según sus resultados financieros trimestrales, la empresa generó $7.6 mil millones en ingreso neto durante el primer semestre del ejercicio fiscal 2027, en comparación con $4.1 mil millones en flujo de caja libre.
Los cambios en las cuentas por cobrar de financiación tuvieron un impacto negativo de aproximadamente $6.4 mil millones en el flujo de caja operativo, lo que pesó sobre la generación de caja convencional a pesar de la fuerte rentabilidad de la infraestructura. Dell también reportó $11.3 mil millones en flujo de caja libre ajustado, que trata los movimientos de caja relacionados con financiación de manera diferente.
Los analistas esperaban previamente aproximadamente $12 mil millones en flujo de caja libre para todo el año, lo que subraya la importancia de una conversión de caja más fuerte durante la segunda mitad del ejercicio fiscal 2027. Sin embargo, las diferencias entre el flujo de caja libre reportado y el ajustado hacen que las medidas subyacentes sean importantes de monitorear.
El informe de resultados programado por Dell para el 24 de noviembre será una prueba importante de si las fuertes ganancias de la infraestructura de IA se están traduciendo en una mejor generación de caja.
¿Está la acción de Dell infravalorada o sobrevalorada?
Dell parecía potencialmente infravalorada a su precio de cierre del 2 de noviembre, aunque una conversión de caja más débil y la incertidumbre en torno a la demanda de PC justificaban la cautela.
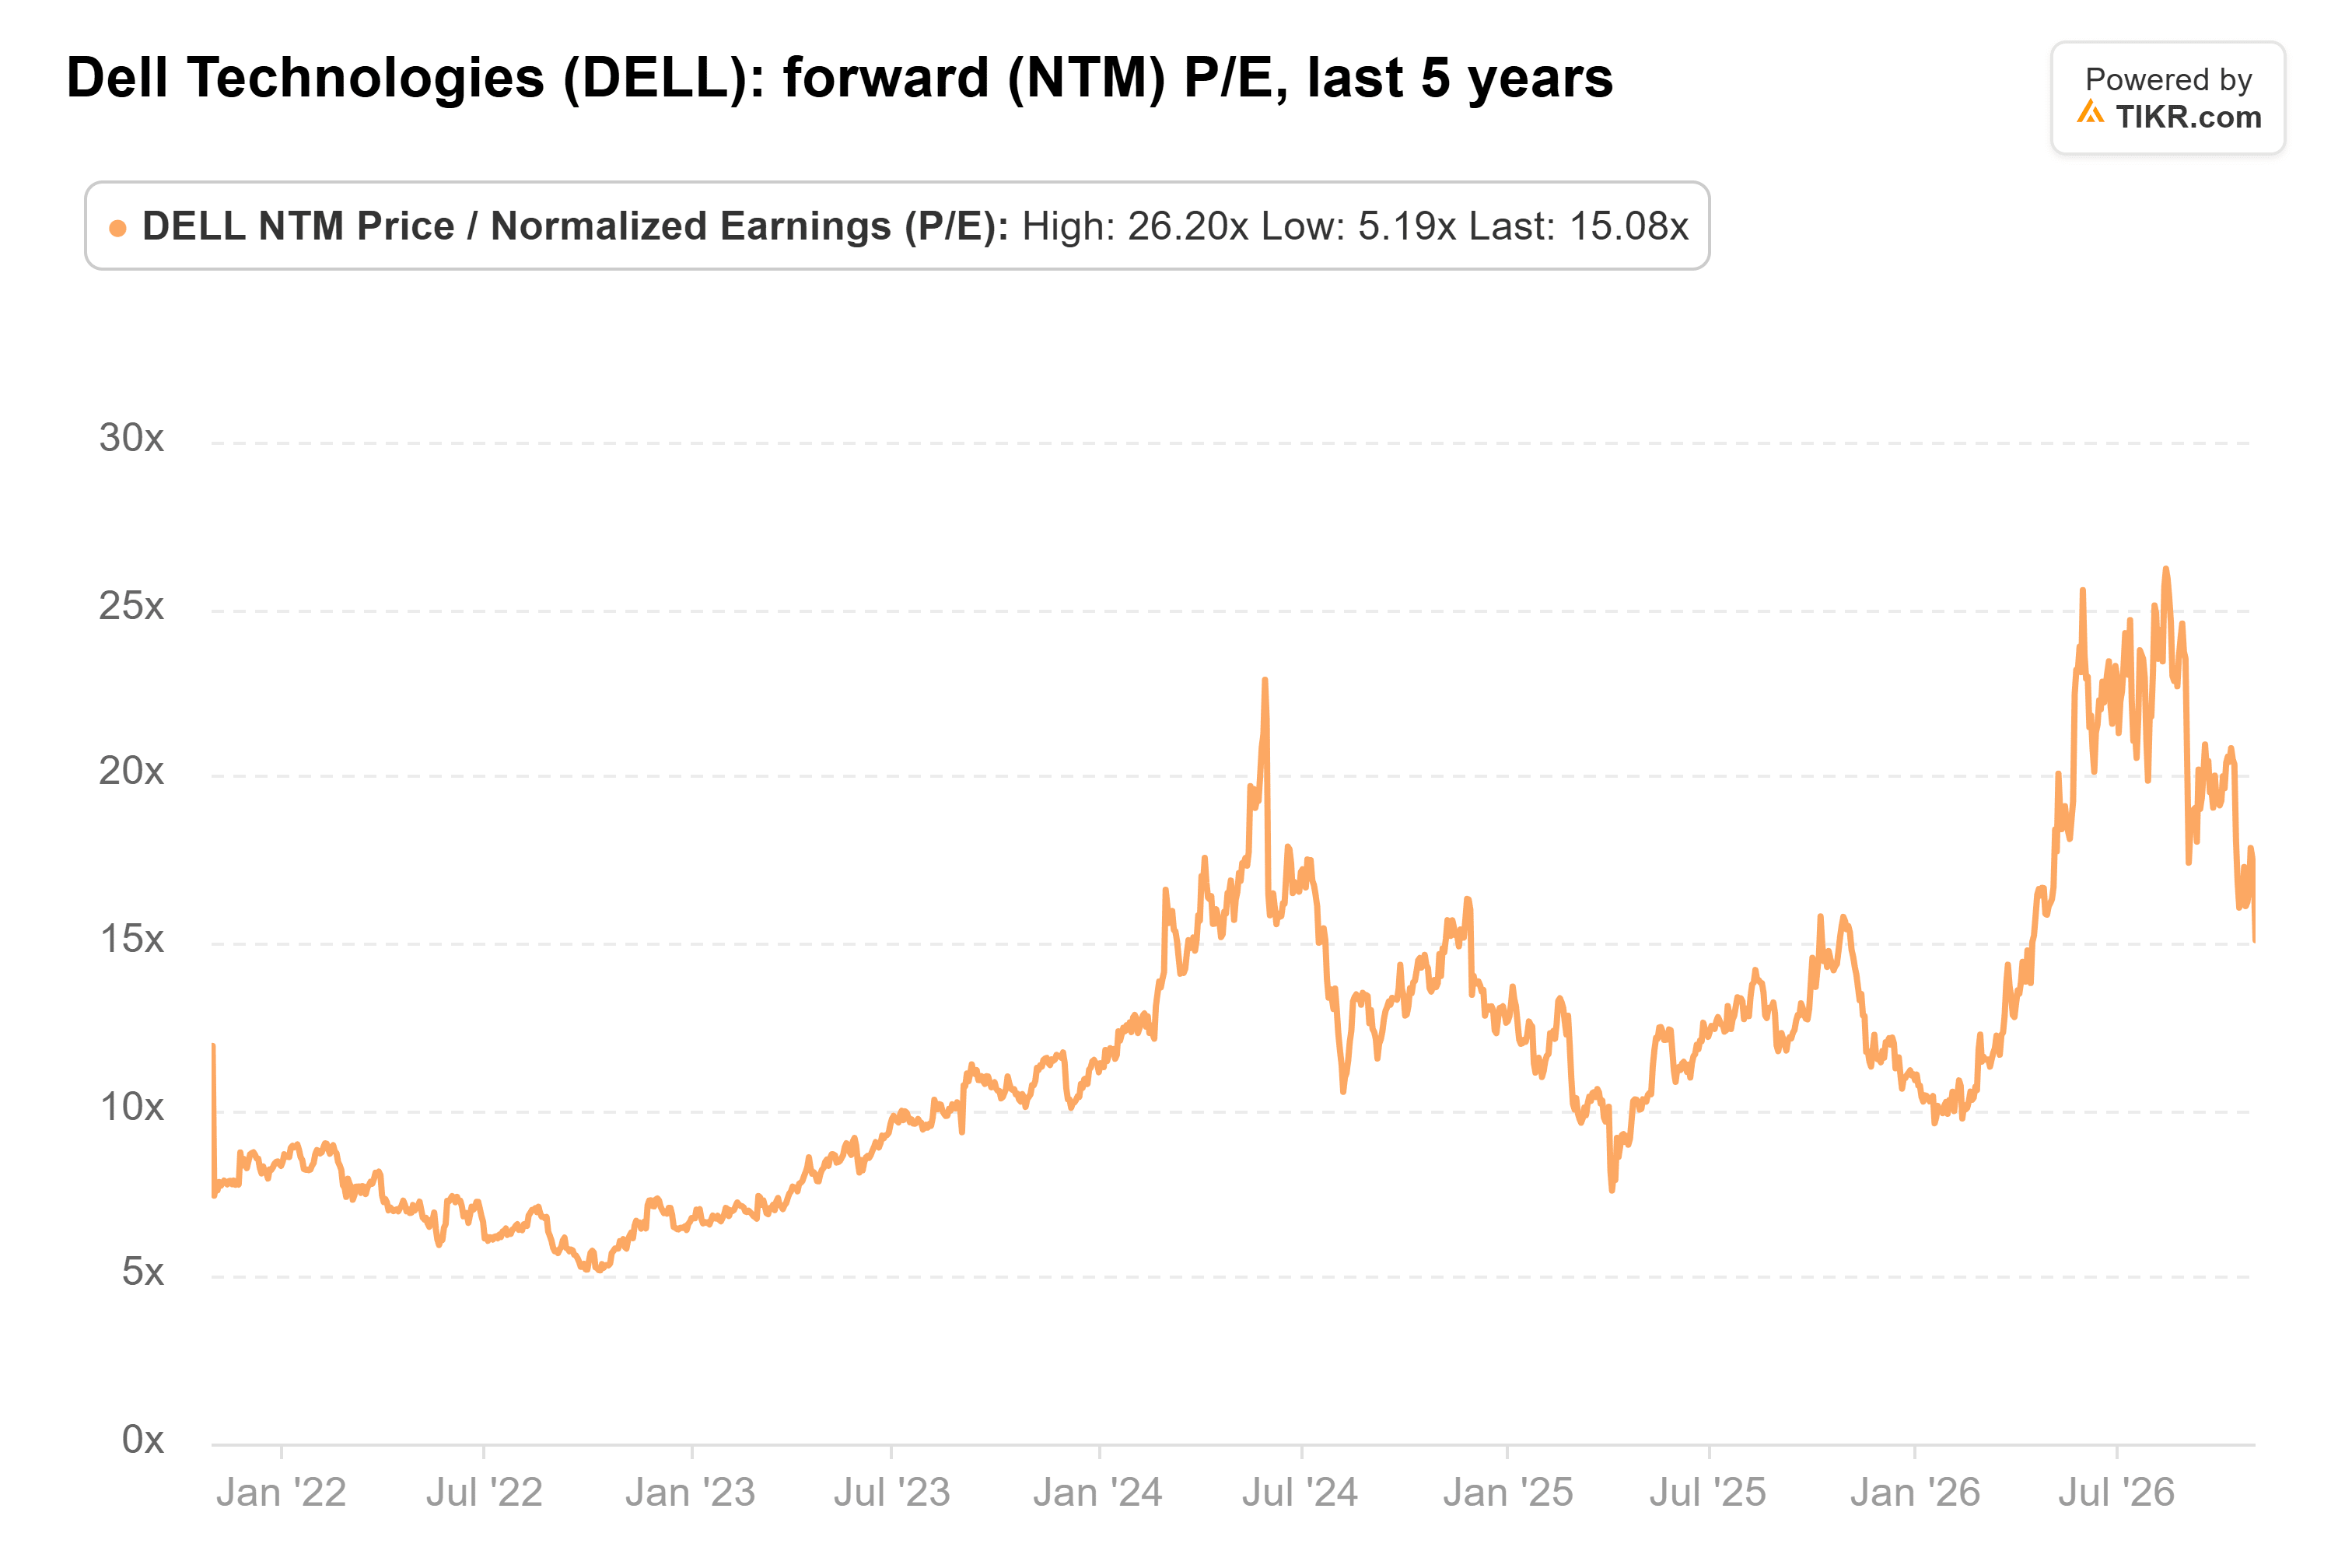
El P/E forward de Dell disminuyó desde aproximadamente 26x en agosto a 15.1x el 30 de octubre y un estimado de 14x el 2 de noviembre, acercándose a su promedio de cinco años de 11.7x.
A su precio de cierre del 2 de noviembre de $392.78, el objetivo de precio de consenso de Wall Street de finales de octubre de aproximadamente $595 implicaba una revalorización potencial del 51%. Esta comparación histórica no refleja los cambios posteriores en el precio de la acción de Dell o en las estimaciones de los analistas.
Durante los próximos 12 meses, el crecimiento de las ganancias de Dell dependerá de una demanda sostenida de servidores de IA, los márgenes de infraestructura, la estabilización del mercado de PC y una conversión de caja más fuerte.
Con los servidores de IA contribuyendo a la mayor parte de las ganancias por segmento de Dell y las estimaciones de ganancias apuntando al alza, su valoración del 2 de noviembre parecía atractiva. Sin embargo, una debilidad persistente del flujo de caja o escasez de componentes podrían limitar el potencial alcista, haciendo del informe de resultados del 24 de noviembre una prueba crítica para la tesis de inversión.
Entonces, ¿cuál es el valor real de la acción de Dell?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Dell. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!