


Puntos Clave
- Pfizer ofrece un rendimiento del 6,3% y General Mills del 7,7%, y ambas afirman que mantendrán sus dividendos a la tasa actual por ahora.
- El dividendo de Pfizer consumió el 89% de su flujo de caja libre en los últimos doce meses, y el de General Mills el 85%.
- La deuda neta de General Mills es 3,7 veces su EBITDA, por encima de su objetivo de 3 veces, frente a 2,0 veces en Pfizer.
- $10.000 pagan $770 al año en dividendos de General Mills hoy y $630 en dividendos de Pfizer.
Cualquier inversor de renta que busque rendimientos por encima del 6% se va a topar con Pfizer (PFE) y General Mills (GIS). Pfizer ofrece un rendimiento del 6,3% y General Mills del 7,7%, al 9 de octubre de 2026, después de que las acciones de General Mills cayeran casi un 22% en septiembre.
En sus comentarios sobre resultados del 23 de septiembre, General Mills dijo que mantendría su pago a la tasa actual mientras reduce su deuda. En agosto, el CEO de Pfizer dijo que su dividendo se mantendrá y comenzará a crecer de nuevo una vez que sus pérdidas de patentes queden atrás.
Así que, con ambos aumentos en pausa, ¿cuál de estos dividendos de alto rendimiento es mejor para poseer?
| Métrica | Pfizer (PFE) | General Mills (GIS) |
|---|---|---|
| Rendimiento por dividendo | 6,3% | 7,7% |
| Dividendo anual | $1,72 | $2,44 |
| Crecimiento del dividendo, 5 años | 2,5% anual (ejercicio 2020–2025) | 3,9% anual (ejercicio 2021–2026) |
| Ratio de pago de dividendos en efectivo (TTM) | 89% (al 28 de junio de 2026) | 85% (al 30 de agosto de 2026) |
| Deuda neta/EBITDA (LTM) | 1,97x | 3,67x |
| Cobertura de intereses (LTM) | 6,98x | 4,94x |
Pfizer está cambiando el COVID por fármacos más nuevos
Las ventas de Pfizer están pasando de sus productos COVID a fármacos más nuevos. En el segundo trimestre de 2026, los ingresos aumentaron un 3% respecto al mismo trimestre del año anterior, hasta $15.000 millones, y productos lanzados y adquiridos como Padcev y Nurtec crecieron un 18% operativamente. También elevó sus previsiones de ingresos para todo el año en $500 millones en el punto medio, a un rango de $60.500 millones a $62.500 millones.
Los años del COVID aún se reflejan en el efectivo que respalda el dividendo.
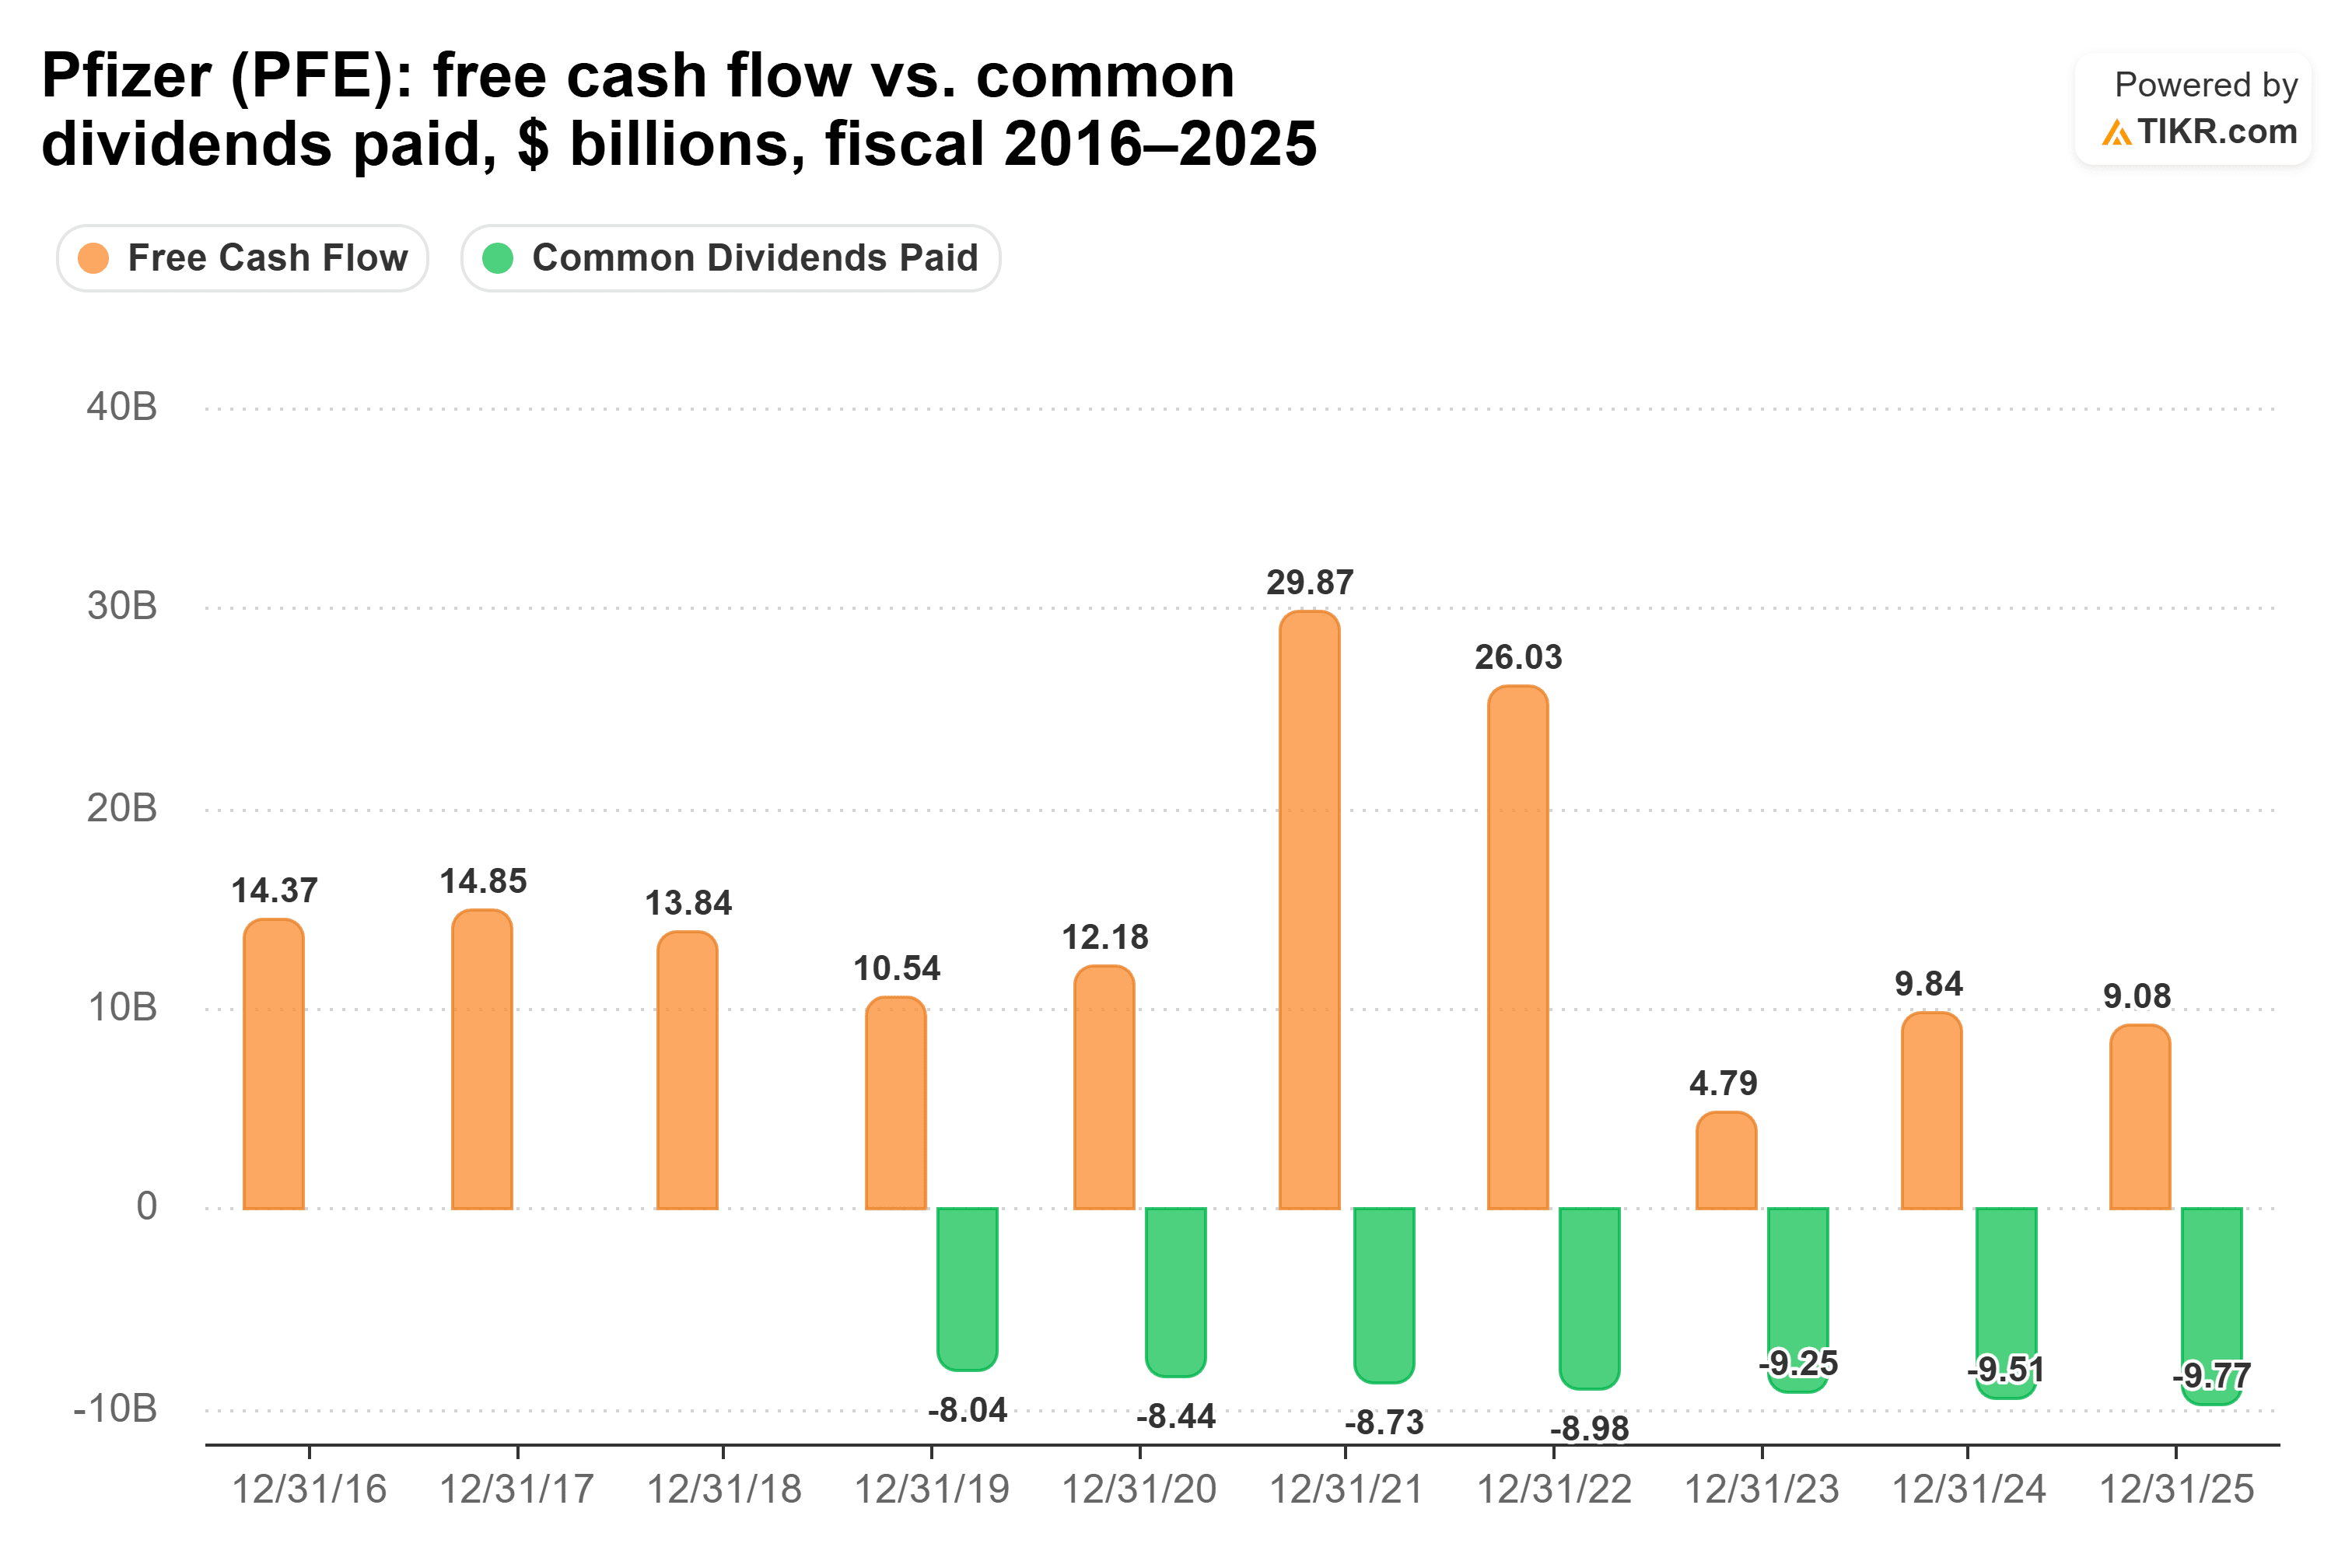
El flujo de caja libre alcanzó un máximo de $29.900 millones en el ejercicio 2021. En el ejercicio 2025, $9.080 millones de flujo de caja libre aún no cubrían $9.770 millones de dividendos. En los doce meses hasta el 28 de junio de 2026, el dividendo consumió un ajustado 89% del flujo de caja libre.
El riesgo es la pérdida de exclusividad de los fármacos, lo que pesará sobre los ingresos hasta 2028. El presidente y CEO Albert Bourla dijo en la llamada de agosto: "incluso en los escenarios más estresados que estamos ejecutando, podremos mantener nuestro dividendo". La dirección espera un crecimiento de ingresos anual en dígitos altos desde finales de 2028 hasta 2033.
General Mills está reduciendo su deuda primero
General Mills tiene su propia razón para mantener la línea, y está en el balance.
El negocio es mixto. En el trimestre terminado el 30 de agosto de 2026, las ventas netas fueron de $4.400 millones, un 3% menos que en el mismo trimestre del año anterior debido a la venta de su negocio de yogur en EE.UU., y las ventas orgánicas se mantuvieron planas. North America Retail cayó un 3% orgánicamente por la debilidad en cereales y snacks. Para el ejercicio 2027, la empresa espera que el beneficio operativo ajustado caiga entre un 8% y un 13% en moneda constante, y un BPA ajustado de $3,00 a $3,20, frente a $3,55 en el ejercicio 2026.
Durante años, el dividendo tuvo mucho margen.
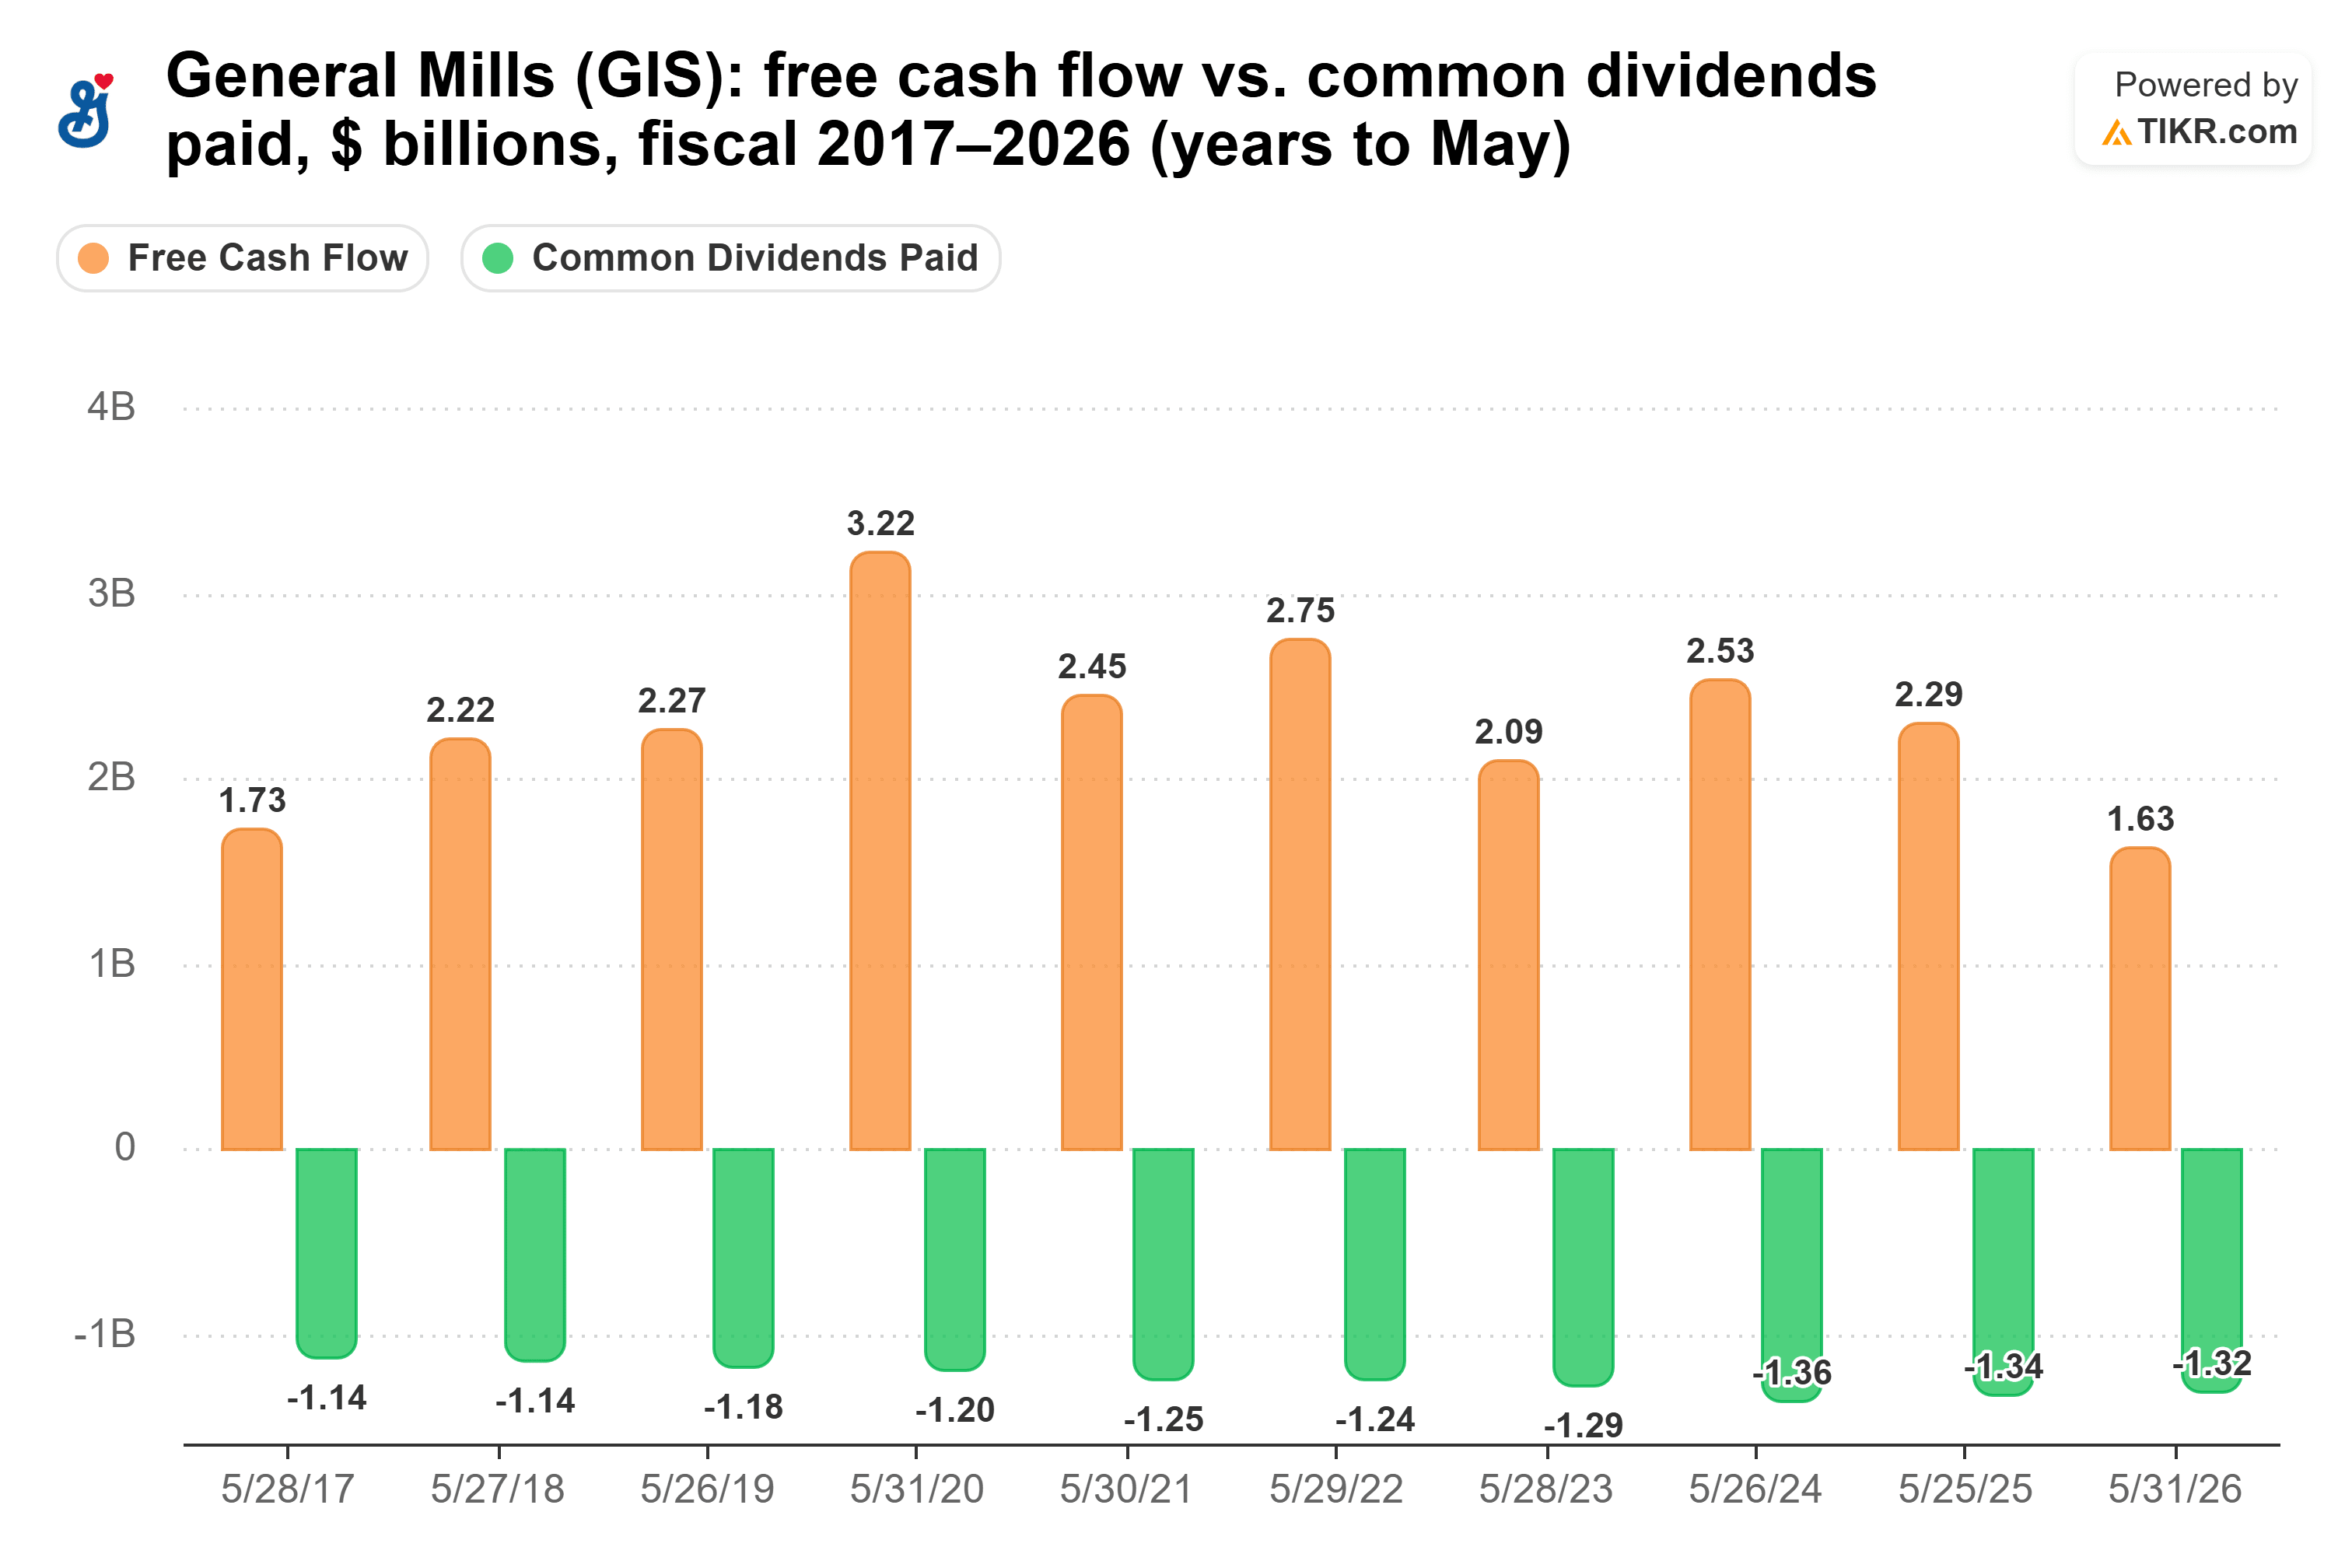
Desde el ejercicio 2021 hasta el 2025, los dividendos consumieron entre el 45% y el 62% del flujo de caja libre. Luego, el flujo de caja libre cayó de $2.290 millones en el ejercicio 2025 a $1.630 millones en el ejercicio 2026, frente a $1.320 millones de dividendos, y el ratio saltó del 58% al 81%. En los doce meses hasta el 30 de agosto de 2026, fue un ajustado 85%.
El CFO Kofi Bruce dice que la empresa "mantendrá la tasa actual por acción mientras priorizamos la reducción de deuda", y no espera recomprar acciones en el corto plazo. Así que su tasa de crecimiento del 3,9% a cinco años exagera los aumentos por venir. El riesgo es que el negocio minorista central siga contrayéndose mientras se paga esa deuda.
Entonces, ¿qué dividendo gana?
Yo me inclinaría por Pfizer como la mejor acción de dividendo de alto rendimiento. Ambos pagos están ajustados hoy, pero se están moviendo en direcciones opuestas: el ratio de pago de Pfizer ha mejorado desde el 108% del flujo de caja libre en el ejercicio 2025, mientras que el de General Mills ha aumentado desde el 58%.
Pfizer también tiene el balance para esperar a que pasen sus pérdidas de patentes.

La deuda neta de General Mills aumentó de 2,7 veces el EBITDA en el ejercicio 2022 a 3,7 veces en el ejercicio 2026, frente a 1,97 veces en Pfizer hoy. Según el propio recuento de la empresa, está un poco por encima de 4 veces, confirmó Bruce en la llamada del 23 de septiembre, y espera que tomará "al menos un par de años volver a nuestro objetivo de 3 veces deuda neta respecto al EBITDA".
Esto no quiere decir que el dividendo de General Mills esté en problemas. $10.000 en la acción pagan $770 al año hoy, frente a $630 de Pfizer. Incluso al ritmo actual de cada dividendo, los ingresos de Pfizer no superarían a los de General Mills hasta aproximadamente 2055. General Mills cubrió cómodamente su dividendo durante años, y la dirección afirma que está "totalmente comprometida" con él. Simplemente, para un dividendo en el que cuento durante años, preferiría poseer la empresa con la carga de deuda más ligera y un negocio que se dirige de nuevo hacia el crecimiento.
Por supuesto, las pérdidas de patentes de Pfizer se extienden hasta 2028, así que los próximos trimestres de flujo de caja libre mostrarán si ese 89% sigue mejorando.
Entonces, ¿cuánto vale realmente la acción de Pfizer?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Pfizer. Comienza desde las estimaciones consensuadas de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!


