

Puntos clave
- Misha Laskin, CEO de Reflection AI, advirtió que los laboratorios chinos que venden modelos abiertos en el extranjero empezarán a vender también sus propios chips y centros de datos junto con ellos.
- NVIDIA ya excluye a China de sus previsiones, por lo que el nuevo riesgo es para sus ventas fuera de EE.UU. y China, aproximadamente una quinta parte de sus ingresos del ejercicio fiscal 2026.
- NVIDIA no puede fabricar suficientes chips para satisfacer la demanda hasta el ejercicio fiscal 2028, por lo que la computación china más barata es más probable que dañe su crecimiento posterior y su poder de fijación de precios.
- Con una relación P/E forward de 17x, la más baja en cinco años, la acción ya descuenta una fuerte desaceleración después del ejercicio fiscal 2028, lo que hace que la caída parezca una oportunidad.
Los laboratorios de IA de China siguen regalando algunos de los mejores modelos del mundo, y un CEO de IA dice que el negocio real es lo que se vende junto a ellos. Eso es un problema para NVIDIA (NVDA), cuya acción ya ha caído un 11% en el último mes.
Misha Laskin, cofundador y CEO de Reflection AI, una startup que construye modelos abiertos estadounidenses para competir con los de China, calificó a los modelos abiertos como "caballos de Troya para la infraestructura que traen" en el último episodio de Prof G Markets.
El modelo es solo el motor, dijo: "Necesitas el coche a su alrededor. ¿Y qué es el coche? Bueno, son los chips, ¿verdad?"
Y Laskin espera que China venda el coche en el extranjero: "cuando las empresas chinas vayan a vender modelos abiertos en Oriente Medio u otros países asiáticos o Brasil o lo que sea, ahora también empezarán a vender chips y sus centros de datos".
Estaba haciendo un punto de seguridad nacional, advirtiendo que las naciones aliadas "empezarán a quedar atrapadas en la infraestructura china". Para los accionistas de NVIDIA, también es un problema de ventas.
TIKR hace seguimiento de 62 analistas sobre Nvidia. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Nvidia, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Nvidia
China ya está fuera de las previsiones
NVIDIA prácticamente ha descartado a China. Sus ingresos de China, incluido Hong Kong, cayeron a $19.7 mil millones en el ejercicio fiscal 2026 (el año terminado en enero de 2026) desde $25.0 mil millones. En el trimestre de julio, las ventas de H200 allí fueron menos del 1% de sus $89 mil millones de ingresos del centro de datos. La CFO Colette Kress dijo a los analistas que "no hay ingresos por computación de centros de datos de China en nuestras previsiones a futuro".
Laskin está hablando de todos los demás lugares. Los clientes con sede fuera de EE.UU. y China aportaron aproximadamente una quinta parte de los ingresos del ejercicio fiscal 2026 de NVIDIA. Ese es el negocio al que apuntaría un modelo gratuito empaquetado con chips.
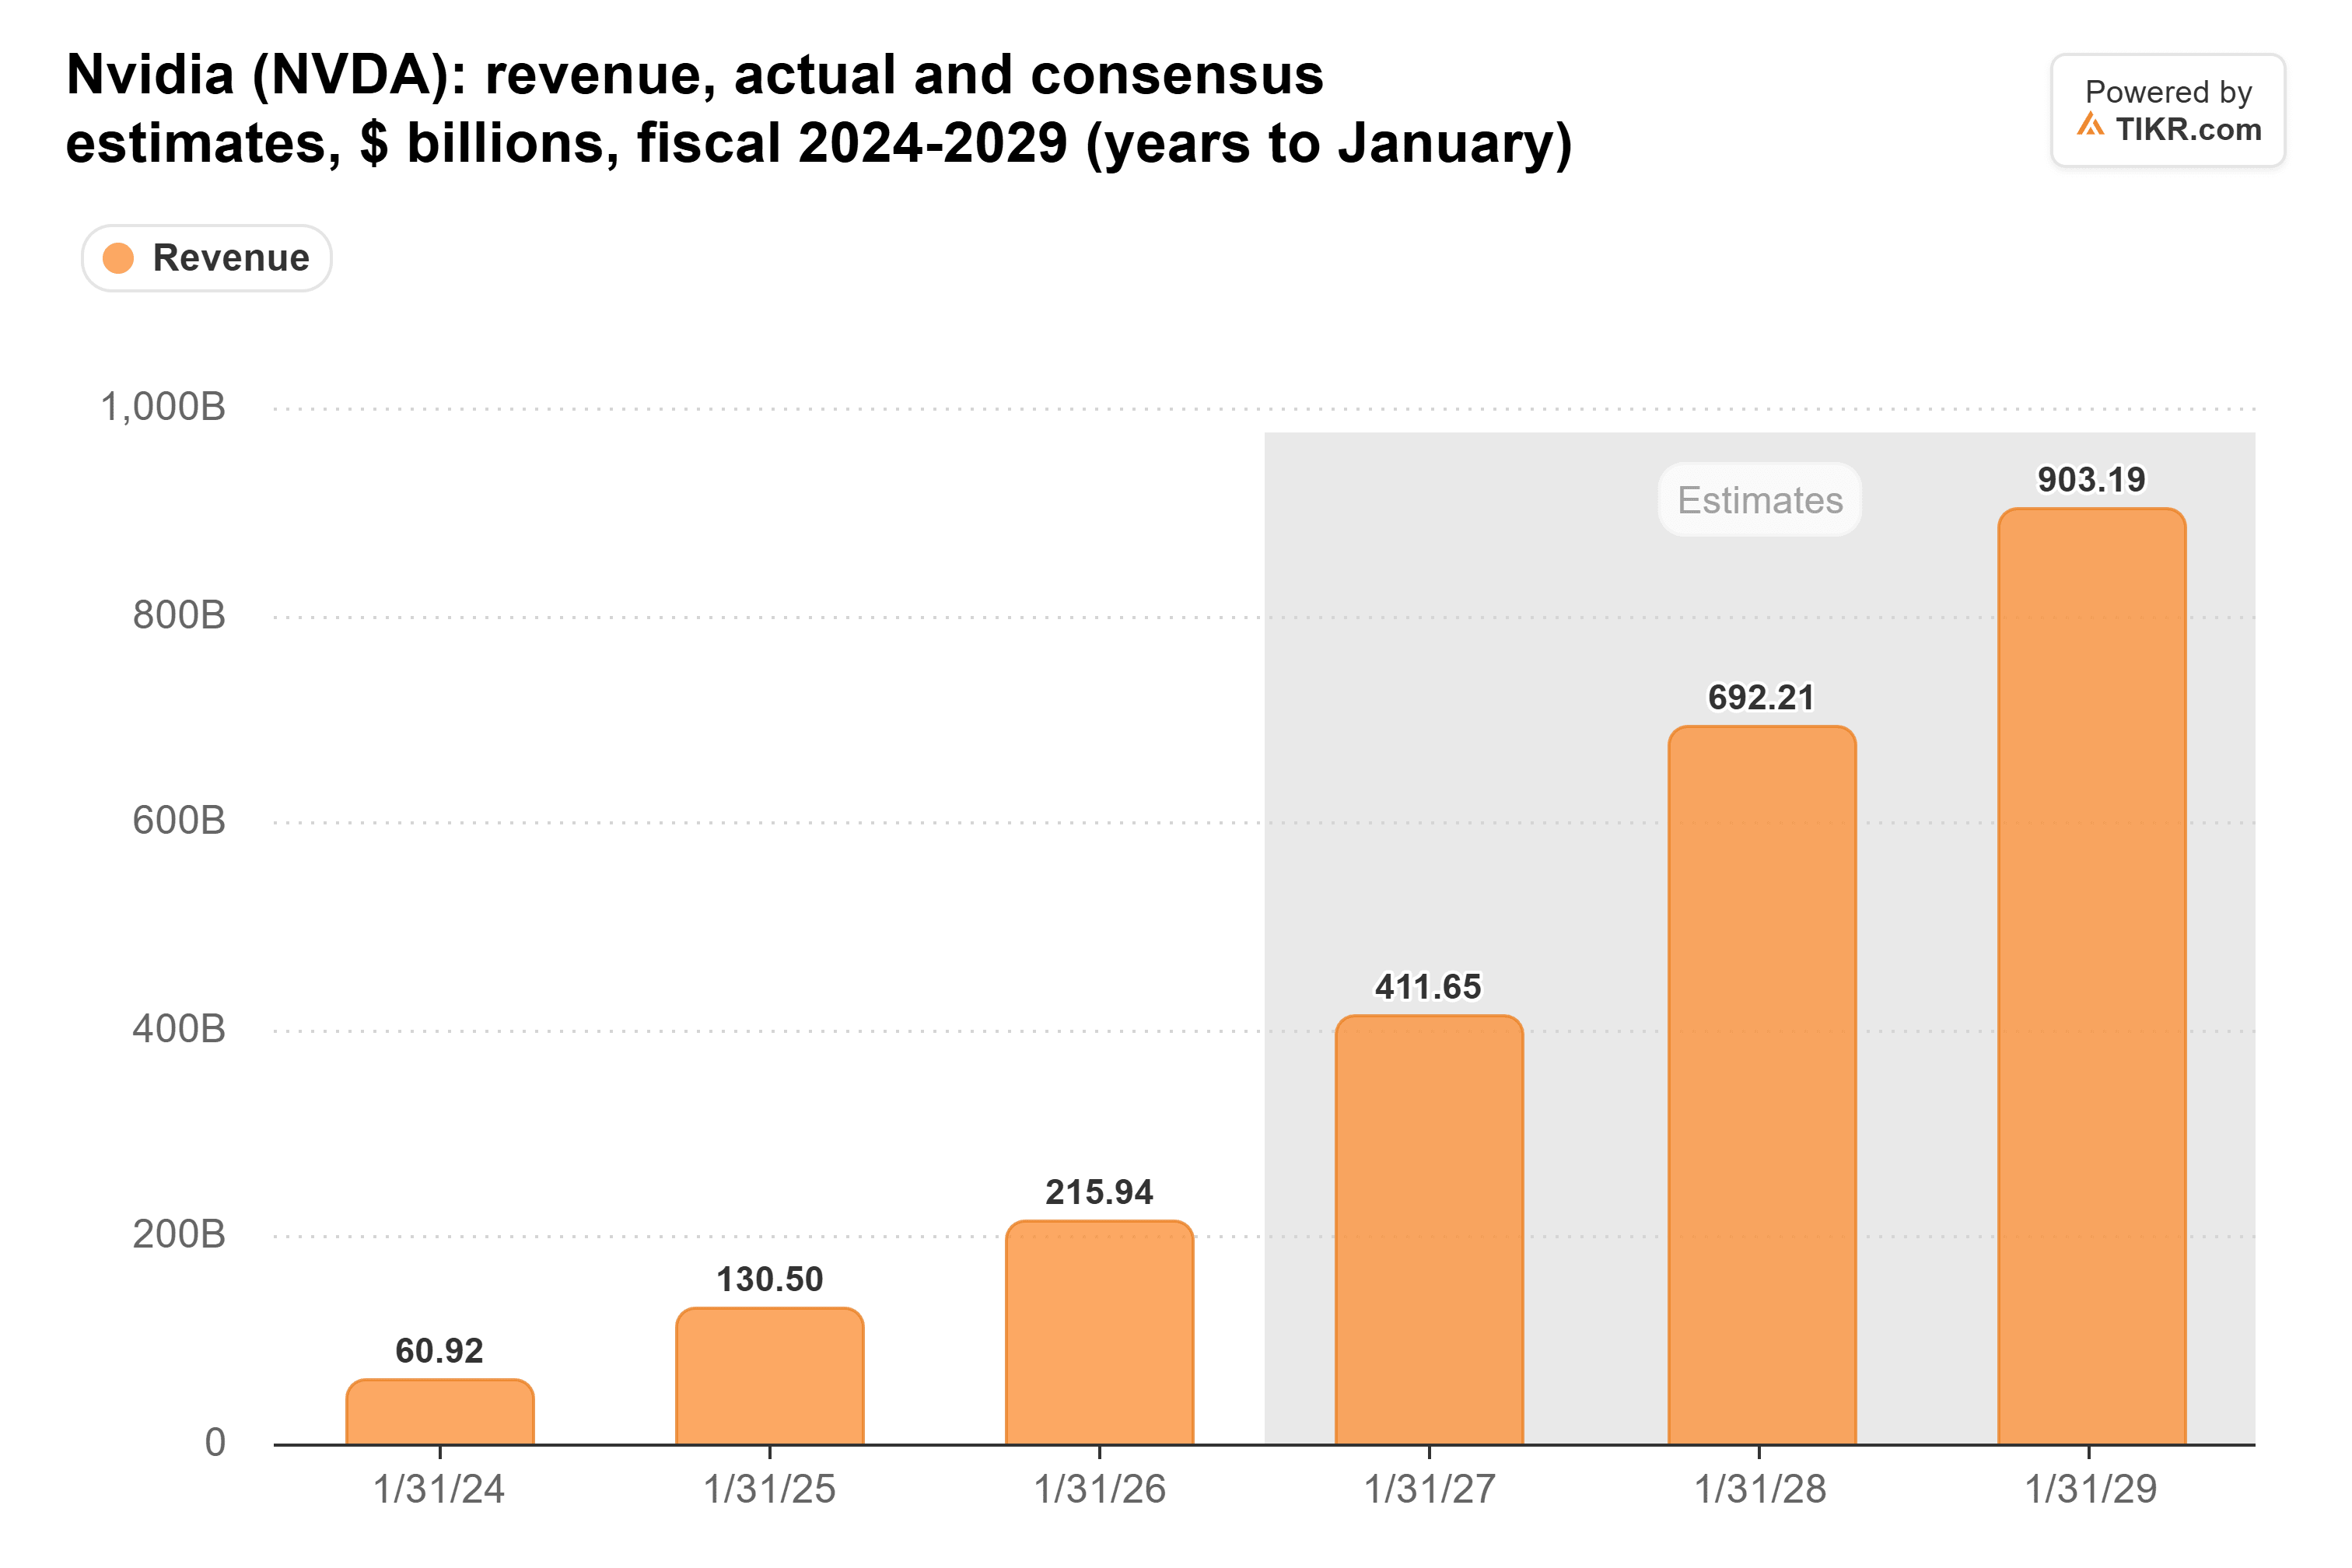
Los analistas esperan que ese negocio, y el resto de NVIDIA, siga creciendo rápidamente. Ven los ingresos más que cuadruplicándose, de $215.9 mil millones en el ejercicio fiscal 2026 a $903 mil millones en el ejercicio fiscal 2029:
Suficientemente bueno, y más barato
Los modelos chinos están cerca de los mejores estadounidenses. Ramez Nam hizo los cálculos y encontró que Kimi de Moonshot AI "está ahora unas cinco semanas por detrás de la frontera estadounidense", dijo Peter Diamandis en su podcast Moonshots. El modelo Kimi más nuevo cuesta un tercio de lo que costaba el anterior, y Moonshot planea publicar sus pesos para que cualquiera pueda ejecutarlo.
Los fabricantes de chips chinos también se están poniendo al día. Peter Tchir, jefe de estrategia macro de Academy Securities, dijo en Bloomberg Surveillance la semana pasada que "hemos estado hablando mucho en Academy Securities sobre el potencial de que llegue al mercado computación china barata. Y sentimos que esa es una de las mayores amenazas".
Barato es la palabra por la que NVIDIA tiene que preocuparse. Su margen bruto, la señal más clara de su poder de fijación de precios, subió del 56.9% en el ejercicio fiscal 2023 al 75.0% en el ejercicio fiscal 2025, luego se moderó al 71.1% en el ejercicio fiscal 2026:
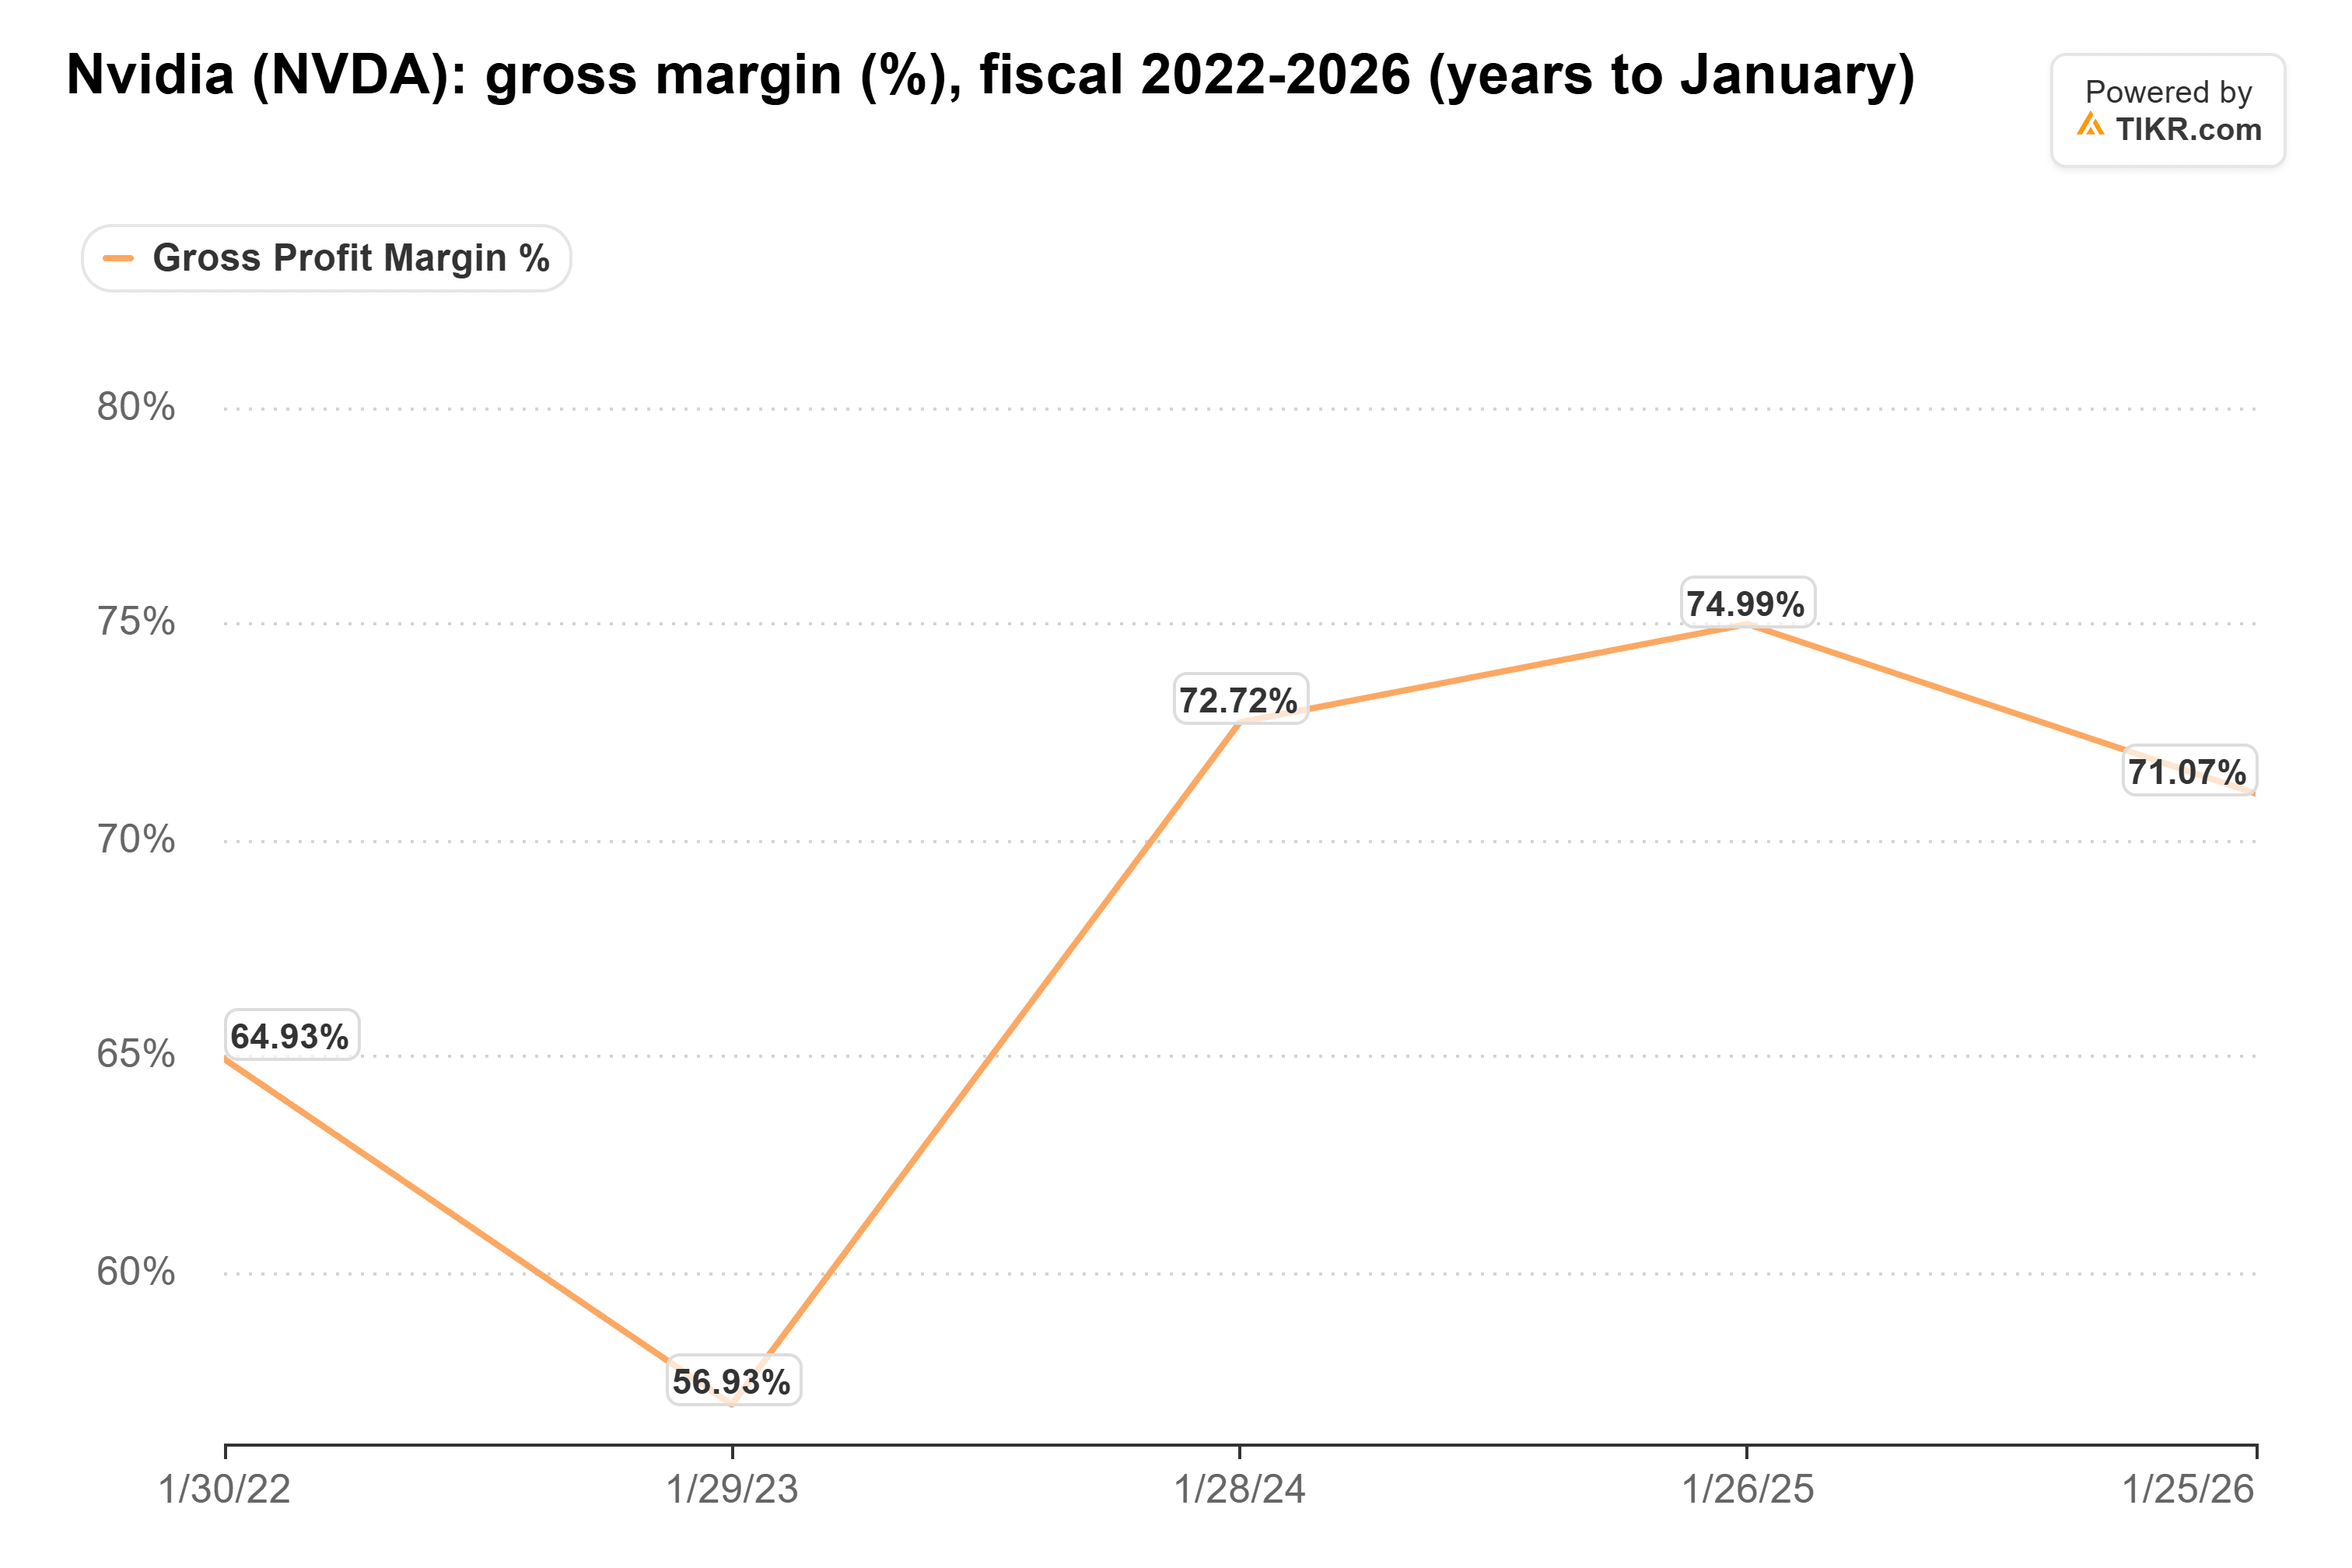
La dirección espera que toque fondo entre el 71% y el 72% en el trimestre de enero de 2027 a medida que suben los costes de memoria. Eso es antes de que aparezca cualquier oferta china más barata en un acuerdo de centro de datos gubernamental.
Agotado hasta el ejercicio fiscal 2028
NVIDIA tiene un gran colchón: no puede fabricar suficientes chips. En agosto, la dirección dijo a los analistas que espera que los ingresos crezcan aproximadamente un 70% en el ejercicio fiscal 2028, y dijo que la oferta es lo que limita esa cifra. Apostaría a que un acuerdo soberano perdido hoy en el Golfo simplemente libera racks para el siguiente comprador en la fila.
NVIDIA lo sentiría más tarde. Los analistas ya esperan que el crecimiento de los ingresos se desacelere del 68.2% en el ejercicio fiscal 2028 al 30.5% en el ejercicio fiscal 2029, y para entonces esperaría que los compradores en el extranjero tuvieran más chips para elegir. Si Laskin tiene razón sobre el bloqueo, cualquier gobierno que NVIDIA pierda entonces será difícil de recuperar.
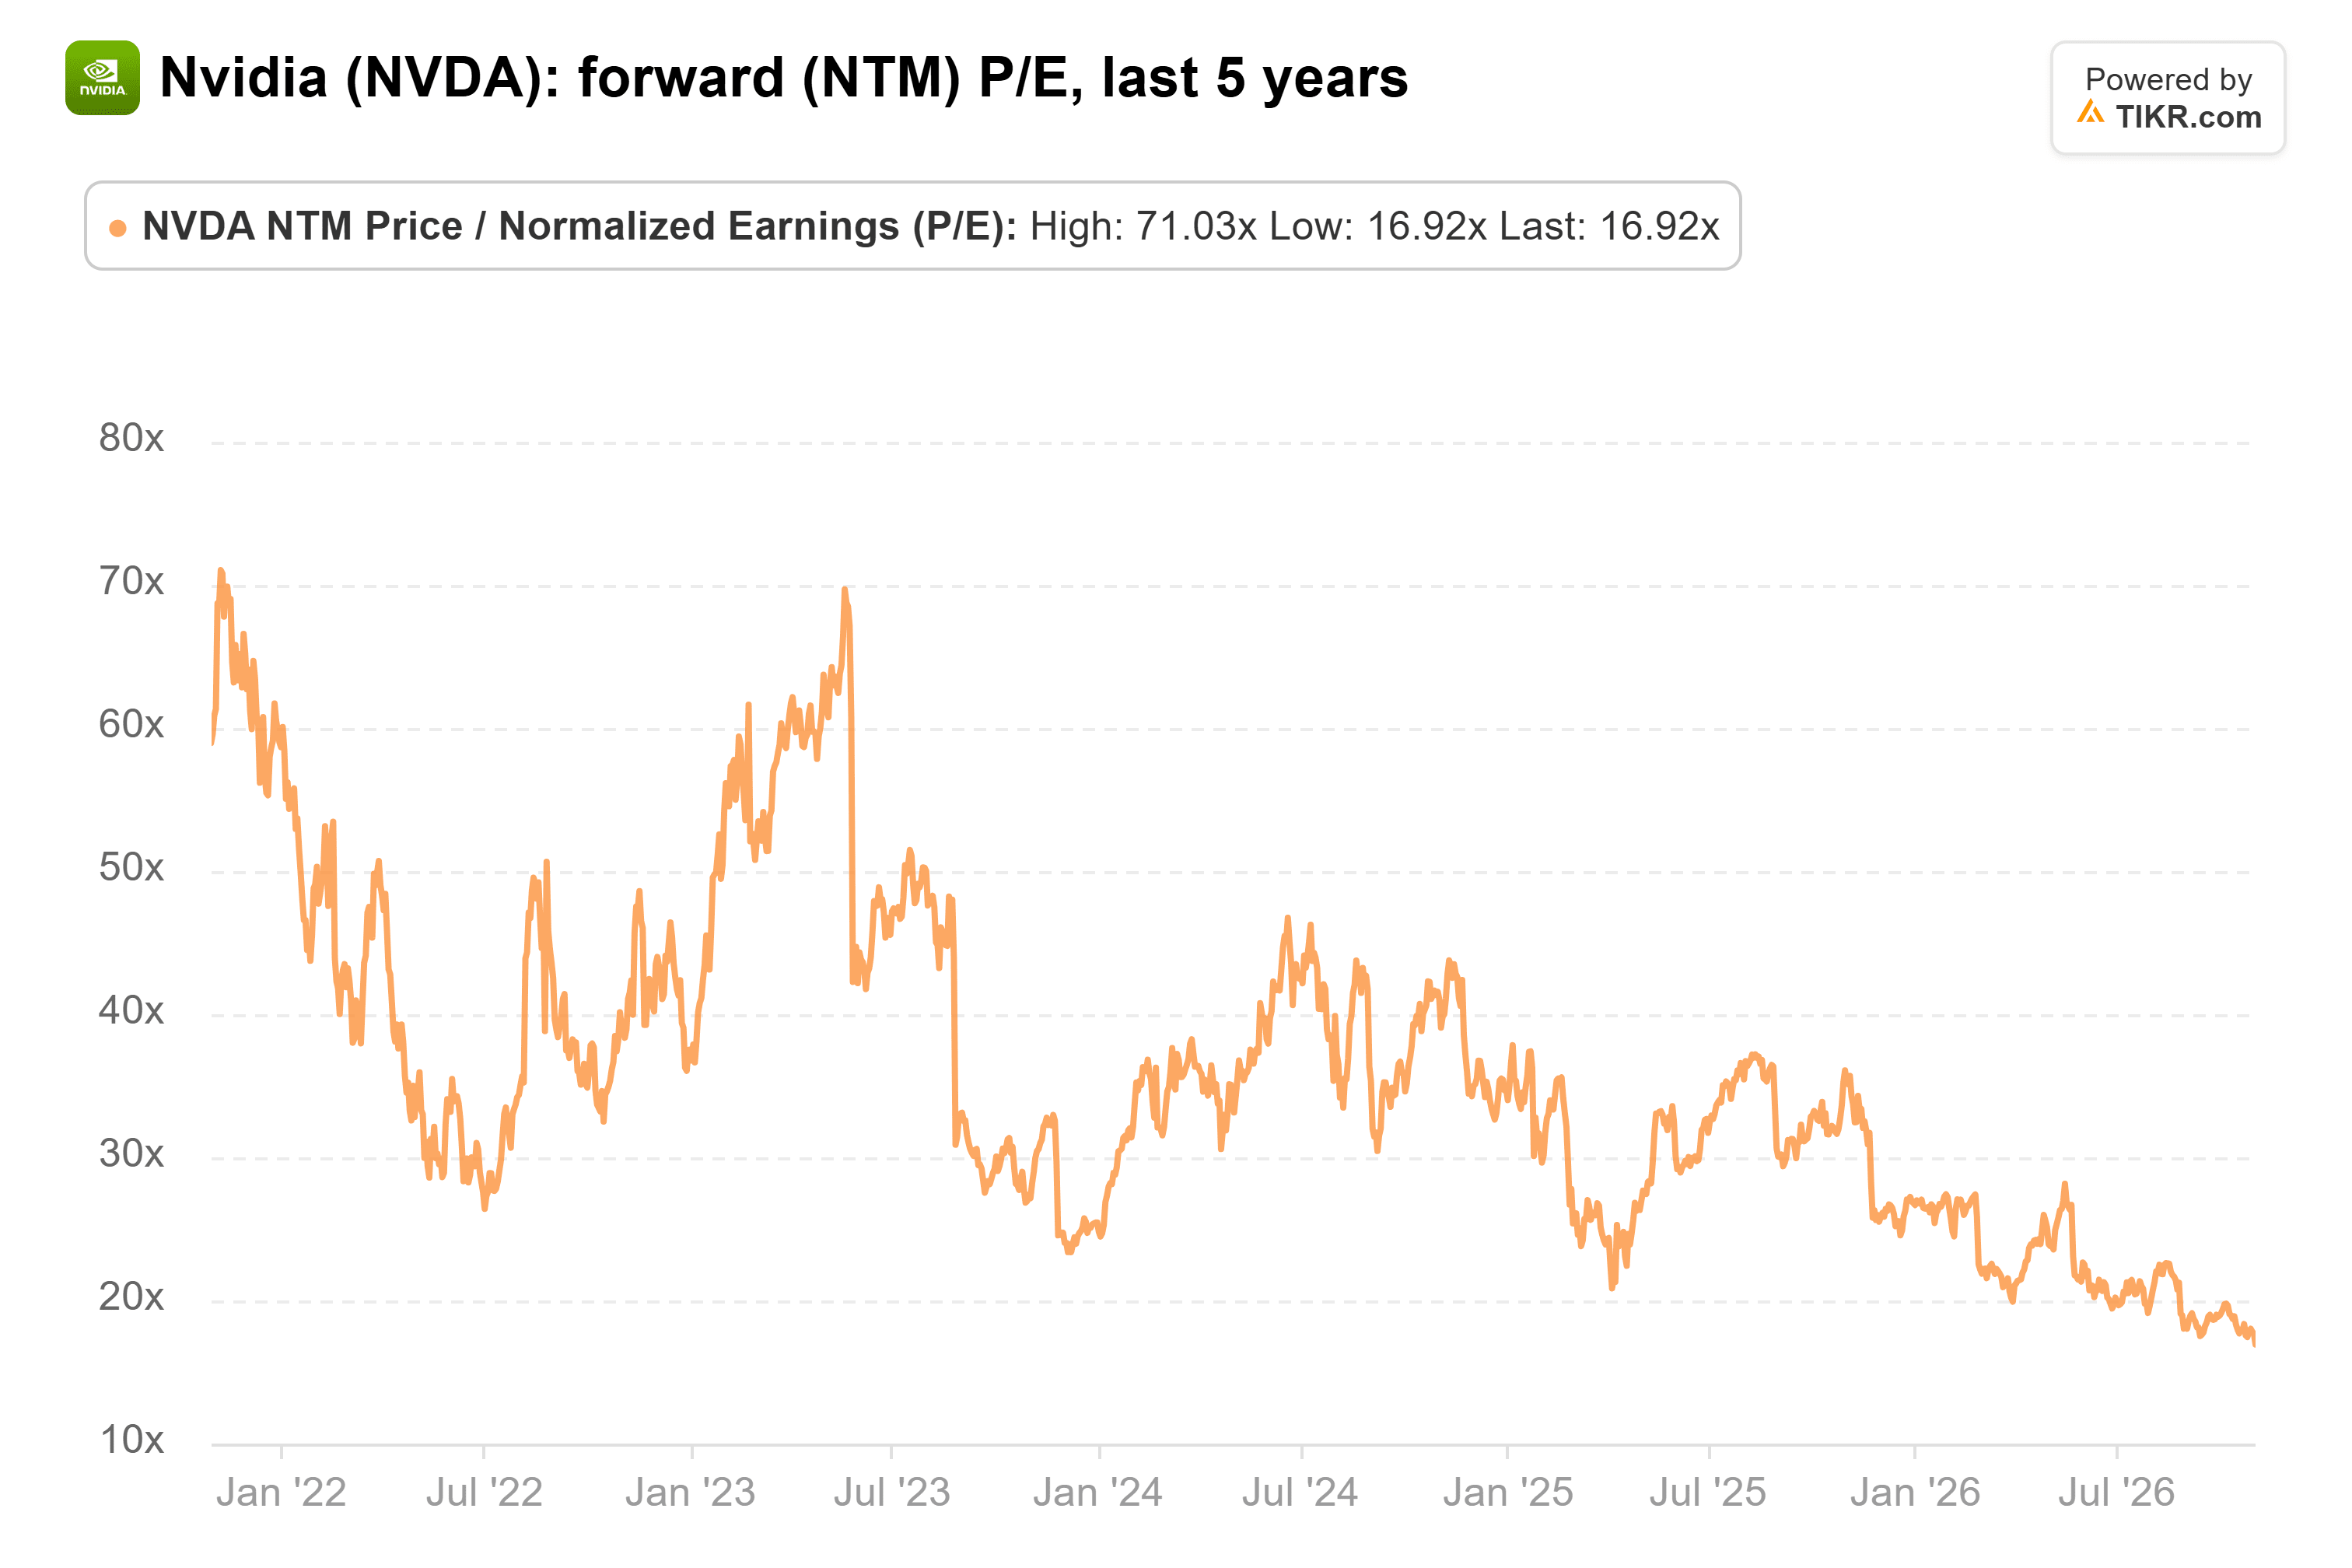
Los inversores ya esperan una fuerte desaceleración. NVIDIA cotiza a 17x las ganancias forward, su nivel más bajo en cinco años y menos de la mitad de su promedio de 36x:
Real, pero ya descontado
El manual de Laskin tiene sentido: regalar el motor, vender el coche. Los laboratorios de China ya tienen los modelos, y Tchir cree que sus fabricantes de chips se están poniendo al día.
Desde mi punto de vista, eso amenaza el crecimiento de NVIDIA después del ejercicio fiscal 2028 y sus márgenes. A 17x las ganancias forward, los inversores ya están pagando muy poco por esos años. Así que para mí, la caída parece una oportunidad.
Por supuesto, Laskin está describiendo lo que espera que hagan los laboratorios chinos. Lo que cambiaría mi opinión es que un laboratorio chino gane un acuerdo gubernamental en el extranjero con sus propios chips en el paquete. NVIDIA reporta el 17 de noviembre, y sus previsiones para el trimestre de enero, margen incluido, son lo siguiente a observar.
Entonces, ¿cuánto vale realmente la acción de NVIDIA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer NVIDIA. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!



