Puntos clave
- Las acciones de Affirm cayeron un 16% en el último mes, afectadas por un informe de inflación elevada, una venta masiva tras las elecciones intermedias y advertencias crediticias de Upstart y Block que golpearon a los prestamistas al consumo.
- El primer trimestre fiscal de Affirm superó sus propias previsiones en volumen, ingresos e ingresos menos costos de transacción, y elevó su perspectiva de GMV anual a más de $65.25 mil millones.
- La preocupación son los pagos atrasados: la tasa de morosidad a 30 días de Affirm subió al 2.9%, ligeramente por encima del 2.8% del año anterior.
- La acción cotiza muy por debajo de su P/E forward habitual, lo que la convierte en una compra siempre que la morosidad se estabilice durante el trimestre navideño.
Affirm (AFRM) ha caído un 16% en el último mes, a pesar de que el CEO Max Levchin escribió en su carta a los accionistas del 5 de noviembre: "Se siente genial presentar otro trimestre sin disculpas".
La mayor parte del daño vino de fuera. Los rendimientos subieron tras un informe de inflación elevada, el mercado se vendió tras las elecciones intermedias y dos competidores encendieron las alarmas crediticias: Upstart (UPST) recortó su perspectiva anual el 3 de noviembre, y Block (XYZ) dijo que sus pérdidas por transacciones y préstamos del tercer trimestre crecieron un 66%, tres veces más rápido que su beneficio bruto.
Affirm cayó con más fuerza tras un dato de inflación elevado
El 14 de octubre, los precios al consumo de septiembre se situaron un 3.7% por encima del año anterior, más altos de lo esperado, y los rendimientos de los bonos del Tesoro a largo plazo subieron. Affirm cayó un 9% ese día, mientras que Klarna cayó un 3% y PayPal apenas se movió. Affirm financia sus préstamos con deuda de 'warehouse', titulizaciones y ventas a inversores externos a tipos de mercado (su costo de financiación fue del 5.8% en el trimestre de junio), por lo que unos rendimientos más altos salen directamente de lo que se queda en cada préstamo.
Luego, el 5 de noviembre, horas antes de que Affirm reportara resultados, las fintechs cayeron con el mercado después de que los demócratas ganaran ambas cámaras del Congreso, ya que los inversores descontaron normas más estrictas para los préstamos de compra ahora y pague después. Durante el mes, el Nasdaq 100 cayó un 9%.
TIKR hace seguimiento de 36 analistas sobre Affirm. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Affirm, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Affirm
Affirm superó sus propias previsiones en todos los frentes
El GMV subió un 34% a $14.4 mil millones, por encima de su guía de $13.7-$14.0 mil millones, y los ingresos subieron un 35% a $1.26 mil millones, frente a una guía de $1.19-$1.22 mil millones. Los ingresos menos costos de transacción fueron de $617 millones, o el 4.3% del GMV, por encima de su rango de $575-$590 millones. Affirm también elevó su perspectiva de GMV anual a más de $65.25 mil millones, desde más de $64 mil millones, y la dirección calificó un crecimiento del 30% como el piso para el año.
Los pagos atrasados son el problema
La tasa de morosidad a 30 días de Affirm en préstamos mensuales subió 35 puntos básicos desde junio, al 2.9%, un poco por encima de el 2.8% del año anterior. La dirección atribuye el aumento al patrón estacional habitual y a préstamos que hizo a propósito para probar nuevas categorías de crédito.
Los competidores impidieron que los inversores lo ignoraran. Upstart, que también depende de inversores externos para financiar sus préstamos, aumentó sus originaciones un 44% a $4.1 mil millones en su tercer trimestre y aún así recortó su perspectiva, con el CEO Paul Gu diciendo en el comunicado que "La macro está presionando nuestra perspectiva a corto plazo". Las originaciones de préstamos al consumo de Block crecieron un 40% a $19 mil millones, por lo que los compradores aún quieren pagar a plazos. La pregunta para los tres es si las pérdidas crecen más rápido que los préstamos.
Affirm parece barata si la morosidad se estabiliza
Los analistas no están recortando sus números de ganancias. El consenso de EPS normalizado sube de $3.95 en el año fiscal 2027 a $6.17 en el año fiscal 2029:
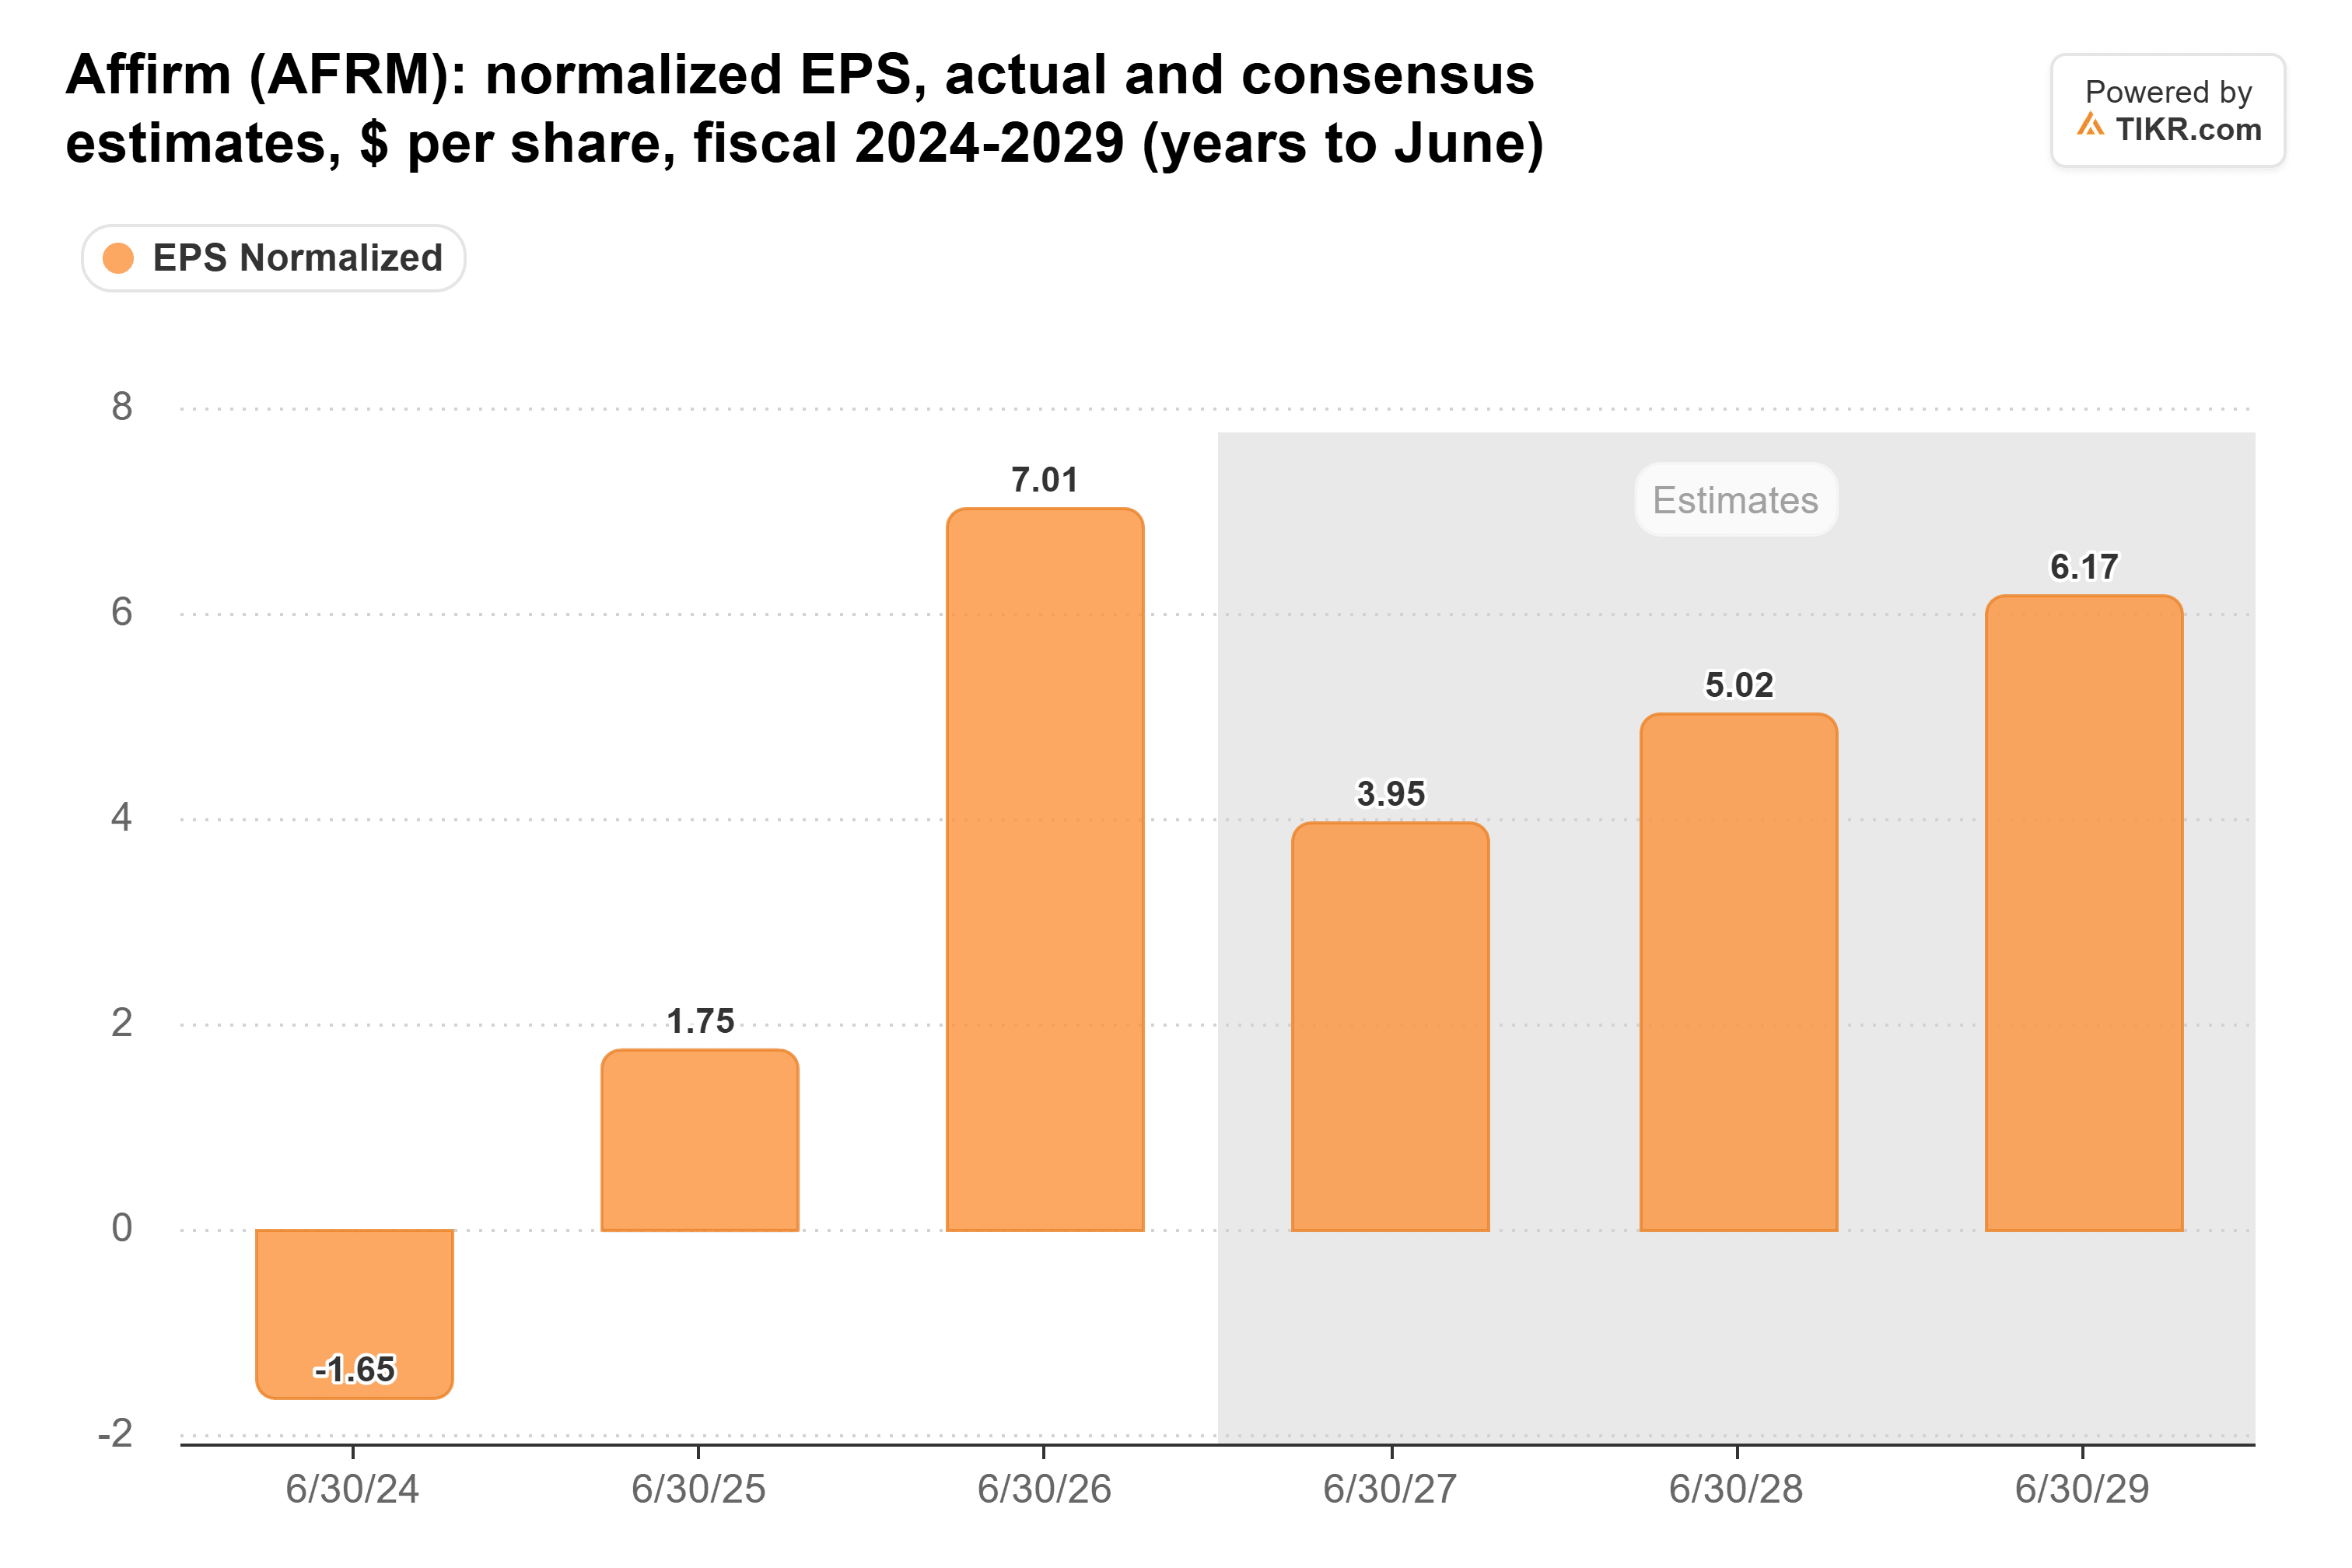
El pico del año fiscal 2026 provino de un beneficio fiscal único. La estimación para el año fiscal 2027 está por encima de los $3.85 previos al informe.
A aproximadamente 16x las ganancias forward, Affirm cotiza muy por debajo de su promedio de 28x desde que su P/E forward se volvió positivo en septiembre de 2024. Siete casas de bolsa recortaron sus objetivos tras el informe, pero Andrew Bauch de BMO reiteró su calificación de Compra el 6 de noviembre y elevó su objetivo a $104 desde $102, un 53% por encima del cierre del lunes.
Creo que Affirm es una compra aquí. Superó cada cifra que guió y elevó su perspectiva, y su única mancha, una tasa de morosidad una décima de punto por encima de la del año pasado, viene con una razón declarada. A 16x, los inversores ya están descontando un crédito peor.
Por supuesto, el informe del segundo trimestre fiscal, previsto para principios de febrero, cubre las fiestas y el lanzamiento online de Sam's Club. Si la morosidad sigue subiendo allí, Affirm se parecerá mucho más a Upstart, y el múltiplo podría mantenerse bajo.
Entonces, ¿cuánto vale realmente la acción de Affirm?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Affirm. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!