Wichtigste Erkenntnisse
- Nvidia notiert nach einem Kursrutsch von 9 % am 5. November bei etwa dem 15-fachen der zukünftigen Gewinne, was der Hälfte seines Dreijahresdurchschnitts entspricht.
- Der Konsens sieht einen Umsatz von 1,1 Billionen US-Dollar bis zum Jahr, das im Januar 2030 endet – ein Ziel, das Bob Elliott zufolge leicht verfehlt werden kann.
- Nur 8 Analysten prognostizieren so weit in die Zukunft.
- Der Bericht am 17. November ist der nächste Test, ob das 15-fache günstig ist oder ein KGV am Höhepunkt des Zyklus.
Nvidia (NVDA) verlor am 5. November 9 % im Rahmen des Chip-Verkaufsdrucks nach den Zwischenwahlen und notiert damit auf seinem niedrigsten zukunftsorientierten KGV seit mindestens drei Jahren.
Bob Elliott, Mitbegründer, CEO und CIO von Unlimited Funds, ist der Meinung, dass der Kurs immer noch zu viel voraussetzt. Er sagte CNBCs Closing Bell Overtime am 6. November, dass "wir die Manie keineswegs vollständig abgebaut haben".
Dann wurde er konkret: "Die Erwartungen sind, dass Nvidia im Jahr 29 Chips im Wert von einer Billion Dollar pro Jahr verkaufen wird. Und wissen Sie, es braucht nicht viel an Stagnation im KI-Geschäft, um im Vergleich zu diesen relativ außergewöhnlichen Erwartungen zu enttäuschen."
Die Wall Street erwartet tatsächlich eine Billion
Elliott's Zahl stimmt. Die Umsatzschätzungen steigen jedes Jahr, und die für das Jahr, das im Januar 2028 endet, ist seit Juni um etwa 25 % gestiegen:
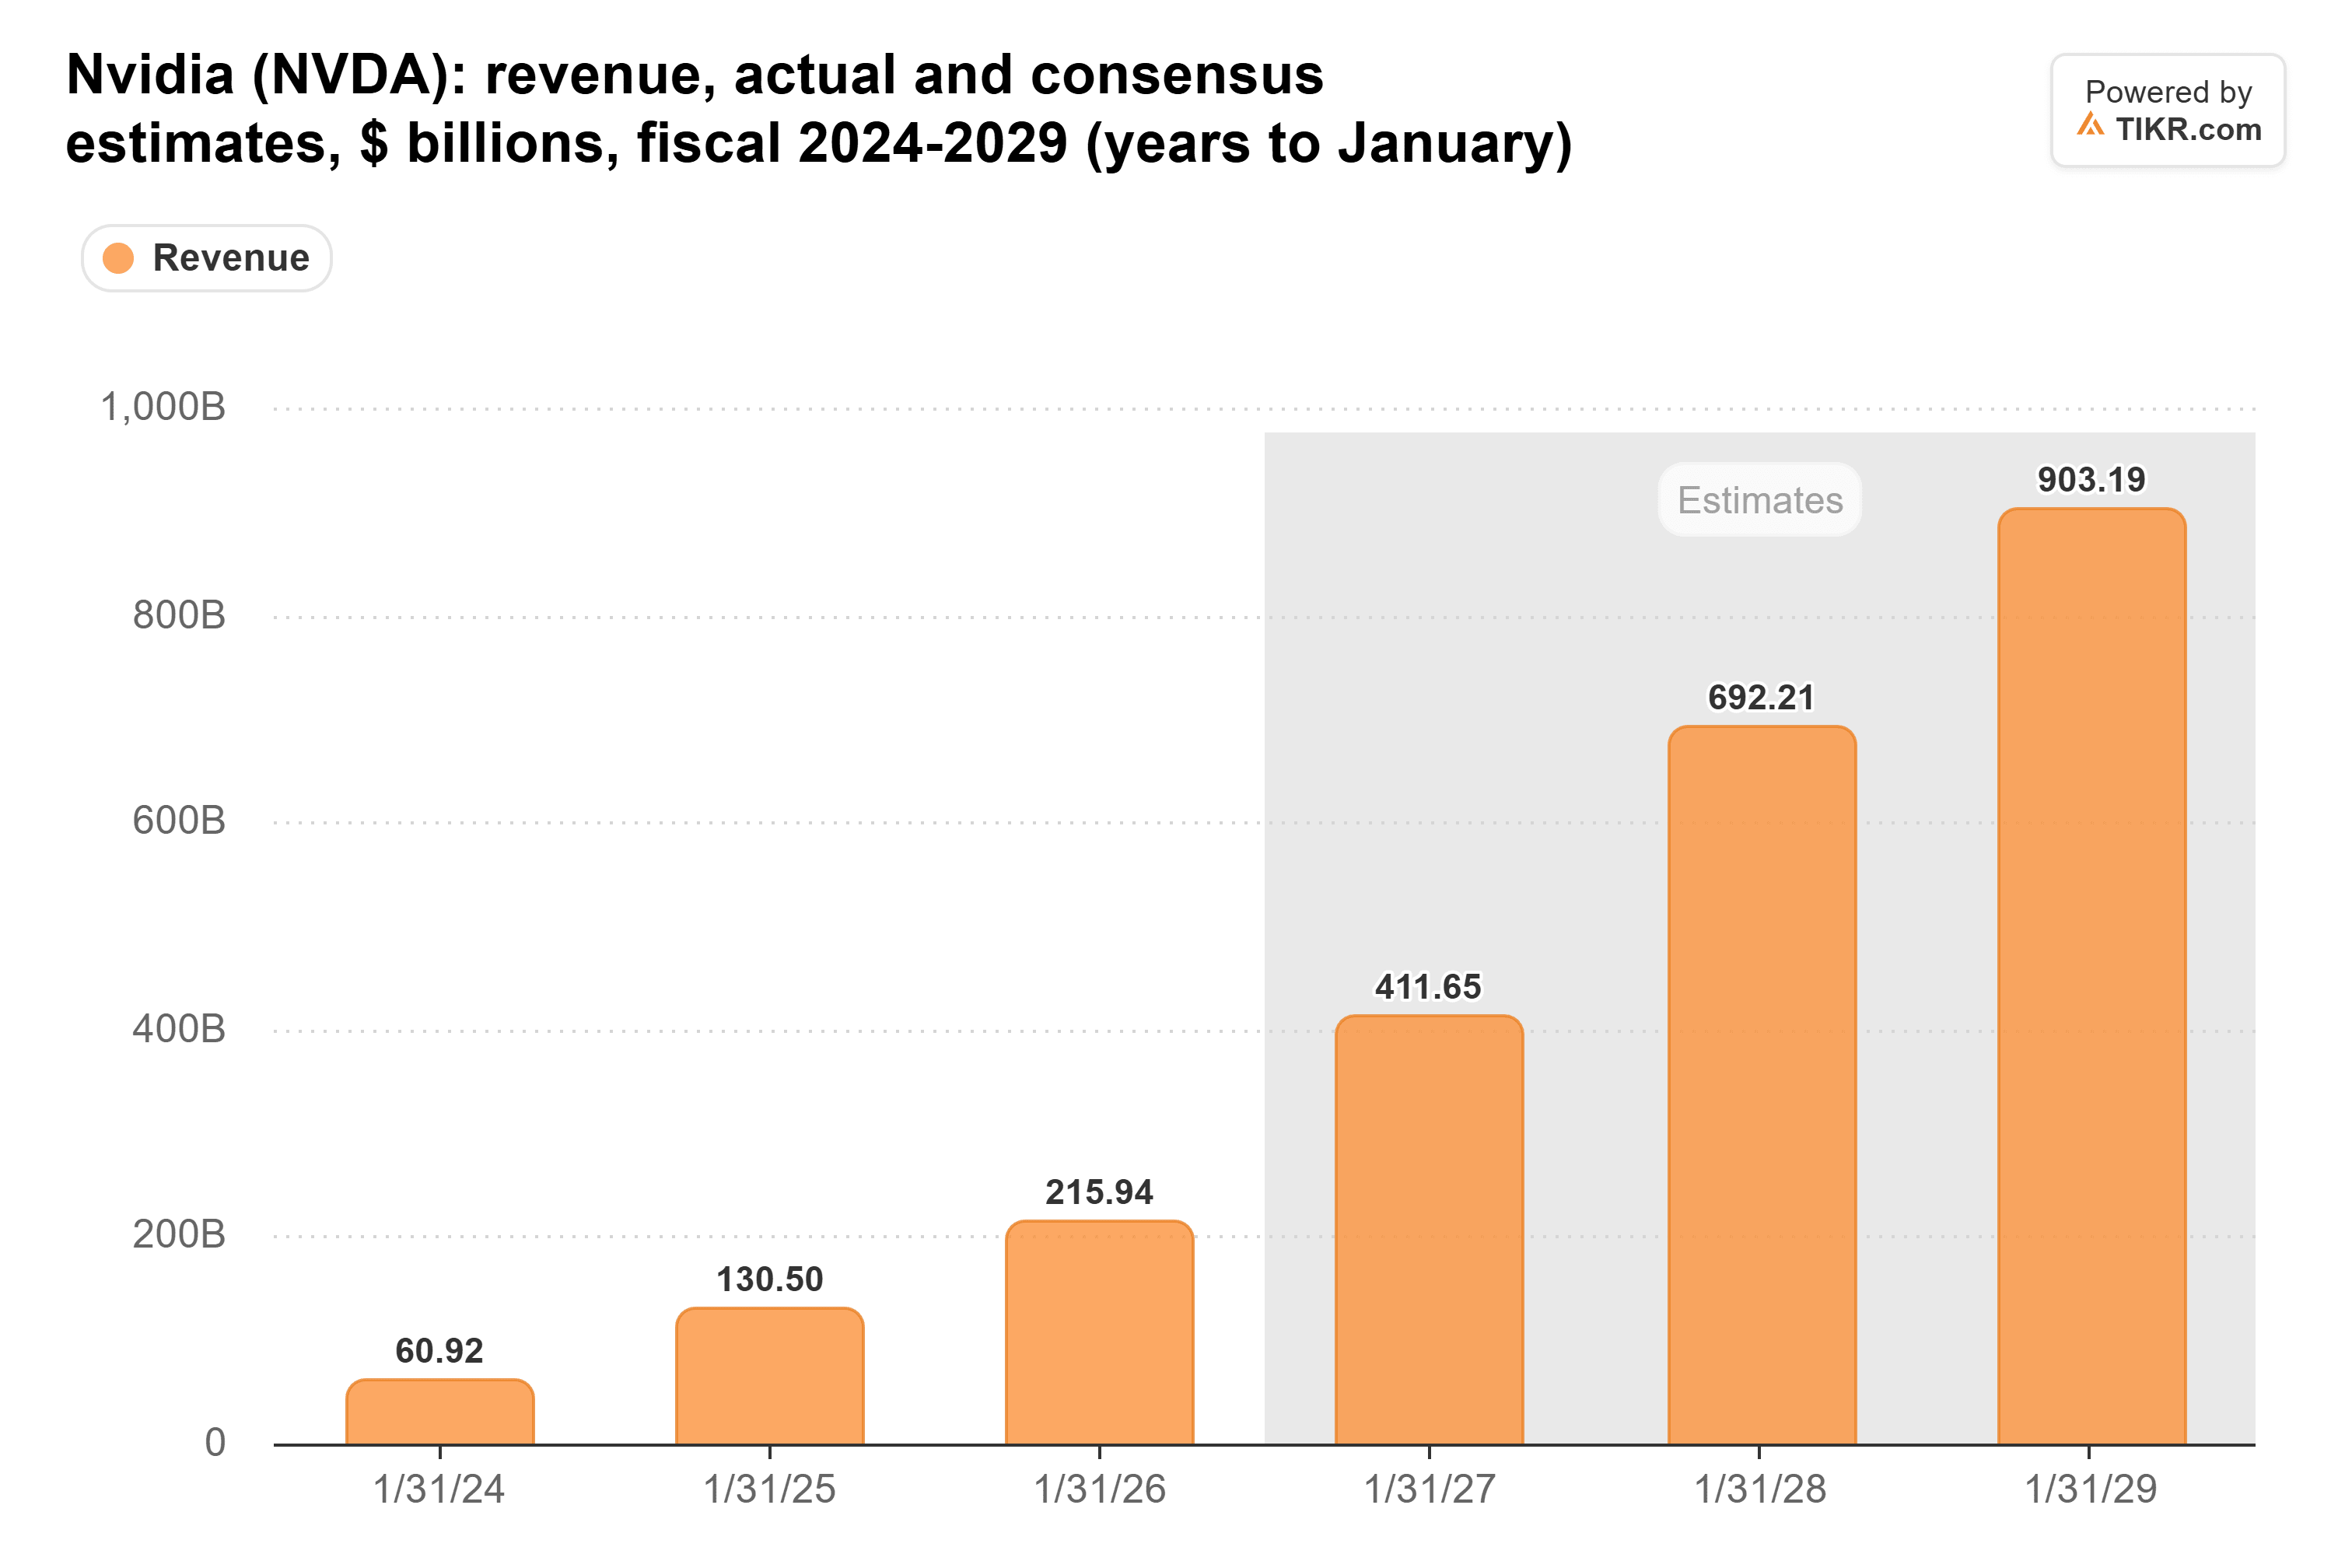
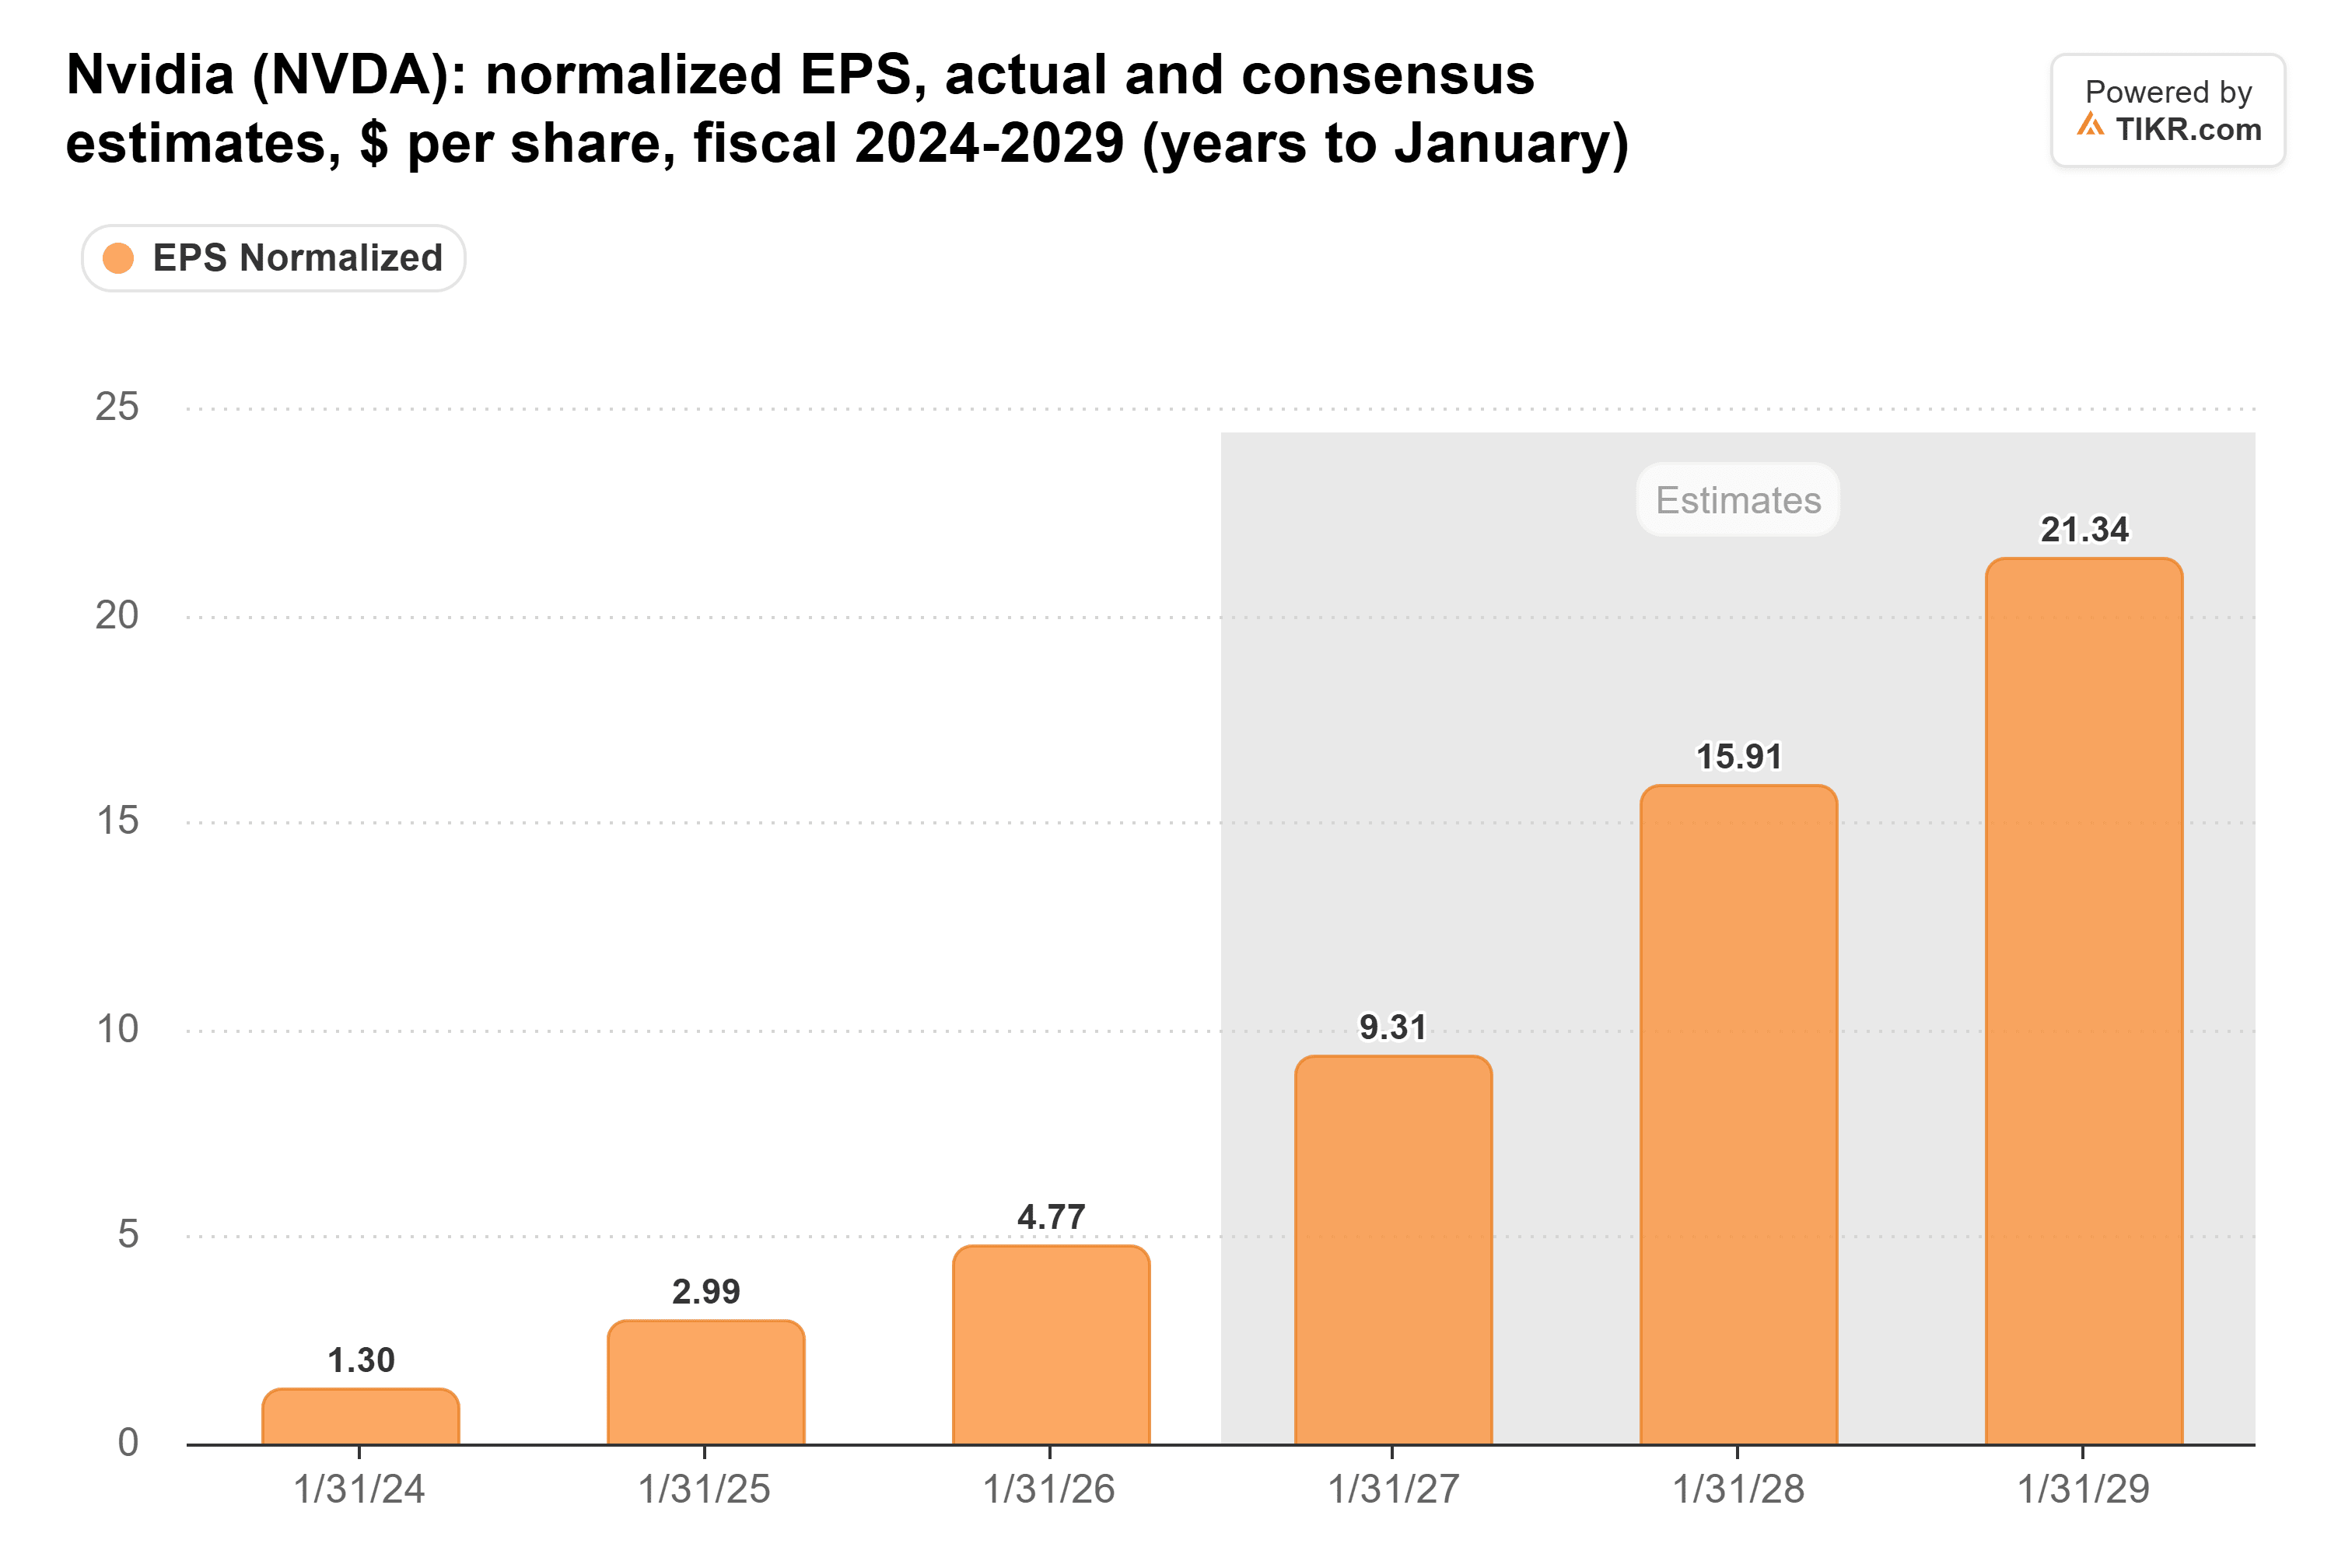
Der letzte Balken entspricht 1,1 Billionen US-Dollar, etwa das Fünffache der 215,9 Milliarden US-Dollar, die Nvidia im Jahr, das im Januar 2026 endete, umgesetzt hat. Nur 8 Analysten prognostizieren dies, verglichen mit 57 für das Jahr, das im Januar 2028 endet. Das bereinigte Ergebnis je Aktie steigt im gleichen Zeitraum von 4,77 auf 25,98 US-Dollar, eine Prognose, die nur 4 Analysten abgeben.
TIKR verfolgt 62 Analysten zu Nvidia. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Nvidia zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Nvidia ansehen
Die niedrigsten KVs kommen am Höhepunkt
Das zukunftsorientierte KGV von Nvidia fiel am 6. November auf das 15,4-fache, etwa die Hälfte seines Dreijahresdurchschnitts von 30,1.
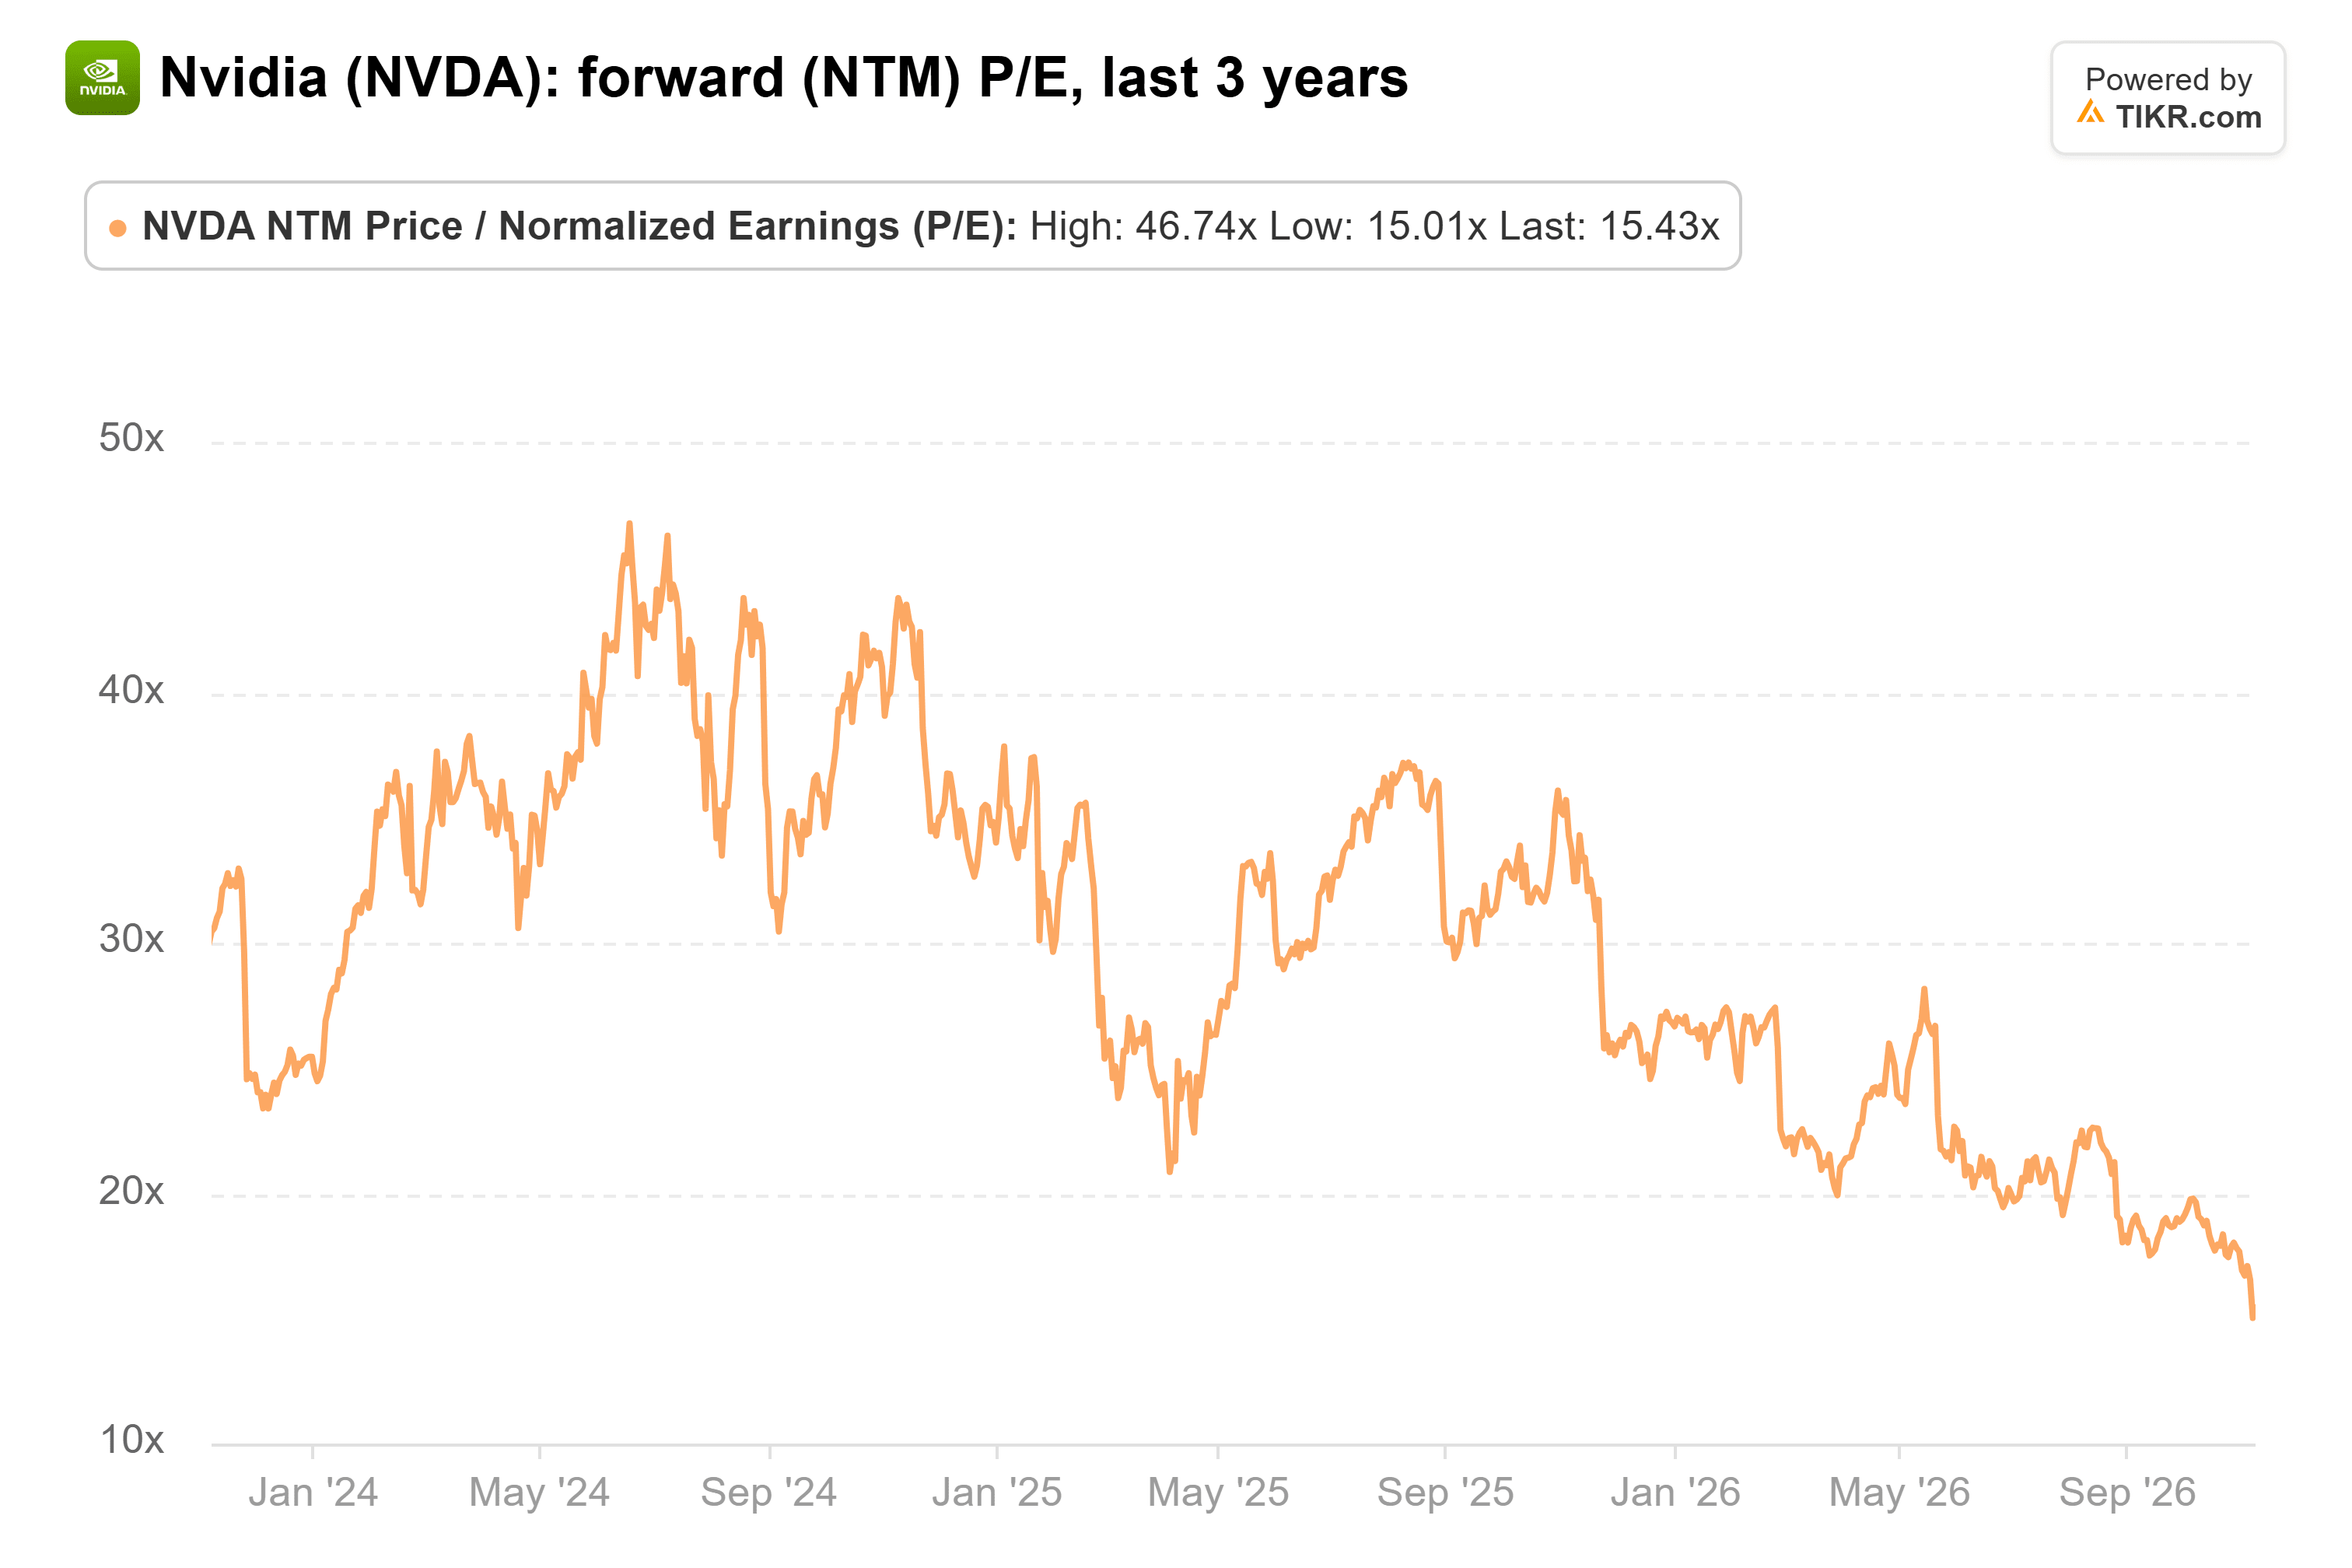
Ed Yardeni von Yardeni Research sagte zu Chip-Aktien in CNBCs Closing Bell, dass "die Tatsache, dass das KGV gesunken ist, während die Gewinne in die Höhe schießen, eine Kaufgelegenheit schafft". Jim Lebenthal von Cerity Partners sagte im Halftime Report, dass "dies KVs sind, die jetzt eine Stimmung ausdrücken, die meiner Meinung nach einfach viel zu negativ ist".
Aber Yardeni erklärte auch, warum Chip-Aktien so niedrig gehandelt werden: "Sie werden als zyklische Werte verkauft." In seinen Worten: "Immer wenn Sie sehr hohe Gewinne hatten, hatten Sie Ihr niedrigstes KGV."
Nvidia war schon einmal dort. Im Jahr, das im Januar 2023 endete, blieb der Umsatz mit 27,0 Milliarden US-Dollar flach, und die operative Marge, vor dem Abschreiben des gescheiterten Arm-Deals, fiel von 37,3 % auf 20,7 %. Wenn dieser Zyklus innerhalb von zwei Jahren seinen Höhepunkt erreicht, dann ist das 15-fache ein KGV auf die besten Gewinne, die Nvidia für eine Weile melden wird.
Nvidias Kunden geben immer noch aus
Im Gespräch am 26. August sagte CFO Colette Kress, dass die Investitionsausgaben der fünf größten Hyperscaler voraussichtlich 2027 1,3 Billionen US-Dollar erreichen werden, mit einem Cloud-Backlog von über 2 Billionen US-Dollar. Sie erhöhte die Umsatzprognose für das Jahr, das im Januar 2028 endet, um etwa 70 % und nannte es angebotsbeschränkt. Dieses Jahr macht etwa neun der nächsten zwölf Monate hinter dem 15-fachen aus, sodass die kurzfristigen Gewinne gedeckt zu sein scheinen.
Die Billion liegt zwei Jahre weiter in der Zukunft, und der Konsens sieht ein verlangsamtes Wachstum von 30,5 % im Jahr, das im Januar 2029 endet, und 21,3 % im darauffolgenden Jahr. Nvidia hat auch Liefer- und Kapazitätsverpflichtungen in Höhe von 279 Milliarden US-Dollar abgeschlossen, mit 87 Milliarden US-Dollar, die im Jahr, das im Januar 2028 endet, fällig werden, und 88 Milliarden US-Dollar im darauffolgenden Jahr. Das ist eine Menge Angebot, das bezahlt werden muss, wenn der Ausbau sich verlangsamt.
Nvidias Bericht am 17. November ist der erste Test
Elliott hat dieses Argument vorerst für sich entschieden. Das nächste Jahr sieht solide aus, aber das 15-fache bleibt nur günstig, wenn die Gewinne danach weiter steigen, und ich würde Beweise dafür wollen, dass der Ausbau über 2027 hinaus anhält, bevor ich Nvidia als Schnäppchen bezeichne.
Diese Beweise beginnen am 17. November mit den Ergebnissen für das dritte Quartal. Die Umsatzprognose liegt bei 108,0 Milliarden US-Dollar, plus/minus 2 %, und das Management erwartet, dass die Bruttomarge im Januar-Quartal bei 71 % bis 72 % ihren Tiefpunkt erreicht. Ein weiteres Quartal über der Obergrenze der Umsatzprognose würde die Argumentation der Bären deutlich schwerer machen.
Was ist die NVIDIA-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was NVIDIA wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!