


Die wichtigsten Punkte
- Marvell Technology notiert 51 % unter seinem Juni-Hoch, und der Großteil des Rückgangs seit dem 28. Oktober ist auf seine Aktientransaktion für Lumentum und den demokratischen Sieg bei den Kongresswahlen zurückzuführen.
- B. Riley senkte sein Kursziel am 9. November von 275 $ auf 250 $, die zweite Kürzung innerhalb einer Woche, und behielt seine Kaufempfehlung bei.
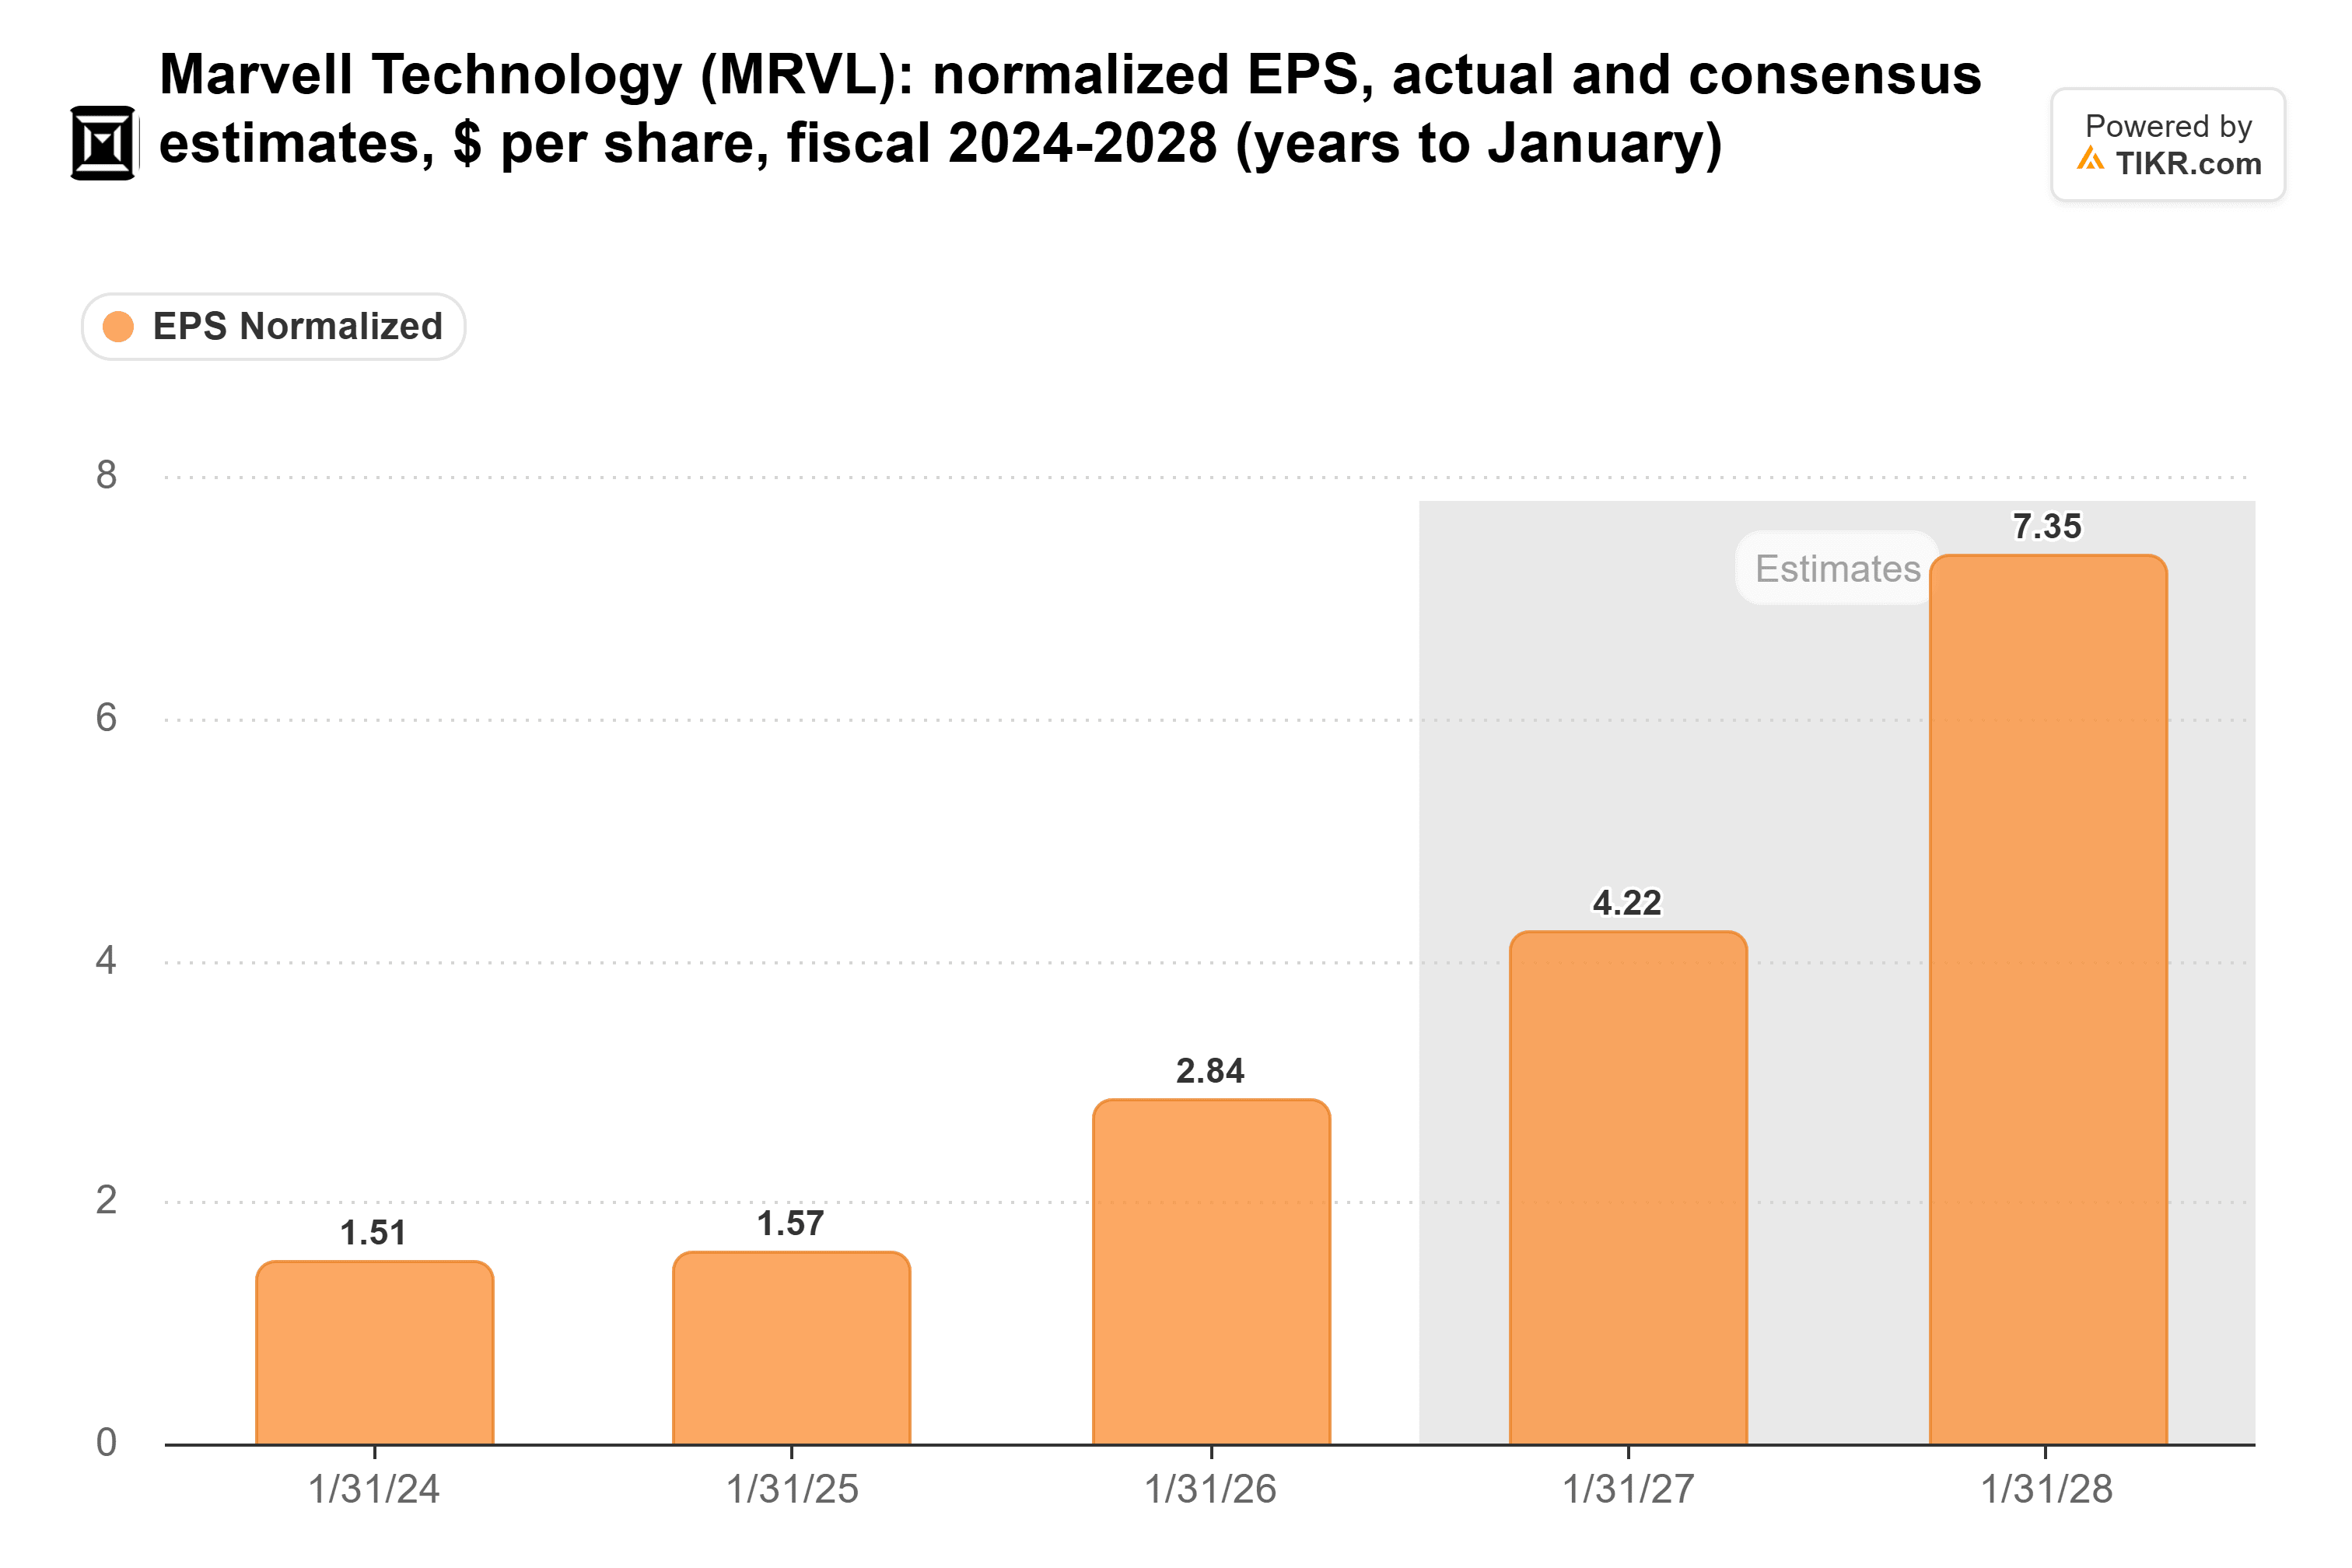
- Der Konsens der Analysten für das am Januar 2028 endende Geschäftsjahr ist auf 7,35 $ je Aktie gestiegen, von etwa 6,24 $ vor 90 Tagen, obwohl die Aktie fiel.
- Bei einem Kurs von 25x den zukünftigen Gewinnen zum Schlusskurs vom 6. November schien die Aktie auf das Schlimmste der Lumentum-Transaktion eingepreist, was B. Rileys Ziel von 250 $ in Reichweite bringt, wenn Marvells Bericht am 1. Dezember standhält.
Marvell Technology (MRVL) notiert 51 % unter seinem Juni-Hoch, und der jüngste Abschwung folgte, nachdem das Unternehmen am 2. November zugestimmt hatte, Lumentum (LITE) in einer reinen Aktientransaktion zu übernehmen. Am 9. November senkte B. Riley sein Kursziel zum zweiten Mal innerhalb einer Woche, von 275 $ auf 250 $, und behielt seine Kaufempfehlung bei. Selbst nach einer Erholung um 9,5 % an diesem Tag, als Tech-Aktien mit dem breiteren Markt zulegten, liegt dieses Ziel 62 % über Marvells Schlusskurs von 154,60 $.
Ein 115-Milliarden-Dollar-Deal, dann eine Wahl
Lumentum-Aktionäre erhalten 4,5 Marvell-Aktien für jede ihrer eigenen, in einem Deal, der Lumentum inklusive Schulden mit 115 Milliarden $ bewertet. Marvell-CEO Matt Murphy nannte den Wechsel zu optischen Verbindungen "eine Chance, die nur einmal in einer Generation kommt". Die Aktie fiel an diesem Tag um 13 %. Dann gewannen die Demokraten bei den Zwischenwahlen am 3. November beide Kammern des Kongresses, einige mit dem Versprechen, beim Bau von Rechenzentren strenger vorzugehen. Marvell fiel um 7 % am 4. November und weitere 16 % am 5. November, als KI-Aktien verkauft wurden.
Das Geschäft selbst scheint intakt: Marvell sagte in der Mitteilung zum Deal, dass der Umsatz im dritten Quartal auf dem Niveau der Mitte seiner Prognose von 3,15 Milliarden $ liege, und verengte die Spanne auf plus/minus 2 % von zuvor 5 %.
TIKR verfolgt 44 Analysten zu Marvell. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Marvell, zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street, alles an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Marvell ansehen
B. Riley kürzte zweimal und sagt immer noch Kaufen
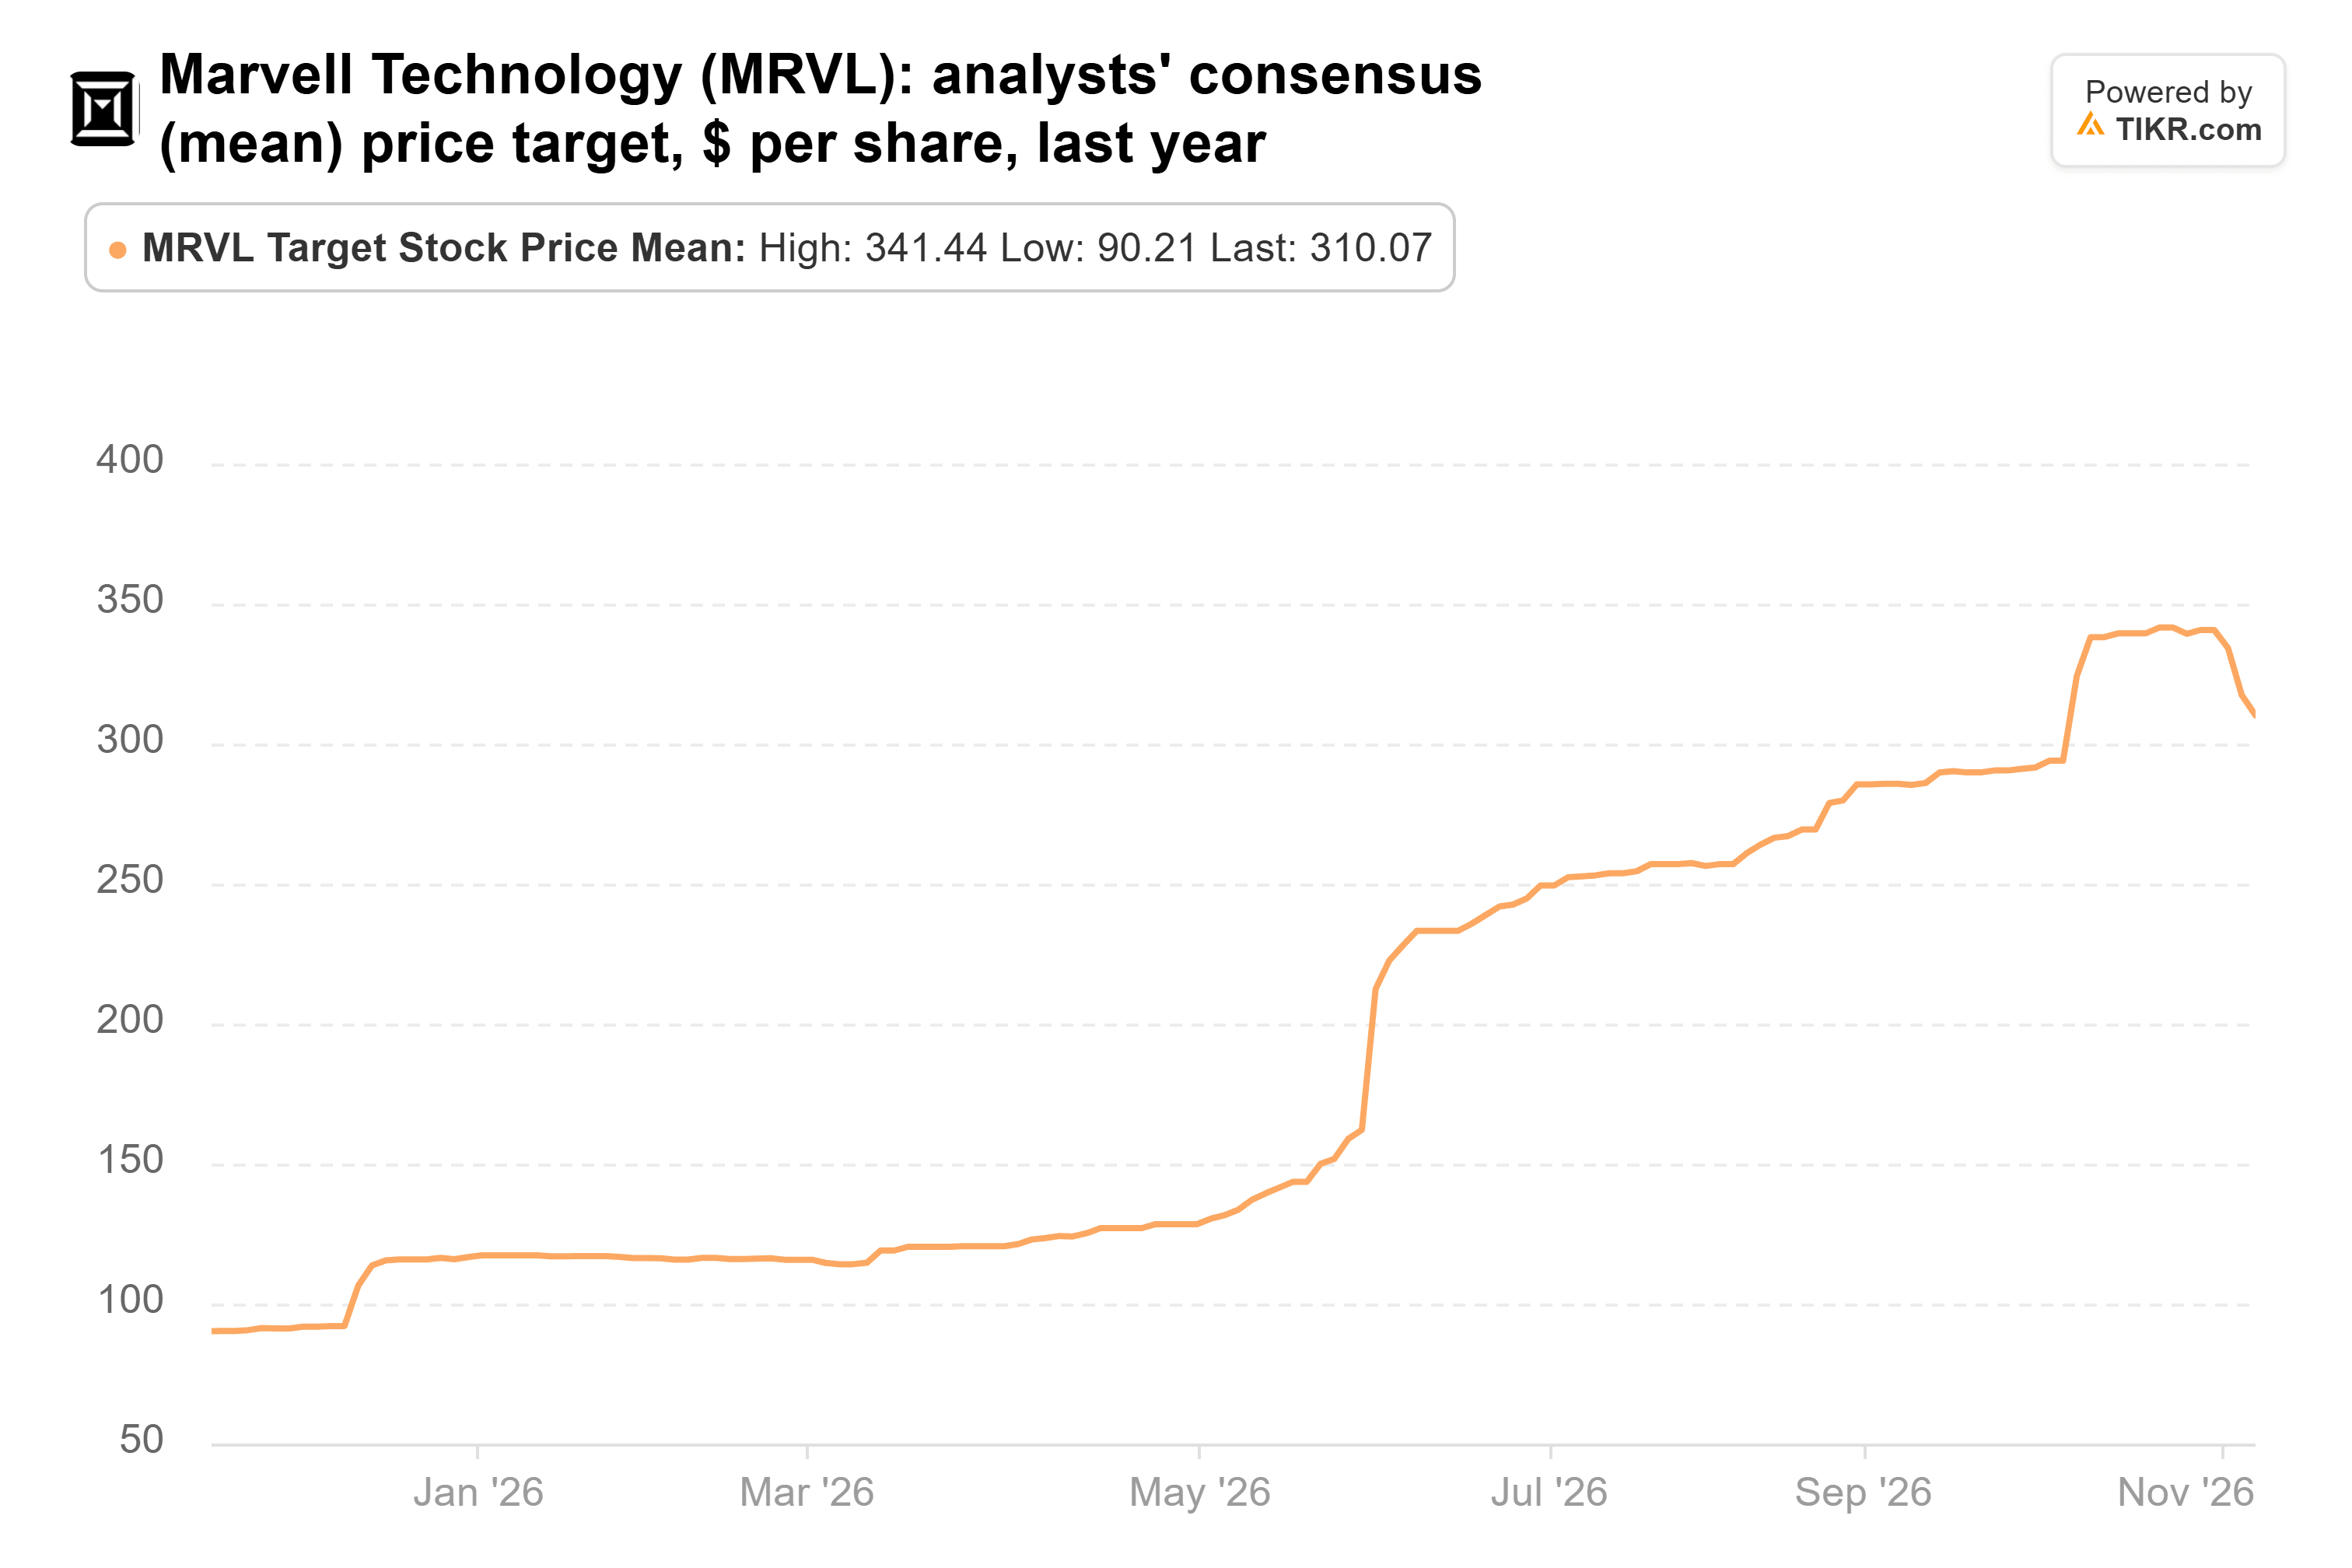
Craig Ellis senkte B. Rileys Ziel am 3. November nach dem Deal von 365 $ auf 275 $. Das Unternehmen kürzte am 9. November erneut und senkte die Ziele für 13 Chip-Aktien aufgrund des Risikos, dass KI-Rechenzentrumsprojekte nach der Wahl verschoben werden könnten. Es warnte, dass die kurzfristigen Schätzungen ihren Höhepunkt erreicht haben könnten, sagte aber, die Chip-Bewertungen lägen bereits nahe vergangener Krisentiefs. Die 250 $ entsprechen denen von RBC Capital und liegen 19 % unter dem Konsens von 310 $, wobei TD Cowens 175 $ das niedrigste der 41 von TIKR verfolgten Ziele sind. Der Konsens ist von seinem Oktober-Hoch gesunken, bleibt aber weit über den 90 $ von vor einem Jahr:
Was 250 $ voraussetzen
Analysten haben ihre Schätzungen noch nicht gesenkt. Der Konsens für das am Januar 2028 endende Geschäftsjahr liegt bei 7,35 $ je Aktie, gegenüber etwa 6,24 $ vor 90 Tagen, während der Wert für das laufende Geschäftsjahr von 4,22 $ ebenfalls leicht gestiegen ist:
Zum Schlusskurs vom 6. November handelte Marvell mit dem 25-fachen der zukünftigen Gewinne, deutlich unter seinem Fünfjahresdurchschnitt von 33x:
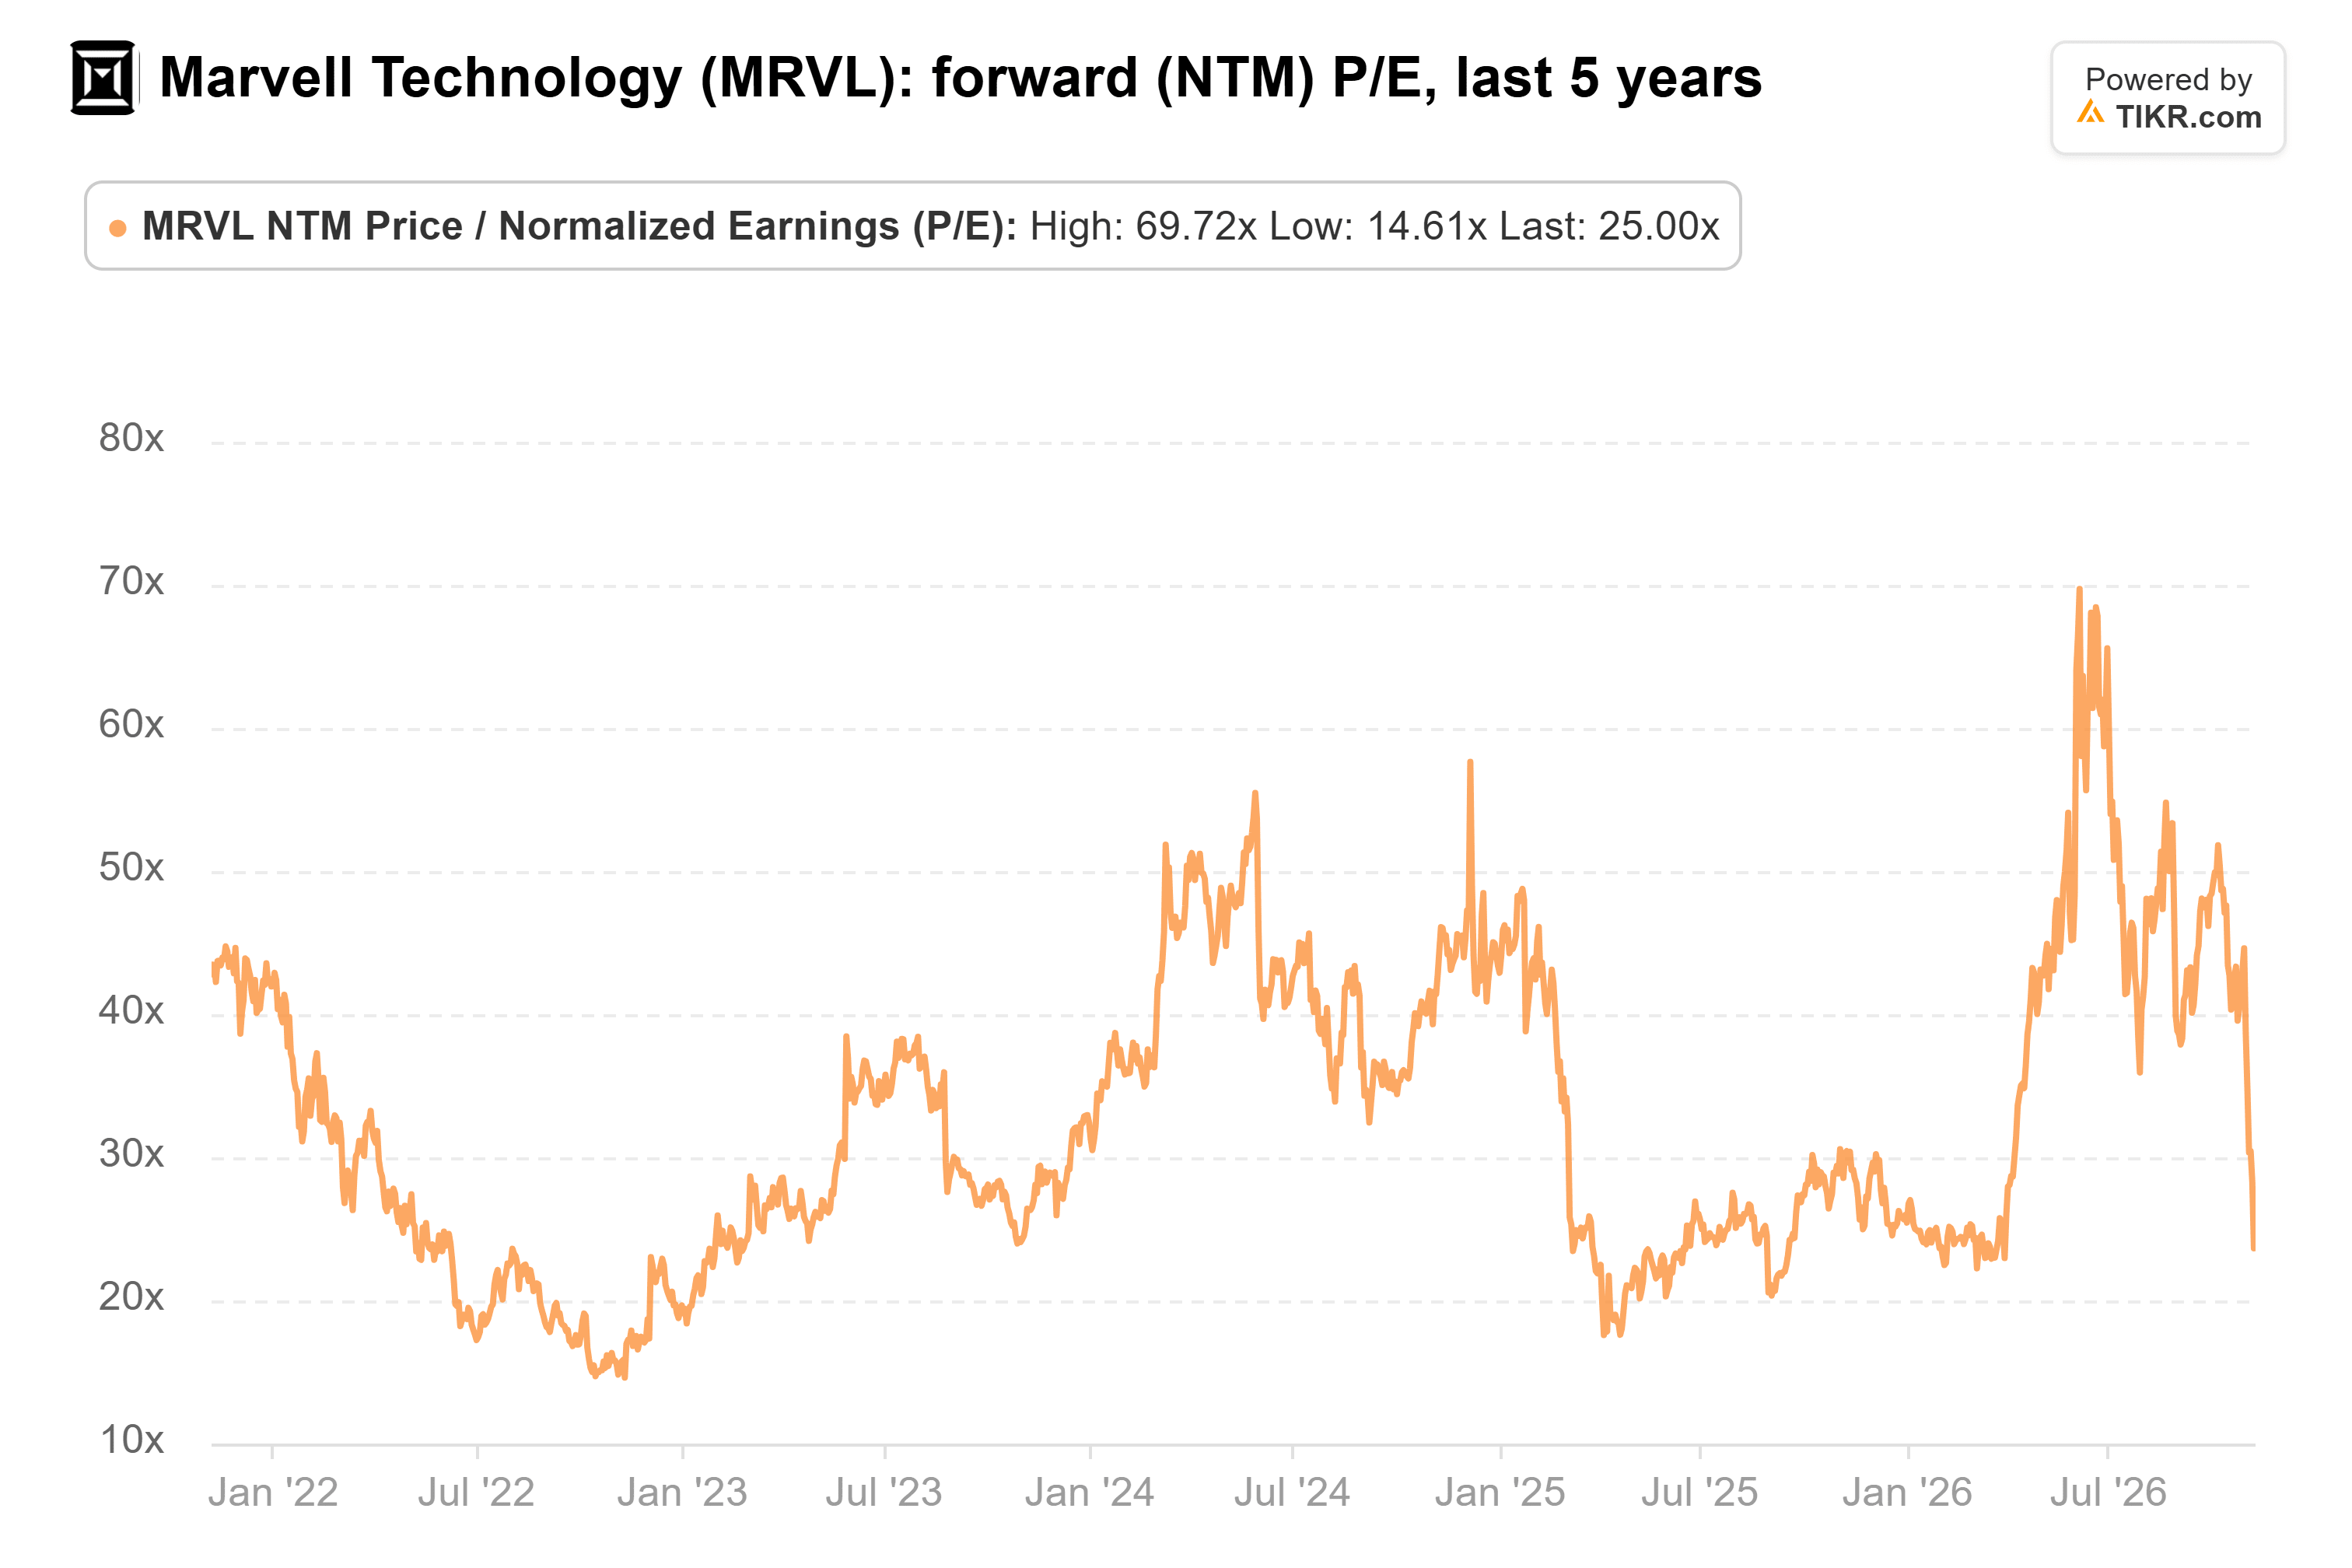
B. Rileys 250 $ entsprechen dem 44-fachen dieser Gewinne, weit entfernt vom 70-fachen im Juni. Bezogen auf die 7,35 $ für das Geschäftsjahr 2028 sind 250 $ jedoch etwa das 34-fache, nahe seinem Fünfjahresdurchschnitt, also setzt das Ziel voraus, dass diese Schätzung standhält.
Verwässerung ist der Haken
Marvells Aktionäre geben etwa ein Drittel des Unternehmens auf, um Lumentum zu erhalten, und der Deal muss noch von Aktionären und Aufsichtsbehörden genehmigt werden, darunter die Prüfung durch China. Der Abschluss wird erst für die erste Hälfte des Jahres 2028 erwartet, daher berührt er die obigen Schätzungen kaum. Das Management erwartet, dass er im ersten Jahr nach Abschluss den Gewinn je Aktie nach non-GAAP erhöht.
Die Zahlen sprechen für B. Riley. Ein KGV von 25x bei steigenden Schätzungen bepreist das Schlimmste eines Deals, der noch nicht abgeschlossen ist. Marvell veröffentlicht seinen Bericht für das dritte Geschäftsquartal nach Börsenschluss am 1. Dezember. Ein Umsatz in Höhe der Mitte der Prognose plus einer bekräftigten Aussicht für das Geschäftsjahr 2028 von etwa 20 Milliarden $ würde 250 $ in Reichweite bringen.
Was ist die Marvell-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Marvell wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht berücksichtigen. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!





